로드쇼 데이터를 바탕으로, 월스트리트는 이제 SpaceX를 어떻게 바라보고 있을까?

주당 135달러, 5억 5,560만 주, 1조 7,700억 달러.
스페이스X가 IPO 가격을 이 수준에 고정했습니다. 스페이스X가 6월 3일 SEC에 제출한 S-1/A와 6월 4일 제출한 FWP 로드쇼 자료에 따르면, 회사는 5억 5,560만 주의 클래스 A 보통주를 발행할 계획이며, 발행가는 주당 135달러, 주식은 나스닥과 나스닥 텍사스에 상장될 예정이며 티커는 SPCX입니다. 인수 할인 및 발행 비용을 차감한 후, 회사는 약 744억 달러의 순자금을 조달할 것으로 예상하며, 인수인이 추가 매수 옵션을 전액 행사할 경우 순자금 조달액은 약 857억 달러에 달할 것으로 예상됩니다.
로드쇼가 시장에 실제로 던진 질문은 "로켓 회사의 가치는 얼마인가"가 아닙니다. 스페이스X는 자료에서 반복적으로 다른 이야기를 하고 있습니다. 우주 운송, 위성 연결 및 AI 컴퓨팅 파워가 동일한 대차대조표에 담기고 있다는 점입니다.
동일한 FWP 로드쇼 자료에 따르면, 스페이스X는 우주, 연결 및 AI의 세 가지 소프트웨어 및 하드웨어 인프라를 동시에 구축하는 유일한 회사라고 밝혔습니다. 우주 사업은 궤도 진입 비용을 낮추는 역할을 하고, 스타링크는 지상, 해상, 항공 및 모바일 네트워크 외부로 연결성을 확장하며, AI 사업은 xAI, Grok, X 및 Colossus 컴퓨팅 클러스터를 하나의 내러티브에 통합합니다.
스페이스X 로드쇼 자료
제시된 데이터는 충분히 큽니다. 로드쇼 자료에 따르면, 스페이스X는 2023년 이후 전 세계 궤도 진입 질량의 80% 이상을 담당했으며, 누적 발사 횟수는 약 650회, 운영 중인 스타링크 위성은 9,600기 이상, 스타링크 사용자는 약 1,030만 명으로 164개 국가 및 지역을 커버합니다. Grok과 X의 월간 활성 사용자는 약 5억 5,000만 명, X의 일일 게시물 수는 약 3억 5,000만 건, AI 컴퓨팅 인프라의 명목 전력 소비량은 1GW를 초과합니다.
이것이 바로 월스트리트에서 현재 가장 큰 의견 차이가 발생하는 지점입니다.
스페이스X는 인프라를 판매한다고 말합니다. 회의론자들은 인프라, AI 및 머스크의 개인적 프리미엄을 함께 패키지로 판매하고 있다고 말합니다.
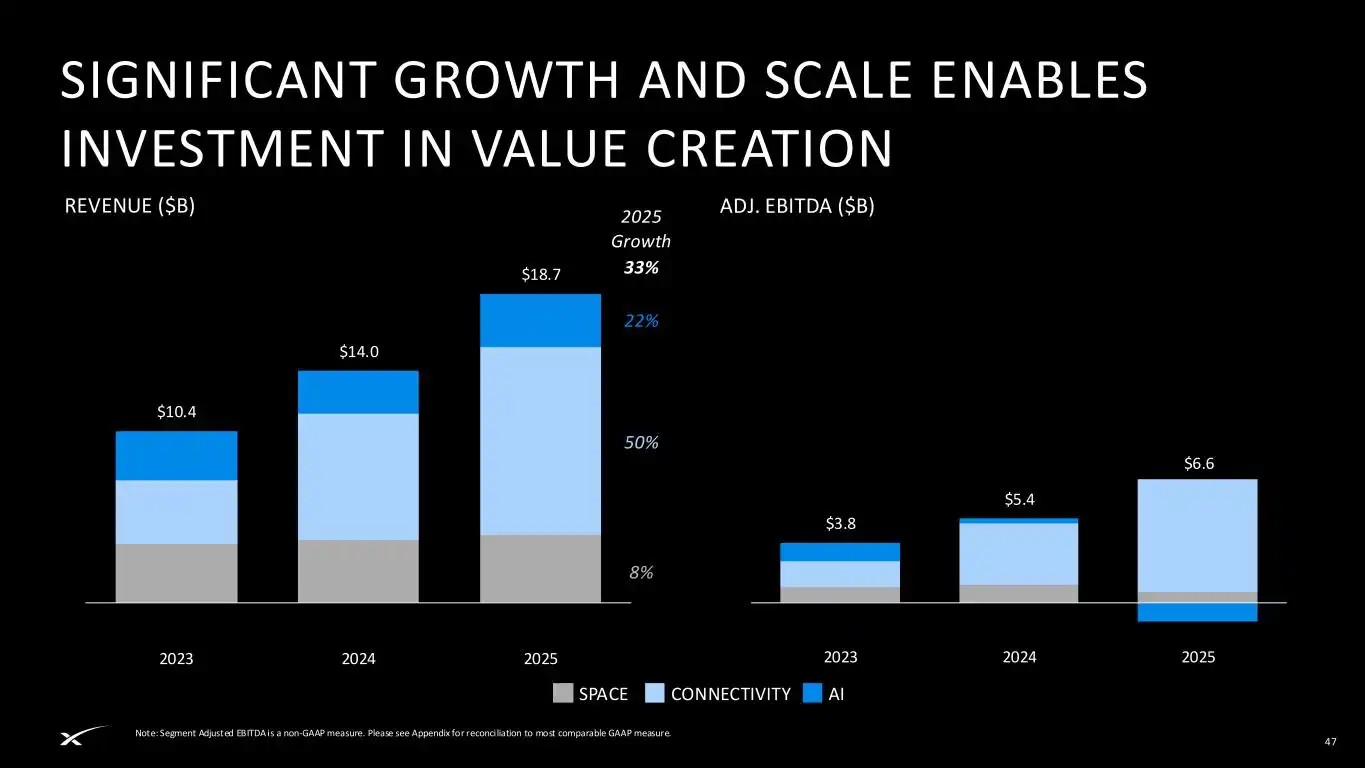
먼저 로드쇼에서 가장 확실한 부분을 살펴보겠습니다. 커넥티비티는 현재 가장 '상장 기업 사업'에 가까운 부분입니다. 로드쇼 자료에 따르면, 커넥티비티의 2025년 매출은 114억 달러, 조정 EBITDA는 72억 달러로, 2024년의 76억 달러 매출 및 38억 달러 조정 EBITDA보다 높습니다. 스페이스 부문의 2025년 매출은 41억 달러, 조정 EBITDA는 7억 달러입니다. AI 부문의 2025년 매출은 32억 달러, 조정 EBITDA는 12억 달러 적자입니다.
이 세 장의 청구서를 합쳐보면, 매우 불균형한 SpaceX의 모습이 드러납니다. Starlink는 수익을 내고, 로켓은 발사 역량을 제공하며, AI는 자금을 소진하면서도 밸류에이션의 탄력성을 기여하고 있습니다.
로드쇼 자료에 따르면, SpaceX의 2025년 총 매출은 187억 달러, 조정 EBITDA는 66억 달러이지만, GAAP 기준 순손실은 49억 달러입니다. 자본 지출은 2023년 44억 달러에서 2024년 112억 달러, 2025년 207억 달러로 증가했습니다. 2026년 1분기까지도 회사는 43억 달러의 GAAP 기준 순손실을 기록하고 있습니다.
주식 시장 언어로 바꾸면, 이는 성숙한 수익주가 아닙니다. 미래 인프라에 대한 통제권을 공개 시장에 미리 판 주식입니다.
월스트리트의 첫 번째 반응은 스토리가 바뀌었다는 점을 인정하는 것이었습니다.
펀드 매니저 Mike Alves의 글에 따르면, 투자자들은 1.75조 달러에서 2조 달러에 이르는 최상단 밸류에이션만 봐서는 안 되며, 진짜 문제는 SpaceX가 차세대 경제의 인프라 레이어를 구축하고 있는지 여부라고 말합니다. 콜로라도 대학교 볼더 캠퍼스의 금융학 부교수 Shaun Davies도 SpaceX를 항공우주, 통신 인프라, 국방 기술, AI의 혼합체로 묘사했습니다. 조지 워싱턴 대학교 우주 정책 연구소 소장 Scott Pace의 판단은 로드쇼의 표현에 더 가까웠는데, 그는 성장 동력이 통신, 데이터, AI가 우주를 통해 새로운 방식으로 결합하는 데서 나온다고 보았습니다.
이것이 강세론자들의 핵심 논리입니다. Boeing, AT&T 또는 전통적인 우주 기업의 잣대로 SpaceX를 평가하지 마십시오. 이 회사는 복제하기 어려운 인프라 진입점을 판매하고 있습니다.
로이터 통신에 따르면, 적어도 한 명의 SpaceX 대형 기관 투자자는 비공식적으로 SpaceX를 Boeing이나 AT&T에 비유하지 않고, Palantir, GE Vernova, Vertiv와 같이 AI 인프라로 재평가된 기업들과 비교했습니다. 같은 기사에서 PitchBook 분석가 Franco Granda는 매우 직설적으로 표현했습니다. 오늘날 투자자들은 플랫폼 프리미엄을 지불하고 있으며, 내일의 인프라 독점 경제에 베팅하고 있는 것입니다.
하지만 이 계산법에도 어색한 점이 있습니다. 1.75조 달러 밸류에이션 기준으로 SpaceX는 2025년 예상 매출의 약 110배에 해당하며, 일부 지표에서는 Palantir조차 더 저렴합니다. S&P Capital IQ 데이터에 따르면, 1.75조 달러에서 2조 달러의 시가총액과 2026년 3월 31일 기준 과거 12개월 매출을 기준으로 한 SpaceX의 주가매출비율(P/S)은 약 90배에서 103배로, '매그니피센트 세븐' 모든 기업을 넘어서며, 당시 약 16배였던 테슬라의 P/S 비율보다도 현저히 높습니다.
매수 세력이 이 가격을 받아들이는 이유는 SpaceX를 로켓 회사로 보지 않기 때문이다. 매도 세력이 이 가격을 받아들이지 못하는 이유도 SpaceX가 더 이상 단순한 로켓 회사가 아니기 때문이다.
여기서부터 가치 평가의 차이가 명확해지기 시작한다.
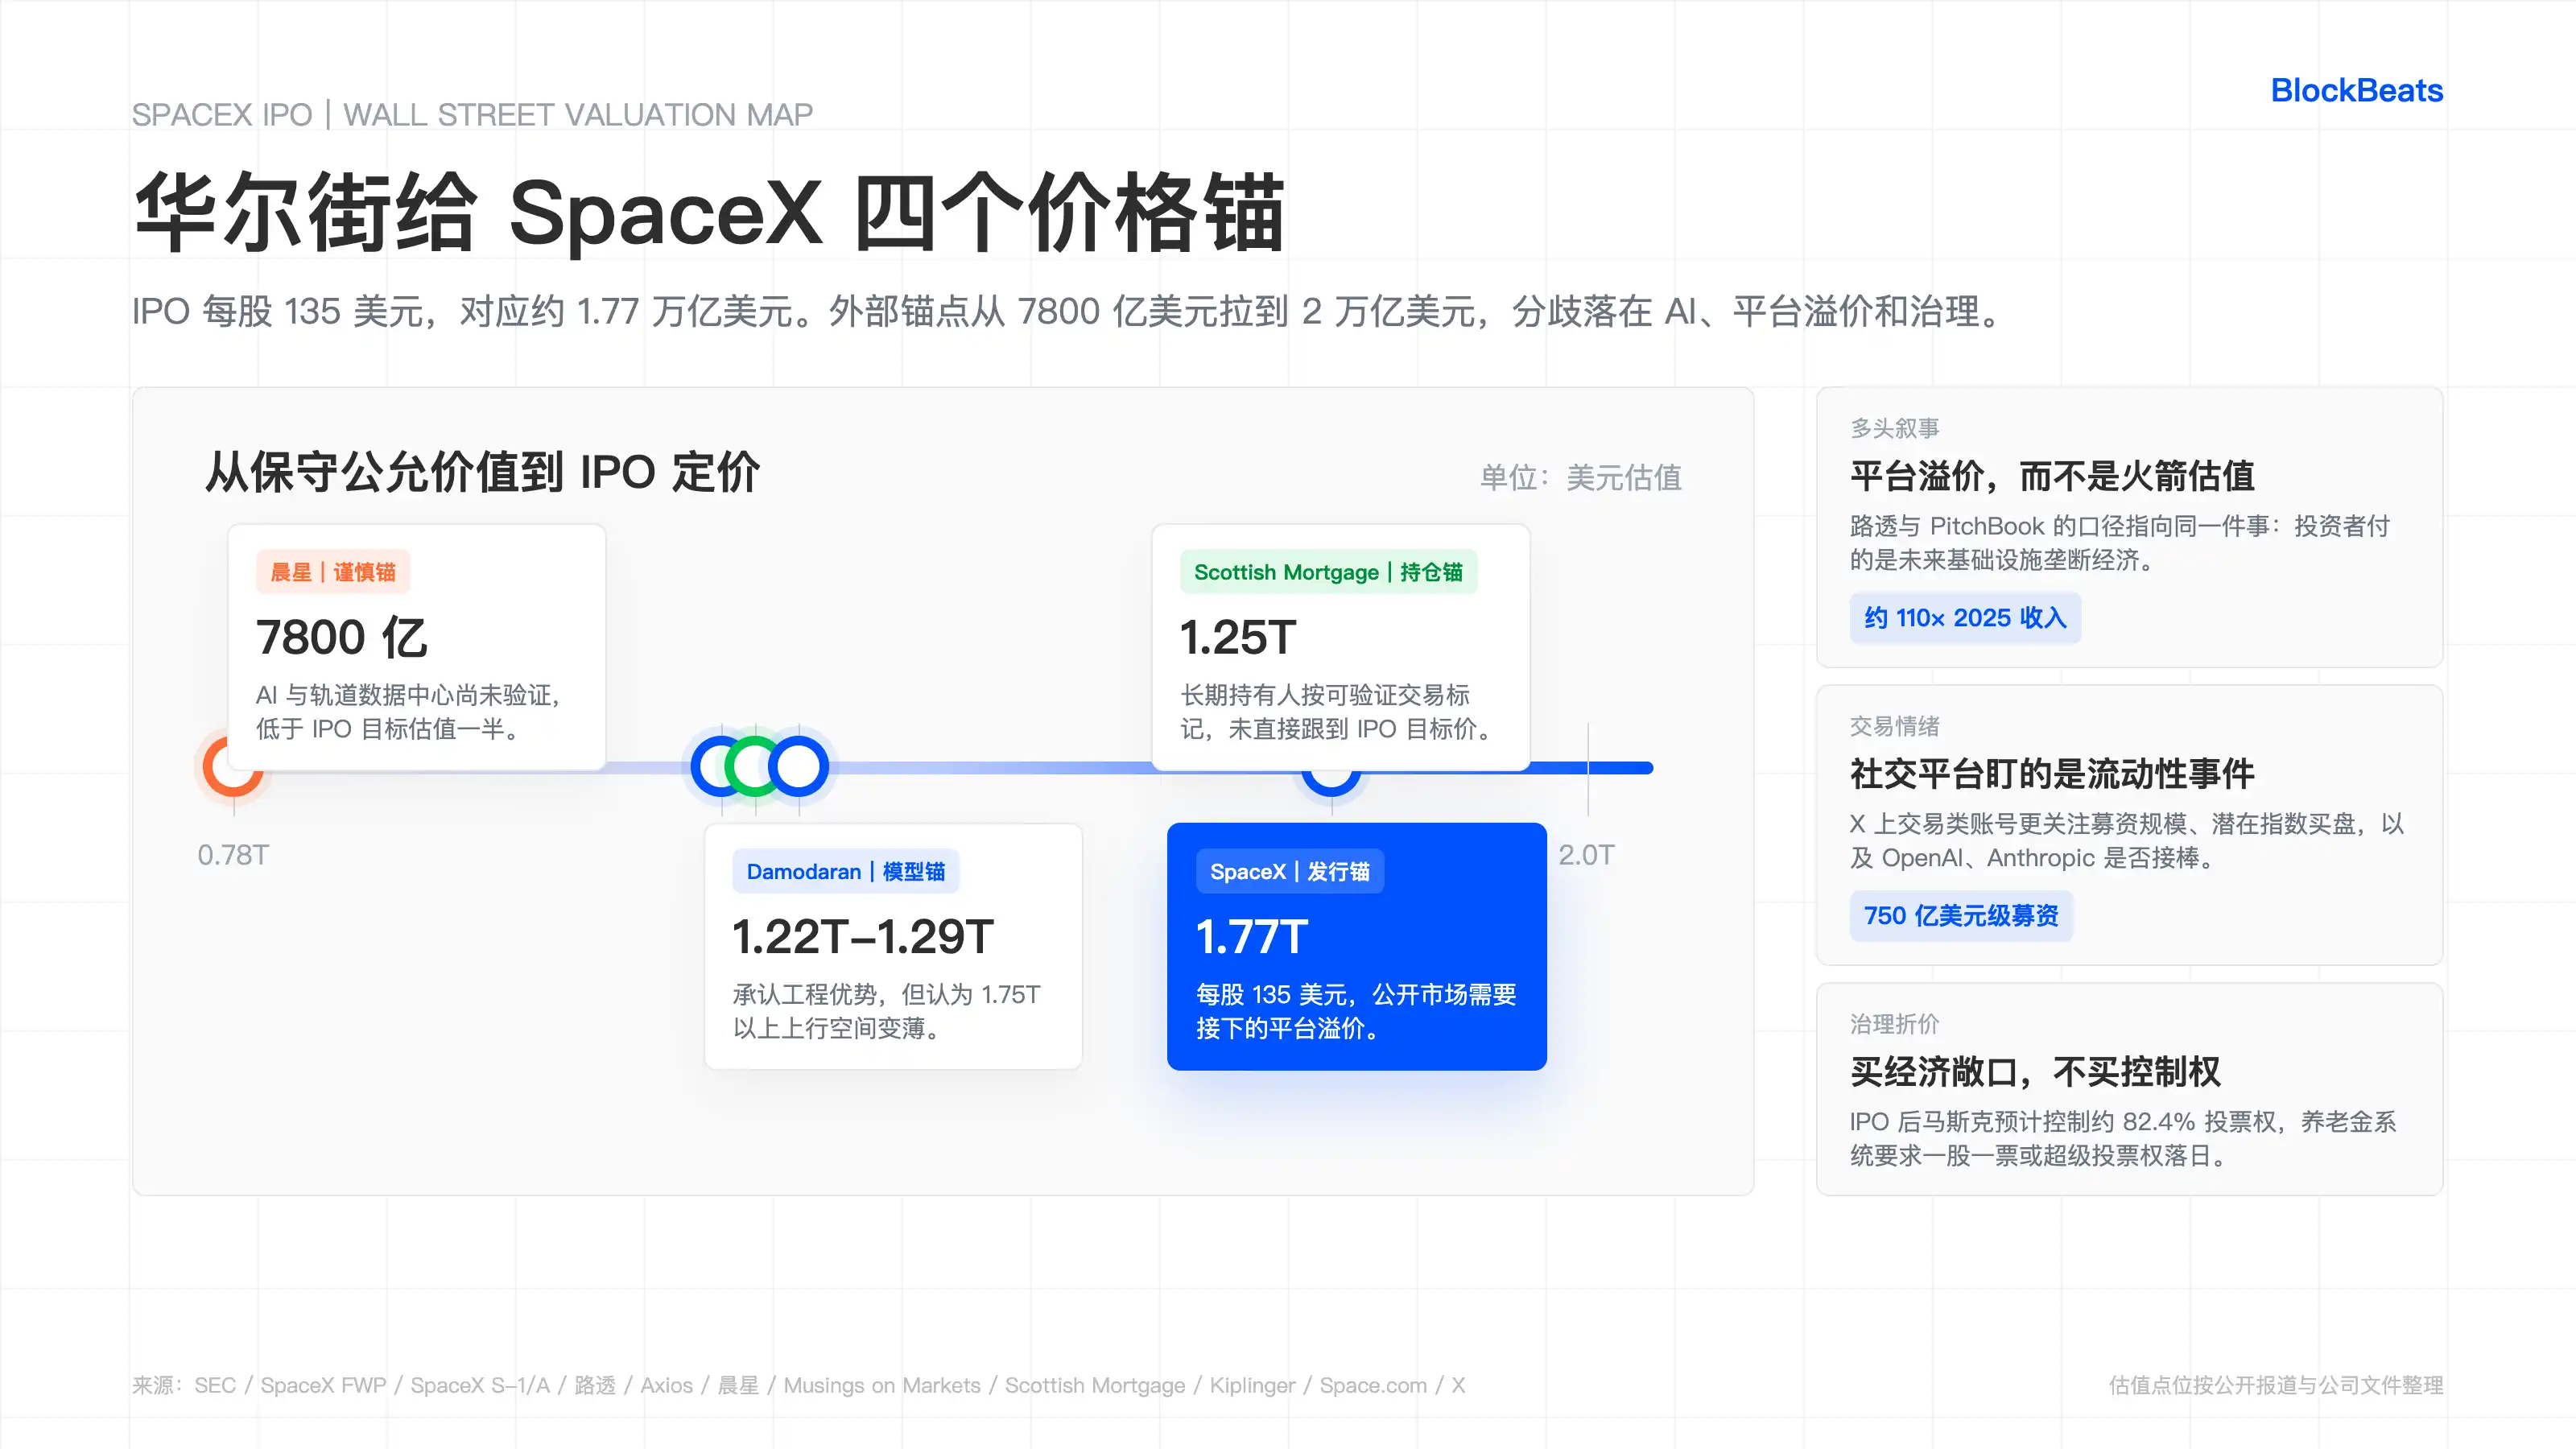
첫 번째 선은 7800억 달러다. 모닝스타 애널리스트 니콜라스 오웬스가 SpaceX를 처음 분석한 후 제시한 공정 가치 추정치는 7800억 달러로, IPO 목표 가치 평가의 절반에도 미치지 못한다. 오웬스의 우려는 AI 사업에 집중되어 있으며, 그는 Grok이 현재 선도적인 AI 연구소가 아니고, 궤도 데이터 센터와 같은 기술이 아직 검증되지 않았으며, 투자자들은 IPO 후 더 안전한 매수 기회를 가질 수 있다고 본다.
두 번째 선은 1조 2200억 달러에서 1조 2900억 달러다. 뉴욕대학교 스턴 경영대학원 교수 아스와스 다모다란의 가치 평가 모델은 당시 제한된 재무 데이터를 바탕으로 1조 2200억 달러의 기준 가치를 제시했으며, 1만 번의 시뮬레이션 후 중간값은 1조 2900억 달러였다. 그는 SpaceX가 공학적 기적임을 인정하고, 엄청난 경쟁 우위를 가지고 있음을 인정하지만, 그의 기준은 분명하다. 만약 1조 7500억 달러 또는 2조 달러로 가격이 책정된다면, 매수 측은 거의 상승 여력이 없다는 것이다.
세 번째 선은 1조 2500억 달러다. Baillie Gifford가 관리하는 Scottish Mortgage는 2026년 3월 31일 기준으로 1조 2500억 달러의 가치로 SpaceX를 보유하고 있으며, 이 가치 평가는 미디어 소문이 아닌 검증 가능한 거래에 기반한다고 강조한다. 이 숫자는 매우 흥미롭다. Scottish Mortgage는 장기 보유자이며, SpaceX를 약세로 보는 것은 아니지만, 1조 7500억 달러까지 직접 따라가지도 않았다.
그 위에는 SpaceX가 공개 시장에 제시한 1조 7700억 달러가 있다.
이 네 가지 숫자를 함께 놓으면, 이것이 지금 월스트리트의 실제 SpaceX다.
한쪽에서 사라고 외치고 다른 쪽에서 팔라고 외치는 것이 아니다. 오히려 가격대에 가깝다. 7800억 달러는 펀더멘털리스트가 제시한 보수적인 기준점이고, 1조 2200억 달러에서 1조 2900억 달러는 다모다란이 스토리와 현금 흐름을 절충한 결과이며, 1조 2500억 달러는 기존 기관의 포지션 표시이고, 1조 7700억 달러는 SpaceX가 공개 시장이 받아들이도록 준비한 가격이다.
소셜 플랫폼의 거래 심리는 더 직접적이다. X에서 Ticker Wire, Surmount, VirtualBacon과 같은 거래 관련 계정이 논의하는 초점은 현금 흐름 할인이 아니라, 750억 달러 자금 조달, 1조 7500억 달러 가치 평가, 잠재적 지수 매수, SpaceX 이후 OpenAI와 Anthropic이 IPO를 이어받을 수 있는 거래 리듬이다. 그들은 SpaceX를 유동성 이벤트로 보며, Excel에서 천천히 분해해야 할 회사로 보지 않는다.
이는 Scott Sacknoff가 제시한 경고이기도 하다. SPADE Defense Index 매니저 Scott Sacknoff는 SpaceX의 IPO가 이미 일반 투자자들의 열정을 비이성적 과열 수준에 가깝게 끌어올렸으며, 공개 거래되는 우주 기업 주가는 연초 대비 60%에서 100% 상승했다고 본다. 1.75조 달러의 밸류에이션에서 실제로 수익을 낼 가능성이 높은 사람은 매수 후 장기 보유하는 투자자보다는 트레이더에 가깝다.
트레이더는 수요와 공급을 보지만, 장기 투자자는 밸류에이션 실현 경로를 본다.
이 경로에는 세 가지 체크포인트가 있다.
첫 번째 체크포인트는 Starlink다. 사용자 증가, ARPU, 모바일 연결 및 기업·정부 고객을 지속적으로 현금 흐름으로 전환해야 한다. SpaceX의 로드쇼는 Connectivity를 1.6조 달러 규모의 잠재 시장에 포함시켰으며, 이 중 Starlink Broadband는 8700억 달러, Starlink Mobile은 7400억 달러에 해당한다. 이 시장은 작지 않지만, 공개 시장은 TAM보다 먼저 수익의 질을 주시할 것이다.
두 번째 체크포인트는 AI다. SpaceX의 로드쇼는 AI 장기 기회를 26.5조 달러로 제시하며, 2028년부터 AI 컴퓨팅 위성 배치 로드맵을 내놓았다. 로이터 Breakingviews는 4월 24일 이 시장 선언을 "행성적 차원의 터무니없음"이라고 평가했는데, 그 이유는 간단하다. 28.5조 달러의 총 잠재 시장이 이미 글로벌 GDP의 5분의 1을 초과했기 때문이다. AI에 가치가 없다는 뜻이 아니라, SpaceX가 밸류에이션의 탄력성을 가장 검증하기 어려운 부분에 걸고 있다는 의미다.
세 번째 체크포인트는 거버넌스 할인이다. SpaceX S-1/A에 따르면, 이번 발행 완료 후 지분 구조 기준으로 머스크는 보통주 의결권의 약 82.4%를 통제하게 된다. Class B 보통주는 주당 10표, Class A는 주당 1표다. 뉴욕시 감사관, 뉴욕주 감사관 및 CalPERS CEO는 5월 13일 SpaceX에 보낸 공개 서한에서 세 기관이 대표하는 자산 운용 규모가 합계 1조 달러를 초과한다고 밝히며, SpaceX에 1주 1표제를 채택하거나 슈퍼 의결권에 7년을 초과하지 않는 일몰 조항을 설정할 것을 요구했다.
Kiplinger의 Mike Alves는 이 사안에 대해 낙관론적 해석을 내놓았다. 그는 일반 기업에서 이러한 통제권은 거래 거부 요인이 될 수 있지만, SpaceX의 시장은 '거버넌스보다 익스포저 확보'가 더 중요하다고 판단할 수 있다고 본다. 여기서 숨은 의미는 투자자들이 거버넌스 권한이 아니라 머스크가 계속해서 경영을 이끌어갈 옵션을 사는 것이라는 점이다.
이번 로드쇼는 SpaceX를 로켓 회사에서 인프라 복합체로 재정의했습니다. 이제 월스트리트가 해야 할 일은 이 복합체 속에 얼마나 많은 부분이 실제 현금 흐름이고, 얼마나 많은 부분이 미래 기술 로드맵이며, 얼마나 많은 부분이 머스크 프리미엄인지 결정하는 것입니다.
로드쇼만 본다면, SpaceX는 이미 매우 완벽한 스토리를 구축했습니다. 로켓은 비용을 낮추고, Starlink는 사용자를 연결하며, AI는 연산 수요를 끌어들이고, 궤도 계산은 한계를 더욱 높입니다.
월스트리트의 반응을 살펴보면, 또 다른 스토리도 완벽하게 전개됩니다.
Morningstar는 더 낮은 가격을 기다리고 있고, Damodaran은 큰 조정을 기다리고 있으며, Scottish Mortgage는 포지션을 IPO 목표가에 맞추지 않았고, PitchBook과 일부 기관은 플랫폼 프리미엄에 대한 근거를 찾으려 하며, 트레이딩 계정은 잠재적 지수 매수세와 단기 유동성을 주시하고, 연기금 시스템은 지배권을 주시하고 있습니다.
SpaceX의 로켓에는 논란이 없습니다. 논란은 투자자들이 로켓 뒤에 펼쳐진 하늘 전체에 대해 얼마를 지불할 의향이 있느냐에 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사