주가가 강세를 보인 후, 인텔이 오히려 이 기회를 이용해 증자를 해야 하는 이유는 무엇일까?
원문 제목: Intel Should Raise Capital
원문 저자: Semianalysis
편역: Peggy, BlockBeats
편집자 주: 4월 초 돌파 상승 이후 인텔 주가는 지속적으로 회복세를 보이며 6월에 두 번의 중요한 촉매를 맞았다. 첫째는 구글이 인텔에 AI 칩 주문을 넣었다는 시장 소식으로 주가가 하루 만에 급등했고, 둘째는 뱅크오브아메리카가 인텔 등급을 '시장 수익률 하회'에서 '매수'로 직행 상향 조정하며 목표 주가를 96달러에서 135달러로 인상한 것이다. 이번 반등 이면에서 시장이 재평가하는 것은 단기 실적뿐만 아니라 AI CPU, 첨단 공정 파운드리, 미국 자국 반도체 공급망에서의 전략적 위치다.
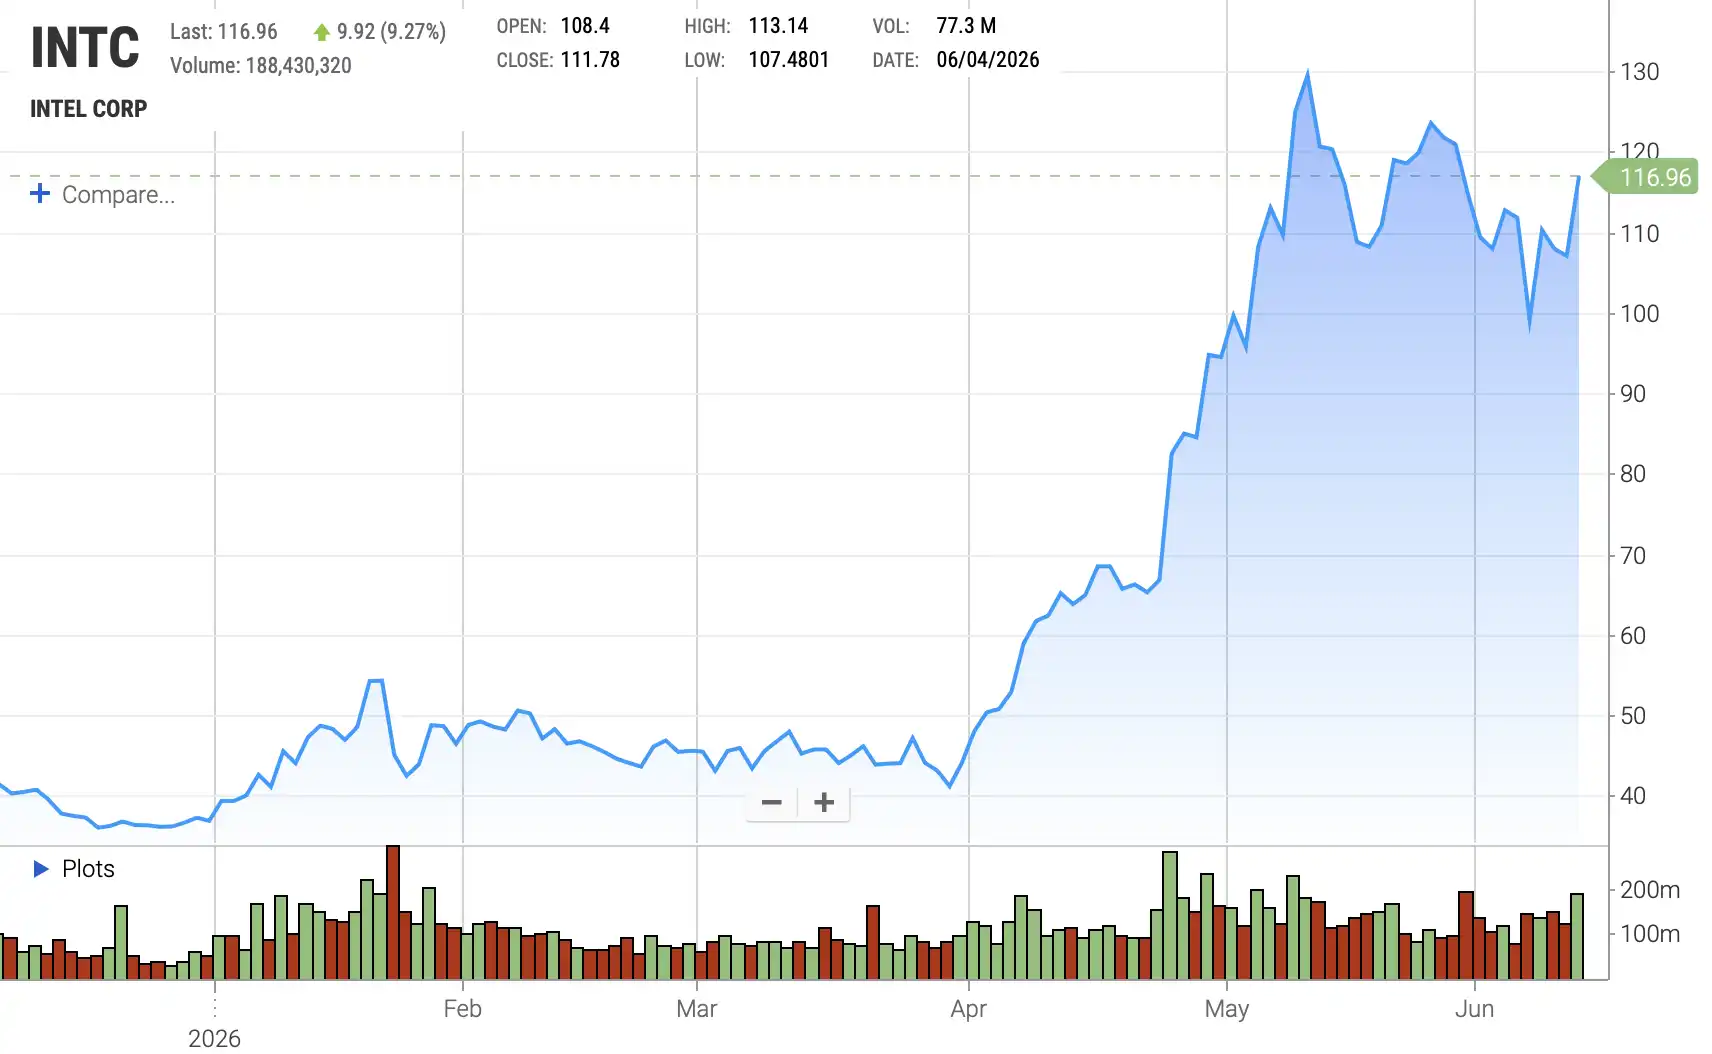
INTC 주가 추이
현재 인텔의 전환 스토리는 '자구책'에서 '재확장' 단계로 접어들고 있다. 리프웨이 천이 CEO로 취임하고 새 이사회가 교체되며 미국 정부, 소프트뱅크, 엔비디아 등 전략적 자본이 유입되면서 시장의 기대는 확연히 회복됐다. 하지만 이 글은 인텔이 첨단 공정의 핵심 테이블로 복귀할 수 있는지를 결정하는 것이 고객 약속이나 주가 반등이 아니라, 파운드리 생산 능력을 실제로 구축할 충분한 자본을 확보했는지에 달려 있다고 경고한다.
저자는 인텔이 지난 10년간 겪은 문제의 상당 부분이 금융 엔지니어링에서 비롯됐다고 본다. 자산 매각, 합작 파트너 유치, Smart Capital(합작 및 자산 처분을 통한 자본 지출 부담 완화)을 통해 현금 흐름 압박을 완화했지만, 동시에 팹 같은 핵심 자산의 장기 수익을 포기했다는 것이다.
현재 인텔이 가장 먼저 해야 할 일은 자사주 매입이 아니라 주가 강세를 활용한 지분 자금 조달이다. 이유는 간단하다. 첫째, 현재 밸류에이션이 이미 고점에 있어 4~5%의 지분 희석으로 약 250억 달러를 조달할 수 있으며, 이는 인텔의 첨단 공정 생산 능력 구축 능력을 크게 강화할 수 있다. 둘째, 미국 정부, 소프트뱅크, 엔비디아 등이 이전에 진입한 가격이 현재 주가보다 낮기 때문에, 이 시점의 증자가 신규 주주에게 '불이익'을 주지 않을 뿐만 아니라 오히려 주당 장부 가치를 높이고 전략적 투자자들에게 장부상 수익을 안겨줄 수 있다.
더 중요한 점은 인텔이 과거 시도했던 대체 자금 조달 방식이 이미 비용이 적지 않음을 증명했다는 것이다. NAND 매각, 모빌아이 지분 축소, 알테라 지배권 포기, 또는 SCIP(반도체 공동 투자 프로그램, 팹의 장기 수익권을 외부 자본과 교환)을 통한 아폴로, 브룩필드 등 협력사 유치 등은 본질적으로 자산과 미래 수익을 현금과 맞바꾼 것이다. 현재 인텔이 아폴로가 보유한 Fab 34 지분을 142억 달러에 다시 사들인 것은, 당시 팹의 경제적 이익을 포기한 것이 결코 싸지 않았음을 보여준다. 부채를 계속 늘리면 대차대조표 압박이 커지고, 자산 매각을 계속하기에는 여력이 제한적이므로, 지분이 현재 가장 저렴하고 깔끔한 자금 조달원이 되었다.
따라서 이 글의 핵심 판단은 다음과 같습니다: 인텔은 현재 '부활 스토리'가 부족한 것이 아니라, 그 스토리를 실현하는 데 필요한 자본이 진정으로 부족합니다. Agentic CPU(인공지능 에이전트 시대를 겨냥한 새로운 CPU) 수요, SpaceX와 테슬라 같은 잠재적 대형 고객, 엔비디아와 구글 등의 주문은 인텔이 자본 시장에 제시할 수 있는 수요 기반을 제공합니다. 인텔에게 주식 추가 발행은 단순한 희석이 아니라, 시장 창구가 열렸을 때 저렴한 자본을 활용해 첨단 공정 생산 능력, 파운드리 사업, 그리고 실리콘 주권 서사를 실행할 권리를 확보하는 것입니다. 이 기회를 놓치는 것은 자금 조달 자체보다 더 큰 비용을 초래할 수 있습니다.
다음은 원문입니다(이해를 돕기 위해 일부 내용을 정리했습니다):
우리는 이미 인텔에 대해 많은 글을 썼습니다. 우리에게 이 회사는 특별한 의미를 지니며, 반도체 산업의 출발점이라고 할 수 있습니다. 단순히 우리가 인텔을 사랑하고, 세계 속에서의 역할에 동의한다고 말하는 것만으로는 충분하지 않습니다. 과거 인텔의 초기 제품 실수에 대해 우리는 매우 솔직하게 문제를 지적했으며, 그 변혁에 대해서도 항상 지지와 기대를 보내왔습니다. 우리의 가장 확고한 판단 중 하나는 인텔 이사회가 인텔의 쇠퇴를 초래한 가장 큰 책임자 중 하나라는 것이며, 최근에야 우리가 항상 보고 싶었던 변화를 목격했습니다.
Franky Yeary는 17년간 이사회에서 활동한 후 막 퇴임했으며, 이제 새로운 이사회는 금융 엔지니어링만 이해하는 사람이 아닌, 이 업계를 진정으로 이해하는 사람들로 구성되었습니다. 신임 이사회 의장은 퀄컴 출신이며, 리푸 탄(Lip-Bu Tan)이 CEO를 맡고, 마이크로칩의 Steve Sanghi, Stacey Smith, ASML의 Eric Meurice도 이사회에 합류했습니다. 즉, 이 이사회는 마침내 기술을 진정으로 이해하게 된 것입니다.
하지만 인텔의 변혁이 부분적으로 시작되었음에도 불구하고, 회사를 완전히 재활성화하려면 아직 갈 길이 멉니다. 우리는 오늘 인텔이 이 새로운 이사회의 지도 아래 또 한 번의 중대한 전략적 베팅을 해야 한다고 생각합니다. 자사주 매입이 아니라, 충분한 주식을 추가 발행해 한 번에 인텔의 재정 상태를 완전히 개선하는 것입니다.
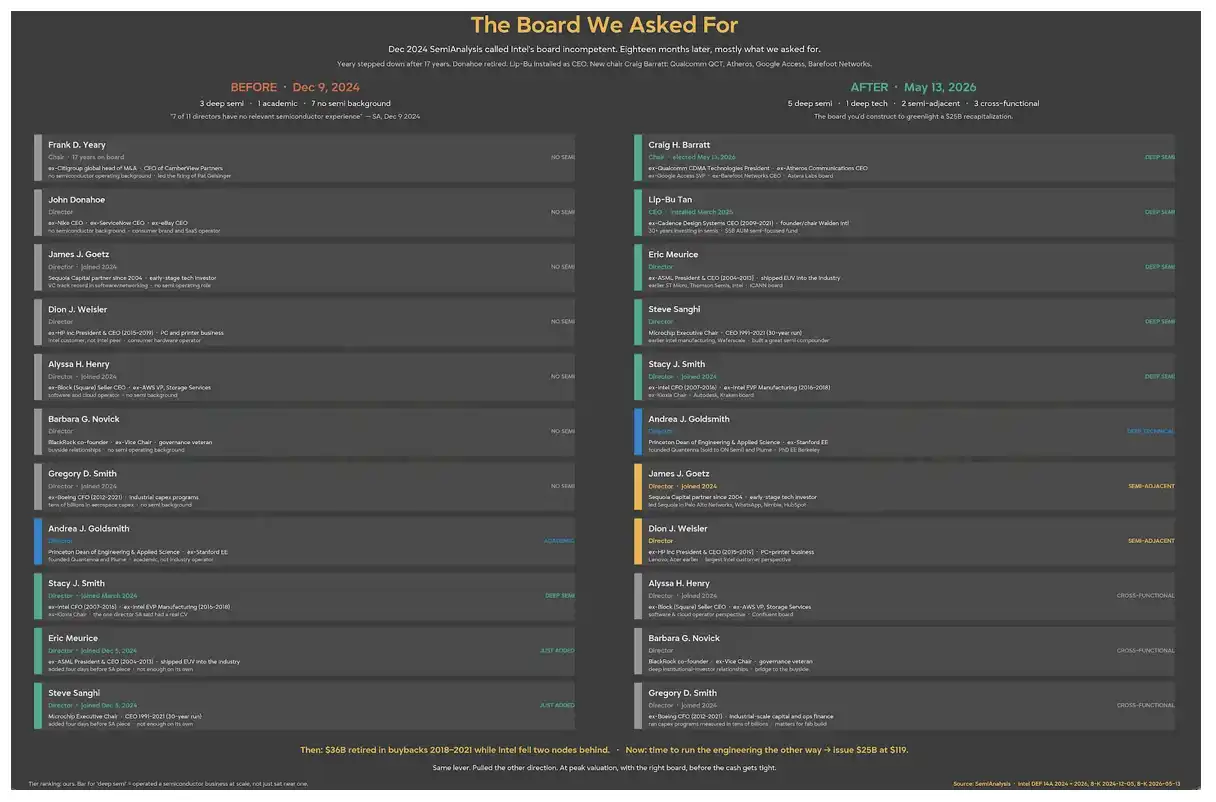
리푸 탄은 이미 인텔을 벼랑 끝에서 끌어냈으며, 미국 정부의 지분 투자, 소프트뱅크, 알테라, 그리고 엔비디아의 전략적 투자를 통해 약 200억 달러의 자금을 조달했습니다. 인텔은 절반만 하고 멈춰서는 안 되며, 현재 주가 강세를 활용해 계속 나아가야 합니다. 과거의 부진했던 시절에 회사는 주식의 대규모 순매수자였습니다. 이제는 주가가 강세일 때 지분을 발행할 때입니다. 제대로 실행된다면, 이는 인텔의 변혁을 더욱 성공적으로 이끌 것입니다.
참고: 리핑우는 인텔 CEO로, 2025년 3월에 임명되었으며 동시에 인텔 이사회에 합류했습니다.
이번 주식 희석은 오히려 이미 투자한 투자자들에게 보상을 제공한다
이 자금들이 처음 어떤 가격에 들어왔는지 살펴보자. 미국 정부는 최대 4억 3300만 주를 주당 20.47달러에 인수했으며, 계약 당시 지분율 9.9%에 해당한다. 1분기 말 기준으로 여전히 1억 4900만 주가 에스크로 상태에 있다. 소프트뱅크의 인수가는 23.00달러, 엔비디아의 인수가는 23.28달러였다. 현재 이 모든 보유자는 평가 이익 상태에 있다.
따라서 자금 조달이 갓 진입한 투자자에게 불이익을 줄 것이라는 직관은 사실 방향이 틀렸다. 오늘날 이 진입가보다 훨씬 높은 주가로 주식을 발행하면 주당 장부 가치가 상승하고, 미국 정부, 소프트웨어뱅크, 엔비디아 모두 장부상 이익을 얻게 된다. 거의 10%에 달하는 주권 자본 앵커는 그 자체로 인텔이 낮은 비용으로 대규모 발행을 할 수 있는 중요한 이유다. 인텔은 시장 열기가 뜨거울 때 대규모 주식을 매도하면서도 미국 정부의 지원을 받을 수 있는 전 세계 몇 안 되는 기업 중 하나다. 이러한 레버리지가 존재하는 한, 이를 활용할 가치가 있다.
인텔은 전환을 실행할 자본이 필요하다
지난 12개월 실적 기준으로, 2000년 버블 이후 인텔이 이렇게 비싼 적은 거의 없었다. 우리는 회사의 전망이 밝다고 믿지만, 이를 실현하기 위한 가장 중요한 요소 중 하나는 자본이다. 현재 주가는 실제 실행 위험을 충분히 반영하지 못하고 있다.
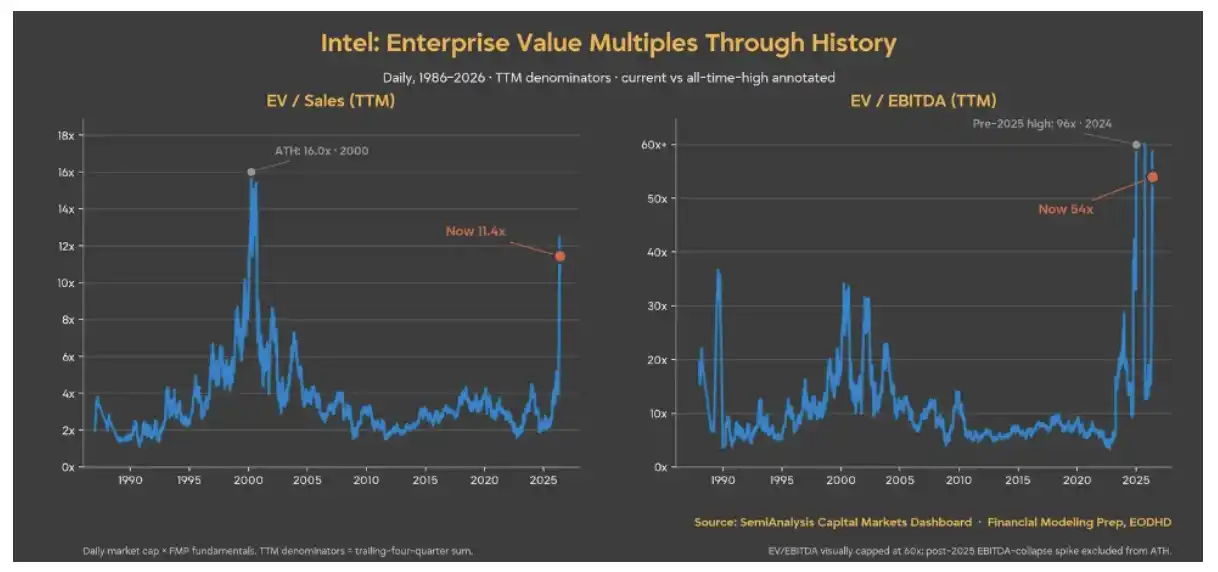
더 중요한 것은, Agentic CPU(인공지능 에이전트 시대를 겨냥한 새로운 유형의 CPU) 수요가 다시 회복되고 가장 낙관적인 시나리오에서도 인텔은 상승 시나리오에 필요한 모든 투입을 혼자 감당할 수 없다는 점이다. 우리는 지금이 인텔이 '역환매'(reverse buyback)를 할 때라고 생각한다. 즉, 현재 시장에 주식 발행 수요가 있을 때를 활용해 지분 자금을 조달하는 것이다.
지분은 현재 인텔이 얻을 수 있는 가장 저렴한 자금이다
반대론자들은 인텔이 파운드리 자금을 조달할 다른 방법이 있다고 말할 수 있다. 하지만 인텔은 이미 이러한 방법들을 시도했으며, 방금 시장에 이 방법들이 효과적이지 않다는 것을 행동으로 보여주었다.
아폴로는 Fab 34 합작 프로젝트의 49% 지분에 112억 달러를 투자했다. 브룩필드는 애리조나 파운드리 프로젝트를 위한 자금 구조를 설계했다. 실버 레이크는 87억 5000만 달러의 기업 가치로 Altera의 51% 지분을 인수해 인텔에 약 43억 달러의 순현금을 가져다주었다. 인텔은 또한 NAND 사업을 SK하이닉스에 단계적으로 매각하고 Mobileye 지분을 계속 매각하고 있다. '스마트 캐피털'(합작, 자산 매각 등을 통해 자본 지출 부담을 줄이는 자본 전략)은 한때 인텔의 핵심 서사였다.
그리고 2026년 3월 31일, 인텔은 Apollo가 보유한 Fab 34의 49% 지분을 재매입하기로 합의했으며, 4월 8일에 거래를 완료했습니다. 총 142억 달러 중 약 77억 달러는 현금, 나머지 65억 달러는 브릿지론(Bridge Loan)입니다. 경영진은 이번 재매입이 수익성을 높일 것이라고 말했고, 그 말은 맞았습니다. 그리고 이것이 바로 핵심입니다. 만약 팹 지분 재매입이 수익성을 높이는 것이라면, 당초 팹의 경제적 이익을 파트너에게 매각한 것은 본질적으로 항상 고비용 조달이었던 셈입니다. SCIP(반도체 공동 투자 프로그램)은 사실상 회사의 최우량 자산 중 일부에 대한 장기 수익권을 외부 투자자에게 양도하고, 표면 비용은 낮아 보이지만 실제 비용은 더 높은 자금을 확보하는 방식이었습니다. 인텔은 이제 자체 수표장을 통해 팹 수익을 계속 양도하는 것보다 직접 팹을 보유하고 그에 따른 부채를 감당하는 쪽을 선택했음을 증명했습니다.
따라서 다른 옵션들은 지워버리십시오. 더 많은 SCIP를 진행하는 것은 경영진이 방금 142억 달러를 써서 되돌린 바로 그런 선택입니다. 계속해서 부채를 늘리는 것은 대차대조표에 이미 쌓여 있는 450억 달러의 부채 위에 추가되는 것이며, Apollo의 브릿지론까지 포함하면 부채 규모는 약 515억 달러에 달합니다. 대규모 자산 매각도 거의 완료되었습니다. Mobileye와 Altera는 이미 매각되었거나 지배 지분이 매각되었습니다. 남은 것은 지분 조달(Equity Financing)뿐입니다. 그리고 현재의 밸류에이션 수준에서 지분은 인텔이 보유한 가장 저렴한 자본입니다.
대규모 Terafab 프로젝트 발표와 N3 심각한 공급 부족으로 인한 파생 수요와 함께, 인텔의 파운드리 사업은 이제 막 시작되었습니다. 이 특별한 기회를 제대로 잡기 위해 인텔은 첨단 공정 웨이퍼 공급이 부족할 때 업계 전체의 핵심 공급업체가 되어야 합니다. 그리고 이 거대한 베팅에 필요한 자금은 인텔이 현재 영업 현금 흐름으로 감당할 수 있는 범위를 훨씬 넘어섭니다.
단 4%에서 5%의 지분 희석만으로도 약 250억 달러를 조달할 수 있으며, 이는 가장 낙관적인 공급 능력 스토리가 이 중요한 순간에 현실이 되도록 만들기에 충분합니다.
Agentic CPU 수요만으로는 Terafab의 청구서를 감당할 수 없습니다
SpaceX, 테슬라, 그리고 Terafab이 대표하는 대형 고객의 약속은 14A 생산 능력 문제를 해결하는 핵심입니다. 초기 목표는 월 10만 장 웨이퍼 생산 능력(WSPM)에 도달하는 것이며, 이후 100만 장으로 확장하는 것입니다. 이는 매우 어렵고 엄청난 자본 압박을 초래할 것입니다. 하지만 이 단계는 반드시 이루어져야 합니다. 리포 천(Lip-Bu Tan)이 이미 시장에 공개적으로 말했듯이, 고객이 없으면 파운드리 사업을 접을 것이라고 했습니다. 이제 고객이 왔으니, 건설할 때입니다.
Terafab 파트너 외에도 인텔의 주문장이 채워지고 있습니다. 엔비디아의 DGX Rubin NVL8 구성에는 듀얼 인텔 Xeon 6 호스트 CPU가 포함되어 있으며, 구글은 Xeon 및 맞춤형 IPU를 포괄하는 다년 계약을 체결했습니다. SambaNova도 추론 사업에 합류했습니다. 이러한 주문 뒤에 있는 웨이퍼 물량이 모두 공개된 것은 아니지만, 자본 시장은 가시적인 주문장에 자금을 조달하는 것이 전환 스토리에 자금을 조달하는 것보다 훨씬 저렴합니다. 그리고 인텔은 드디어 시장에 보여줄 주문을 확보했습니다. 이미 체결된 수요를 기반으로 한 주식 자금 조달과 약속을 기반으로 한 주식 자금 조달은 가격 책정 논리가 완전히 다릅니다.
CPU 수요가 예상보다 낮았기 때문에 인텔은 그동안 자본 지출을 최대한 지연시키기 위해 노력해 왔습니다. 하지만 이제는 Gelsinger 시대처럼 다시 모든 것을 걸어야 할 때입니다. 이것은 실리콘 주권의 중요한 순간이며, 인텔은 계속해서 투자를 확대해야 합니다.
인텔의 이 완전한 다단계 프로젝트는 최대 1190억 달러에 달할 수 있습니다. SpaceX가 초기 자본을 제공하겠지만, 인텔도 의미 있는 자금을 출자해야 합니다. 단지 한계적인 자본 매칭만 하더라도 수백억 달러 규모의 추가 자금 수요가 발생하며, 이 자금은 한 달 전만 해도 인텔의 자본 지출 결정 매트릭스에 전혀 포함되지 않았던 것입니다.
이제 지난 10년간의 금융 엔지니어링을 끝내고 즉시 주식을 발행해야 할 때입니다. 생산 능력 확대가 흥미진진하지만 매우 비용이 많이 들기 때문입니다. 현재 주식 발행 창은 최근 들어 가장 넓은 시기입니다. Cerebras가 55억 5천만 달러를 조달할 수 있다면, 인텔은 250억 달러를 조달할 수 있습니다. 이 관점은 더욱 설득력을 얻습니다. 인텔의 시가총액이 약 4980억 달러이기 때문에 훨씬 더 큰 규모의 후속 발행을 충분히 감당할 수 있기 때문입니다. 우리의 관찰에 따르면, 이 창은 완전히 열린 것으로 보입니다. 다음은 최근 다른 발행 사례들의 일부 데이터입니다.
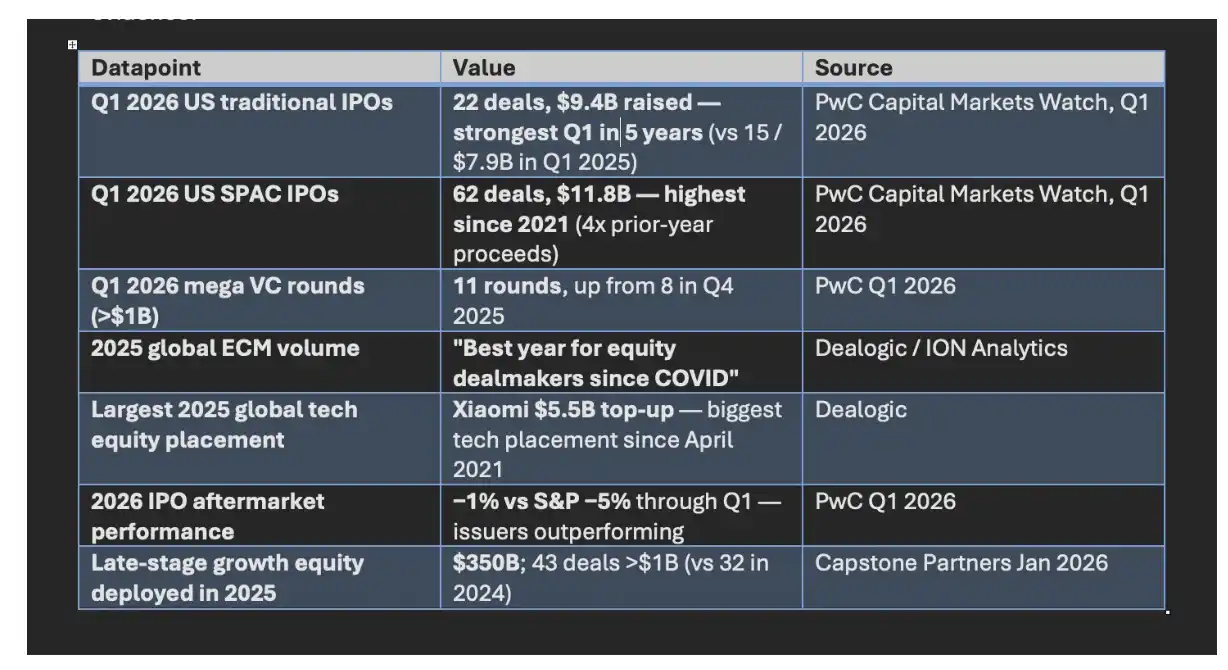
거래 창이 열렸습니다
다시 말해, 인텔이 현재 직면한 진정한 문제는 더 이상 '스토리가 있느냐'가 아니라 '스토리를 생산 능력으로 전환할 충분한 자본이 있느냐'입니다. 미국 정부, 소프트뱅크, 엔비디아 등 전략적 자본이 이미 진입했고, 첨단 공정 공급이 부족한 상황에서 주식 자금 조달은 더 이상 주주 가치를 희석시키는 방어적 조치가 아니라, 인텔이 파운드리 야망을 재개하고 실리콘 주권에 베팅하는 공격적 선택이 될 수 있습니다. 인텔에게 이 자금 조달 창을 놓치는 것은 증자 자체보다 더 큰 비용을 초래할 수 있습니다.
[원문 링크]
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사