이더리움 2026년 1분기 보고서: 수수료 하락, 사용자 및 거래량 사상 최고치 기록
원문 제목: Ethereum Q1 2026 Report
원문 저자: Token Terminal
편역: Peggy, BlockBeats
편집자 주: 이 Token Terminal의 Ethereum 2026년 1분기 보고서는 모순되어 보이지만 매우 중요한 데이터를 제시합니다. Ethereum 메인넷의 사용자 수, 거래 건수 및 처리량이 동시에 사상 최고치를 기록했지만, 거래 수수료, TVL, 거래량 및 ETH 완전 희석 시가총액은 전 분기 대비 감소했습니다.
Ethereum은 의도적으로 '낮은 수수료로 규모를 확보하는' 단계에 진입하고 있습니다. Fusaka 업그레이드로 데이터 용량이 증가하면서 블록 공간이 더 저렴해지고 사용자와 거래 증가가 가속화되고 있지만, 단기적인 수수료 포착은 억제되고 있습니다. 보고서는 이 현상을 제본스 역설(Jevons paradox)로 설명합니다. 사용 비용이 낮아지면 네트워크 수요가 더욱 방출될 수 있다는 것입니다.
더 주목할 점은 Ethereum의 핵심 서사가 DeFi 퍼블릭 체인에서 글로벌 금융 결제 레이어로 전환되고 있다는 것입니다. 보고서에 따르면 Ethereum은 여전히 토큰화된 자산 분야에서 지배적인 위치를 차지하고 있습니다. 스테이블코인, 토큰화된 펀드, 토큰화된 원자재 및 토큰화된 주식이 모두 그 위에서 규모를 형성하고 있으며, 특히 펀드와 금 관련 자산의 성장이 두드러집니다. BlackRock, JPMorgan, Fidelity 등 기관의 지속적인 진입은 '기관의 온체인화'를 개념에서 제품 발행 및 결제 실천으로 전환시키고 있습니다.
이 보고서의 핵심 가치는 ETH 가격이 단기적으로 어떻게 변할지 증명하는 것이 아니라, Ethereum이 금융 인프라로서의 구조적 위치를 보여주는 데 있습니다. 즉, 확장을 통해 단기 수수료를 희생하면서도 스테이블코인, 토큰화된 펀드, 온체인 신용 및 기관 결제에서의 네트워크 효과를 강화하려고 합니다. 투자자와 업계 관찰자에게 진정으로 주목해야 할 질문은 다음과 같습니다. 금융 자산이 점점 더 온체인으로 이동할 때, 누가 기본 결제 레이어가 될 것이며, 이러한 결제 수요가 궁극적으로 ETH의 가치 포착에 어떻게 전달될 것인가입니다.
다음은 원문입니다:
1) 실행 요약
Ethereum($ETH)은 개방 경제의 금융 애플리케이션을 위한 글로벌 결제 및 컴퓨팅 기능을 제공하는 공개적이고 허가가 필요 없는 블록체인입니다. 누구나 그 위에 구축할 수 있고 어떤 단일 주체도 종료할 수 없는 공유 원장을 운영하며, 기본 자산인 ETH를 사용하여 거래 수수료를 지불합니다. 동시에 스테이킹 메커니즘을 통해 ETH는 네트워크 보안을 유지하는 데에도 사용됩니다.
Ethereum이 지원하는 활동은 전통적인 금융 인프라의 비용과 처리 능력에 의해 제한되어 왔습니다. 결제는 며칠이 걸리고 중간 단계가 겹겹이 쌓이며 각 단계마다 거래 상대방 위험이 존재합니다. 토큰화와 스테이블코인은 바로 이러한 마찰을 해결하기 위해 등장한 온체인 솔루션입니다. 2025년부터 2026년까지 두 솔루션의 규제 프레임워크가 점차 성숙해짐에 따라 기관급 온체인 활동의 조건도 이론에서 현실로 전환되고 있습니다.
이더리움이 이 전환에서 수행하는 역할은 기본 결제 레이어입니다. 스테이블코인, 토큰화된 펀드, 토큰화된 원자재, 그리고 점점 더 많은 토큰화된 주식이 이더리움에서 발행 및 결제됩니다. 동시에 레이어 2 네트워크는 처리량을 확장하고 거래를 최종적으로 레이어 1에 정산합니다. 이 결제 활동을 보호하고 지불하는 자산인 ETH는 이로부터 가치 축적을 얻으며, 스테이킹 시장은 얼마나 많은 ETH 공급량이 이 역할에 투입되는지를 반영합니다.
시장 포지셔닝 측면에서 이더리움은 여전히 토큰화된 자산 시가총액이 가장 큰 주요 플랫폼입니다. 크로스체인 기준으로 이더리움은 스테이블코인, 토큰화된 펀드, 원자재 및 주식과 같은 카테고리에서 대부분의 점유율을 차지합니다. 이더리움은 이더리움 재단과 광범위하고 독립적인 클라이언트 팀 및 연구자 커뮤니티에 의해 추진됩니다. 동시에 Etherealize와 같은 기관 중심 조직은 전통 금융이 이 네트워크를 더 잘 이해할 수 있도록 돕고 있습니다.
2026년 1분기는 명확하게 두 가지 주요 흐름으로 나눌 수 있습니다. 한편으로는 사용량이 사상 최고치를 기록했습니다: 월간 활성 사용자 수, 거래 건수 및 처리량이 모두 신기록을 갱신했습니다. 다른 한편으로는 달러 기준 가치 및 수수료 지표가 압축되었습니다: 완전 희석 시가총액, 총 잠금 가치, 거래량 및 두 가지 수수료 지표가 모두 전분기 대비 하락했습니다. 이 분기를 형성한 주요 이벤트는 이 두 가지 흐름에 동시에 영향을 미쳤습니다: Fusaka 업그레이드 주기의 두 번째 Blob Parameters Only (BPO #2) 포크가 1월에 데이터 용량을 증가시켰고, ERC-8004가 2월에 메인넷에上线되어 AI 에이전트 신원 및 평판 표준이 되었으며, 이더리움 재단은 2026년 Protocol Cluster 우선순위를 확장 규모, 사용자 경험 개선, 레이어 1 네트워크 강화로 확정했습니다. 또한 3월의 Institutional Ethereum Forum과 같은 활동은 기관 참여도 증가를 보여줍니다.
핵심 지표 (2026년 1분기)
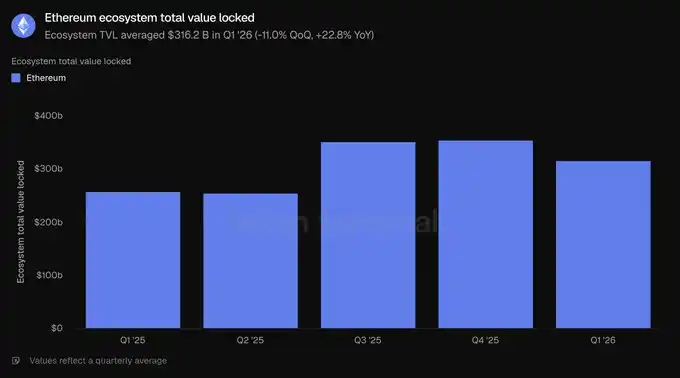
생태계 총 잠금 가치: 3162억 달러 (전분기 대비 -11.0%, 전년 동기 대비 +22.8%)
생태계 활성 대출: 218억 달러 (전분기 대비 -16.6%, 전년 동기 대비 +39.0%)
생태계 거래량: 1345억 달러 (전분기 대비 -24.0%, 전년 동기 대비 -31.2%)
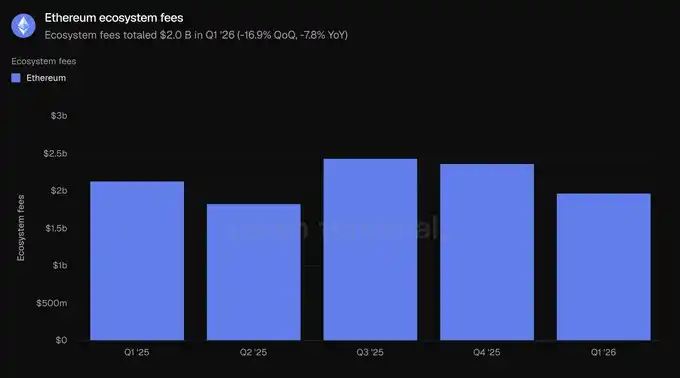
생태계 수수료: 20억 달러 (전분기 대비 -16.9%, 전년 동기 대비 -7.8%)
토큰화된 자산 시가총액: 2,034억 달러 (전월 대비 -0.7%, 전년 동기 대비 +42.9%)
스테이블코인: 1,789억 달러 (전월 대비 -2.3%, 전년 동기 대비 +37.6%)
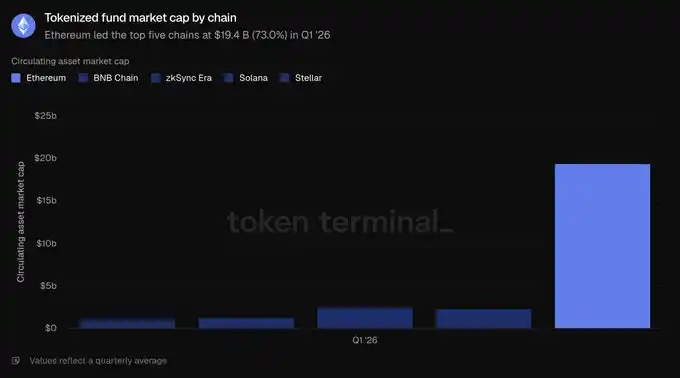
토큰화된 펀드: 194억 달러 (전월 대비 +4.9%, 전년 동기 대비 +73.1%)
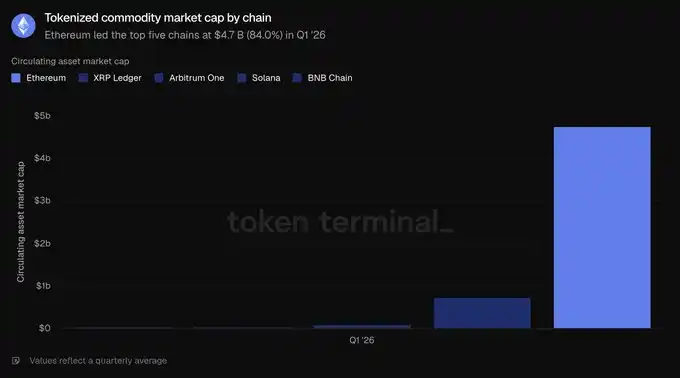
토큰화된 상품: 47억 달러 (전월 대비 +60.0%, 전년 동기 대비 +325.9%)
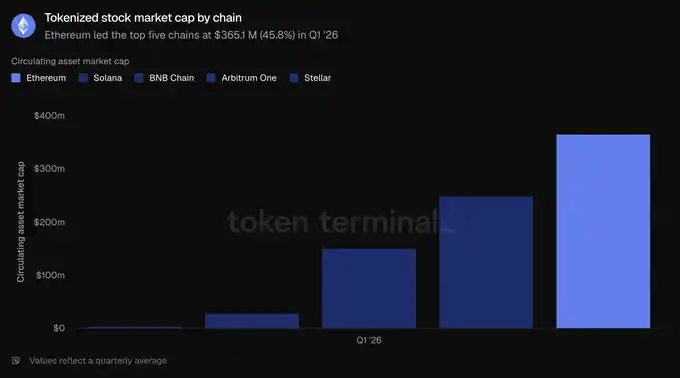
토큰화된 주식: 3억 6,510만 달러 (전월 대비 +16.5%)
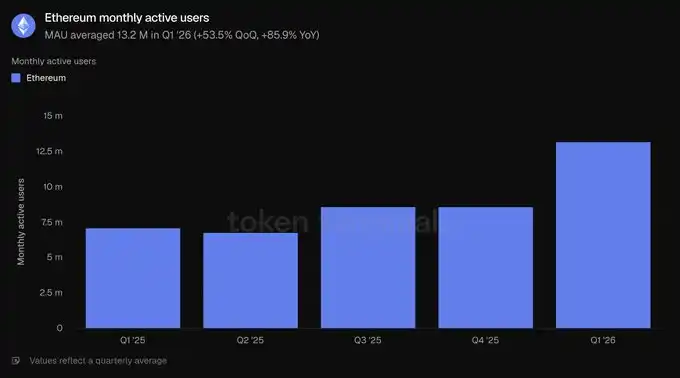
월간 활성 사용자: 1,320만 명 (전월 대비 +53.5%, 전년 동기 대비 +85.9%)
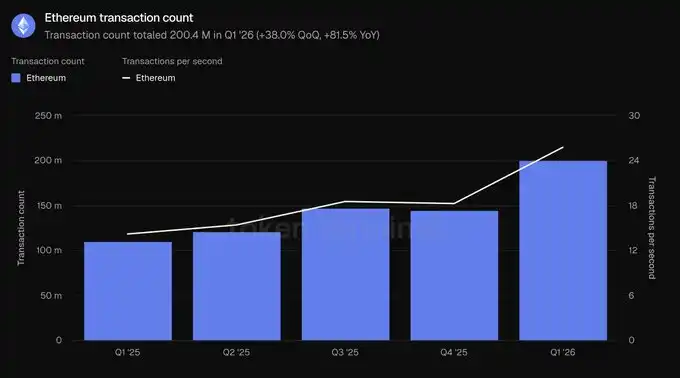
거래 건수: 2억 40만 건 (전월 대비 +38.0%, 전년 동기 대비 +81.5%)
초당 거래 건수: 25.78 (전월 대비 +41.2%, 전년 동기 대비 +81.7%)
수수료: 3,990만 달러 (전월 대비 -47.9%, 전년 동기 대비 -81.9%)
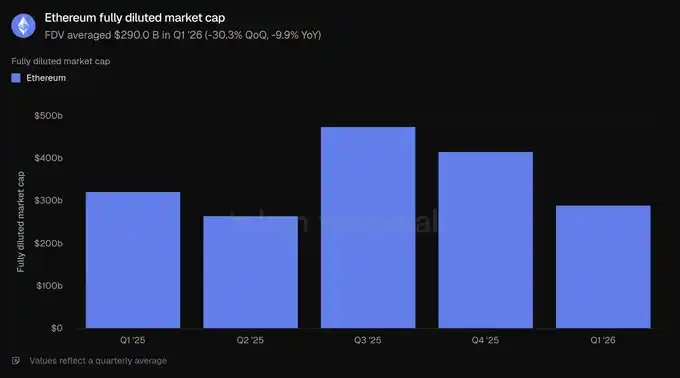
완전 희석 시가총액: 2,900억 달러 (전월 대비 -30.3%, 전년 동기 대비 -9.9%)
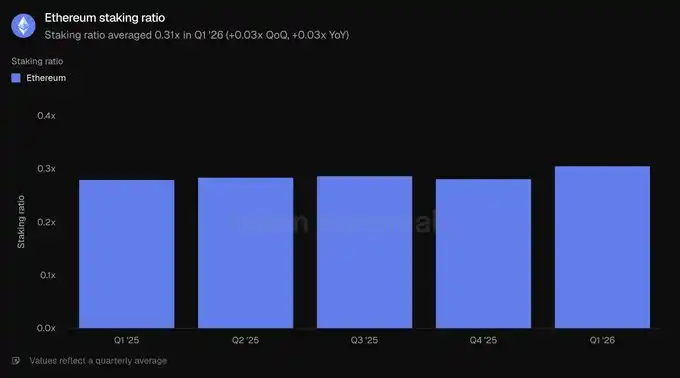
스테이킹 비율: 0.31x (전월 대비 +0.03x, 전년 동기 대비 +0.03x)
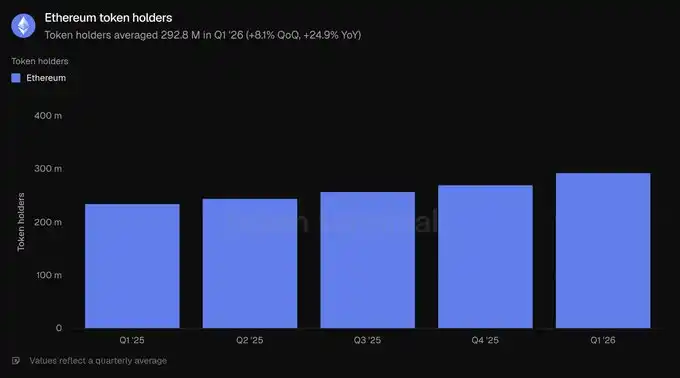
토큰 보유자 수: 2억 9,280만 명 (전월 대비 +8.1%, 전년 동기 대비 +24.9%)
본 보고서는 Ethereum 1계층 네트워크, 즉 메인넷을 대상으로 합니다. 2계층 네트워크는 독립 체인으로 간주되어 Ethereum 자체 데이터에 포함되지 않습니다.
2) 생태계
총 예치 가치(TVL)는 프로젝트의 다양한 애플리케이션에 예치된 온체인 자산 가치를 측정하며, 대출, 거래, 스테이킹 등 수익 창출 활동의 선행 지표입니다. 여기서는 Ethereum 생태계 내에 예치된 자본을 집계하며, 예치자는 일반적으로 언제든지 자금을 인출할 수 있습니다.
이 기준에 따르면, 2026년 1분기 생태계 총 예치 가치는 평균 3,162억 달러로, 전 분기 대비 11.0% 감소했지만 전년 동기 대비 22.8% 증가했습니다. 분기별 감소는 자산 가격의 전반적인 하락과 일치하며, 연간 증가는 1년 전에 비해 Ethereum 생태계가 여전히 크게 확장되었음을 의미합니다.
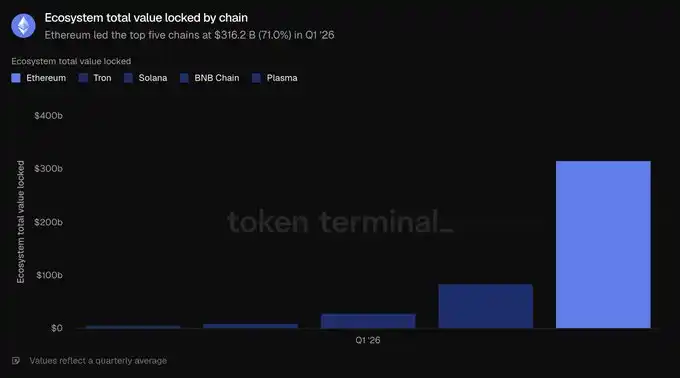
상위 5대 체인 중 Ethereum은 3,162억 달러로 압도적인 1위를 차지하며, Tron(845억 달러), Solana(288억 달러), BNB Chain(103억 달러), Plasma(57억 달러)의 합계를 넘어 상위 5대 체인 전체의 71.0%를 차지합니다. 이 자본 중 가장 큰 자금 풀은 Lido가 대표하는 유동성 스테이킹 분야와 Aave가 대표하는 대출 분야에 집중되어 있습니다. 리스테이킹 프로젝트인 EigenLayer와 ether.fi, 합성 달러 발행사인 Ethena와 Sky도 규모가 가장 큰 애플리케이션에 포함됩니다. 자본 집중도는 여전히 Ethereum의 가장 명확한 구조적 선도적 우위입니다.
활성 대출은 예치금 중 이미 차용자에게 대출되어 이자를 발생시키는 부분을 측정하며, 이 지표는 일반적으로 대출 수익과 관련이 있습니다. 이더리움에서는 생태계 전체 대출 애플리케이션의 미상환 대출을 반영합니다.
2026년 1분기, 생태계 활성 대출은 평균 218억 달러로, 전 분기 대비 16.6% 감소했으며, 전년 동기 대비 39.0% 증가했습니다. 대출 잔액은 총 잠금 가치(TVL)와 함께 축소되었으며, 이는 위험 선호도 하락과 일치하지만, 1년 전 수준보다는 여전히 현저히 높습니다.
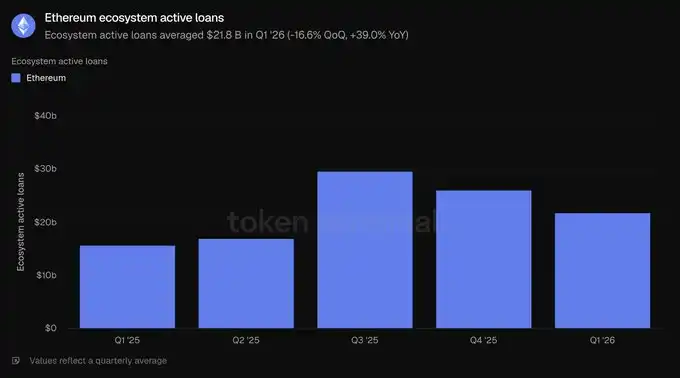
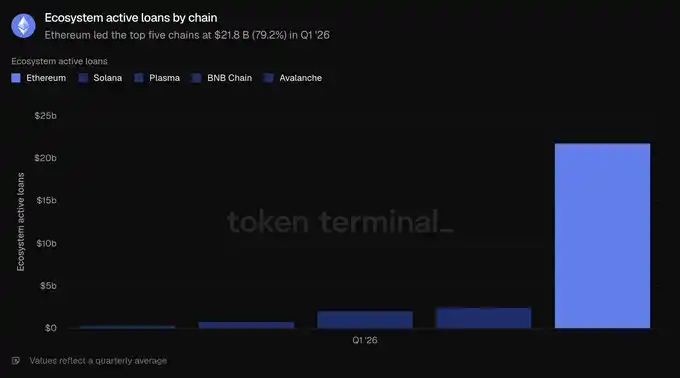
이더리움의 대출 활동은 소수의 머니 마켓에 집중되어 있으며, 그중 Aave가 지배적인 위치를 차지합니다. 분기 말 기준, Aave의 활성 대출은 약 135억 달러로 생태계 전체의 대부분을 차지했으며, 그 뒤를 Morpho(약 19억 달러), Sky 산하 Spark(약 10억 달러), Maple(약 8.4억 달러)이 이었습니다. 이번 분기 축소는 주로 Aave에 의해 주도되었으며, 가격 하락과 대출 수요 둔화로 인해 분기 내 대출 장부가 약 24% 축소되었습니다. 상위 5대 체인 중 이더리움의 218억 달러는 솔라나(25억 달러), 플라즈마(21억 달러), BNB 체인(7.608억 달러), 아발란체(3.924억 달러)를 크게 웃돌며, 상위 5대 체인 총액의 79.2%를 차지했습니다. 이는 이 섹션의 모든 지표 중 이더리움 점유율이 가장 높은 항목입니다.
거래량은 탈중앙화 현물 거래소에서 실행된 거래의 총 가치를 측정합니다. 트레이더가 수수료를 지불해야 하므로, 이 지표는 일반적으로 이러한 거래소에서 발생하는 수수료와 관련이 있습니다. 여기서는 이더리움 생태계의 DEX 총 거래량을 집계합니다.
2026년 1분기, 생태계 거래량은 총 1345억 달러로, 전 분기 대비 24.0% 감소했으며, 전년 동기 대비 31.2% 감소했습니다. 거래량은 잠금 자본보다 더 크게 감소하여, 분기 조정에서 위험 선호도가 낮아졌음을 나타냅니다.
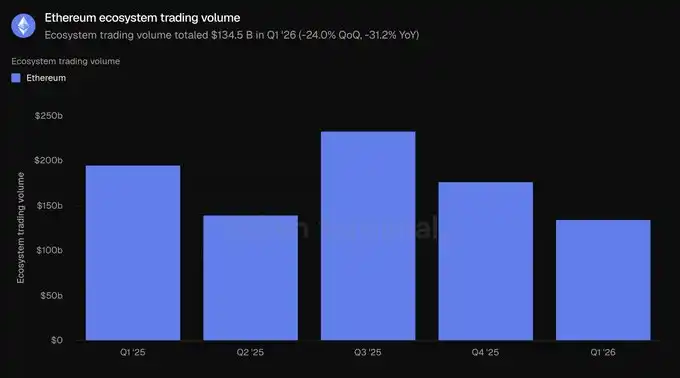
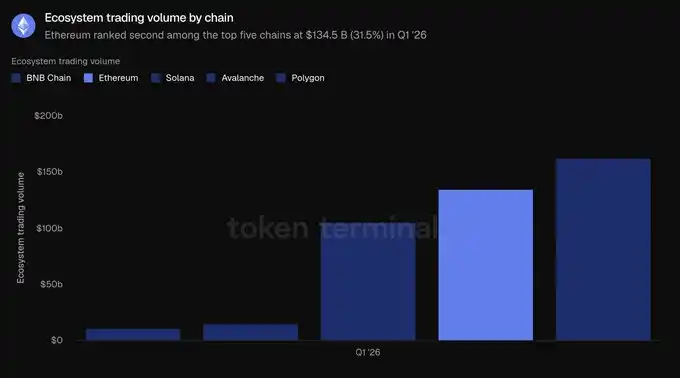
이더리움의 DEX 활동은 소수의 유동성이 깊은 거래소에 집중되어 있습니다. Uniswap은 1분기에 약 855억 달러의 거래량을 처리하여 생태계 거래량의 약 3분의 2를 차지했으며, 그 뒤를 Curve(약 221억 달러)와 CoW Swap(약 124억 달러)이 이었습니다. 거래량은 이 섹션에서 이더리움이 체인 간 선두를 차지하지 못한 유일한 지표입니다: BNB 체인의 거래량은 1625억 달러로 이더리움의 1345억 달러보다 높았으며, 솔라나가 1049억 달러로 그 뒤를 이었고, 이후 아발란체(145억 달러)와 폴리곤(107억 달러) 순이었습니다. 이더리움은 상위 5대 체인 거래량에서 31.5%를 차지하여 2위를 기록했으며, 이는 BNB 체인의 38.0%보다 낮은 수치입니다.
수수료는 사용자가 특정 애플리케이션을 사용하기 위해 지불한 총 가치를 측정하며, 예를 들어 대출자가 지불한 이자나 트레이더가 지불한 거래 수수료 등이 포함되어 경제적 가치가 얼마나 창출되었는지를 반영합니다. 이 지표는 이더리움 생태계 애플리케이션에서 발생한 수수료를 종합합니다.
2026년 1분기, 생태계 수수료는 총 20억 달러로, 전 분기 대비 16.9% 감소하고 전년 동기 대비 7.8% 감소하여 거래 및 대출 활동 둔화와 일치합니다.
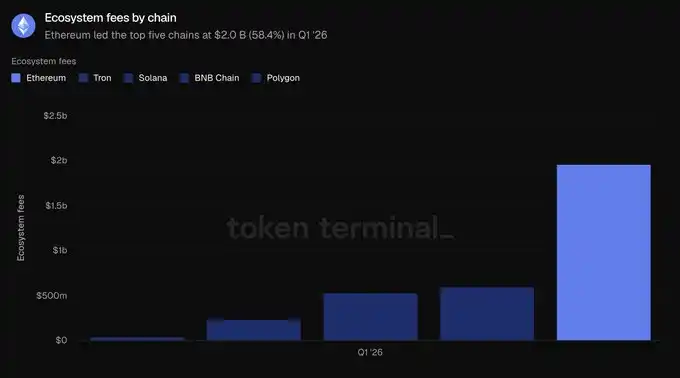
이더리움은 20억 달러의 수수료를 발생시켜 트론(5억 9930만 달러), 솔라나(5억 3250만 달러), BNB 체인(2억 3190만 달러), 폴리곤(3880만 달러)보다 현저히 높으며, 상위 5대 체인 전체 수수료의 58.4%를 차지합니다. 감소세에도 불구하고 이더리움은 여전히 애플리케이션 수수료의 가장 큰 단일 공급원입니다. 이 섹션을 종합하면, 이더리움은 잠금 자본, 신용 및 수수료에서 선두를 달리고 있으며, 거래량에서만 뒤쳐집니다.
3) 토큰화된 자산
유통 자산 시가총액은 특정 자산이 체인 상에서 토큰화된 후의 총 가치를 측정하며, 유통 공급량에 일일 종가를 곱하여 계산합니다. 스테이블코인의 경우 미상환 공급량을 의미하고, 토큰화된 펀드는 체인 상 운용 자산(AUM)을, 토큰화된 주식은 체인 상 발행된 주식의 가치를 의미합니다. 여기서는 이더리움에서 발행된 자산을 기준으로 집계합니다.
2026년 1분기, 이더리움 상 토큰화된 자산의 시가총액은 평균 2034억 달러로, 전 분기 대비 거의 변동이 없었으며(-0.7%), 전년 동기 대비 42.9% 증가했습니다. 스테이블코인이 가장 높은 비중을 차지하여 전체의 87.9%를 기록했으며, 나머지는 펀드, 원자재 및 주식으로 구성됩니다.
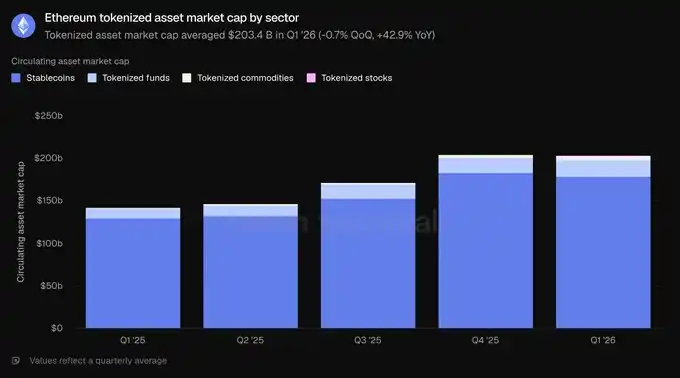
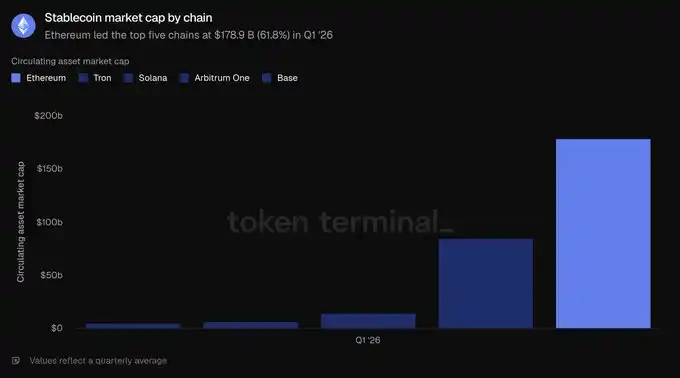
2026년 1분기, 이더리움 상 스테이블코인의 평균 규모는 1789억 달러로, 전 분기 대비 2.3% 감소했지만 전년 동기 대비 37.6% 증가하여 분기 내 유일하게 하락한 하위 부문입니다. 두 주요 발행사가 지배적인 위치를 차지합니다: 분기 말 기준, 테더의 USDT는 941억 달러, 서클의 USDC는 545억 달러로, 이 둘이 해당 네트워크 스테이블코인 시가총액의 대부분을 차지합니다. 그 뒤를 스카이의 USDS(124억 달러), 에테나의 USDe(59억 달러), 페이팔의 PYUSD(29억 달러)가 잇습니다. 리플의 RLUSD(11억 달러)와 같은 비교적 새로운 규제 승인 참여자도 상장되었습니다. 상위 5대 체인 중 이더리움은 1789억 달러로 선두를 달리며, 트론(845억 달러), 솔라나(145억 달러), 아비트럼 원(68억 달러), 베이스(47억 달러)를 넘어 상위 5대 체인 전체의 61.8%를 차지합니다.
2026년 1분기, 이더리움(Ethereum) 상의 토큰화된 펀드 평균 규모는 194억 달러로, 전 분기 대비 4.9%, 전년 동기 대비 73.1% 증가했습니다. 이 분야는 두 가지로 나눌 수 있습니다. 하나는 규모 면에서 선두를 달리는 수익형 온체인 달러로, Sky의 sUSDS(약 64억 달러)와 Ethena의 sUSDe(약 35억 달러)가 대표적입니다. 다른 하나는 기관 투자자들의 관심을 받는 규제 펀드로, 이미 규모 확장을 이루었으며, 여기에는 BlackRock의 BUIDL(Securitize를 통해 발행, 약 10억 달러), WisdomTree 정부 머니마켓 펀드(약 8억 1500만 달러), Superstate의 USTB(약 6억 2000만 달러)가 포함되며, Ondo의 OUSG(약 3억 2000만 달러)도 그 뒤를 따릅니다. 상위 5대 체인 중 이더리움의 194억 달러는 1위로, zkSync Era(25억 달러), BNB Chain(23억 달러), Solana(13억 달러), Stellar(11억 달러)를 앞서며, 상위 5대 체인 총량의 73.0%를 차지하여, 이 섹션의 모든 자산 클래스 중 두 번째로 높은 집중도를 보입니다.
2026년 1분기, 이더리움 상의 토큰화된 상품 평균 규모는 47억 달러로, 전 분기 대비 60.0%, 전년 동기 대비 325.9% 증가하여 가장 빠르게 성장하는 토큰화된 자산 클래스입니다. 이 카테고리는 거의 전적으로 금으로 구성되어 있습니다. Tether Gold(XAUT, 약 26억 달러)와 Paxos의 PAX Gold(PAXG, 약 24억 달러)가 합쳐져 거의 전체 섹터를 형성합니다. 상위 5대 체인 중 이더리움의 47억 달러는 XRP Ledger(7억 3660만 달러), Arbitrum One(9590만 달러), BNB Chain(3840만 달러), Solana(2980만 달러)를 크게 앞서며, 상위 5대 체인 총량의 84.0%를 차지하여, 이 섹션에서 이더리움의 우위가 가장 강력한 항목입니다.
토큰화된 주식은 여전히 가장 작은 카테고리입니다. 2026년 1분기, 이더리움 상의 토큰화된 주식 평균 규모는 3억 6510만 달러로, 1년 전 거의 무시할 수준의 기저에서 크게 증가했으며, 전 분기 대비 16.5% 상승했습니다. 이 카테고리는 거의 전적으로 Ondo Finance가 주도하고 있습니다. Ondo의 온체인 주식 및 ETF는 S&P 500, 나스닥 100 등 광범위 지수 펀드와 수십 개의 개별 주식을 포괄하여, 이더리움 상의 토큰화된 주식 시가총액의 대부분을 구성합니다. 상위 5대 체인 중 이더리움은 3억 6510만 달러로 선두를 달리고 있으며, 그 뒤를 Solana(2억 4900만 달러), BNB Chain(1억 5050만 달러), Arbitrum One(2900만 달러), Stellar(420만 달러)가 따릅니다. 그러나 이더리움은 상위 5대 체인 총량의 45.8%만을 차지하여, 이는 가장 좁은 우위이며, 이더리움이 명확한 다수를 차지하지 못한 유일한 토큰화된 카테고리입니다.
전반적으로 이번 분기는 Ethereum이 펀드 및 상품 토큰화 분야에서 선도적인 위치를 유지하고 있음을 보여줍니다. 비록 스테이블코인 잔액이 일시적으로 정체되었지만 말입니다.
4) 사용 현황
월간 활성 사용자는 한 달 동안 네트워크에서 수익 창출형 거래를 수행한 고유 주소 수를 측정합니다. Ethereum에서는 레이어 1 네트워크에서 거래를 수행한 서로 다른 주소를 집계합니다.
2026년 1분기, 월간 활성 사용자는 평균 1,320만 명으로, 전 분기 대비 53.5%, 전년 동기 대비 85.9% 증가하며 사상 최고치를 기록했습니다. 몇 분기 동안 완만한 성장세를 보인 후, 사용자 증가 속도가 현저히 빨라졌습니다.
거래 건수는 확인되어 블록체인에 추가된 거래의 수를 측정하며, 사용자의 네트워크 사용 활성도를 반영합니다. 초당 거래 건수는 이러한 확인된 거래의 평균 속도로, 처리량과 실시간 사용량을 측정하는 데 사용됩니다. 두 지표 모두 여기서는 Ethereum 레이어 1 네트워크를 기준으로 집계됩니다.
2026년 1분기, 총 거래 건수는 2억 40만 건으로, 전 분기 대비 38.0%, 전년 동기 대비 81.5% 증가했습니다. 처리량은 초당 25.78건의 거래로 증가하며 전 분기 대비 41.2% 상승했습니다. 두 지표 모두 사상 최고치를 기록하며, 사용자 증가가 실질적인 온체인 활동 증가로 이어졌음을 확인시켜 줍니다.
여기서의 수수료는 사용자가 Ethereum 레이어 1 네트워크에서 거래를 수행할 때 지불하는 거래 수수료, 즉 기본 레이어 네트워크 사용 비용을 의미합니다. 이는 2절의 생태계 수준 애플리케이션 수수료와는 다릅니다.
이 기준으로 2026년 1분기, 총 수수료는 3,990만 달러로, 전 분기 대비 47.9%, 전년 동기 대비 81.9% 감소했습니다. 이는 사용량과 뚜렷한 대조를 이루며, 이번 분기의 가장 중요한 데이터 포인트입니다. 거래 건수가 38.0% 증가한 반면, 총 수수료는 47.9% 감소했다는 것은 데이터 용량 증가와 블록 공간 가격 하락으로 인해 평균 거래당 비용이 크게 낮아졌음을 의미합니다.
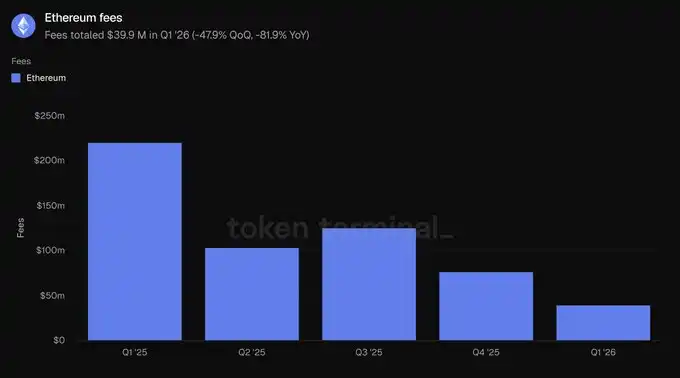
이번 절은 확장성에 대한 이야기를 제시합니다. 더 많은 사용자, 더 많은 거래를 더 낮은 총비용으로 처리하는 것입니다. 처리량 증가 속도가 수요 증가 속도를 앞지르면서 활동 증가와 수수료 하락이 동시에 발생할 수 있습니다.
5) ETH
완전 희석 시가총액은 완전 희석 가정 하에서 ETH의 가치를 측정하며, 토큰 가격에 현재 토큰 이코노미 모델 하의 총 공급량(유통 중인 토큰, 잠긴 토큰, 잠금 해제되지 않은 토큰 및 미래에 발행될 토큰 포함)을 곱하여 계산합니다.
2026년 1분기 완전 희석 시가총액 평균은 2900억 달러로, 전 분기 대비 30.3% 감소, 전년 동기 대비 9.9% 감소했습니다. 분기별 하락폭은 본 보고서의 평가 지표 중 가장 컸으며, 다른 달러 기준 지표의 하락을 주도했습니다.
스테이킹 비율은 지분 증명 네트워크 보안을 유지하는 데 사용되는 ETH 가치를 ETH 총 시가총액 대비 측정한 값입니다. 0.31x 수치는 약 31%의 가치가 스테이킹되었음을 의미합니다.
2026년 1분기 스테이킹 비율은 평균 0.31x로, 전 분기 및 1년 전의 0.28x보다 상승했습니다. ETH 시가총액이 하락했음에도 네트워크 보안에 투입된 ETH 비중은 증가하여, 가격 조정 기간 동안 스테이킹 참여도가 안정적으로 유지되었음을 보여줍니다.
토큰 보유자 수는 네트워크의 네이티브 토큰을 보유한 서로 다른 주소의 수를 측정합니다. Ethereum에서는 ETH를 보유한 주소를 집계합니다.
2026년 1분기 토큰 보유자 수는 평균 2억 9280만 명으로, 전 분기 대비 8.1% 증가, 전년 동기 대비 24.9% 증가하며 지난 5분기 동안의 안정적인 상승 추세를 이어갔습니다. 완전 희석 시가총액이 하락했음에도 보유자 기반은 확대되어, 가격 조정 기간 동안 ETH 소유권이 계속 더 널리 분산되고 있음을 시사합니다.
6) Etherealize 팀 코멘트
"이번 분기 가장 두드러진 긴장감은 Ethereum 메인넷 사용량이 사상 최고치를 기록했지만, 거래 수수료는 하락했다는 점입니다. Ethereum은 단기적인 수수료 포착을 희생하면서 네트워크를 확장하고, 더 저렴한 블록 공간이 더 많은 수요를 창출하여 궁극적으로 장기적인 네트워크 수익을 증가시킬 것이라는 전략을 취하고 있습니다.
Token Terminal의 'Ethereum 2026년 1분기 보고서'는 이러한 전략이 효과를 보고 있음을 보여줍니다. 연간 기준으로 월간 활성 사용자는 85.9%, 거래 건수는 81.5%, 처리량은 81.7% 증가했습니다. 이는 제번스 역설이 작용하고 있는 것입니다. 총 네트워크 수요 증가가 낮은 수수료의 영향을 상쇄할 만큼 충분할 것으로 예상되며, 이는 Intel 공동 창업자 Gordon Moore가 마이크로칩의 트랜지스터 수가 약 2년마다 두 배로 증가한다고 관찰한 1975년에 비해 반도체 산업이 오늘날 창출하는 수익이 수 배 더 큰 것과 유사합니다. 또한, 확장에 따른 수익은 아직 오지 않았습니다. Glamsterdam 업그레이드는 3분기에 gas limit을 3배 이상 증가시킬 계획이며, Ethereum 로드맵은 2029년까지 10,000 TPS와 초 단위 최종성을 갖춘 '고속 레이어 1' 네트워크를 목표로 하고 있습니다.
우리는 블랙록 CEO 래리 핑크가 지난 12월에 내린 판단에 동의합니다. 그는 이렇게 썼습니다. "오늘날의 토큰화는 대략 1996년의 인터넷과 같다. 당시 아마존은 1600만 달러어치의 책만 팔았다." 당시의 합의는 아마존이 인터넷 거품에 의존하는 적자 온라인 서점에 불과하다는 것이었습니다. 그러나 제프 베조스는 인터넷이 소매업을 재편할 것임을 간파하고 단기 이익보다 네트워크 효과와 규모의 경제를 최적화하는 데 우선순위를 두었습니다. 이더리움은 글로벌 금융 결제 레이어로서의 지위를 공고히 하기 위해 유사한 선택을 하고 있습니다.
인터넷이 제공한 또 다른 교훈은 개방적이고 허가가 필요 없는 네트워크가 폐쇄형 네트워크를 이기는 경향이 있다는 점입니다. 1995년, 빌 게이츠는 《미래로 가는 길》을 출간하여 디지털 상거래가 개방형 인터넷이 아닌 그가 '정보 고속도로'라고 부른 독점적 기업 네트워크에서 운영될 것이라고 예측했습니다. 당시 마이크로소프트는 MSN을 구축 중이었습니다. AOL, 컴퓨서브, 프로디지는 수백만 명의 유료 사용자를 보유한 월드 가든을 운영했습니다. 프랑스의 미니텔은 1996년 말까지도 전체 월드와이드웹보다 더 많은 사용자를 보유했습니다. 이들은 모두 결국 패배했습니다. 어떤 진지한 기업도 경쟁사가 통제하는 네트워크 위에 구축하려 하지 않을 것입니다. 더 중요한 것은, 어떤 기업도 허가가 필요 없는 혁신의 속도를 무한정 따라잡을 수 없다는 점입니다. 우리는 이미 이 패턴을 반복해서 목격했습니다: 리눅스가 독점 유닉스를 능가하고, 개방형 네트워크가 기업의 월드 가든을 대체하며, 위키피디아가 브리태니커를 대체했습니다. 매번 독점 솔루션이 처음에는 더 집중된 제품, 더 강력한 마케팅, 더 완벽한 비즈니스 개발 팀으로 선두를 차지했지만, 개방형 시스템이 기여 축적, 도구 성숙, 신뢰할 수 있는 중립성의 문턱을 넘을 때마다 그 선두는 잠식되었습니다.
오늘날 우리는 금융 인프라에서 동일한 주제를 목격하고 있으며, 본 보고서의 데이터는 이더리움이 이미 이 문턱을 넘었고 모든 주요 지표에서 지배적인 시장 점유율을 차지하고 있음을 증명합니다. 토큰화된 금융을 구축하는 기관들이 이더리움을 선택하는 것은 이데올로기 때문이 아니라 유동성, 상호운용성, 기관 선례가 이미 그곳에 있기 때문입니다. 본 보고서가 강조하듯이, 상위 5대 체인 중 이더리움은 활성 DeFi 대출의 79.2%, 스테이블코인의 61.8%, 토큰화된 펀드의 73.0%, 토큰화된 상품의 84.0%를 차지합니다. 새로운 토큰화된 자산이 추가될 때마다 유동성이 심화되어 다음 자산을 끌어들이며, 중립적인 기반 레이어만이 유일하게 유지 가능한 균형입니다. 대형 참여자들은 경쟁사의 인프라에서 결제하는 데 결코 동의하지 않을 것이기 때문입니다. 또한, 기관들은 프라이버시, 허가, KYC, 송금 제한이 프라이버시 보호 환경과 허가형 토큰 표준을 통해 이더리움에서 구현될 수 있으며, 공공 유동성에 접근할 수 있는 능력을 포기하지 않아도 된다는 점을 깨닫고 있습니다. 반대로, 폐쇄형 체인에 공공 유동성과 개방형 애플리케이션 생태계를 접목하는 것은 불가능합니다.
변화가 있다면, 분기 이후 기관의 모멘텀이 더욱 가속화되었다는 점입니다. 5월에만 BlackRock이 두 개의 토큰화 펀드를 추가로 신청했고, JPMorgan은 Ethereum에서 두 번째 토큰화 머니마켓 펀드 JLTXX를 출시했으며, Fidelity International은 Moody's AAA 등급의 달러 유동성 펀드 FILQ를 ERC-20 형태로 발행했습니다. 스테이블코인 분야에서는 Japan Blockchain Foundation의 엔화 스테이블코인 EJPY가 Ethereum에서 출시될 예정이며, BNP Paribas, ING, UniCredit, BBVA를 포함한 12개 유럽 은행 컨소시엄도 규제를 받는 유로 스테이블코인 출시를 준비 중입니다.
인터넷은 1990년에는 불가능해 보였지만, 2005년에는 불가피해 보였습니다. Fink의 토큰화 단계에 대한 판단이 옳다면, 향후 몇 년은 Ethereum 역사상 가장 흥미로운 시기 중 하나가 될 수 있습니다. 우리가 《Productive Money》 보고서에서 주장했듯이, 네트워크 수수료는 ETH에 내재 가치 하한선을 제공하며, 강세 시나리오는 ETH가 금과 Bitcoin이 보유한 30조 달러 이상의 통화 프리미엄을 흡수하는 것입니다. 이는 ETH가 더 우수한 통화 속성을 지니고 있기 때문입니다. ETH는 높은 수수료에 의존할 필요가 없습니다.
7) 정의
지표:
생태계 총 잠금 가치: 특정 체인 생태계 내 다양한 애플리케이션에 예치된 자산의 달러 가치로, 기간 평균값으로 보고됩니다.
생태계 활성 대출: 생태계 내 대출 애플리케이션의 미상환 차입금 달러 가치로, 기간 평균값으로 보고됩니다.
생태계 거래량: 생태계 내 탈중앙화 거래소에서 실행된 거래의 달러 가치로, 기간 총합으로 보고됩니다.
생태계 수수료: 사용자가 생태계 내 애플리케이션에 지불한 총 수수료로, 기간 총합으로 보고됩니다.
유통 자산 시가총액: 특정 토큰화 자산 클래스의 유통 달러 가치로, 유통 공급량에 일일 종가를 곱해 계산하며, 기간 평균값으로 보고됩니다.
월간 활성 사용자: Ethereum에서 수익 창출 거래를 수행한 고유 주소 수로, 월간 지표의 기간 평균값으로 보고됩니다.
거래 건수: Ethereum 레이어 1 네트워크에서 확인 및 결제된 거래 수로, 기간 총합으로 보고됩니다.
초당 트랜잭션 수: 해당 기간 동안 이더리움 레이어 1 네트워크에서 확인된 평균 트랜잭션 속도입니다.
수수료: 해당 기간 동안 이더리움 레이어 1 네트워크에서 지불된 총 트랜잭션 수수료로, 기간 총합으로 보고됩니다.
완전 희석 시가총액: ETH 가격에 현재 토큰 경제 모델의 총 공급량을 곱한 값으로, 기간 평균으로 보고됩니다.
스테이킹 비율: 네트워크 보안을 위해 스테이킹된 ETH 가치가 ETH 총 시가총액에서 차지하는 비율로, 기간 평균으로 보고됩니다.
토큰 보유자 수: ETH를 보유한 고유 주소 수로, 기간 평균으로 보고됩니다.
8) 본 보고서에 관하여
본 보고서는 분기별로 발행되며, Token Terminal의 종단 간 온체인 데이터 인프라를 기반으로 제작되었습니다. 모든 지표는 블록체인 데이터에서 직접 가져옵니다. 보고서에 인용된 차트 및 데이터 세트는 Token Terminal의 해당 Ethereum 2026년 1분기 보고서 대시보드에서 확인할 수 있습니다.
[원문 링크]
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사