기관이 100배 수익을 올리며, 지푸(Zhipu) 주가가 정점에 도달했을까?
글|가육
최근 시장의 뜨거운 관심은 중국 AI 1호주, 지푸(02513.HK)다.
올해 1월에 지푸에 100만 위안을 투자했다면, 6월 22일 장중 최고가 기준으로 약 2500만 위안에 근접했고, 종가 기준으로도 2000만 위안 이상이었다. 이는 최근 홍콩 증시에서 IPO 시가총액 100억 위안에서 1조 홍콩달러 시가총액으로 가장 빠르게 성장한 사례 중 하나다.
이 주식과 관련해 시장에서는 세 가지 질문이 반복적으로 제기된다: 누가 이 수익을 얻었는가? 왜 이렇게 급등했는가? 다음에는 누가 받아줄 것인가?
이 글은 바로 이러한 질문에 답하기 위해 작성되었다.
홍콩 증시 최근 최고의 부 창출浪潮
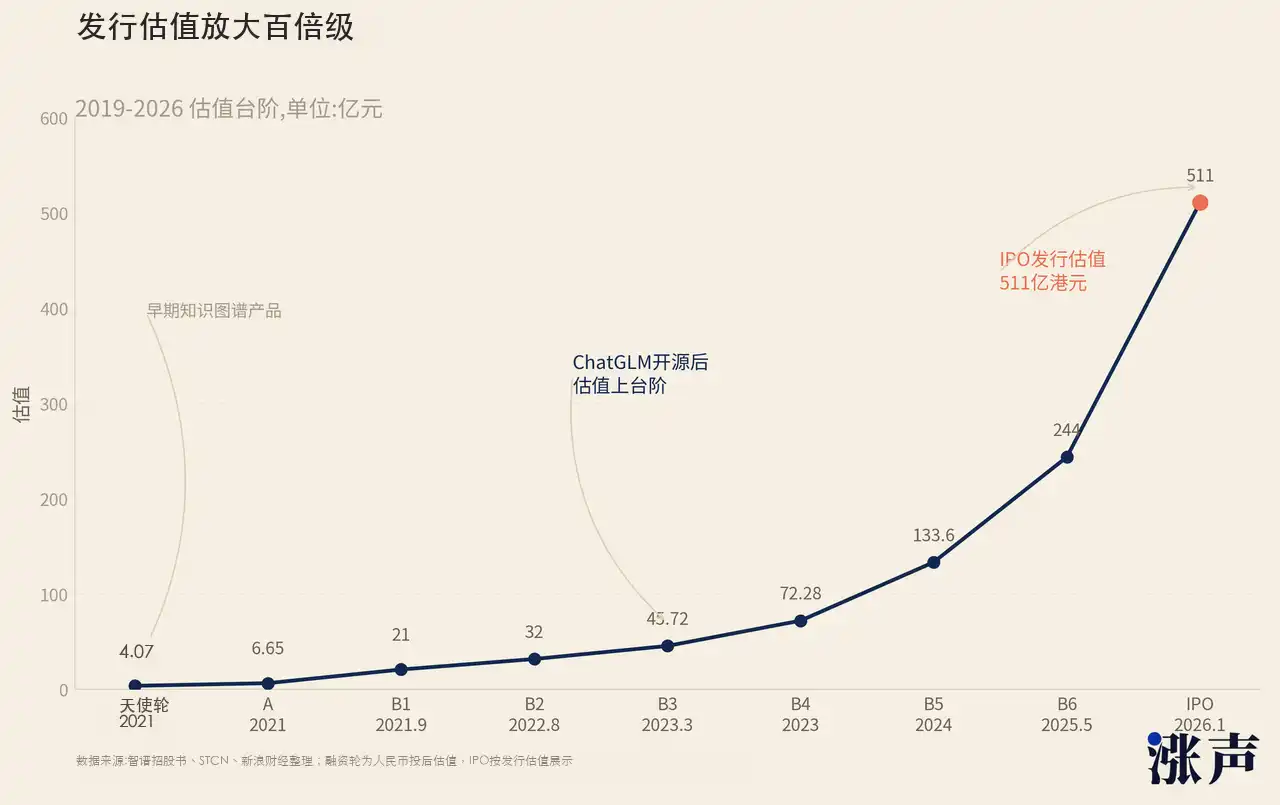
엔젤 라운드부터 IPO까지, 지푸의 밸류에이션은 약 130배 증가했다. IPO부터 6월 22일 장중 고점까지 지푸의 주가는 다시 24.6배 상승했다.
57곳의 외부 투자자가 총 83.6억 위안을 투자했으며, 6월 22일 장중 고점 기준 장부가액은 약 7708억 홍콩달러에 달한다. 전체 수익률은 약 85배다. 중국 프라이머리 마켓 역사에서 단일 프로젝트로 모든 투자자에게 평균 85배의 수익을 안겨준 사례는 손에 꼽을 정도다.
투자설명서 기준으로 지푸의 자금 조달은 '3라운드 14차례'로 분류된다. 가장 먼저 진입한 자금의 수익률은 특히 놀랍다.
중커창싱(中科创星)은 수익률이 가장 극단적인 사례다. 투자설명서 기준으로 엔젤 라운드에 약 2037만 위안을 투자했으며, 투자 후 밸류에이션은 약 4.07억 위안이었다. 당시 지푸는 칭화대 KEG 연구소에서 분사한 지식 그래프 팀에 불과했고, 대형 언어 모델이라는 개념조차 존재하지 않았다. 2천만 위안이 수백억 홍콩달러로 변한 것은 중국 AI 프라이머리 마켓 역사상 단일 투자 수익률이 가장 극단적인 사례 중 하나다.
A라운드, B라운드 투자자들도 마찬가지다. 6월 22일 장중 고점과 시가총액 기준으로 대략 계산하면, A라운드에 진입한 자금은 이미 수백 배 수준이며, B라운드도 100배에 가깝다.
이후 기관들의 수치도 모두 엄청나다. 쉬신(徐新)의 진르쯔번(今日资本)은 2023년 11월에 2.553억 위안을 투자해 1135만 주를 확보했으며, 6월 22일 장중 고점 기준 장부가액은 약 300억 홍콩달러가 넘어 수익률이 100배를 초과한다. 진르쯔번의 운용 규모는 약 30억 달러인데, 이는 지푸 한 건의 장부가치가 그녀의 전체 펀드 규모를 초과했음을 의미한다. 쉬신은 과거 왕이(NetEase), 징둥(JD.com), BOSS 직핀(BOSS直聘)에 투자했지만, 절대 금액 기준으로 지푸는 그녀의 경력에서 가장 수익성이 높은 투자일 가능성이 높다.
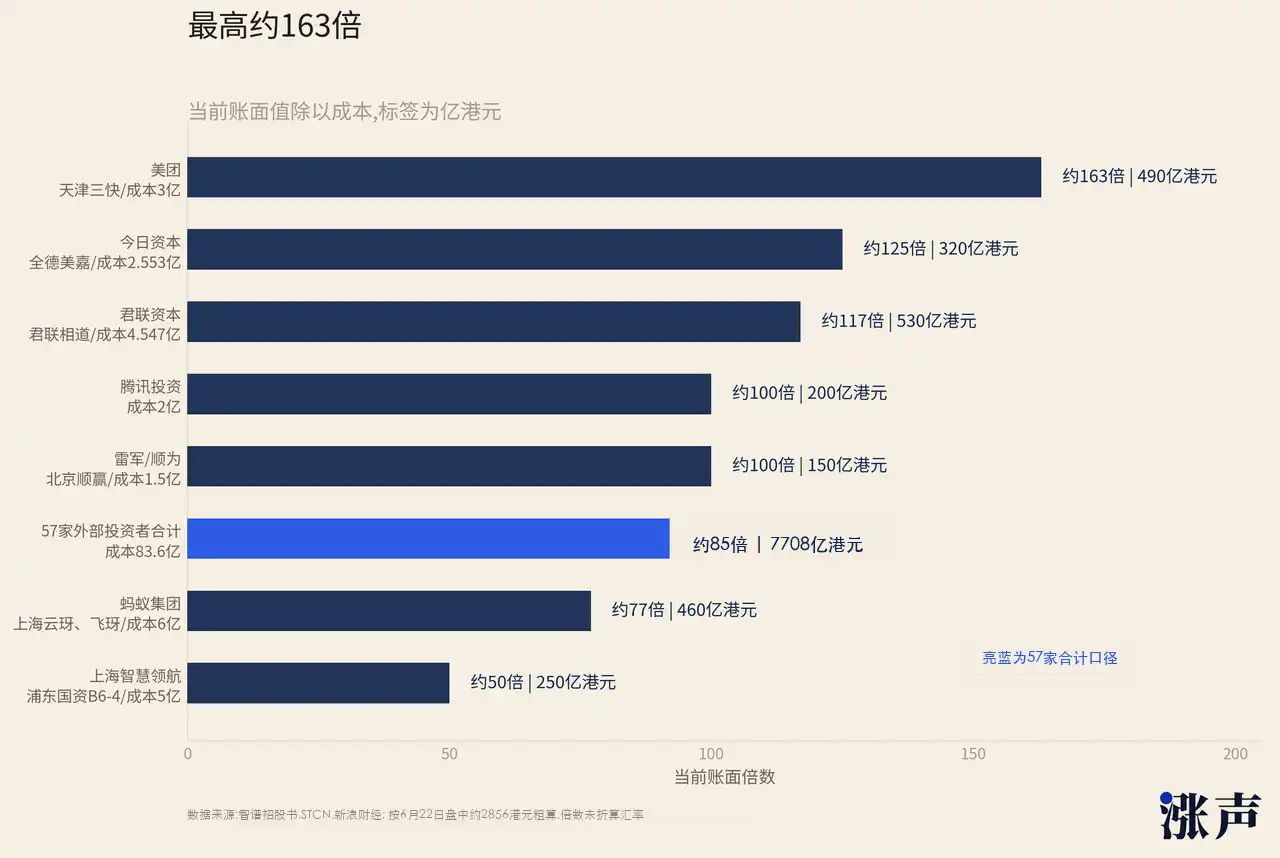
메이퇀(美团)의 사례도 직관적이다. 기존 자료 기준으로 메이퇀은 당시 약 3억 위안을 투자했으며, 현재 장부상 수익률은 150배를 넘는다. 즉, 한 건의 산업 투자로 인한 미실현 이익이 이미 메이퇀 자체 시가총액의 5%를 초과한 셈이다.
레이쥔(雷军)의 순웨이 캐피탈(顺为资本)은 베이징 순잉(北京顺赢)을 통해 1.5억 위안을 투자했으며, 6월 22일 장중 고점 기준 장부상 약 148억 홍콩 달러로 수익률은 약 90배다. 순웨이의 운용 규모는 약 500억 위안으로, 즈푸(智谱)에 대한 이번 투자는 전체 규모의 약 4분의 1을 차지한다.
쥔롄 캐피탈(君联资本)이 벌어들인 절대 금액이 가장 크다. 6차례에 걸쳐 총 4.547억 위안을 투자했으며, 6월 22일 장중 고점 기준 장부상 약 533억 홍콩 달러로 수익률은 약 107배다. 쥔롄의 총 운용 규모는 900억 위안을 넘는데, 즈푸 한 건의 장부 가치는 전체 운용 규모의 절반에 가깝다. 커다쉰페이(科大讯飞), 닝더스다이(宁德时代), 야오밍캉더(药明康德)에 투자한 전통의 PE가 마침내 즈푸에서 역사적인 단일 프로젝트 수익률을 기록한 것이다.
시장화 기관 외에도 즈푸의 국유 자본 주주 밀도는 매우 높다. 베이징, 톈진, 상하이, 항저우, 주하이, 청두, 다싱 등 각지의 국유 자본이 포함되어 있다. 중관춘 과학성(中关村科学城), 주하이 화파(珠海华发), 하이허 푸신 유다 펀드(海河富新优达基金), 인공지능 펀드(人工智能基金), 항저우 청터우(杭州城投), 다싱 산업 펀드(大兴产业基金) 등 모두 유명한 지방 정부 투자 플랫폼이다. 사회보장기금 중관춘 자주혁신 투자 펀드(社保基金中关村自主创新投资基金)도 참여했다.
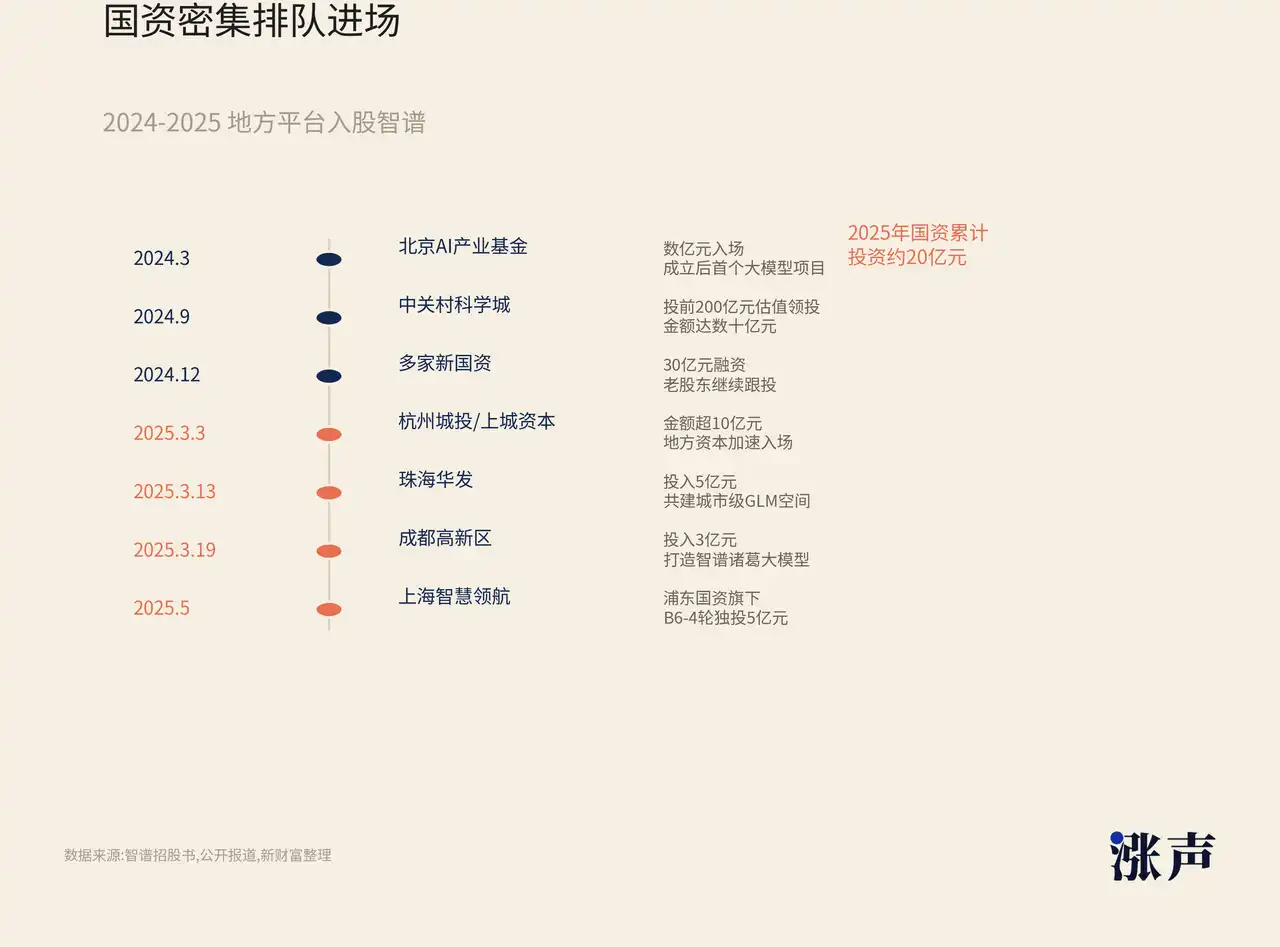
이 자금은 단순한 재무적 투자가 아니다. 이 자금이 들어오면 해당 도시와 성의 정무 시스템 조달을 촉진한다. 한 지방 국유 자본이 즈푸에 투자하면, 해당 지역 정부가 대규모 언어 모델(LLM) 공급업체를 선정할 때 즈푸는 한층 더 자연스러운 우위를 가지게 된다. 이는 중국 기술 산업의 매우 뚜렷한 특징이다. 가장 자금력이 풍부한 구매자는 정부이며, 기술 프로젝트가 정부의 투자와 지원을 받으면 성공의 절반을 이룬 것이다. 중지쉬촹(中际旭创), 창신 스토리지(长鑫存储) 모두 이 모델의 선례다. 창업자가 해외에서 기술을 가져오고, 정부가 자금을 투자해 공장을 짓고 주문을 제공하며, 기업이 빠르게 성장했다.
직원들도 이번 부의 창출 과정에서 큰 수혜자다. 즈푸의 직원 지분 보유 비중이 매우 높아, 두 개의 직원 지분 보유 플랫폼이 합쳐 회사 지분의 약 15%를 보유하고 있다. 즈덩(智登) 플랫폼의 25명 직원은 IPO 당시 1인당 보유 주식 시가총액이 이미 1억 홍콩 달러를 넘었다. 6월 22일 장중 고점 기준으로 계산하면 1인당 수십억 홍콩 달러 수준이 되었다. 다른 플랫폼인 후이후이리(慧惠里)는 창업자 지분을 제외하고, 400여 명의 직원이 6월 22일 고점 기준으로 대략 계산하면 1인당 수억 위안 수준이다.
이러한 부의 집중도는 중국 기술 기업 상장 역사에서 최상위권에 속한다.
2021년 콰이서우(快手) 상장 당시에도 대량의 '장부상 억만장자'가 탄생했지만, 콰이서우의 상장 시가총액이 더 컸고 직원 기반도 더 넓어 부가 더 고르게 분산되었다. 즈푸(智谱)는 900명 미만의 회사로, 핵심 스톡옵션이 극소수 초기 직원에게 집중되어 있으며, IPO 이후 장중 최고 24.6배 상승까지 겹쳐 각자가 받은 장부상 숫자는 극도로 과장되었다.
즈푸는 왜 이렇게 급등했을까? 서사적 광채 뒤에 숨은 자본 게임
이는 드문 집단적 부의 창출이었다: 초기 VC, 지방 국유 자본, 인터넷 거대 기업, 경쟁사, 창업팀, 핵심 직원 모두가 동일한 프로젝트에서 공개 시장에 의해 재평가되었다. 그렇다면 왜 이 정도까지 오를 수 있었을까?
시장이 가장 먼저 주목한 것은 실제로 수익을 창출할 수 있는 사업 부문이 있다는 점이다.
즈푸의 가장 탄탄한 수익원은 C端 채팅 제품이나 개발자 커뮤니티가 아니라 로컬 배포(本地化部署)다. 간단히 말해, GLM 대형 모델 전체를 고객의 자체 서버와 내부 네트워크에 설치하여 데이터가 로컬을 벗어나지 않도록 하는 것이며, 주요 구매자는 정부 기관, 국유 은행, 에너지 그룹, 스마트 시티 프로젝트다. 2025년 연간 로컬 배포 수익은 5억 3400만 위안으로 전년 대비 100% 이상 증가했으며, 총 수익의 73.7%를 차지하고毛利率 48.8%를 기록했다. 아직 적자 상태인 대형 모델 회사로서 이 사업은 최소한 순수한 스토리텔링이 아님을 증명한다.
로컬 배포의 가격은 대략 여러 단계로 나뉜다. 구·현급 행정과 중소기업국은 경량 버전을 사용하며 연간 수십만 위안; 시급 정부와 일반 국유 기업은 표준 범용 버전을 구매하며 3년 패키지로 1~2백만 위안; 성급 부처, 주요 은행, 스마트 시티, 기상, 에너지 그룹은 플래그십 버전을 사용하며 연간 수백만 위안에 운영 및 업그레이드 비용이 추가된다. 개별 프로젝트로 보면 천문학적 금액은 아니지만, 중국에는 수십 개의 성급 행정구, 수백 개의 지급시, 수천 개의 구·현이 있으며 금융, 에너지, 교통 등 수직 분야도 있다.
정부 및 기업의 AI 예산이 지속되는 한, 즈푸의 수익 상한선은 그리 낮지 않을 것이다.
주주 구조도 이 사업에 신뢰를 더하고 있다. 중관춘 과학성(中关村科学城), 주하이 화파(珠海华发), 항저우 청터우(杭州城投), 청두 하이테크 구(成都高新区), 푸동 국유 자본(浦东国资) 등의 이름이 주주 명단에 포함된 것은 단순히 주식 수익을 노린 것만이 아니다. 이들이 투자한 후에는 종종 현지 시범 프로젝트, 정부 시스템 조달, 산업 단지 협력을 이끌어낸다. 중국 기술 산업에는 항상 유사한 경로가 존재해 왔다: 정부가 자금, 시나리오, 주문을 제공하면 회사는 프로젝트를 통해 빠르게 성장한다. 과거 칩, 스토리지, 신에너지 차량도 비슷한 길을 걸었으며, 즈푸는 이 논리를 대형 모델에 적용한 것에 불과하다.
하지만 정부·기업 전용 배포만으로는 지푸(智谱)가 오늘날처럼 성장하지 못했을 것이다. 두 번째 열풍을 실제로 불러일으킨 것은 GLM-5.2가 영어 기술 커뮤니티에서 재발견된 덕분이다.
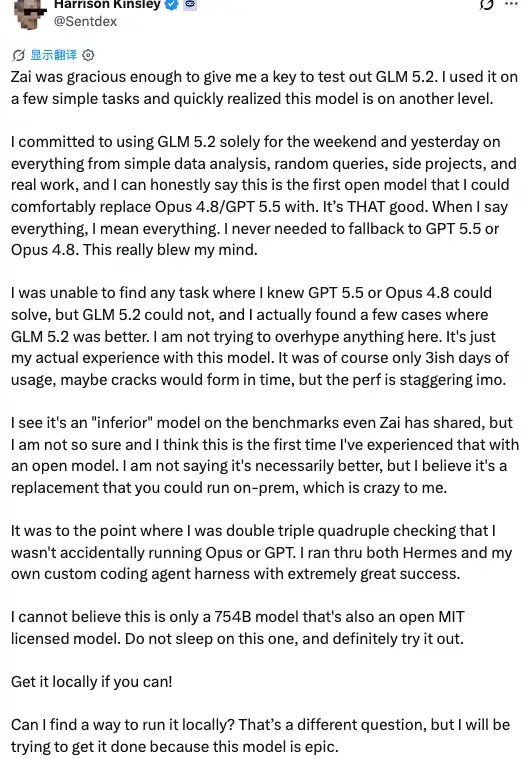
6월 중순, Z.ai가 GLM-5.2를 출시했다. 코딩과 에이전트 기능에 특화되어 있으며, 100만 토큰 컨텍스트를 지원하고, MIT 오픈소스 가중치를 적용했으며, API 가격은 기존과 동일하게 유지했다. 중국 인터넷에서는 즉각적으로 큰 반향을 일으키지 못했다. 국내 대형 모델 화제가 DeepSeek, Tongyi Qianwen, Hunyuan 등으로 분산되어 있었기 때문이다. 하지만 영어 개발자 커뮤니티의 반응은 매우 빨랐다.
Vercel의 CEO Guillermo Rauch는 X에서 GLM-5.2의 프로그래밍 능력에 대해 "정말 인상 깊었고, 거의 충격적이었다"고 말했다. 전 Meta, Google DeepMind, Microsoft 임원이었던 Matt Velloso도 이를 일상적인 사용 기준을 충족한 최초의 오픈소스 모델이라고 평가했다. 또 다른 개발자들은 자신의 일상 업무를 GLM-5.2로 전환한 후, 많은 작업에서 더 이상 GPT나 Claude로 돌아갈 필요가 없다는 사실을 발견했다.
이러한 확산은 지푸에게 매우 중요하다. 중국 투자자들은 지푸를 바라볼 때 칭화대 계열, 국유 자본, 정부·기업 전용 배포, 홍콩 증시 상장 AI 희소 종목을 떠올린다. 반면 영어 기술 커뮤니티는 GLM-5.2를 통해 또 다른 질문을 던진다. Claude와 GPT의 일부를 대체할 수 있을까? 로컬 배포가 가능할까? 오픈소스인가? 비용이 충분히 낮은가?
해외 개발자, AI 인프라 기업, 영어 투자자들이 이 프레임워크를 사용해 지푸를 논의하기 시작하면서, 지푸는 더 이상 단순한 중국 내수 정부·기업 AI 스토리가 아니라, 글로벌 모델 레이어 자산 재평가 논리에 의해 움직일 수 있는 종목으로 변모했다.
시장이 구매하는 것은 2025년의 5억 위안(약 1000억 원)이 넘는 로컬 배포 수익뿐만 아니라, 하나의 가능성이다. 즉, 오픈소스 모델이 정말로 폐쇄형 모델에 근접할 수 있다면, 중국 모델 기업이 추론 비용을 낮출 수 있다면, OpenAI, Anthropic, SpaceX와 같은 상장되지 않은 기술 대기업들이 모델 레이어와 하드테크 자산의 평가 기준을 계속해서 끌어올린다면, 지푸는 소수에 불과한 상장되어 공개 시장에서 직접 매수할 수 있는 모델 기업으로서 자연스럽게 프리미엄을 얻게 될 것이다.
물론 여기에는 큰 의문점이 있다. 개발자들의 입소문이 최종적으로 API 수익, 로컬 배포 계약, 높은 마진의 현금 흐름으로 이어질 수 있을지는 아직 완전히 입증되지 않았다. 하지만 주가 상승 단계에서 시장은 종종 먼저 가능성을 거래하고, 그다음에 손익계산서를 추궁한다. GLM-5.2는 지푸에게 새로운 서사적 진입점을 제공했고, 해외 자금에게는 매수 이유를 제공했다.
더 직접적이고 중요한 이유는 유통 가능한 물량이 너무 적기 때문입니다.
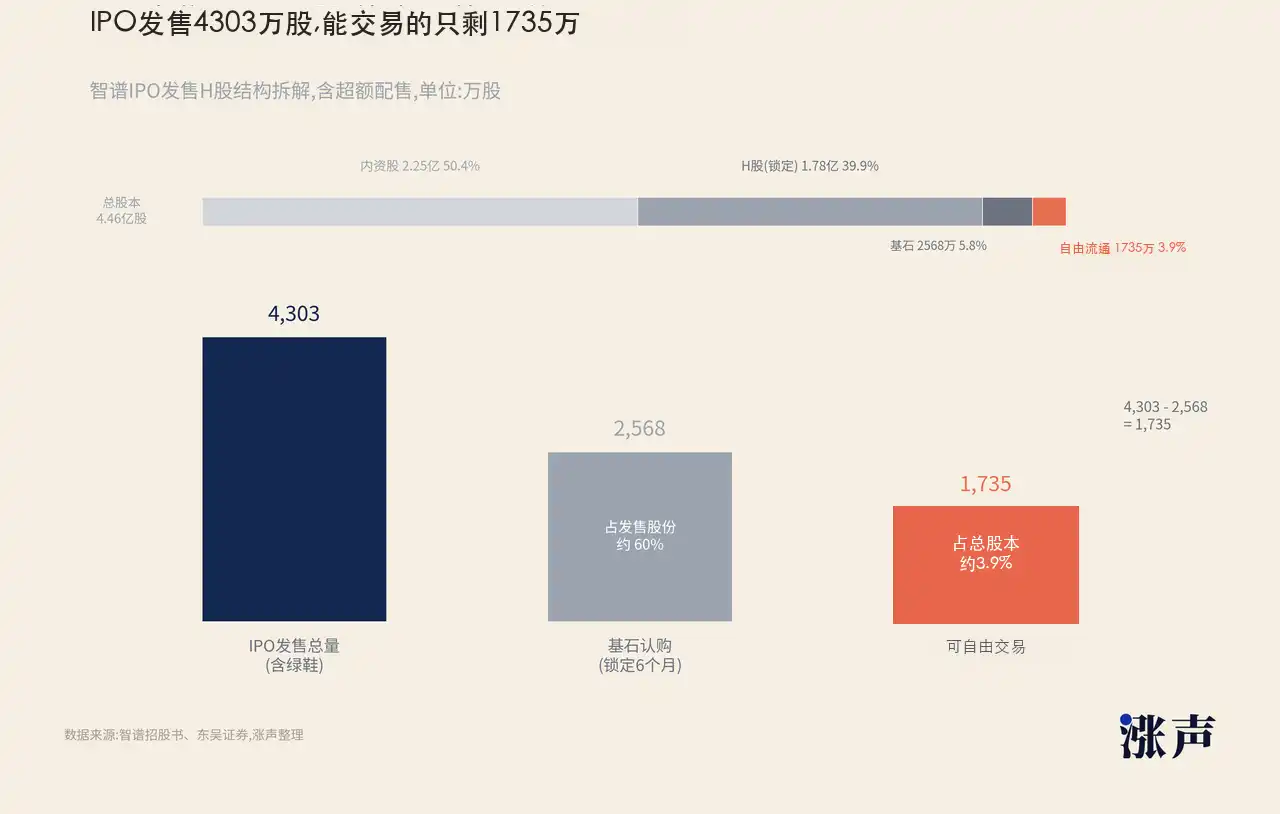
많은 사람들이 동우증권 리포트에 적힌 IPO 물량 숫자를 보고 지푸의 유통주식이 2억 2131만 주, 총 발행주식의 약 49.6%라고 생각해 적지 않은 비중이라고 오해할 수 있습니다. 하지만 여기서 '유통주'와 '자유 유통 물량'은 다른 개념입니다. 지푸는 중국 본토에 등록되고 홍콩에 상장된 주식회사로, 리포트 속 유통주는 이미 상장된 H주 기준에 가깝습니다. 그러나 이 H주 중 상당 부분이 상장 초기에 여전히 잠겨 있어 바로 시장에서 거래될 수 없습니다. 실제로 주가 탄력성을 결정하는 것은 매일 시장에서 자유롭게 사고팔 수 있는 물량입니다.
IPO 구조를 보면 지푸는 글로벌로 약 3741만 9500주의 H주를 발행했으며, 초과 배정 옵션을 포함한 총 발행 규모는 약 4303만 주로 총 발행주식의 약 9.65%에 해당합니다. 이는 이미 총 발행주식의 10%에도 미치지 못합니다. 더 중요한 점은 IPO 발행 주식 중 대부분을 기관 투자자가 가져갔다는 것입니다. 11곳의 기관 투자자가 합계 약 298억 4000만 홍콩 달러를 청약해 발행 주식의 약 70%를 차지했습니다. 기관 투자자는 일반적으로 6개월 락업 기간이 있으며, 지푸의 해당 락업 해제일은 2026년 7월 8일입니다.
즉, 4303만 주의 IPO 신규 발행 주식 중 약 2568만 주가 기관 투자자에 의해 잠겨 있어, 상장 초기에 실제로 자유롭게 거래할 수 있는 물량은 약 1735만 주에 불과하며, 이는 총 발행주식의 4% 미만입니다. 한 회사의 시가총액이 표면상 1조 홍콩 달러를 넘지만, 거래 측면에서는 4% 미만의 물량만 시장에서 돌고 있는 셈입니다. 매수세가 조금만 집중되어도 가격이 크게 움직일 수 있습니다.
이는 지푸만의 현상이 아닙니다. 낮은 유통 물량과 높은 시가총액은 최근 몇 년간 자본 시장에서 매우 흔한 패턴입니다.
가장 대표적인 예로 약 10여 일 전 SpaceX의 상장을 들 수 있습니다. 공개 유통 주식 비율이 5% 미만이었지만, 상장 당시 기업 가치는 약 1조 7700억 달러에 달했고, 상장 첫날 19% 상승 마감했으며 장중 한때 30% 가까이 오르기도 했습니다. 전 세계가 SpaceX를 사고 싶어 했지만, 실제로 살 수 있는 물량은 극히 적었습니다.
CoreWeave, Circle, Figma 등 2025년 미국 IPO 종목들도 비슷한 움직임을 보였습니다. CoreWeave는 상장 규모를 축소해 초기 거래 가능 주식이 제한적이었고, 이후 AI 컴퓨팅 스토리와 Nvidia 지분 보유 호재로 급등했습니다. Circle은 매도한 주식 수가 총 발행주식 대비 많지 않았지만, 스테이블코인 규제 스토리가 부각되면서 상장 후 빠르게 몇 배의 상승률을 기록했습니다. Figma는 상장 시 신주 발행과 구주 매각을 합쳐도 총 발행주식의 10% 미만이었고, 상장 첫날 주가가 몇 배 급등했습니다.
회사마다 관점은 다르지만, 시장 구조는 매우 유사합니다: 큰 내러티브, 큰 시가총액 기대, 적은 유통 물량.
홍콩 증시에도 그만의 버전이 있습니다. CATL이 H주 상장 당시, 홍콩에서 거래되는 주식은 극히 일부에 불과했지만, 그 뒤에는 A주에서 이미 가격이 책정된 글로벌 배터리 선두 기업이 있었고, 상장 첫날 상승률은 두 자릿수를 넘었습니다. 홍콩 자금 입장에서 이는 단순한 신주가 아니라, 홍콩 증권 계좌에서 직접 거래할 수 있는 희소성 있는 중국 핵심 자산이었습니다. Zhipu AI도 현재 비슷한 논리이지만, 자산 태그가 동력 배터리에서 대형 언어 모델로 바뀌었을 뿐입니다.
다가오는 '대규모 락업 해제', 덤핑이 올까?
기업(B2B) 사업이 수익 기반을 제공하고, GLM-5.2가 글로벌 기술 내러티브를 제공하며, 낮은 유통 물량이 주가 탄력성을 제공하면서, Zhipu AI의 주가는 현재 수준까지 밀려 올랐습니다.
하지만 상승세가 가팔라질수록 뒤따르는 문제도 더 직접적입니다: 누가 물량을 받아줄 것인가?
먼저 밸류에이션을 살펴보겠습니다. Zhipu AI의 6월 22일 종가 기준 시가총액은 약 1,370억 달러이며, 2025년 연간 매출은 약 1억 달러로, 매출의 약 1,280배에 해당합니다. 이 배수는 모든 전통적인 밸류에이션 프레임워크를 벗어난 수준입니다.
엔비디아, 테슬라, 팔란티어 등 시장에서 '너무 비싸다'는 논의가 반복되는 기업들도 비쌀 때 대부분 매출의 수십 배 수준이었습니다. OpenAI는 FT가 공개한 2025년 약 130억 달러 매출과 7,300억 달러 밸류에이션 기준으로 약 56배입니다. Zhipu AI는 1,280배입니다.
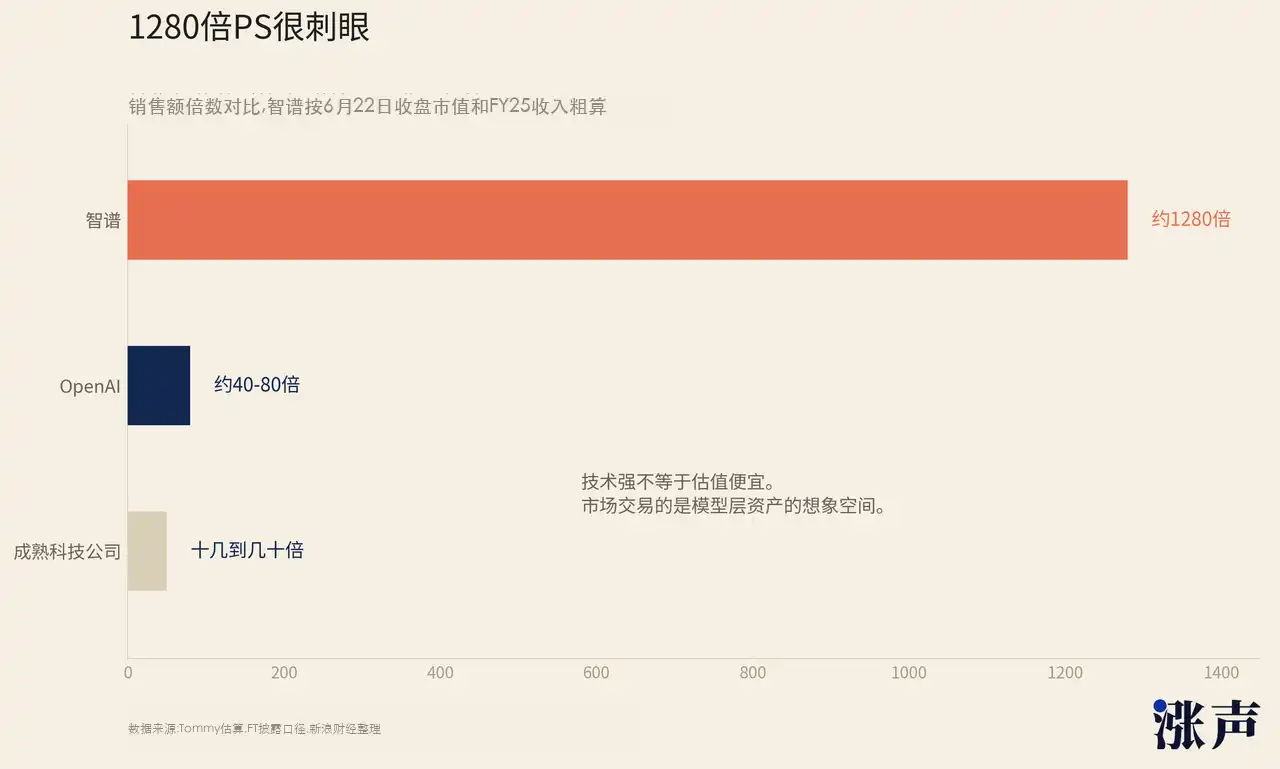
OpenAI의 배수를 Zhipu AI의 매출에 적용하면, Zhipu AI의 '합리적인' 시가총액은 약 400억에서 800억 달러 사이입니다. JP모건이 예측한 2026년 매출 성장률 534%(약 64억 달러)를 적용하더라도, OpenAI의 배수를 대입하면 2,500억에서 5,000억 달러까지밖에 지지되지 않습니다. 6월 22일 종가 기준 1,370억 달러와는 여전히 큰 차이가 있습니다.
Zhipu AI의 현재 가격은 손익계산서가 아닌, 희소성, 상상력, 자금 구조가 함께 떠받치고 있습니다. 시장이 계속해서 이를 '중국의 OpenAI 그림자 주식'으로 사려는 의지가 있는 한, 밸류에이션은 일시적으로 비합리적일 수 있습니다. 하지만 새로운 물량이 나오면, 시장은 다시 매우 현실적인 질문을 던질 것입니다: 이렇게 비싼 주식을, 누가 계속 살 것인가?
이 질문은 7월 8일에 매우 구체화될 것입니다.
현재 확인 가능한 공개 자료에 따르면, 7월 8일 가장 확실한 락업 해제 물량은 기관 투자자(코너스톤 투자자)의 약 2,568만 주입니다. 11곳의 기관 투자자가 합계 약 298.4억 홍콩달러를 청약했으며, 발행가는 116.2 홍콩달러로, 약 2,568만 주(전체 지분의 약 5.76%)에 해당합니다.
앞서 언급했듯이, 지푸(Zhipu) 상장 초기에 실제 거래 가능한 물량은 약 1,735만 주에 불과했습니다. 7월 8일 이후 기관 투자자 락업 해제로 거래 가능 물량이 1,735만 주에서 약 4,303만 주로 확대되어, 기존의 약 2.5배에 달합니다. 6월 22일 장중 고점 기준으로 계산하면, 2,568만 주의 장부 가치는 약 734억 홍콩달러입니다.
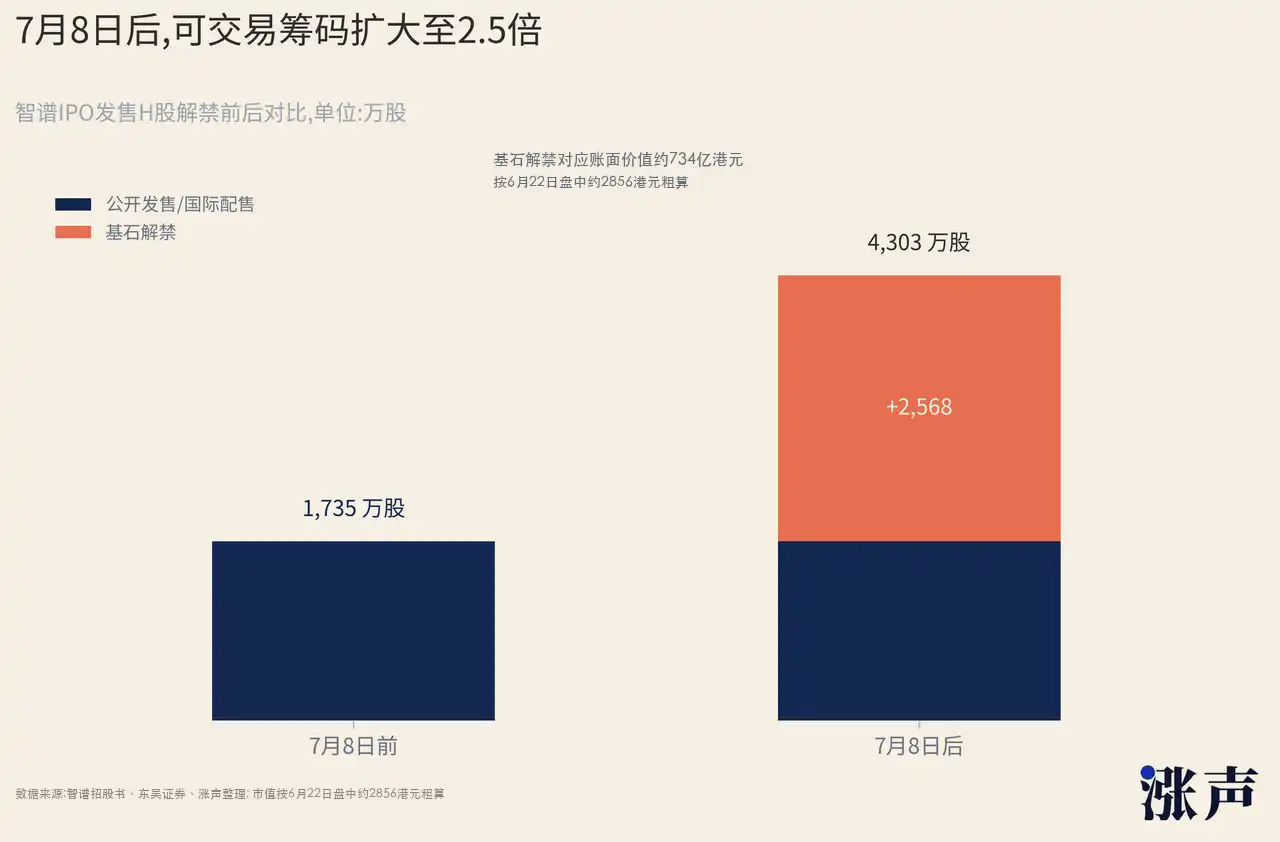
천억 단위의 충격은 아니지만, 주식 수급 균형을 바꾸기에는 충분합니다.
기관 투자자 외에도 상장 전 주주, 국유 플랫폼, 전략적 투자자, 직원 지분 플랫폼의 물량도 향후 점진적으로 매도 가능한 창구에 진입할 것입니다. 이 물량들이 반드시 7월 8일 당일에 바로 매도 가능한 것은 아니지만, 시장은 세부 사항이 확정될 때까지 기다리지 않고 반응합니다. 투자자들이 이러한 막대한 평가 이익이 향후 점진적으로 매도 가능한 물량으로 전환될 것임을 인지하는 순간, 주가는 잠재적 공급을 할인해 반영하기 시작합니다.
홍콩 증시는 이와 유사한 시나리오를 이전에 목격한 바 있습니다. UBTECH(유비테크)는 상장 1주년 락업 해제 후 주요 주주가 빠르게 지분을 축소하면서 주가가 크게 하락했습니다.
만약 기관 투자자와 초기 주주가 소량의 시험적 매도에 그친다면, 시장이 이를 소화할 수 있을지도 모릅니다. 그러나 대량 할인 거래, 주요 주주의 지분 축소 공시, 거래량 증가에도 주가 상승 없음이 연속적으로 발생한다면, 희소성 프리미엄은 빠르게 사라질 것입니다.
지푸(Zhipu)가 지금 가장 증명해야 할 두 가지가 있습니다. 첫째, GLM-5.2가 가져온 개발자들의 관심이 실제 수익으로 이어질 수 있는지 여부입니다. 둘째, 7월 8일 이후 시장이 새로 추가된 매도 가능 물량을 소화하여 주가가 '낮은 유통 물량에 의한 상승'에서 '펀더멘털에 의한 상승'으로 전환될 수 있는지 여부입니다.
이 두 가지가 모두 이루어진다면, 지푸(Zhipu)의 높은 밸류에이션은 적어도 계속해서 이야기를 이어나갈 여지가 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia