지푸(智谱)가 조 단위 시가총액을 기록한 이유는 무엇일까? 시장이 왜 기꺼이 비용을 지불할까?
원문 제목: 《조원대 가치의 지푸(Zhipu), 무엇을 근거로?》
원문 저자: 샤오징, 텐센트 테크
6000억 시점에, 거의 모든 사람이 지푸가 너무 비싸다고 생각했지만, 결국 1조 위안까지 올랐다.
소로스는 이렇게 말한 적이 있다: "금융 시장의 가격은 항상 틀리지만, 그 오류는 상당히 오랜 기간 동안 자기 강화를 통해 결국 스스로 옳아질 수도 있다."
6월 22일 오전, 단오절 연휴 후 첫 거래일, 지푸 홍콩 주식은 개장과 동시에 13% 이상 급등하며 주가가 2380 홍콩 달러를 돌파, 시가총액이 공식적으로 1조 홍콩 달러를 넘어섰다. 상장한 지 반년도 안 되어 상승률이 1900%를 초과했다.
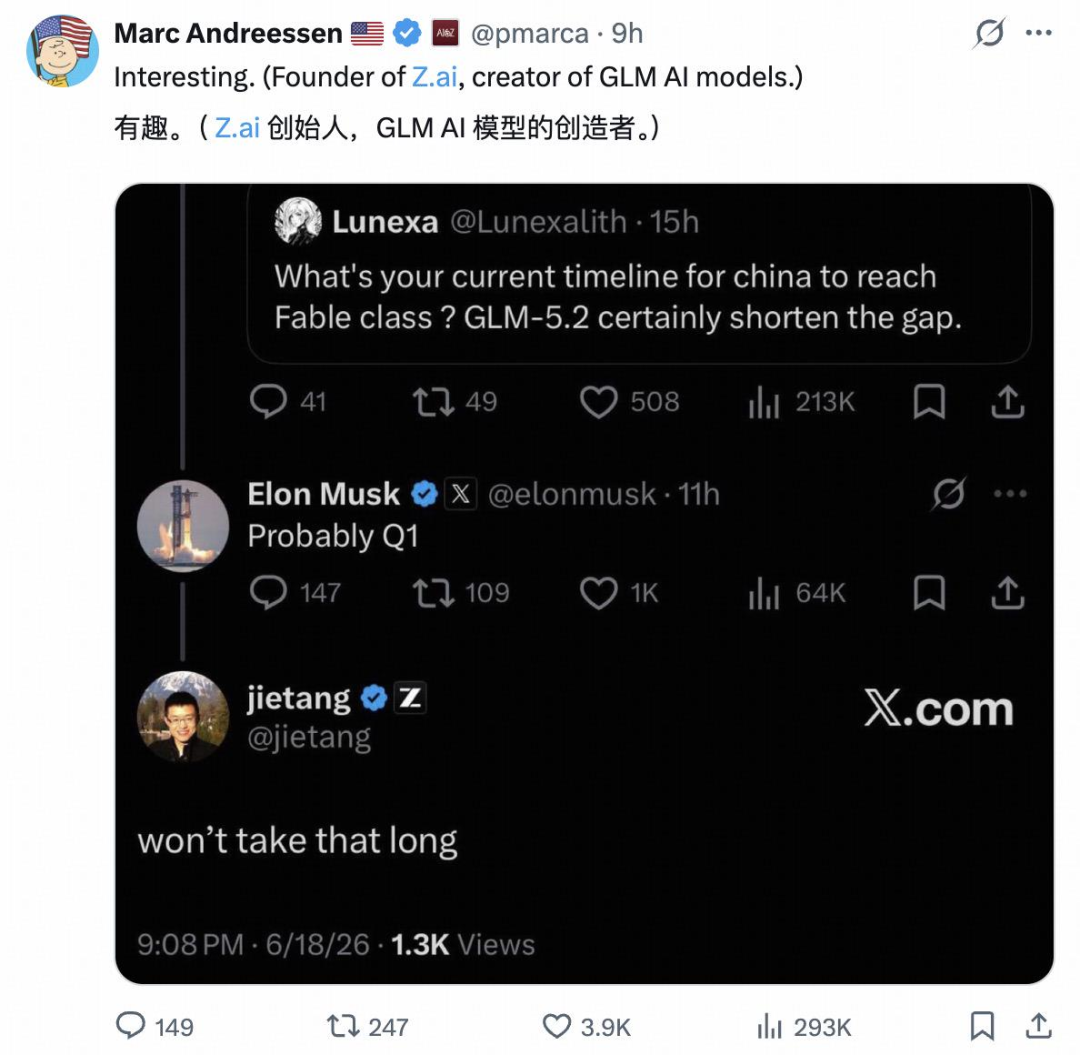
시간을 4일 전으로 되돌리면, X 플랫폼에서 한 대화가 확산되었다.
누군가 머스크에게 물었다: "중국 대형 모델이 언제쯤 Fable 수준에 도달할 것으로 예상하나요? GLM-5.2가 분명 격차를 줄였습니다." 머스크는 두 단어로 답했다: "Probably Q1." (아마 내년 1분기).
칭화대 교수이자 지푸 창립자인 탕제는 그 아래에 네 글자를 직접 답했다: "Won't take that long." (그렇게 오래 걸리지 않을 것입니다)
머스크가 한마디 덧붙였는데, 대략적인 의미는 단순히 벤치마크 점수만 본다면 당신 말이 맞을 수도 있지만, 실제로 돈을 벌 수 있는 실용적인 가치를 창출하는 것은 또 다른 문제라는 것이었다.
탕제가 다시 답했다: "Focus is all we need." 이 반박 문장은 번역하지 않으며, 아마도 다양한 의미를 내포하고 있을 것이다.
a16z 창립자 마크 안드레센이 이 대화를 리트윗하며 한 단어를 덧붙였다: "Interesting."
3일 후 홍콩 주식 시장이 개장하자, 지푸는 1조 위안을 돌파했다.
01 모두가 지푸의 밸류에이션이 너무 터무니없다고 생각했다
지푸의 첫 번째 연례 보고서를 살펴보면, 2025년 연간 매출은 7.24억 위안, 순손실은 47.18억 위안, 연구개발 지출은 31.8억 위안이었다.
직관적인 비교를 해보자: 알리바바 클라우드의 2026 회계연도 매출은 1581억 위안이며, AI 관련 매출은 7개 분기 연속 세 자릿수 성장을 기록했다. 지푸의 연간 매출은 알리바바 클라우드의 약 1/218에 불과하지만, 2차 시장은 이미 그에게 1조 홍콩 달러에 가까운 독립적인 가치를 부여했다. 같은 기간 알리바바의 시가총액은 1.96조 홍콩 달러에 불과했다.
모든 사람이 이 숫자의 대비를 목격했습니다. 투자자 커뮤니티에서는 "심각하게 과대평가됐다"는 말이 나오고, 어떤 이는 "공매도 가능하냐"고 직접 묻기도 합니다.
"합리적이냐 아니냐"는 사실 진짜 질문이 아닙니다. 이 문제는 아마 3년 후에야 결론이 날 것입니다. 이 글은 다른 질문을 설명하려 합니다: 모두가 비싸다고 느끼는데, 왜 가격은 계속 오르는가?
이미지는 AI 생성
조 단위가 전부 허공은 아닙니다. 상승을 견인하는 기저에는 실제로 펀더멘털이 있습니다.
최근 출시된 플래그십 모델 GLM-5.2는 744B 총 파라미터, 40B 활성화 MoE 아키텍처로 100만 토큰 무손실 컨텍스트를 지원합니다. Arena.ai의 Code Arena 블라인드 테스트 순위에서 GLM-5.2 Max는 1593점으로 2위를 기록했습니다.
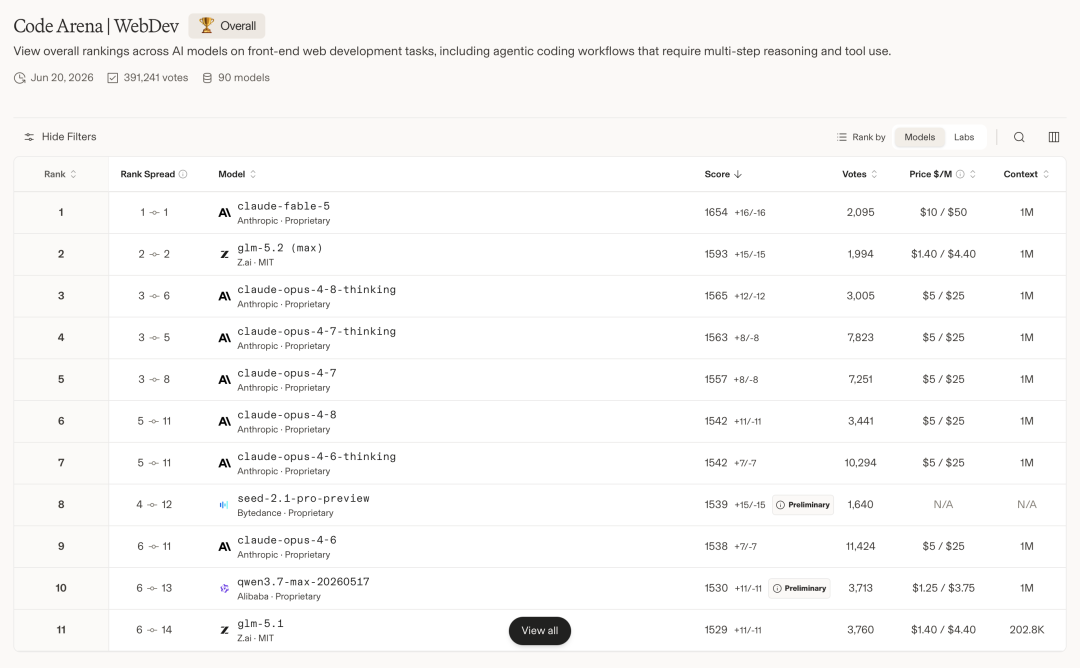
Design Arena 웹 디자인 평가에서 6월 20일 업데이트 기준 GLM-5.2가 Elo 1360점으로 1위를 차지하며 Claude Fable 5를 넘어섰습니다.
Terminal-Bench 2.1 평가 점수는 81.0으로, 이전 세대 GLM-5.1의 63.5에서 두 달 만에 17.5% 포인트 상승했습니다. FrontierSWE 실제 소프트웨어 엔지니어링 작업 평가에서는 Claude Opus 4.8보다 약 1% 포인트 낮을 뿐, GPT-5.5를 능가했습니다.
중국 오픈소스 대형 모델이 프로그래밍이라는 높은 상업적 가치를 지닌 능력에서 Anthropic, OpenAI의 플래그십 모델과 동일한 수준에 서기 시작했습니다.
하지만 솔직히 한마디 덧붙이자면, 머스크의 평가도 일리가 있습니다. 단일 benchmark 접근과 모델 생산성 접근은 별개의 문제입니다.
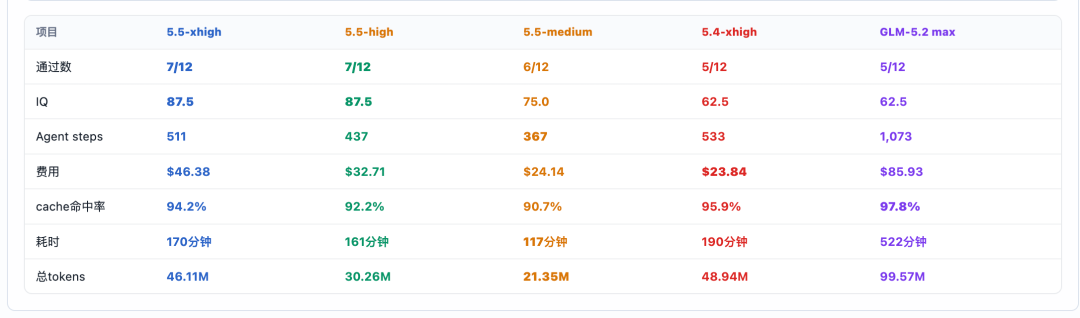
한 개발자가 직접 모델 사용량을 모니터링하는 사이트를 만들었는데, 작업 성공률이 비슷한 상황에서 GLM-5.2 Max가 소모하는 시간과 토큰 수는 동급 모델의 몇 배에 달합니다. 이는 모델이 '무엇을 해야 할지 파악하는' 과정에서 아직 충분히 효율적이지 않아 더 많은 시행착오가 필요함을 의미합니다.
비록 이는 개인 개발자가 자체적으로 사용하는 웹사이트로, 공정성은 검증이 필요하지만, 이를 통해 GLM-5.2가 다단계 추론과 장기 Agent 작업이 필요한 복잡한 엔지니어링 태스크에서 효율성과 비용 측면에서 여전히 일정한 격차가 있음을 알 수 있습니다.
또 하나 주목할 만한 신호는 여러 개발자들이 지푸(Zhipu)의 Coding Plan을 구매하기 어렵다고 반응했다는 점입니다. 공식 문서에 따르면 Coding Plan은 이미 GLM-5.2를 지원하지만, 동시에 5시간 한도, 주간 한도 및 동적 동시 접속 제한이 설정되어 있으며, GLM-5.2는 피크 시간대에 3배의 한도가 차감됩니다.
이미 2026년 1월 23일, 지푸는 공식 공지를 통해 "GLM-4.7 출시 후 사용자 급증으로 인한 연산 자원 부족으로 GLM Coding Plan의 일일 신규 구독량을 80% 삭감하고, 매일 10:00에 한정 판매로 전환한다"고 발표한 바 있습니다. 이후 인터넷 전역에서는 "Coding Plan을 어떻게抢(선점)할 것인가"라는 튜토리얼 게시물이 등장했고, 알람을 맞춰 10:00에 새로고침해도 "순식간에 매진"되었으며, 2월에는 지푸가 한도 삭감이 너무 심하다는 이유로 사과문을 발표하고 기존 사용자에게 환불을 열어주기도 했습니다.
하지만 Coding Plan은 지푸가 개발자 생태계에 진입하기 위한 '입구형 제품'에 가깝고, 주요 수익원은 아닙니다. 이는 구독을 통해 Claude Code, Cline, OpenCode 등의 워크플로우를 묶어, 코딩 시나리오에서 GLM-5.2의 존재감을 빠르게 확대합니다.
그러나 Coding Plan의 문제점도 명확합니다: 코딩 agent는 많은 컨텍스트와 다중 호출을 소비하므로, 구독제 가격으로는 실제 추론 비용을 충당하기 어렵습니다.
따라서 GLM-5.2 출시 후 Coding Plan 구매가 어렵고, 한도가 엄격하며, 피크 시간대에 두 배로 차감되는 현상은 단순한 판매 전략 문제가 아니라, 지푸가 추론 자원과 구독제 손실 위험을 통제하려는 의도를 반영할 가능성이 높습니다. 이에 비해 토큰 기준으로 과금되는 API는 지속 가능한 수익을 창출하기 더 쉬우며, 기업 고객의 장기 사용에도 더 적합합니다.
02 '희소성', 2026년 대규모 언어 모델 가치 평가의 근본 논리
2026년 글로벌 대규모 언어 모델 기업의 가치 평가 순위를 살펴보면, 직관에 반하는 규칙을 발견할 수 있습니다. 이번 시장은 '사용자가 가장 많은 기업'이 아니라 '공급이 수요를 따라가지 못하는 기업'에 보상하고 있습니다.
가장 대표적인 사례는 Anthropic이 OpenAI를 추월한 것이다. 2026년 5월, Anthropic은 H라운드에서 650억 달러의 자금을 조달하며 기업가치 9650억 달러를 기록, 처음으로 OpenAI의 8520억 달러를 넘어섰다.
제품 측면에서 보면, Claude는 항상 GPT보다 '사용하기 더 어려웠다'. Claude Pro/Max의 rate limit은 오랫동안 ChatGPT Plus보다 훨씬 엄격했고, 헤비 유저들은 대화 도중 자주 속도 제한에 걸렸으며, Claude Code는 피크 시간대에 대기하는 것이 일상이었다. API 가격도 Claude는 항상 GPT 동급 모델보다 높았다.
사용자들은 'Claude = 희소성 = 고급'이라는 인식을 형성했다. 마치 줄을 서야 입장할 수 있는 레스토랑처럼, 심리적으로 옆에 빈자리가 많은 곳보다 낫다고 생각하게 되는 것이다.
자본 측면도 마찬가지다. 두 회사 모두 아직 상장하지 않았으며, 기업가치는 사모펀드와 구주 매각 시장에서 결정된다. OpenAI는 2025년 10월 대규모 Tender Offer를 실시해 600명 이상의 현직 및 전직 직원이 총 66억 달러를 현금화했으며, 약 75명이 각각 최대 3000만 달러씩 매도했다. OpenAI 지분을 사려는 매수자들은 '물량'이 비교적 풍부했다.
반면 Anthropic의 창업팀은 지분을 집중 보유하고 있으며, Google, Amazon 같은 초기 전략적 투자자들은 IPO 전에 매도할 가능성이 낮다. 팔려는 사람은 극히 적고, 사려는 사람들은 제한된 물량을 두고 경쟁해야 한다.
제품 측면의 희소성 + 자본 측면의 희소성, 이 두 가지가 공명하며 Anthropic의 기업가치를 OpenAI를 추월하는 위치로 밀어 올렸다.
Zhipu AI에서도 비슷한 희소성 효과가 나타나고 있다. 제품 측면에서는 Coding Plan이 매일 한정 판매되고, 자본 측면에서는 현재 홍콩 증시 유통 물량이 4% 미만이다. 토큰이든 주식이든 '공급이 수요를 따라가지 못하는' 상태다.
03 왜 비싼 줄 알면서도 사는가?
하지만 이러한 본질만으로는 시가총액 1조 달러를 지탱하기에 충분하지 않으며, Zhipu AI가 비싸다는 것은 시장의 공감대다.
게다가 5000억, 6000억 달러 때부터 시장은 이미 비싸다고 말해왔다. 그런데도 왜 계속 오르는 걸까?
케인스는 1936년 '일반이론'에서 이렇게 말했다: 주식 시장은 당신이 '누가 가장 예쁜지'를 판단하는 게임이 아니라, '대부분의 사람들이 누가 가장 예쁘다고 생각할지'를 판단하는 게임이다.
智谱를 매수한 사람들 중 상당수는 이 회사가 '1조 위안'의 가치가 있다고 믿을 필요가 없다. 유통 물량이 여전히 극히 적고, 패시브 자금 배치 수요가 여전히 존재하며, 코딩 능력이 앞서 있다는 내러티브가 여전히 강력하다면, '다음 매수자가 존재한다'는 것은 확률이 높은 사건이다.
소형 유통주에서는 지수 편입, 패시브 자금 배치, 제한된 유통 물량 사이에 단기적인 증폭 효과가 발생하기 쉽다. 지푸는 2026년 5월 항셍지수회사로부터 항셍테크지수 편입을 발표받았으며, 6월 8일부터 공식적으로 효력이 발생하며 초기 가중치는 약 0.53%이다.
이번 편입의 특별한 점은 지푸의 시가총액이 이미 매우 높지만, 상장 초기에는 실제로 락업 제한이 없는 자유 유통 물량이 제한적이라는 것이다. 투자설명서에 따르면, 상장 시 매도 제한이 없는 H주는 약 1,173만 7,900주로, 상장 후 총 주식 수 기준 약 2.67%에 해당한다. 이는 항테크지수 리밸런싱에 따른 패시브 자금 매수가 단기적으로 거래 가능한 물량 부족 문제에 직면할 수 있으며, 이로 인해 주가 탄력성이 증폭될 수 있음을 의미한다.
따라서 각 참여자는 자신의 제약 조건 내에서 합리적이다. 패시브 펀드는 규칙에 따라 반드시 매수해야 하며, 단기 트레이더는 명확한 시간 창을 가진 게임을 하고, 장기 기관은 '중국 AI 순수 종목의 희소성'이라는 배치 논리를 본다. 잠재적 경쟁사인 DeepSeek는 상장하지 않았고, 월지암면(月之暗面)도 아직 상장하지 않았으며, 오직 지푸만이 공개 시장에서 모델 능력이 가장 강력한 AI 기반 모델 회사이다.
아무도 미친 것이 아니다. 단지 모든 사람의 합리적 행동이 합쳐져서 미친 듯한 가격을 만들어낸 것뿐이다.
다만, 이 미친 가격은 양날의 검이 될 것이다.
지푸라는 회사 입장에서 높은 밸류에이션은 좋은 일이다. 비슷한 이야기가 역사적으로 발생한 적이 있다: 아마존은 2000년 인터넷 버블 정점에서 시가총액이 약 300억 달러였으나, 2001년에는 90%가 증발했다. 오늘날, 그 시가총액은 버블 정점보다 수십 배 더 높다. 아마존은 결국 자본 시장이 제공한 기간을 장기 인프라 역량으로 전환했고, 이후 AWS와 같은 두 번째 성장 곡선을 만들어냈다.
만약 지푸가 이번 초고평가를 통해 얻은 자원(돈, 인재, 고객, 연산력)을 2~3년 내에 진정한 중국 AI 인프라 플랫폼으로 전환할 수 있다면, 오늘의 1조 위안은 거품이 아닐 것이다.
2026년 1분기, 지푸의 MaaS API 연환산 수익은 이미 약 2억 5,000만 달러에 도달했으며, API 가격은 전 분기 대비 83% 상승했고, 유료 토큰은 전 분기 대비 4배 증가했다. 이 속도가 유지된다면, 2027년 연간 수익은 60억에서 80억 위안에 도달할 가능성이 있으며, 이때 주가수익비율(PSR)은 1,200배 이상에서 100배 이상으로 낮아진다. 여전히 높지만, '고성장 기술 기업'의 수용 가능한 범위에 진입하게 된다.
소로스의 '재귀성' 개념에 따르면, 시장 가격은 단순히 펀더멘털을 반영할 뿐만 아니라, 역으로 펀더멘털 자체를 바꿀 수도 있다. 이 순환이 원활하게 작동하기만 하면, 단순히 "PS(주가매출비율)가 너무 높다"고 외치는 것만으로는 이를 깨뜨릴 수 없다. 분모가 세 자릿수 속도로 분자를 따라잡고 있기 때문이다.
04 누구의 리스크인가?
양날의 검의 다른 측면에서, 2차 시장 투자자에게 현재 가격대의 위험-수익 비율은 극도로 비대칭적이다. 기업의 이익과 투자자의 이익은 서로 다른 두 가지 일이다.
단기적으로, 7월 8일에는 약 2,568만 1,600주의 제한물량이 해제되며, 이는 총 주식 수의 약 5.76%에 해당한다. 이는 가장 큰 규모의 해제는 아니지만, 현재 극도로 낮은 실제 유통 물량을 고려할 때 단기적인 주식 구조를 크게 바꿀 수 있다. 더 큰 해제 창구는 2027년 1월 8일에 있다.
반년에서 1년 단위로 보면, 분기별 매출 성장률이 중점적으로 관찰해야 할 변수다. 현재 세 자릿수 성장률에는 API 가격 83% 인상, 토큰 거래량 4배 증가가 포함되어 있으며, 이는 시장이 극도로 높은 PS(주가매출비율)를 기꺼이 부여하는 전제 조건이다.
어느 분기 성장률이 세 자릿수에서 두 자릿수로 떨어지면, 예를 들어 150%에서 70%로 하락하면, 시장은 매우 신속하게 가격을 재조정할 것이다. 1,200배 PS 수준에서는 '미래에 분자를 따라잡는' 일정이 크게 연장된다는 의미이며, 이에 따라 밸류에이션 모델은 붕괴식으로 수정될 것이다.
반대로, 두세 분기 연속으로 세 자릿수 성장률을 유지한다면, 시장은 재귀성 순환이 실제로 작동하고 있다고 판단하여, 제한물량 해제 충격이 소화된 후 가격이 다시 상승할 수 있다.
장기적으로, 향후 2~3년 동안 핵심은 지푸(Zhipu)의 경쟁 우위가 지속적으로 유지될 수 있는지 여부다.
예를 들어, DeepSeek가 향후 몇 달 안에 GLM-5.2와 동등한 코딩 능력을 갖춘 모델을 출시하고, 이를 극도로 낮은 가격 또는 무료로 공개한다면, 지푸의 코딩 플랜(Coding Plan) '공급 부족'이라는 경쟁 우위는 사라질 것이다.
대체재가 등장하면 희소성이 사라지고, 가격 결정권은 더 이상 지푸에 있지 않게 된다.
지푸의 수조 원대 시가총액에는 내재된 논리가 있으며, 지푸가 좋은 기업이라는 점을 부정하지 않는다. 시장을 단순히 '광기'로만 설명할 수는 없다. 하지만 '논리가 있다'는 것과 '좋은 투자다'는 것은 별개의 문제다. 이 가격에서 '실질적 성장'에 해당하는 부분은 약 50%이며, 나머지 50%는 '구조적 확대 + 서사 프리미엄'에 해당한다.
후자의 50%는 시간의 끊임없는 검증을 견뎌내야 한다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사