씨티 분석: AI 광 인터커넥트 시장 낙관, 920억 달러 규모의 잠재력 뒤에 수혜를 볼 3대 종목

TL;DR
· 씨티그룹은 2028년 글로벌 광연결 시장이 920억 달러에 달할 것으로 전망하며, 신이성, 둥산징미, 톈푸통신의 목표 주가를 상향 조정했습니다.
· 800G에서 1.6T, 3.2T 및 CPO/NPO로의 전환이 고속 광모듈, 실리콘 포토닉스, 레이저 칩 수요를 끌어올리고 있습니다.
· 중국 광통신 공급망이 가장 직접적인 수혜를 입겠지만, 레이저 칩 공급, 수율, 높은 밸류에이션이 여전히 실현 속도를 제한할 수 있습니다.
920억 달러의 배경: 데이터센터가 광연결 수요를 주도하다
씨티그룹은 6월 24일 보고서에서 AI 광연결 시장 전망을 상향 조정하며, 글로벌 광연결 시장 규모가 2028년까지 920억 달러에 도달하고, 2025년부터 2028년까지 연평균 성장률이 약 65%에 이를 것으로 예상했습니다. 같은 조정에서 신이성, 둥산징미, 톈푸통신 등 중국 광통신 기업들의 목표 주가도 대폭 상향되었습니다.
이러한 판단의 출발점은 복잡하지 않습니다. AI 데이터센터가 점점 더 커지면서 GPU, ASIC 간에 이동해야 하는 데이터 양이 늘어나고, 랙, 스위치, 서버 간 연결 수요도 함께 증가할 것입니다. 고속 광모듈, 실리콘 포토닉스, 레이저 칩은 더 이상 데이터센터 확장의 단순한 부속 장치가 아니라, 연산 능력이 효율적으로 연결될 수 있는지 여부를 결정하는 핵심 요소입니다.
씨티그룹의 모델에 따르면, 2025년부터 2028년까지 광연결 평균 판매 가격(ASP)은 약 18%의 연평균 성장률을 유지할 것으로 예상되며, 주로 800G, 1.6T, 3.2T 등 고속 제품의 비중 증가에 의해 주도됩니다.
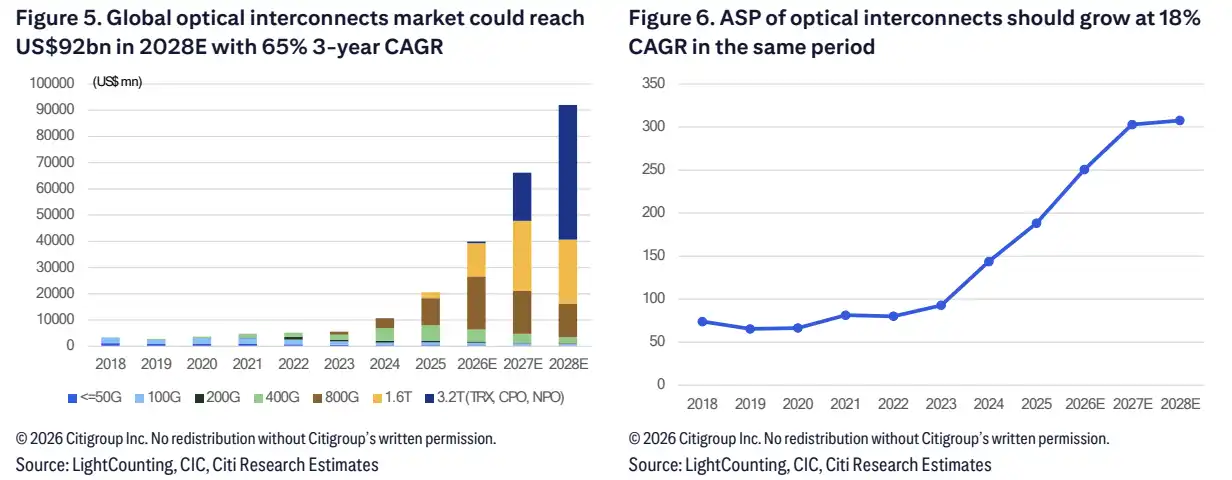
글로벌 광연결 시장 규모는 2028E에 920억 달러로 상승하며, ASP는 2025-2028년 동안 18% CAGR을 유지한 후 안정화됩니다.
800G 이후: 1.6T, 3.2T 및 CPO/NPO가 바통을 이어받다
일반 투자자들은 먼저 한 가지 변화를 이해해야 합니다. 이번 상향 조정은 주로 데이터센터 연결에서 비롯된 것이지, 기존 통신 네트워크나 기업 네트워크에서 비롯된 것이 아닙니다.
씨티그룹의 모델에서 글로벌 광연결 출하량은 2025년 1억 1천만 유닛에서 2028년 3억 유닛으로 증가할 것으로 예상되며, 3년 연평균 성장률은 약 40%입니다. 데이터센터 사업이 전체 출하량에서 차지하는 비중은 2025년 71%에서 2028년 89%로 상승할 것입니다.
제품 사양도 상향 이동하고 있습니다. 800G 이상 고속 제품이 데이터센터 광연결에서 차지하는 비중은 2025년 37%에서 2028년 89%로 증가할 것으로 예상됩니다. 이는 단순히 '광모듈을 더 많이 구매하는 것'이 아니라, 더 높은 사양의 제품이 저속 제품을 가속화하여 대체하고 있음을 의미합니다.
800G는 여전히 최근 몇 년간 주요 제품 중 하나이지만, 1.6T, 3.2T 및 더 새로운 패키징 솔루션의 성장률이 더 높습니다. 기본 시나리오에서 1.6T 트랜시버의 2025년부터 2028년까지 출하량 연평균 성장률(CAGR)은 215%에 달합니다. 3.2T는 2027년부터 본격화되어 2027년 400만 대, 2028년 3500만 대로 증가할 전망입니다.
CPO와 NPO는 상대적으로 후발 기술 전환에 속합니다. 기본 시나리오에서 CPO/NPO는 2028년까지 각각 1800만 대와 5600만 대의 출하량을 기록할 것으로 예상됩니다. 낙관적 시나리오에서는 2028년에 각각 3300만 대와 1억 1600만 대로 증가할 수 있습니다. 두 시나리오 간 차이가 큰 이유는 주로 클라우드 공급업체의 수요, 수율 개선, 그리고 엔비디아, 구글 등 플랫폼 아키텍처의 도입 속도에 달려 있습니다.
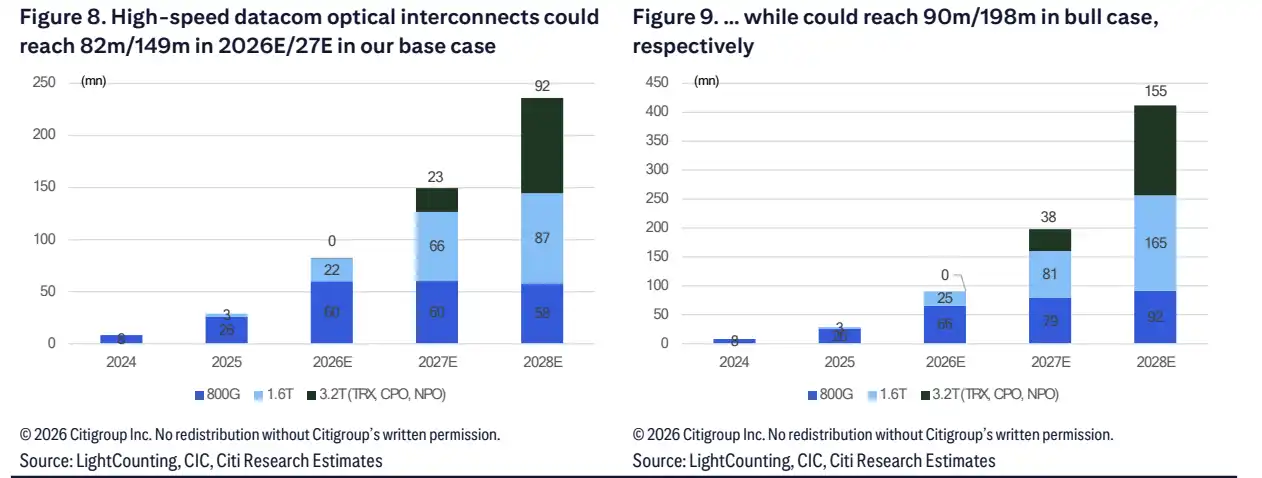
고속 광 상호 연결 수요는 2027년 이후 뚜렷이 분화되며, 1.6T와 3.2T/CPO/NPO가 기본 시나리오와 낙관적 시나리오 간 주요 탄력성(elasticity) 원천입니다.
실리콘 포토닉스 비중 60% 상승: 가치가 레이저 칩과 광 엔진으로 이동
920억 달러가 시장 규모를 의미한다면, '실리콘 포토닉스'와 '레이저 칩'은 이번 성장이 공급망 내에서 어떻게 분배될지를 결정합니다.
씨티(Citi)는 실리콘 포토닉스 솔루션이 고속 광 모듈에서 차지하는 비중이 2025년 29%에서 2028년 60%로 증가할 것으로 예상합니다. 이 가정 하에 2028년 광학 칩 총 수요는 약 17억 1400만 개에 달하며, 2025년부터 2028년까지 연평균 성장률(CAGR)은 약 62%입니다.
이 중 EML 칩 수요는 약 7억 1800만 개로 예상되며, 3년 CAGR은 약 34%입니다. CW 레이저 칩의 성장률은 더 빨라 2028년 수요가 약 9억 8700만 개에 달할 것으로 예상되며, 3년 CAGR은 약 114%입니다.
이것이 공급 부족이 반복적으로 언급되는 이유이기도 합니다. 고속 광 모듈이 대량 생산되면 병목 현상이 반드시 모듈 조립 단계에서 발생하는 것이 아니라, 레이저 칩, 패키징 수율 및 상류 공급망 확보에서 발생할 수 있습니다. 순수 모듈 제조사들은 장기 계약과 전략적 투자를 통해 상류 공급망을 확보함으로써, 본질적으로 1.6T, 3.2T 및 CPO/NPO의 후속 대량 생산을 위해 선제적으로 자리를 잡고 있는 것입니다.
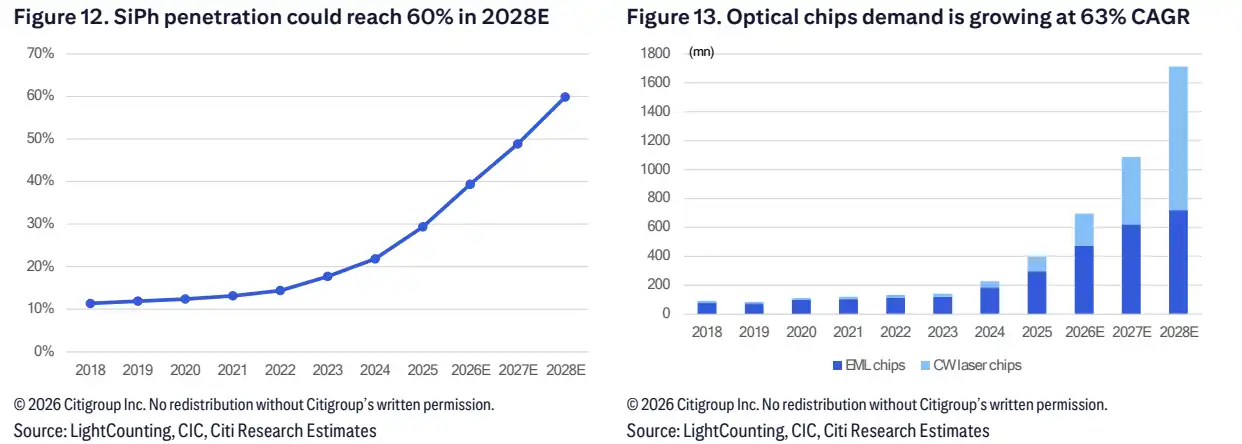
실리콘 포토닉스 침투율 2028E 60% 상승, 광학 칩 수요 2028E 약 17억 1400만 개, CW 레이저 칩 CAGR 114%.
동산정밀, 신이성, 천부통신 등급 상향, 태진광 등급 하향
개별 종목 측면에서 가장 직접적인 변화는 신이성, 동산정밀, 천부통신에 나타났습니다.
동산정밀은 이번 등급 상향에서 가장 주목받는 기업 중 하나입니다. 씨티는 목표 주가를 225위안에서 350위안으로 상향 조정하고, 2026년부터 2028년까지의 순이익 전망치도 올렸습니다. 보고서에 따르면 AI 광학 사업이 주요 성장 동력으로 간주되며, 향후 몇 년간 이익 기여도가 크게 증가할 것으로 예상됩니다.
밸류에이션 측면에서 동산정밀은 전통 사업, 광모듈, 광칩, AI PCB 등으로 분할 평가되었습니다. 이러한 분할은 시장이 동산정밀을 바라볼 때 더 이상 전통적인 PCB나 전자 제조 사업만 보는 것이 아니라, AI 광학 사업을 실제 이익으로 실현할 수 있는지에 주목하고 있음을 시사합니다.
신이성의 목표 주가는 353.57위안에서 701위안으로 상향 조정되었으며, 주요 증가 요인은 3.2T 트랜시버와 NPO입니다. 천부통신의 목표 주가는 318.57위안에서 419위안으로 상향 조정되었으며, CPO 물량 확대와 3.2T 광엔진이 수혜 요인으로 꼽혔습니다.
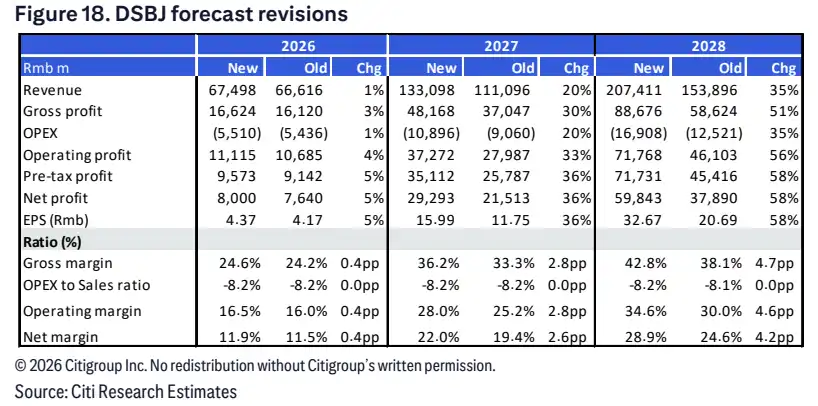
동산정밀 이익 전망 상향
차별화도 나타나고 있습니다. 태진광(300570.SZ)의 등급은 매수에서 매도로 하향 조정되었으며, 목표 주가는 156위안에서 152위안으로 낮아졌습니다. 씨티는 2026년과 2027년 EPS 전망치를 하향 조정했으며, 주요 고려 사항은 Corning과의 디커플링 리스크, 아시아 공급망 경쟁 심화, 그리고 높은 밸류에이션입니다. 보고서 기준으로 태진광의 현재 밸류에이션은 2027년 예상 PER 59배 수준이며, 목표 주가는 2027년 PER 31.8배에 해당합니다.
이번 등급 변화는 AI 광 인터커넥트 수요 상향이 모든 체인 기업에 동등한 혜택을 주는 것은 아님을 보여줍니다. 시장은 고속 제품 역량, 실리콘 포토닉스 및 레이저 칩 포트폴리오, 고객 구조, 공급망 안정성, 그리고 현재 주가가 이미 성장을 선반영했는지 여부를 더 중시합니다.
주목할 점은 이러한 목표 주가가 여전히 증권사 모델 가정에 불과하며, 기업의 약속이 아니라는 것입니다. 투자자에게 목표 주가 상향은 기관이 AI 광 인터커넥트 수요, 제품 업그레이드, 중국 공급망 점유율을 함께 상향 조정했음을 반영하지만, 이후에는 주문, 납품, 이익률이 따라잡을 수 있을지 지켜봐야 합니다.
성장 스토리는 레이저 칩, 수율, 밸류에이션에 막혀 있다
이번 상향이 AI 광 인터커넥트가 이미 무위험 성장 단계에 진입했음을 의미하지는 않습니다.
첫 번째 제약은 공급입니다. EML 및 CW 레이저 칩 모두 공급이 타이트해질 가능성이 있으며, 특히 실리콘 포토닉스 침투율이 빠르게 상승하고 1.6T 및 3.2T 물량이 가속화되는 시나리오에서 상류 생산 능력과 수율이 최종 출하에 직접적인 영향을 미칩니다. 핵심 칩 공급이 따라잡히지 않으면 주문과 기대치가 먼저 상승하더라도, 매출 인식은 납품 일정을 기다려야 합니다.
두 번째 제약은 기술 상용화입니다. CPO/NPO는 2027년 이후 중요한 성장 동력으로 간주되지만, 새로운 아키텍처가 낙관적 시나리오대로 확대될 수 있을지는 클라우드 업체의 자본 지출, 네트워크 아키텍처 선택, 장비 수율, 그리고 엔비디아, 구글 등 플랫폼 업체의 추진 속도에 달려 있습니다. 기본 시나리오와 낙관적 시나리오 간의 격차가 크다는 점은 향후 2년간의 출하량이 아직 확정되지 않았음을 시사합니다.
세 번째 제약은 밸류에이션입니다. T&S Communications는 씨티그룹에서 매수에서 매도로 하향 조정되었으며, 그 이유로 코닝과의 디커플링 리스크와 과도한 밸류에이션이 지목되었습니다. Accelink Technologies도 매도 등급을 유지했으며, 주요 압력 역시 밸류에이션에서 비롯됩니다.
920억 달러의 시장 전망은 AI 광 인터커넥트를 주목받게 했지만, 주가는 이미 상당 부분의 낙관적 기대를 선반영했습니다. 진정한 차별화는 단순히 AI 주문을 얼마나 따내느냐가 아니라, 누가 더 고급 제품 세대에 진입하고, 상위 레이저 칩 공급을 확보하며, 1.6T, 3.2T 및 CPO/NPO의 확대를 지속 가능한 이익으로 전환할 수 있느냐에 달려 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사