씨티 분석: 구글 목표주가 447달러로 상향 조정, AI 클라우드가 검색 우려를 압도

TL;DR
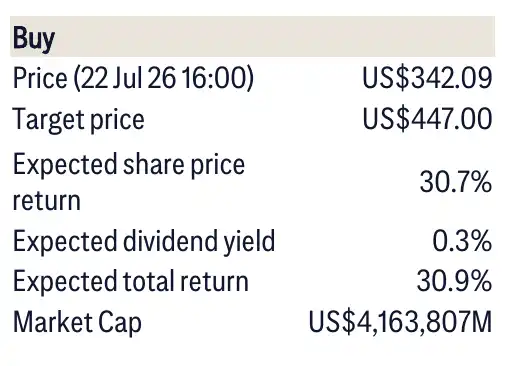
· 씨티그룹은 Alphabet에 대해 매수 의견을 유지하며 목표주가 447달러를 제시했으며, 이는 342.09달러 종가 대비 약 31%의 총 수익률에 해당한다.
· 2분기 Google Cloud 매출은 전년 동기 대비 81.8% 증가했으며, 백로그(backlog)는 5140억 달러로 늘어났다. AI 컴퓨팅 수요가 밸류에이션을 지지하는 요인이 되고 있다.
· 검색과 YouTube는 여전히 성장 중이지만, 449억 달러의 자본 지출, AI 경쟁, 반독점 규제가 상승 흐름을 제한하고 있다.
씨티그룹은 Alphabet의 2분기 실적 발표 후 매수 의견을 유지하며 목표주가 447달러를 제시했다. 이는 7월 22일 종가 342.09달러 대비 30.7%의 주가 수익률, 30.9%의 예상 총 수익률에 해당한다.
이번 실적 발표 이후 핵심 변화는 Alphabet이 시장 예상을 소폭 상회한 것 자체가 아니라, Google에서 AI 서사가 반전된 점이다. 이전에는 시장이 AI 검색이 Google 검색 광고와 수익성을 잠식할 것을 우려했지만, 이번 실적은 검색이 여전히 성장 중이고 YouTube가 예상보다 좋은 성과를 냈으며, Google Cloud는 AI 수요에 힘입어 뚜렷한 가속화를 보여줬다.
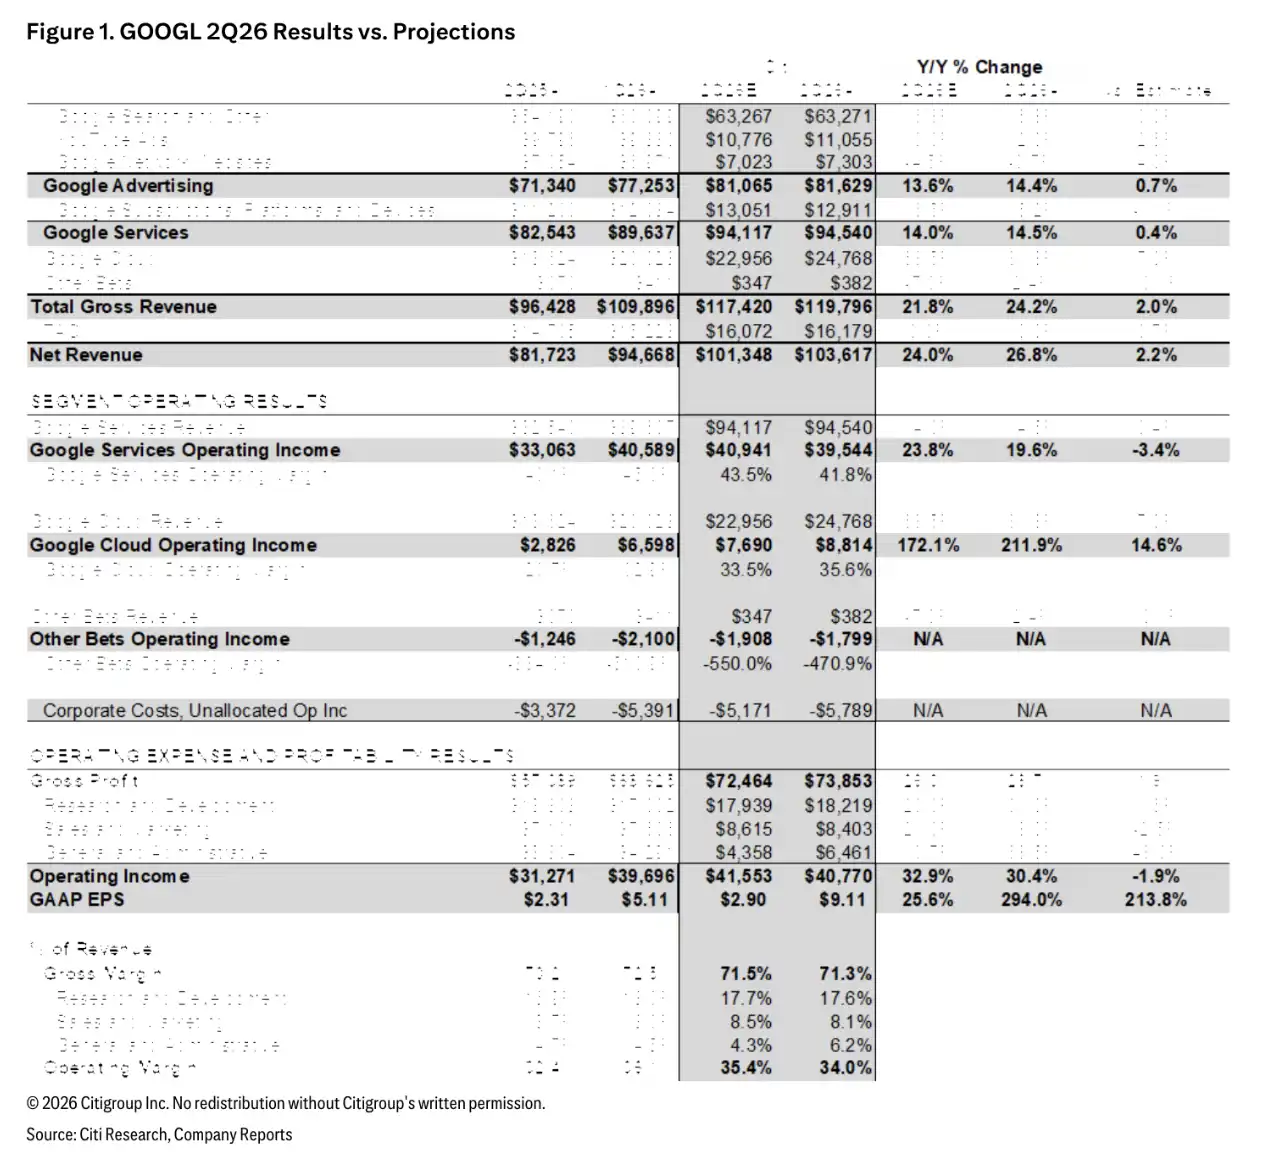
2분기 Alphabet의 총 매출은 1198억 달러로, 고정 환율 기준 전년 동기 대비 23% 증가해 FactSet 컨센서스를 약 2% 상회했다. 영업 이익은 408억 달러, 영업 이익률은 34%로 컨센서스를 약 1% 웃돌았다. GAAP EPS는 9.11달러였지만, 여기에는 980억 달러의 주식 증권 미실현 이익이 포함되어 있어 단순히 영업 이익 폭발로 보기 어렵다.
447달러 목표주가 뒤에는 AI가 Google을 무너뜨리지 않았다는 베팅이 있다
씨티그룹의 447달러 목표주가는 2027년 GAAP EPS 15.90달러, 약 28배 PER을 기준으로 산출됐다. 이 밸류에이션 배수는 시장 및 Google 자체 역사적 범위보다 높은 수준인데, 그 이유는 Google Cloud가 TPU와 Gemini 수요에 힘입어 다시 가속화되고 있으며, 검색 쿼리량도 여전히 강세를 유지하고 있기 때문이다.
다시 말해, 이번 Alphabet 실적에서 가장 중요한 정보는 AI가 아직 Google의 광고 기반을 무너뜨리지 않았을 뿐만 아니라, 오히려 클라우드 사업, 컴퓨팅 파워, 대규모 언어 모델 제품에서 회사에 새로운 성장 동력을 제공했다는 점이다.
지난 1년간 시장이 구글에 대해 가진 주요 우려는 두 가지 방향에 집중되어 있었다. 첫째, 생성형 AI가 사용자의 검색 진입점을 바꿔 검색 광고를 약화시킬지 여부. 둘째, AI 모델과 연산 능력을 따라잡기 위한 자본 지출이 빠르게 이익을 잠식할지 여부. 2분기 데이터는 일단 더 낙관적인 답을 제시했다: 검색은 여전히 성장 중이며, 클라우드 사업의 수익성도 개선되고 있다.
검색 및 기타 수익은 633억 달러로 전년 동기 대비 16.8% 증가해 시장 예상치에 대체로 부합했다. YouTube 광고 수익은 111억 달러로 전년 동기 대비 12.9% 증가해 시장 컨센서스를 약 2% 상회했다. Google 서비스 총수익은 945억 달러로 전년 동기 대비 14.5% 증가해 기본적으로 예상치에 부합했으며, 영업 이익률은 41.8%로 전년 동기 대비 170bp 상승했다.
이는 AI가 검색 상업화에 미치는 충격이 적어도 2분기 실적에서 수익 감소로 나타나지 않았음을 의미한다. 오히려 AI 쿼리 사용량이 최고치에 도달하고, Gemini 제품 업데이트 및 AI 검색 상업화 계획이 경영진 컨퍼런스 콜에서 가장 주목받는 이슈가 되었다.
클라우드 사업 갑자기 가속화, 백로그 5140억 달러 돌파
목표 주가를 진정으로 뒷받침하는 것은 Google Cloud다.
2분기 Google Cloud 수익은 248억 달러로 전년 동기 대비 81.8% 증가해 시장 컨센서스를 약 11% 상회했으며, 1분기 63%의 전년 동기 대비 성장률에서 더욱 가속화되었다. 이미 상당한 규모를 갖춘 클라우드 사업에서 82%에 가까운 수익 성장률은 이번 실적 보고서에서 가장 눈에 띄는 수치다.
더 중요한 것은 백로그다. Google Cloud의 누적 주문은 전년 동기 대비 385% 증가한 5140억 달러를 기록했으며, 전 분기 대비 11% 증가해 분기당 520억 달러가 늘어났다. 투자자에게 이 수치는 분기 수익보다 AI 클라우드 수요의 지속성을 더 잘 설명해준다: 고객이 이미 체결한 미래 주문이 빠르게 쌓이고 있다.
클라우드 사업 이익도 성장에 의해 무너지지 않았다. 2분기 Google Cloud 영업 이익은 88억 달러, 영업 이익률은 35.6%로 시장 예상치인 69억 달러와 31.1%의 이익률을 상회했으며, 전년 동기 대비 1490bp 개선되었다. 과거 클라우드 사업은 종종 Alphabet의 이익률을 끌어내리는 요인으로 여겨졌지만, 이제는 성장과 이익을 동시에 기여하기 시작했다.
AI 수요가 이번 클라우드 사업 가속화의 핵심 동인이다. TPU 연산 능력, Gemini 모델 사용, 기업 고객의 트레이닝 및 추론 수요 모두가 Google Cloud의 수익과 주문을 끌어올리고 있다. 씨티그룹도 이후 컨퍼런스 콜에서 GCP 수요, TPU 판매, 컴퓨팅 용량, Gemini 3.5 Pro 등 제품 진행 상황에 주목할 것이라고 밝혔다.
하지만 이것이 클라우드 사업의 높은 성장률을 단순히 선형적으로 추정할 수 있다는 의미는 아닙니다. 주문 잔고는 미래 수익 가시성이 높아졌음을 의미하지만, 여전히 납품 역량, 데이터센터 구축 속도, 고객 이행 및 AI 수요 강도에 달려 있습니다. 특히 AI 인프라 투자가 전반적으로 확대되는 상황에서 수익 실현 속도와 수익성 안정성은 시장이 계속 주시할 문제입니다.
검색은 안정적, 자본 지출은 더 무거워지다
Alphabet의 광고 기반이 흔들리지 않은 점은 이번 AI 낙관론이 성립하기 위한 전제 조건입니다.
검색 및 기타 수익은 633억 달러로 전년 동기 대비 16.8% 증가하며 핵심 검색 광고의 탄력성을 입증했습니다. YouTube 광고 수익은 111억 달러로 전년 동기 대비 12.9% 증가하며 온라인 동영상 광고 수요가 여전히 회복 및 확장 중임을 보여줍니다. 온라인 광고가 뚜렷이 약화되지 않으면서 Alphabet이 AI 인프라에 계속 투자할 재정적 여유를 남겼습니다.
하지만 AI가 가져온 또 다른 측면은 자본 지출이 계속 증가한다는 점입니다. 2분기 자본 지출은 449억 달러로 전 분기 대비 93억 달러 증가했으며, 이는 시티은행의 이전 전망과 대체로 일치합니다. 투자 방향은 주로 데이터센터, 서버 및 AI 컴퓨팅 관련 지출을 포함한 기술 인프라입니다.
이는 향후 몇 분기 동안 Alphabet이 직면할 가장 중요한 스트레스 테스트 중 하나가 될 것입니다. AI 클라우드 수익과 주문이 계속 성장한다면 높은 자본 지출은 시장에서 '수요 확대를 위한 생산 능력 확충'으로 간주될 수 있습니다. 반면 클라우드 성장이 둔화되고 AI 검색 상업화가 기대에 미치지 못한다면 동일한 자본 지출은 수익성과 잉여 현금 흐름에 압박으로 작용할 것입니다.
따라서 2분기 실적은 단순히 Alphabet이 무위험 확장 국면에 진입했음을 증명하는 것이 아니라, 시장의 관심을 'AI가 검색을 위협하는가'에서 'AI가 창출하는 클라우드 수익이 더 높은 투자를 충당할 수 있는가'로 전환시킵니다.
GAAP EPS 9.11달러 역시 냉정하게 볼 필요가 있습니다. 이 수치에는 980억 달러의 지분 증권 미실현 이익이 포함되어 있어, 이를 직접적으로 핵심 사업의 수익성을 판단하는 데 사용할 수 없습니다. 경영 품질을 더 잘 반영하는 지표는 수익 성장률, 영업 이익률, 클라우드 이익률 및 자본 지출 간의 균형입니다.
상승 여력이 확정 수익은 아니다, 규제와 경쟁이 여전히 밸류에이션을 누르고 있다
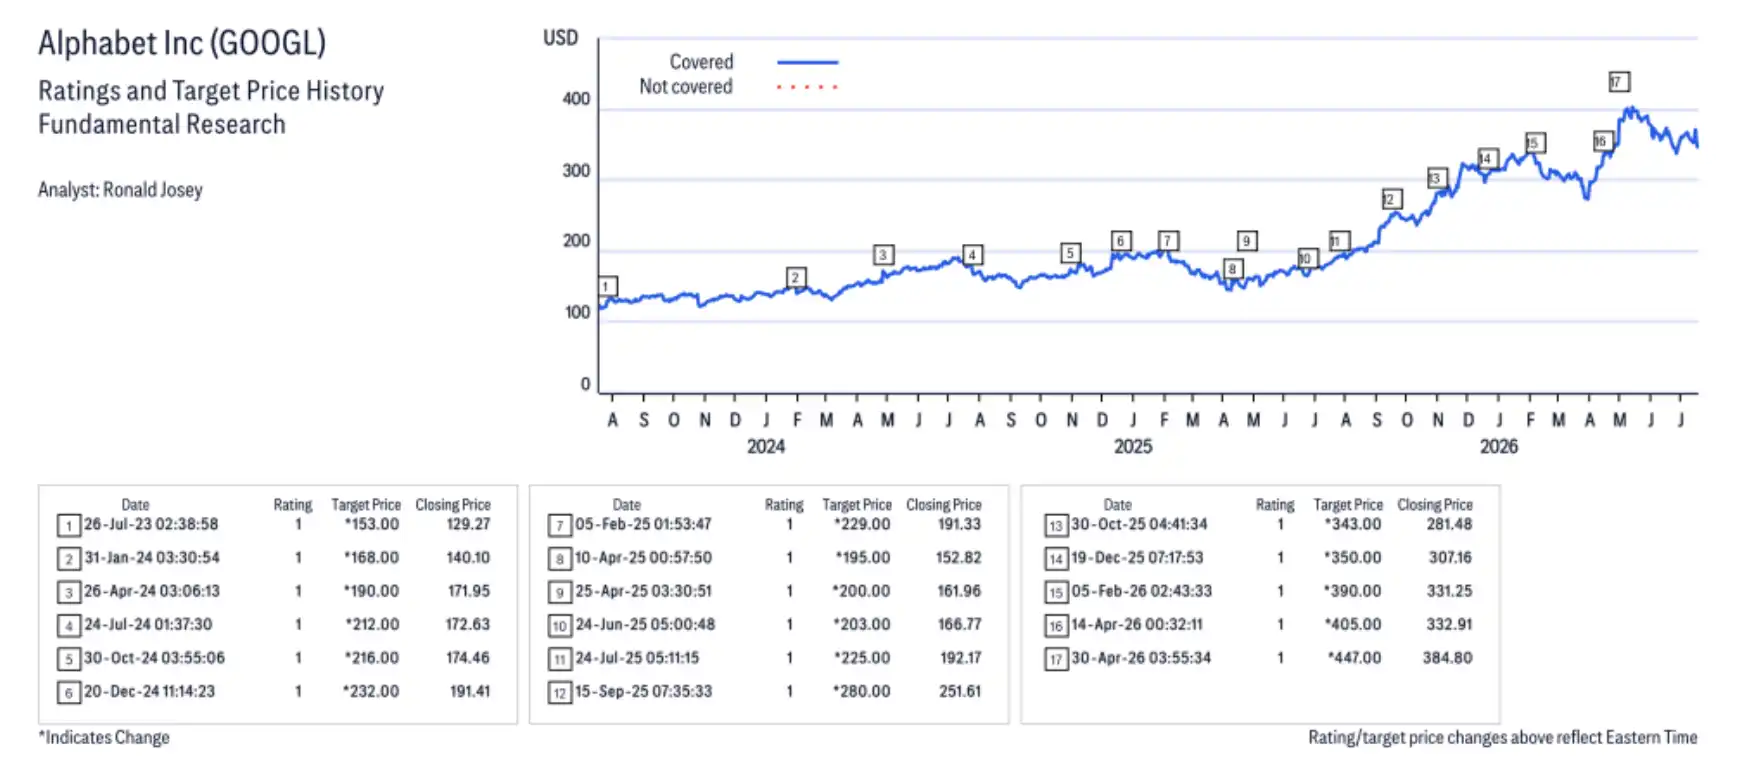
447달러 목표 주가는 Alphabet에 약 31%의 예상 총 수익률 여력을 남겨주지만, 이 여력은 여러 조건이 동시에 충족되어야 합니다. 검색 사용량과 광고 수익이 계속 안정적이고, Google Cloud가 높은 성장세를 유지하며, TPU와 Gemini가 창출하는 AI 수요가 지속 가능한 수익으로 전환되고, 자본 지출이 수익성을 뚜렷이 압박하지 않아야 합니다.
위험도 명확합니다. 거시경제와 소비 둔화는 광고 예산에 영향을 미치며, 인터넷 광고 지출이 식을 경우 검색과 YouTube 모두 타격을 받을 수 있습니다. AI 경쟁이 예상보다 치열해지면 검색 진입점에 충격을 줄 뿐만 아니라 Alphabet이 모델과 컴퓨팅 자원 투입을 계속 늘리도록 강제할 수도 있습니다.
규제 압력도 사라지지 않았습니다. 반독점, 데이터 및 프라이버시 관련 규제는 여전히 Google 검색, 광고 기술 및 플랫폼 사업의 비즈니스 모델에 영향을 미칠 수 있습니다. 시가총액이 이미 4조 달러를 넘은 기업에게 규제 결과는 시장이 기꺼이 부여하는 평가 배수에 직접적인 영향을 미칩니다.
따라서 이번 실적 발표 후 보고서의 핵심은 "Alphabet이 AI에서 승리했다"가 아니라, 2분기 데이터가 일시적으로 증명한 것은 AI가 Google의 두 가지 핵심 기둥을 약화시키지 않았다는 점입니다. 검색 광고는 여전히 성장 중이며, 클라우드 사업은 주문과 수익에서 동시에 가속화되고 있습니다. 앞으로 5140억 달러의 클라우드 주문이 지속적으로 수익으로 전환되고, 449억 달러 수준의 자본 지출이 이익을 잠식하지 않는다면, 447달러 목표 주가는 더 강력한 지지를 받을 수 있을 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사