하루 4억 원을 버는 '중국 하이닉스', 애플도 사달라고 조르다
글|가육, 장성 Beatz
글로벌 스토리지 업계를 이야기할 때, 많은 사람들은 삼성, SK하이닉스, 마이크론만 알고 있습니다. 하지만 많은 이들이 모르는 사실은, 글로벌 4위에 아직 상장되지 않은 중국 기업이 있다는 점입니다. 그 이름은 창신 스토리지(CXMT)입니다.
7월 9일, 창신 테크놀로지는 최신 커촹반 IPO 투자설명서를 업데이트했습니다. 일정상으로 보면, 7월 16일 청약, 20일 납입이며, 가장 빠르면 이달 말 커촹반에서 거래가 시작될 전망입니다.
중국 최강 스토리지 선두주자가 이달 말 등장합니다.
데이터에 따르면, 2026년 1분기 예상 매출은 508억 위안으로 전년 동기 대비 719% 증가할 것으로 보입니다. 순이익은 330억 위안입니다. 하루 약 4억 위안을 벌어들이며, 수익성에서 구이저우 마오타이를 능가하고, 시장은 1조 위안 시가총액을 예상하며 A주 시가총액 1위에 도전할 가능성이 있습니다.
반면, 2025년 말까지 이 회사의 누적 적자는 여전히 366.5억 위안이었습니다.
즉, 창신 스토리지는 반년 만에 9년간의 적자를 만회한 셈입니다. 거의 10년 동안 적자를 기록한 이 중국 국산 칩 회사는 갑자기 A주에서 가장 수익성이 높은 하드테크 기업 중 하나로 변모했습니다.
지난 한 주 동안, 창신 스토리지라는 이름은 글로벌 기술 미디어에 집중적으로 등장했습니다. 애플은 미국 정부에 로비를 통해 특별 허가를 신청하며, 창신 스토리지를 Mac과 iPad의 메모리 공급망에 포함시키려는 계획을 추진 중입니다. 구글도 창신 DRAM에 대한 구매 평가를 시작했으며, 다른 보도에 따르면 HP와 델이 창신 스토리지 DRAM을 검증 중이고, 에이서와 에이수스는 중국 파트너들에게 더 많은 국산 스토리지 칩을 채택하도록 요구하고 있습니다. 같은 주, 로이터는 텐센트가 창신 스토리지와 200억 위안 이상의 서버 DRAM 장기 공급 계약을 체결했으며, 계약 기간은 3~5년이라고 보도했습니다. 창신의 투자설명서에 공개된 고객 명단에는 알리바바 클라우드, 바이트댄스, 레노버, 샤오미, OPPO, vivo, 아너도 포함되어 있습니다.
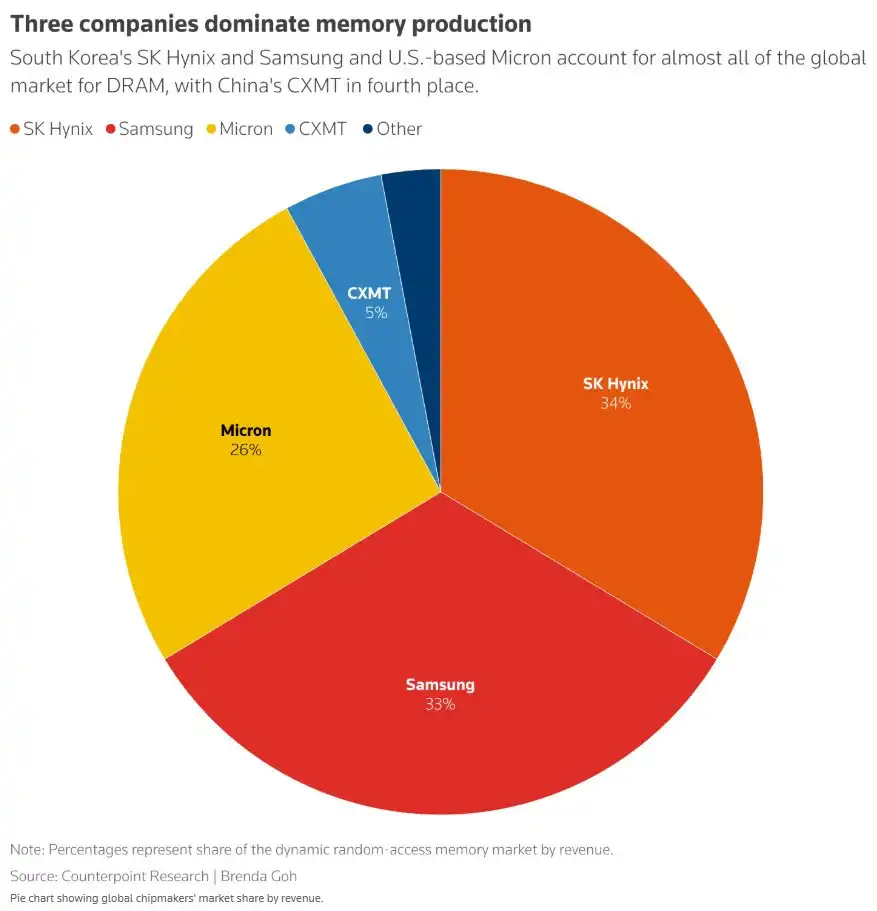
글로벌 메모리 생산 분야의 선도 기업, 창신의 점유율은 글로벌 4위로 하이닉스, 삼성, 마이크론에 이어 있습니다. 출처: 로이터
순식간에 창신 스토리지는 거의 모든 국내외 대기업들의 선호 대상이 되었습니다.
창신은 어떻게 무에서 글로벌 4위까지 올라설 수 있었을까요? 오늘날 벌어들이는 수익 중 실력과 운의 비중은 얼마나 될까요? 1조 위안의 시가총액 평가는 유지될 수 있을까요?
창신스토리지의 앞길, 자오이이노베이션
창신스토리지의 창업 이야기는 먼저 중국이 왜 줄곧 DRAM이 부족했는지부터 설명해야 합니다.
스토리지 칩은 여러 종류로 나뉩니다. NAND Flash는 전원이 꺼져도 데이터를 보존하는 저장 장치로, 휴대폰 하드디스크, SSD, USB 메모리에 사용됩니다. DRAM은 실행 중인 메모리로, 전원이 꺼지면 데이터가 사라지지만 속도가 빨라 CPU, GPU, 휴대폰 SoC, AI 가속 카드 옆에서 작업 공간 역할을 합니다.
NAND와 DRAM은 모두 대량 생산되는 반도체이지만, DRAM은 제철소에 정밀 제조를 더한 것과 같습니다. 각 세대의 공정마다 커패시터, 트랜지스터, 워드 라인, 비트 라인을 한계까지 구현해야 하며, 하나의 웨이퍼 위에 수십억 개의 고도로 일관된 셀을 복제해야 합니다. 조금만 어긋나도 수율이 떨어지고 비용이 폭등합니다. 비용이 폭등하면 메모리 하락 사이클을 만나 돈이 물처럼 빠져나갑니다.
이것이 바로 DRAM 시장에 결국 세 거대 기업만 남은 이유입니다: 삼성, SK하이닉스, 마이크론. 이 게임 테이블은 '기술 팀이 있다'고 해서 쉽게 들어올 수 있는 것이 아니라, 10년 이상의 주기 동안 가격 전쟁, 생산 능력 전쟁, 특허 전쟁, 장비 제한 및 고객 인증을 견뎌내야 합니다.
창신스토리지는 2016년경에 시작되어 허페이에 자리 잡았습니다. 핵심 인물은 주이밍입니다.
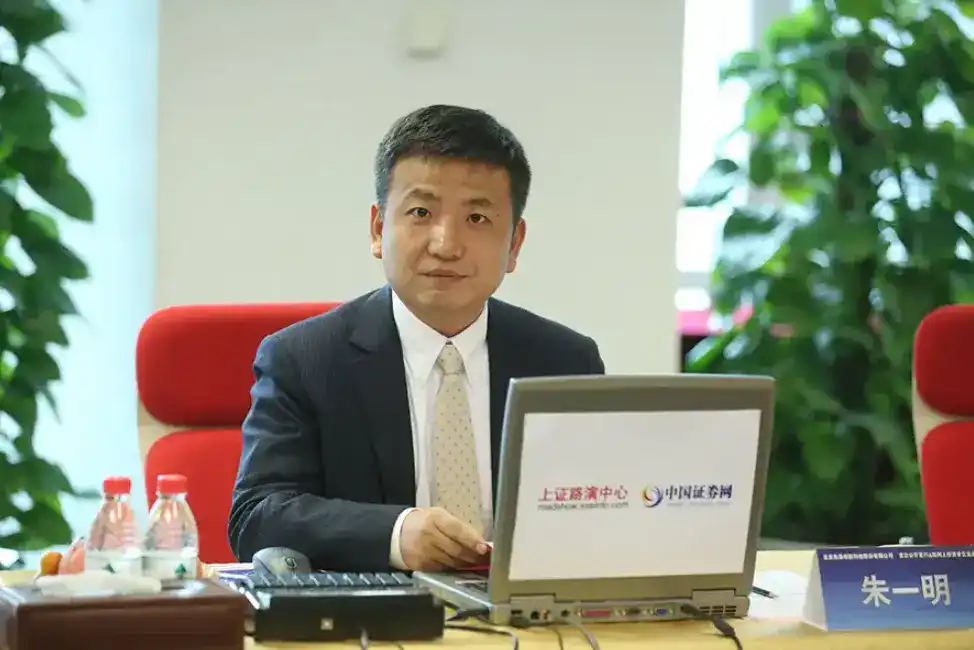
주이밍 회의 사진
주이밍이라는 이름은 중국 반도체 업계에서 낯설지 않습니다.
1972년에 태어난 주이밍은 소년 천재로, 17세에 칭화대학교 물리학과에 입학했습니다. 물리학을 전공했지만 프로그래밍에 매우 능숙해 다른 회사를 위해 프로그램을 작성하며 1990년대 말에 연간 30만 위안 이상을 벌기도 했습니다. 일하는 과정에서 당시 칩이 모두 미국에서 설계된다는 것을 알게 되었고, 칩의 기술적 난이도가 더 높다고 판단해 미국으로 유학 가 전자 공학을 공부한 후 실리콘밸리에서 일하게 되었습니다.
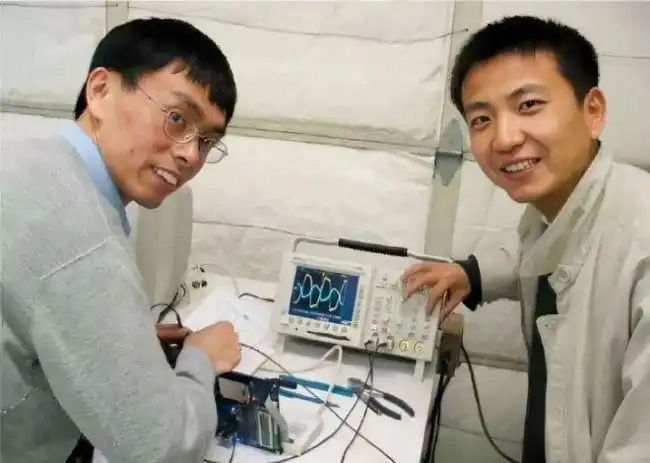
주이밍(오른쪽) 젊은 시절 사진
실리콘밸리에서 주이밍은 스토리지 산업이 미국에서 일본으로, 다시 한국과 대만으로 이전된 것을 주목했습니다. 그는 미래에 중국 본토에서도 큰 활약을 펼칠 기회가 있을 것이며, '중국판 삼성'이 탄생할 가능성도 없다고 판단했습니다. 그는 SRAM(정적 랜덤 액세스 메모리) 칩을 설계했고, 2005년에 귀국해 자오이이노베이션이라는 회사를 설립했습니다.
兆易创新은 창립 초기부터 순수 설계 회사로, 자체적으로 칩을 생산하지 않고 웨이퍼 제조를 전부 파운드리에 아웃소싱했다. 주요 제품은 NOR Flash(라우터, 게임기 부트로더용 스토리지 칩)와 MCU(냉장고, 세탁기 제어용 마이크로컨트롤러)다. 주이밍(朱一明)은 팀을 이끌어 중국 최초의 정적 메모리 및 IP 기술, 최초의 직렬 플래시 메모리 제품, 최초의 ARM Cortex-M3 아키텍처 기반 32비트 범용 MCU를 개발했다. 2016년 8월 상장 당시 이미 중국 본토 최대의 코드형 플래시 메모리 칩 설계 기업이었으며, 매출은 상장 당시 14억 8900만 위안에서 92억 300만 위안으로 성장했다.
경량 자산, 높은 마진, 자체 공장 건설 불필요. 이것이 당시 중국 IC 설계 업계에서 가장 현명한 생존 방식이었다.
하지만 이 모델에는 전제 조건이 있다: 파운드리의 생산 능력이 충분하고 가격이 안정적이어야 한다는 점이다. 2020년 하반기, 주이밍은 난관에 부딪혔다. SMIC의 8인치 생산 능력이 급격히 부족해지면서, 兆易创新은 NOR Flash 주문 일부를 화홍반도체(Hua Hong Semiconductor)의 12인치 공장으로 전환해야 했고, 위탁 생산 비용이 더 높아졌다. 2020년 4분기 매출총이익률은 기존 안정적인 37% 이상에서 29.49%로 급락했다. 파운드리 생산 능력 병목 현상의 결과가 처음으로 직접 손익계산서에 반영된 것이다.
같은 시기, 兆易创新은 또 다른 인수 대금을 치르고 있었다. 2019년 17억 위안에 상하이 시리웨이(思立微)를 인수했으며, 프리미엄은 16배, 13억 500만 위안의 영업권이 형성됐다. 시리웨이는 디스플레이 지문 인식 칩을 만드는 회사로, 주이밍은 메모리, 컨트롤러, 센서 세 가지 라인을 갖춘 플랫폼형 설계 회사를 만들고자 했다. 그러나 Goodix(汇顶科技)가 특허 침해로 소송을 제기하면서 양측은 가격 전쟁에 빠졌고, 시리웨이는 3년간의 실적 약속 중 58%만 달성했다. 2020년부터 2023년까지 兆易创新은 4년 연속 시리웨이에 대한 영업권 손상을 인식했으며, 누적 약 9억 위안으로 13억 위안의 영업권 대부분이 소멸됐다. 다른 설계 회사를 수평 인수해 제품군을 확장하는 이 방법도 통하지 않음이 증명됐다.
주이밍이 이 두 가지 사건에서 얻은 교훈은: 경량 자산 설계 회사의 한계는 설계 능력이 아니라 생산 능력에 있다는 점이다. 그리고 스토리지 칩의 진정한 주 전장은 전 세계 시장의 2.5%만 차지하는 NOR Flash가 아닌 DRAM에 있다. 하지만 DRAM은 NOR Flash처럼 범용 파운드리에 맡길 수 없다. DRAM의 공정은 고도로 전문화되어 있으며, 각 제조사의 셀 구조, 커패시터 설계, 워드 라인 공정이 모두 맞춤형이다. 삼성, SK하이닉스, 마이크론은 모두 설계와 제조가 일체화된 모델이다. DRAM을 하려면 단 하나의 길만 있다: 직접 공장을 짓는 것이다.
이것이 창신 스토리지(长鑫存储)가 탄생한 배경이자 이유다.
BOE, NIO에 이은 허페이(合肥)의 세 번째 대형 도박
兆易创新的 재무제표와 주주 구조로는 DRAM 공장 건설에 필요한 투자 규모를 감당할 수 없습니다. 결국 1기 사업에 180억 위안, 총 투자액이 1000억 위안을 넘고, 거의 10년 동안 적자를 지속해 왔습니다. 이 자금은 다른 형태의 자본에서 나올 수밖에 없습니다.
2016년, 허페이(合肥) 정부가 손을 내밀었습니다.
시장에서는 허페이를 '벤처 투자에 가장 능숙한 도시'라고 부르곤 합니다. 허페이의 가장 성공적인 벤처 투자 대표 사례는 BOE(京东方)입니다. 글로벌 LCD 패널 출하량 1위, 연 매출 2000억 위안 이상, 중국 패널 기업이 글로벌 LCD 시장의 70%를 점유하게 된 출발점이 바로 허페이였습니다.
2008년 9월, BOE는 허페이와 6세대 라인 투자 기본 협약을 체결했습니다. 프로젝트 총 투자액은 175억 위안, 자본금 60억 위안은 허페이 측이 출자했으며, BOE의 유상증자를 통해 투입된 후 전액 프로젝트 회사에 투자되었습니다. 단순히 BOE에 보조금을 지급하는 것을 넘어, 허페이는 지방 플랫폼을 통한 지분 보유, 자금 선대, 대출 이자 보조 및 토지·에너지 인프라 지원을 통해 BOE의 가장 어려웠던 건설 기간을 떠받쳤습니다. 그리고 허페이는 BOE를 중심으로 유리 기판, 편광판, 구동 칩, 장비 및 소재 기업을 계속 유치하며 '신형 디스플레이의 수도'라는 도시 타이틀을 얻게 되었습니다.
두 번째 대표 사례는 NIO(蔚来)입니다. 2020년 4월, NIO는 2019년의 생사 기로에서 막 벗어난 상황이었습니다. 허페이 건설 투자(合肥建投), 안후이성 신흥 산업 투자(安徽省新兴产业投资) 등이 NIO 중국에 총 70억 위안을 현금 투자했고, NIO 중국 본사는 허페이 경제기술개발구에 자리 잡았습니다. 이후 NIO는 중국 고급 전기차의 대표 브랜드 중 하나가 되었으며, 시가총액은 한때 1000억 달러를 돌파했습니다.
핵심은 자산 집약형 선두 기업을 찾아 단순 보조금 대신 거래 구조를 활용하고, 기업이 건설 기간을 버틸 수 있도록 지원한 후, 선두 기업을 통해 상하류 기업이 지역 내에 자리 잡도록 유도하는 것입니다.
2016년, 허페이는 동일한 투자 논리로 또 한 번의 대형 베팅에 나섰습니다.
허페이 산업 투자(合肥产投)의 초기 핵심 인물 위안페이(袁飞)는 나중에 이렇게 말했습니다. "허페이 산업 투자든, 산업계든, 초기에 창신(长鑫)에 참여한 모든 사람은 전례 없는 위험과 압력을 감수해야 했습니다."
결국 DRAM은 디스플레이 패널이나 완성차보다 훨씬 어렵습니다. 기술, 장비, 수율, 특허 및 수출 통제 리스크가 모두 더 높기 때문입니다. 하지만 지역 산업 조직의 관점에서 보면, BOE나 NIO와 마찬가지로 단기적으로는 자금을 대거 소모하지만, 장기적으로 성공할 경우 산업 체인의 수급 관계를 크게 바꿀 수 있는 사업입니다.
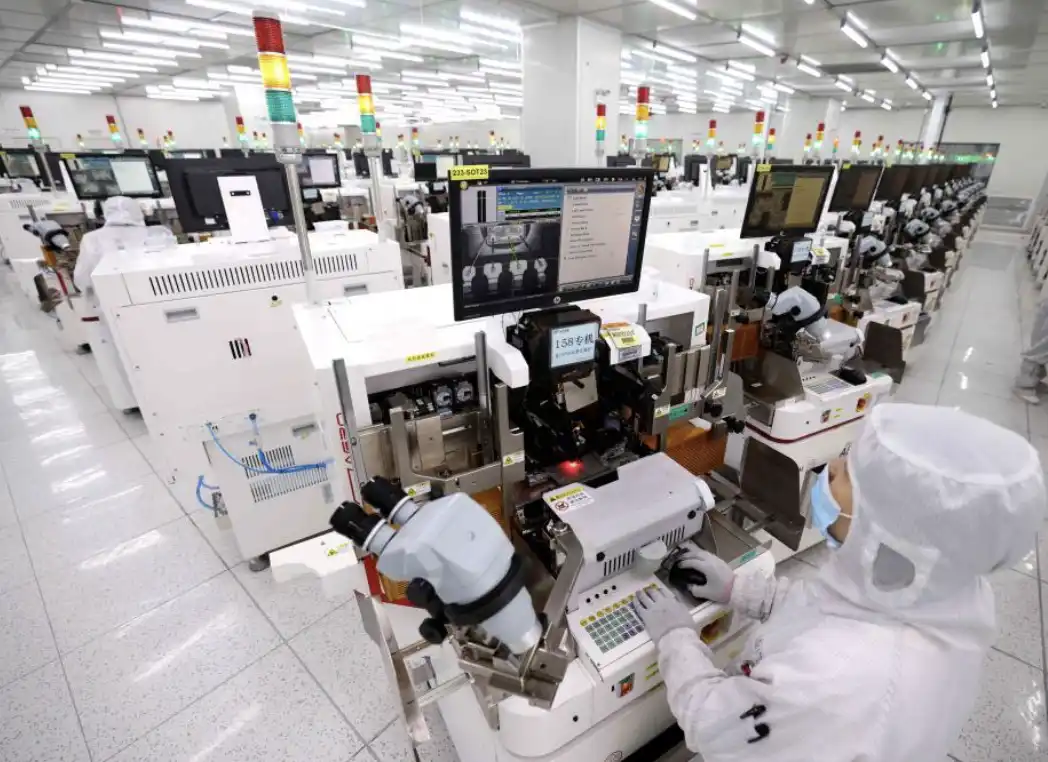
안후이성 허페이, 집적회로 산업 추진
허페이 산업 투자는 창신 메모리(长鑫存储) 1기 사업에만 144억 위안을 출자했으며, 프로젝트 총 투자액은 1000억 위안을 넘습니다.
2018년 7월, 자오이이노베이션은 주이밍이 사장직을 사임하고 회장직만 유지하며, 정식으로 창신 스토리지의 회장 겸 CEO로 취임한다고 공고했다. 업계에서는 이를 주이밍의 '두 번째 창업'이라고 부른다.
현재 주주 명단에서 이 도박의 판세를 엿볼 수 있다. 상위 5대 주주는 각각 칭후이지전 21.67%(허페이 국유자본이 전액 지배), 창신지청 11.71%, 대기금 2기 8.73%, 허페이지신 8.37%, 안후이성투자 7.91%다. 허페이 국유자본의 합계 지분율은 36%를 넘는다.
나머지 주주 중 알리클라우드가 3.85%(61억 위안 투자, 평가액 1584억 위안), 자오이이노베이션이 1.8%를 보유하고 있다. 투자자 명단에는 궈탸오 펀드, 중진 캐피탈, 쥔롄 캐피탈, 차이나머천츠 캐피탈, 윈펑 펀드, 텐센트, 알리도 포함된다.
자금과 기세는 모두 갖춰졌다. 하지만 '두 번째 창업'을 하는 주이밍에게 아직 한 가지가 부족하다: 핵심 기술.
파산한 독일 회사의 기술 유산
2016년 전후로 삼성, SK하이닉스, 마이크론 3대 기업이 전 세계 DRAM 시장의 90% 이상을 장악하고 있었다. 이는 수십 년간의 생존 경쟁 결과다.
DRAM 업계는 1980년대부터 몇 년마다 한 번씩 플레이어들을 도태시켜 왔다.
일본은 한때 전 세계 DRAM 생산량의 80% 이상을 차지했지만, 2010년대에는 엘피다만이 간신히 버티다가 결국 2012년 마이크론에 인수되었다. 유럽에는 한때 인피니언 산하의 키몬다가 있었지만, 2009년 파산했다.
주이밍의 해법은 바로 2009년에 이미 파산한 이 독일 회사에 숨겨져 있었다.
키몬다(Qimonda)라는 이름은 두 단어에서 유래했다. 'Qi'는 중국어의 '기(氣)', 즉 흐르는 에너지를 뜻한다. 'monda'는 라틴어로 '세계'를 의미한다. 직역하면 '세계를 여는 열쇠'라는 뜻이다.
이 이름은 아름답다. 하지만 이 회사의 운명은 매우 비참했다.
키몬다는 2006년 5월 모회사 인피니언에서 분사된 후, 같은 해 8월 9일 뉴욕증권거래소에 상장되었으며 종목 코드는 QI였다. 상장 당시 이미 글로벌 메모리 제품의 주요 공급업체 중 하나였고, 300mm 웨이퍼 제조 기술의 선두주자였다. 2008년 키몬다는 Buried Word Line 기반의 46nm 스택형 공정 제품 개발을 완료했으며, 이전 세대 58nm 공정 대비 생산 능력이 100% 향상되었고, 양산만을 앞두고 있었다.
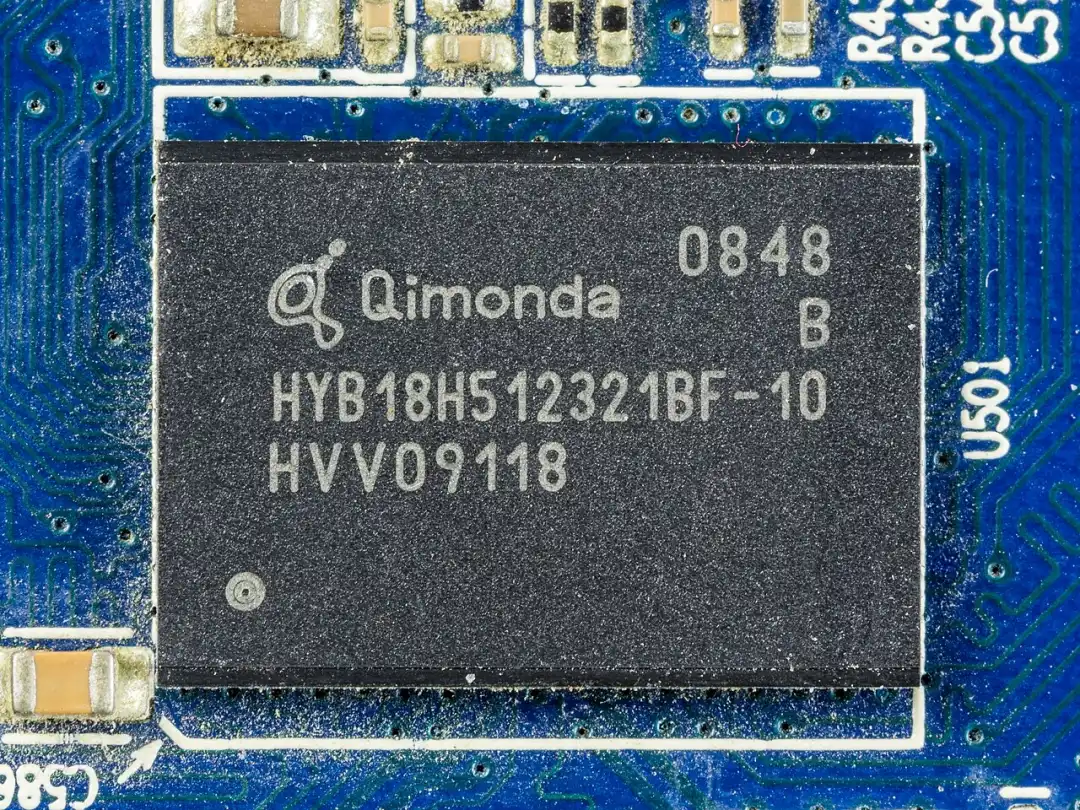
키몬다 DDR2/GDDR 칩 제품 이미지
그러나 금융위기가 닥쳤다. DRAM 가격이 급락했고, 삼성은 손해를 감수하면서까지 생산을 확대해 경쟁사를 압박했다. 키몬다는 신기술을 양산할 시간조차 갖지 못한 채 자금줄이 끊겼다. 2009년 파산했다. 유럽의 마지막 대형 메모리 업체의 불이 꺼졌다. 뮌헨 연구개발센터는 텅 비었고, 12,000명의 직원들은 흩어져 삼성, 마이크론, SK하이닉스에 흡수되었다. 2012년 키몬다 파산관리인은 7,500개의 특허를 매각하기 시작했다.
주이밍은 이 역사 속에서 자신의 기회를 보았다.
키몬다는 기술이 아닌 사이클로 인해 사라졌다. 키몬다가 남긴 2.8TB의 기술 문서와 수만 개의 특허는 거의 10년 동안 묻혀 있던 유산이었다. 오늘날 삼성, 마이크론, SK하이닉스의 DRAM 제품에는 사실 키몬다가 개발한 매립형 워드라인과 허니컴 커패시터 구조의 흔적이 남아 있으며, 이는 이노테라, 윈본드 등 협력사를 통해 간접적으로 세 거대 기업의 공정 시스템에 흘러들어갔다.
하지만 이 유산을 어떻게 확보하고, 이를 활용해 공장을 세울 것인가는 큰 문제였다. 앞서 피로 물든 교훈이 있었기 때문이다.
2016년은 중국에게 메모리 산업이 다시 부상한 '원년'이었다. 그 이전까지 중국의 DRAM 산업은 전반적으로 쇠퇴하여 미국과 한국 등 외국 기업의 기술 독점에 직면했고, 중국은 전혀 대응할 힘이 없었다.
당시 중국이 메모리 국가대표팀을 출범시킬 때, 창신메모리 외에도 두 가지 노선이 병행되었다: 우한 양쯔 메모리 테크놀로지스(YMTC)는 NAND 플래시를, 푸젠 진화 인테그레이션 서킷(Fujian Jinhua Integrated Circuit)은 DRAM을 담당했다.
2017년 마이크론은 미국과 대만에서 동시에 UMC와 진화를 상대로 소송을 제기하며, 마이크론에서 UMC로 이직한 세 명의 직원이 마이크론의 DRAM 영업 비밀을 도용했다고 주장했다. 그중 한 명은 900건 이상의 기술 문서를 빼돌린 혐의를 받았다. 2018년 10월, 미국 상무부는 국가 안보를 이유로 푸젠 진화를 엔티티 리스트에 등재하고 수출 통제를 시행했다. UMC는 즉시 진화와의 기술 협력을 중단한다고 발표했다. 장비 공급이 중단되고, 기술 협력이 동결되며 프로젝트가 중단되었다. 미국 법무부는 동시에 진화와 UMC를 상대로 경제 스파이 혐의로 형사 고발을 제기했으며, 최대 200억 달러 이상의 벌금이 부과될 위기에 처했다. 2023년 말에야 마이크론과 진화가 글로벌 합의에 도달했으며, 이 분쟁은 전후 6년 동안 지속되었다.
푸젠 진화의 교훈은 이미 명확했다: 마이크론 관련 영업 비밀 분쟁에 휘말린 후 엔티티 리스트에 등재되어 장비 공급이 중단되고 프로젝트가 중단되었다. 새로운 DRAM 회사가 지식 재산권에서 문제를 일으키면, 상업 고객은 사용을 꺼리고, 장비 공급업체는 공급을 꺼리며, 국제 시장에서도 소송에 발목이 잡혀 망하게 될 것이다.
따라서 키몬다 파산관리인이 7500건의 특허를 매각하기 시작했을 때, 주이밍은 재빨리 움직여 1000만 건 이상의 DRAM 기술 문서(약 2.8TB 데이터)를 확보했으며, 당시 이미 1만 6000건의 특허 출원이 진행 중이었다. 이후 약 25억 달러를 투입해 기존 아키텍처를 완전히 재설계했다. 키몬다의 46nm 공정을 10nm 수준까지 끌어올렸다. 또한 WiLAN 자회사 Polaris, 미국 기업 Rambus와 각각 특허 라이선스 계약을 체결해 약 5000건의 미국 특허 및 출원에 대한 라이선스를 확보했다.
국내 최초의 세 가지 스토리지 로드맵 중 허페이 창신은 가장 주목받지 못한 곳이었다. 우한 창장 저장은 뒤에 있는 ZTE 그룹의 지원을 받았고, 푸젠 진화는 대만에 가까워 상대적으로 앞선 기술을 보유한 반면, 허페이는 장점이 전혀 없었다.
하지만 아무도 예상하지 못한 것은 창신의 양산 속도가 이렇게 빠를 것이라는 점이었으며, 이는 반도체 업계 전체에서도 드문 사례였다.
2016년 설립 후 14개월 만에 12인치 웨이퍼 공장 건설을 완료했다. 2018년 1월 1기 공장이 완공되고 장비 설치가 시작되었다. 2018년 말 19nm 8Gb DDR4 엔지니어링 샘플이 생산되었다. 2019년 상반기에는 1만 5000장의 테스트 웨이퍼를 완료했다.
2019년 9월 20일, 세계 제조업 대회에서 창신은 19nm 공정을 적용한 8Gb DDR4의 정식 양산을 발표했다. 이는 중국 최초의 자체 개발 DDR4 메모리 칩이다. 1기 설계 생산능력은 월 12만 장의 웨이퍼이며, 총 투자액은 약 1500억 위안으로 안후이성 단일 투자 규모가 가장 큰 산업 프로젝트다. 같은 해 12월 LPDDR4X가 양산되어 출하되었다.
국가 중대 특별 프로젝트 01 프로젝트 전문가 그룹장이자 칭화대학교 마이크로전자연구소 소장인 웨이샤오쥔은 "이는 중국이 메모리 칩 분야에서 양산 기술 돌파구를 마련했으며, 이 핵심 전략 부품의 자체 생산 능력을 확보했음을 의미한다. 이는 과거에는 전혀 없었던 일이다"라고 평가했다.
하지만 양산이 끝은 아니다. DRAM 고객은 한 번의 데모를 보고 바로 주문하지 않는다. 스마트폰, PC, 서버 제조사는 안정성, 호환성, 수명, 온도, 전압 및 불량률을 검증해야 하며, 양산 일관성도 확인해야 한다. 창신이 가장 어려웠던 시기는 2020년부터 2023년까지였다. 생산능력 확대, 고객 검증, 공정 개선을 동시에 진행하면서 지속적인 손실을 감내해야 했고, 미국의 수출 규제가 계속 강화되는 상황에도 직면했다.
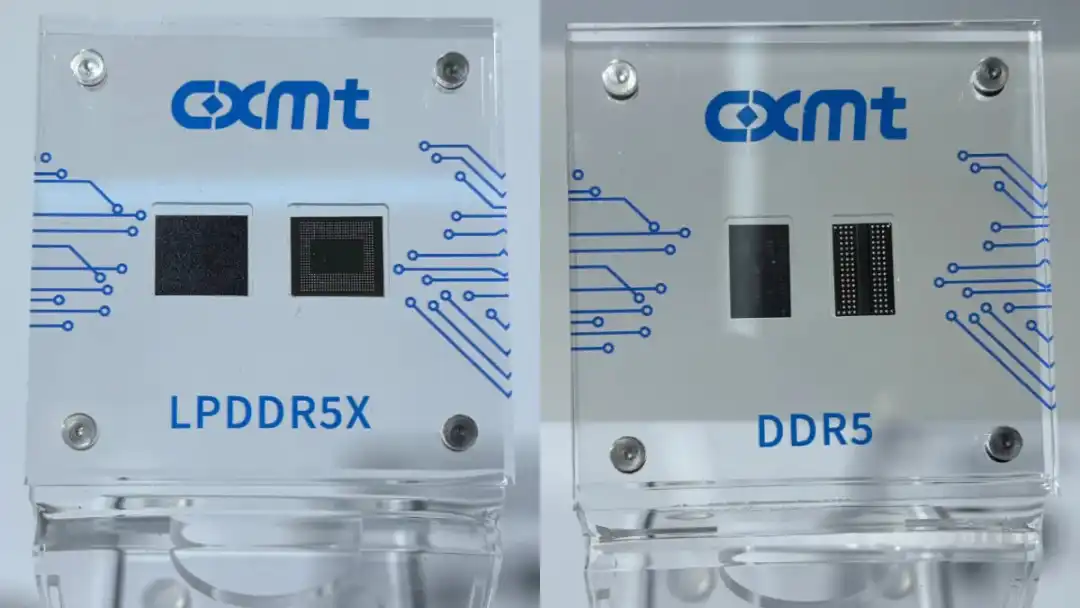
창신 LPDDR5X, DDR5 전시 샘플
2025년까지 창신메모리는 1세대부터 4세대 공정 기술 플랫폼의 양산을 완료했습니다. DDR5, LPDDR5 등 고부가가치 제품의 비중이 크게 증가했습니다. 11월에는 최고 속도 8000Mbps, 최고 단일 용량 24Gb의 DDR5 칩 및 모듈 신제품을 출시했으며, 업계 평가는 삼성과 SK하이닉스의 고급 제품 수준에 근접한 것으로 나타났습니다. 2026년에는 DDR4 생산 능력을 빠르게 축소하고 DDR5와 LPDDR5로 전환을 가속화하고 있으며, 외부에서는 연간 생산 능력의 90% 이상이 새로운 공정에 투입될 것으로 예상하고 있습니다.
과학창업판(科創板) IPO, A주 시가총액 1위 도전
창신메모리 테크놀로지 그룹은 2025년 12월 30일 상하이증권거래소 과학창업판에 IPO를 신청했으며, 이는 과학창업판 IPO 사전 심사 제도 시범 도입 이후 첫 번째 접수 건입니다. 295억 위안의 자금 조달을 목표로 하며, 이는 과학창업판 IPO 예상 조달액 중 최대 규모로, 2020년 SMIC의 실제 조달액 532억 위안에 이어 두 번째입니다. 주관사는 중국국제금융공사(CICC)와 중국신탁건설투자은행(China Securities)이며, 회계사는 Deloitte, 변호사는 상하이 진톈청(錦天城)입니다.
IPO 과정은 한 차례 우여곡절을 겪었습니다. 2026년 3월 재무 자료 기한 만료로 심사가 중단되었습니다. 5월 17일 투자설명서를 업데이트하며 심사가 재개되었습니다. 5월 27일 상하이증권거래소 상장위원회 심의를 통과했으며, 같은 날 등록을 신청했습니다. 접수부터 심의 통과까지 148일이 소요되었습니다.
조달 자금 사용처: 메모리 웨이퍼 제조 양산 라인 기술 업그레이드 및 개조 프로젝트 75억 위안, DRAM 메모리 기술 업그레이드 프로젝트 130억 위안, 선행 기술 연구 개발 프로젝트 90억 위안. 프로젝트 총 투자액은 345억 위안입니다. 시장에서는 2026년 7~8월에 공식 상장될 것으로 예상하고 있습니다.
현재 평가 기준은 IPO 전 마지막 자금 조달 라운드입니다: 알리바바 클라우드가 61억 위안을 출자하여 3.85%의 지분을 확보했으며, 이에 따른 전체 평가액은 1584억 위안입니다.
하지만 시장이 제시하는 기대치는 이보다 훨씬 높습니다. 기관들은 창신메모리의 2026년 귀속 순이익을 1500억~2000억 위안으로 추정하며, 주가수익비율 20배 기준 시가총액은 3조 위안에 해당하며, 일부 기관은 4조 위안 이상으로 제시하기도 합니다. 1584억 위안에서 조 단위로의 도약은 글로벌 자본이 중국 메모리 산업에 가하는 일종의 스트레스 테스트라고 할 수 있습니다.
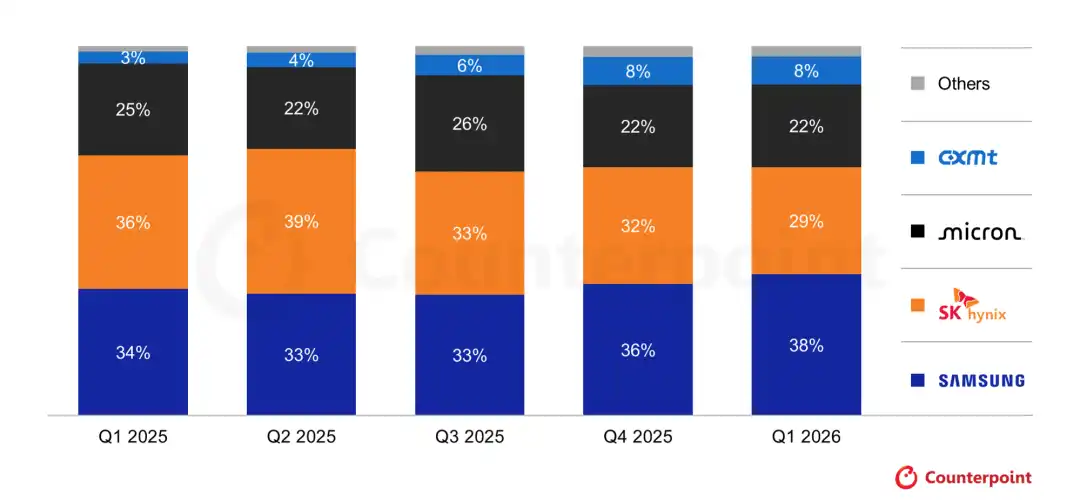
2025년부터 2026년 1분기까지 글로벌 DRAM 수익 시장 점유율, 창신메모리는 3%에서 8%로 상승, 출처: Counterpoint Research
창신메모리의 재무 곡선은 A주 반도체 시장에서 가장 극적인 반전을 보여주는 사례일 수도 있다.
2022년 83억 위안 손실. 2023년 163억 위안 손실. 2024년 71억 위안 손실. 3년간 자본 지출은 각각 437억 위안, 712억 위안, 497억 위안이었다. 2025년 말 기준 누적 손실은 366억 5천만 위안에 달한다.
그러다 메모리 슈퍼 사이클이 도래했다. 2025년 하반기부터 글로벌 DRAM 시장은 공급 부족 현상을 보이며 가격이 지속적으로 크게 상승했다. 국가발전개혁위원회 가격 모니터링 센터는 2025년 9월부터 2026년 2월까지 DRAM과 NAND 가격이 모두 2016년 통계 작성 이후 최고치를 기록했다고 밝혔다. TrendForce 데이터에 따르면 2026년 1분기 DRAM 계약 가격은 전 분기 대비 93%에서 98% 상승했다. 골드만삭스는 2026년 연간 상승률 전망치를 150%에서 250%에서 280%로 상향 조정했다.
창신메모리는 이 가격 쓰나미에 정확히 올라탔다. 2025년 연간 귀속 모회사 순이익은 18억 7천5백만 위안으로, 처음으로 흑자 전환에 성공했다. 2026년 1분기에는 폭발적인 성장을 기록했다: 매출 508억 위안, 순이익 330억 위안, 귀속 모회사 순이익 248억 위안. 회사는 2026년 상반기 매출이 1,100억에서 1,200억 위안, 귀속 모회사 순이익이 500억에서 570억 위안에 달할 것으로 예상하고 있다.
반년 만에 9년간의 손실을 만회한 셈이다. 하지만 냉정하게 살펴보면, 현재 이익의 주요 원천은 여전히 사이클에 기인한다.
2026년 1분기 창신메모리의 실제 출하량은 약 11% 증가하는 데 그쳤다. 평균 판매 가격(ASP)은 약 57% 상승했다. 앞선 두 분기의 ASP 전 분기 대비 상승률은 각각 63%와 68%였다. 수익성 개선은 주로 DRAM 가격 사이클의 상승 덕분이지, 창신메모리가 비용, 수율, 제품 구조에서 갑자기 빅3를 완전히 따라잡았기 때문이 아니다.
모든 투자자가 창신메모리의 가치를 평가할 때 반드시 냉정하게 고려해야 할 점은 바로 이것이다: 오늘날의 막대한 이익에서 사이클의 기여도가 구조적 진보보다 더 크다는 것이다. 창신메모리를 '안정적인 성장주'로 평가하면 이익의 지속 가능성을 과대평가하기 쉽다. '사이클 속에서 부상하는 새로운 변수'로 이해하는 것이 오히려 실제 상황에 더 가깝다.
그리고 창신메모리가 앞으로 해결해야 할 과제도 여전히 많다.
주이밍(朱一明)은 올해 54세다. 17세에 칭화대학교에 입학한 이후로 반도체 길을 37년째 걸어오고 있다. 자오이이노베이션(兆易创新)에서 그는 중국인이 스토리지 칩을 설계할 수 있음을 증명했고, 창신메모리에서 그는 중국인이 스토리지 칩을 제조할 수 있음을 증명했다.
삼성은 2008년 금융 위기 당시 적자를 감수한 증산(공격적 투자)으로 키몬다(奇梦达)를 무너뜨렸고, 2012년에는 가격 전쟁으로 엘피다(尔必达)를 몰아냈다. 다음 하강 사이클이 도래할 때, 창신메모리도 같은 판 위에 앉아 더 많은 위협에 직면하게 될 것이다.
그때가 되면 창신의 운명을 결정하는 것은 오늘 하루 4억 위안을 버는 숫자가 아니라, 수율이 충분히 낮은지, 고객 충성도가 충분히 높은지, 제품 라인이 충분히 넓은지, 현금 보유량이 충분히 두터운지에 달려 있다.
같은 기간 삼성의 영업이익은 약 2604억 위안, SK하이닉스는 약 1836억 위안이었다. 창신의 규모는 여전히 한 자릿수 차이가 나며, 성장 여지도 크다.
주이밍은 누구보다도 이 점을 잘 알고 있다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사