오늘 밤 금리 인상 여부: 경제학자들은 동결을 예상하지만, 시장은 30% 확률로 인상을 점치고 있다.

TL;DR
· 로이터 조사에 따르면 경제학자들은 7월 금리 인상이 없을 것으로 만장일치로 예상했지만, 선물 시장은 한때 약 30%의 금리 인상 확률을 반영했습니다.
· 주요 쟁점은 유가 충격이 Warsh 의장으로 하여금 인플레이션 신뢰도를 유지하기 위해 더 매파적인 소통 방식을 강요할지 여부에 집중되어 있습니다.
· 관련 자산: 달러 인덱스, USDJPY, WTI/Brent 원유, 금, 미국 주식, 비트코인 및 암호화폐 자산.
연방기금 선물은 7월 FOMC 회의를 앞두고 재평가되며, 트레이더들은 연준의 예상치 못한 금리 인상 또는 더 매파적인 신호에 대해 더 높은 가격을 지불하기 시작했습니다.
이상한 점은 경제학자들의 판단이 거의 반대편에 서 있다는 것입니다. 로이터가 7월 21일 실시한 조사에 따르면, 104명의 경제학자 모두 7월 회의에서 3.50%~3.75% 목표 범위를 유지할 것으로 예상했으며, 이 중 78명은 연말까지도 유지될 것으로 전망했습니다. 반면 선물 시장은 한때 약 30%의 25bp 금리 인상 확률을 반영했습니다.
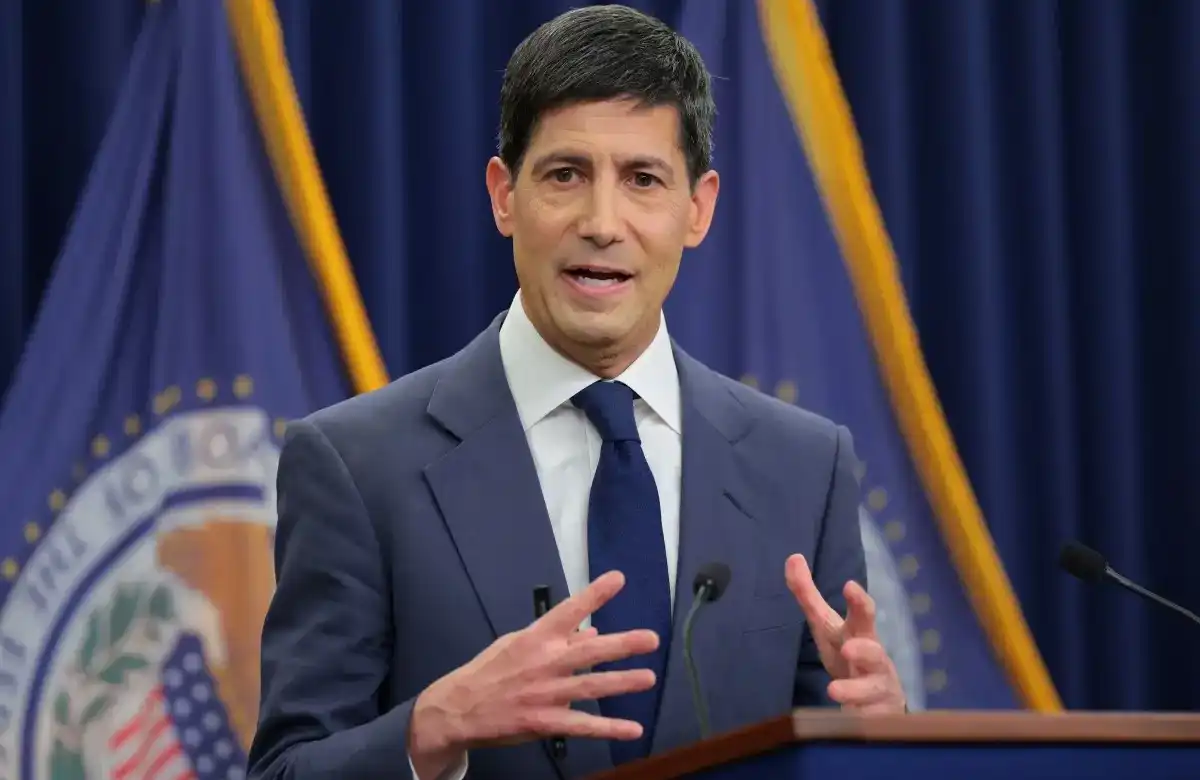
투자자들에게 이는 단순히 한 번의 회의 결과를 예측하는 문제가 아닙니다. 더 큰 문제는 Kevin Warsh가 5월 22일 연준 의장으로 취임한 이후, 시장이 유가 충격에 대한 연준의 대응 방식을 재해석하고 있는지 여부입니다.
만약 Warsh가 중동 상황으로 인한 유가 상승을 일시적인 공급 충격으로 간주한다면, 연준은 금리를 동결하고 더 많은 데이터를 기다릴 가능성이 높습니다. 반면 그가 유가가 2차 인플레이션으로 이어질 것을 더 우려한다면, 오늘 밤 금리를 인상하지 않더라도 9월 금리 인상 창구를 다시 열어둘 수 있습니다.
선물 시장은 매파적 꼬리 위험을 매수 중
연방기금 선물은 연준의 금리 경로에 베팅하는 계약으로 이해할 수 있습니다. 미결제약정이 많을수록 더 많은 자금이 회의 결과를 둘러싸고 베팅하거나 헤지하고 있음을 의미합니다.
CME 및 미디어 데이터에 따르면, 연방기금 선물의 미결제약정은 회의 전에 높은 수준으로 상승했습니다. 이 신호가 시장 대다수가 금리 인상을 예상한다는 의미는 아니지만, 회의 전 불확실성이 이미 혼잡한 포지션으로 거래되고 있음을 시사합니다.
'25bp 금리 인상 확률'도 동일한 논리입니다. CME FedWatch의 확률은 30일 연방기금 선물 가격에서 도출되며, 경제학자들의 투표 결과가 아닙니다. 약 30% 확률의 의미는 꼬리 위험이 갑자기 더 비싸졌다는 것입니다.
시장이 반드시 연준이 오늘 밤 움직일 것이라고 보는 것은 아니다. 오히려 두 가지 유형의 예상치 못한 상황에 대비한 보험에 가깝다. 하나는 직접적인 금리 인상이고, 다른 하나는 금리 인상이 없더라도 성명서와 기자회견에서 9월 금리 인상이 진지한 논의 범위에 들어왔음을 암시하는 것이다.
이는 자산 가격 책정에 매우 직접적인 영향을 미친다. 달러는 금리 기대감에 힘입어 지지를 받을 것이다. 엔화가 고점에서 계속 압박을 받으면 개입 리스크가 다시 논의될 수 있다. 고평가된 주식과 암호화폐 자산은 더 높은 할인율과 더 약한 위험 선호도에 직면해야 한다.
BofA와 Citi, 유가 비중을 두고 경쟁
매파 기관과 비둘기파 기관의 차이는 유가가 상승했는지 여부가 아니라, 연준이 이번 상승을 어떻게 처리해야 하는지에 있다.
로이터통신의 7월 27일 보도에 따르면, BofA, 도이체방크 등 기관은 여전히 7월 동결을 기본 시나리오로 보고 있지만, 유가와 중동 정세로 인해 이번 회의가 거의 난처한 상황에 처했다고 판단한다. BofA의 우려는 연준이 유가 압력을 완전히 무시할 경우 인플레이션 신뢰도에 도전할 수 있다는 점이다.
이 논리는 새 의장의 첫 번째 스트레스 테스트를 강조한다. Warsh가 취임한 지 얼마 되지 않아 시장은 그의 정책 하한선을 판단할 충분한 표본을 아직 확보하지 못했다. 그가 지정학적 충격과 인플레이션 압력 속에서 지나치게 느슨한 태도를 보인다면, 투자자들은 연준이 여전히 인플레이션 억제를 우선시할 의향이 있는지 의심할 수 있다.
Citi 등 기관의 판단은 다른 해석에 더 가깝다. 유가 상승은 우선 공급 충격이며, 가격 압력은 에너지 공급 우려에서 비롯된 것이지 미국 수요 과열 때문이 아니다. 금리 인상이 더 많은 원유를 생산할 수는 없으며, 과잉 반응은 오히려 성장을 억제할 수 있다.
핵심 개념은 2차 인플레이션이다. 유가 자체의 상승은 단기적인 교란일 수 있지만, 운송, 상품, 임금 및 인플레이션 기대에 전염되면 더 지속적인 가격 압력으로 변할 수 있다. 매파는 후자를 우려하는 반면, 비둘기파는 아직 금리 인상이 필요한 수준에 도달하지 않았다고 본다.
따라서 시장의 논쟁은 유가 자체가 아니라, 연준의 반응 함수에서 유가가 차지하는 비중이다. Warsh는 이를 일시적인 잡음으로 볼 것인지, 아니면 사전에 억제해야 할 신뢰도 리스크로 볼 것인지가 관건이다.
새 의장, 경로 가격 책정을 확대
Warsh 취임 이후의 특수성은 시장이 아직 그의 커뮤니케이션 스타일에 대한 안정적인 기대를 형성하지 못했다는 점이다. 파월 시대에 투자자들은 표현, 점도표, 기자회견에서 경로 암시를 찾는 데 익숙해졌다. 새 의장 시기에는 모든 문장의 가중치가 확대될 것이다.
연준이 전향적 지침을 줄이고 데이터 의존성을 반복해서 강조한다면, 시장은 표면적으로는 유연성을 얻지만 실제로는 더 넓은 금리 분포를 감당하게 된다. 트레이더들은 다음 회의 전까지 정책 경로가 안정적이라고 확신할 수 없기 때문에 사전에 헤지할 수밖에 없다.
이는 경제학자들이 일제히 오늘 밤 금리 동결을 예측하면서도 시장이 여전히 금리 인상에 가격을 매길 의향이 있는 이유를 설명합니다. 경제학자들은 가장 가능성 높은 결과를 답하는 반면, 거래 시장은 불리한 시나리오에 대해서도 비용을 지불해야 합니다. 둘은 동일한 문제를 측정하는 것이 아닙니다.
달러의 경우, Warsh가 금리 인상 가능성을 명확히 낮추지 않는 한 달러 강세는 여전히 지지력을 받습니다. 엔화의 경우, 미일 금리 차 확대 기대가 지속되면 USDJPY가 고공 행진하며 일본 당국의 인내심을 시험할 것입니다.
위험 자산의 경우, 가장 불편한 조합은 오늘 밤 금리 인상 자체가 아니라 유가 상승, 달러 강세, 연준이 금리 인상 가능성을 조기에 배제하지 않는 상황이 동시에 발생하는 것입니다. 이는 밸류에이션, 유동성 기대 및 위험 선호도를 압박할 것입니다.
연준이 3.50%–3.75% 목표 범위를 유지하더라도, 성명서에서 인플레이션 위험을 더 앞세우거나 Warsh가 기자회견에서 9월 금리 인상 가능성을 부인하지 않는다면, 자산은 여전히 매파적 결과에 따라 거래될 수 있습니다.
9월 창이 이번 가격 책정의 한계를 결정한다
기준 시나리오는 여전히 금리 동결입니다. 현재 시장 변화는 트레이더들이 정책 경로와 커뮤니케이션 리스크를 상당히 재평가했음을 보여줄 뿐, 연준이 이미 금리 인상 사이클을 재개하기로 결정했음을 의미하지는 않습니다.
기자회견에서 확인해야 할 점은 Warsh가 유가 충격을 어떻게 정의하는지입니다. 그가 에너지 가격 상승은 여전히 관찰이 필요하며 장기 인플레이션 기대는 고정되어 있다고 강조하면, 7월과 9월에 대한 매파적 가격 책정은 후퇴하고 달러 상승세도 식을 수 있습니다.
그가 유가가 더 넓은 물가로 전이될 가능성을 반복해서 강조하고 인플레이션을 2%로 되돌리는 것을 정책 우선순위에 둔다면, 시장은 이를 9월 창이 열린 것으로 해석할 것입니다. 그 경우, 오늘 밤 금리가 변하지 않더라도 거래 초점은 다음 회의에서 재가격 책정이 필요한지 여부로 이동할 것입니다.
엔화는 가장 민감한 외부 압력 지표가 될 것입니다. USDJPY가 계속 상승하면 일본의 개입 리스크가 달러 강세론자들이 반드시 직면해야 할 경계가 됩니다. 미국 주식과 암호화폐 자산의 경우, 압력은 단일 회의가 아니라 시장이 더 높고 더 긴 금리 경로를 받아들이기 시작하는지 여부에 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사