모건 스탠리: AI 투자가 '감속기'에 진입했지만 칩 가치량은 여전히 상승 중

TL;DR
·모건스탠리는 글로벌 주요 클라우드 기업의 자본지출이 2028년까지 약 1조 6천억 달러에 달할 것으로 예상하지만, 전년 대비 성장률은 약 12%로 둔화될 가능성이 있다고 전망했다.
·그러나 AI 반도체는 전체 Capex와 동반 둔화되지 않을 것이다: 2028년 글로벌 2.5D 첨단 패키징 생산능력은 여전히 전년 대비 약 50% 성장할 가능성이 있다.
·2030년까지 모건스탠리는 글로벌 반도체 시장 규모가 1조 5천억 달러에 달하고, AI 반도체 TAM은 약 7,530억 달러로 전체 산업의 절반에 가까워질 것으로 예상한다.
·다음 단계의 증분은 더 이상 NVIDIA GPU만이 아니다. Google TPU, AWS Trainium 등 맞춤형 ASIC이 빠르게 확장하면서 성장이 첨단 공정, 패키징, 테스트, 메모리 영역으로 확산되기 시작했다.
·중국의 AI 수요는 확대되고 있지만 칩 생산능력은 여전히 핵심 제약이다. 창신의 신규 생산능력을 포함하더라도 모건스탠리는 2026년과 2027년 전체 DRAM 수급 격차가 각각 약 17%와 15%에 달할 것으로 예상한다.
Capex가 둔화되기 시작했지만 AI 반도체는 동반 정점을 찍지 않았다
지난 2년간 시장이 AI 경기 상황을 가장 직접적으로 판단하는 방식은 Meta, Google, 마이크로소프트, 아마존이 계속 자본지출을 늘릴 의향이 있는지를 보는 것이었다.
2026년에도 이 지표는 여전히 매우 강력하다. 모건스탠리 집계에 따르면 Amazon, Google, Microsoft, Meta 4대 클라우드 기업의 2분기 자본지출은 전년 대비 87% 증가했으며, 동시에 Capex/EBITDA는 이미 70% 이상으로 상승했다.
하지만 이렇게 높은 성장률이 영구적으로 지속될 수는 분명히 없다.
따라서 이 보고서는 시각을 2028년으로 끌어올렸다. 모건스탠리는 당시 글로벌 상위 14개 상장 클라우드 서비스 기업의 자본지출이 약 1조 6천억 달러에 근접하지만, 전체 전년 대비 성장률은 이미 약 12%로 하락할 수 있다고 예상한다.
이 숫자만 보면 'AI 투자 사이클이 냉각되기 시작했다'는 판단을 내리기 쉽다. 그러나 보고서는 곧바로 또 다른 데이터를 제시한다: 2028년 글로벌 2.5D 첨단 패키징 생산능력은 여전히 전년 대비 약 50% 성장할 것으로 예상된다.
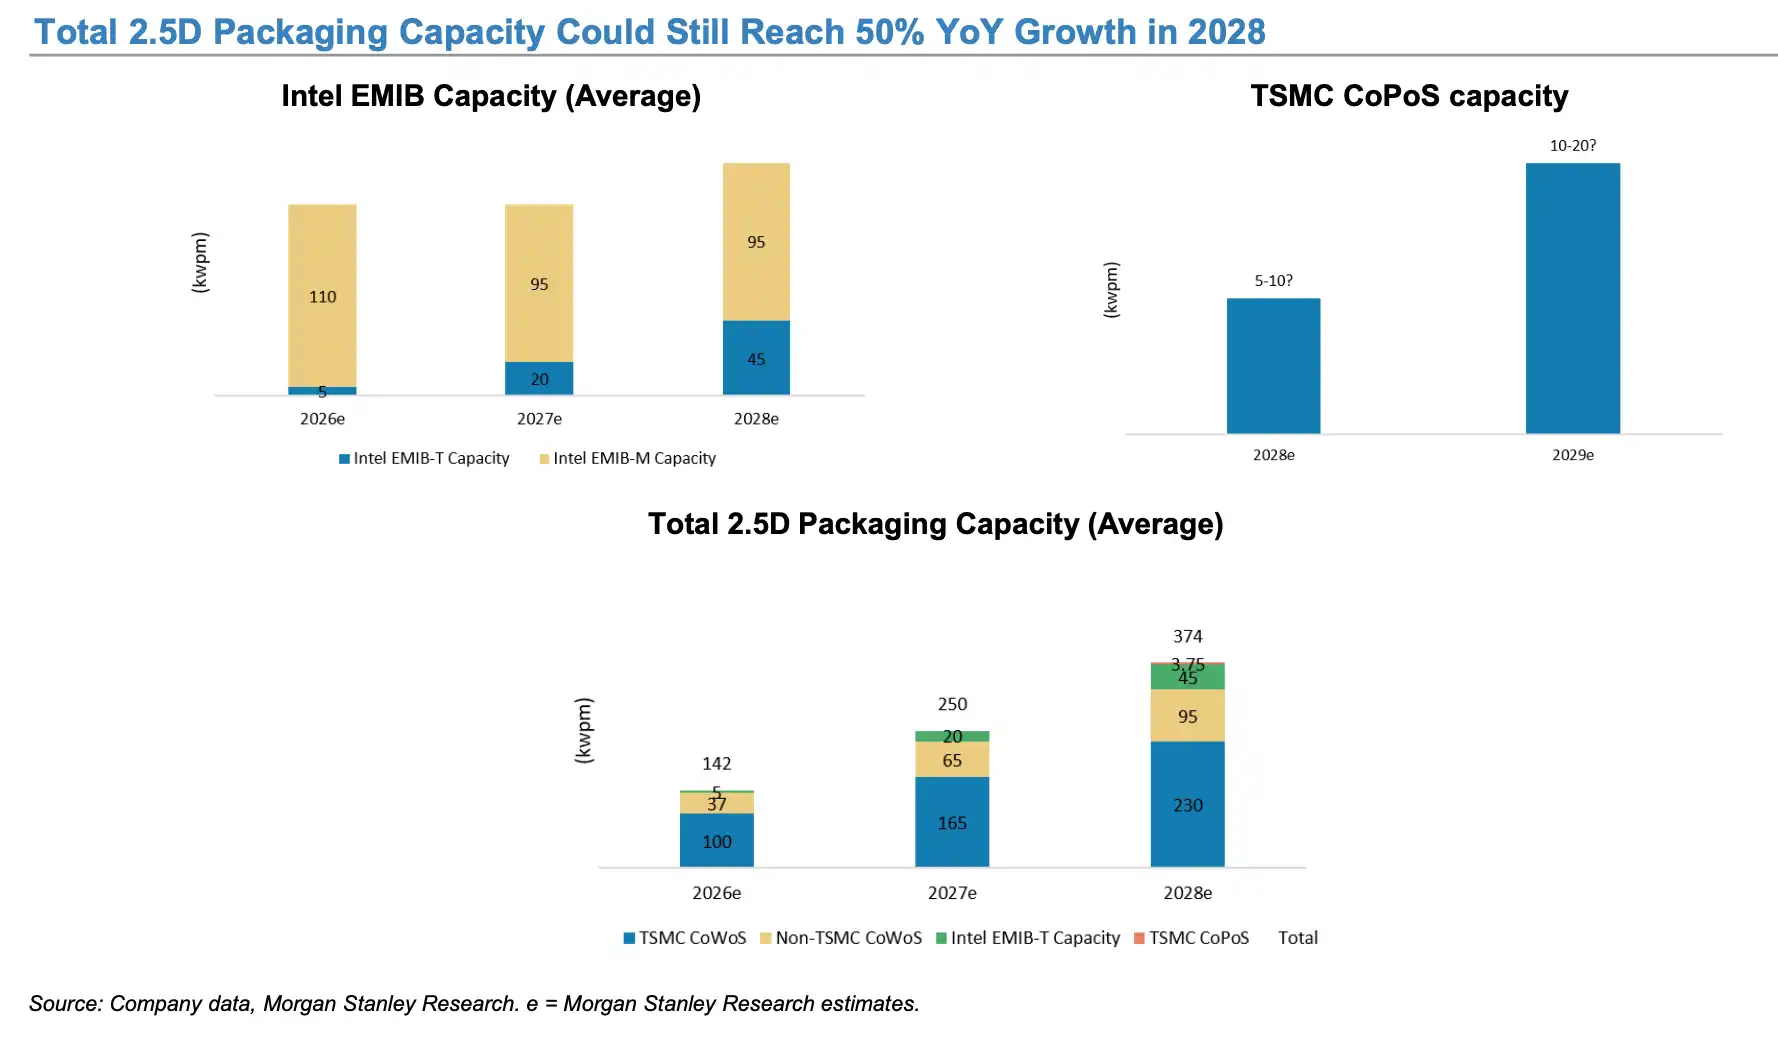
모건스탠리는 2028년 글로벌 2.5D 첨단 패키징 생산능력이 여전히 전년 대비 약 50% 성장할 가능성이 있다고 예상한다
이것이 바로 이 보고서 전체에서 가장 주목할 만한 부분이다.
클라우드 업체들의 전반적인 Capex 둔화가 AI 반도체의 동반 정점을 의미하지는 않는다.
지난 몇 년간 AI 칩 성장은 주로 자본지출 총량 확대에 의존했다: 데이터센터를 더 많이 지을수록 GPU를 더 많이 샀다.
하지만 다음 단계로 접어들면, CSP Capex 성장률이 50%, 80%에서 10%-20%로 둔화되더라도 AI가 전체 자본지출에서 차지하는 비중이 계속 높아지는 한, GPU, ASIC, HBM, 첨단 공정 및 첨단 패키징은 여전히 전체 Capex를 아웃퍼폼할 수 있다.
다시 말해, 시장은 하나의 「총량 스토리」에서 「구조 스토리」로 진입하고 있다.
모건스탠리의 장기 시장 규모 예측도 이를 반영한다. 보고서는 2030년까지 글로벌 반도체 산업 규모가 약 1조 5천억 달러에 달할 수 있으며, 이 중 AI 반도체 TAM은 약 7530억 달러로 전체 시장의 절반가량을 차지할 것으로 전망한다. 공급망이 견인하는 낙관적 시나리오에서는 2026년 클라우드 AI 반도체 시장이 4850억 달러에 달할 수 있다고까지 예상한다. 다만 4850억 달러는 보고서가 명확히 bull case로 표기한 것이지, 기준 전망은 아니다.
동시에 AI와 비AI 반도체 간의 분화가 커지고 있다.
보고서는 메모리와 NVIDIA AI GPU 매출을 제외하면 2026년 비AI 반도체 성장이 오히려 감소할 수 있다고 전망한다. 이는 이번 사이클이 더 이상 「반도체 산업 전반의 회복」이라는 전통적 프레임을 단순히 적용하기 어려워졌다는 것을 의미한다.
진정한 고성장은 AI가 웨이퍼, 메모리, 첨단 패키징 및 테스트 자원을 지속적으로 흡수하며 형성한 하나의 독립적인 산업 체인이다.
성장 논리가 「GPU를 더 많이 사는 것」에서 더 높은 AI 가치량으로 전환되고 있다
1단계 AI 투자의 핵심이 「GPU를 더 많이 사는 것」이었다면, 2단계에서 더 중요한 문제는: AI 서버 한 대당 얼마나 더 비싸고 더 복잡한 반도체가 필요한가이다.
TSMC가 가장 직접적인 예시다.
모건스탠리는 AI 반도체가 TSMC의 2026년 매출에서 차지하는 비중이 이미 30%를 넘을 수 있다고 전망한다. 동시에 TSMC N2 패밀리 생산능력은 2026년부터 2028년까지 약 70%의 연평균 성장률을 달성할 것으로 예상되며, N3 생산능력은 계속 증가하고 N5는 2027년부터 감소할 가능성이 있다.
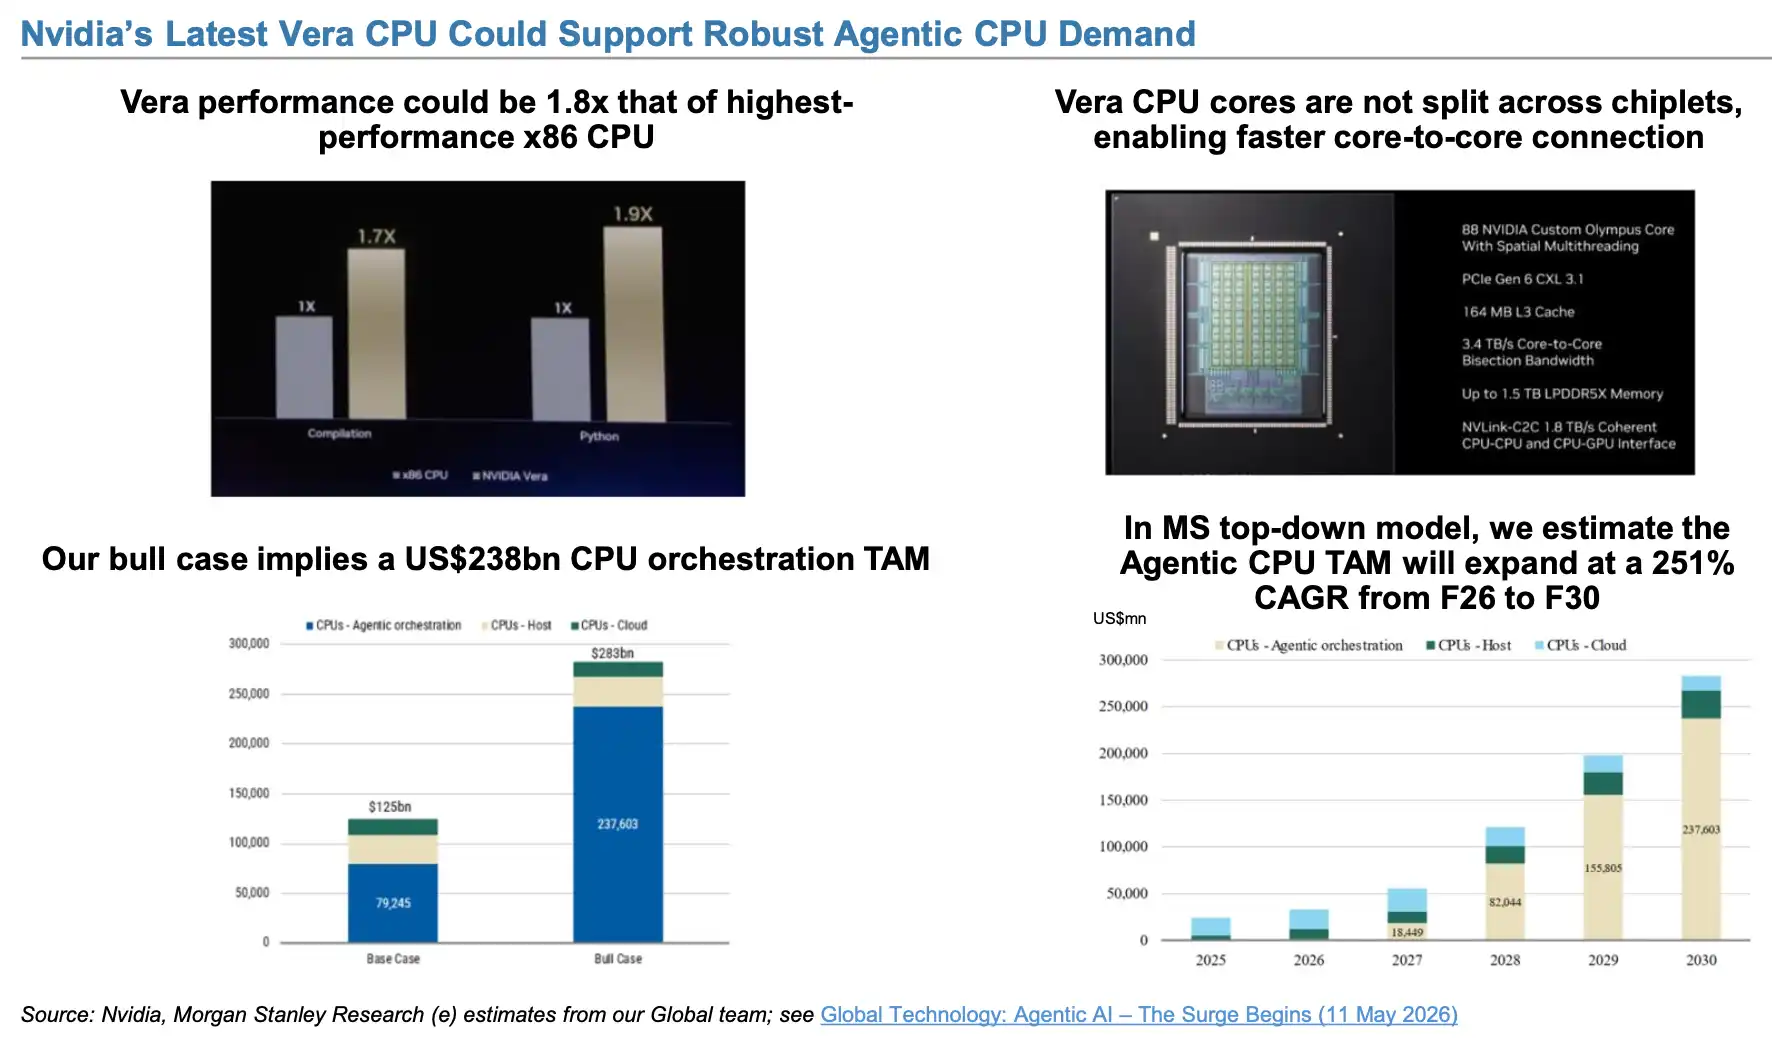
AI 반도체가 TSMC 매출에서 차지하는 비중은 지속적으로 높아지고 있으며, 2026년에는 이미 30%를 넘어섰을 가능성이 있다.
그 배경에 있는 논리는 그리 복잡하지 않다.
AI 칩은 수량이 늘어날 뿐만 아니라, 칩 하나하나의 가격 자체도 계속 「비싸지고」 있다. 5nm에서 3nm, 2nm로 이동하고, 일반 패키징에서 CoWoS와 SoIC로 전환되며, 여기에 더 많은 HBM이 더해지면서, 세대를 거듭할수록 AI 가속기 한 개에 대응하는 웨이퍼, 패키징, 메모리 가치량이 높아지고 있다.
따라서 향후 서버 수의 증가 속도가 점차 둔화되더라도, 서버 한 대당 반도체 가치량은 계속 상승할 수 있다. 이것이 첨단 패키징의 성장 속도가 전체 Capex를 훨씬 웃돌 수 있는 이유이기도 하다.
동시에 AI 칩의 성장 동력도 NVIDIA에서 맞춤형 ASIC으로 확산되기 시작했다.
모건스탠리는 NVIDIA가 계속해서 더 강력한 성능의 GPU를 출시하더라도, 대형 CSP는 여전히 자체 맞춤형 칩이 필요하다고 본다. Google은 TPU가 있고, Amazon은 Trainium이 있으며, Meta 등 기업들도 자체 ASIC 프로젝트를 추진하고 있다.
한 클라우드 업체가 충분히 큰 컴퓨팅 수요를 갖게 되면, 자체 개발 ASIC은 특정 워크로드에 맞춰 비용, 성능, 에너지 효율을 최적화하는 동시에 단일 GPU 공급업체에 대한 의존도를 낮출 수 있다.
따라서 미래의 AI 칩 시장은 반드시 「NVIDIA의 성장이 끝난 뒤 누가 바통을 이어받는가」가 아니라, GPU가 계속 성장하는 동시에 ASIC이 제2의 성장 곡선이 되는 쪽에 더 가까울 것이다.
모건스탠리는 Alchip의 AWS Trainium 관련 매출이 2026년 약 18억 달러에서 2027년 28억 달러로, 2028년에는 80억 달러에 달할 수 있으며, 그때 Trainium 매출이 Alchip 전체 매출의 약 82%를 차지할 수 있다고 예상한다.
Google TPU에 대한 전망은 더욱 공격적이다.
보고서는 자사 모델 하에서 MediaTek의 TPU 관련 매출이 2027년 135억 달러에서 2028년 435억 달러로, 2029년에는 700억 달러에 이를 수 있다고 예상한다. 2028년 TPU 매출은 이미 MediaTek 총매출의 약 65%를 차지할 수 있다.
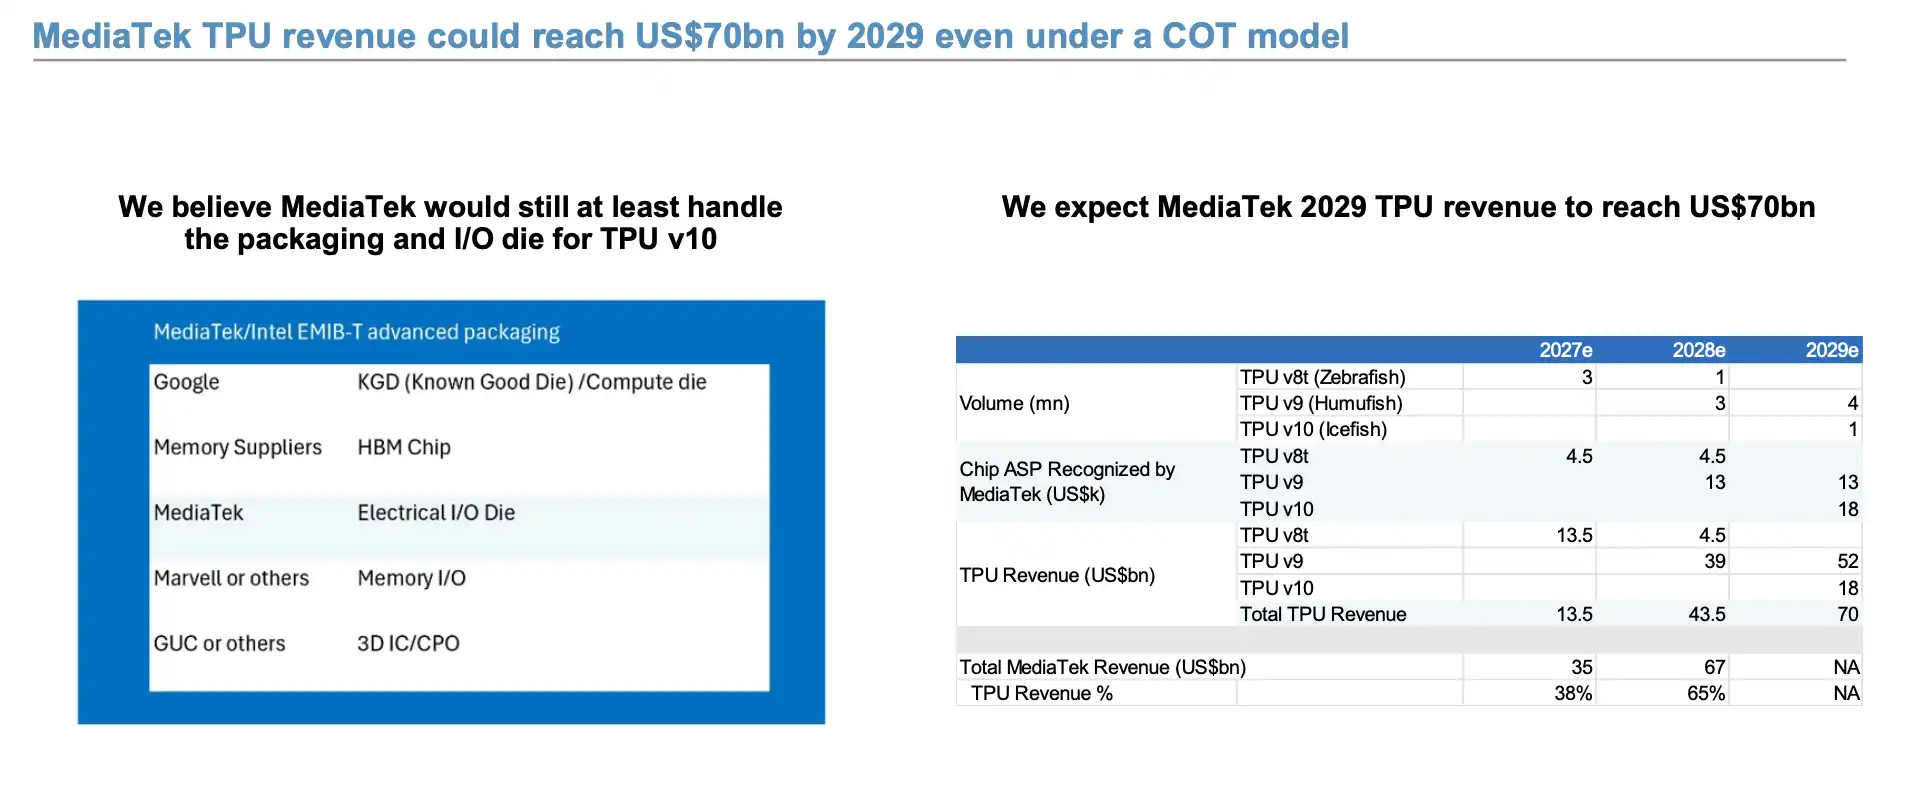
모건스탠리는 CSP의 자체 개발 ASIC 프로젝트가 계속 증가하고, Google TPU 등 맞춤형 칩이 빠른 양산 확대 단계에 진입할 것으로 예상한다.
이 수치들은 모두 장기 모델이며, 최종 실현 정도는 칩 양산, 수율, 고객 구매 및 클라우드 업체 자체의 자본 지출에 달려 있다. 그러나 방향은 매우 명확하다: AI 산업 체인의 성장은 단순한 GPU 출하에서 ASIC, 첨단 공정, 첨단 패키징, ABF 기판 및 칩 테스트로 확장되고 있다.
보고서는 심지어 Google TPU의 향후 추가 양산 확대 잠재력이 ABF 기판 공급 제한을 받을 수 있다고 특별히 지적했다. 따라서 AI 사이클을 판단할 때 「GPU가 얼마나 팔렸는가」는 여전히 중요하지만, 이미 점점 전부가 아니게 되고 있다.
중국 AI 수요가 살아나고 있지만, 진정한 병목은 여전히 생산능력
중국 시장은 또 다른 변화를 보여주고 있다.
과거 중국산 AI 칩을 논할 때 시장은 주로 「국산 대체」에 주목했다. 그러나 모건스탠리는 이번에 수요 창출을 더 강조했다.
보고서는 DeepSeek가 더 저렴한 AI 추론 능력을 보여주었으며, 이는 추론 수요를 더욱 자극할 수 있다고 본다. 동시에 중국 본토 웨이퍼 제조 공급망의 AI GPU 생산 능력도 향상되고 있다.
이는 중국 AI 칩 논리가 단순한 「수입 대체」에서 점차 추론 비용 하락 → 애플리케이션 증가 → 컴퓨팅 수요 확대 → 본토 칩 수요 증가로 변하고 있음을 의미한다.
따라서 모건스탠리는 중국 AI 및 반도체 장비 방향에서 Iluvatar, 캠브리콘, 하이곤, 나우라 테크놀로지와 AMEC를 중점적으로 언급했으며, SMIC도 AI 방향의 Overweight 포트폴리오에 포함시켰다.
그러나 수요가 현재 가장 큰 제한은 아니다. 보고서는 글로벌 AI 발전의 몇 가지 주요 병목을 요약하면서 미국의 해당 문제를 Energy로, 중국의 해당 문제를 Chip Capacity로概括했다. 즉, 중국 AI 칩이 최종적으로 얼마나 많은 양을 생산할 수 있는지는 첨단 공정, 첨단 패키징 및 메모리가 얼마나 많은 유효 생산능력을释放할 수 있는지에 더 달려 있다.
메모리가 가장 전형적인 예이다.
모건스탠리는 2028년까지 글로벌 DRAM 생산능력이 약 3374kwpm에 달할 수 있으며, 그중 창신메모리가 약 500kwpm으로 전 세계의 약 15%를 차지할 것으로 예상한다. 2025년부터 2028년까지 창신의 bit shipment는 약 40%의 연평균 성장률을 실현할 것으로 예상된다.
한편, 창신(CXMT)도 HBM 시장에 진입하기 시작했다.
보고서는 창신의 HBM TSV 생산능력이 2026년 20kwpm에서 2027년 40kwpm, 2028년 70kwpm으로 증가할 것으로 전망했다. bit shipment 기준으로 창신은 2026년 글로벌 HBM 시장의 약 3.8%, 2027년 약 4.4%를 차지할 수 있다.
하지만 이것이 글로벌 메모리 공급 부족 구도를 즉각 바꾸지는 못했다.
창신의 신규 생산능력을 포함하더라도 모건스탠리 모델에 따르면 2026년 글로벌 DRAM 전체 수급 갭은 여전히 17%에 달할 수 있으며, 2027년은 약 15% 수준이다. HBM 시장도 계속 공급 부족 상태에 놓여 있다.
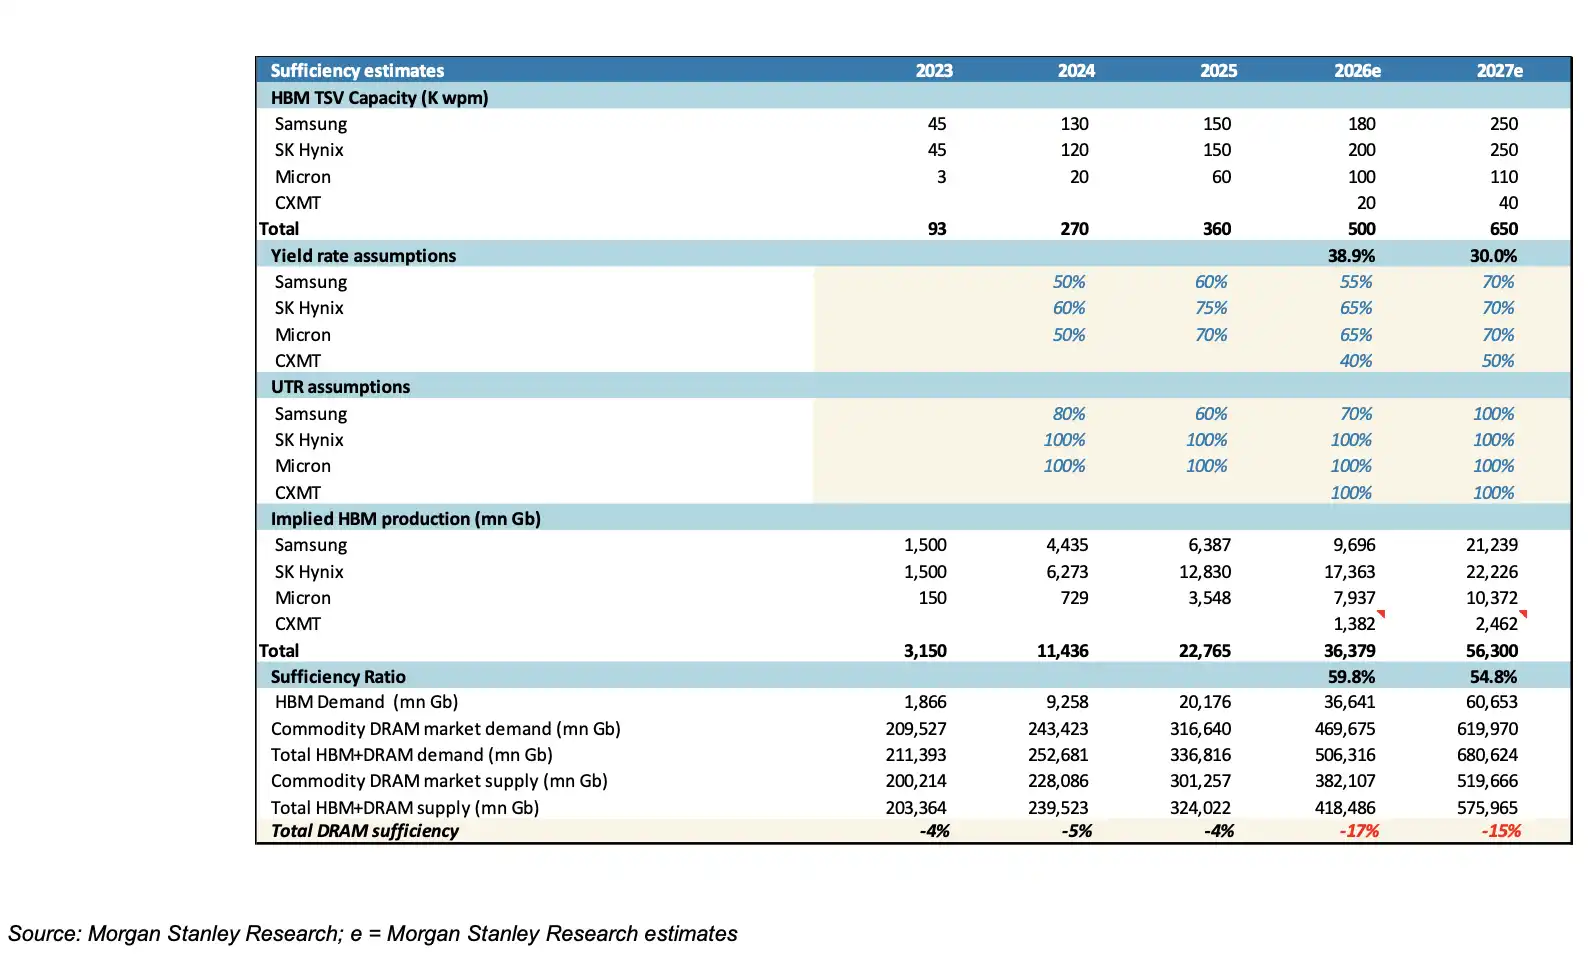
창신의 DRAM 및 HBM 생산능력이 빠르게 확장되고 있지만, 모건스탠리는 글로벌 메모리 공급이 여전히 AI 수요 증가를 따라잡기 어려울 것으로 예상한다.
이것도 이번 메모리 사이클이 과거와 가장 크게 다른 점 중 하나다.
과거 DRAM과 NAND는 전형적인 PC, 스마트폰 사이클 품목에 더 가까웠다. 수요가 살아나고 가격이 오르면 업체들이 증설에 나서고, 이후 공급 과잉이 뒤따랐다. 그러나 AI 서버에서 HBM, 서버 DRAM, 고성능 메모리는 점점 인프라 병목 자산에 가까워지고 있다. 이들은 더 이상 GPU 옆의 부속 부품이 아니라, AI 서버 한 대를 생산할 수 있는지, 전체 컴퓨팅 클러스터를 계획대로 확장할 수 있는지를 직접 좌우하기 시작했다.
결국 이 61페이지짜리 보고서가 진짜 말하려는 것은 단순한 「AI가 계속 오를 것이다」가 아니다. 더 정확히 말하면, AI 반도체는 CSP 자본지출에 의존해 고속 성장하던 1단계에서, AI 비중 상승과 단일 장비 가치량 상승에 의존하는 2단계로 진입하고 있다.
따라서 앞으로 AI 하드웨어 사이클이 정말 변곡점에 가까워졌는지 판단할 때 Meta, Google, Microsoft, Amazon의 Capex 증가율만 보는 것으로는 부족하다.
더 주목할 것은 AI Capex 비중, CoWoS/EMIB 생산능력, HBM 수급, 2nm 가동률, 그리고 Google TPU, AWS Trainium 등 ASIC의 실제 출하 리듬이다.
만약 향후 CSP 전체 Capex 증가율이 둔화되더라도 이러한 지표들이 여전히 높은 성장을 유지한다면, AI 반도체 업황이 총 Capex와 함께 정점을 찍는다고 단정하기 어렵다. 반대로 이러한 핵심 지표들이 동시에 약화되기 시작할 때에야 AI 반도체 사이클의 진정한 변곡점 신호에 더 가까워진다고 볼 수 있다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia