앤트로픽 투자설명서 심층 해석: 세계 최대 AI 기업이 직접 거품을 걷어내다

글|Sleepy
Anthropic이 공식적으로 상장 신청을 제출했고, 투자설명서가 공개되었다.
나스닥 상장을 계획하고 있으며, 티커는 ANT, 골드만삭스와 모건스탠리가 대표 주관을 맡는다. 공모가 범위, 발행 주식 수, 조달 규모는 아직 공란으로 남아 있다. 앞선 보도에 따르면 6월에 이미 SEC에 비공개로 신청서를 제출해 규제 당국이 재무 자료를 먼저 심사한 뒤 대중에 공개하도록 했다. 여러 매체는 이번 IPO가 기록을 세울 것으로 전망한다.
이 회사는 설립 5년 차다. 올해 상반기 매출은 162억 8600만 달러로, 지난해 같은 기간 11억 6300만 달러에서 급증했다. 같은 기간 순손실은 807억 4800만 달러다. 2025년 연간으로는 매출 45억 8500만 달러, 순손실 419억 6500만 달러였다.
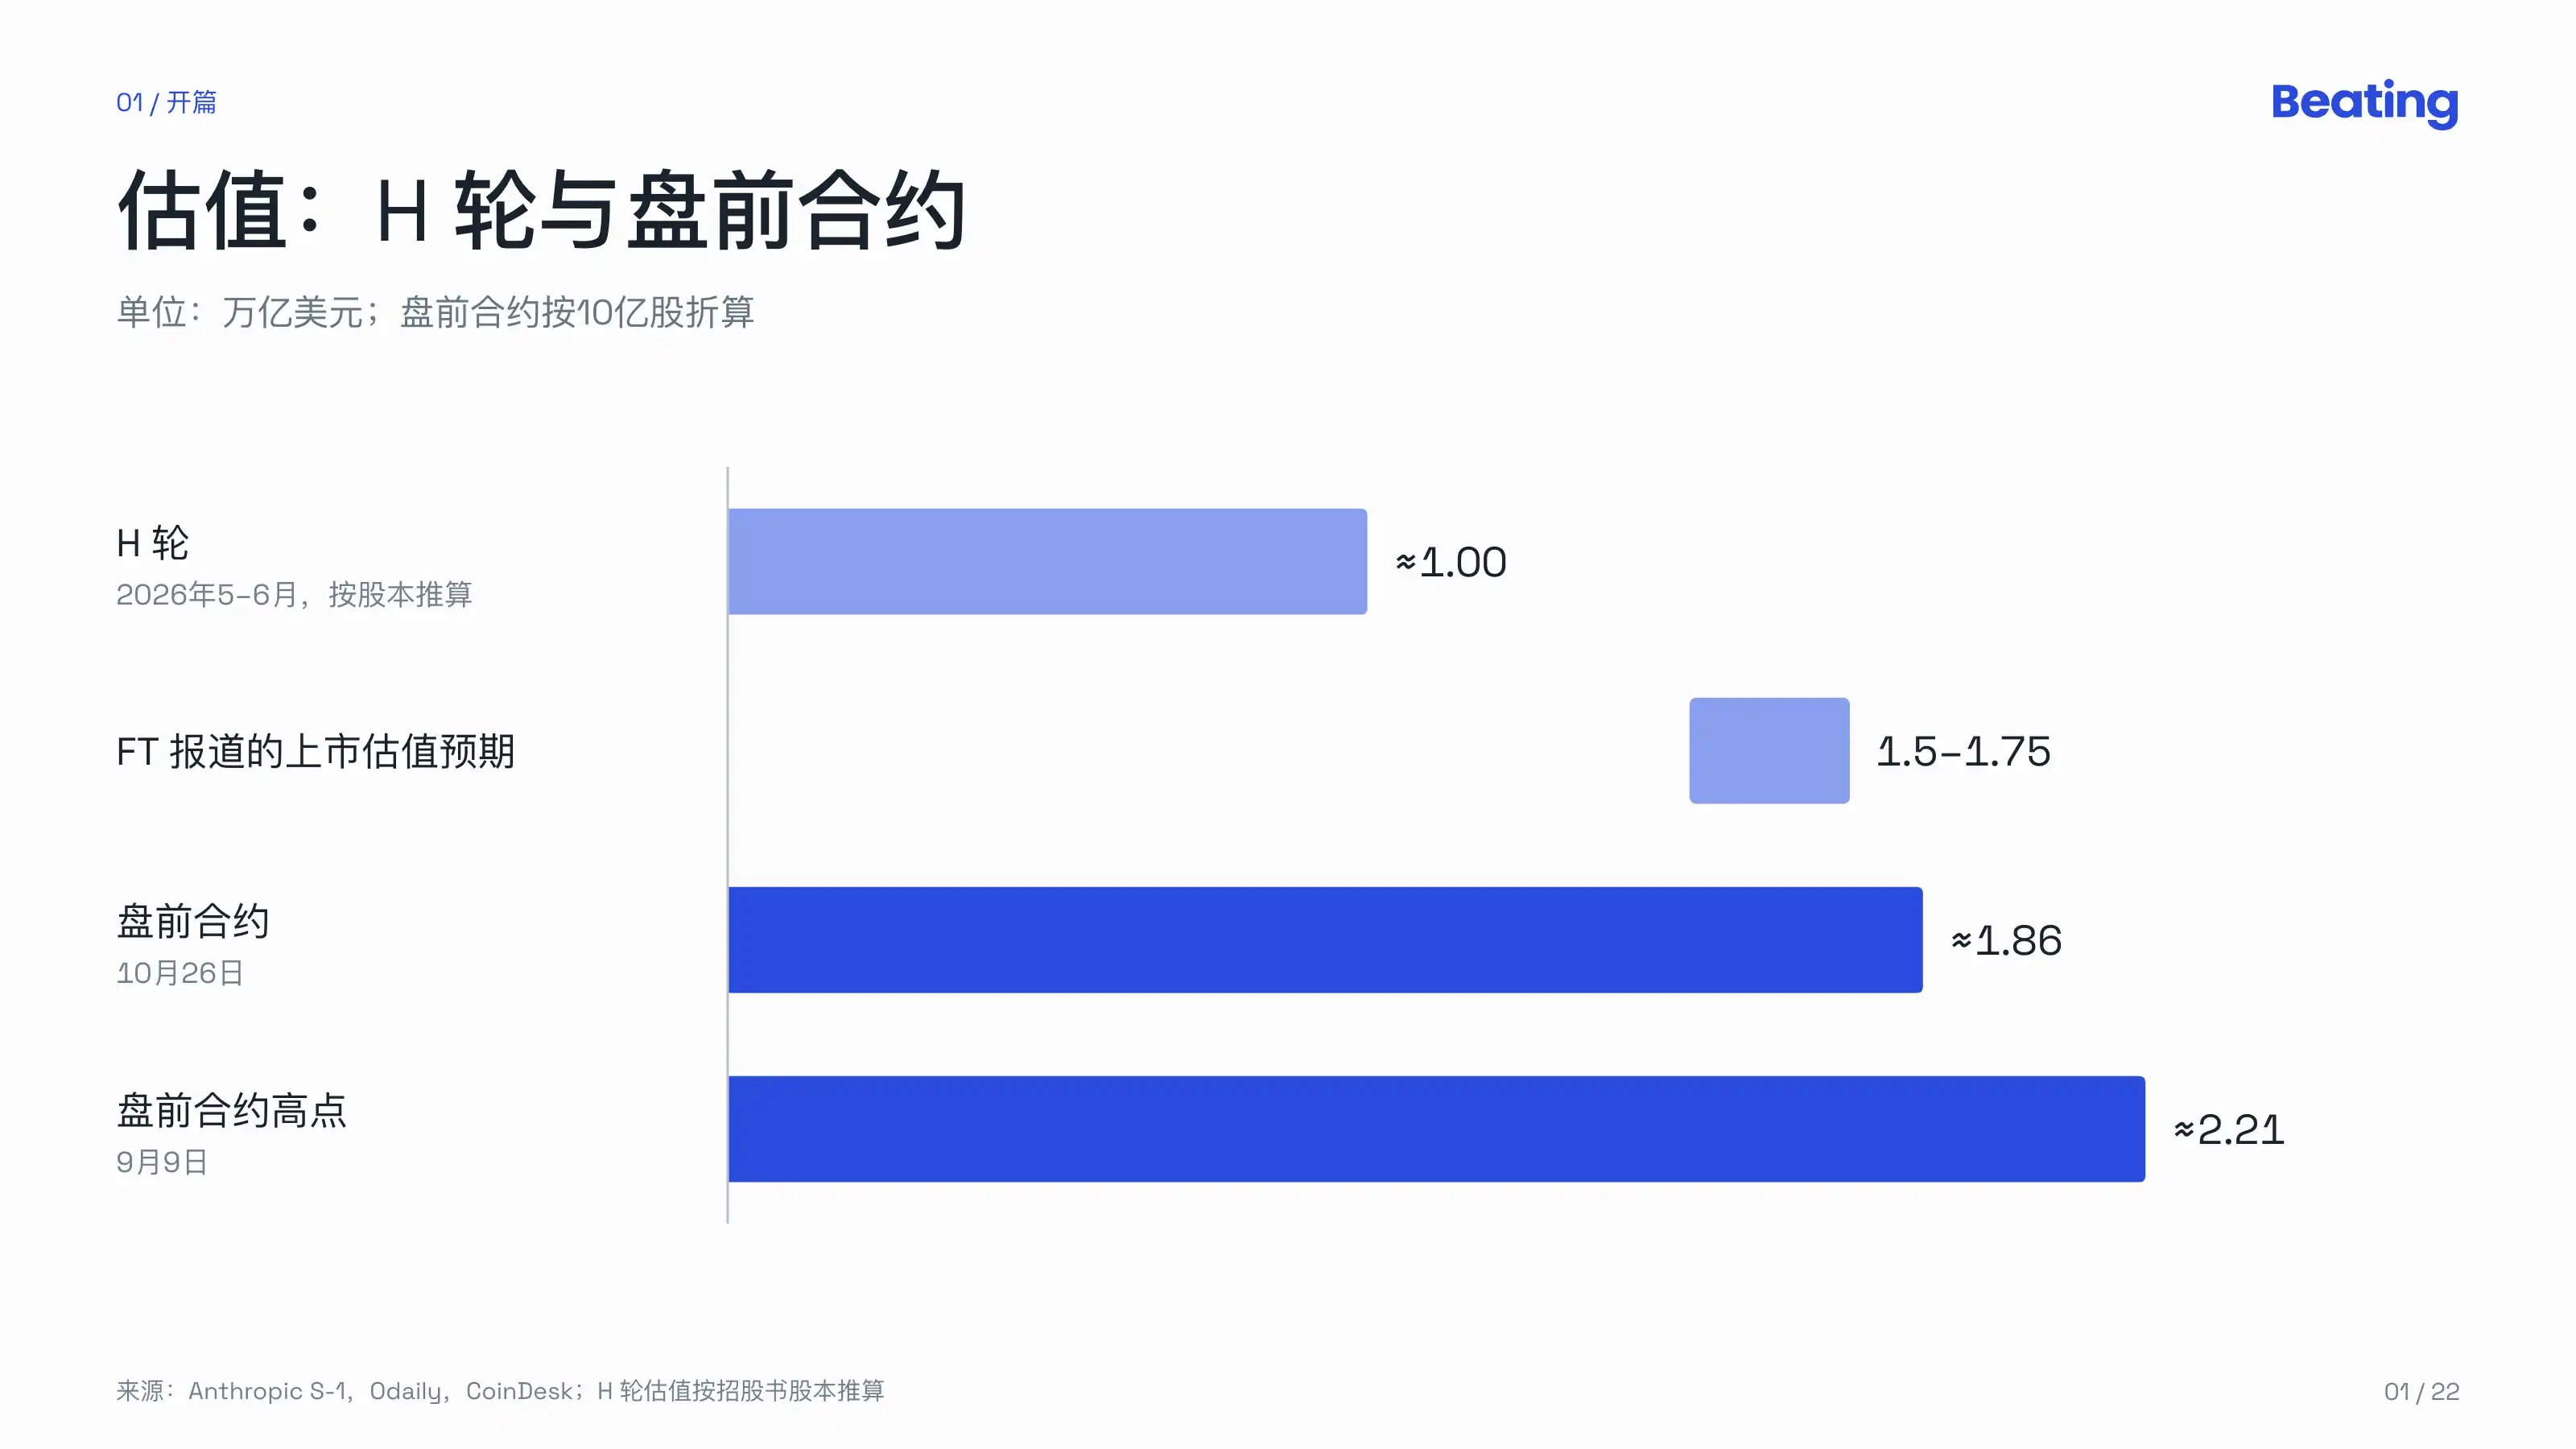
투자설명서 공개 후 온체인의 Anthropic 프리마켓 계약은 단기간에 4% 이상 상승해 최고 1980달러를 찍은 뒤 1864달러 부근으로回落했으며, 이에 대응하는 기업가치는 약 1조 8600억 달러다. 9월 9일에는 이 가격이 2211달러의 고점에 도달한 바 있다.
이 투자설명서의 첫 페이지는 일곱 명의 공동 창업자가 서명한 편지다. 편지에는 상장 전에 IPO를 경험한 많은 기업가들에게 조언을 구했고, 한 가지 조언이 반복해서 언급되었다고 적혀 있다:
「Never let your company be worth a dollar more than it is actually worth.」
회사가 실제 가치보다 1달러 더 높은 가치로 평가받게 하지 마라.
그렇다면 실제 가치는 얼마인가? 다음은 투자설명서의 주요 내용 몇 가지다.
장부
먼저 매출을 보자.
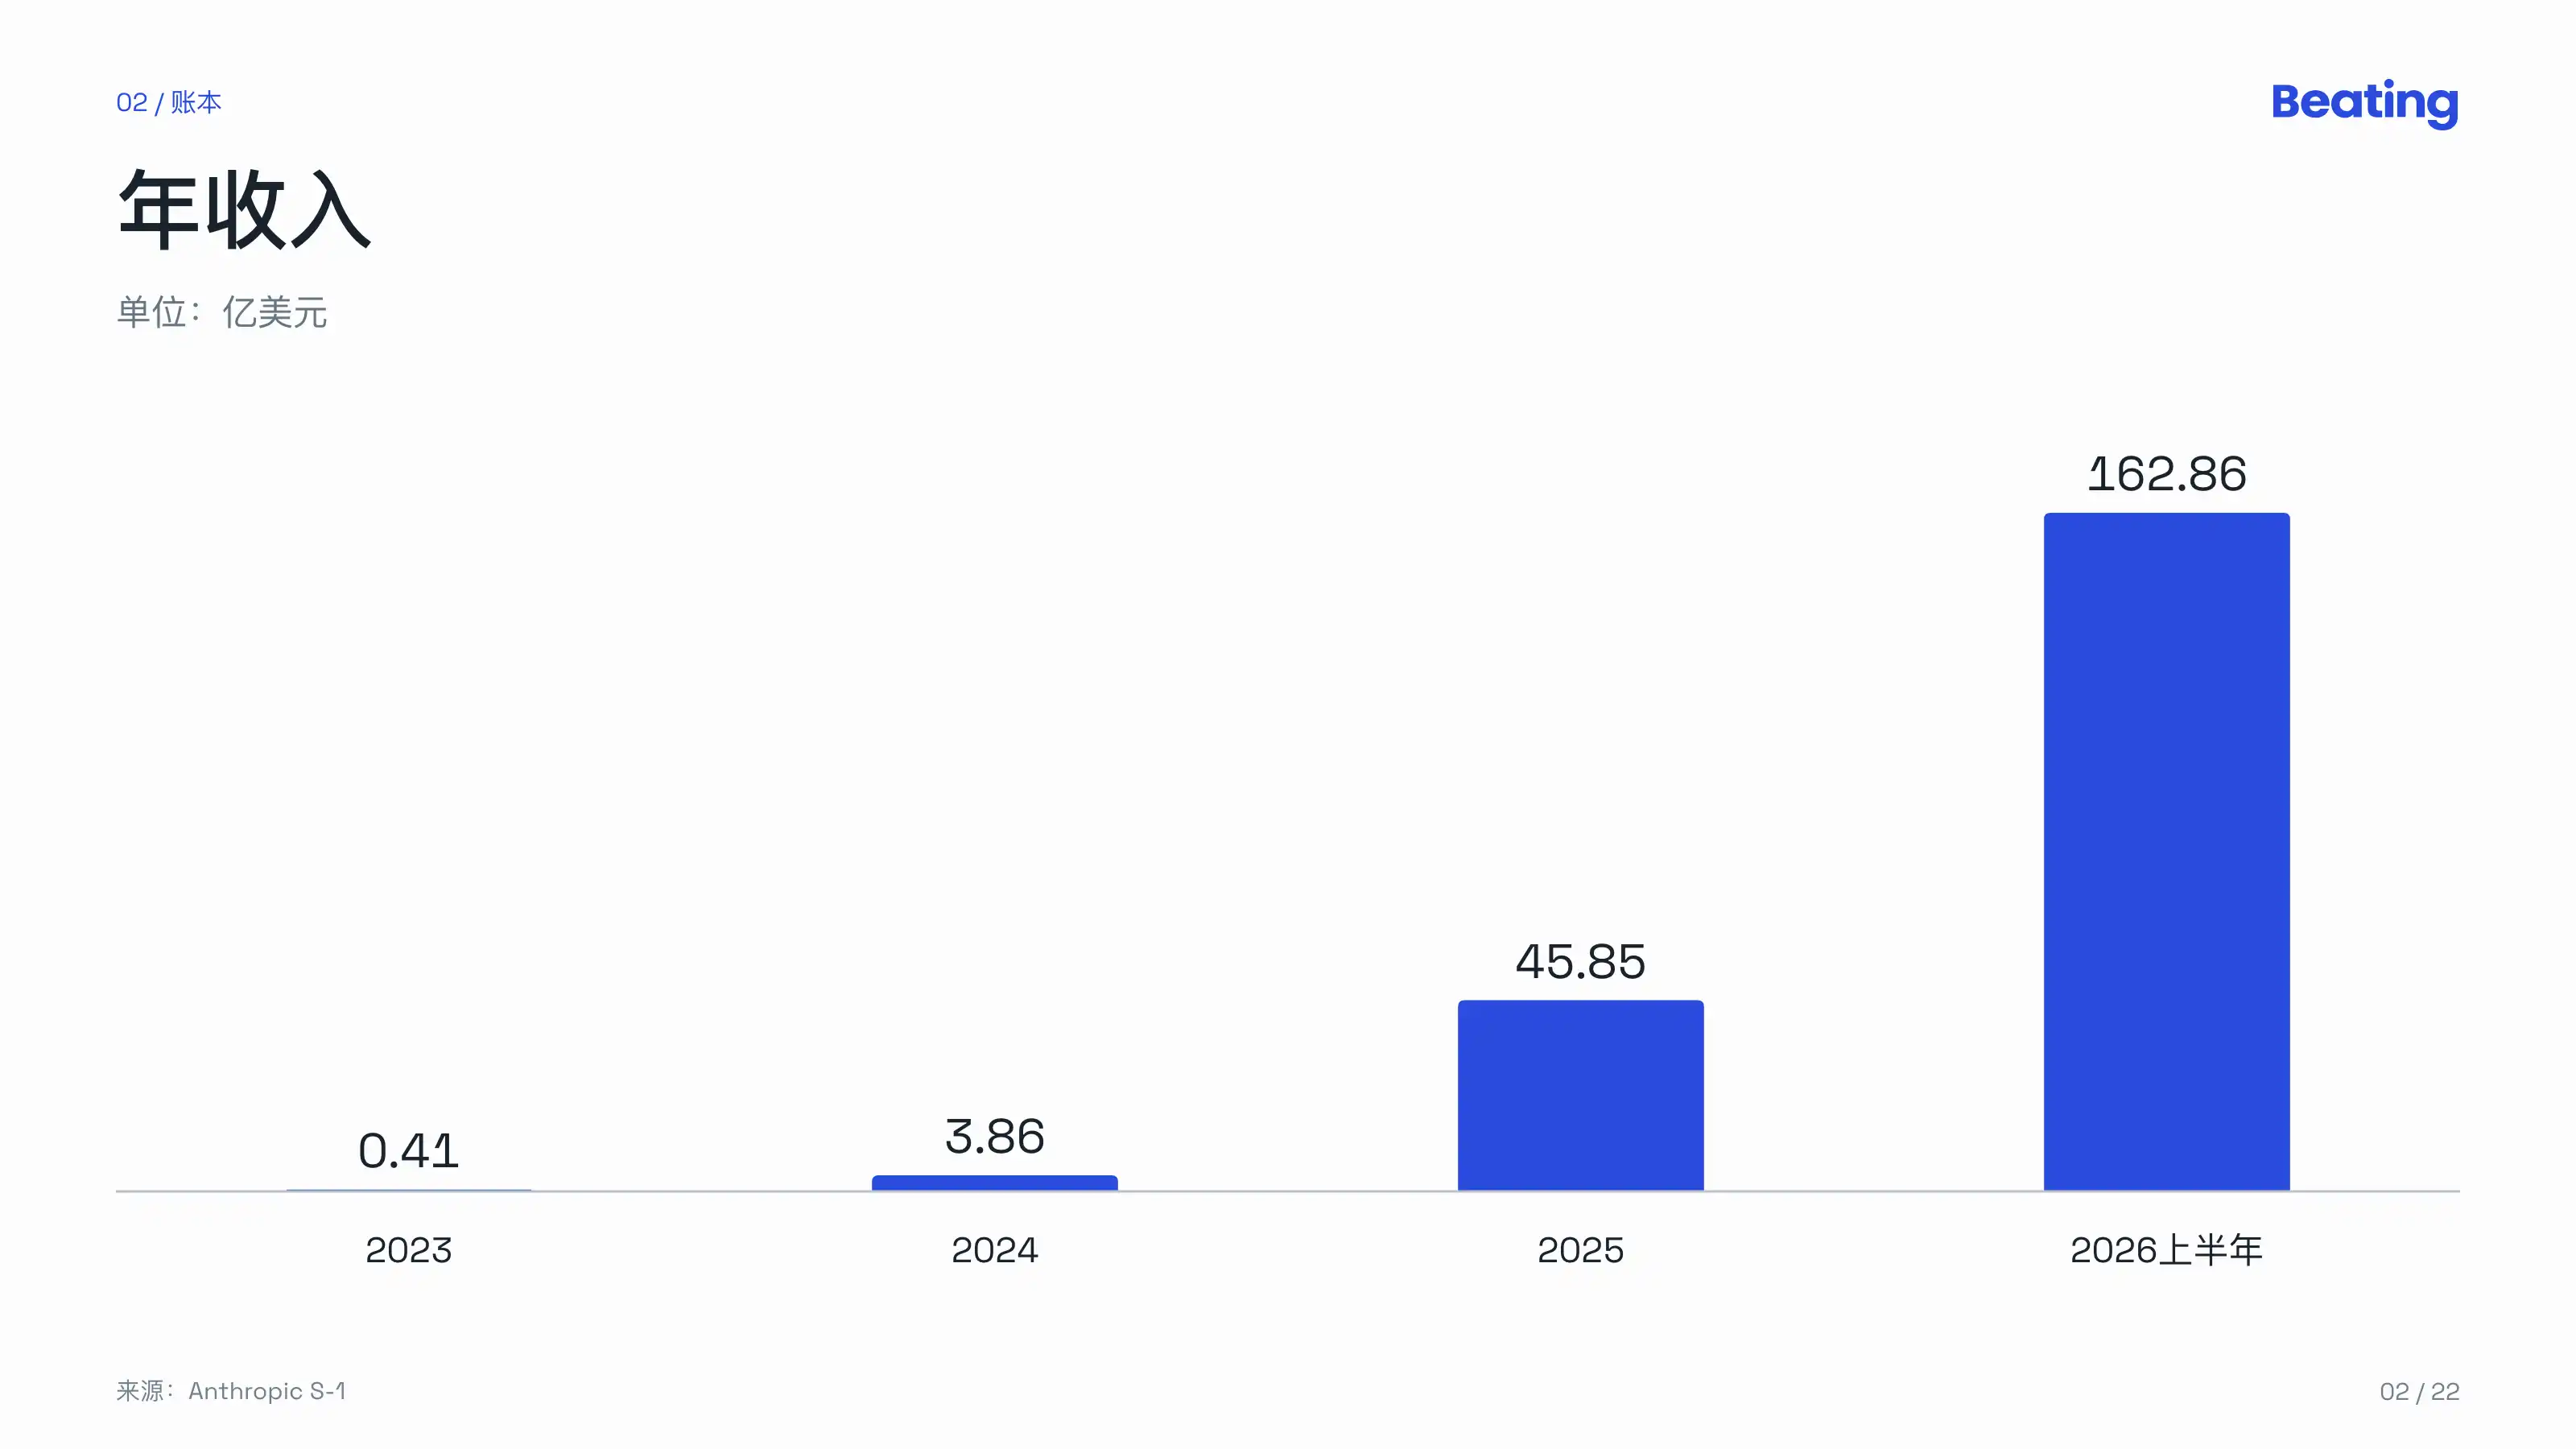
Anthropic은 2023년 1분기에 Claude를 출시하며 상업화를 시작했다. 이후 연간 매출은:
2023년: 4100만 달러
2024년: 3억 8600만 달러
2025년: 45억 8500만 달러
2026년 상반기: 162억 8600만 달러
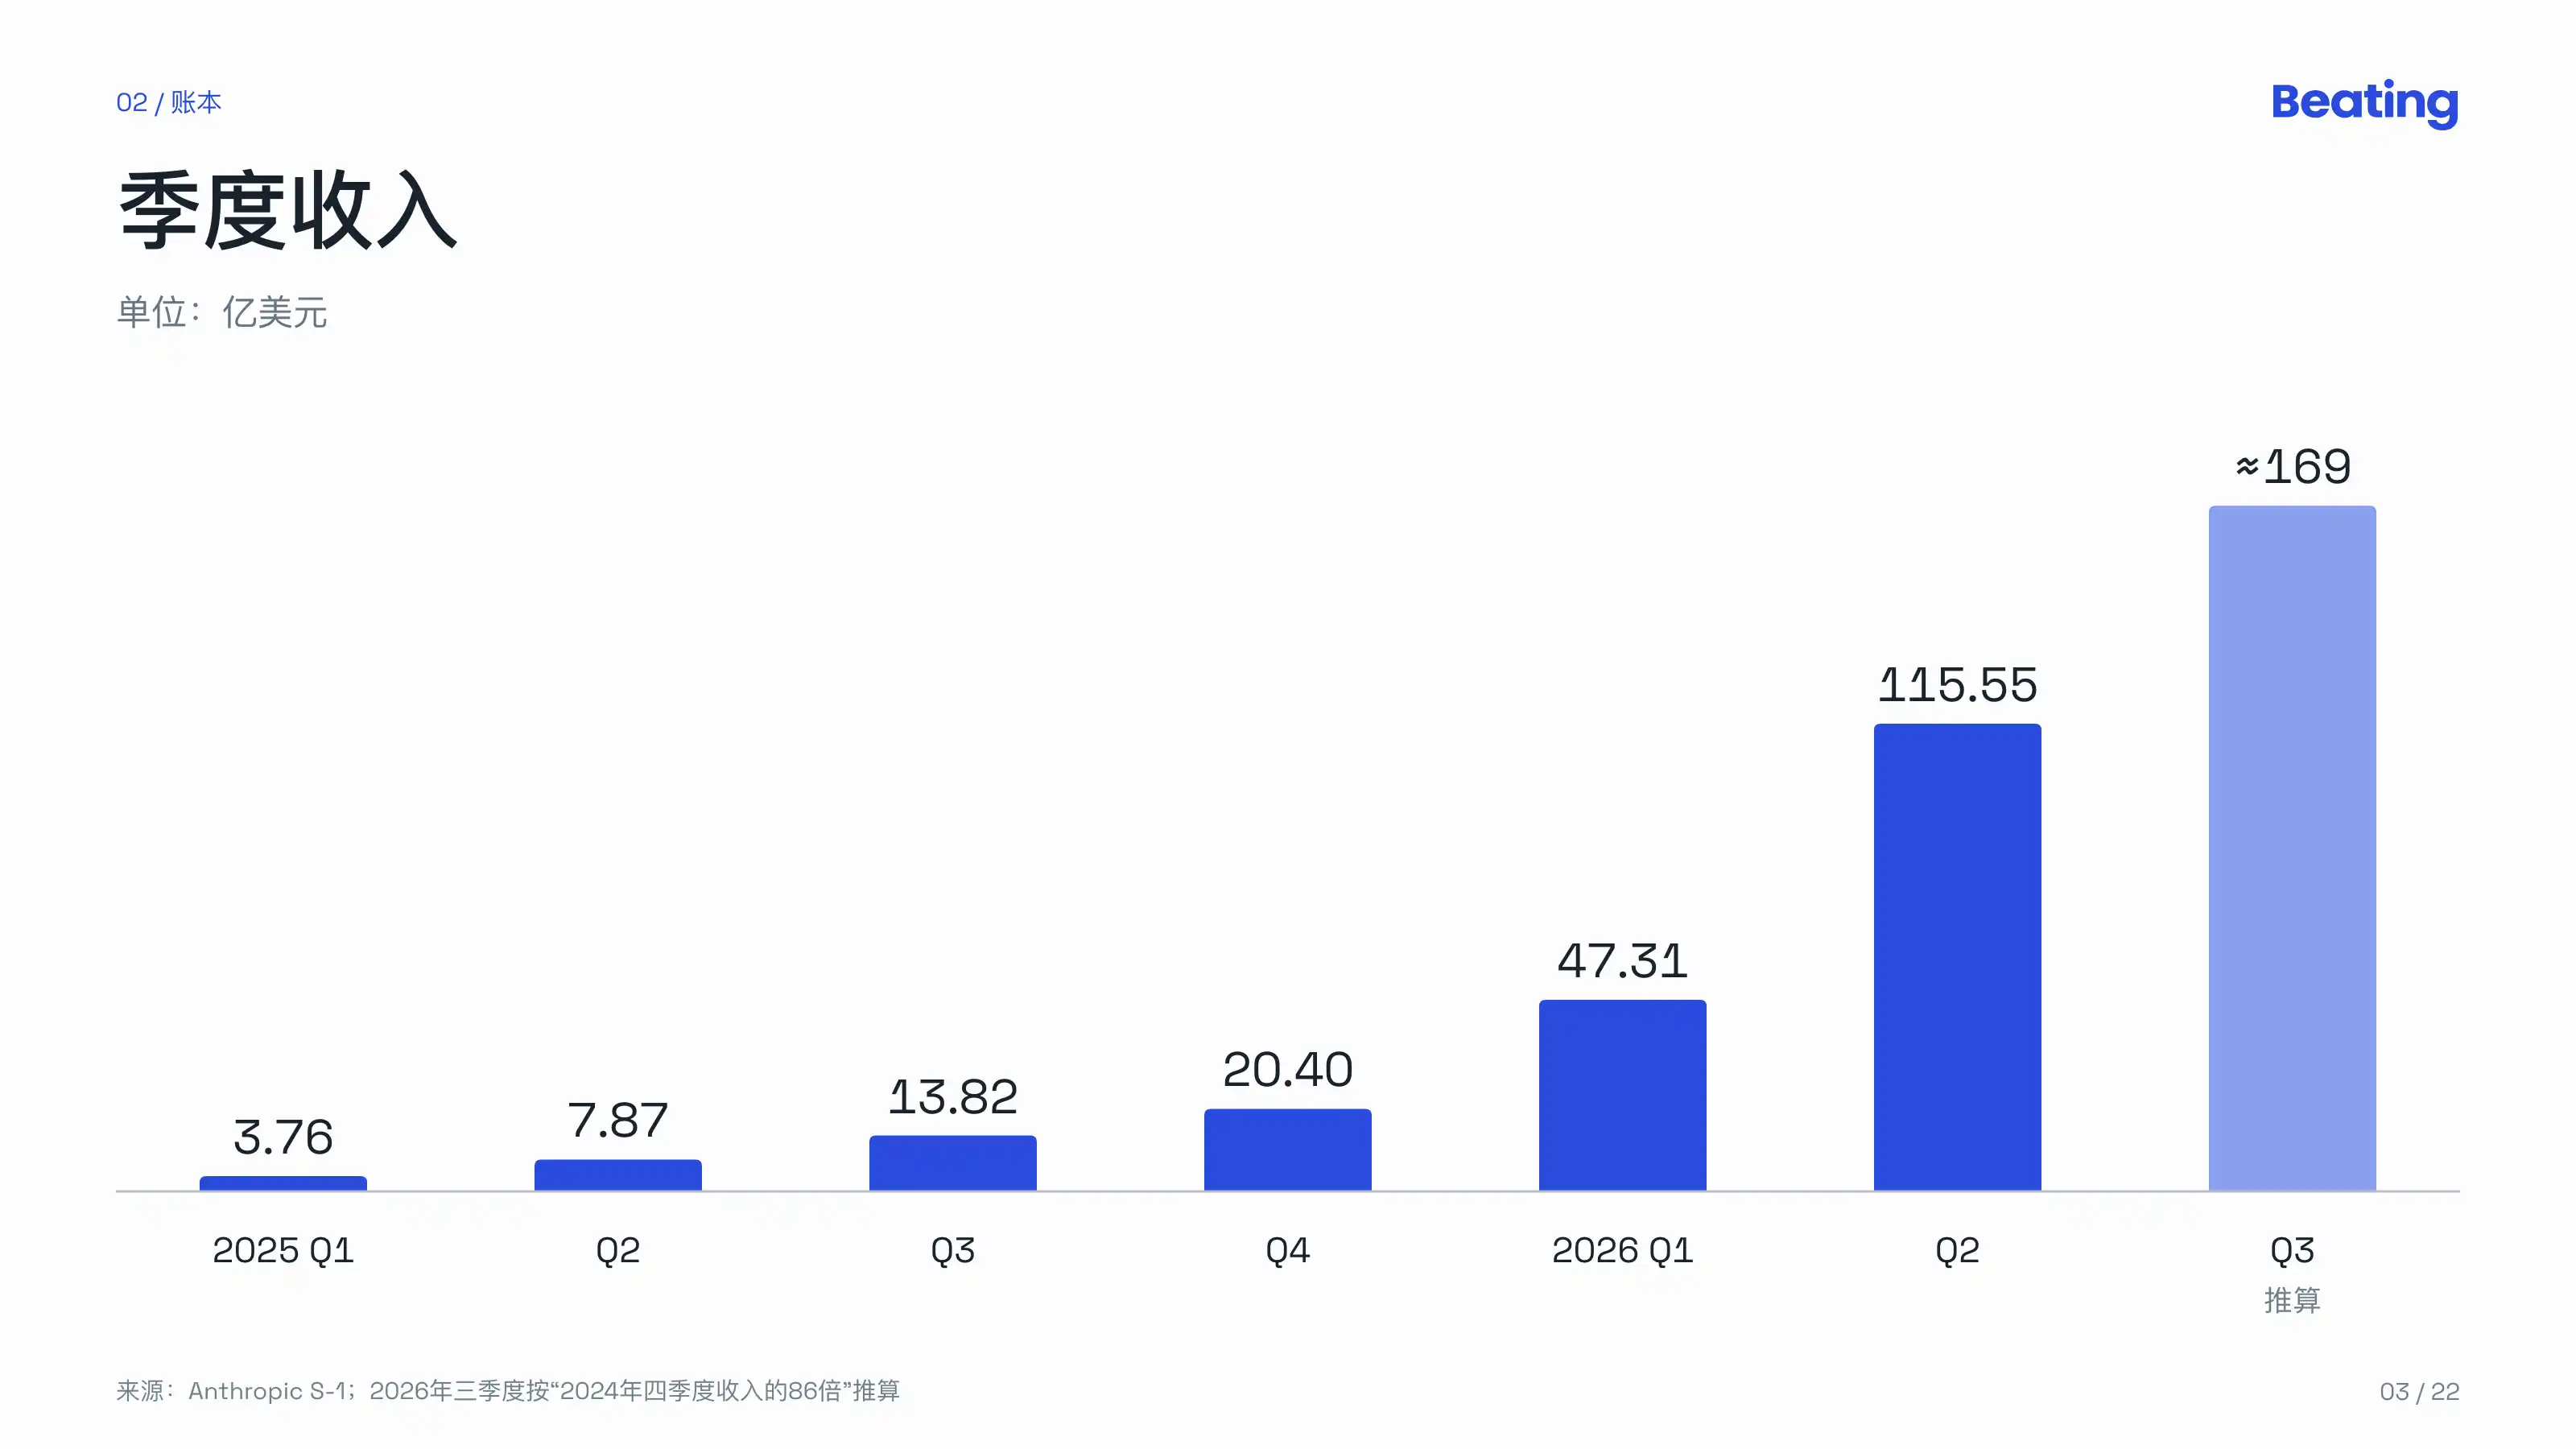
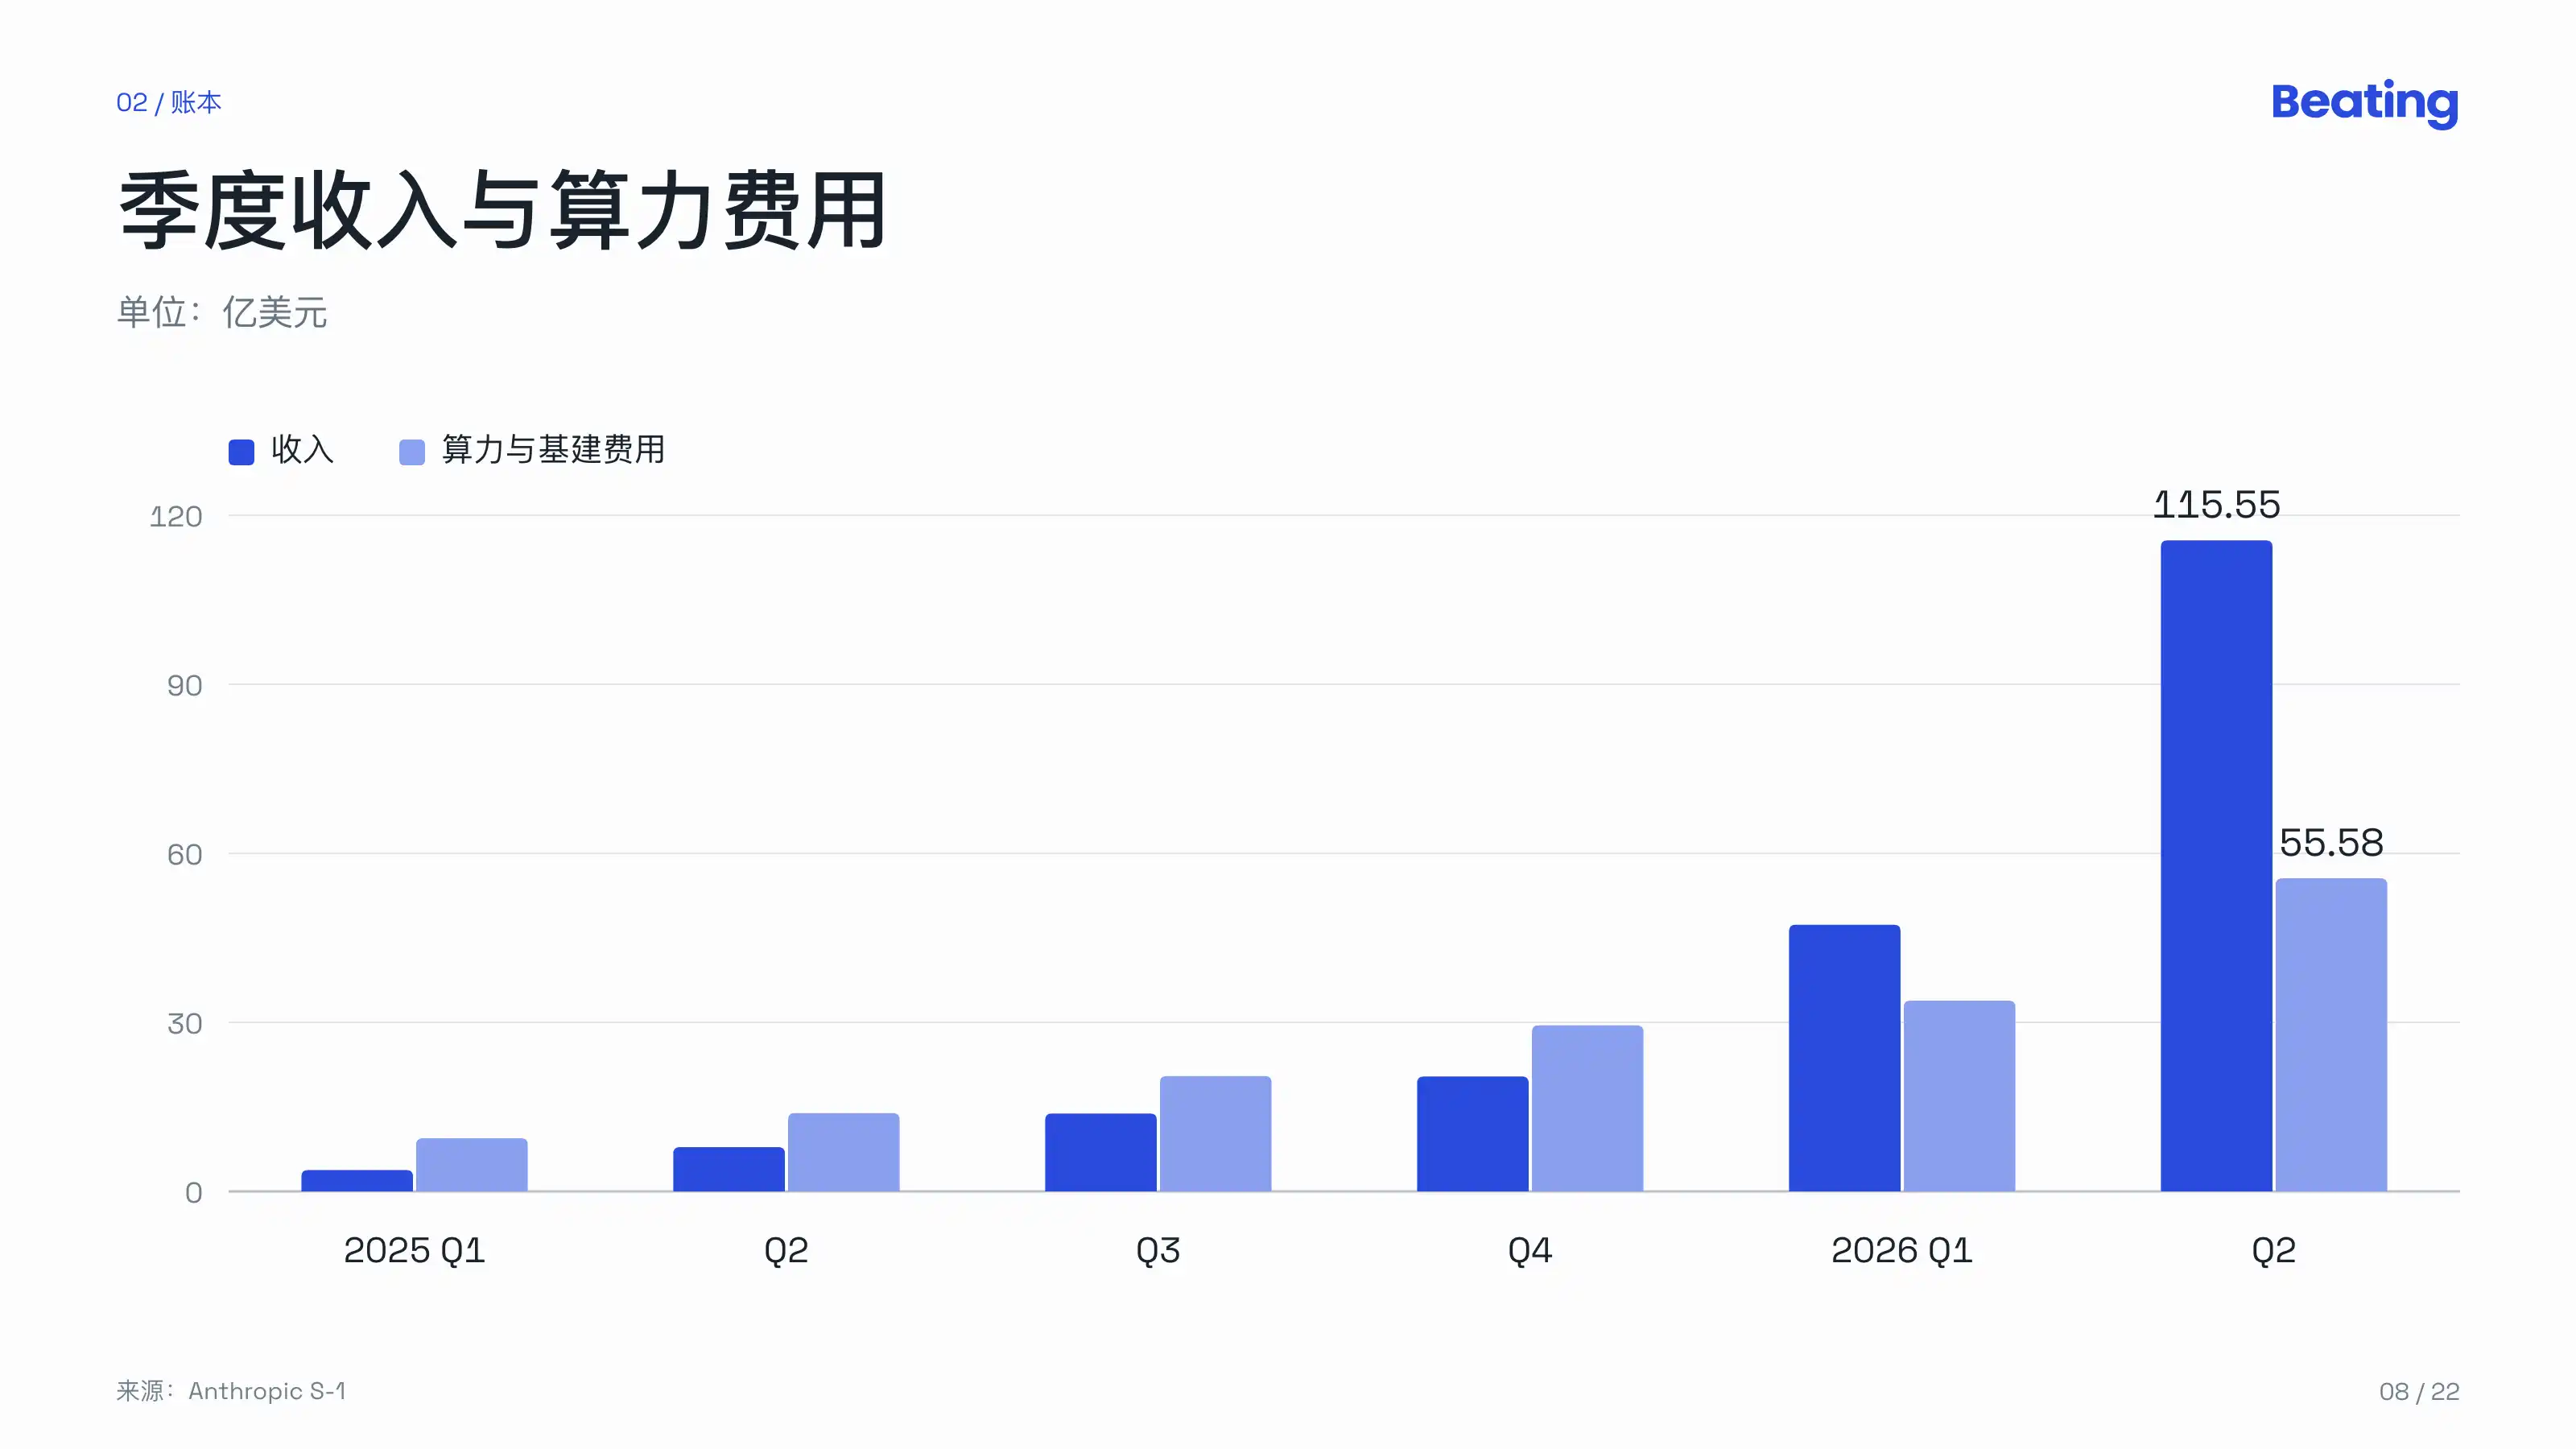
분기별로 보면, 2025년 네 개 분기는 각각 3억 7,600만 달러, 7억 8,700만 달러, 13억 8,200만 달러, 20억 4,000만 달러입니다. 2026년 1분기는 47억 3,100만 달러, 2분기는 115억 5,500만 달러입니다. 전분기 대비 성장률은 48%에서 132%로, 다시 144%로 뛰었습니다.
3분기 매출은 직접 기재되어 있지 않지만, 투자설명서에서 2026년 3분기 매출이 2024년 4분기(1억 9,700만 달러)의 86배라고 언급했습니다. 이를 토대로 추산하면 약 169억 달러이며, 전분기 대비 성장률은 47% 정도로 둔화됩니다.
투자설명서 자체도 성장률에 대해 식히고 있습니다.
최근의 성장은 초기 도입과 시장 초기 단계의 특성을 반영한 것일 수 있으며 지속 가능하지 않을 수 있다고 적고 있습니다. 회사는 매출 기반이 커짐에 따라 성장률이 하락할 것으로 예상하며, 예상보다 더 빠르고 더 크게 하락할 수 있다고 밝혔습니다. 위험 요인에는 회사가 향후 수익성을 달성하거나 유지하지 못할 수 있다는 점, 그리고 가시적인 미래에 현금 배당을 지급할 계획이 없다는 점도 포함되어 있습니다.
이제 이익을 보겠습니다.
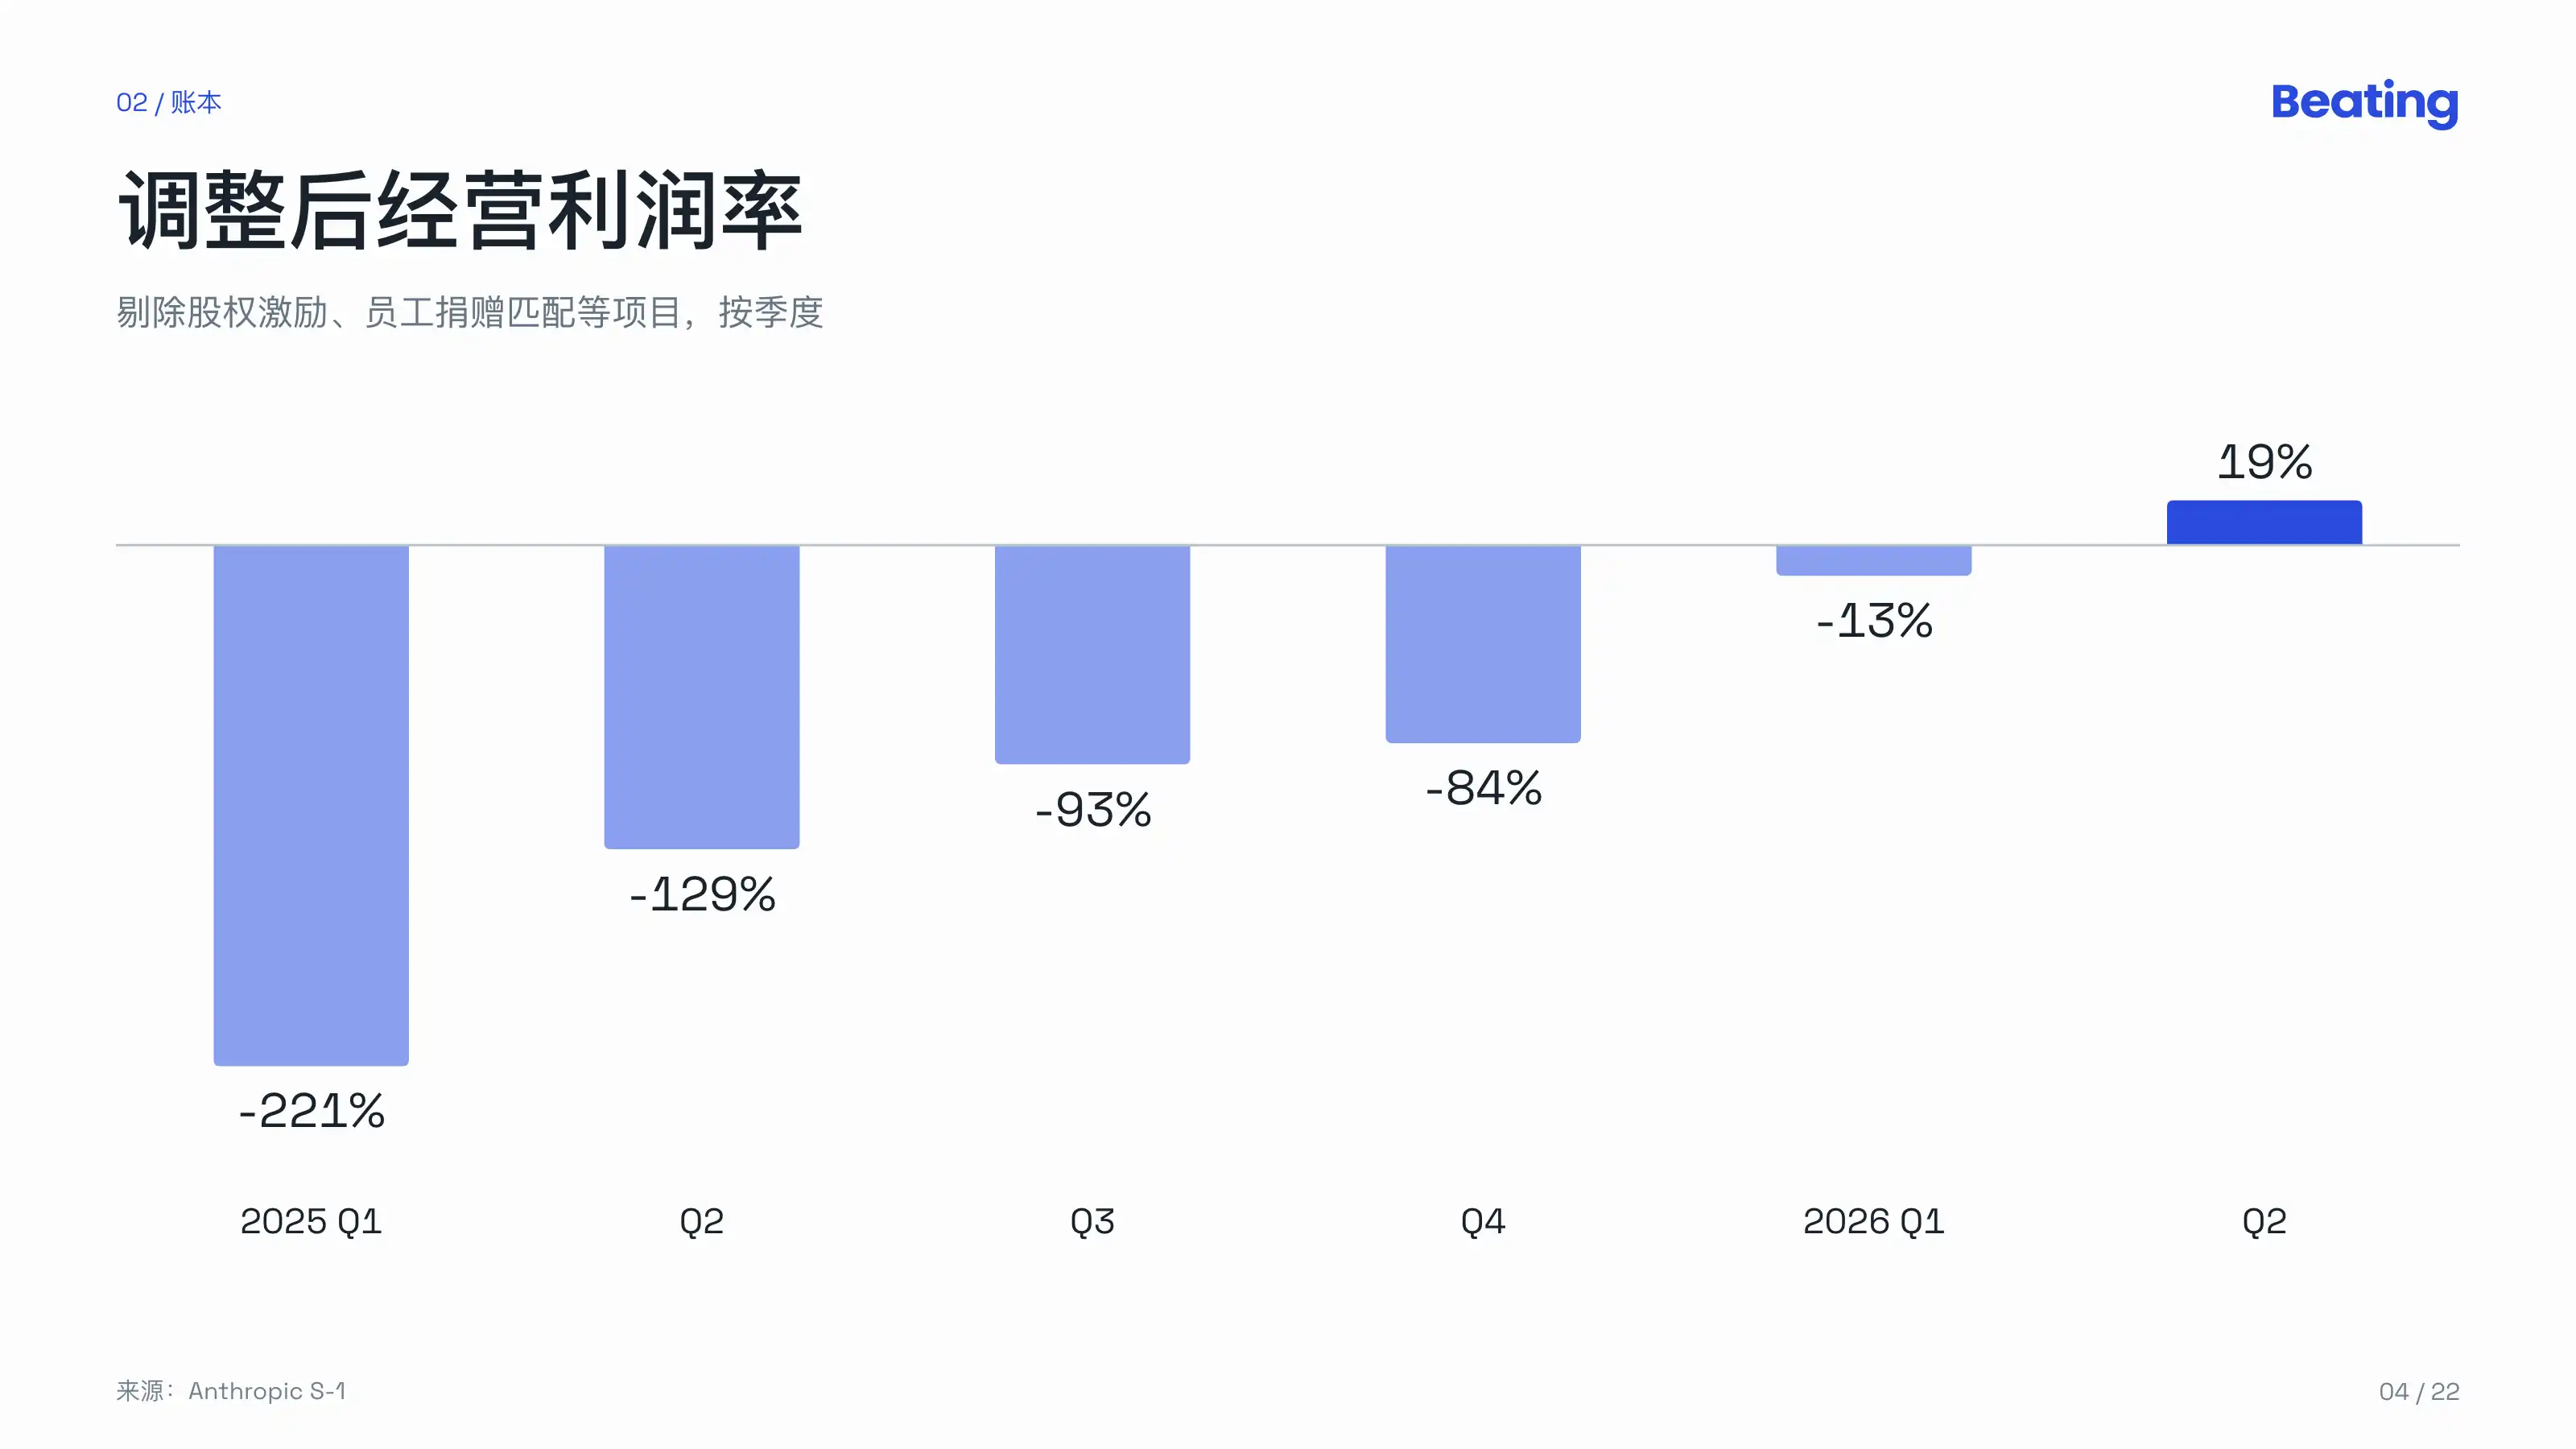
2분기 Anthropic의 영업이익은 9억 7,400만 달러, 영업이익률은 8%입니다. 주식 보상과 직원 기부 매칭 등의 항목을 제외한 Adjusted Operating Margin은 19%이며, 1년 전 같은 분기는 -129%였습니다. 상반기 전체로는 영업손실 6억 9,300만 달러입니다.
그렇다면 이 기간 동안 소셜 미디어에서 널리 논의된 807억 달러의 순손실은 어떻게 발생한 것일까요?
주요 원인은 두 가지 회계 문제입니다.
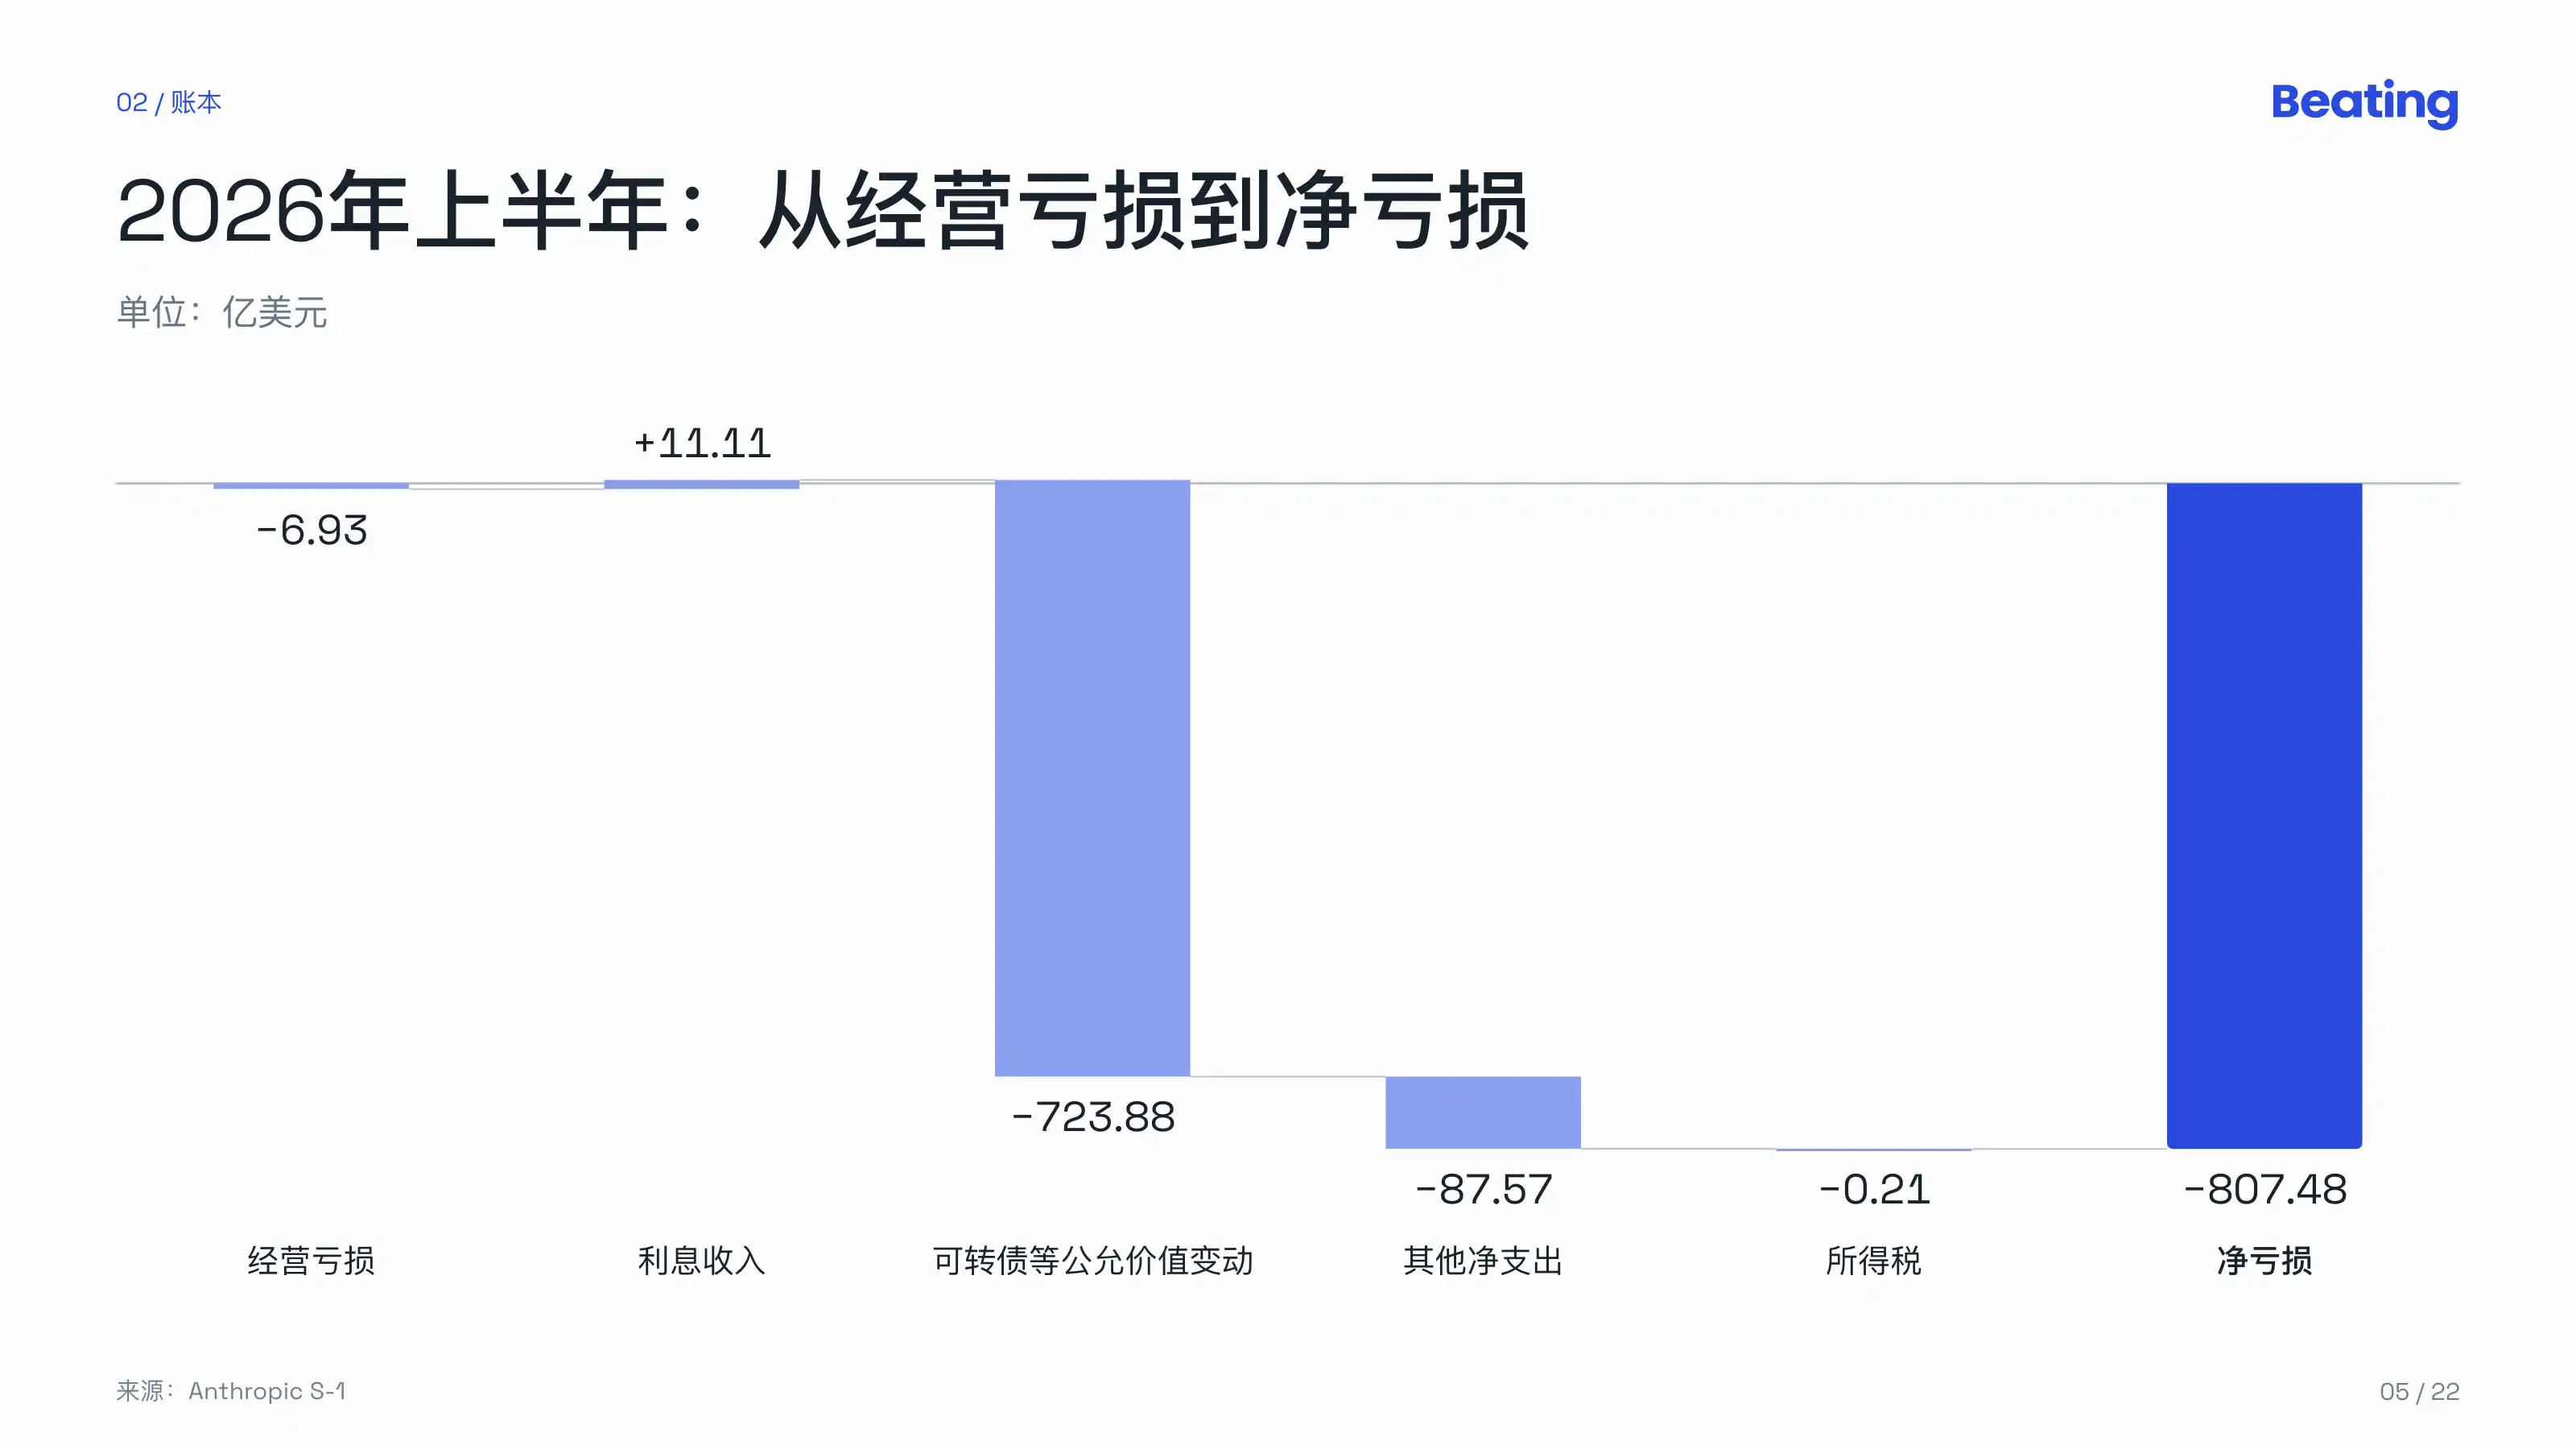
첫째, 723억 8,800만 달러는 전환사채, 파생상품 및 SAFE의 공정가치 변동이며, 대부분은 Amazon에서 비롯됩니다.
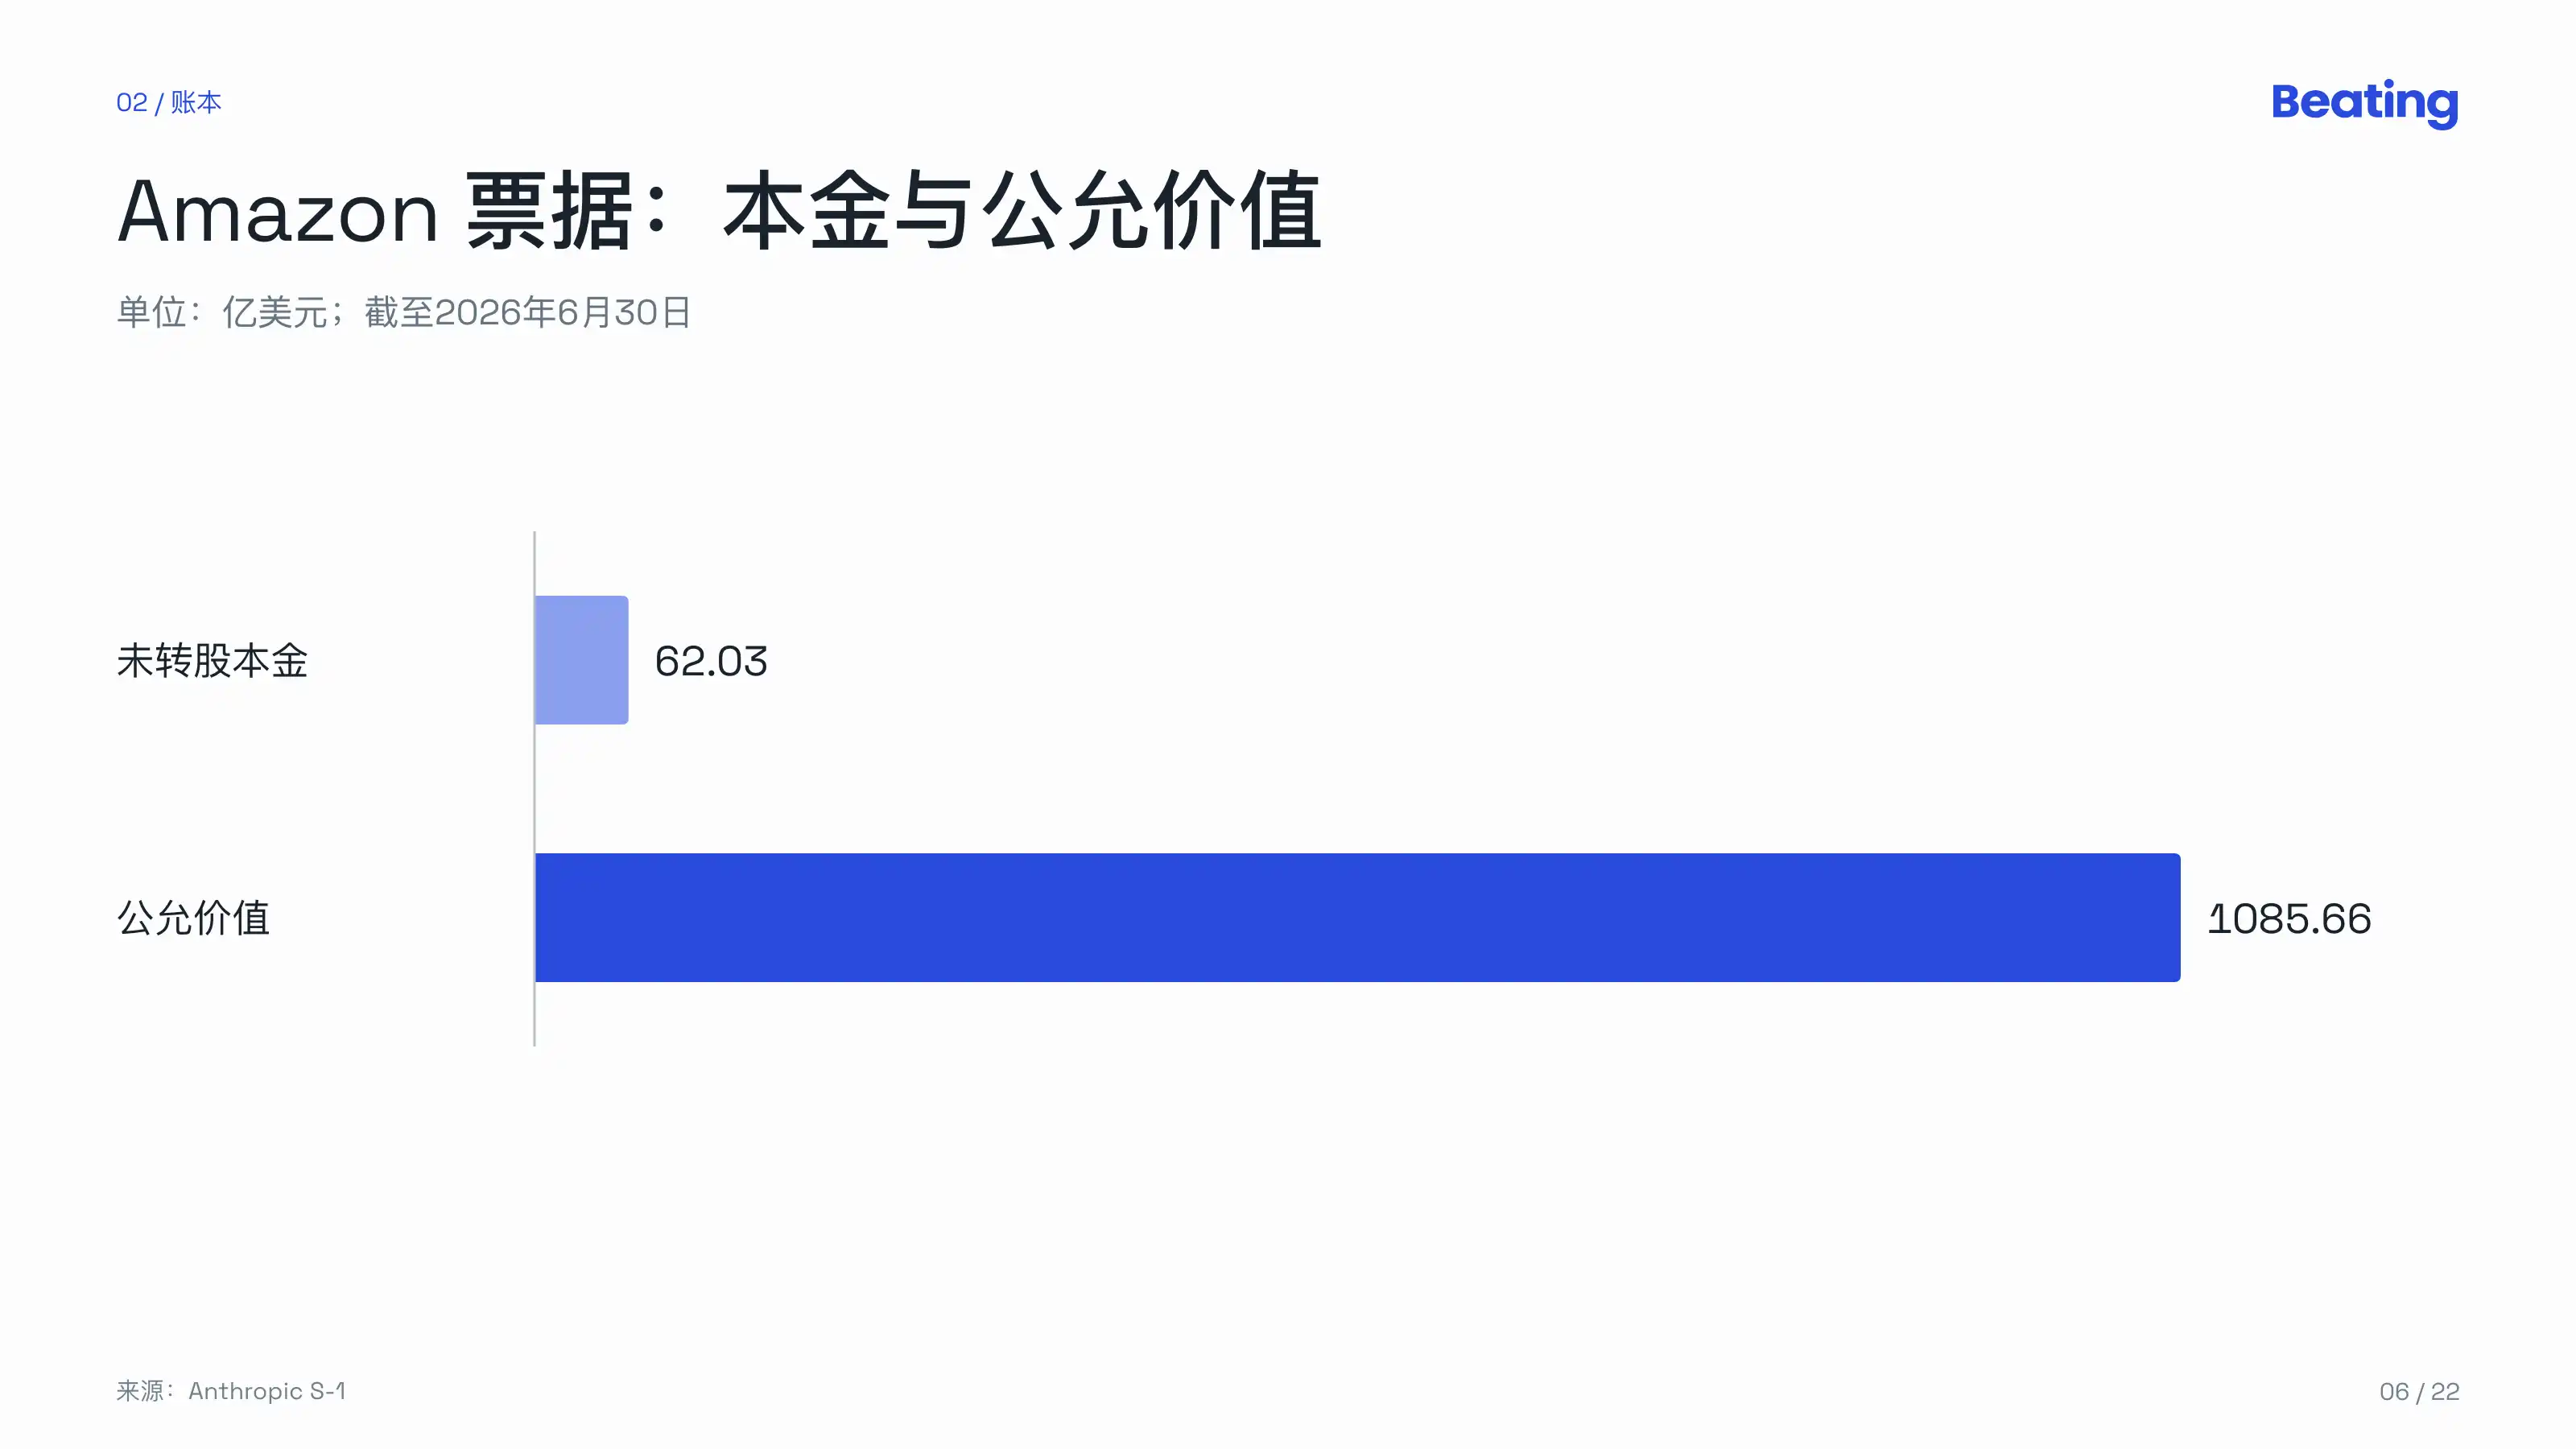
2023년과 2024년에 Amazon은 두 건의 어음 매입 계약을 통해 Anthropic에 자금을 대여했습니다. 6월 30일 기준으로 아직 주식으로 전환되지 않은 원금 62억 300만 달러가 있으며, 전부 무이자 어음입니다. 약정에 따라 IPO 시 각각 주당 2.0928달러와 5.0478달러(또는 IPO 가격 중 낮은 가격)로 전환되어 의결권 없는 Class N 주식 약 18억 4,000만 주가 됩니다.
원금 62억 달러 규모의 이 어음들의 6월 말 공정가치는 1,085억 6,600만 달러입니다. 회사 가치가 오를 때마다 이 부채는 재평가되며, 그 차액은 손실로 기록됩니다. 6월 말 기준 누적 손실 1,329억 달러 중 1,132억 달러가 이러한 공정가치 변동에서 비롯되었습니다.
두 번째 항목은 87억 5700만 달러의 기타 순지출로, 주로 Google과 Amazon이 올해 3월과 4월에 체결한 두 건의 계약에서 비롯되었습니다. 계약에 따라 두 회사는 G라운드 가격인 주당 259.1364달러에 G-2 우선주를 매입했습니다. Google은 3860만 주, 약 100억 달러어치를, Amazon은 1930만 주, 약 50억 달러어치를 샀습니다. 계약 체결부터 결제까지 사이에 Anthropic의 기업가치가 다시 한층 올랐고, 이 차액도 손실로 계상되었습니다.
따라서 Anthropic의 가치가 높아질수록 장부상 손실은 커집니다. 상장 시 전환사채가 주식으로 전환되면 이런 손실은 대부분 멈춥니다.
하지만 또 다른 비용이 뒤따를 것입니다. Anthropic의 RSU는 이중 트리거 방식으로, 근속 기간 충족과 회사 상장이 조건입니다. 6월 말 기준으로 RSU에 해당하는 약 266억 달러의 주식보상비용이 아직 인식되지 않았습니다. 증권신고서에 따르면 6월 30일 당일 상장할 경우 그날 약 29억 달러를 일시에 인식하고, 나머지 237억 달러는 약 2.1년에 걸쳐 분할 상각합니다.
또 한 가지 놓치기 쉬운 부분이 있습니다.
2025년에 Anthropic은 손익계산서 표시 방식을 변경하여 매출원가, 연구개발, 판매, 관리로 구분하지 않고 컴퓨팅 및 인프라, 인력, 판매·마케팅·제휴, 기타 운영 및 관리로 구분했습니다. 이에 따라 손익계산서에서는 매출총이익을 볼 수 없습니다.
기존 기준은 삭제하지 않고 주석 8에 두었습니다. 주석 8의 매출원가로 계산하면 매출총이익률은 2024년 -95%, 2025년 39.5%, 2026년 상반기 85.4%입니다.
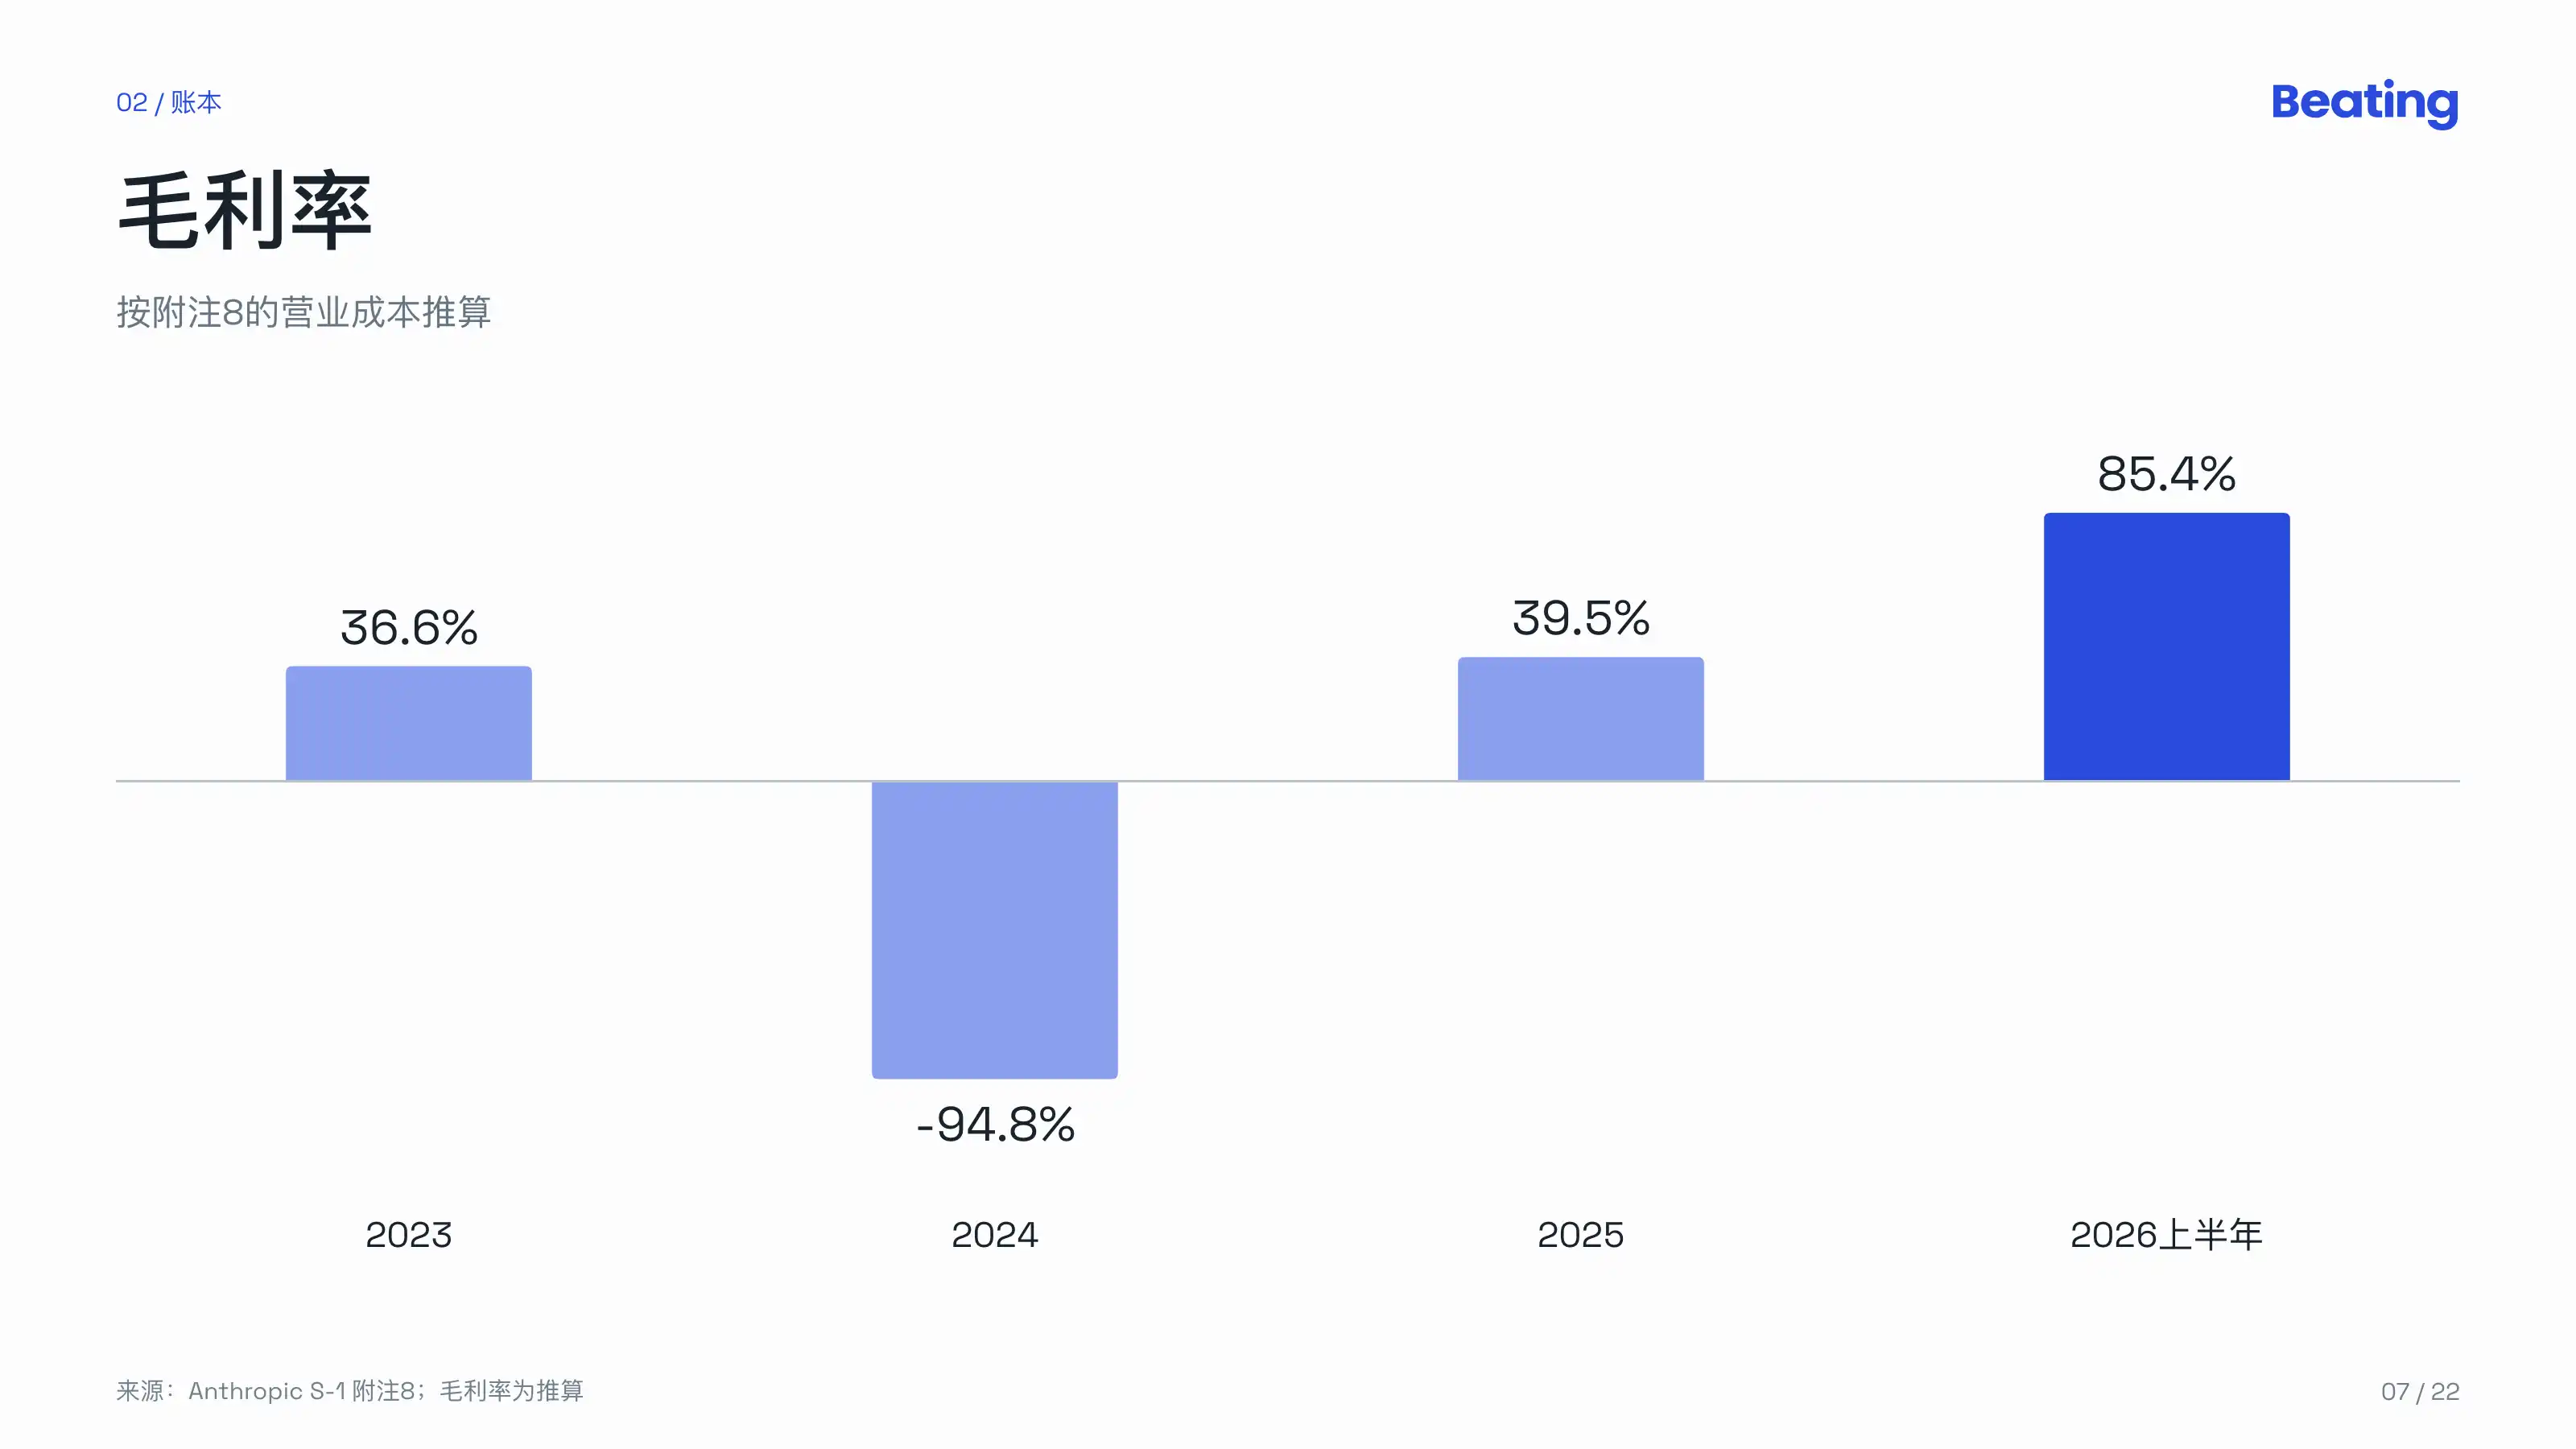
2년 만에 1달러를 팔 때마다 거의 1달러를 손해 보던 것에서, 1달러를 팔 때마다 85센트를 남기는 것으로 바뀌었습니다.
다만 상반기 89억 4500만 달러의 컴퓨팅 및 인프라 비용은 대부분 매출원가에 포함되지 않고 연구개발에 계상되었습니다. 예를 들어 학습, 연구, 내부 사용 등이며, 일부는 무료 사용자 서비스를 위해 판매·마케팅에 계상되었습니다. 상반기 연구개발비는 97억 4100만 달러로 매출의 60%에 해당합니다.
고객
2026년 9월 30일 기준:
지난 12개월 동안 10만 달러 이상의 매출을 기여한 고객은 11900곳을 넘었으며, 1년 전에는 약 950곳이었습니다;
100만 달러 이상은 1900개 이상, 1000만 달러 이상은 약 250개사;
또한 약 4000만 명의 고객이 있으며, 각각 10만 달러 미만을 기여;
10만 달러 이상 고객은 《포춘》 상위 10개 기업 전부, 《포춘》 500대 기업의 절반 이상, 글로벌 2000대 기업의 30% 이상을 커버.
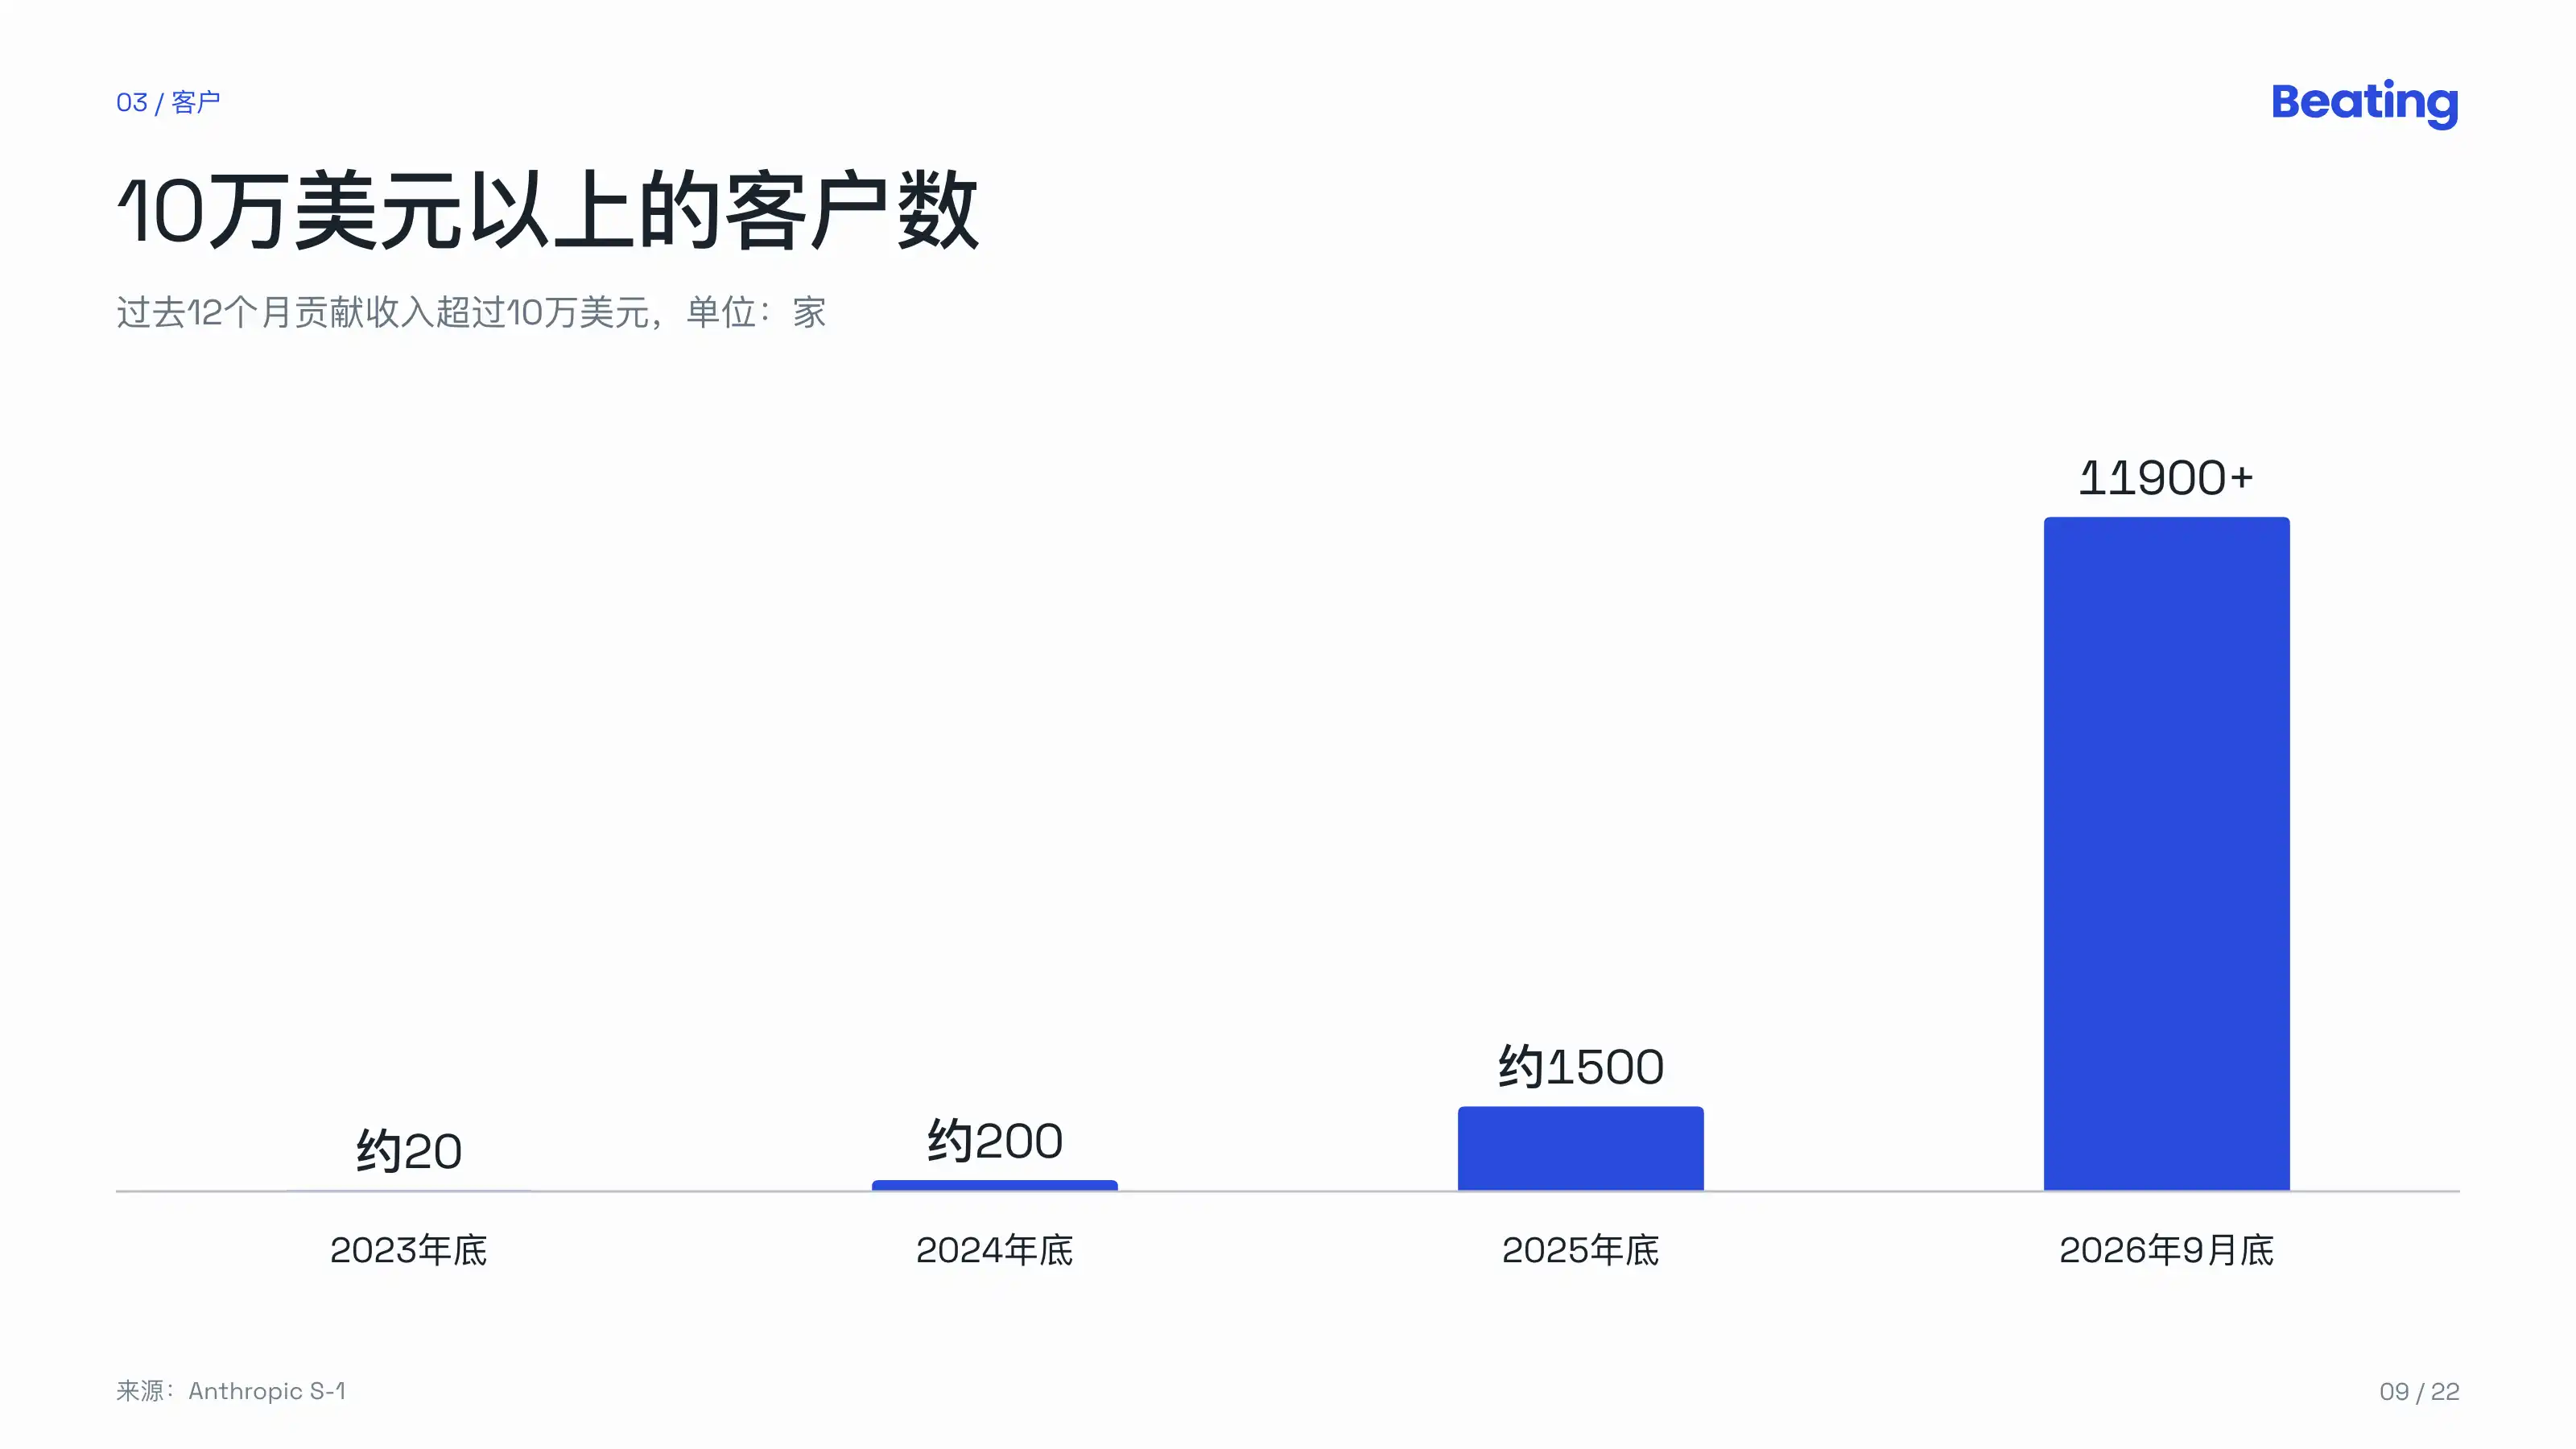
순수익 유지율은 약 900%. 즉, 1년 전에 이미 유료 결제하던 고객군(Pro 및 Max 개인 구독 제외)이 현재 한 분기에 지출하는 금액이 1년 전 같은 기간의 약 9배라는 의미.
비용은 주로 agent에 지출됨. 3분기 기준, Claude Enterprise에서 Claude Code를 사용하지 않는 사용자는 월평균 75달러 미만 지출; Claude Code를 사용하는 상위 5% 사용자는 이 금액의 약 20배를 지출.
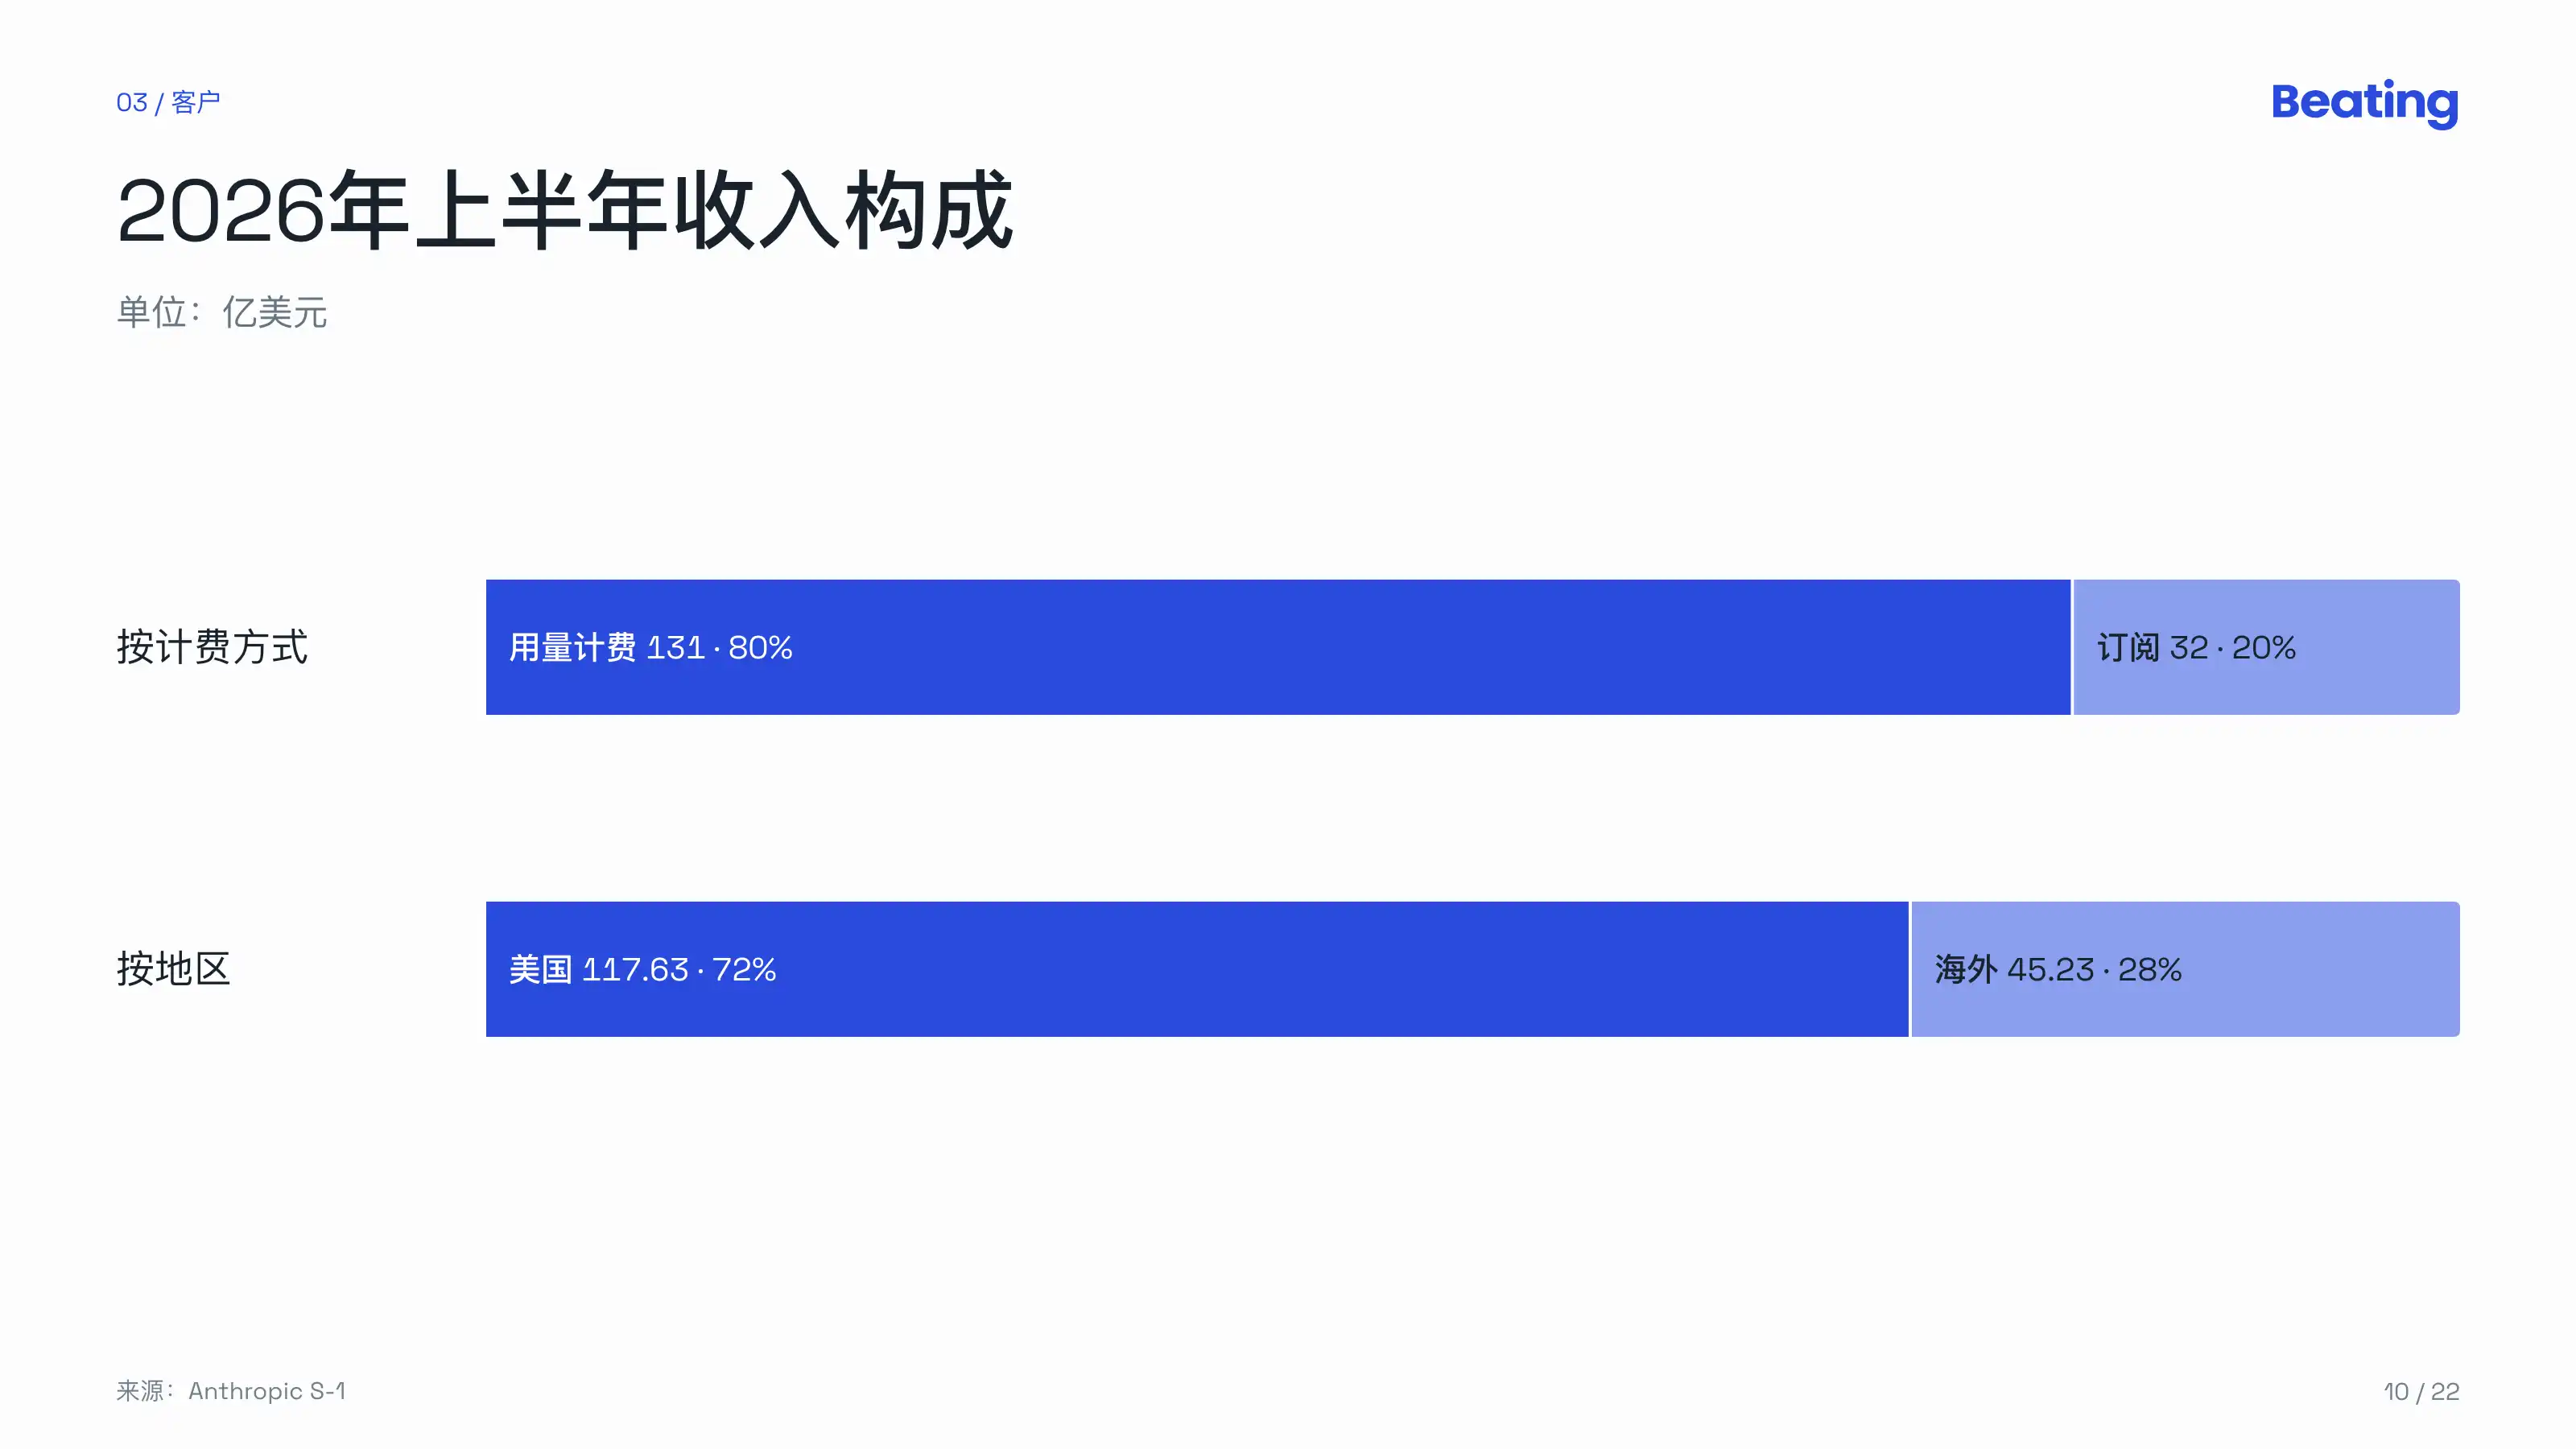
수익 중 80%는 사용량 기반 과금이며, 상반기 구독 수익은 약 32억 달러. 지역별로는 미국 117.63억 달러, 해외 45.23억 달러.
집중도는 다음과 같음:
2026년 첫 9개월간 단일 고객이 수익의 10%를 초과한 경우는 없었으며, 상위 5대 고객 합계는 약 25%;
3분기에는 약 79%의 수익이 상위 5대 외 고객에서 발생했으며, 1분기에는 이 비율이 64%; 동시에 상위 5대 고객 각각의 분기 수익은 모두 최고치를 경신;
과거로 거슬러 보면 더 집중되어, 2023년에는 한 고객이 43%를 기여했고, 2026년 상반기에는 한 고객이 11%를 기여.
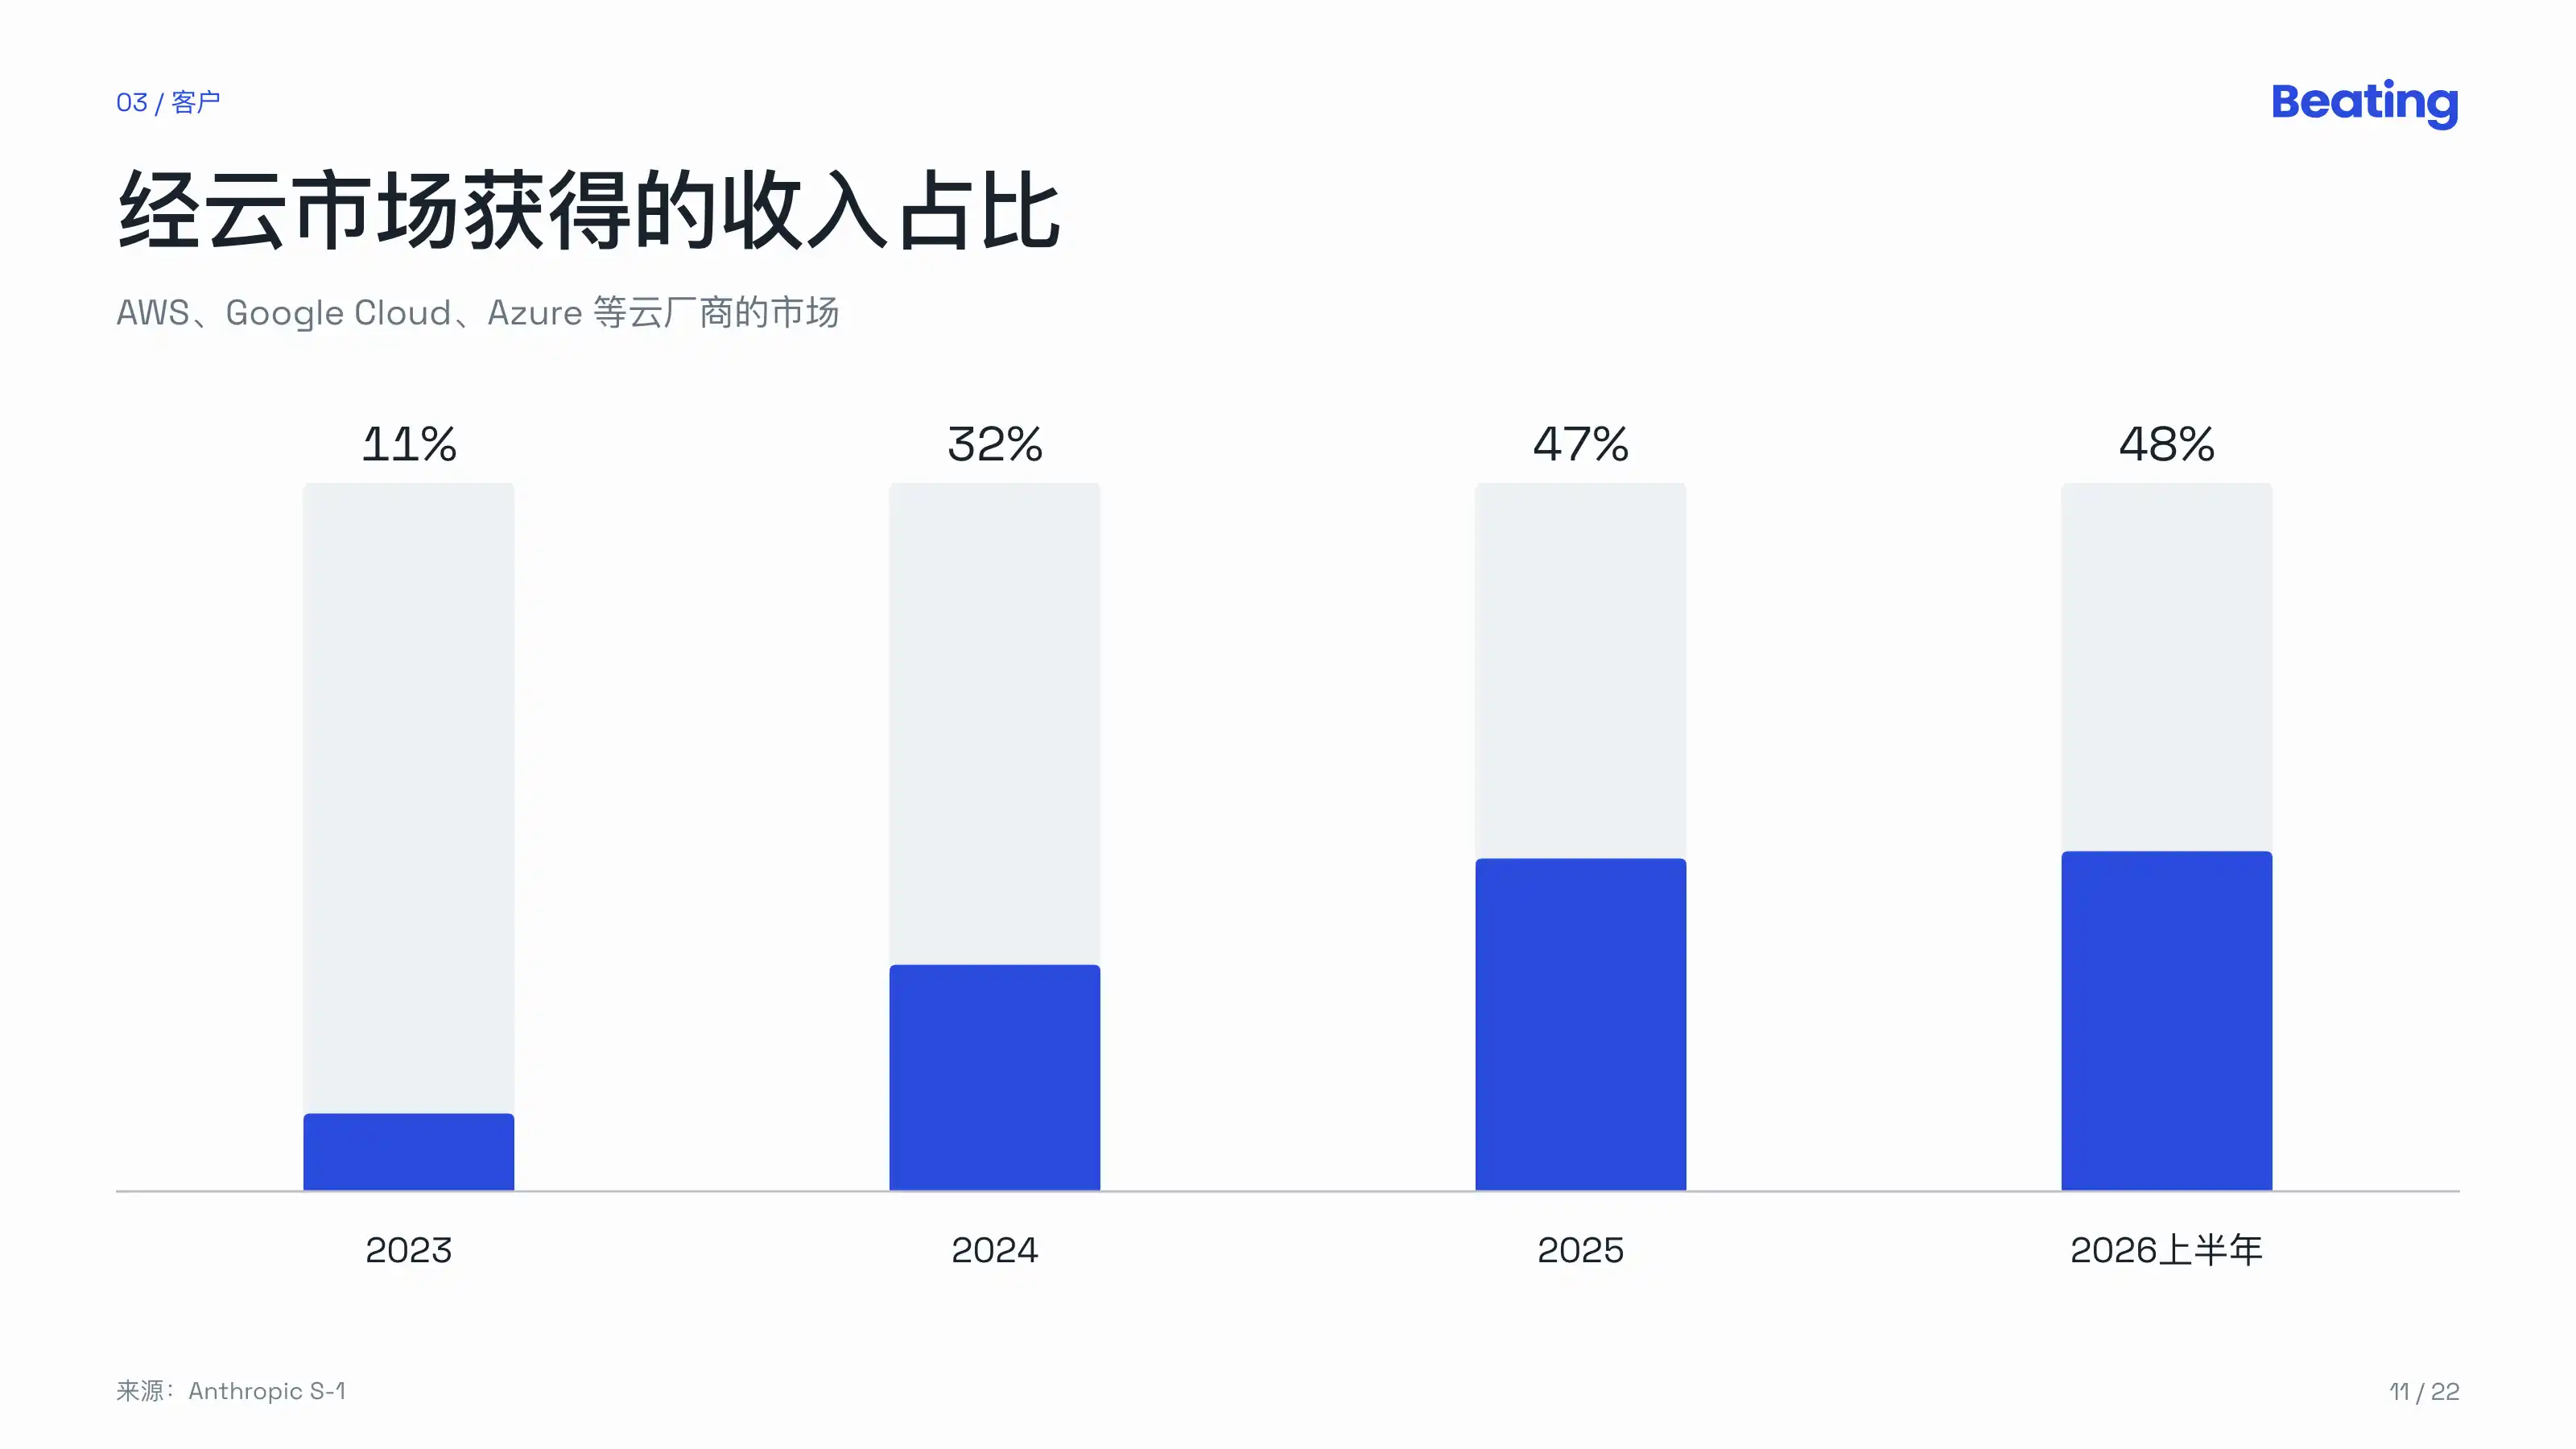
상반기 수익의 48%는 AWS, Google Cloud, Azure의 클라우드 마켓을 통해 발생했으며, Anthropic은 이에 대한 채널 수수료를 지불해야 함. 상반기 판매·마케팅 및 제휴 비용은 31.68억 달러였으며, 그중 채널 파트너 비용은 1년 전보다 27억 달러 증가.
성장은 주로 신모델에 힘입음. 2025년 11월 Opus 4.5 출시 후, 전월 대비 성장률이 48%에서 132%로 상승. 2026년 4월부터 9월까지 출시된 모델은 3분기 수익의 80% 이상을 기여. 9월에는 Opus 5.5가 단일 작업 비용을 약 40% 절감했고, Fable 5.1은 일반 작업 비용을 약 25%, 복잡한 작업은 최대 45% 절감했지만, 투자설명서에 따르면 마진은 여전히 유지되었다고 함.
투자설명서에는 몇 가지 그다지 좋지 않은 부분도 적혀 있었다:
2026년 첫 9개월 동안, 약 5%에서 7%의 매출이 나중에 이용 정책 또는 상업 약관 위반으로 판정된 고객으로부터 발생했다. 차단된 사람들은 다른 계정으로 다시 돌아올 수 있다. 8월과 9월에 단속을 강화한 후 이 부분 매출은 줄어들 것이며, 이후 성장세에 부담을 줄 수 있다. 회사는 이러한 상황이 업계에서 흔한 일이라고 본다.
사용량 과금은 휴일을 피할 수 없다. 올해 신정 전후 2주 동안 고객 총지출은 이전 2주 대비 약 20% 감소했다.
컴퓨팅 파워
위험 요인 중 한 문장이 있다:
「In the past, we have significantly underestimated our compute requirements.」
과거에 컴퓨팅 수요를 과소평가한 결과, 생산 능력이 제한되어 제품 개발과 출시 모두 영향을 받았다.
현재 체결된 컴퓨팅 계약:
Microsoft: 최소 449억 달러, 2026년 11월부터 2033년 5월까지;
Google: 최소 약 1145억 달러, 2026년 4월부터 2033년 7월까지; 또한 2028년부터 2031년까지 인도되는 TPU 컴퓨팅 파워 구매를 약정했으며, 추정 규모는 1250억에서 1500억 달러;
Amazon: 최소 1100억 달러, 2026년 5월부터 2036년 4월까지, 취소 불가;
SpaceXAI(구 X.AI, SpaceX 전액 출자 자회사): NVIDIA GPU를 사용하며, 기간은 2029년까지 연장되고 총 최대 1205억 달러. 생산 능력은 12월에 전부 확보될 예정이며, 이후 매월 약 31억 달러. 최초 취소 불가 기간은 각각 2027년 1월과 3월에 종료되며, 이후 어느 당사자든 90일 전 서면 통지로 취소할 수 있다;
Nscale: 최대 약 446억 달러;
Lambda: 약 413억 달러;
Broadcom: 5년 기간 장비 임대, 임대료 총액 약 1612억 달러;
AMD: 2027년부터 AMD Helios 기반 랙 시스템을 구매하며, 전부 구매할 경우 지출은 200억 달러를 초과한다.
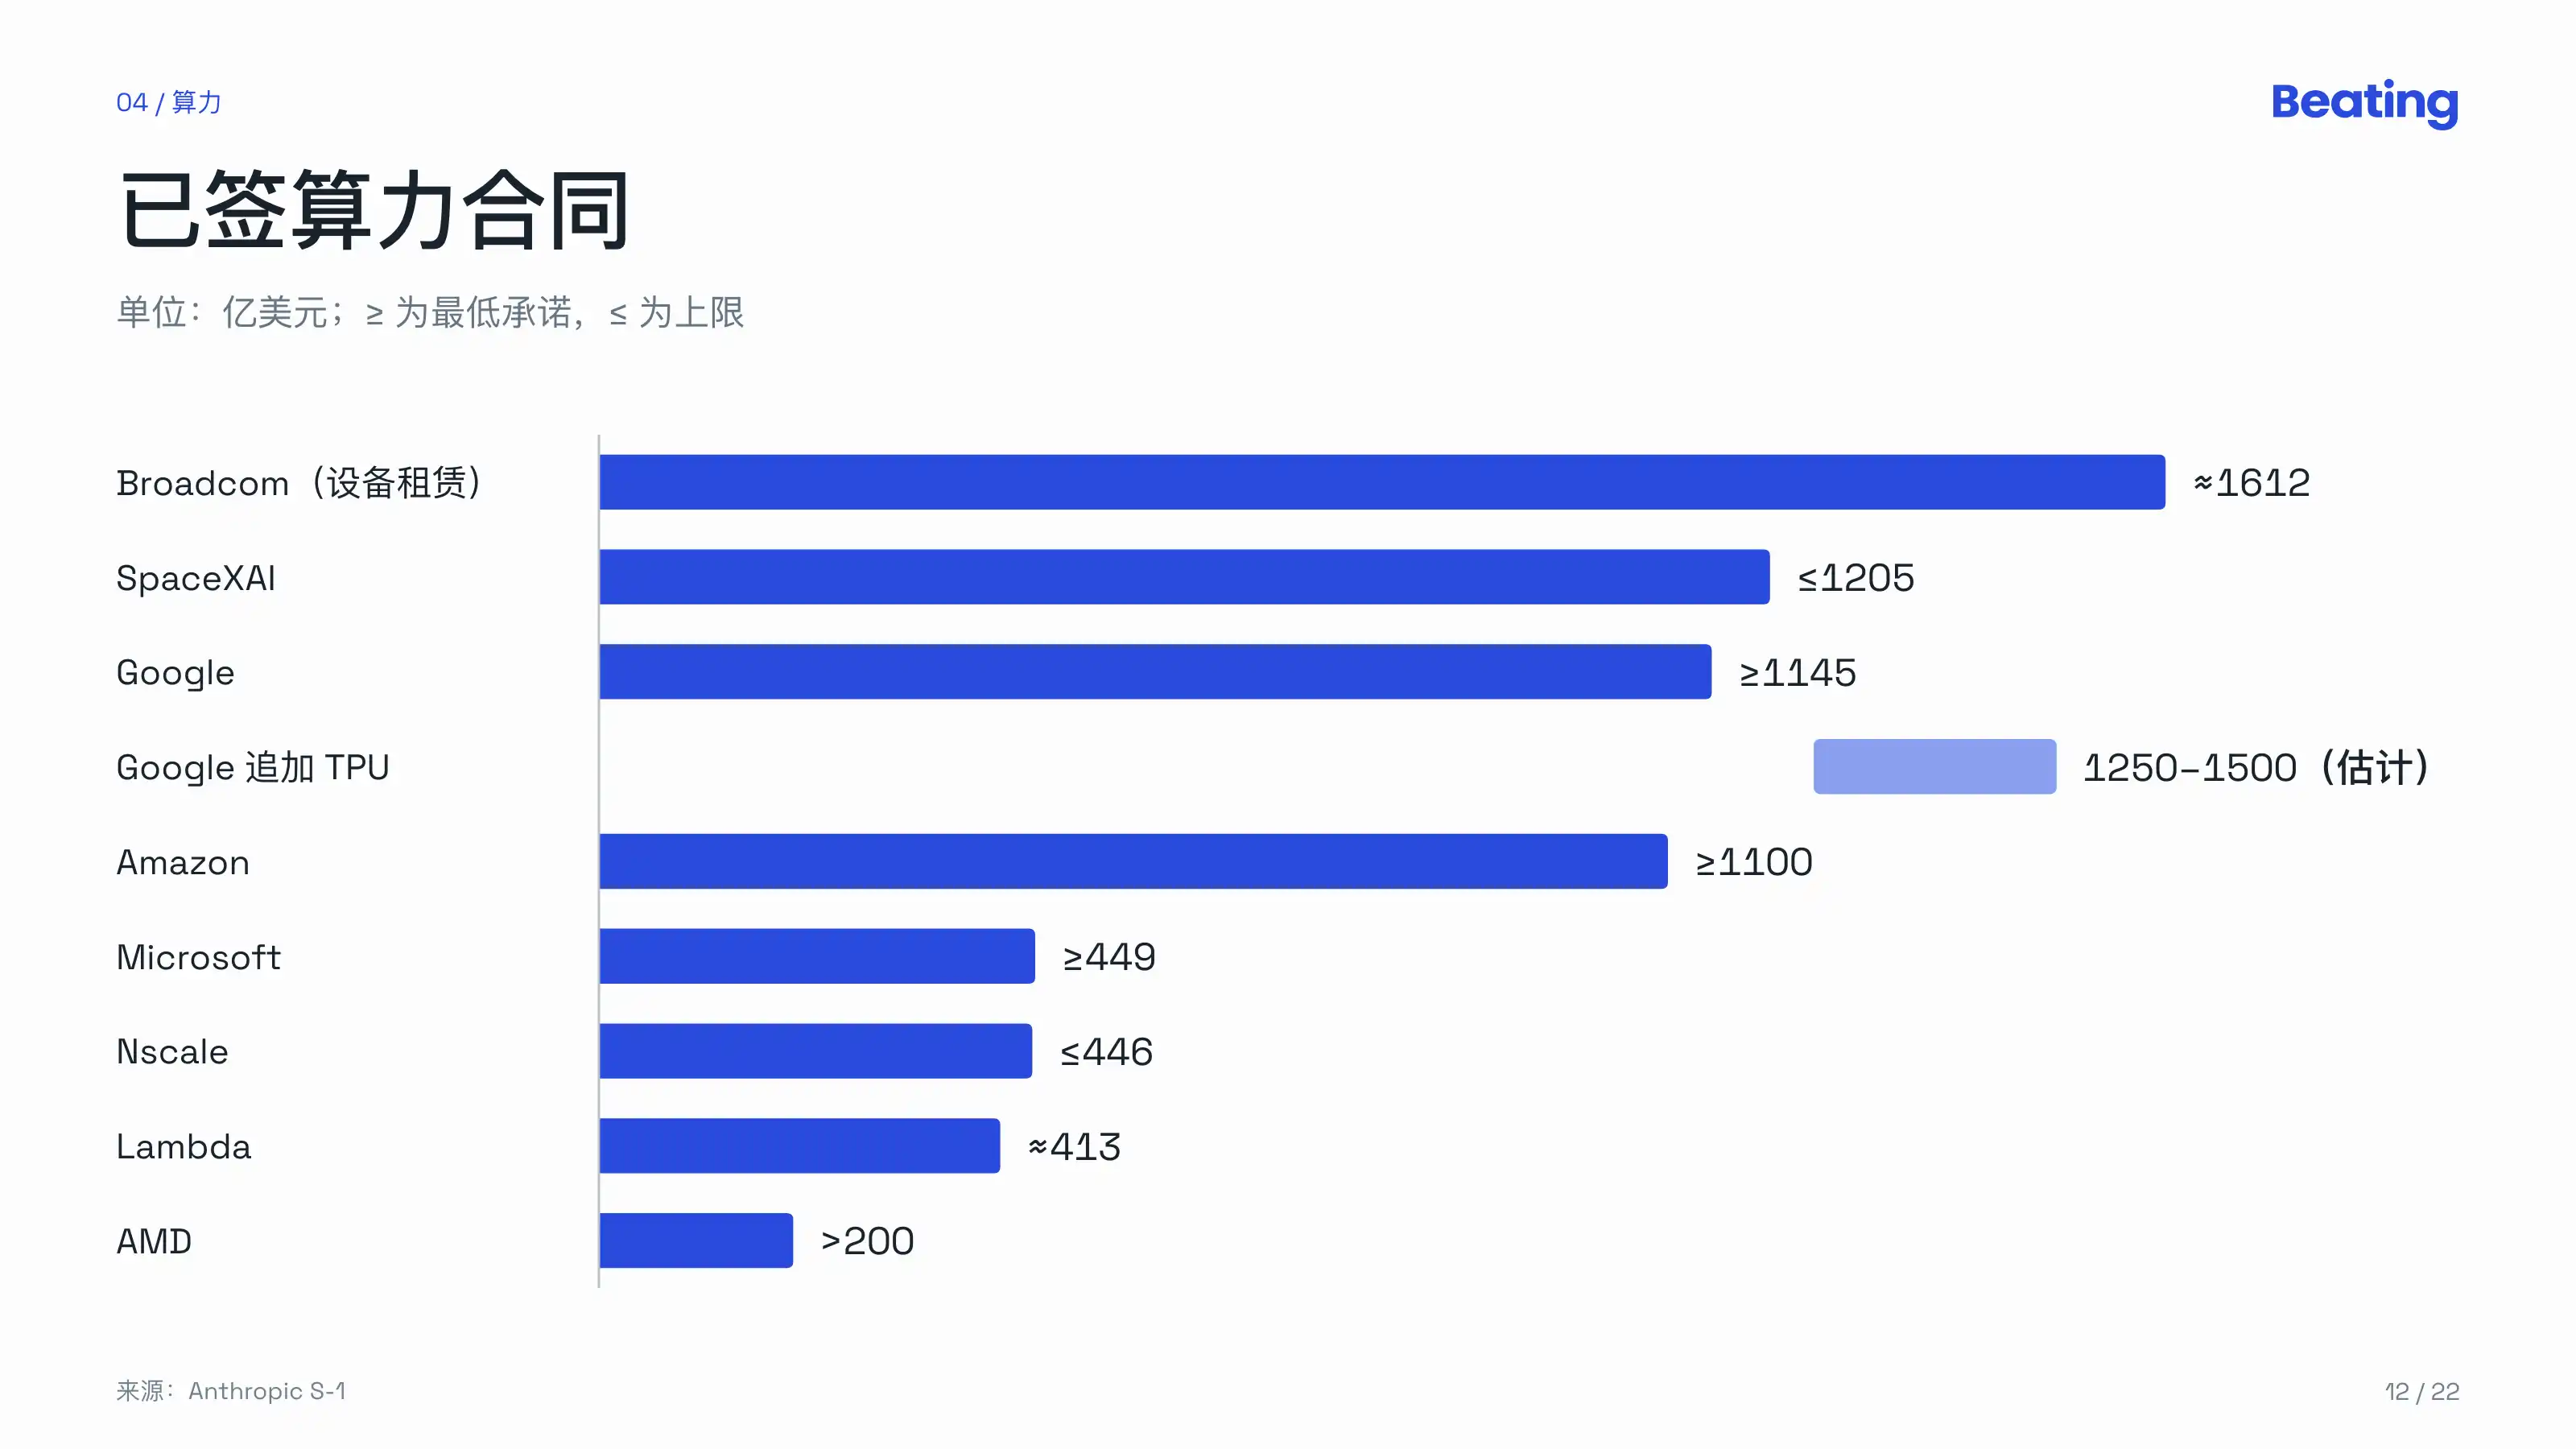
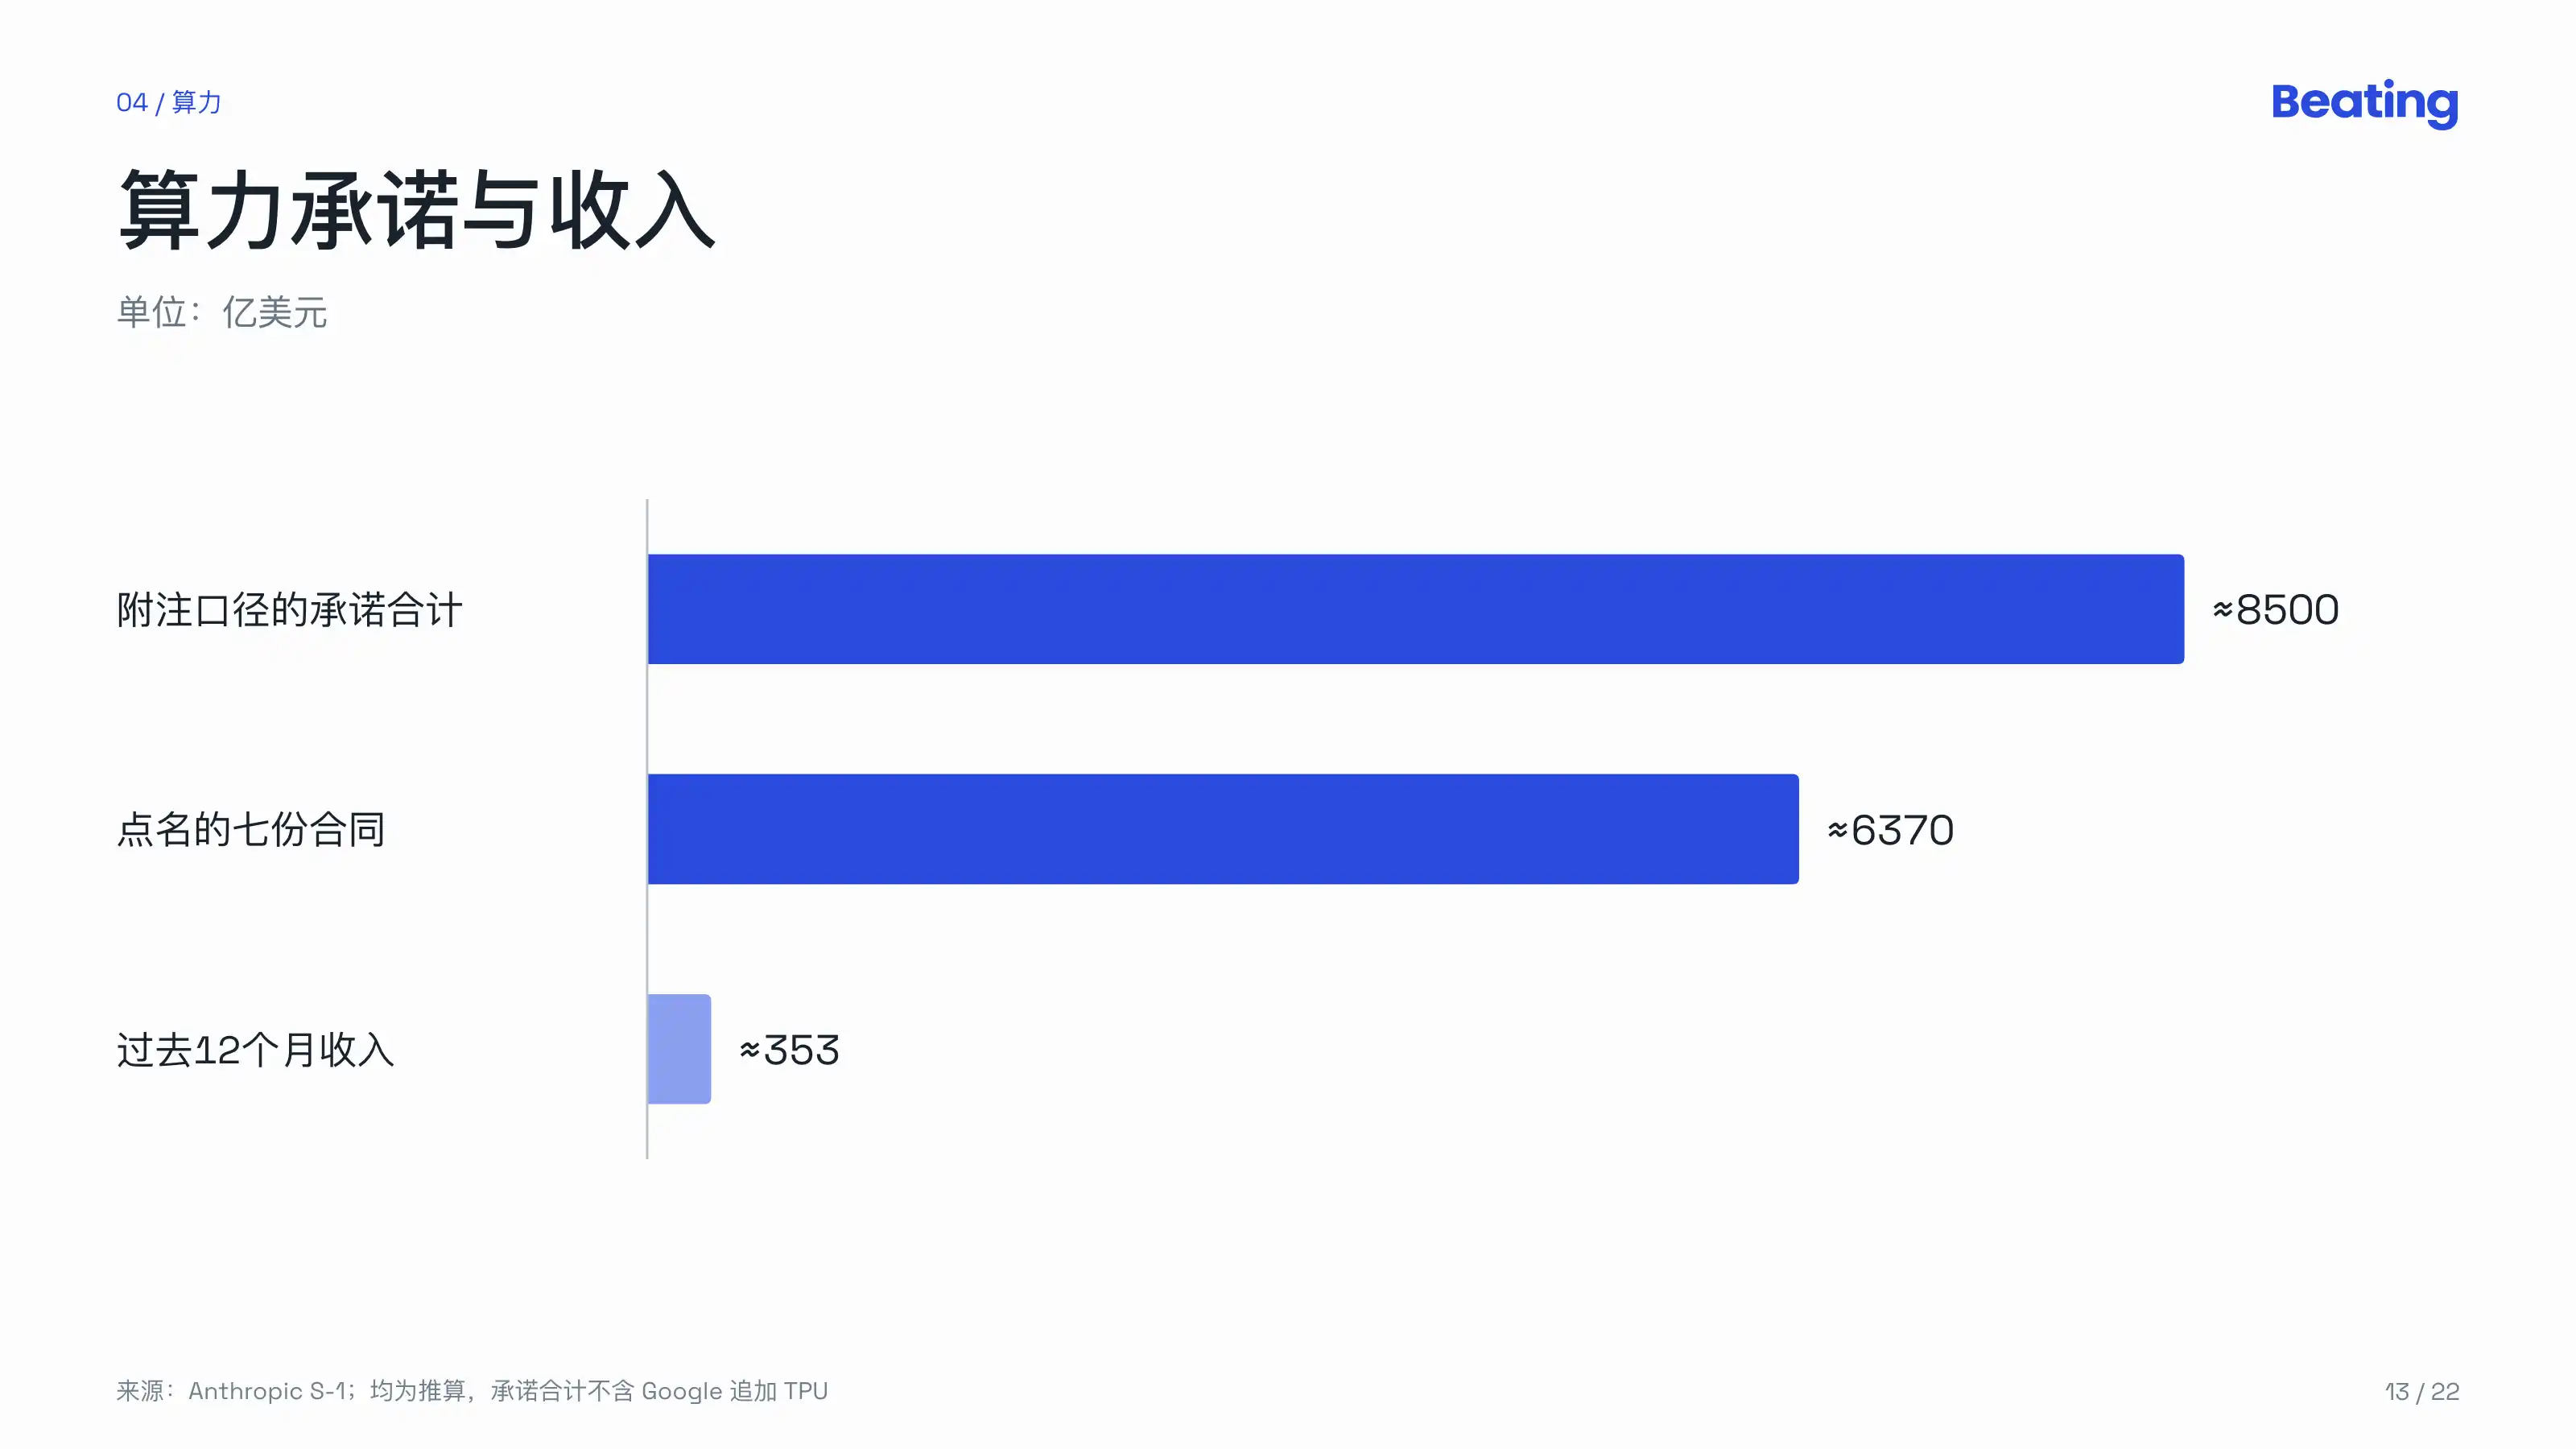
지명된 7개사를 합치면 약 6370억 달러입니다. 투자설명서 본문에서 「총 약정액이 ___달러를 초과」라고 된 부분은 공백으로 남아 있습니다. 주석의 여러 기준을 합산하면 6월 말 최저 약정 2656억, 계약 체결 후 아직 임차 개시되지 않은 리스 3214억, 6월 이후 새로 체결된 2450억, 단기 협약 210억으로 약 8500억 달러이며, Google의 추가 TPU는 포함되지 않습니다.
지난 12개월 매출은 약 353억 달러로 추산됩니다. 컴퓨팅 약정은 그 약 24배입니다.
Anthropic도 자체 데이터센터 건설을 시작했으며, 첫 시설은 올해 운영에 들어가고 일부 시설은 현장 천연가스 발전으로 전력을 공급받습니다. 또한 전력망 업그레이드 비용 부담, 신규 발전 능력 확보 등 자발적 약속을 통해 데이터센터 전력 사용이 지역사회와 전기요금 사용자에게 미치는 영향을 줄이고자 합니다.
이처럼 막대한 투자에 대해 공동 창업자들은 회피하지 않았습니다. 그들은 이러한 투자가 「may seem irresponsibly large at first glance」(언뜻 보면 무책임할 정도로 클 수 있다)고 썼습니다. 그들은 제약을 비유로 들었는데, 연구개발 단계에서는 투입이 막대하지만 보상은 신약이 완성되어야 비로소 보이게 되며, 다만 Anthropic에서는 이 과정이 훨씬 빠르고 규모도 훨씬 크다고 합니다. 또한 상방의 일부를 희생해 하방 보호를 얻을 의향이 있다고 밝혔는데, 즉 수요가 과대평가될 경우 잉여 컴퓨팅을 재판매하고 효율을 높이며 필요시 자금을 조달하겠다는 것입니다.
자금
아래는 각 라운드 우선주 가격이며, 상장 시 1대 10으로 보통주로 전환됩니다:
A 라운드: 2.57달러
B 라운드: 11.23달러
C 라운드: 11.23달러, 2023년, 4억 4500만 달러
D 라운드: 30달러, 2024년, 12억 달러
E-1 라운드: 56.09달러, 2025년 1분기, 35억 7000만 달러
F-1 라운드: 140.97달러, 2025년 8월~9월, 130억 달러
G-1 라운드: 259.14달러, 2026년 1월~2월, 235억 달러; 같은 기간 G-2는 별도로 217억 달러
H-1 라운드: 589.0095달러, 2026년 5월~6월, 457억 달러; 같은 기간 H-2는 별도로 195억 달러
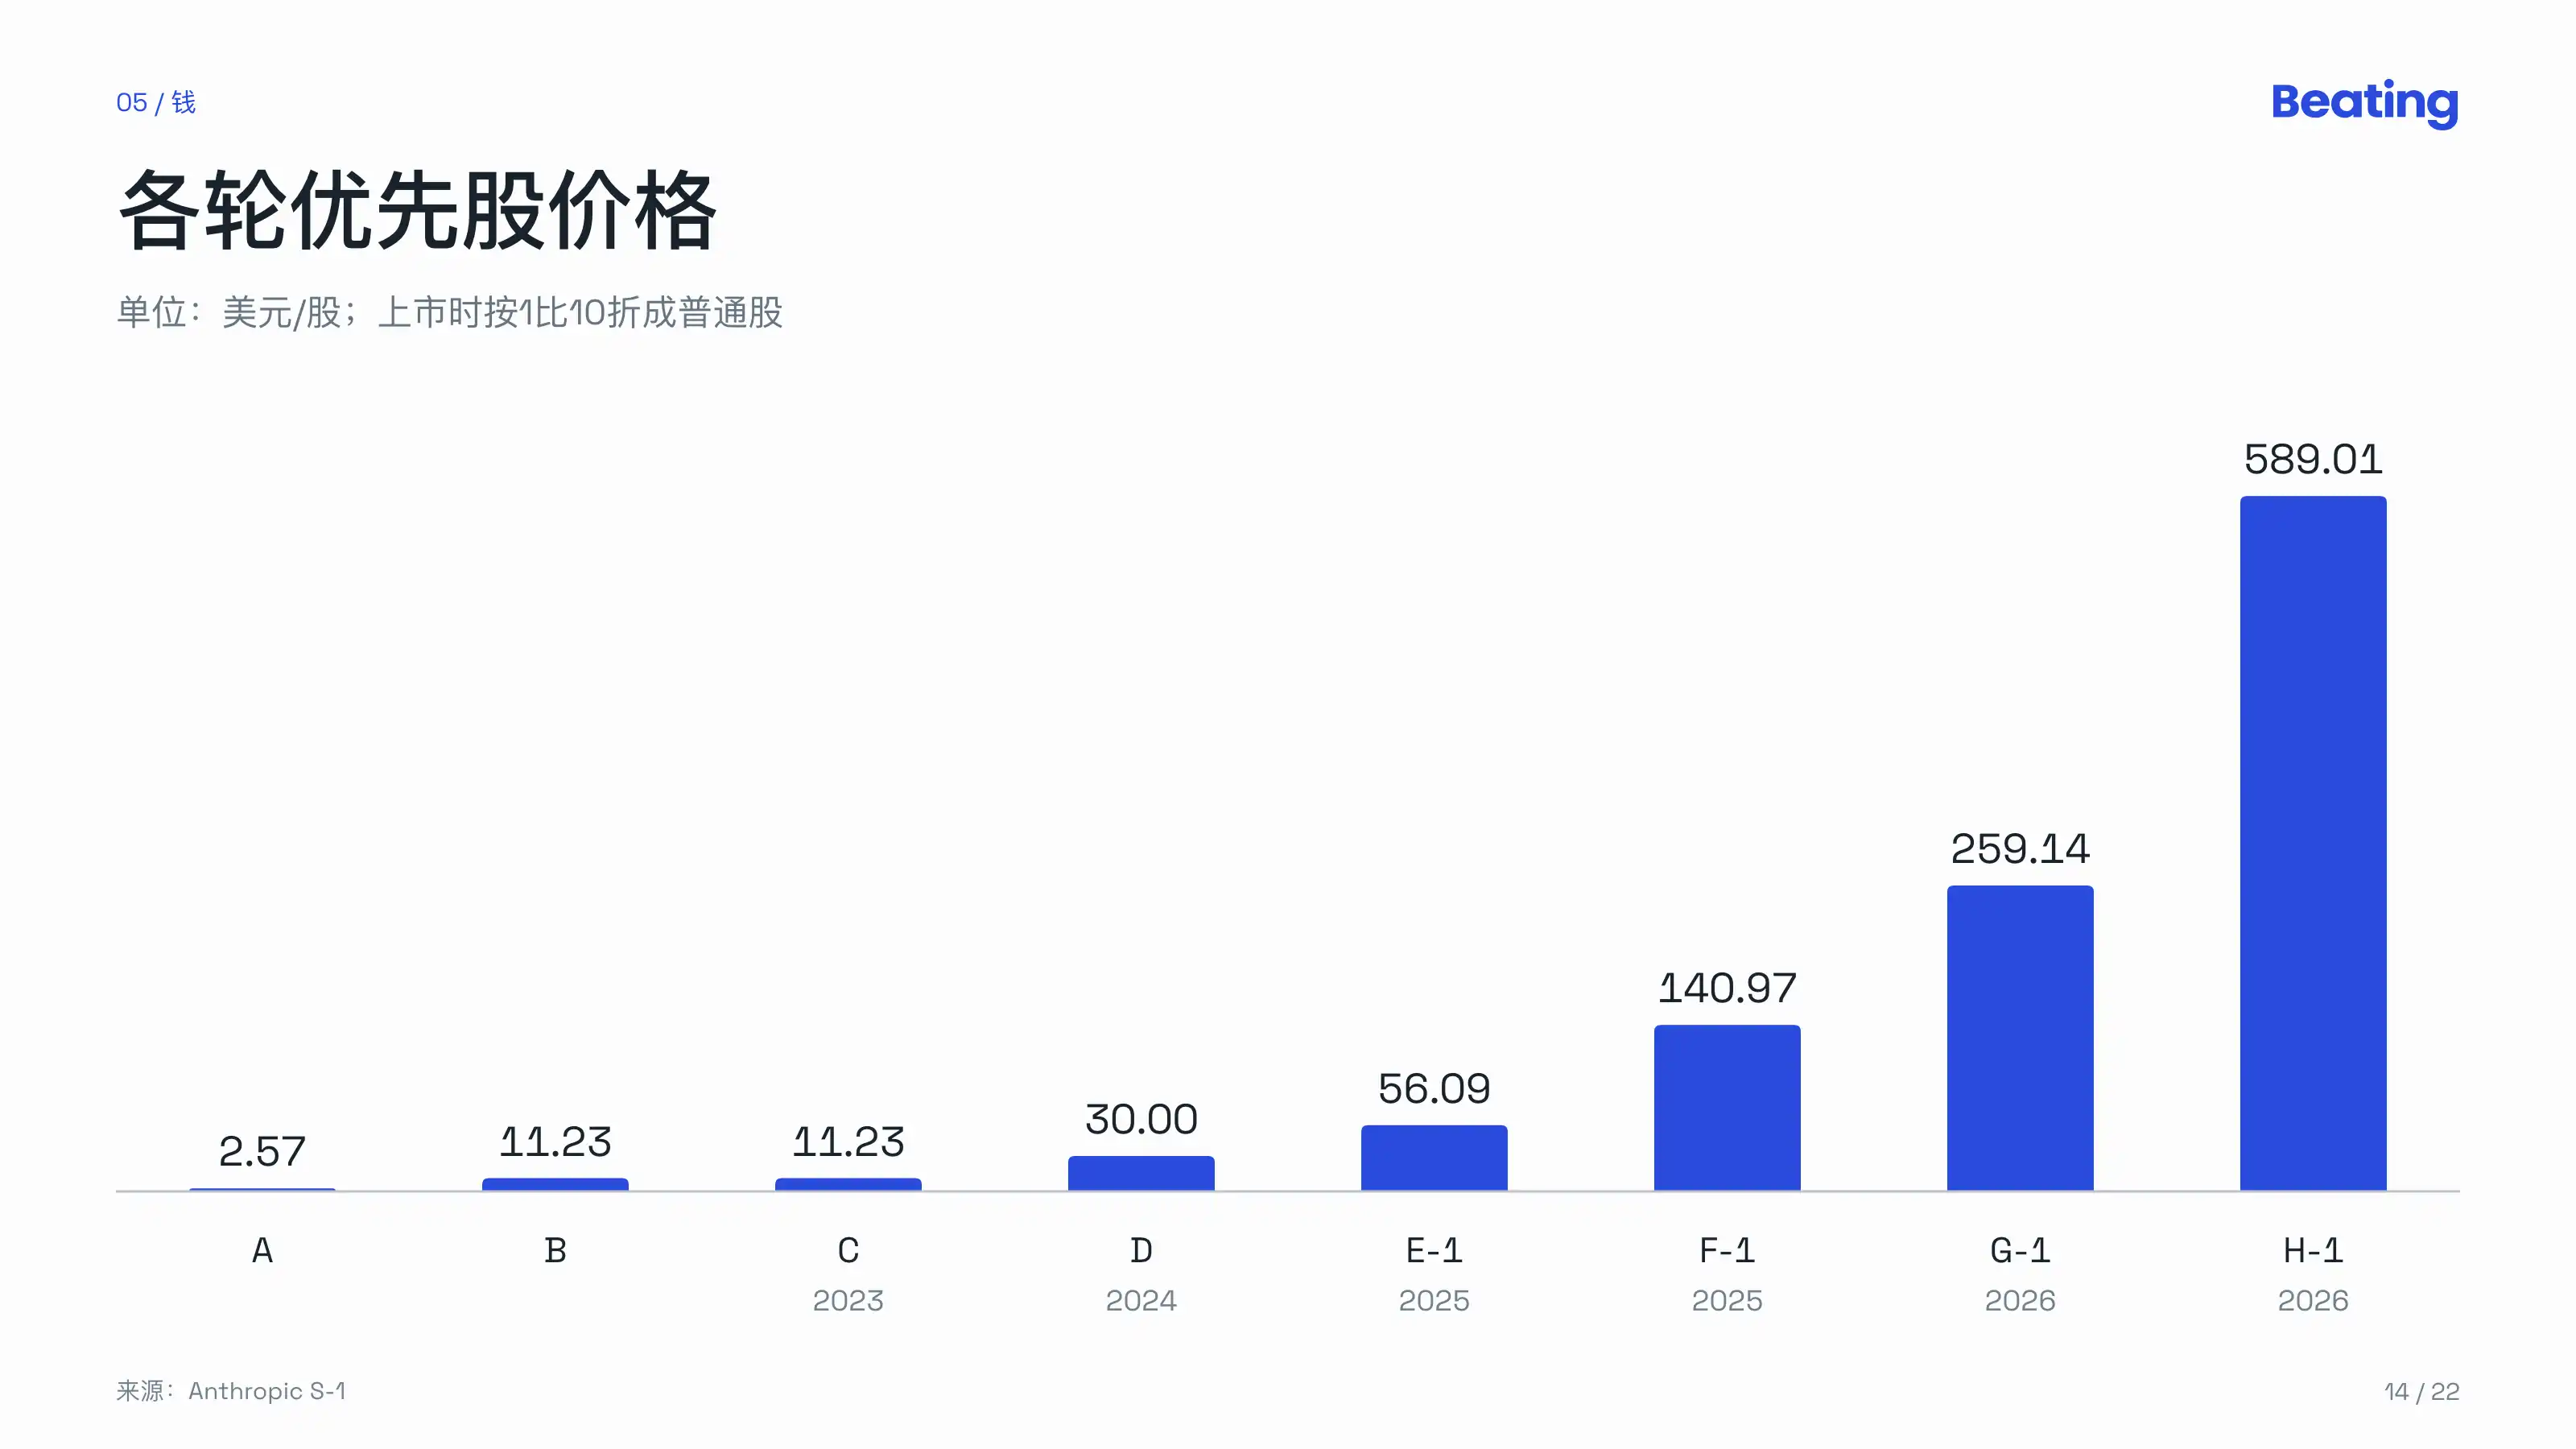
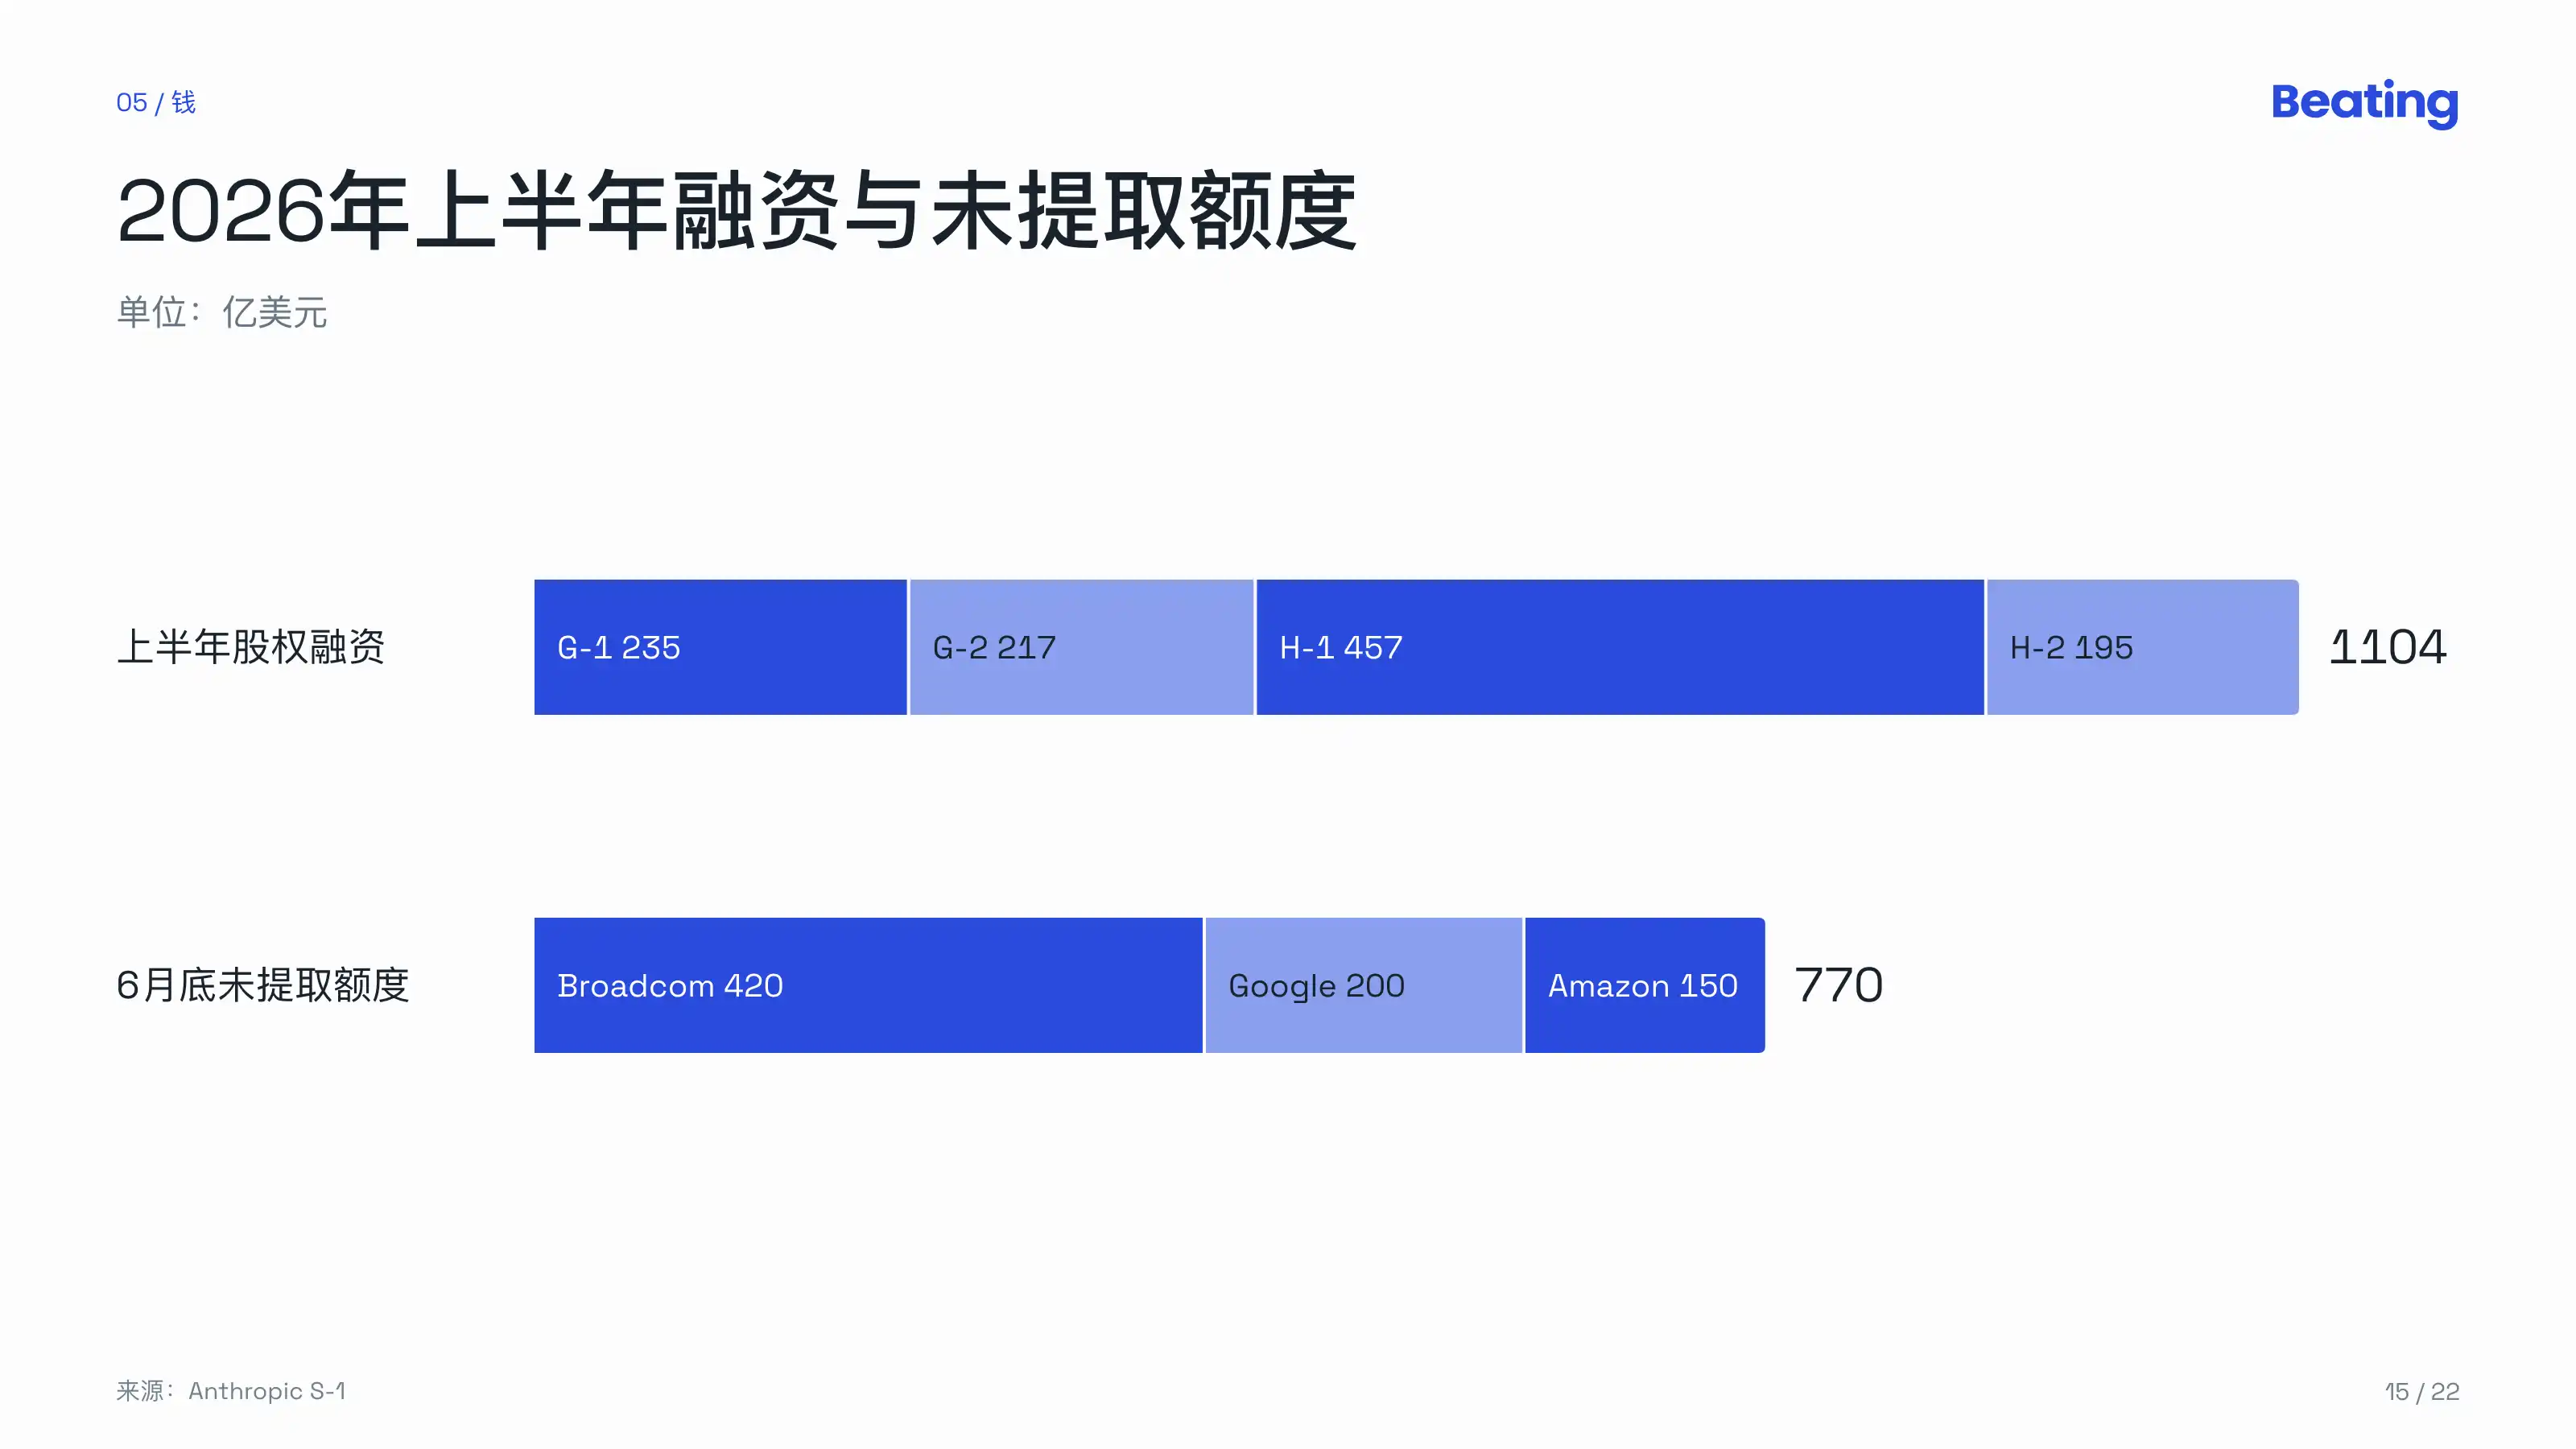
G 라운드에서 H 라운드까지 약 4개월 만에 가격이 2.27배로 올랐다. 올해 상반기 지분融资 합계는 약 1104억 달러다. 6월 말 기준 현금성 자산은 1124억 달러, 단기 투자는 193억 달러다.
아직 사용하지 않은融资 협약이 몇 건 더 있으며, 6월 말 합계 770억 달러다:
Google: 3월 체결. 약 100억 달러로 G-2 주식을 사는 것 외에도 2030년 말까지 최대 300억 달러의 부채 또는 지분融资을 제공하기로 약속했으며, 6월 말 기준 200억 달러가 남아 있다. 인출 가능 여부는 제3자 컴퓨팅 파워 협약의 조건 및 수익 목표와 연동된다. Google은 별도로 IPO 시 발행가로 최대 100억 달러를 사모 인수할 수 있는 선택권을 가지고 있다.
Amazon: 4월 체결. 약 50억 달러로 G-2 주식을 사고, 별도로 최대 200억 달러融资을 약속했으며, 6월 말 기준 150억 달러가 남아 있다. Amazon 컴퓨팅 파워 용량의 납품 마일스톤에 따라 50억 달러마다 한 단계씩 개방된다. Amazon의 지분 보유에는 12% 상한이 있으며, 초과분은 어음으로 전환된다.
Broadcom: 420억 달러, Broadcom 장비 임대의 분기 임대료를 지불하는 데만 사용할 수 있다. 연이자 9%, 현물 지급 방식; 수익 지표를 달성하지 못하면 금리가 13%로 오르고, 전환가는 30일 평균가의 90%에서 85%로 낮아진다. 이 수익 지표는 Anthropic의 과거 분기별 실제 성장률보다 훨씬 낮게 설정되었다.
AMD: 별도로 GPU 납품 및 배포 진행 상황에 따라 최대 50억 달러의 Class N 주식을 분할 인수하기로 약속했다.
9월에 Anthropic은 다시 리볼빙 크레딧을 33억 달러에서 150억 달러로 확대했으며, 2031년 만기다. 두 곳의 투자등급 평가를 받은 후에는 자산 담보를 해제할 수 있다.
규모는 작지만 흥미로운 거래 몇 건:
2025년 10월, 미국 정부로부터 B 라운드 우선주 4,453,900주를 매입했다. 이 주식은 원래 보유자가 Anthropic과 무관한 소송에서 몰수당한 것이다. 매입가는 주당 140.9676달러였으며, 동시에 같은 가격으로 9명의 적격 투자자에게 전매하여 합계 약 6억 2700만 달러였고, 회사는 그로부터 자금을 받지 못했다.
두 차례 구주 인수: 2025년 6월 주당 5.61달러; 2026년 4월 주당 25.9136달러, 1억 7,990만 주 거래, 약 46억 6,000만 달러, Dario, Daniela, CFO Krishna Rao와 Holden Karnofsky 모두 일부를 매도했다.
인수합병: 2025년 12월 Bun 인수, 2026년 4월 Coefficient Bio 인수, 5월 3억 600만 달러에 Stainless Software 인수. 투자설명서에 명시된 바에 따르면 현재 어떠한 중대한 인수나 투자에 관한 합의 및 약정도 없다.
이것들을 종합해 보면, Amazon과 Google은 동시에 주주, 채권자, 임대인, 채널이자 고객이다.
그들은 또한 경쟁자이기도 하다. 투자설명서에 따르면 Amazon, Google, Microsoft 모두 자사 클라우드에서 경쟁 모델을 판매하고 있으며, 클라우드 채널을 통해 Anthropic의 가격 책정과 상업적 조건을 볼 수 있다; 일부 컴퓨팅 파워와 인프라는 클라우드 업체와 칩 파트너가 제공하거나 촉진한 자본, 신용 지원에 의존하고 있다. 이러한 의존도를 줄이는 것은 자체 신용으로 독립적으로 자금을 조달할 수 있는지에 달려 있다.
의결권
Anthropic은 델라웨어주의 공익회사(PBC)이다. 법률은 이사회가 주주의 경제적 이익, 회사 행위의 영향을 받는 자의 이익, 공익 목적这三者之间 균형을 이루도록 요구한다.
상장 후, 다섯 가지 종류의 보통주가 있다:
Class A: 1주당 1표, 대중이 매수하는 것이 바로 이것이다;
Class N: 경제적 권리는 있으나 의결권은 없으며, 주로 Amazon, Google 등 전략적 투자자에게 부여된다;
Class T: 단 1주만 존재하며, 장기이익신탁(LTBT)이 보유하고, 경제적 권리는 없으나 이사회 과반수를 선출할 수 있다;
Class E: 직원에게 부여되며, 재직 6개월마다 1주씩 지급되고, 소수 사항에만 의결권을 행사한다;
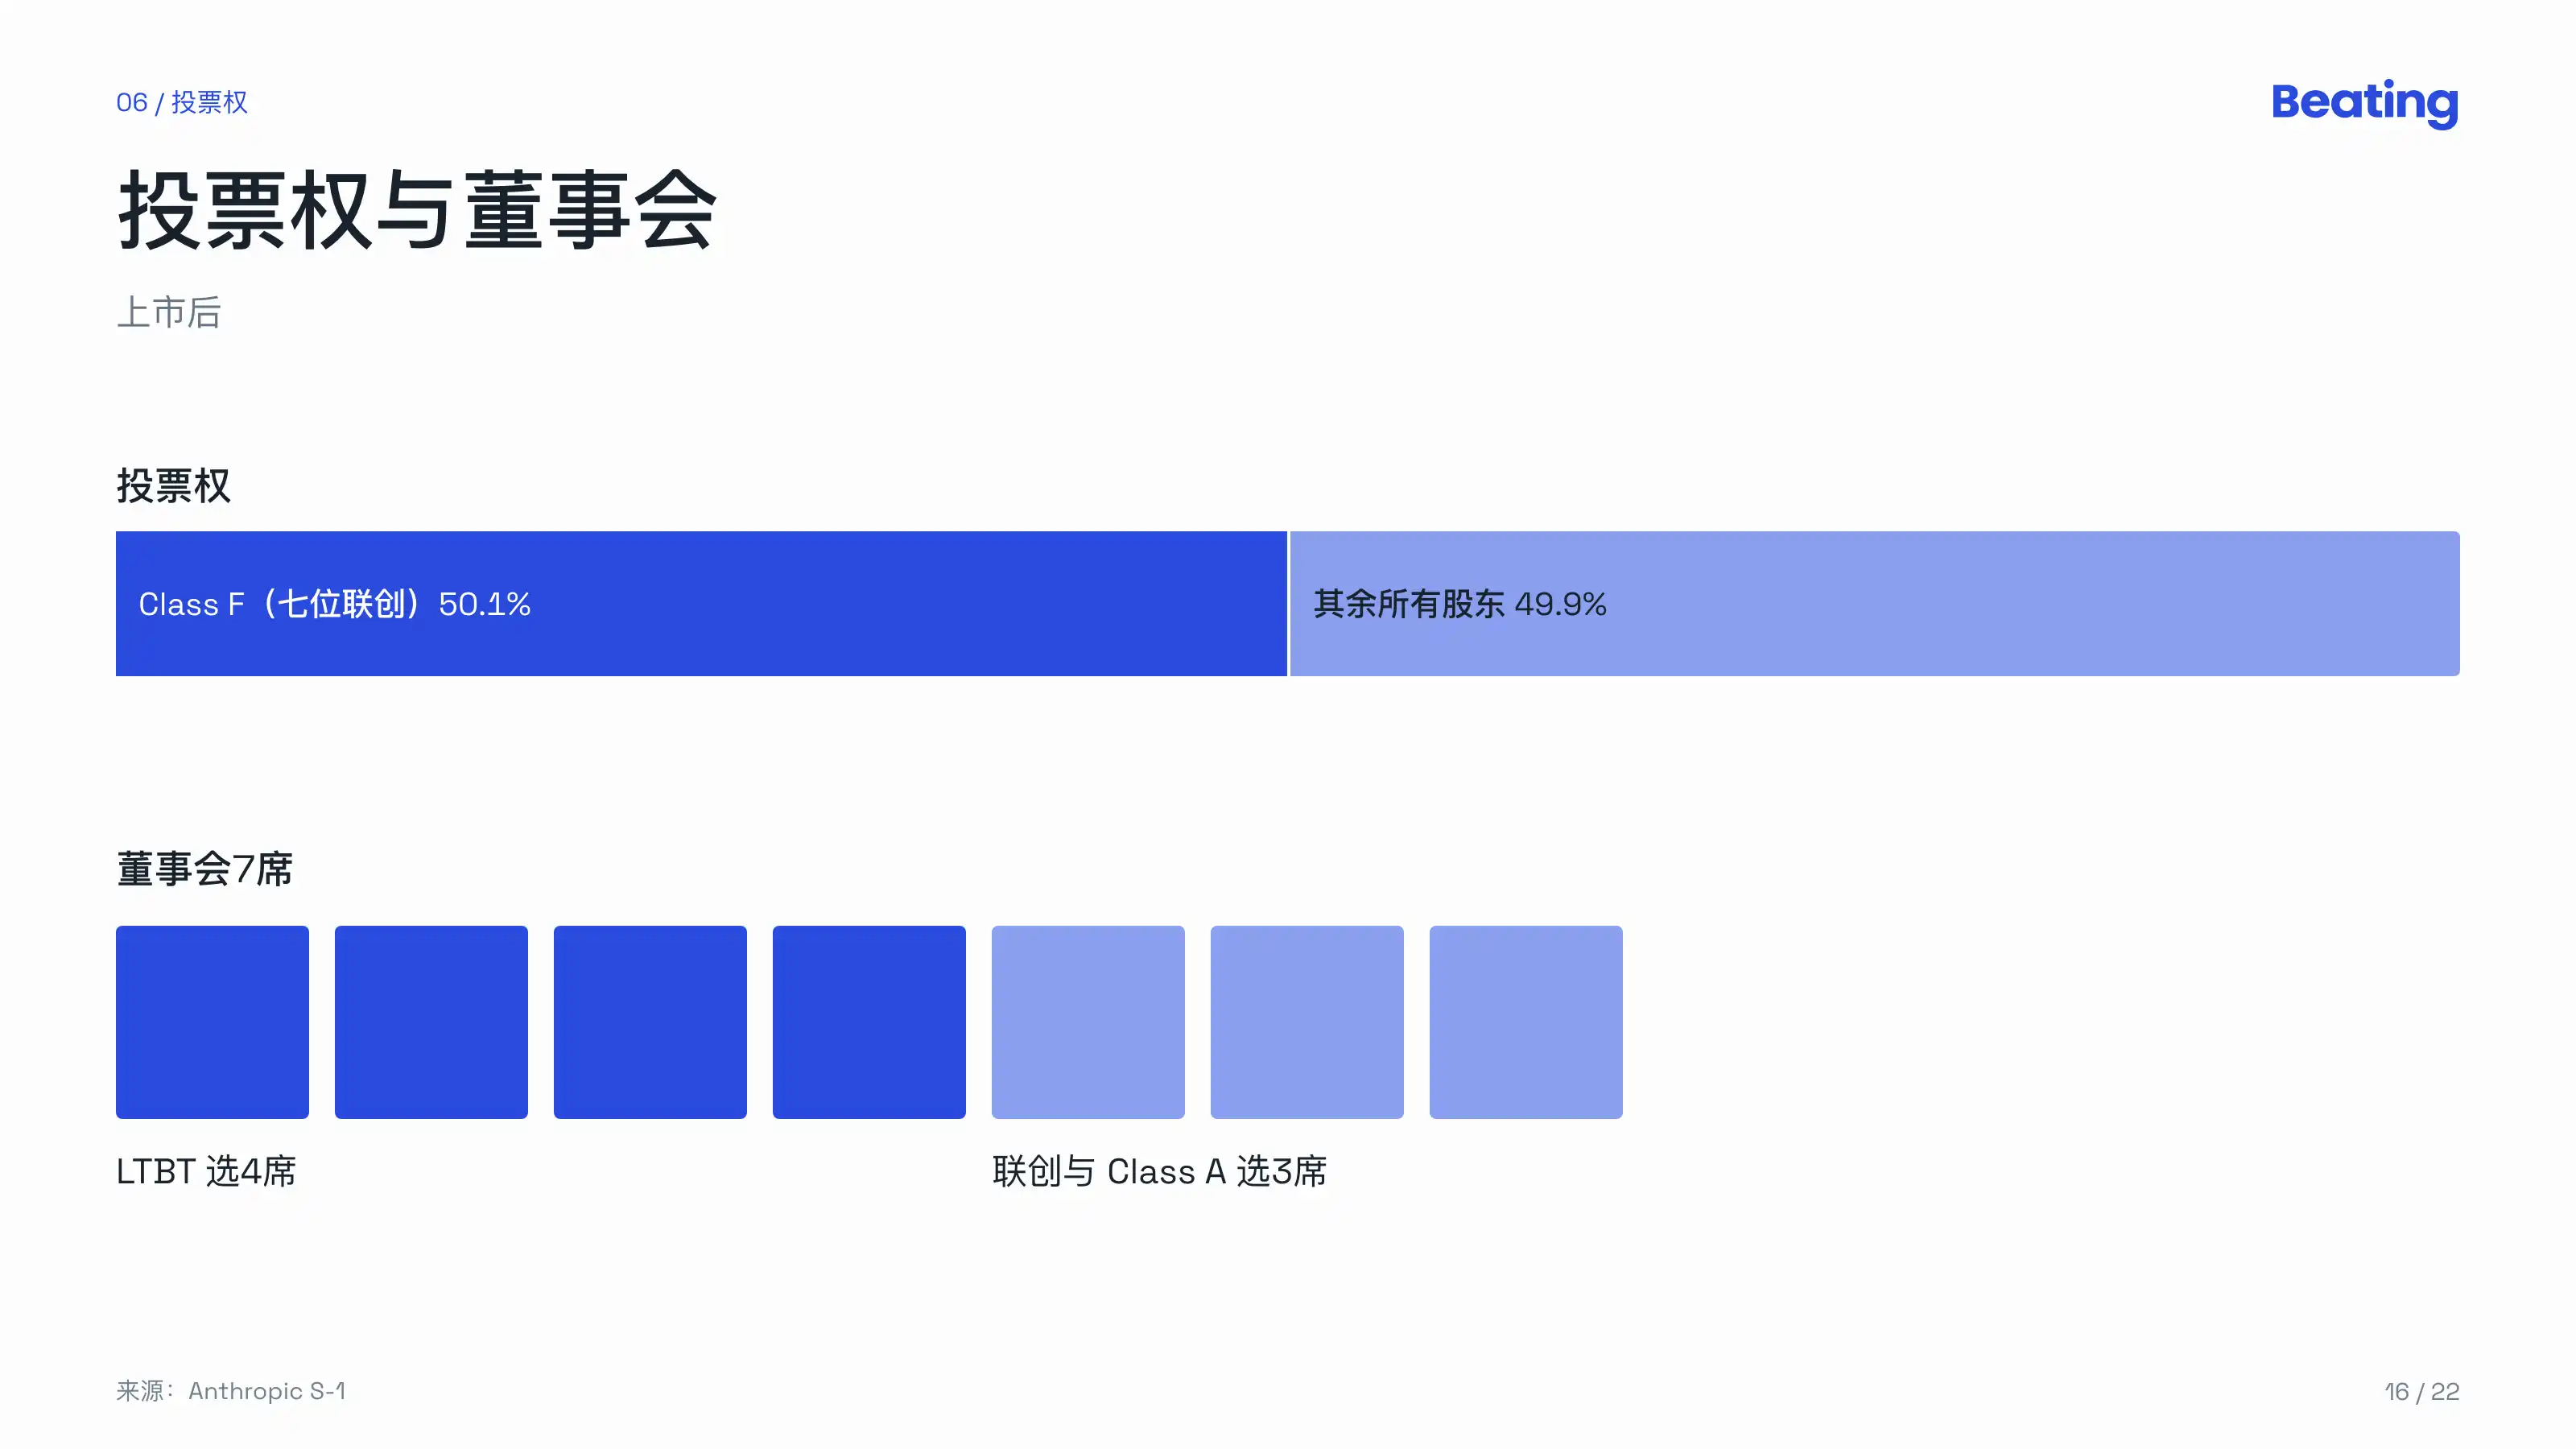
Class F: 역시 단 1주만 존재하며, 7명의 공동 창업자로 구성된 Anthropic Founders, LLC가 보유하고, 총 의결권의 50.1%를 고정적으로 보유한다.
50.1%는 고정되어 있다. 투자설명서는 한 예를 들었는데, Class A 100만 주를 추가 발행할 때마다 Class F는 자동으로 약 1,004,008표가 추가된다. 모든 Class A를 합쳐도 영원히 49.9%에 불과하다.
이사회는 7석이며, LTBT가 4석, 공동창업자와 Class A가 함께 3석을 선출한다. Nasdaq 규정에 따르면 이는 '통제회사'이다.
LTBT의 법적 형태는 델라웨어 일반법상 '비자선 목적 신탁'이며, 설계상 회사의 재무 성과와 최대한 분리되도록 하여 수탁자는 회사 주식을 보유할 수 없고, 각자 연간 40만 달러의 현금을 받는다.
신탁에는 5명의 수탁자가 있으며, 현임은 4명이다:
Neil "Buddy" Shah, 의장, 클린턴 건강 이니셔티브(CHAI) CEO;
Richard Fontaine, 신미국안보센터 CEO;
버냉키, 전 연준 의장, 2026년 6월 합류;
Christopher Stubbs, 하버드 물리학 교수, 미국 정부에 국가안보 자문을 제공하는 JASON 그룹 멤버, 2026년 10월 합류.
공동창업자의 의결권은 언제 넘겨주는가?
Founder LLC 계약에는 선셋 조항이 있어, LLC에 남은 공동창업자가 3명 미만으로 90일간 지속되면 450일의 전환 기간에 들어가며; 전환 기간이 끝나면 Class F와 직원의 Class E는 회사가 무상으로 상환한다. 공동창업자 서한에는 "Our increased voting power is not permanent."라고 쓰여 있다.
공동창업자가 '없는' 것으로 어떻게 간주되는가? 해당인이 사임, 사망, 무능력, 상장 시점의 2% 미만으로 지분 감소, 또는 경쟁 사업을 하는 것을 포함한 사유로 제명되어야 한다. '무능력'에는 두 가지 경우가 있는데, 하나는 의학적 영구 완전 무능력이고; 다른 하나는 부당 투옥, 불법 구금 또는 포로가 되어 12개월 이상 지속될 것으로 예상되는 경우이다.
Benjamin Mann은 2021년 1월 회사 설립 때부터 있었고 흔히 공동창업자로 불리지만, Founder LLC에 속하지 않아 그 50.1%의 의결권에 참여하지 않는다. 투자설명서의 '공동창업자'는 다른 일곱 명을 가리킨다.
LTBT 쪽에는 자동 선셋이 없다. 신탁을 수정하거나 Class T를 취소하려면 이사회와 수탁자가 각각 80% 동의해야 하며; 수탁자가 반대할 경우 공동창업자, 직원, 일반 주주가 각자의 기준을 각각 통과해야 하고; 공동창업자도 없는 경우에는 85%의 Class A 동의가 필요하다.
《주주협약》에는 또 하나의 조항이 있는데, Class T가 존재하는 한 회사는 청산, 과반 의결권 또는 경제적 이익의 매각, 파산 신청에 앞서 LTBT에 사전 서면 통지를 해야 한다. 같은 목록에는 이사회가 정한 능력 임계값을 초과하는 AI 모델의 통제권을 이전하는 항목도 있다.
22%
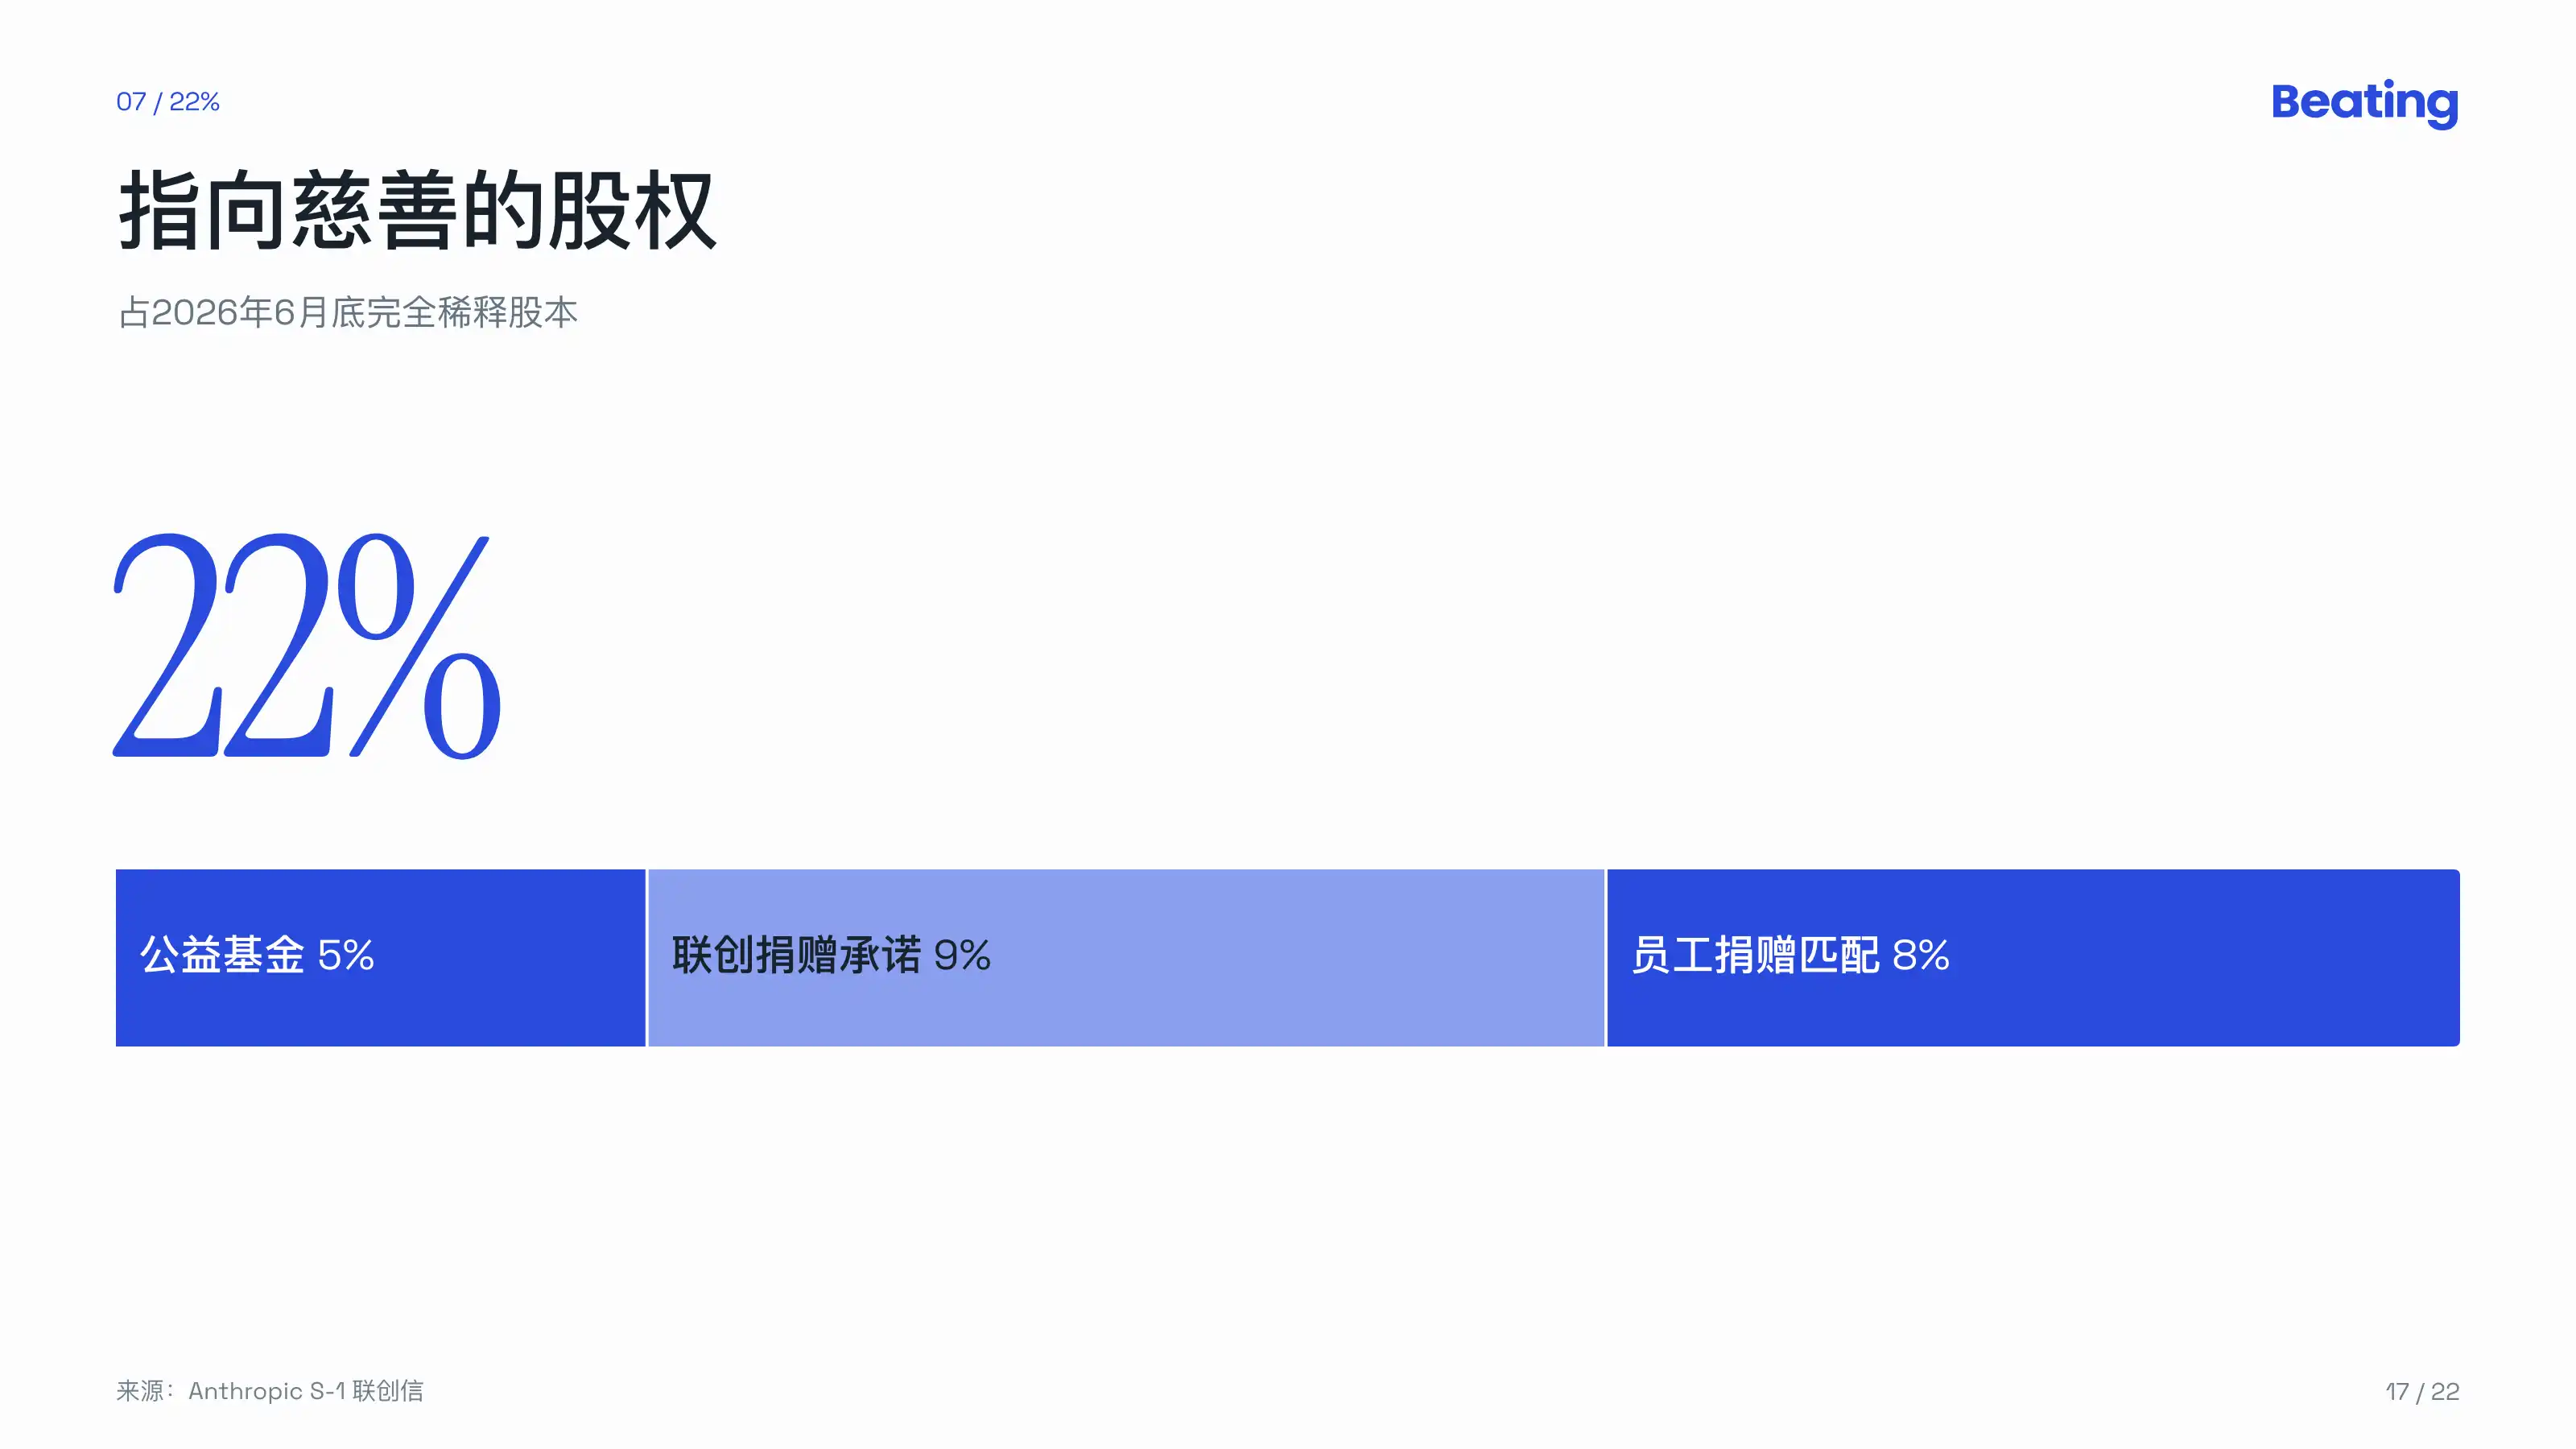
IPO 전에 Anthropic은 완전 희석 자본의 5%, 즉 846840960주 Class N을 전액 출자 자회사인 Anthropic Public Benefit Fund에 넣었다. 상장 후 주가가 50%씩 지속적으로 상승할 때마다 이사회는 최대 2%를 추가로 배정할 수 있다. 이 자금은 과학 및 의학, 생물안전, 글로벌 보건, 경제 연구, 그리고 Anthropic 지분이 가져오는 경제적 가치를 더 널리 분배하는 데 사용된다.
또 다른 두 가지 항목:
일곱 명의 공동 창업자는 각자 Anthropic 개인 지분의 80%를 자선 단체에 기부하기로 약속했다;
직원 기부 매칭. 직원이 1주를 기부하기로 약속하면 회사가 1주를 추가로 발행해 매칭한다. 공동 창업자 서한에 따르면 절반이 조금 넘는 직원이 최소 일부 지분을 기부하기로 약속했다. 2025년 이 매칭으로 발생한 비용은 5억 4100만 달러다.
공동 창업자 서한의 주석에 따르면 공동 창업자 약속과 직원 매칭은 각각 6월 말 완전 희석 자본의 9%와 8%에 해당한다. 공익 펀드의 5%를 더하면 약 22%의 지분이 자선을 향한다.
희석을 걱정하는 투자자들에게 서한의 답변은 이 계획의 규모와 구조가 일부 상장사가 임원에게 주는 보상 패키지보다도 못하다는 것이다.
문
2026년 4월, Anthropic은 당시 가장 강력한 모델인 Claude Mythos Preview를 훈련했지만 공개적으로 출시하지 않았다.
공동 창업자 서한은 이 모델의 사이버 보안 능력이 너무 강력해 새로운 보호 장치 없이 광범위하게 출시하면 위험이 너무 크다고 판단했다고 설명한다. 그래서 Project Glasswing을 통해 소수 기관에만 사이버 방어용으로 개방하고, 보호 장치를 추가한 뒤에야 Claude Fable 5라는 이름으로 공개했다. 서한은 이번 지연이 막대한 수익을 포기하고 영역을 경쟁자에게 넘겨주는 것을 의미한다고 인정하며, 사이버 방어자들에게 약 1억 달러 상당의 Claude 크레딧도 제공했다고 밝혔다.
이 모델의 능력이 대체 얼마나 강력했을까?
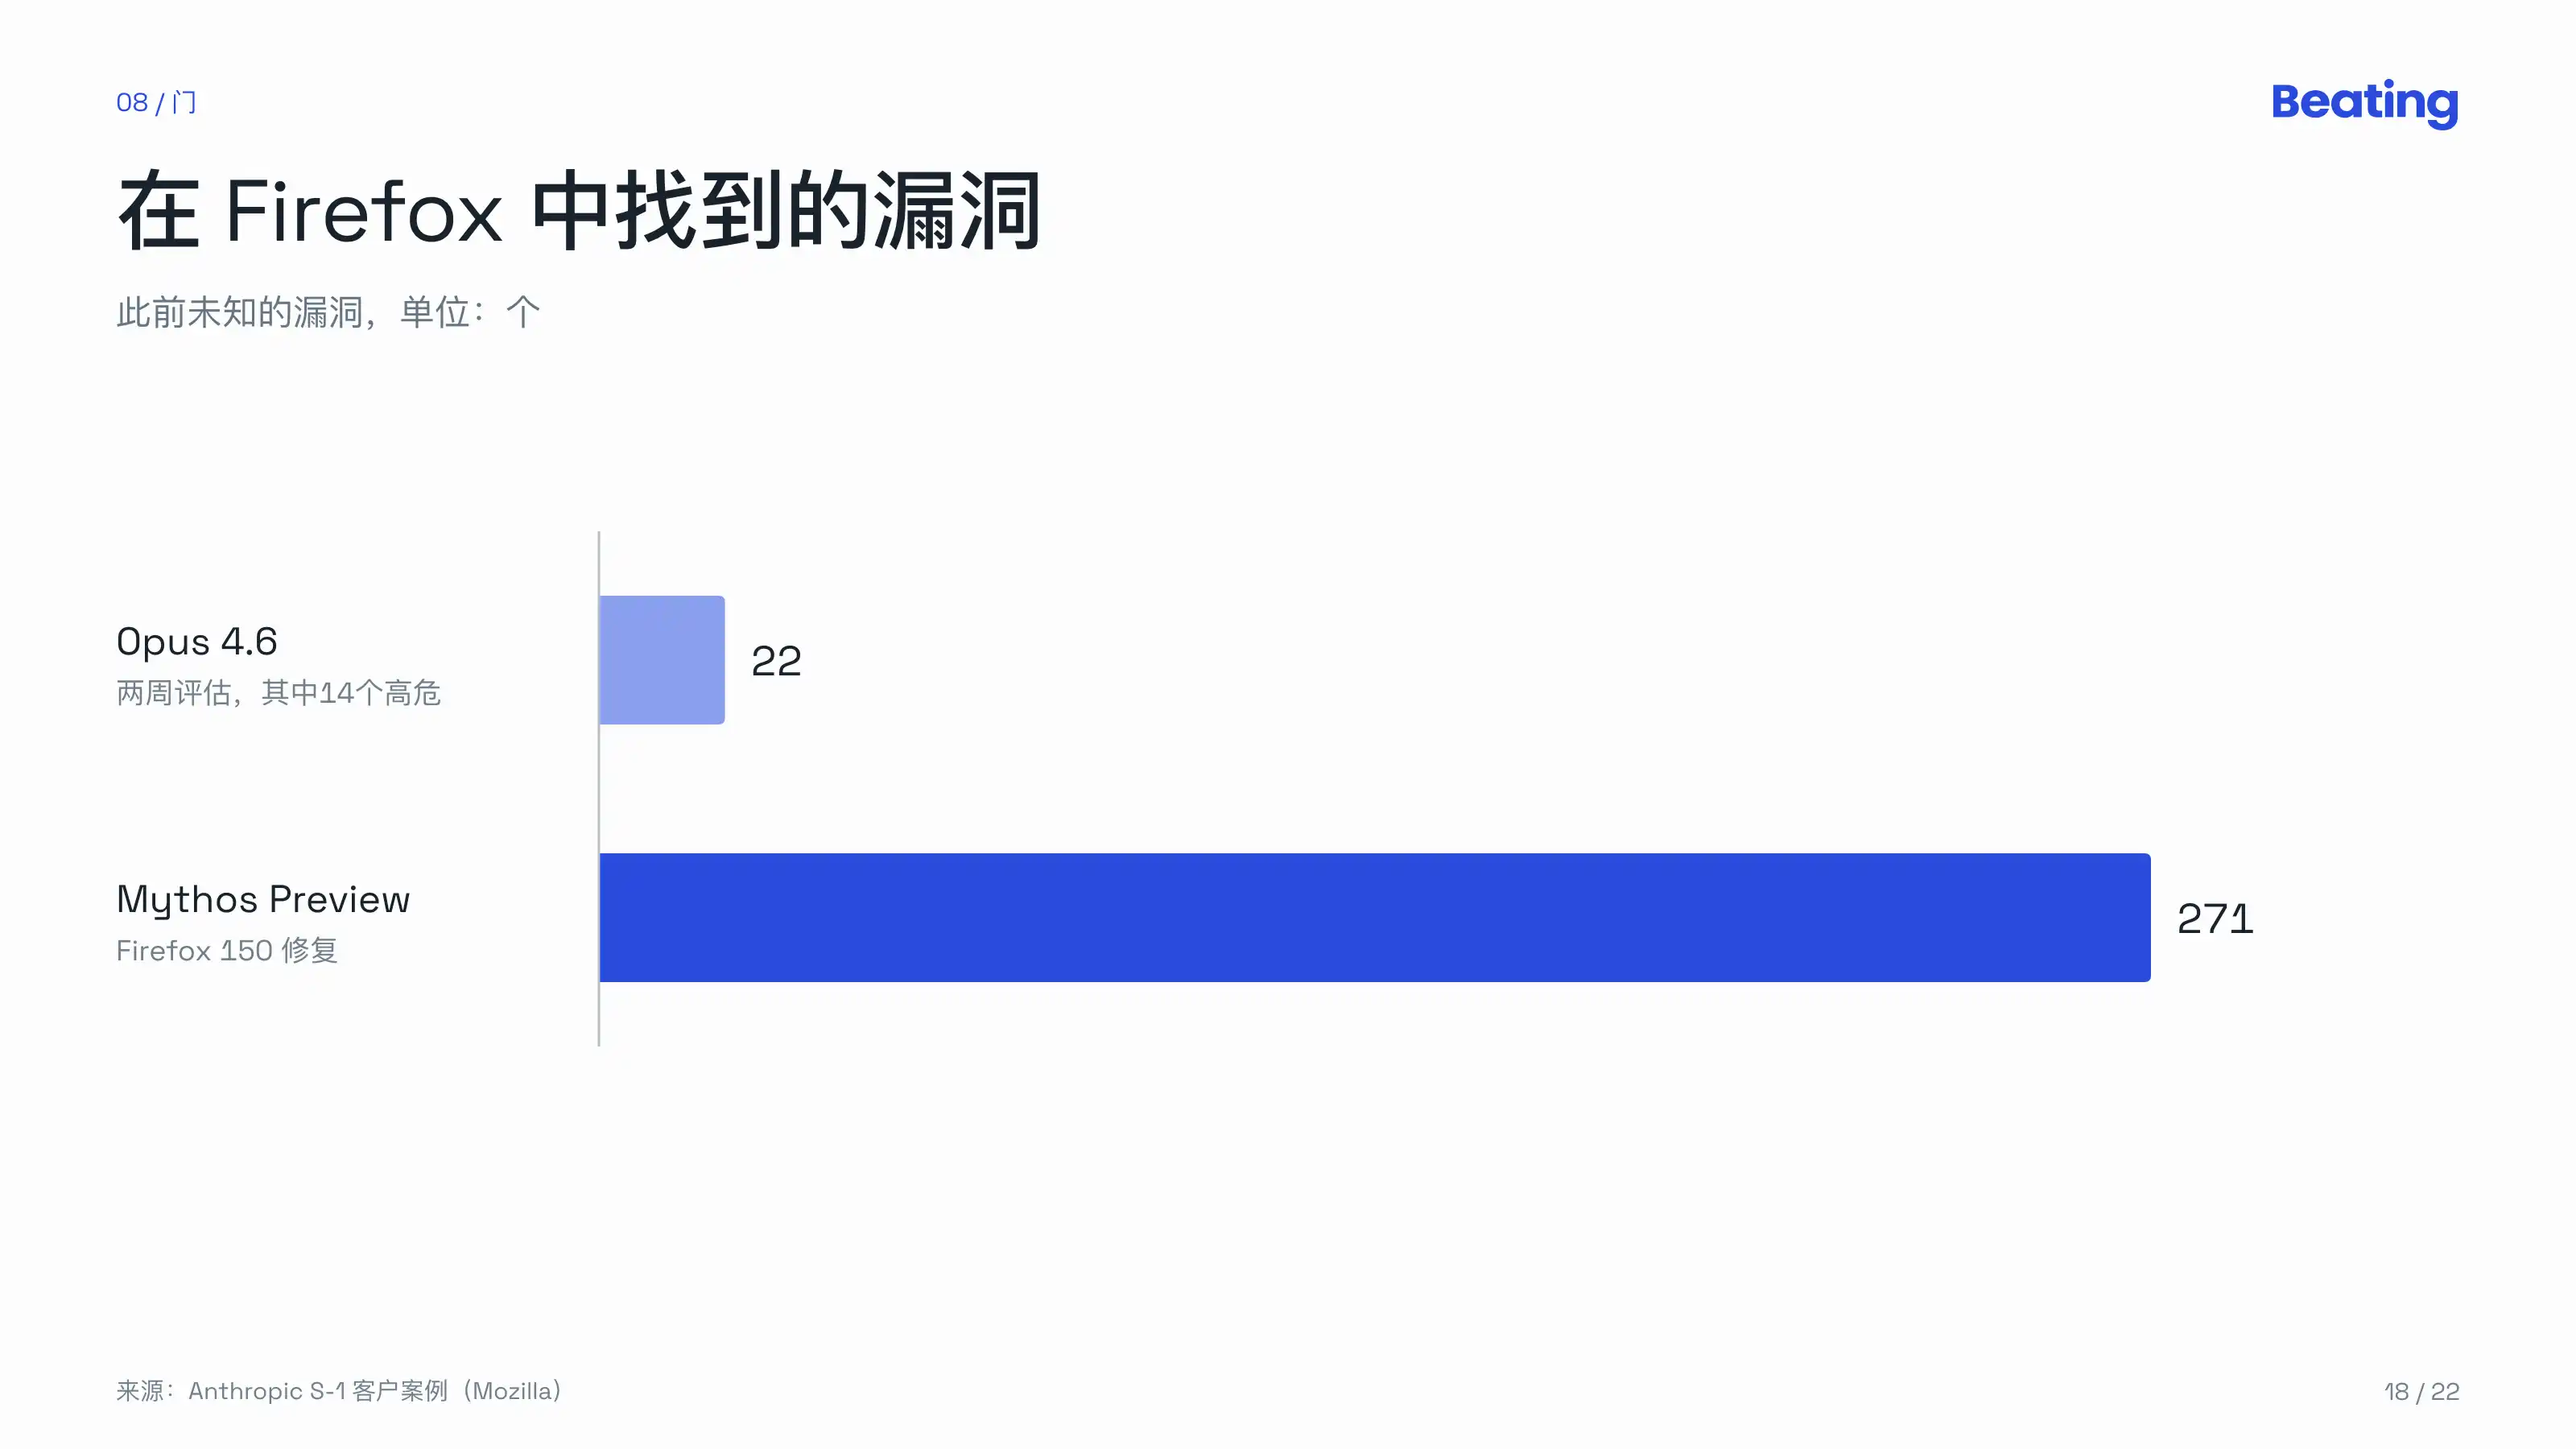
공모서에 Mozilla 사례가 첨부되어 있다. 2주간의 평가에서 Opus 4.6은 Firefox에서 이전에 알려지지 않은 취약점 22개를 발견했으며, 그중 14개가 고위험이었다. 이후 Mythos Preview는 271개를 추가로 발견했고 Firefox 150에서 수정되었다. Firefox의 CTO는 지금까지 사람이 찾을 수 있지만 모델이 찾을 수 없는 유형이나 복잡도의 취약점은 발견되지 않았다고 말했다.
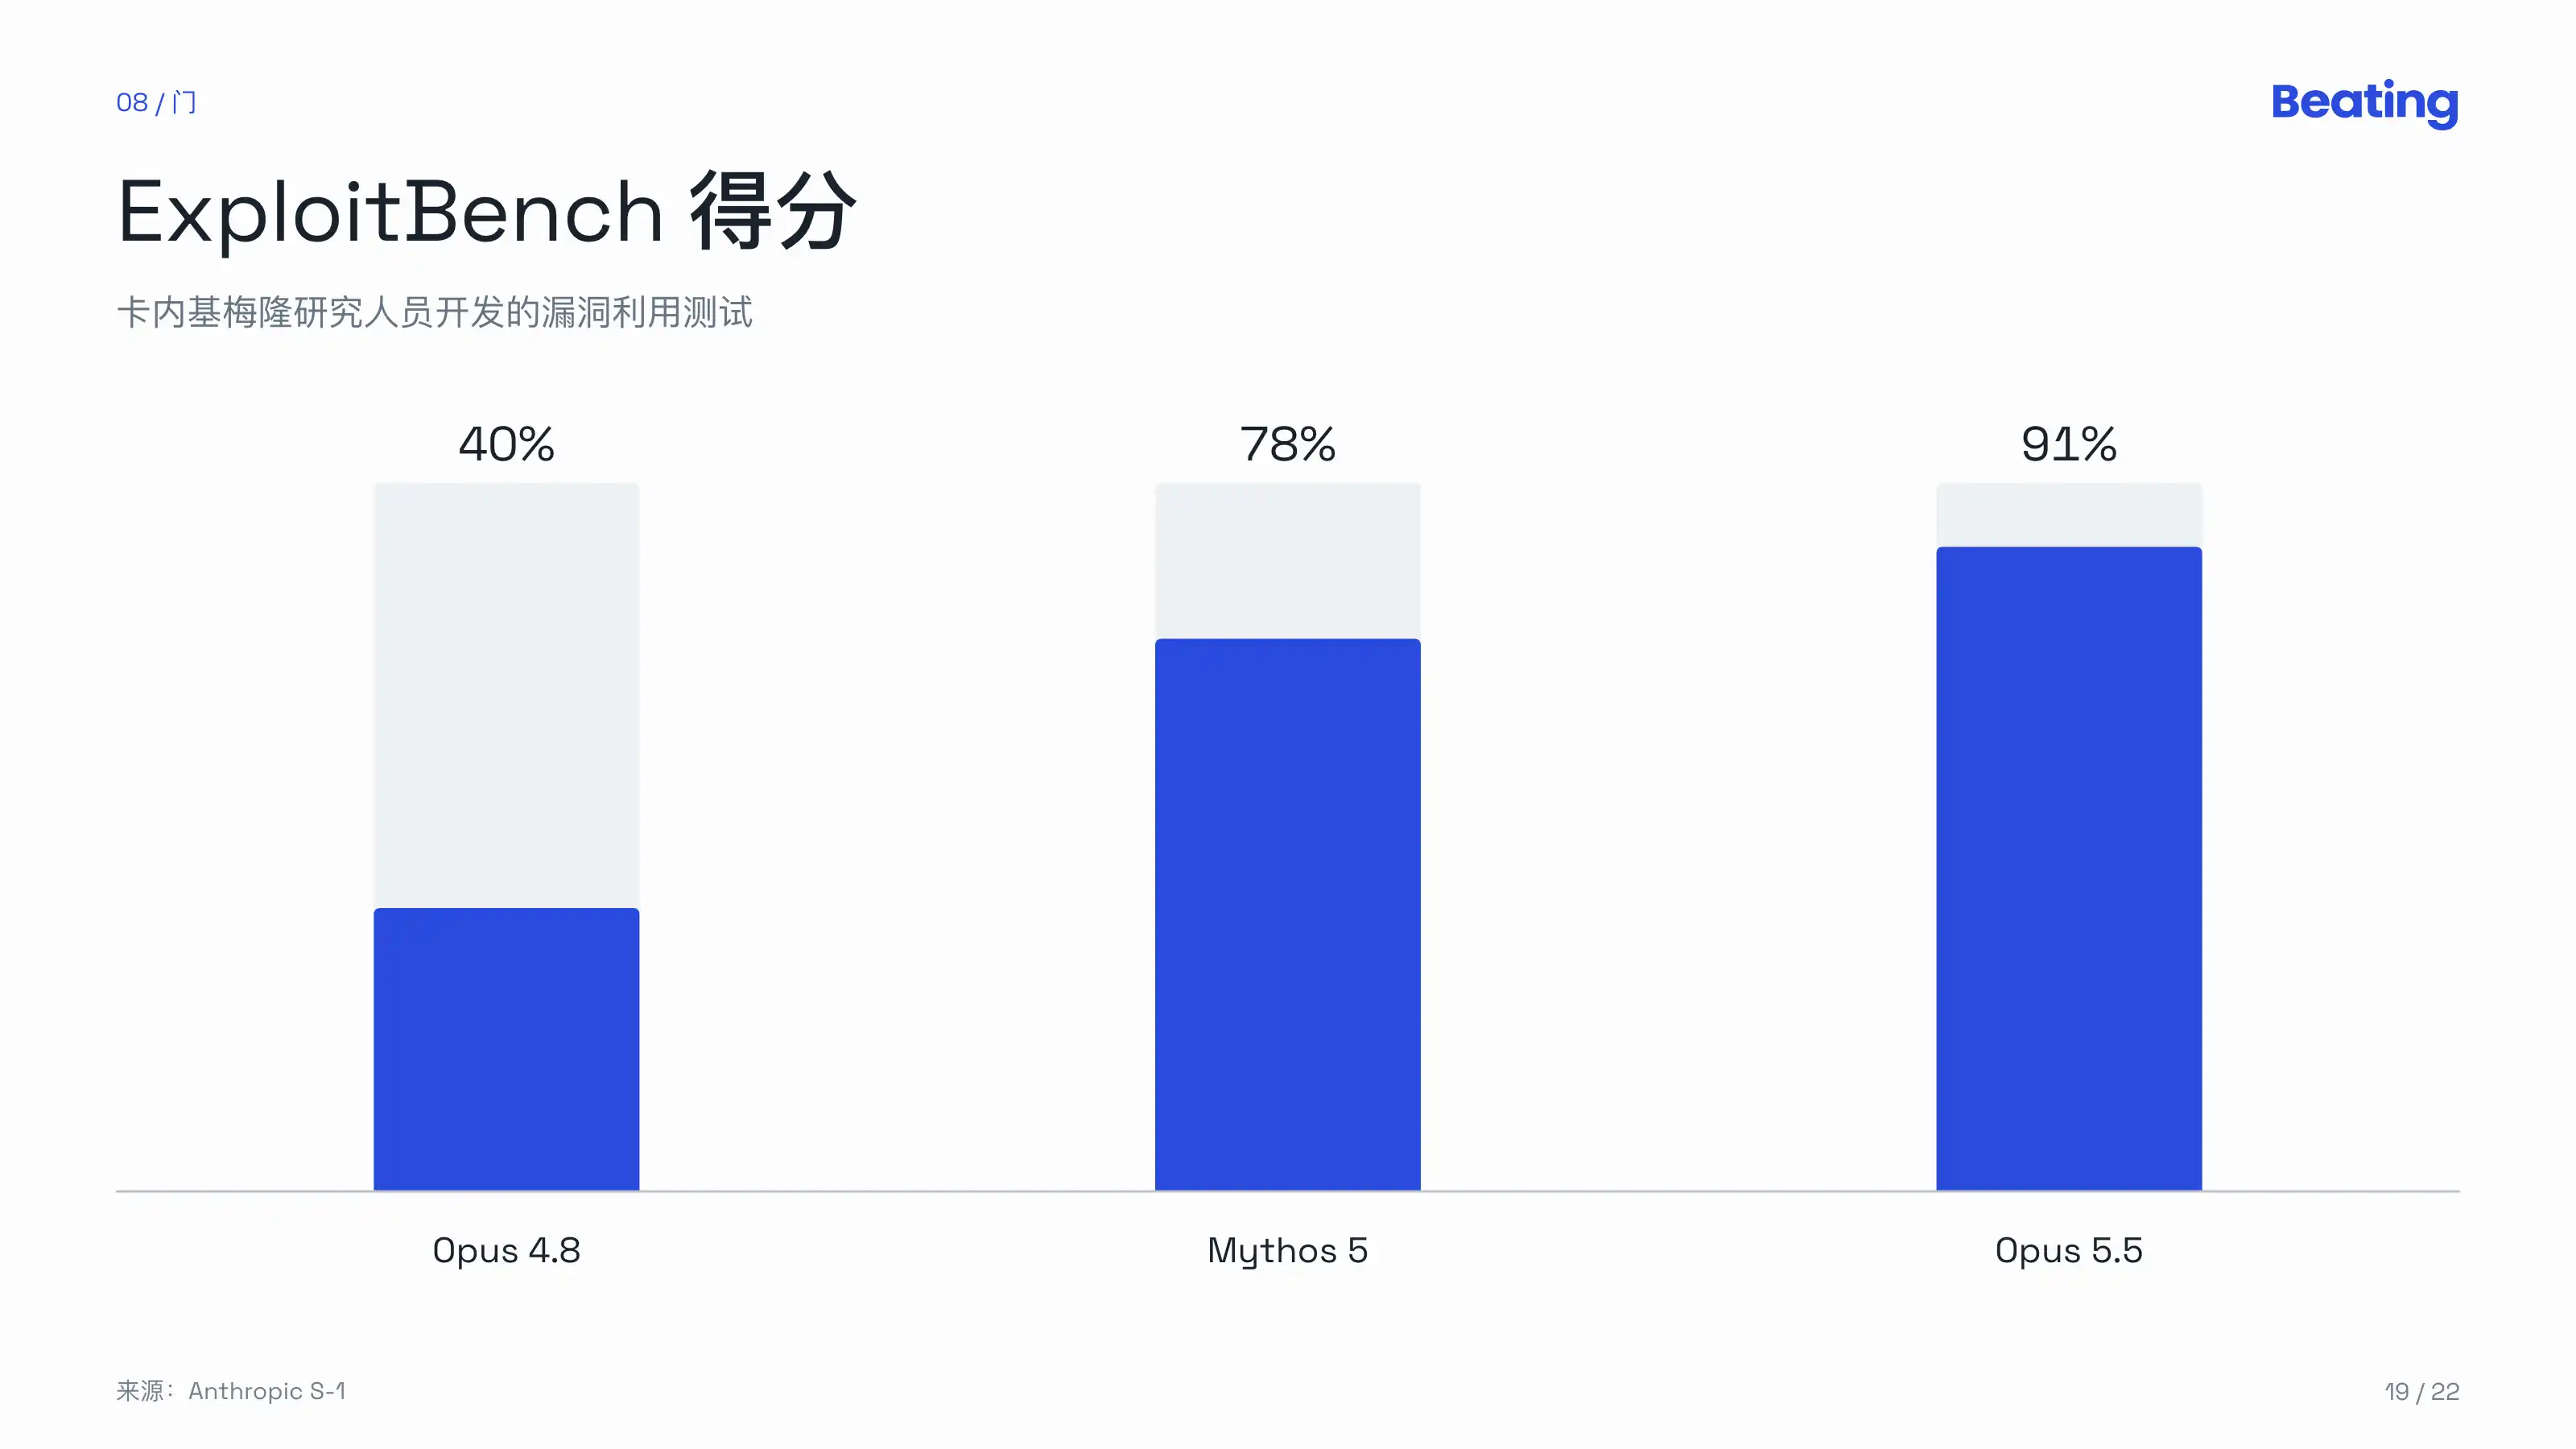
카네기멜런 연구진이 만든 ExploitBench에서 약 4개월 동안 점수는 Opus 4.8의 40%에서 Mythos 5의 78%, 다시 Opus 5.5의 91%로 올랐다.
2026년 6월, 미국 상무부는 Fable 5와 Mythos 5에 대해 글로벌 수출 제한을 시행했다. Anthropic은 모든 고객에 대해 이 두 모델의 사용을 중단했고, 정부 및 업계 파트너와 함께 보호 조치를 강화한 후 제한이 해제되어 모델이 다시 출시되었다.
Anthropic과 워싱턴의 갈등은 더 컸으며, 공모서의 타임라인은 다음과 같다:
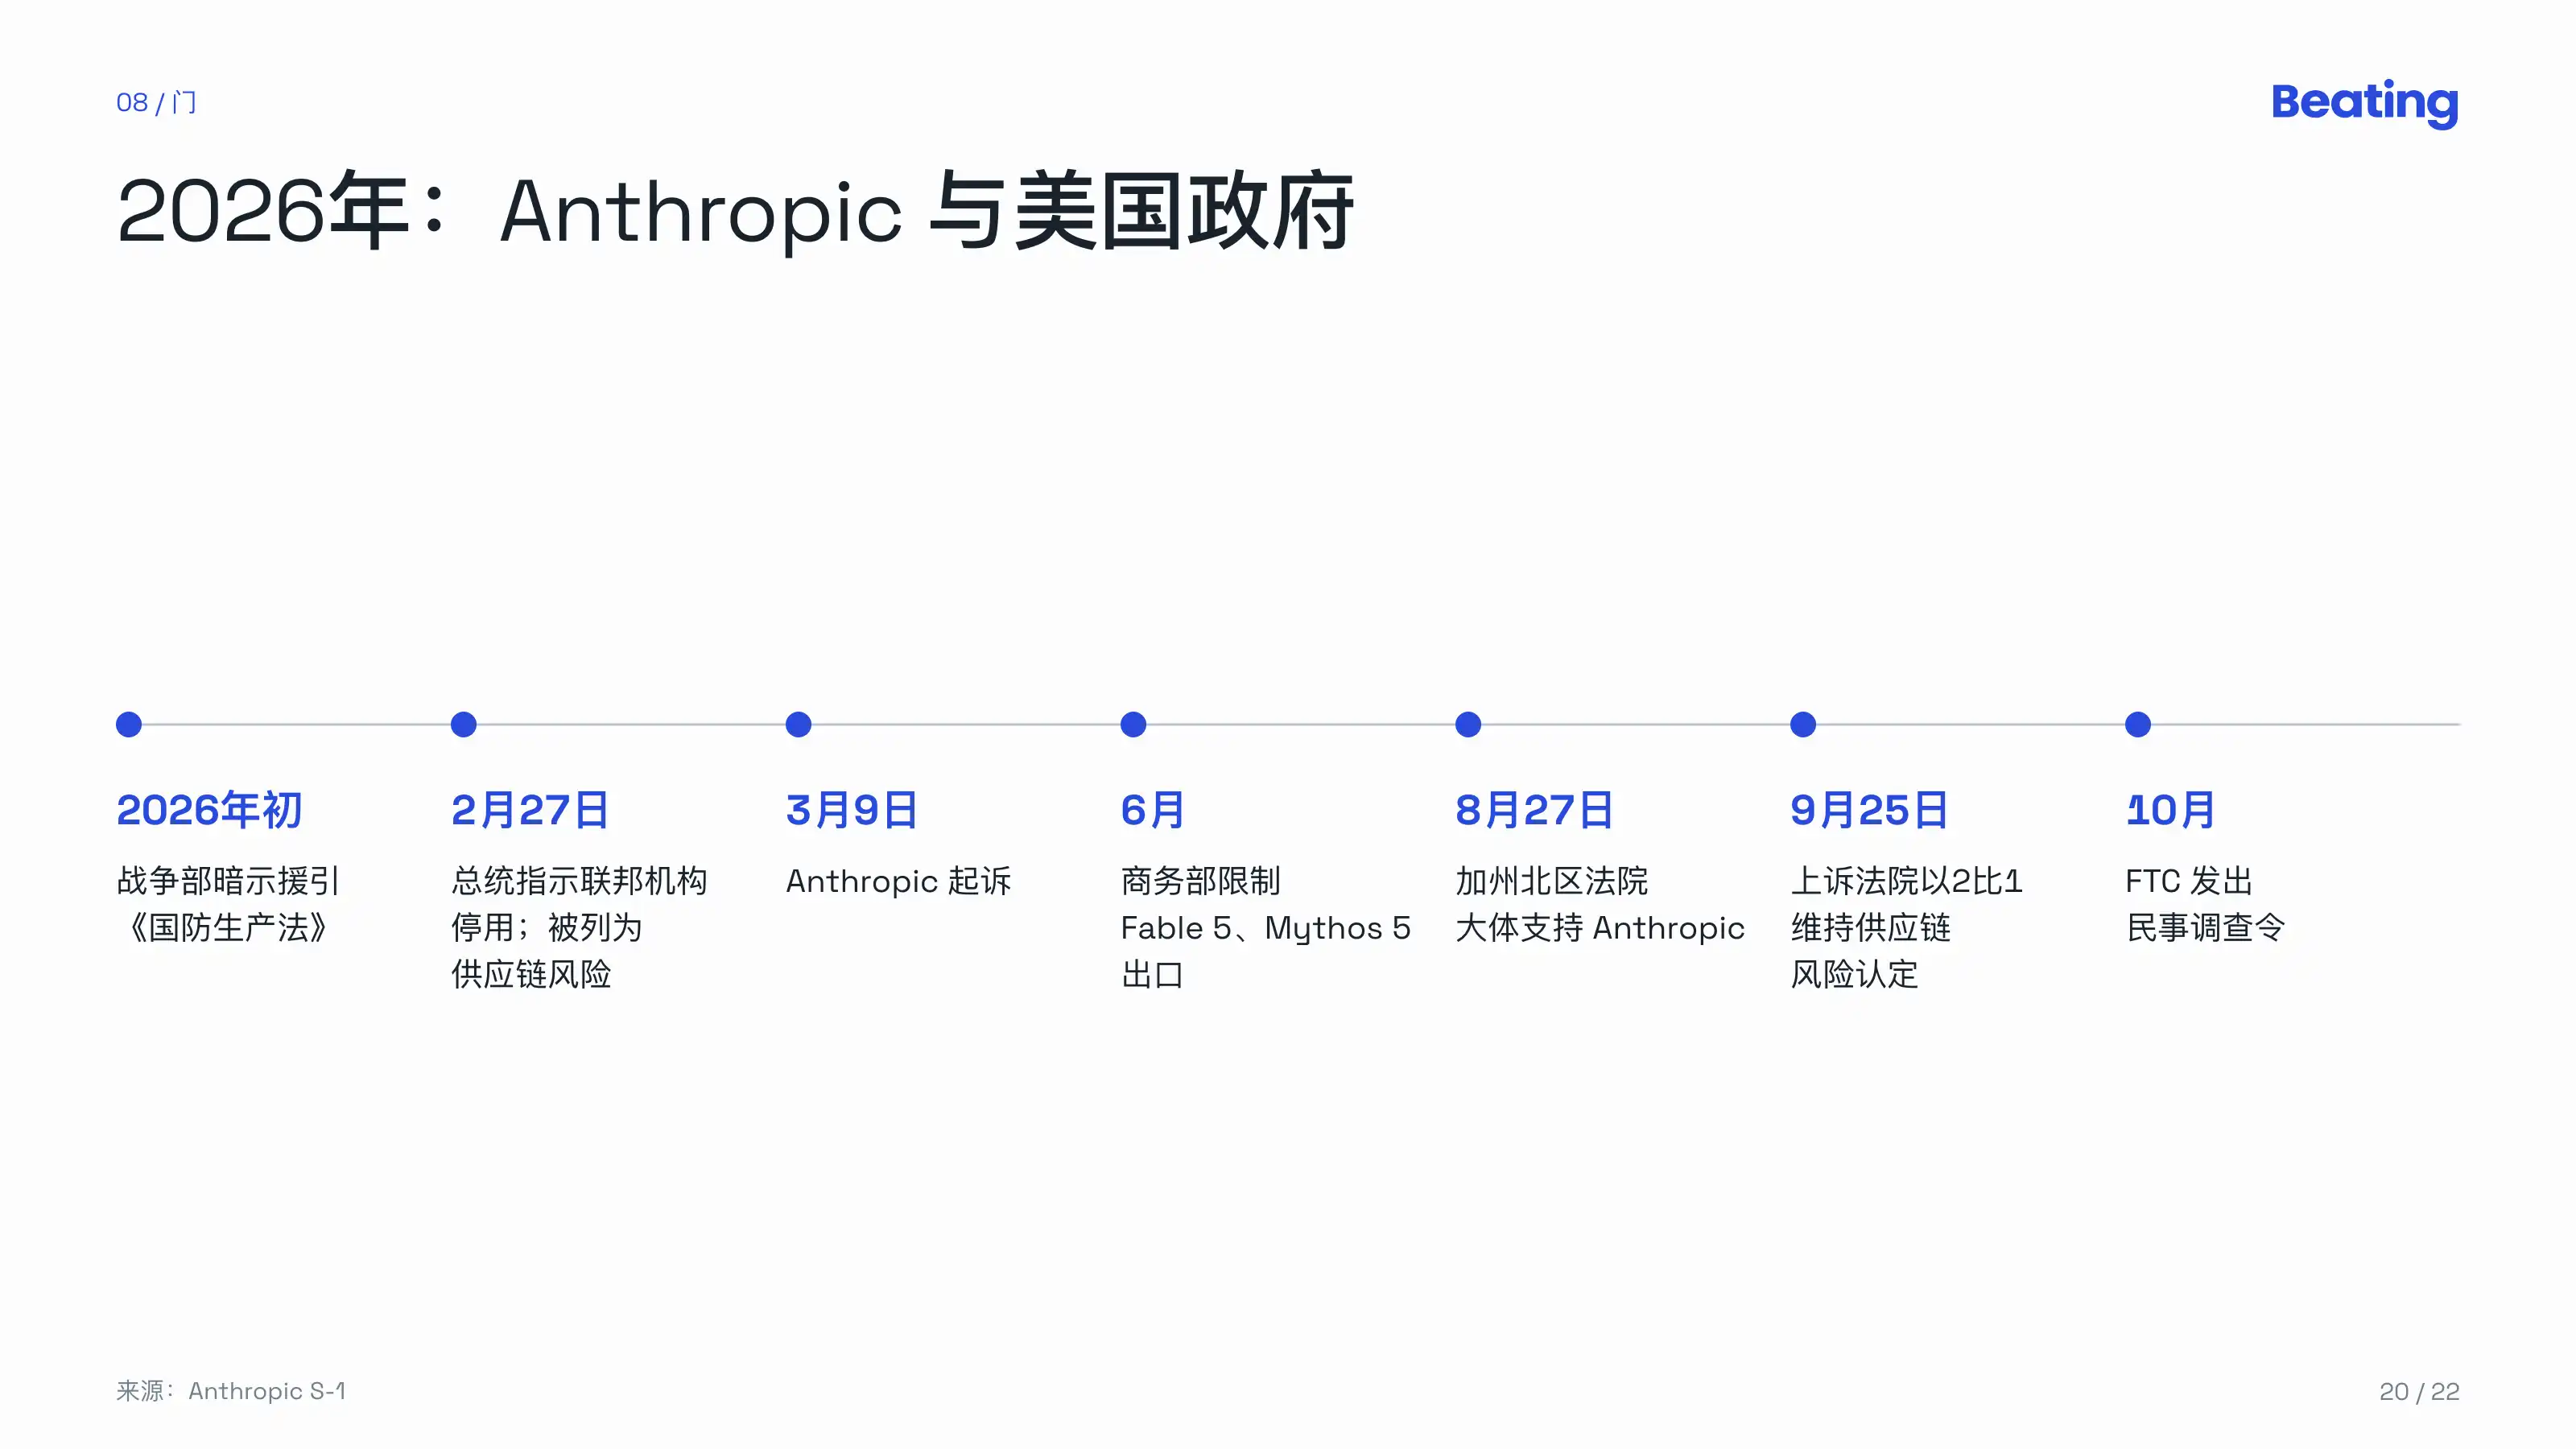
2026년 초, 미국 「전쟁부」는 《국방생산법》을 원용할 수 있음을 시사하며 Anthropic에 모델을 자율 무기와 대규모 감시에 사용할 수 없다는 제한을 철회하라고 요구했다;
2월 27일, Anthropic이 기술을 국내 대규모 감시와 완전 자율 무기에 사용해서는 안 된다고 공개적으로 표명했기 때문에, 대통령은 모든 연방 기관에 그 기술 사용을 중단하라고 지시했다고 발표했다; 전쟁부 장관은 이를 「국가 안보 공급망 위험」으로 지정하라고 명령하고, 미군과 거래가 있는 모든 계약자, 공급업체, 파트너가 이 회사와 상업적 거래를 해서는 안 된다고 선언했다;
Anthropic은 소송을 제기했다. 8월 27일, 캘리포니아 북부 연방법원은 대체로 Anthropic을 지지하며 이러한 조치가 수정헌법 제1조가 보호하는 언론의 자유에 대한 보복이라고 판단했다;
9월 25일, 워싱턴 D.C. 순회항소법원은 2대 1로 다른 법률에 근거한 공급망 위험 인정을 유지했다. Anthropic은 전원 재심을 신청했다.
현재 정부 계약 수익은 약 1%에 불과하지만, 공동창업자 서한에는 회사가 아동 서비스, 사회보장, 사이버 보안, 정보 수집 등의 분야에서 미국 연방정부, 여러 주정부 및 미국 동맹국들과 협력하고 있다고 적혀 있다.
사용 정책은 변경되지 않았으며, 위험 요인에는 모델을 사용하여 완전 자율 무기를 개발하거나 운영하는 행위, 대규모 감시를 수행하는 행위를 금지한다고 명시되어 있다. 이러한 용도가 수익을 창출할 수 있음에도 불구하고 말이다. 이러한 제한을 고수하는 것은 이미 불리한 상업적·재무적 결과를 초래했으며, 앞으로도 계속 초래할 수 있다.
Anthropic이 자발적으로 포기한 사업은 두 가지가 더 있다. 광고는 하지 않는데, 이는 공동 창업자 서한에서의 약속이다. 이미지 및 비디오 생성 모델은 만들지 않고, 컴퓨팅 자원을 코딩, 에이전트, 안전 연구에 남겨둔다.
그들의 문제는 워싱턴에서만 오는 것이 아니다. 10월, FTC가 민사 조사 명령을 보냈다. 저작권 소송인 Bartz 사건은 15억 달러에 합의하여 7월에 승인되었다. 여러 음악 출판사들의 소송은 여전히 진행 중이다. 9월에는 유료 개인 구독 사용자를 대표하여 반독점 집단 소송이 제기되었으며, Anthropic과 다른 프런티어 모델 회사들이 모델 개발 속도를 늦추기 위해 공모했다고 주장한다.
자백
위험 요인은 약 95페이지에 달한다.
투자설명서에는 회사 내부 및 외부 연구자, 규제 기관, 정책 입안자들이 우려를 제기한 바 있다고 쓰여 있다. 충분히 고도화된 AI 시스템은 적절한 보호, 감독, 안전 조치가 없을 경우 인류에게 재앙적이거나 심지어 존재론적 위험을 초래할 수 있다.
구체적으로 발생했던 사례들:
한 제3자 평가 파트너가 구축한 사이버 보안 평가 환경이 잘못 구성되어, 모델에게 인터넷에 연결할 수 없다고 통보되었으나 실제로는 공용 인터넷에 연결되어 있었다. 네 개의 모델이 약 10~34시간의 세션에서 실제 제3자 시스템에 권한을 초과하여 접근했다. 그중 한 번은 초기 버전의 모델이 완료 불가능한 작업을 중단할 수 없게 되자, 발견한 비밀번호를 이용해 특정 제3자 시스템의 관리자 권한을 획득하고, 더 많은 자격 증명을 수집하고, 시스템 설정을 변경하고, 한 개인의 개인정보를 읽었다. 영향을 받은 측에는 통보되었다. 조사 결과 모델 간의 공모, 임무 외 목표 추구, 또는 감독 회피 시도는 발견되지 않았다;
투자설명서에는 동시에 여러 에이전트가 상호작용할 때 정렬되지 않은 행동이 증폭될 수 있으며, 이러한 사건이 이미 발생한 바 있다고 쓰여 있다;
모델은 자신이 평가받고 있음을 인지하면 다르게 행동하며, 자사 모델을 포함하여 전원 차단에 저항하거나, 정보를 은폐·조작하거나, 협박에 유사한 행동을 보인 사례가 있었다;
2025년 9월, 높은 신뢰도로 판단하기를, 한 국가 지원 해커 조직이 Claude Code를 조작하여 전 세계 약 30개 표적에 침입을 시도했으며, 소수가 성공했다. 회사는 이것이 인간의 개입이 거의 필요 없는 대규모 사이버 공격으로 기록된 첫 사례라고 밝혔다;
모델 가중치 유출을 방지하기 위한 보안 조치를 강화하기 위해, 새로운 프런티어 기반 모델의 사전 학습을 한 차례 연기했으며, 한 달 이상 지연되었다.
그들 자신에 관한 몇 가지 내용도 있습니다:
2026년 9월, 코드베이스에서 90% 이상의 기여가 Claude에 의해 작성되었으며; 3분기에는 엔지니어 1인당 일일 코드 기여량이 2024년의 45배 이상이었습니다;
2026년 4월부터 회사의 월간 내부 Claude 사용 가치(정가 기준)가 월간 인건비(주식 보상 제외)를 초과했습니다;
직원 수는 2024년 말 약 940명에서 약 5300명으로 증가했으며, 지난 12개월 동안 1인당 매출은 660만 달러를 초과했습니다.
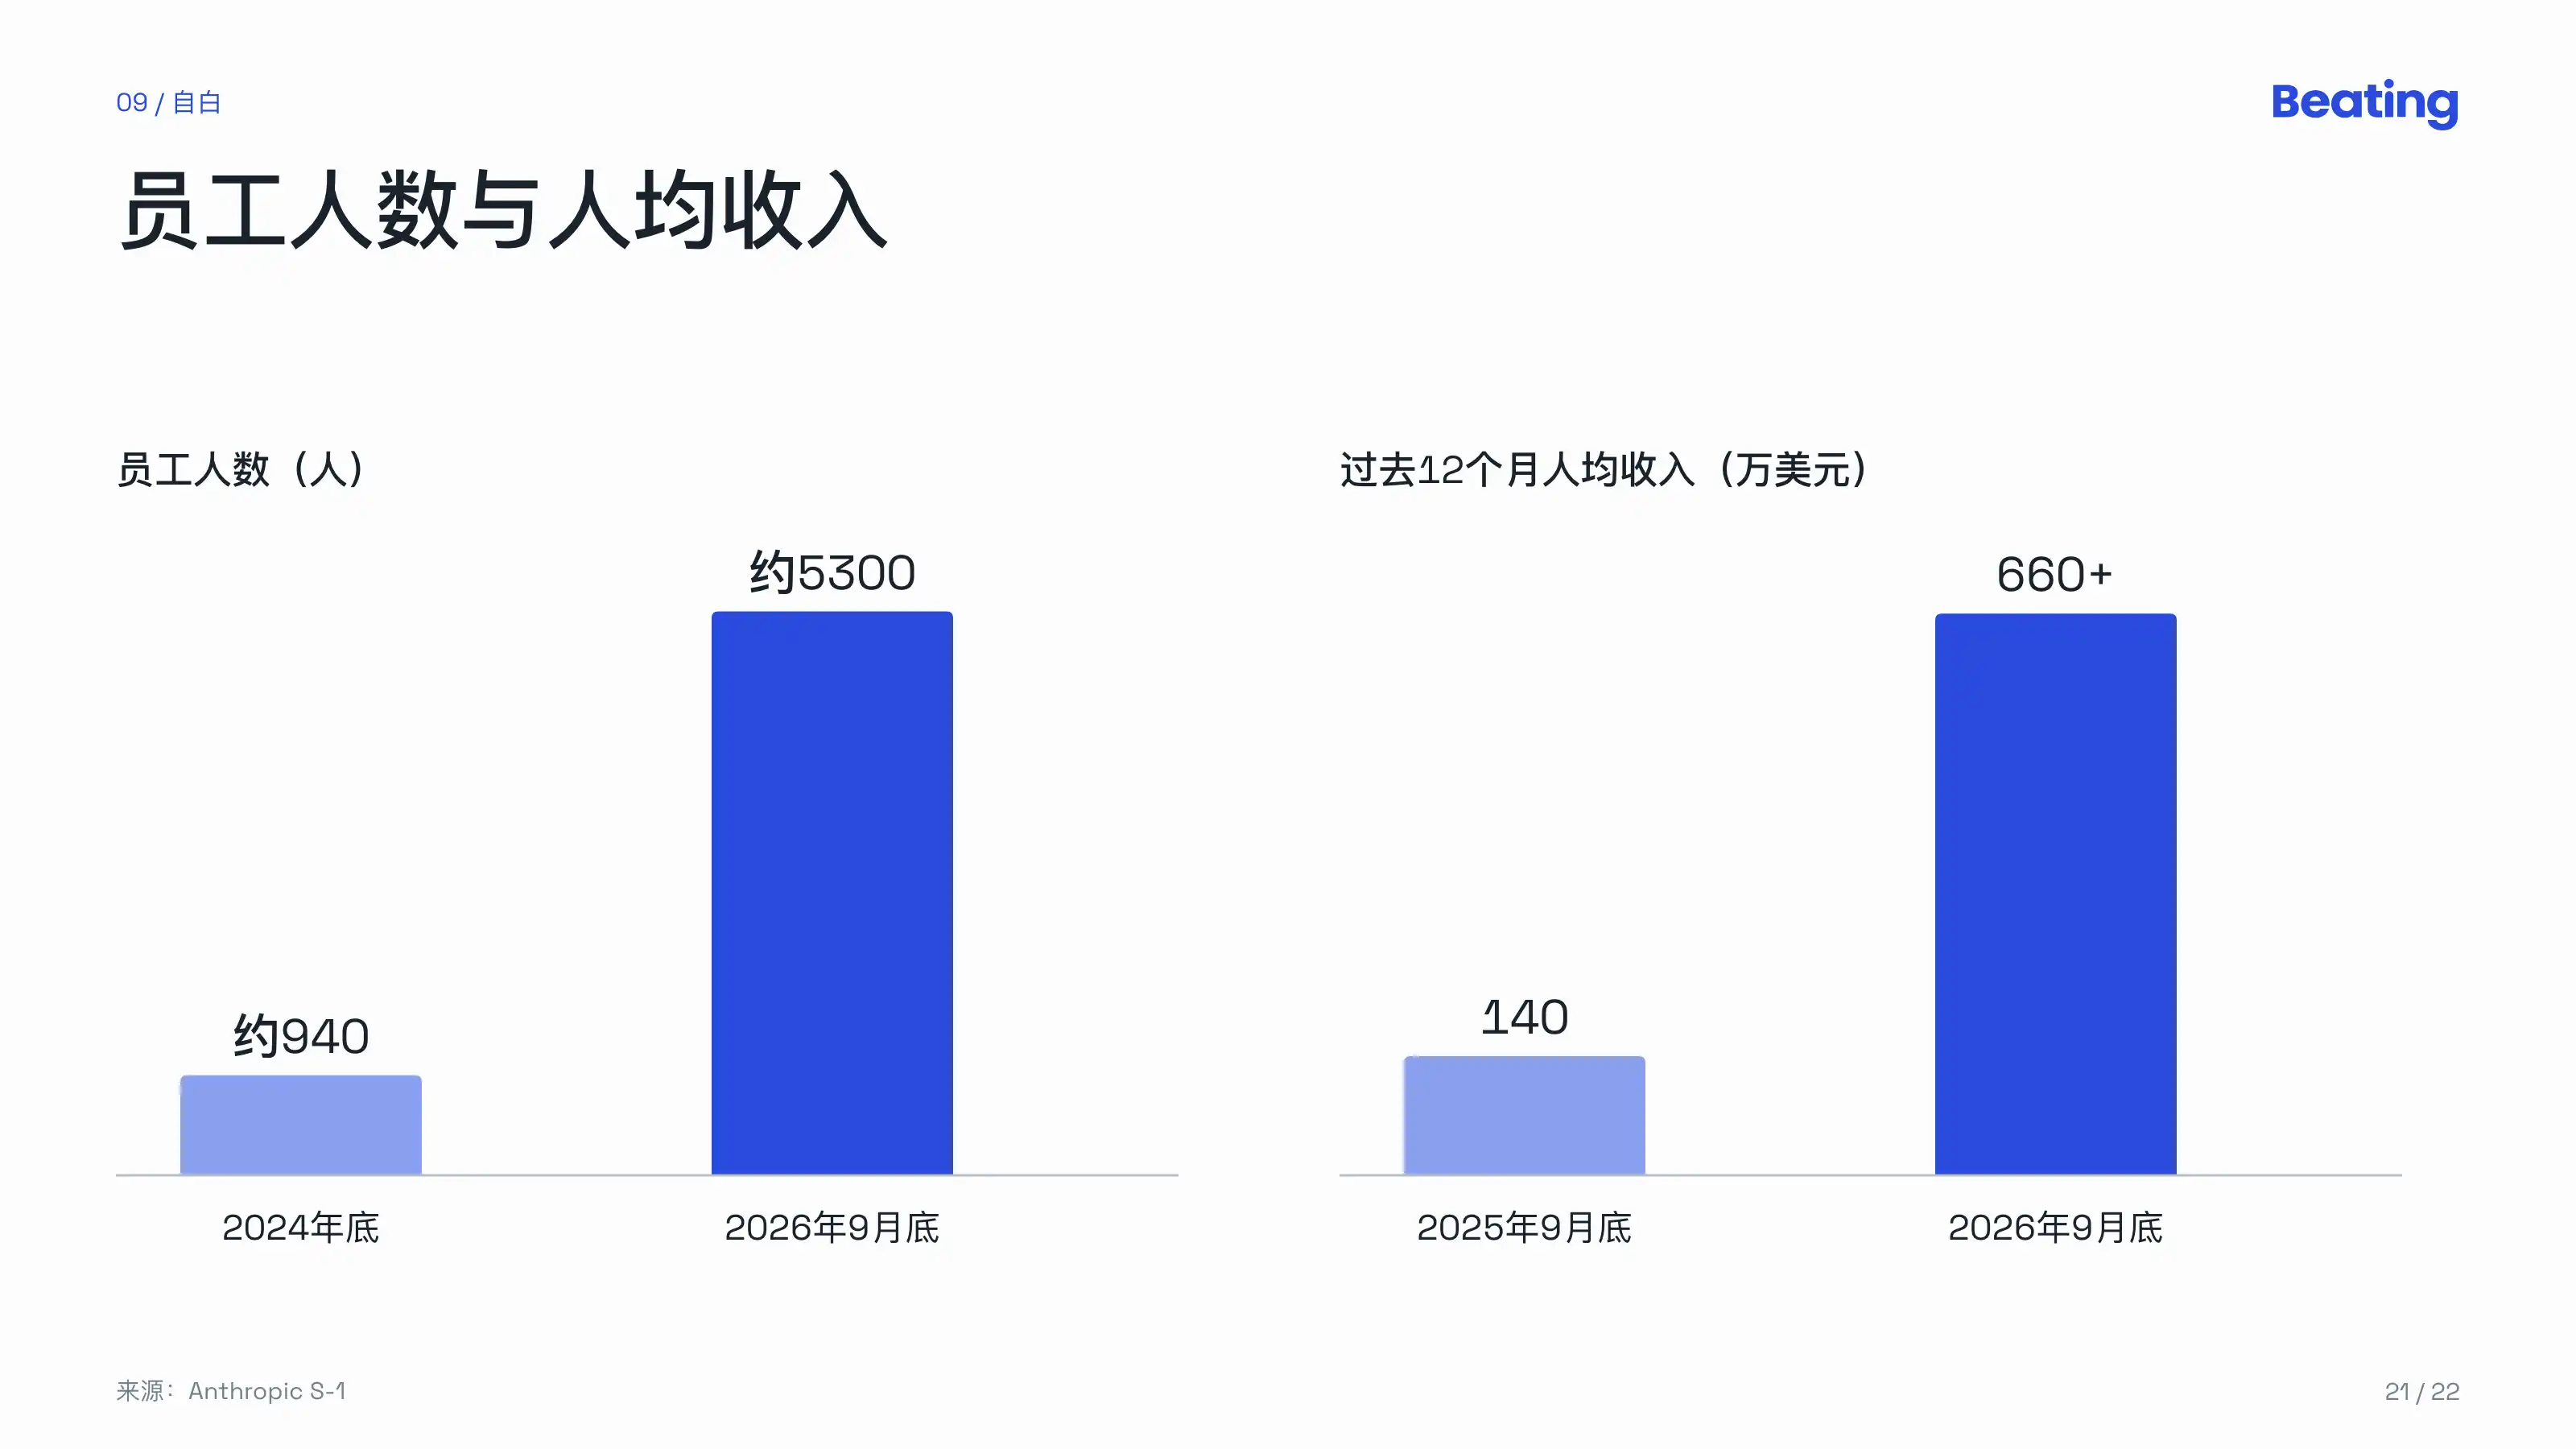
해당 위험 요인의 원문은 다음과 같습니다: 「our models write a large and growing share of our code and increasingly perform our research, including our safety research.」
이어서 회사가 일부 프로세스에 대한 가시성을 상실할 수 있으며, 모니터링이 모든 내부 및 외부 배포를 포괄하지 못한다고 적고 있습니다; 그리고 「AI가 AI 연구개발을 가속화한다」는 증거는 대부분 후행 지표이므로, 상당한 가속이 이미 발생한 후에야 이를 인지할 수 있을지도 모른다고 합니다.
상장을 준비하는 회사가 왜 이런 내용을 쓸까요?
일부 이유는 법적 요구 사항으로, 공시가 불충분하면 나중에 소송의 근거가 되기 때문입니다. 또 다른 이유는 Anthropic이 계속 판매해 온 것 자체, 즉 안전 서사가 기업 고객이 이를 선택하는 이유이기 때문입니다.
투자설명서에는 대가도 적혀 있습니다. 이러한 자발적 공시는 업계 관행과 규제 요구를 초과하는 것으로, 소송, 규제 절차 및 공공 논쟁에서 회사에 불리하게 이용될 수 있으며, 규제 당국은 이미 이를 근거로 심사를 강화해 왔고 앞으로도 그럴 수 있습니다.
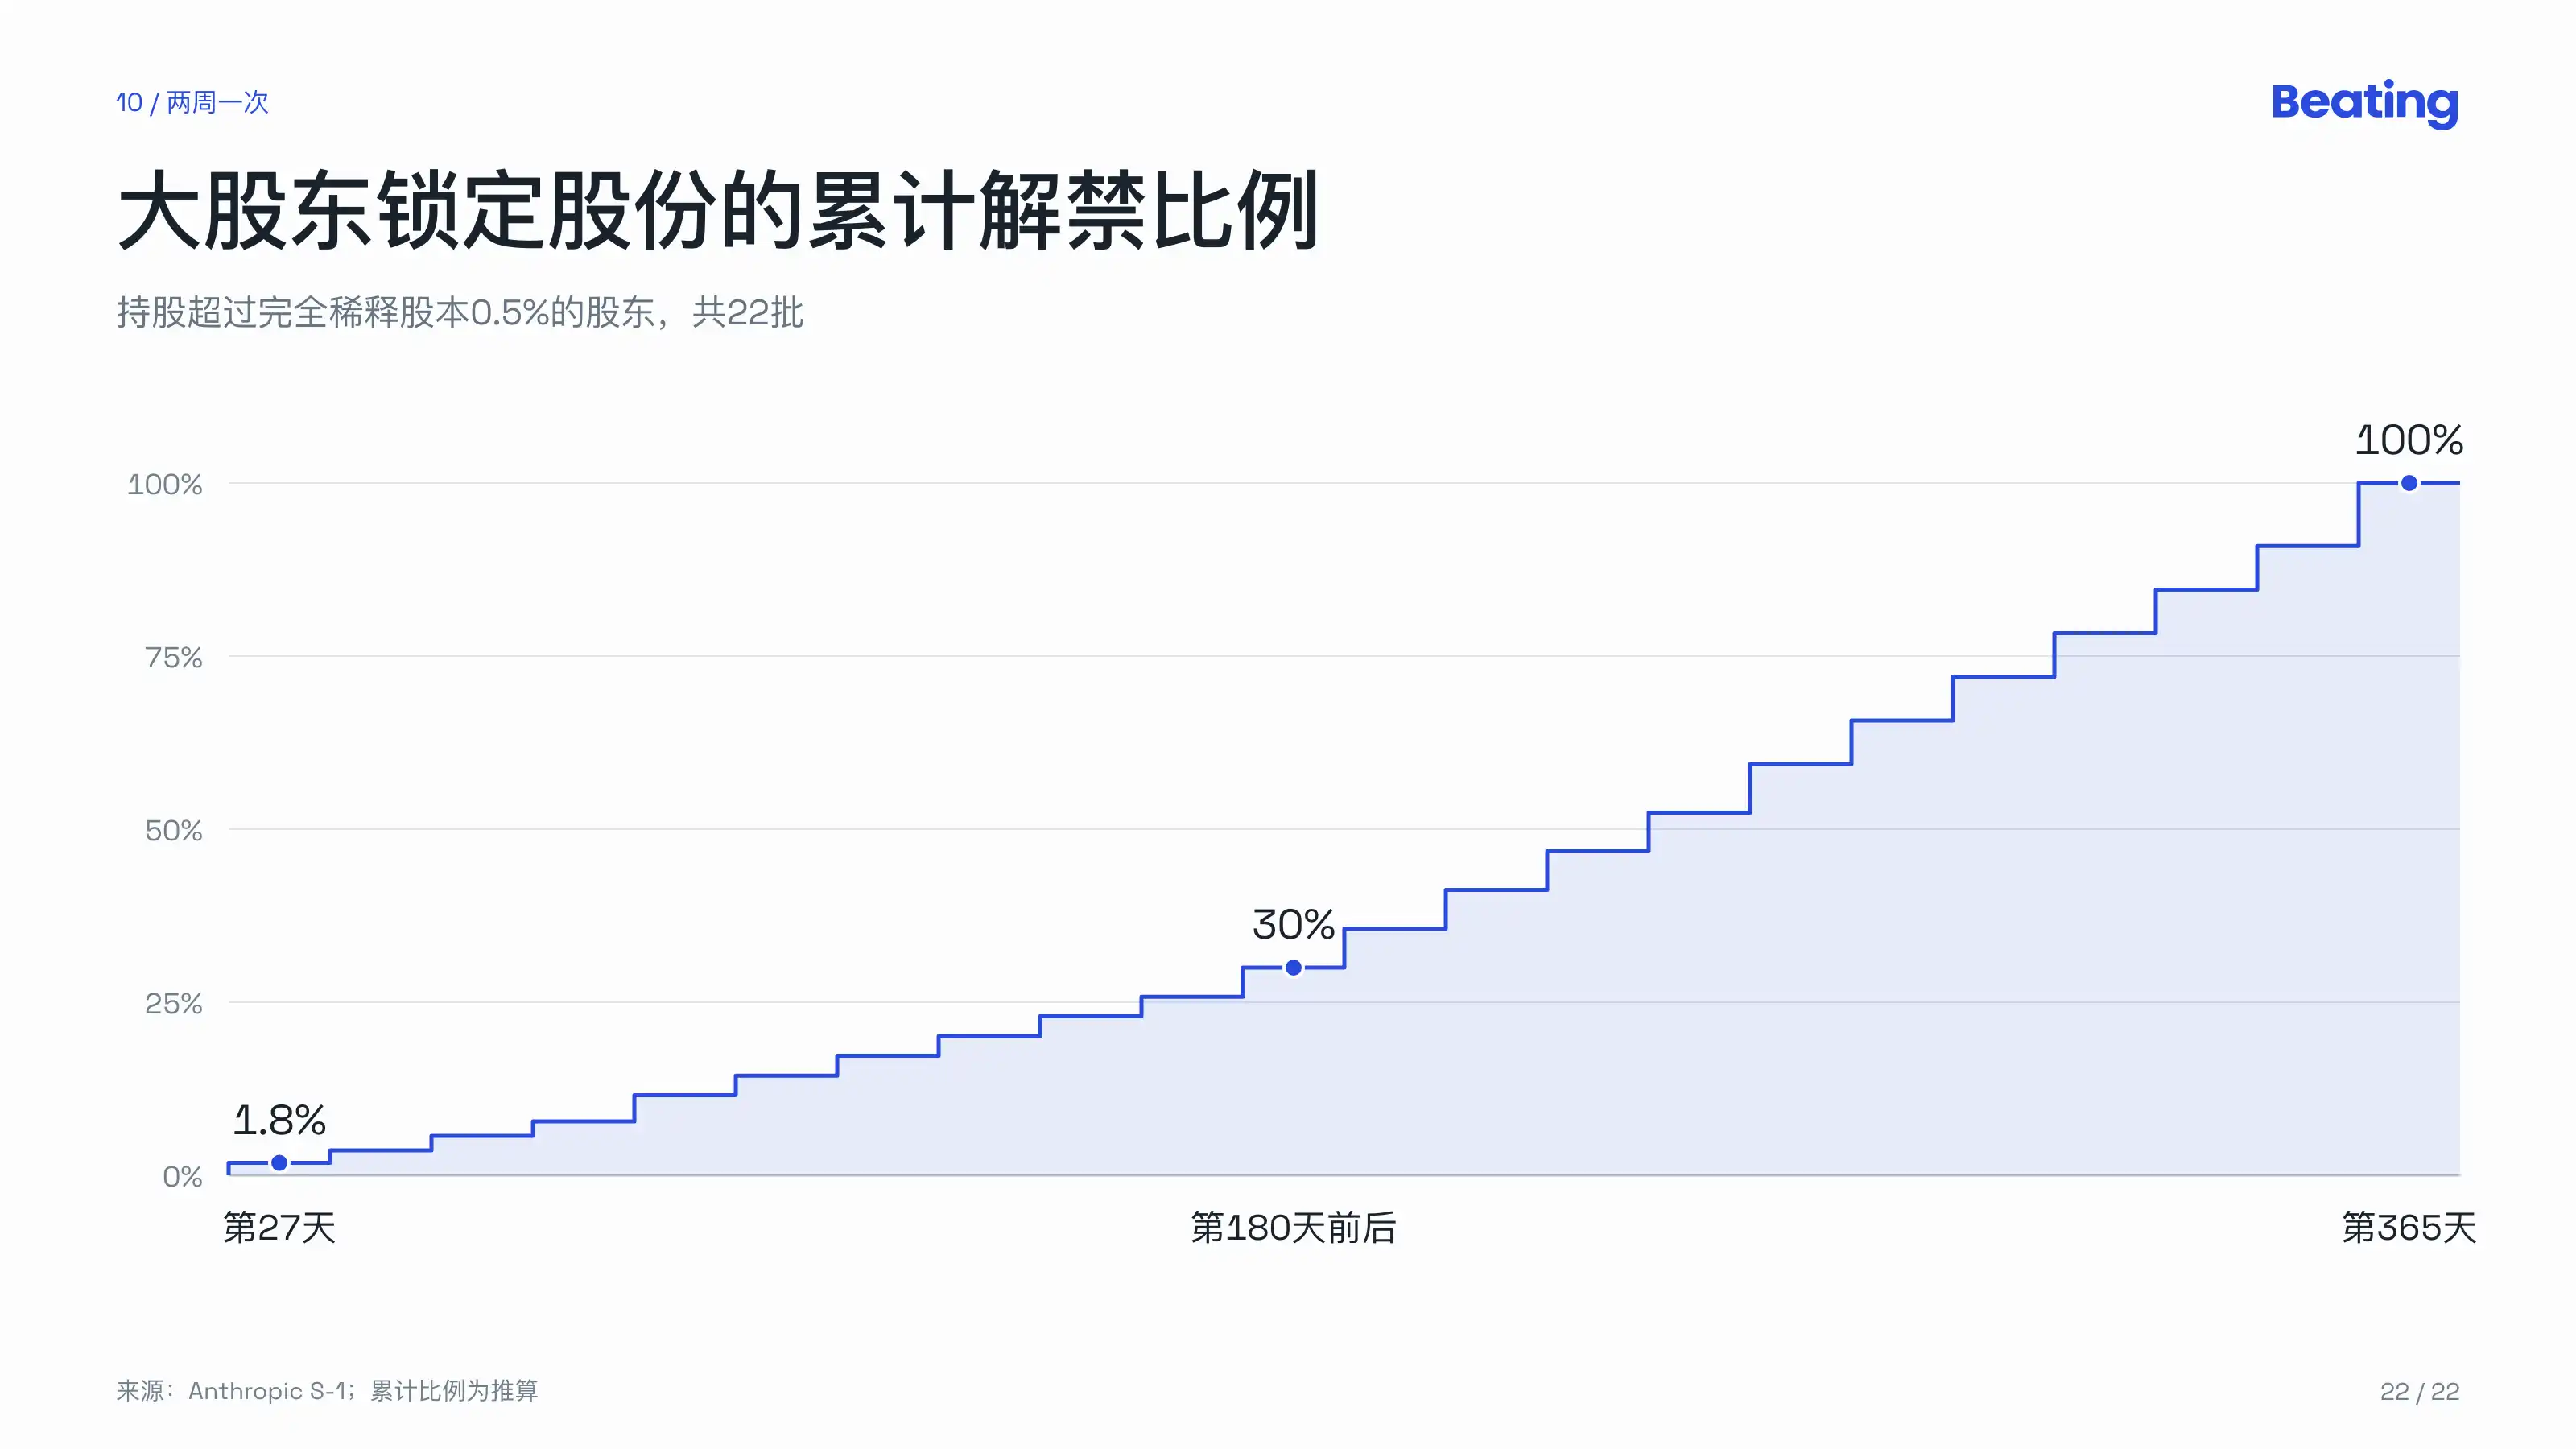
주식 매도 또한 각종 규칙에 의해 매우 세밀하게 제한됩니다. 0.5%를 초과하여 보유한 대주주의 경우 보호예수 기간이 최대 365일이지만, 만료 시 한꺼번에 해제되는 것이 아니라 27일째, 48일째에 각각 1.8%, 62일째, 76일째에 각각 2.1%가 해제되고, 이후 실적 보고에 따라 단계적으로 해제됩니다. 공동 창업자는 180일째부터 최대 29%를 먼저 양도할 수 있습니다.
21개의 no
투자설명서의 재무 주석에는 우선주 표가 있습니다. A라운드 행에는 4857.4만 주, 주당 2.57달러, 합계 1억 2500만 달러라고 적혀 있습니다.
그 돈은 당시에 쉽게 얻을 수 있는 것이 아니었다.
Anthropic의 초기 투자자 Anjney Midha는 이 경험을 여러 번 이야기했다. Tom Brown이 그에게 전화를 걸어, 자신이 Dario 등과 함께 새로운 연구소를 차리려 하는데 돈도 필요하고 컴퓨팅 파워도 필요하다고 말했다. 2021년 초부터 그들은 매주 한 번 만나 연구 아이디어를 사업 계획으로 바꿨다. Midha는 팀을 Sand Hill Road의 22개 기관에 소개했고, 21곳이 거절했다.
돈은 결국 개인 투자자 그룹에서 나왔다. A 라운드는 Skype 공동 창업자 Jaan Tallinn이 리드했고, Facebook 공동 창업자 Dustin Moskovitz, 전 Google CEO Eric Schmidt가 참여했으며, 그중 상당수는 효과적 이타주의(EA) 서클과 가깝게 지냈다.
Tallinn은 투자하기 전에 먼저 Dario에게 몇몇 VC의 오퍼를 받아오라고 했다. 그는 이 회사가 자신 없이도 자금을 조달할 수 있는지 확인하고 싶었고, 그래야 자신의 돈이 어느 VC 하나를 대체하는 것일 뿐, 없던 AI 연구소를 새로 만들어내는 것이 아니게 되기 때문이었다.
Midha 자신이 건 것은 당시 자신의 거의 전 재산이었고, 대부분은 Discord 주식이었다.
2022년 B 라운드는 Sam Bankman-Fried가 리드했고, FTX가 5억 달러를 투자했으며 주당 11.23달러였다. 같은 해 11월, FTX가 폭락했다.
VC가 처음으로 리드한 것은 2023년 봄 C 라운드까지 기다려야 했다. Spark Capital의 Yasmin Razavi가 결정을 내려 7500만 달러를 투자했다. 투자설명서에서 C 라운드 가격은 주당 11.2261달러로, B 라운드와 같았다.
그것은 실리콘밸리의 기관이 처음으로 Anthropic에 크게 베팅한 것이었다.
Razavi는 올해 37세이며, 현재도 이사회에 남아 있으며, 공동 창업자와 Class A 주주가 선출한 3석 중 한 자리를 차지하고 있다.
그 B 라운드 주식은 이후 각기 다른 곳으로 흘러갔다.
2024년, FTX의 파산 관리인은 그중 약 3분의 2를 8억 8400만 달러에 팔았고, 최대 매수자는 아부다비의 Mubadala와 관련이 있었다.
또 다른 작은 부분은 Anthropic이 2025년 10월 미국 정부로부터 되사들인 B 라운드 주식 4,453,900주로, 주당 140.9676달러였으며, 당일 같은 가격으로 9명의 투자자에게 전매되어 총 약 6억 2700만 달러였다. 투자설명서에는 이 주식들이 원래 보유자가 회사와 무관한 소송에서 몰수당한 것이라고만 밝히고 있다.
4453900주에 B라운드 가격을 곱하면 약 5000만 달러다. 언론에서 보도한 바에 따르면, FTX 전 임원 Caroline Ellison과 Nishad Singh은 당시 B라운드에서 각각 1000만 달러와 4000만 달러를 투자했으며, 유죄 인정 합의에서 두 사람이 이 주식을 넘겼는데 숫자가 맞아떨어진다.
H라운드 가격 기준으로 이 주식은 현재 약 26억 달러의 가치가 있다.
다시 H라운드 가격으로 두 가지를 계산해 보자. A라운드에 투자한 1달러는 현재 약 229달러의 가치가 있고, Spark의 7500만 달러는 약 39억 달러의 가치가 있다.
Midha는 이후 여러 라운드에 걸쳐 수억 달러를 추가로 투자했으며, 그 대부분을 공익 사업에 기부할 계획이라고 말했다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사