200억 달러 한도를 한 번에 소진, 오라클은 왜 폭락했나?

TL;DR
· 시장 소식에 따르면, 오라클이 총 200억 달러 규모의 주식 및 채권 조달을 추진하며, 투자자의 날에 약속한 조달 상한을 모두 사용한다.
· 신규 채권 스프레드와 신용부도스와프는 투자등급 평가와 정크본드에 가까운 가격 책정이 이미 분리되었음을 보여준다.
· 관련 종목: ORCL 및 신규 발행 채권과 CDS, 마이크로소프트/Meta/구글의 채권 발행 창구, CoreWeave.
11월 2일, 시장 소식에 따르면 오라클은 총 200억 달러 규모의 주식 및 채권 조달을 추진하고 있으며, 100억 달러의 보통주와 100억 달러의 선순위 채권을 발행하여 5일 전 투자자의 날에 약속한 2027~2030 회계연도 조달 상한을 한 번에 모두 사용할 계획이다. 회사 주가는 당일 8.76% 하락 마감하며 투자자의 날 당일 10% 이상의 상승분을 전부 반납했다.
이번 조달 자체는 예상 밖이 아니다. 시장을 긴장시킨 것은 가격이다.
5일 만에 200억 달러 소진, 주가는 출발점으로 회귀
각 100억 달러씩 두 건의 발행 계획이 같은 날 추진되며, 용도는 상당히 넓게 명시되었다: 자본 지출, 채무 상환, 투자 및 인수, 배당 및 자사주 매입이 모두 포함된다. 이는 200억 달러 전부를 AI 지출로 계산할 수는 없지만, 데이터센터에서 가장 돈이 많이 드는 구간을 확실히 포함한다는 의미다.
주가 반응은 조달 구조보다 더 직접적이다. 시세 데이터에 따르면 지난 금요일 130.67달러에 마감했고, 월요일 119.22달러에 마감하며 하루 8.76% 하락했으며, 11월 2일까지 3거래일 누적 약 18% 하락했다. 투자자의 날 당일의 10% 이상 양봉은 음봉 하나로 전부 지워졌고, 연초 이후 낙폭은 약 33%로 확대되었다.
Baird 애널리스트 Rob Oliver는 이번 발행이 투자자의 날에 공개된 구조와 완전히 일치한다며 시장이 왜 공포에 빠졌는지 이해하지 못한다고 밝혔다. 이 주장은 "새로운 정보가 있는가"라는 층위에서는 성립한다. 한도, 속도, 수단은 5일 전에 모두 언급되었다.
그러나 시장은 답을 가격에 써놓았다. 같은 구조라도 다른 스프레드와 할인으로 팔면 조달 비용은 완전히 달라진다. 매도세는 이번에 얼마나 비싸게 팔렸는지를 반영한다.
등급은 아직 투자등급, 가격은 이미 정크본드 문턱
먼저 혼동하기 쉬운 점을 구분하자: 신용평가사와 채권 시장이 말하는 것은 같은 것이 아니다. 무디스는 오라클에 Baa2, 전망 부정을 부여했고, S&P와 피치는 BBB를 부여했으며, 모두 투자등급 범위 내에 있다. 그러나 채권 매수자들이 요구하는 보상은 이미 다른 기준으로 정해지고 있다.
시장 호가에 따르면, 신규 채권의 동일 만기 미국 국채 대비 스프레드는 약 240~335bp이며, 최장 만기 티켓 금리는 8.6% 이상으로 논의되었다. 5년물 신용부도스와프, 즉 채권 부도에 대비한 보험 비용은 약 292bp로, 1년간 약 265% 상승했다.
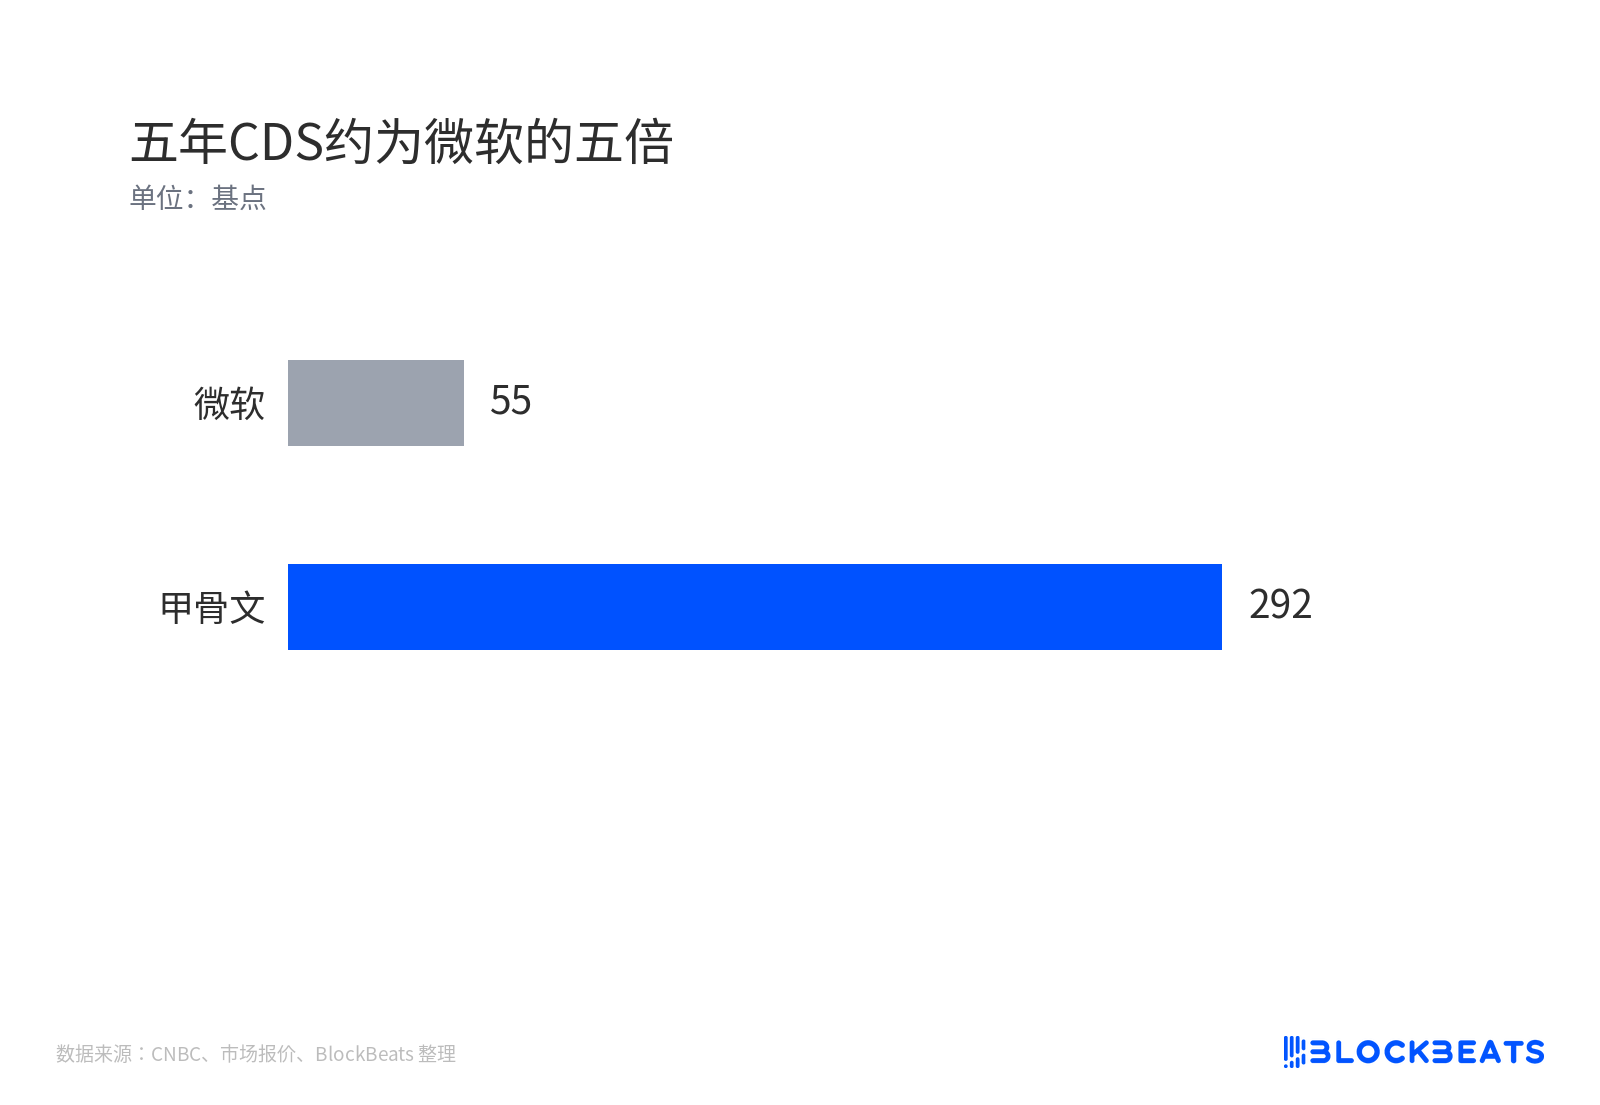
5년 CDS는 마이크로소프트의 약 5배
가로로 비교하면 더 명확하다. 오라클의 2066년 만기 채권 수익률은 약 8.4%, 애플과 마이크로소프트의 유사 만기 채권은 약 6.1%다. 똑같이 투자등급으로 불리지만, 자금 조달 가격은 2%포인트 이상 차이가 난다.
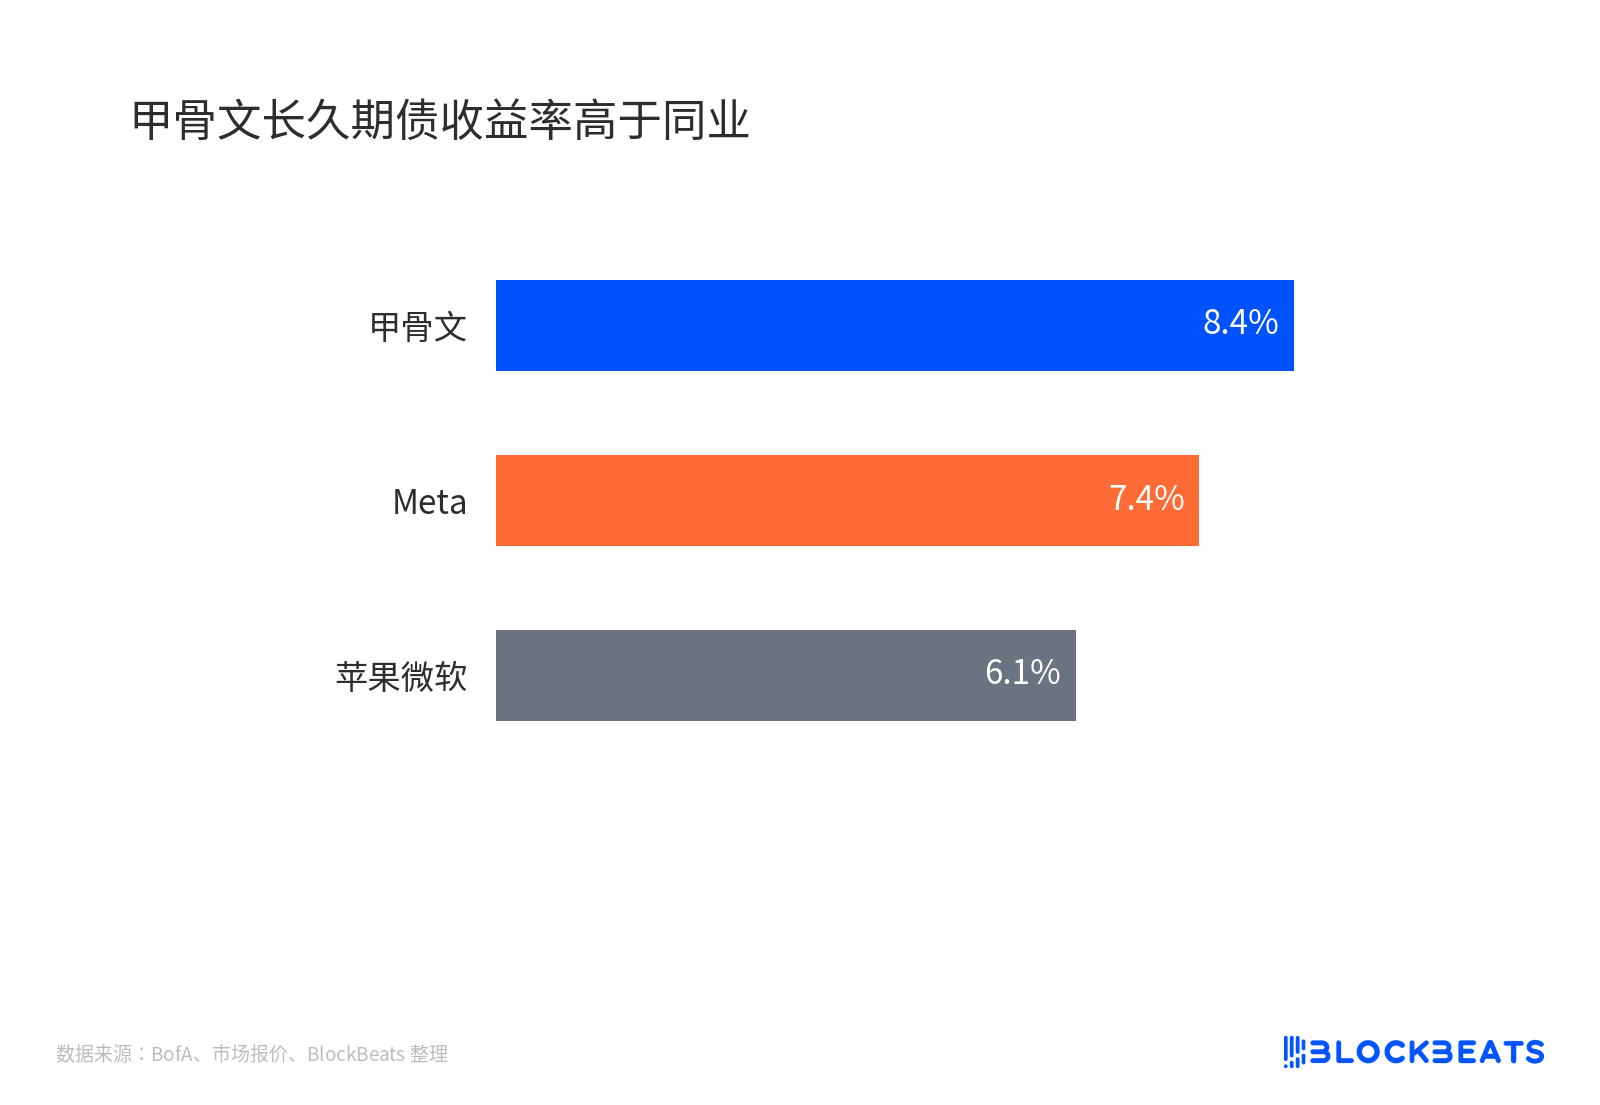
오라클 장기채 수익률, 동종업계보다 높아
신용연구기관 CreditSights의 설명은 더 직접적이다. 오라클 신규 채권은 2차 시장에서 BB등급, 즉 정크본드 중 상위 등급처럼 거래된다는 것이다. 이 기관은 동시에 이것이 향후 수년간 자본지출의 마지막 공모채라고 본다. 전반부는 현재의 가격이고, 후반부는 미래에 대한 예측이다.
상한선은 공개시장을 묶었지만, 표외는 묶지 못했다
투자자의 날에서 회사는 200억 달러를 이번 사이클의 마지막 공개시장 조달로 규정했다. 회사 계획에 따르면 2029 회계연도부터 성장은 자체 자금으로 충당하고, 순부채 대비 조정 EBITDA 비율은 3.5배 이하로 낮춘다.
문제는 이 약속의 경계다. 200억 달러 상한은 공개시장의 주식과 채권을 제한할 뿐, 기존 부채 재조달은 포함하지 않으며 리스, 공급업체 금융, 고객 선수금도 자동으로 포괄하지 않는다. 회사가 공시한 기준에 따르면 이후에도 공급업체 금융 성격의 부채가 발생하며, 채권 조건에는 재무 약정이 없고 추가 차입도 제한하지 않는다.
이것이 두 가지 해석이 동시에 존재하는 이유를 설명한다. UBS 애널리스트 Karl Keirstead는 앞서 이 상한을 자금 조달 불안의 완화로 보았다. Dynasty의 Pat Nerney는 이를 하나의 서사적 경계선으로 본다. 만약 2027 회계연도 하반기에 회사가 다시 시장에 나온다면, '마지막 한 건'이라는 말은 성립하지 않는다.
'마지막 한 건'은 2028 회계연도 현금흐름으로 스스로 증명해야 한다
아직 확정되지 않은 숫자가 두 개 있다. 최종 주식 발행가와 주식 수가 미정이다. 시장에 떠도는 약 11% 할인, 116달러 부근은 가격 결정 대기 단계의 소문이다. 지난 금요일 종가 130.67달러를 기준으로 계산하면 100억 달러는 약 7650만 주, 희석률 약 2.5%에 해당한다. 할인이 성립하면 주식 수와 희석 비율은 모두 더 높아진다.
다른 하나는 잉여현금흐름, 즉 영업 수입에서 자본지출을 뺀 나머지다. 회사는 2028 회계연도 하반기 흑자 전환, 2029 회계연도 최소 300억 달러를 가이던스로 제시했다. 이 곡선이 실현되기 전까지 오라클의 부채 규모는 여전히 회사가 스스로 제시한 시간표에 달려 있다.
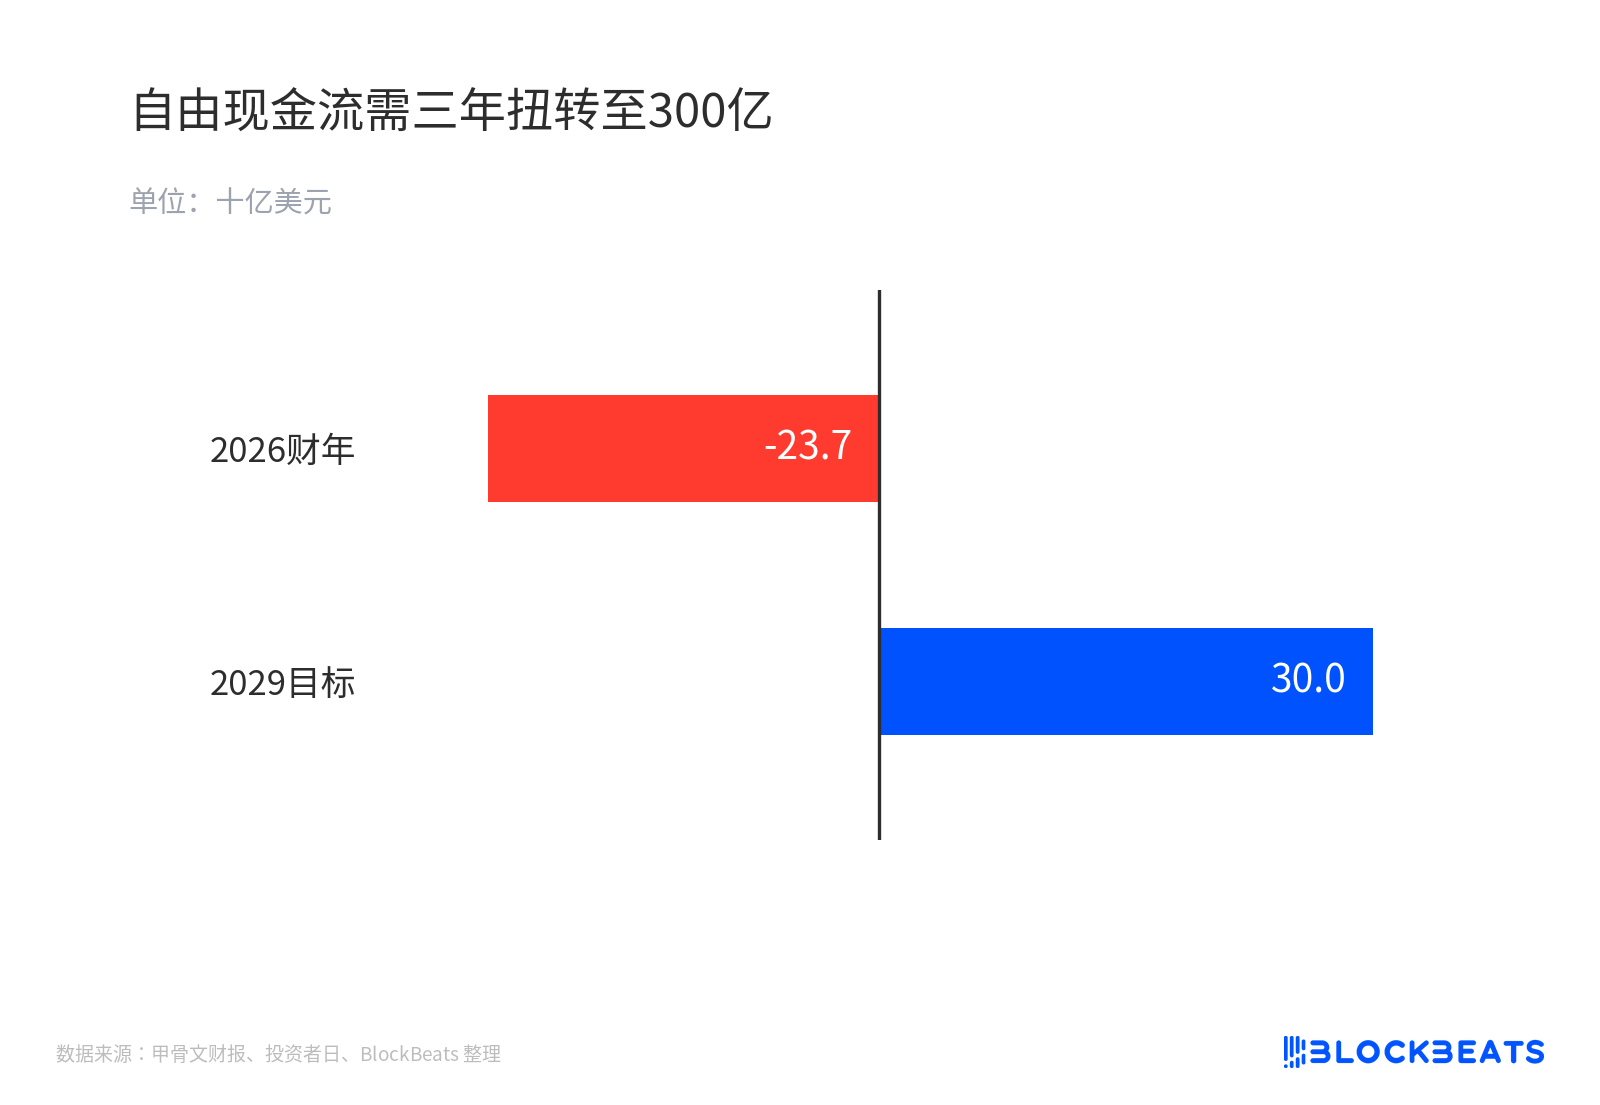
잉여현금흐름은 3년 내에 300억으로 전환되어야 한다
부채 기준도 유의해야 한다. 200억 달러 상한 외에 리스, 공급업체 금융, 고객 선수금은 제약 범위에 포함되지 않는다. 이러한 부채가 얼마나 빠르게 늘어날 수 있는지가 바로 '마지막 한 건'이라는 주장의 스트레스 테스트다.
자본 비용은 이미 재설정되었다. 신규 부채에 대한 추가 이자, 주식의 잠재적 할인, 1년 내 약 265% 상승한 신용부도스와프가 함께 시장이 오라클 AI 인프라에 제시하는 가격을 구성한다. 이 가격이 계속 상승할지 여부는 최종 주식 가격, 2028 회계연도의 현금흐름, 그리고 200억 상한 외에 얼마나 많은 부채가 늘어날 수 있는지에 달려 있다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사