솔라나 REV가 폭발했는데, 체인 가치가 정말 과소평가된 걸까요?
원문 작성자: @mteamisloading, @spire_labs의 공동 창립자
원문 번역: zhouzhou, BlockBeats
편집자 주:REV는 체인 내 경제 활동을 측정하고 사용자의 지불 의사를 반영합니다. 솔라나 REV는 이더리움보다 높지만, REV는 지연이 발생하고 조작이 쉽습니다. FDV/REV 비율이 크게 다르고, 체인과 토큰 가치가 완벽하게 일치하지 않습니다. 체인의 가치는 다양한 요소를 바탕으로 평가되어야 합니다.
다음은 원본 텍스트입니다(원래 내용은 읽고 이해하기 쉽도록 재구성되었습니다):
REV란 무엇입니까?
REV는 실제 경제 가치를 의미하며, 전체 체인에서 사용자가 사용에 대해 지불한 총 수수료를 측정합니다. 솔라나는 이더리움 L1보다 약 2~4배의 REV를 생성합니다. 그렇다면 이 지표가 왜 중요한가요? SOL과 ETH가 심하게 저평가되어 있나요?
REV 시간:
REV는 @Blockworks_에서 표준화되었으며 Blockworks 연구팀(@blockworksres)에서 널리 홍보하고 있습니다. Jon Charb(@jon_charb) 역시 블록체인을 이해하는 지표로 REV를 홍보하는 데 중요한 역할을 했습니다.
수익은 기업에서 차지하는 비중이 블록체인에서 차지하는 비중과 같습니다.
“REV에는 프로토콜 내부의 거래 수수료와 프로토콜 외부에서 사용자가 거래 실행을 위해 지불하는 팁이 포함되어 있으므로 체인 상의 거래에 대한 전반적인 화폐 수요를 측정합니다.” - @blockworksres
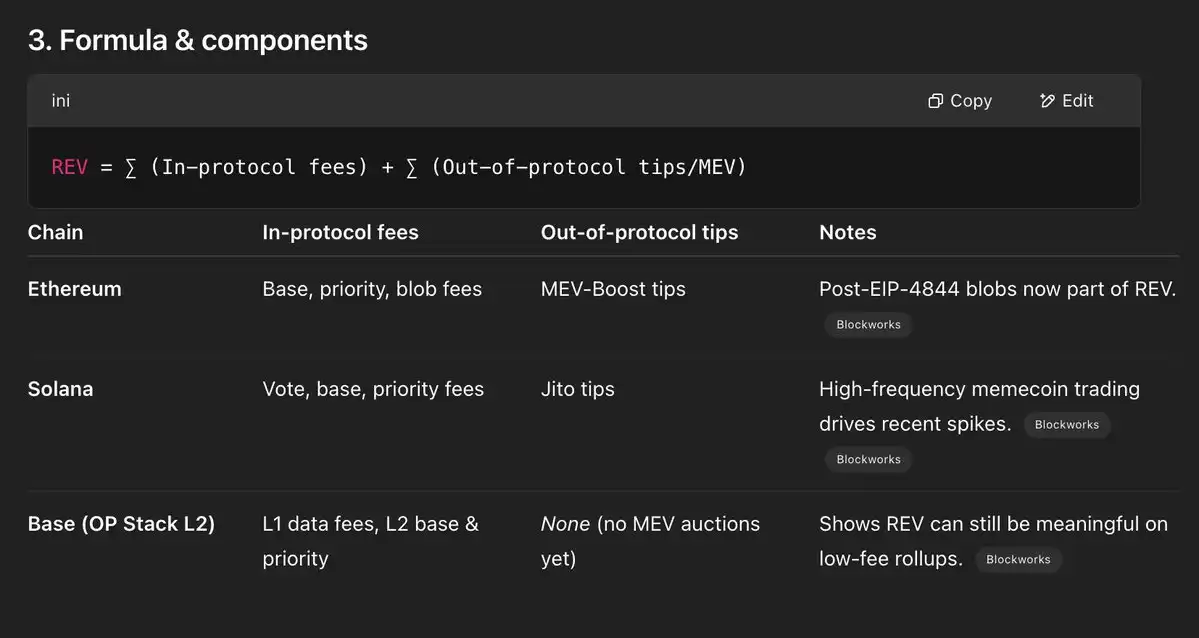
하지만 블록체인은 사업이 아니며, 둘을 동일시하는 데에는 큰 오해가 있습니다. 유사점이 있는 반면 차이점도 있기 때문입니다. 핵심은 세부 사항에 있습니다.
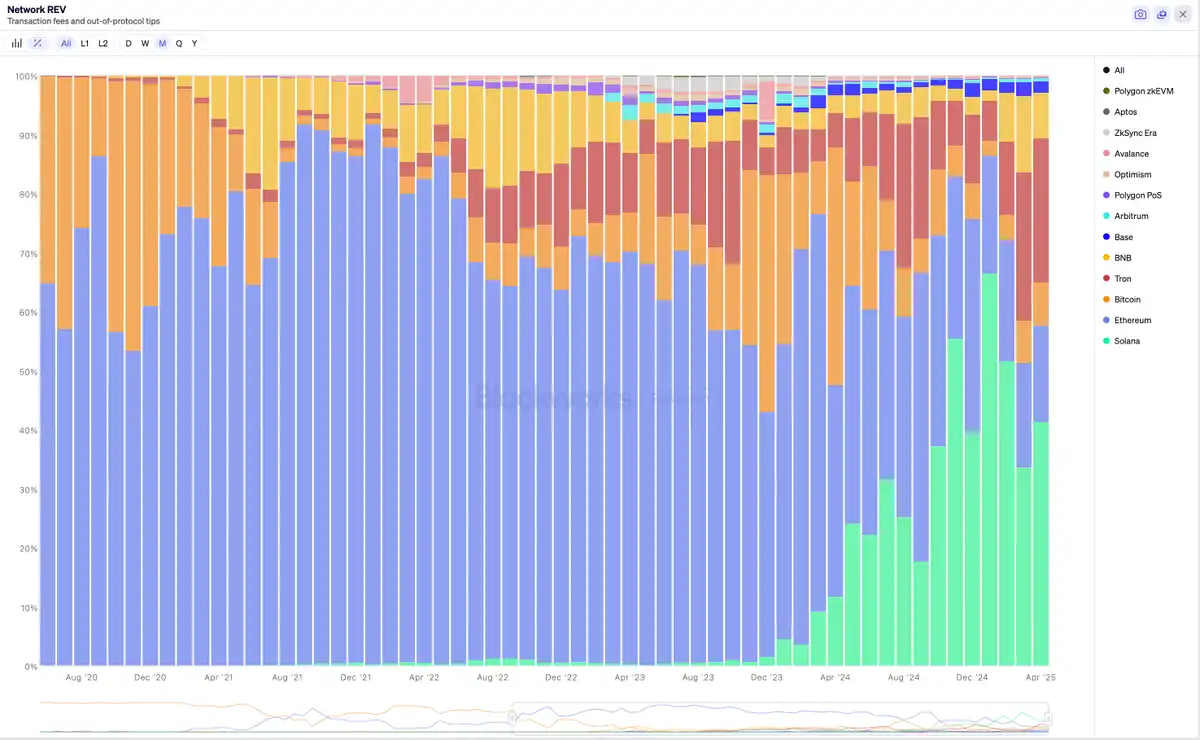
오늘의 데이터를 살펴보겠습니다. 차트는 @blockworksres에서 제공했습니다.
지난 5년간 다양한 체인점의 REV 점유율 비교:
· 2021-2022년 동안 이더리움이 주도권을 잡았습니다.
· 현재 솔라나가 1위, 트론이 2위로 이더리움을 앞지르고 있습니다.
· 비트코인의 REV는 거의 0입니다.
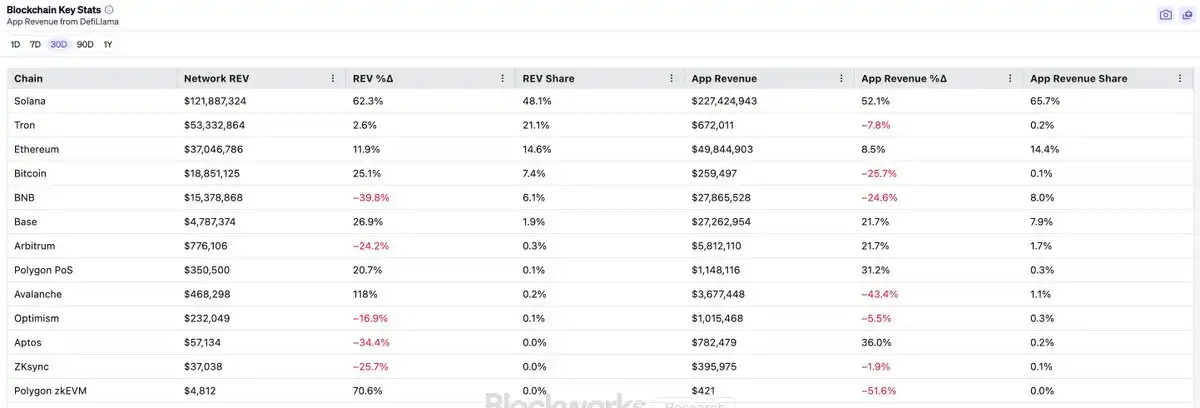
지난 90일간의 숫자는 다음과 같으며 앱 수익도 포함되어 있습니다.
그럼 REV는 체인에 대해 무엇을 알려주나요?
이것은 각각의 장단점을 지닌 많은 지표 중 하나입니다:
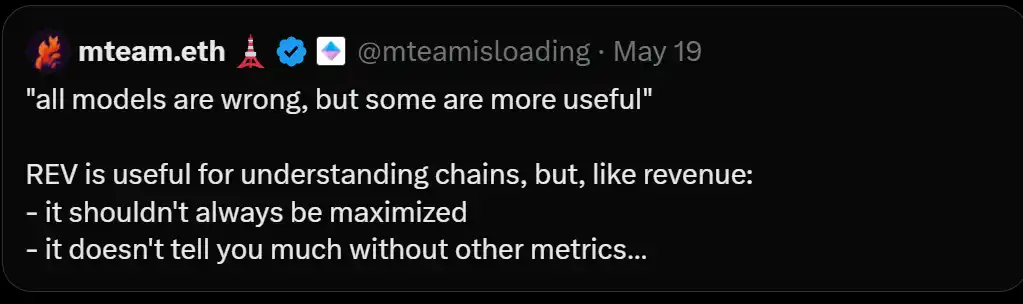
장점:
· REV는 활성 주소나 거래량보다 조작하기가 더 어렵습니다. 특히 REV의 일부가 파괴된 경우 더욱 그렇습니다.
·역사적으로 볼 때, 이는 소매 사용자의 활동을 더 잘 반영할 수 있습니다.
단점:
· 역사적으로 이는 지연 지표로 여겨져 왔습니다.
·모든 핵심 지표와 마찬가지로 REV는 전체 상황을 보여주지 않습니다.
·모든 지표와 마찬가지로 REV도 조작이 가능합니다.
· 일부 활동은 다른 활동보다 훨씬 높은 MEV(최대 추출 가능 가치)와 REV를 생성합니다.
·REV는 종종 온체인 MEV 인프라의 미숙함으로 인해 영향을 받습니다.
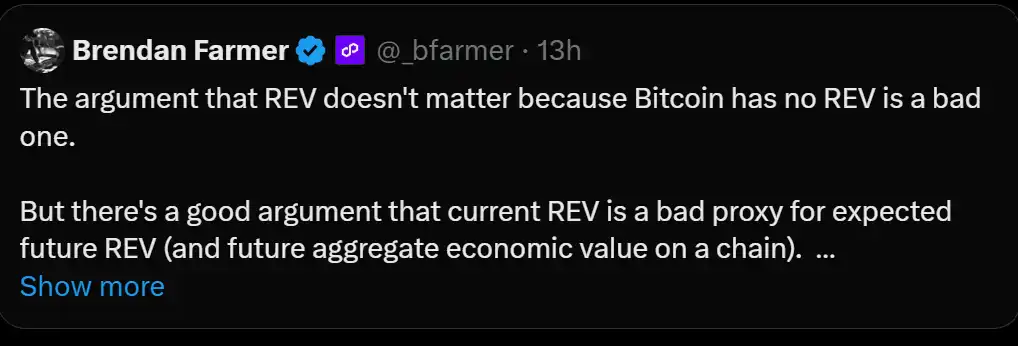
@_bfarmer가 정말 잘 요약했습니다.
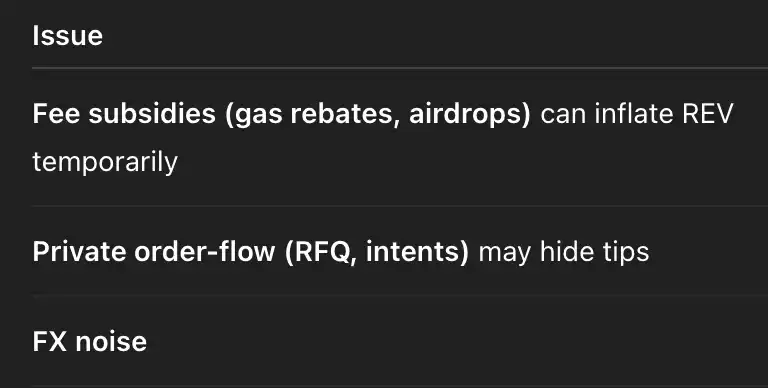
o3도 지표로서 REV의 몇 가지 미묘한 측면을 지적했습니다.
각 체인의 재무 성과를 비교하기 위해 REV를 사용하는 경우(예: 기업 비교) FDV 대 REV 비율은 다음과 같습니다.
· 비트코인: 10,000배
· 이더리움: 593배
· 솔라나: 85.5배
· 트론: 39배
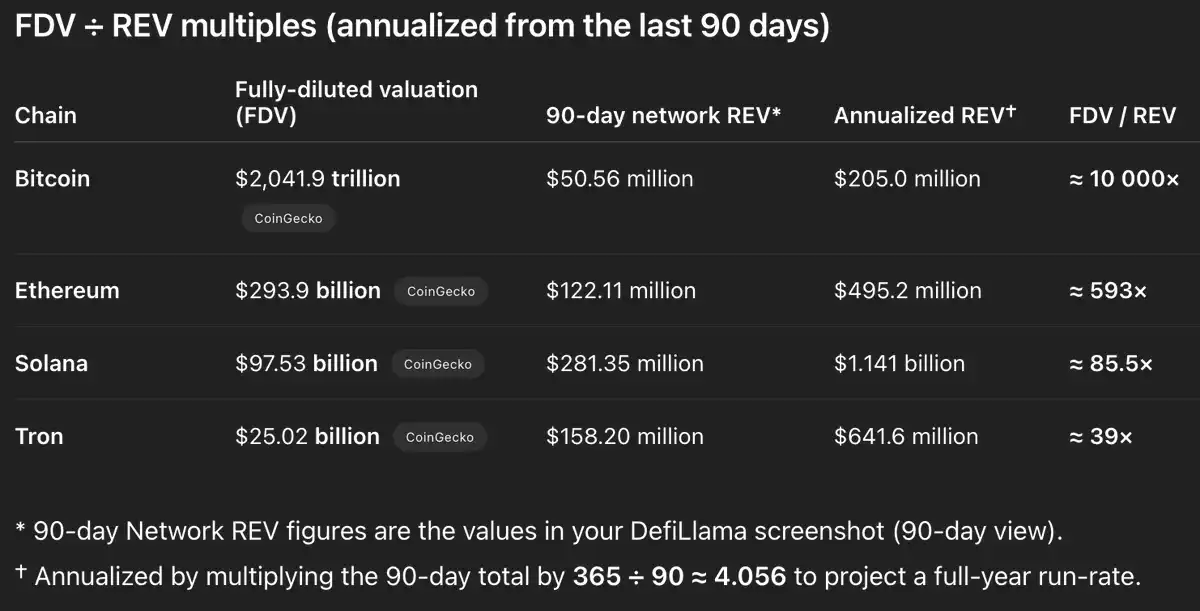
이 논리에 따르면, 솔라나는 이더리움에 비해 심각하게 저평가되어 있습니까? 잘못된.
적어도 REV(또는 FDV/REV 비율)만으로는 체인의 네이티브 토큰의 공정 가치를 평가하기에 충분하지 않습니다. 세 가지 이유가 있습니다.
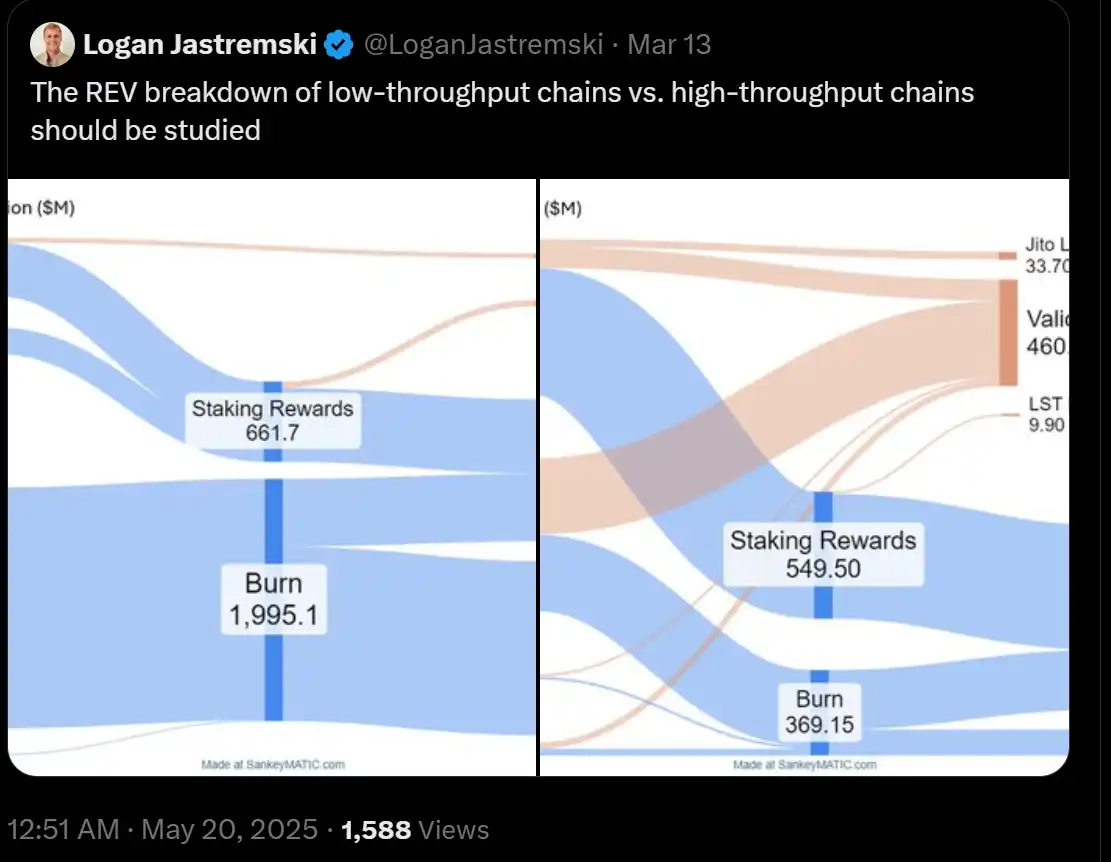
1. REV ≠ 체인의 네이티브 토큰의 가치 포착. REV는 종종 인센티브 메커니즘을 통해 파기되어 사용자에게 반환되거나 운영 비용으로 검증 노드 운영자에게 지불됩니다.
예: (데이터가 오래되었을 수 있음):
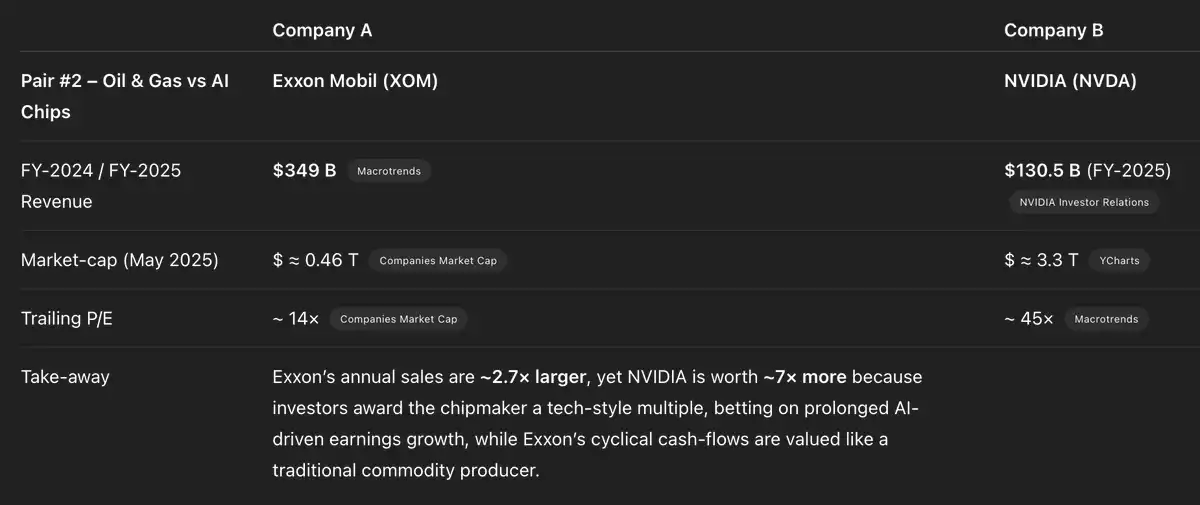
2. FDV/REV 비율(주가수익비율(P/E)과 유사)은 본질적으로 체인(및 회사)마다 다릅니다. 토큰의 경우 수익률과 통화 프리미엄과 같은 요소가 가격에 상당한 영향을 미칠 수 있습니다. 게다가 REV의 품질과 지속 가능성도 체인마다 다릅니다.
참조:
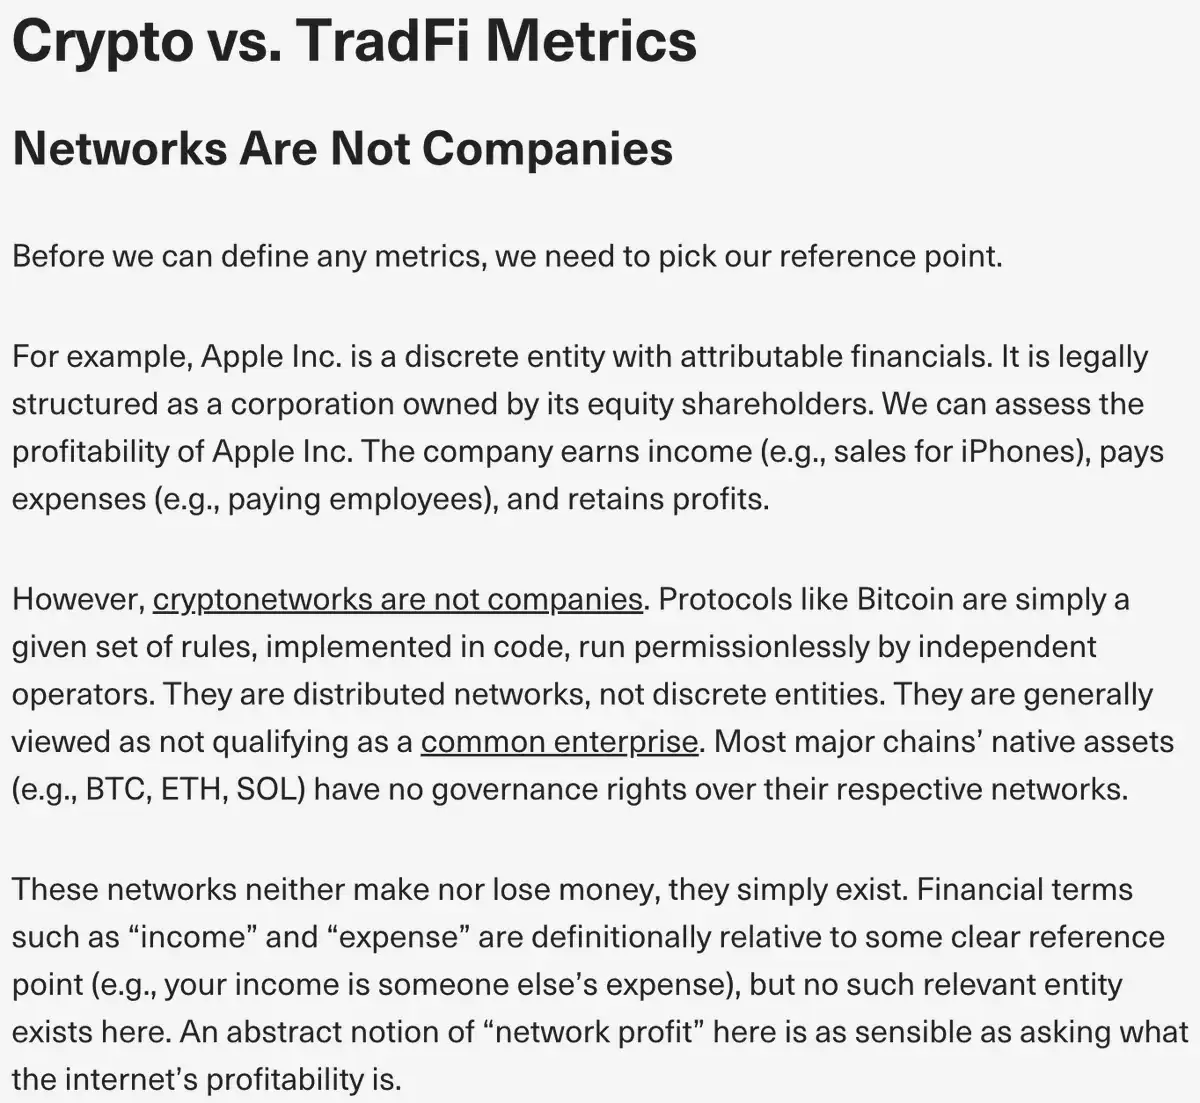
3. 블록체인은 기업이 아니며, 기본 토큰은 주식이 아닙니다.
이것은 매우 명백할 것입니다.
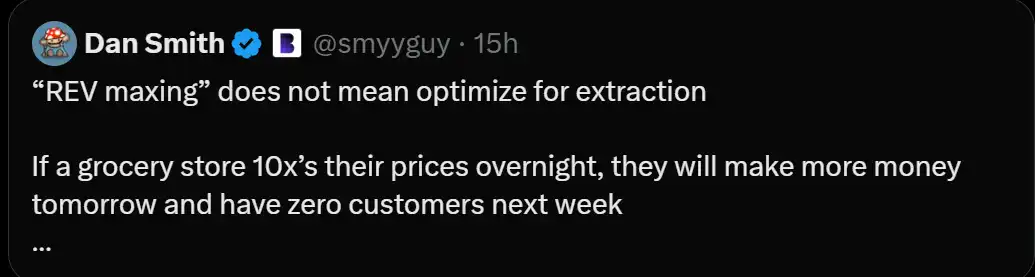
그런데, 지난 며칠 동안 REV 토론의 양측에서 흥미로운 논리적 오류가 있었습니다(아마도 REV 미니멀리스트 쪽에서 더 그럴 듯합니다).
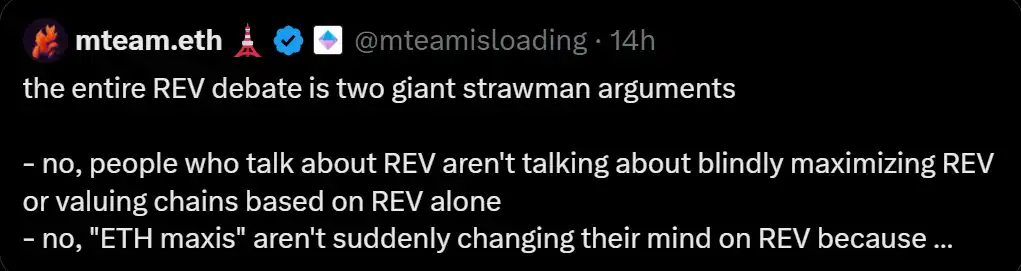
장기적으로 볼 때 REV를 최대화하는 데 강조할 만한 점이 많이 있습니다.
「원본 링크」
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사