헤지펀드들이 기록적인 매도세를 보이고 있는데, 왜 모건스탠리는 매수 기회라고 외치는가?
TL;DR
· 11월 3일 중간선거에서 데이터센터 관련 지방 주민투표 41건 중 40건이 업계에 불리하게 나왔고, 텍사스 당선 주지사는 신규 프로젝트 승인 중단을 약속했다. 11월 5일 나스닥100지수는 하루 6.4% 하락하며 시가총액 약 2조 3천억 달러가 증발했다.
· 헤지펀드는 거의 기록적인 속도로 기술주를 순매도했고, 미국 롱숏펀드 총레버리지는 한 주 만에 8.7%포인트 하락했다. 모건스탠리, HSBC, 제프리스, UBS는 매도가 과도하다고 했고, 씨티는 미국 주식과 글로벌 기술주를 중립으로 하향했다.
· 관련 종목: 엔비디아(11월 17일 실적 발표), 브로드컴, 필라델피아 반도체지수와 SOXX ETF, QQQ, 아마존, 메타, 구글, 마이크로소프트.
11월 5일 나스닥100지수는 하루 6.4% 하락하며 시가총액 약 2조 3천억 달러가 증발했고, 필라델피아 반도체지수는 같은 날 12% 넘게 떨어졌다.
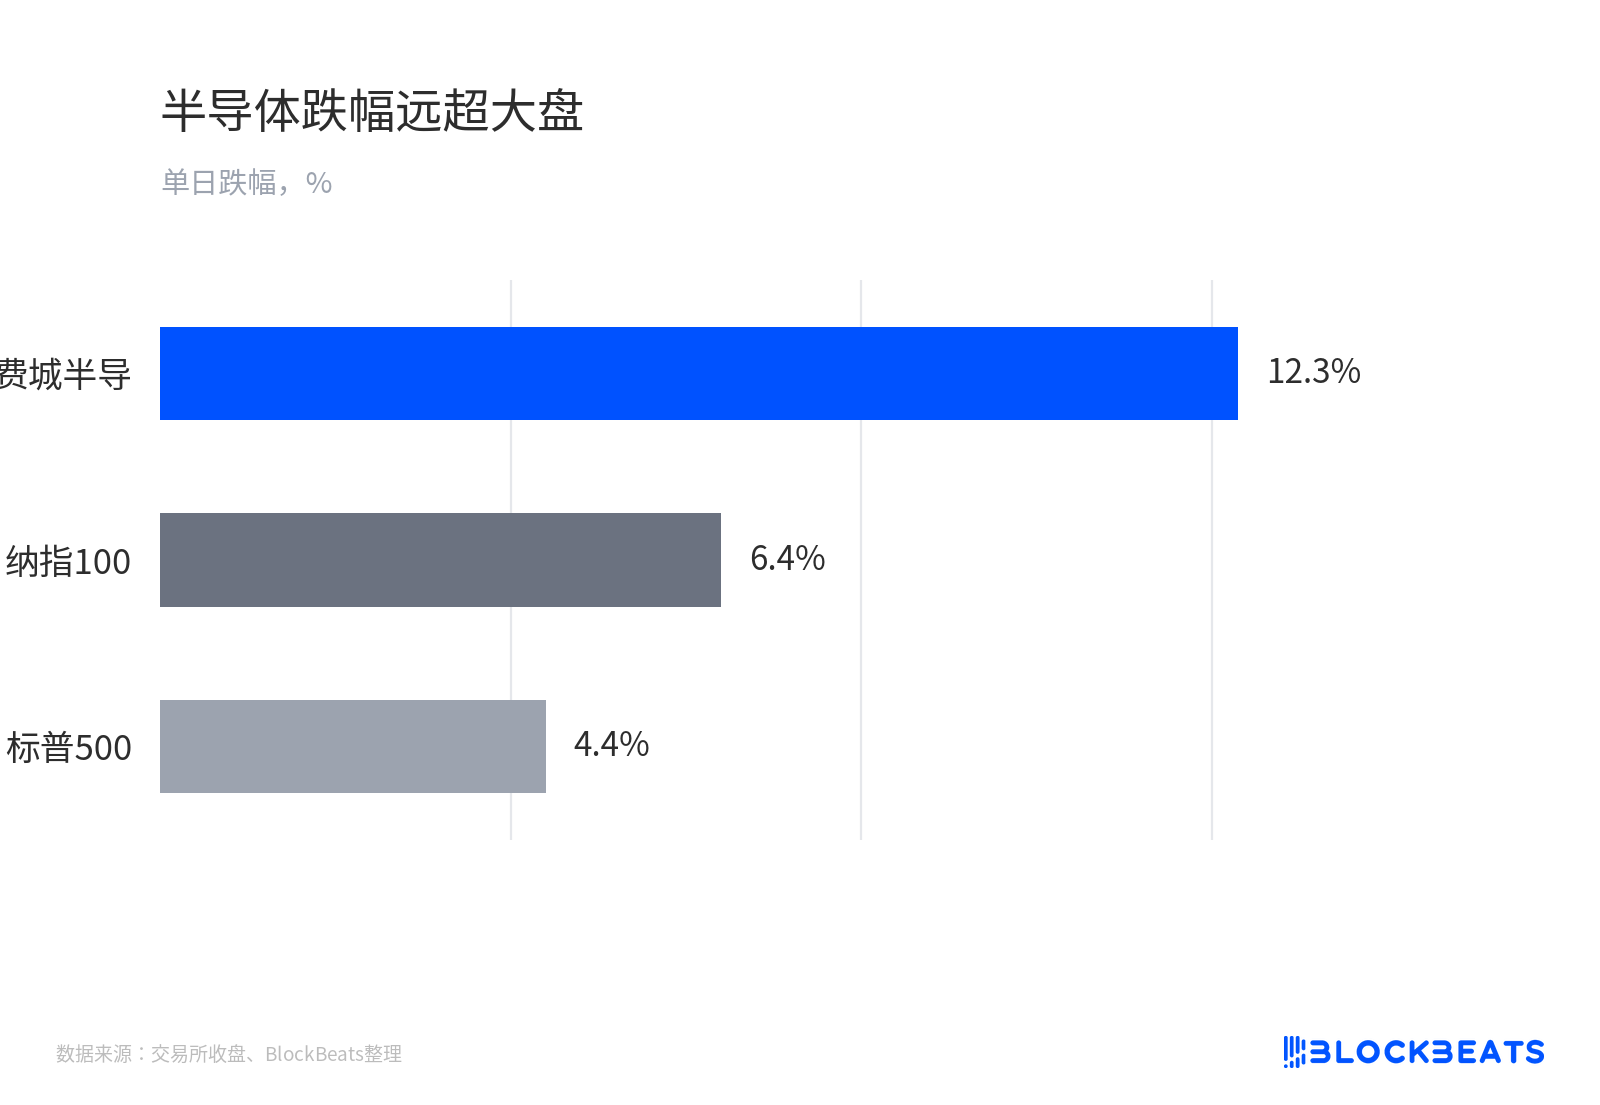
반도체 낙폭이 시장 전체를 크게 웃돌아
11월 9일까지 모건스탠리, HSBC, 제프리스, UBS는 일제히 이번 AI 매도세가 과도하다고 했고, 씨티는 미국 주식과 글로벌 기술주를 중립으로 하향했다.
매수 측은 반대 방향으로 움직였다. 골드만삭스 프라임브로커리지 고객의 11월 6일까지 주간 기술 섹터 순매도 비중은 2016년 이후 최고 기록에 근접했다. 미국 롱숏펀드 총레버리지는 216.2%에서 207.5%로 떨어져 한 주 만에 8.7%포인트 하락했으며, 2020년 3월 이후 최대 주간 낙폭이다.
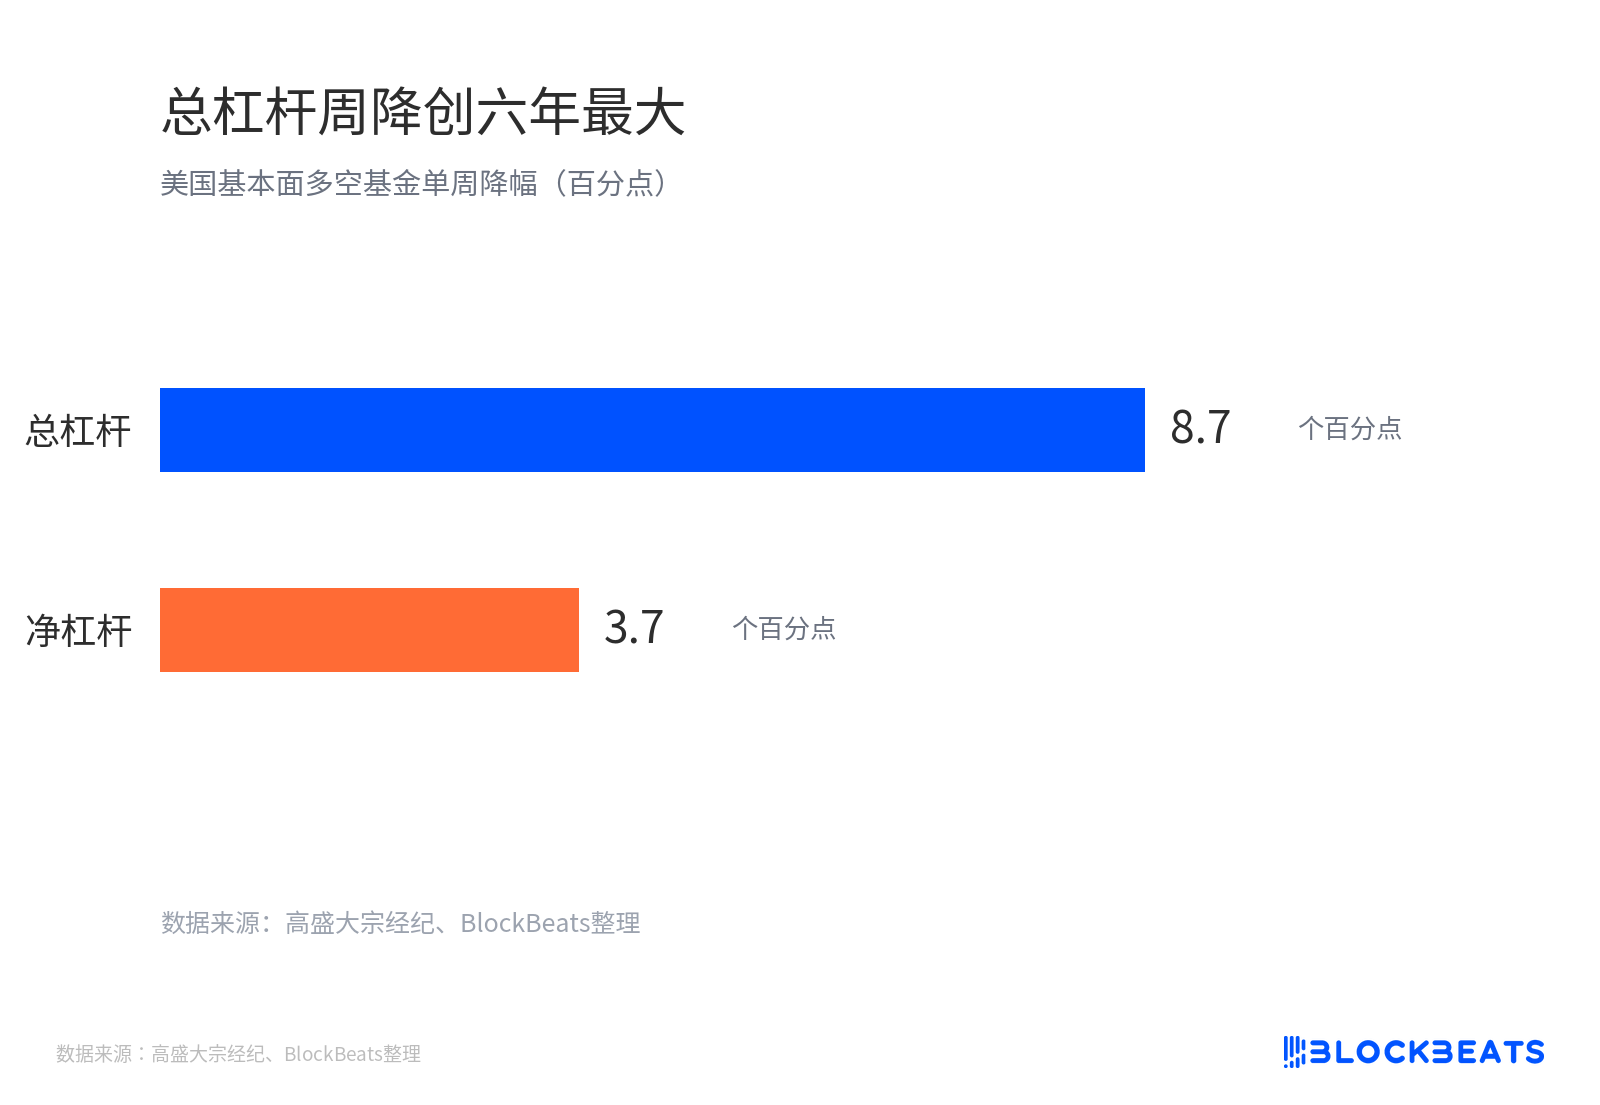
총레버리지 주간 하락폭 6년 만에 최대
총레버리지는 펀드의 롱과 숏을 합한 규모로, 한 주 만에 급락했다는 것은 롱과 숏 양쪽에서 동시에 리스크를 줄였다는 뜻이다. 11월 6일 마감 기준 헤지펀드는 오히려 순매수로 돌아섰는데, 이는 지수와 ETF의 숏을 산 것이지 기술주를 다시 롱한 것이 아니다.
디레버리징은 하락장에서 수동적으로 일어나는 경우가 많아, 낙폭을 뉴스 자체의 충격을 넘어서는 수준으로 확대시킨다.
이번 주 가격에는 허가 정치가 방아쇠를 당겼고, 몰린 포지션이 기울기를 결정했으며, 이익은 무너지지 않았다.
주와 카운티의 주민투표가 AI 자본지출의 일정을 다시 쓰기 시작했다
칩은 팔 수 있어도, 데이터센터를 수익으로 바꾸려면 부지와 전력, 인허가가 있어야 한다. 선거는 연산 수요를 바꾸지 않았고, 바꾼 것은 '언제 완공되는가'이며, 이것이 이번 주 AI 거래가 재가격된 변수다.
11월 3일 중간선거에서 민주당이 상원과 하원을 모두 차지했고, 더 직접적인 변화는 카운티·시 단위에서 일어났다. 데이터센터 관련 지방 주민투표 41건 중 40건이 업계에 불리하게 나왔다.
텍사스주 당선인 Gina Hinojosa는 '보호 조항'이 입법으로 통과되기 전까지 신규 프로젝트 승인을 중단하겠다고 약속했으며, 내년 1월 19일 취임한다. 텍사스는 미국 계획 중인 AI 단지 용량의 약 23%를 차지하며, 이 비율은 업계 추적 기준에서 나온 것이다.
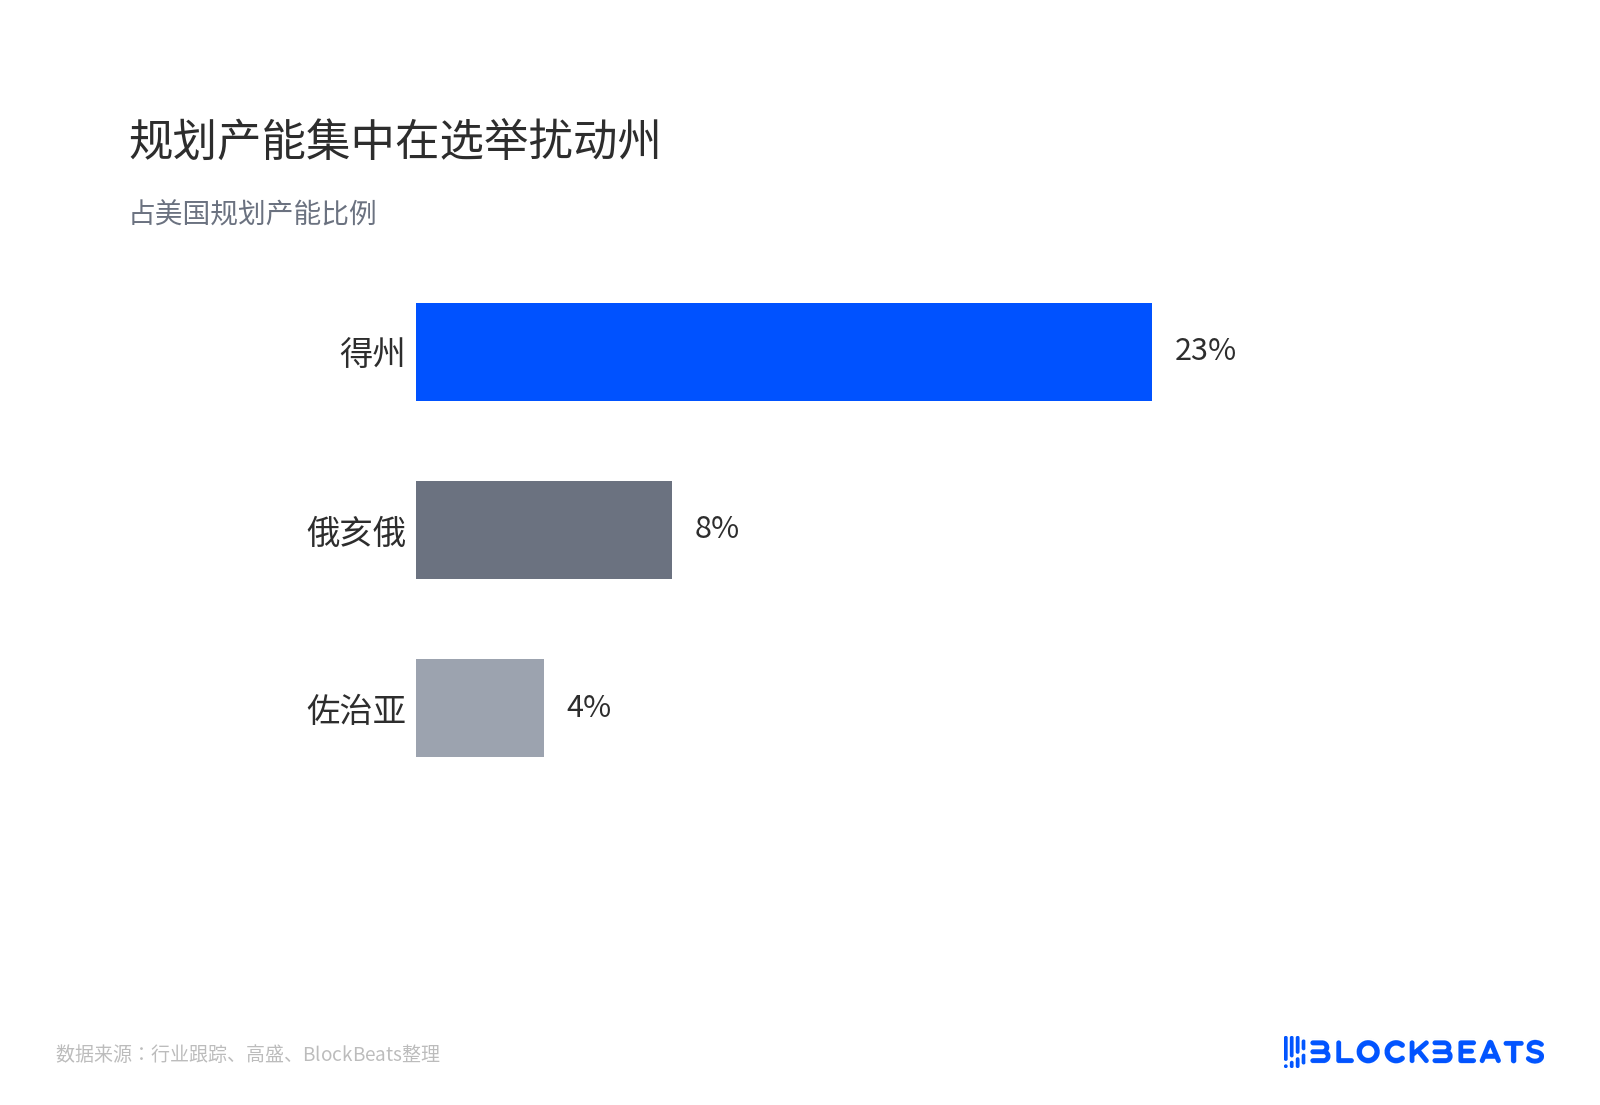
계획 생산능력은 선거 변동 주에 집중
모건스탠리의 11월 9일 《Buy the Drop》은 당초 2028년에 착공 예정이던 미국 프로젝트의 약 20%(약 5기가와트)를 2029년으로 옮겼다.
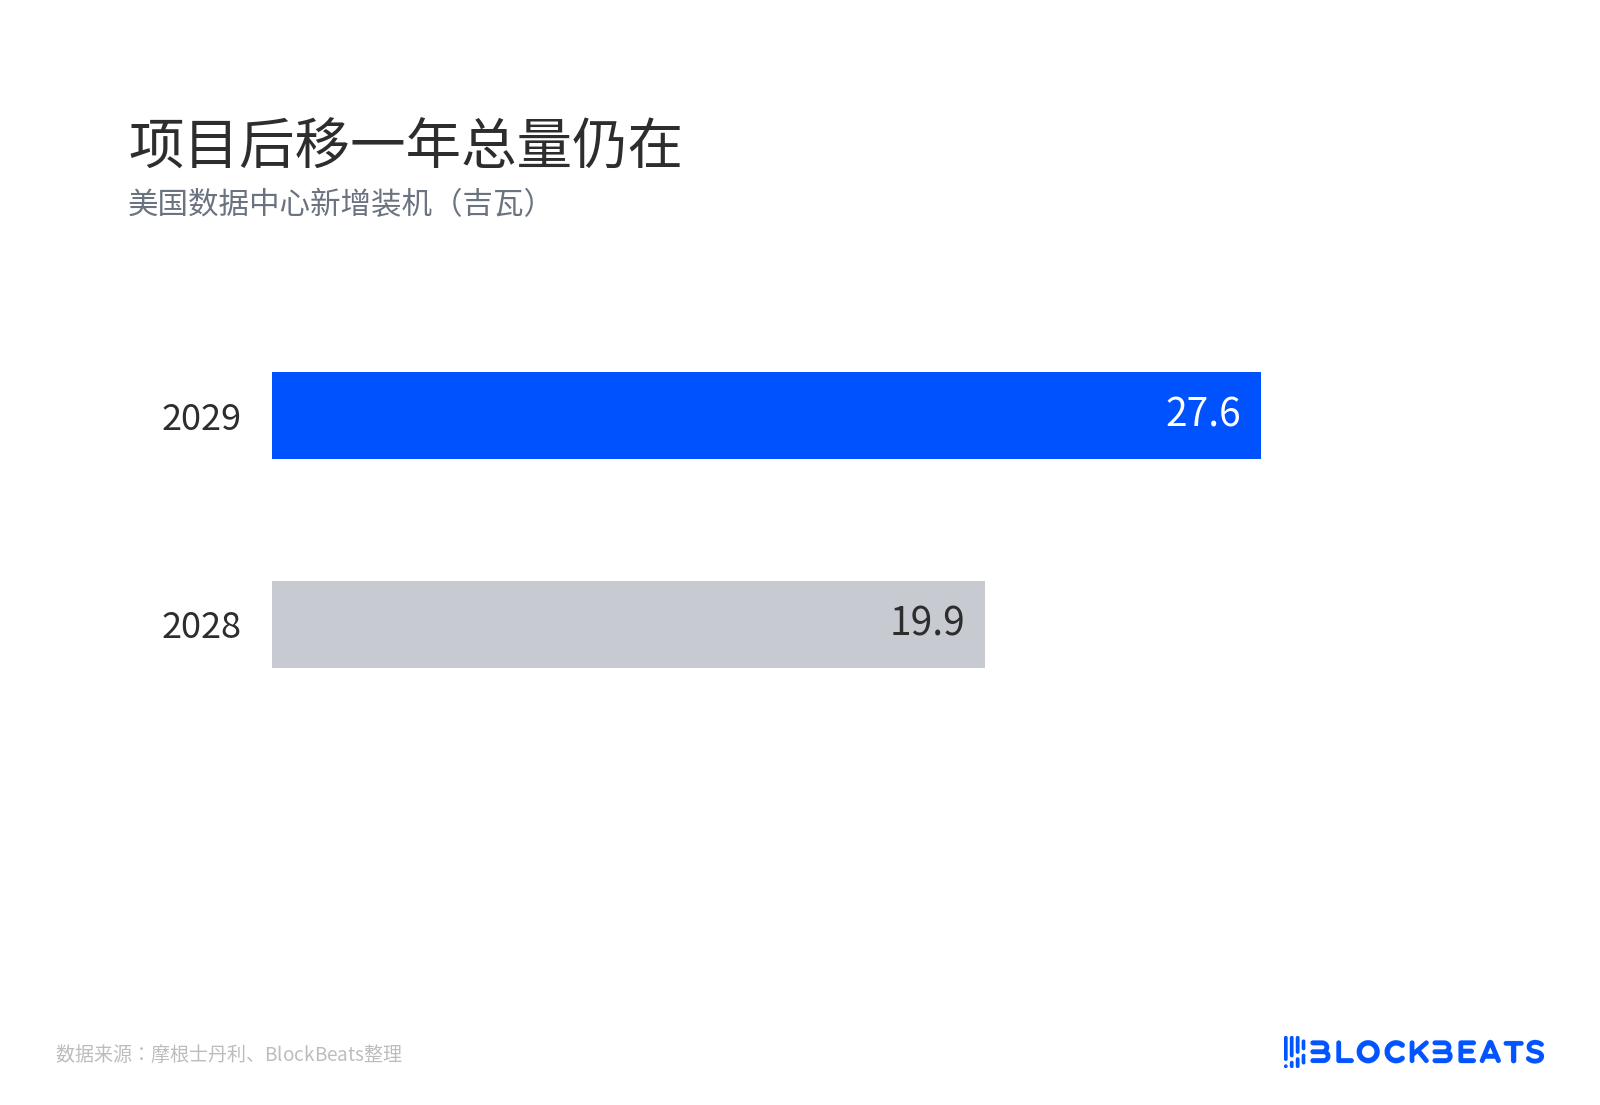
프로젝트가 1년 뒤로 밀려도 총량은 유지
하이퍼스케일 클라우드 기업의 자본지출 전망은 여전히 2027년 1조 6천억 달러, 2028년 1조 8천억 달러이지만, 2028년은 하향 조정 쪽으로 기울어 있다.
셀사이드의 의도는 분명하다. 수요는 변하지 않았고, 일정이 1년 뒤로 밀렸을 뿐이다.
8.7퍼센트포인트 중 얼마가 포지션 축소이고, 얼마가 시가총액 감소인가
총레버리지의 주간 감소폭으로 '능동적 순매도'를 역산하는 것은 성립하지 않는다. 가격 하락은 분자와 분모를 동시에 바꾸며, 롱 포지션 시가총액과 펀드 순자산가치가 줄어들어 레버리지 비율 하락이 거래가 아닌 장부상에서 발생할 수 있다.
골드만삭스는 고객 메모 전문을 공개하지 않았고, 8.7퍼센트포인트에서 능동과 수동 두 가지를 분리하지 않았다.
더 신뢰할 만한 것은 순매도 기록의 위치다. 기술주는 글로벌 및 미국 순매도가 가장 많은 섹터였고, 개별 종목 순매도는 4개월 만에 최고치를 기록했다.
기계적 매도 물량이 낙폭을 확대했다. JP모건 파생상품 전략에 따르면 지수가 모멘텀 임계값을 하회한 뒤 상품거래자문(CTA)이 미국 주식 순공매도로 전환했고, 변동성 목표 포트폴리오는 이후 며칠간 약 5백억 달러의 익스포저를 추가로 매도해야 한다.
레버리지 ETF의 장 마감 무렵 매도는 6백억 달러를 넘었고, 약 90%가 기술주 상품이었다. 바클레이즈 모델은 이후 24~48시간 동안 미국 주식 선물을 약 1,350억 달러 더 매도해야 한다고 추정했는데, 이는 모델 추정치이지 실제 체결은 아니지만 하루 6.4%의 기울기를 설명하기에는 충분하다.
셀사이드는 왜 매수 기회를 외칠 수 있는가
이 진영의 분업은 같지 않다. 모건스탠리는 하나의 시간표를 제시했다. 약 5기가와트 규모의 프로젝트를 2028년에서 2029년으로 옮기되 총량은不变이다. HSBC의 맥스 케트너는 선거 전에 이미 포지션을 줄였고 지금은 전술적으로 다시 더했으며, 앤트로픽의 IPO를 중간선거보다 더 큰 촉매로 본다.
제프리스는 11월 5일을 「반응적이고 비기본적인 리셋」이라고 칭했다. JP모건의 두브라브코 라코스-부야스는 이것이 약 40년 만에 최대의 「롱 모멘텀 대비 시장」 청산이며, 디레버리징이 이미 2025년 4월 「해방의 날」 주간 수준으로 돌아갔다고 말한다.
그들의 공통된 베팅은 연방 차원의 극단적 데이터센터 규제가 실현되지 않으리라는 것이다. 상원에서 중대 입법을 통과시키려면 60표가 필요하고, 새 의회는 2027년 1월에야 취임하며, 데이터센터는 양당 모두에서 일자리와 AI 경쟁에 묶여 있다.
씨티는 셀사이드 내부의 예외다. 베아타 만테이 팀은 미국 주식과 글로벌 기술주를 중립으로 하향했으며, 그 이유는 포지션이 나스닥100 순공매도 방향으로 계속 재설정될 수 있기 때문이다. 이는 포지션 경로에 대한 판단이며 정책의 최종 국면과는 무관하다.
시간 이동 가설, 엔비디아 가이던스와 앤트로픽 창구에 베팅
이 주장의 가장 직접적인 검증 지점은 11월 17일 장 마감 후 나오는 엔비디아 실적이다. 가이던스가 숫자보다 더 중요하다. 회사가 2027년의 납품 일정도 뒤로 조정하면 셀사이드의 캘린더 가정은 다시 계산해야 한다. 변동이 없으면 바이사이드의 이번 포지션 축소는 포지션 이벤트에 더 가깝다.
또 다른 창구는 앤트로픽이다. 이 회사는 10월 26일 S-1을 공개하고 11월 2일 S-1/A를 제출했으며, ANT 티커로 나스닥 상장을 계획하고 있지만 주식 수와 가격 범위는 여전히 공백이다.
로이터는 11월 6일 잠재 투자자들을 인용해 11월 내 상장 완료 여부에 의문을 제기했으며, 골드만삭스와 모건스탠리가 공동 주간사다.
텍사스 신임 주지사는 내년 1월 19일에야 취임하므로, 그 전까지는 승인 중단 약속이 이행될 수 없어 집행 측면에 공백이 있다. 허가가 실제로 2028년을 2029년으로 옮길지는 첫 번째 프로젝트 승인 결과를 기다려야 한다. 포지션이 이미 깨끗한지는 엔비디아의 가이던스가 절반의 답을 줄 것이다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사