2025년은 미국 주식 토큰화 거래 중이고, 2020년은 유동성 채굴에 청춘이 남았습니다.
원문 제목: "미국 주식의 토큰화를 다시 보니 20년 전 여름이 그리워요"
원문 출처: TechFlow
7월, 햇볕이 따가웠고, 한여름의 암호화폐 시장은 미국 주식 토큰화의 열기를 예고했습니다. Robinhood는 유럽 사용자들이 Arbitrum 체인에서 미국 주식을 거래할 수 있으며, Arbitrum은 24시간 운영된다고 발표했습니다. xStocks는 Kraken 및 Solana와 협력하여 체인 토큰에서 60개의 인기 미국 주식을 출시했으며, Coinbase 또한 SEC에 토큰화된 증권을 출시하기 위해 신청했습니다...
한동안 미국 주식의 토큰화는 지루한 암호화폐 업계에서 몇 안 되는 옳은 이야기 중 하나로 여겨졌고, 이 열풍은 모든 사람의 타임라인을 차지했습니다.
하지만 미국 주식이 토큰화된 것은 이번이 처음이 아닙니다. 5년 전 여름이 그리워지며 다시금 잊혔던 기억이 되살아났습니다. 2020년 8월, DeFi 열풍이 암호화폐 세계를 불태웠습니다. Uniswap의 유동성 채굴이 열풍에 불을 지폈고, Terra의 Luna 체인과 UST가 급등했으며, 온체인 금융은 미국 주식의 토큰화를 포함하여 실제로 많은 혁신을 이루었습니다.
당시 Luna에는 Mirror라는 프로토콜이 있었습니다. 저는 Terra Station에서 UST 몇 달러로 mAAPL(애플 주식에 상응하는 토큰)을 발행했습니다. KYC도, 계좌 등록도 필요 없었고, 브로커를 거치지 않고 처음으로 애플 주가를 직접 만져볼 수 있었습니다. 하지만 이 모든 경험을 한 후, 옛 사람들의 심정을 완벽하게 묘사하는 가사가 있습니다. "당신은 내 삶에 소음을 남겼지만, 당신이 떠난 후엔 정말 조용했어요."
루나는 결국 무너졌고, 미러는 SEC의 소송으로 파산했으며, 2020년의 꿈은 산산이 조각났습니다. 거래 해시 외에도 토큰화된 미국 주식이 5년 전 여름부터 존재했다는 것을 증명할 만한 증거는 없는 것 같습니다. 이제 xStocks와 Robinhood가 다시 등장하면서 온체인 미국 주식에 대한 희망이 다시 불붙었습니다. 이번에는 성공할까요? 5년 전과 어떻게 달라졌을까요?
그 여름, 미러의 자유로운 유토피아
미러 프로토콜을 기억하지 못하시거나, 당시 그 서클에 전혀 참여하지 않으셨다면, 오랫동안 잊고 있던 기억을 되살리도록 도와드리겠습니다.
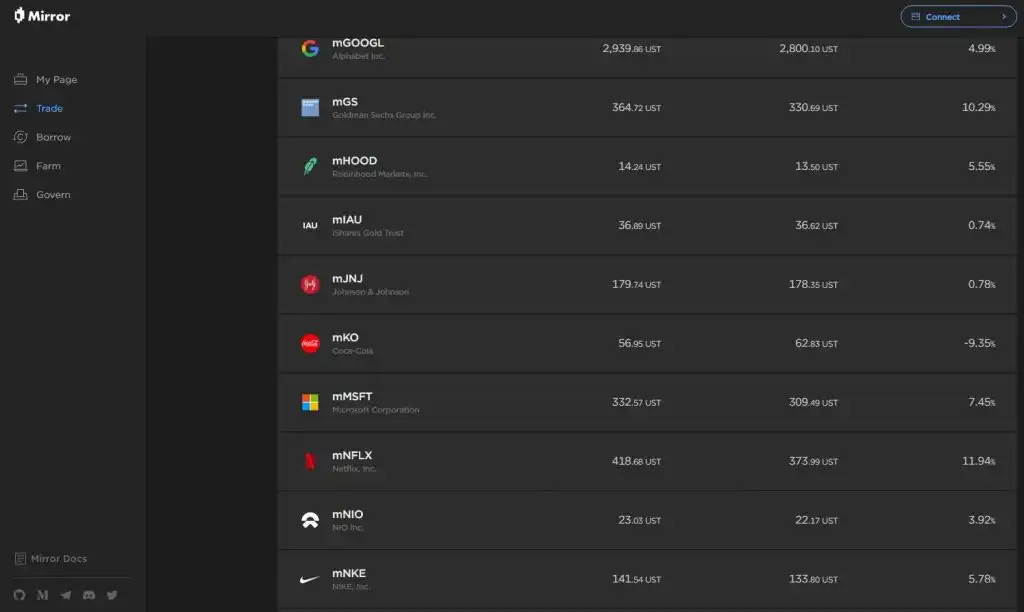
미러 프로토콜의 핵심 아이디어는 다음과 같습니다. 온체인 합성 자산을 사용하여 현실 세계의 미국 주식 가격을 추적하는 것입니다. 이러한 게임플레이를 통해 mAssets이라는 자산 클래스가 탄생했습니다. 소위 "합성 자산"인 mAssets은 스마트 계약과 오라클을 통해 주가를 시뮬레이션하는 토큰입니다. 보유자는 실제 주식을 보유하는 것이 아니라, "체인 상의 그림자"처럼 가격 변동만 추적합니다.
예를 들어, mAAPL(Apple), mTSLA(Tesla), mSPY(S&P 500 ETF)는 Band Protocol의 분산형 오라클을 사용하여 실시간 미국 주식 데이터를 얻습니다.
이는 미국 주식을 직접 매수하는 것과는 다르지만, mAsset을 발행하는 것이 매우 간단하기 때문에 더 편리합니다. 현재 Terra 체인에서 스테이블코인 UST를 사용하여 150~200%까지 초과 담보를 확보할 수 있으며, Terra Station에서 해당 토큰화된 주식을 얻을 수 있습니다. KYC가 필요하지 않으며, 거래 수수료는 약 0.1달러에 불과합니다.
이러한 토큰은 Terraswap(당시 Terra의 DEX)에서 24시간 연중무휴 거래될 수 있을 뿐만 아니라, Uniswap의 토큰 쌍만큼 유연합니다. 또한 자체 생태계에 속한 또 다른 대출 프로토콜인 Anchor Protocol에서 담보로 사용하여 대출이나 이자를 받을 수 있습니다.
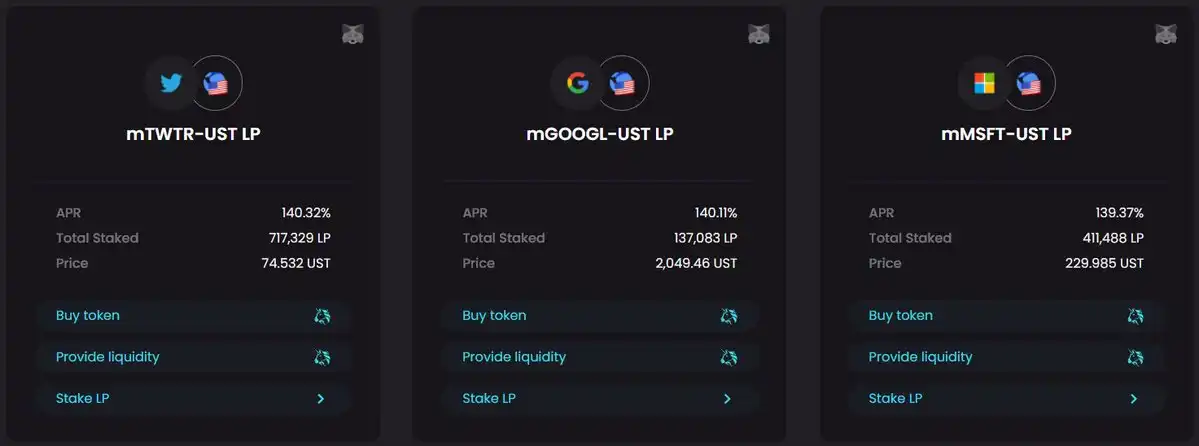
미국 상장 기업의 성장 이점을 누릴 수 있을 뿐만 아니라 온체인 금융의 유연성도 활용할 수 있습니다. 5년 전만 해도 DeFi는 미국 주식의 토큰화를 파악한 것처럼 보였습니다.
하지만 좋은 시절은 오래가지 못했고, 그 여름의 꿈은 예상치 못한 사건으로 산산이 조각났습니다. 2022년 5월, 암호화폐 업계의 유명한 블랙스완 사건이 발생했습니다. 테라의 알고리즘 기반 스테이블코인 UST는 분리되었고, 루나는 80달러에서 몇 센트로 급락했으며, mAssets는 하룻밤 사이에 청산되었고, 미러는 거의 중단될 뻔했습니다.
설상가상으로 미국 증권거래위원회(SEC)는 mAssets를 미등록 증권으로 고발하며 조치를 취했고, 테라폼 랩스와 그 창립자 권도상은 소송에 휘말렸습니다. "여러분, 꽉 잡으세요"부터 "죄송하지만 실패했습니다"까지, 테라 시스템의 붕괴는 미국 주식의 토큰화 또한 체인에 흔적도 없이 사라지게 만들었습니다. 한숨을 쉬며 회상하는 동안, 테라 시스템의 치명적인 약점 또한 다시금 확인할 수 있습니다.
합성 자산은 실질적인 주식 지지 없이 오라클과 UST의 안정성에 크게 의존합니다. 하위 계층의 붕괴는 상위 계층 자산을 버블로 만들 것입니다. 또한, 익명 거래는 사용자를 유치하지만, 규제의 한계에 부딪힐 수밖에 없습니다. 당시의 감독 및 정책은 오늘날처럼 개방적이고 느슨하지 않았습니다.
합성 자산의 취약성, 스테이블코인의 위험성, 그리고 감독 부재는 이 실험에 큰 대가를 치르게 했습니다.
이번에는 무엇이 다른가요?
당시의 실패가 지금의 실패를 의미하는 것은 아닙니다. 2020년 여름은 이미 지나갔습니다. 이번에는 크라켄, 로빈후드, 코인베이스가 더욱 성숙한 기술과 규정 준수 태도로 역사를 다시 쓰려고 노력하고 있습니다. DeFi의 여름을 목격한 베테랑 플레이어로서 저는 다음과 같은 질문을 던지지 않을 수 없습니다. 5년 전 미러와 지금의 차이점은 무엇일까요? 제품, 참여자, 그리고 시장 환경, 이 세 가지 측면에서 살펴볼 수 있을 것입니다.
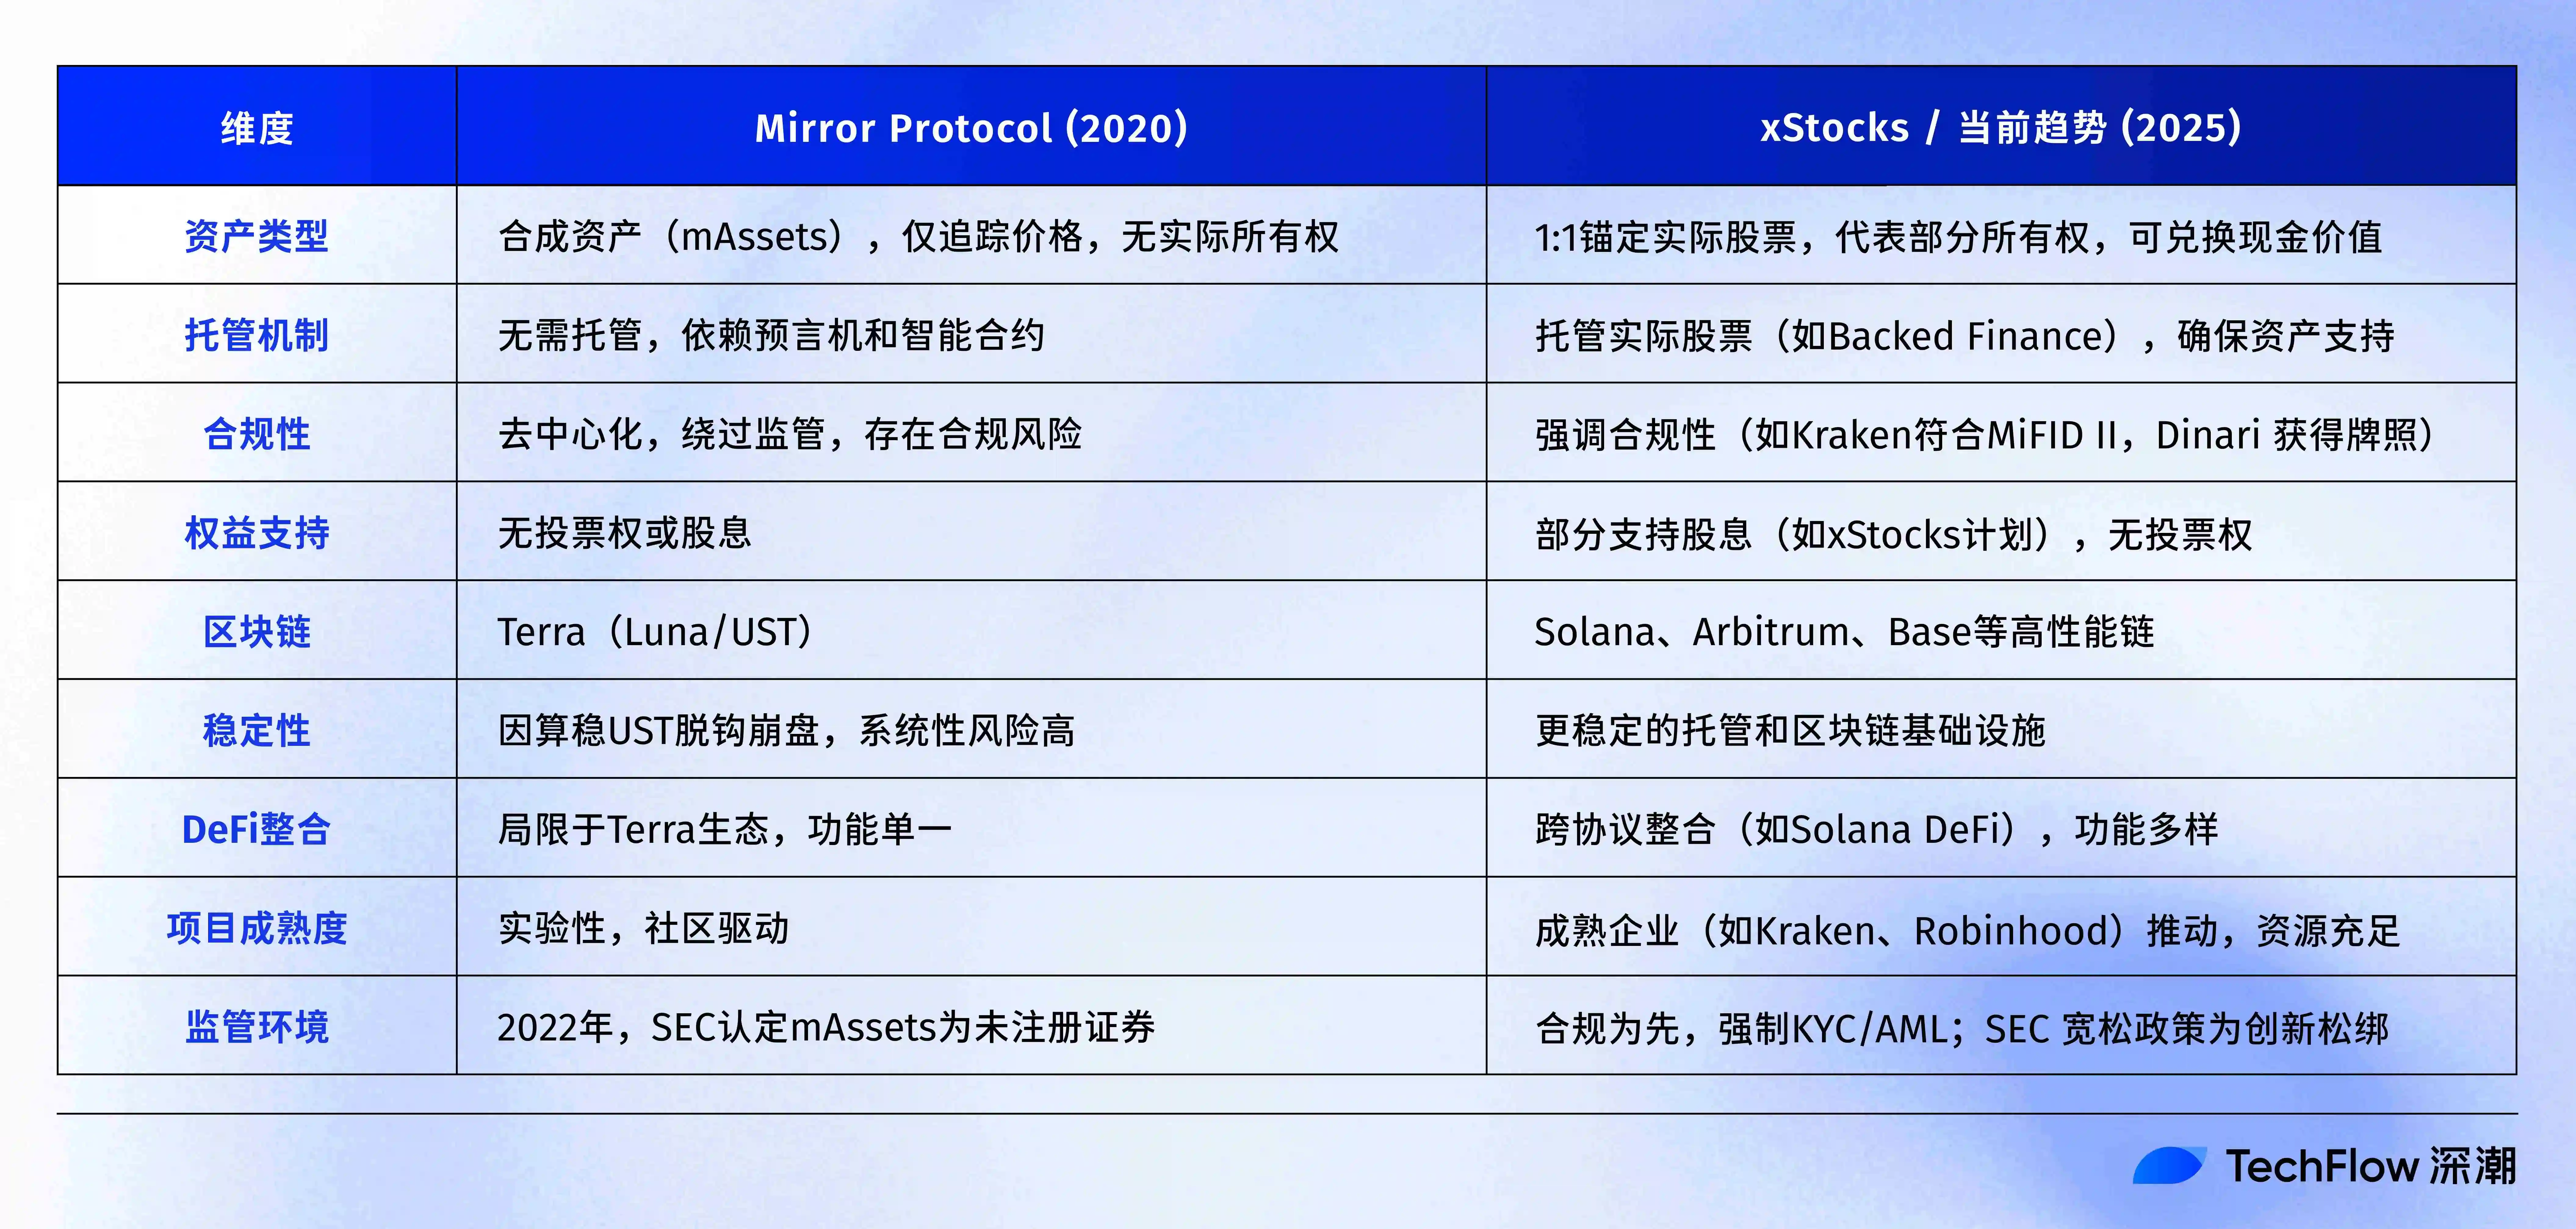
제품: 온체인 섀도우에서 실제 앵커링으로
앞서 언급했듯이 mAAPL 및 mTSLA와 같은 토큰은 스마트 계약으로 시뮬레이션된 "온체인 섀도우"일 뿐입니다. 실제 주식을 보유하지 않고 가격 변동만 시뮬레이션합니다. 이제 xStocks는 다른 길을 가고 있습니다. xStocks는 주식 매수 후 전환 가능한 현금 가치를 보장하기 위해 규제된 브로커가 관리합니다.
이러한 미국 주식 토큰화 프로세스의 배후에는 스위스에 등록된 토큰 발행사인 Backed Assets가 있으며, 자산 매수 및 토큰화를 담당합니다. 인터랙티브 브로커스(Interactive Brokers)의 IBKR Prime 채널(미국 주식 시장을 연결하는 전문 중개 서비스)을 통해 애플이나 테슬라와 같은 주식을 매수한 후, 해당 자산을 도이체 트레이딩 플랫폼(Deutsche Trading Platform)의 수탁 기관인 클리어스트림(Clearstream)으로 이전하여 격리된 저장 공간을 확보합니다. 이를 통해 각 토큰이 실제 포지션과 1:1로 일치하고 법적 감사를 받도록 보장합니다.
즉, 체인에서 이루어지는 모든 구매는 실제 주식 구매를 기반으로 합니다.

(이미지 출처: X 사용자 @_FORAB)
또한, xStocks는 토큰 보유자가 Backed Assets를 통해 실제 주식을 역상환할 수 있도록 지원합니다. 이 기능을 통해 Mirror의 순수한 온체인 투기 프레임워크에서 벗어나 온체인과 오프체인을 연결할 수 있습니다.
참여 기관: DeFi 네이티브부터 TradFi 통합까지
미러(Mirror)는 DeFi 네이티브 플레이어들의 무대입니다. 테라(Terra) 커뮤니티의 개인 투자자와 개발자들이 주요 세력이며, 디스코드(Discord)와 트위터(Twitter)에서의 뜨거운 토론은 mAssets의 인기를 이끌었습니다. 미러(Mirror)의 성공은 테라 생태계의 루나(Luna)와 UST(UST) 열풍과 불가분의 관계에 있습니다. 커뮤니티의 실험 정신은 테라를 혜성처럼 빛나게 합니다. 이는 또한 사람들이 시대가 변했다는 한숨을 쉬게 합니다.
이러한 미국 주식 토큰화 열풍은 주로 기존 금융 대기업과 관련 규제 준수 기업들이 주도하고 있습니다. 예를 들어, xStocks는 크라켄(Kraken)의 규제 준수 플랫폼을 통해 제공되고, 로빈후드(Robinhood)는 기존 증권사 경험을 블록체인에 제공하며, 블랙록(BlackRock)의 토큰화 시범 사업은 기관 투자자들의 참여를 의미합니다. 솔라나(Solana)의 DeFi 생태계(레이디움(Raydium)과 주피터(Jupiter) 등)는 xStocks에 활력을 불어넣었습니다. 소매 투자자는 토큰을 유동성 채굴이나 대출에 사용하여 DeFi의 특성을 일부 유지할 수 있습니다.
하지만 Mirror의 커뮤니티 중심 접근 방식과 비교하면 xStocks는 거래 플랫폼과 TradFi 대기업이 연출하는 드라마에 가깝습니다. 규모는 더 크지만 덜 과격합니다.
시장 및 규제 환경: 불분명한 영역에서 규정 준수까지
2020년 Mirror는 규제라는 불분명한 영역에서 탄생했습니다. DeFi가 처음 등장했을 당시에는 거의 아무도 규정 준수에 신경 쓰지 않았고, 익명 거래가 커뮤니티의 기본 원칙이었습니다. 2022년 SEC는 mAssets을 미등록 증권으로 판결했고, Terraform Labs는 소송에 깊이 연루되면서 익명성은 치명적인 타격을 입었습니다. 당시 시장은 아직 작았고, DeFi는 괴짜 집단을 위한 시험장 같았습니다. 2025년의 시장과 규제는 완전히 다릅니다. xStocks와 같은 프로젝트는 규정 준수를 최우선으로 하고, KYC/AML을 시행하며, EU MiCA 규정과 미국 증권법을 준수합니다.
2025년 1월 트럼프 행정부 출범 이후, 신임 SEC 위원장인 폴 앳킨스는 토큰화를 "금융의 디지털 혁명"이라고 칭했으며, 이러한 느슨한 정책은 혁신을 더욱 완화하고 있습니다. 2025년 6월, 디나리는 미국 최초의 토큰화된 주식 중개 라이선스를 취득하여 크라켄과 코인베이스의 기반을 마련했습니다. 주류 금융의 수용과 시장 환경의 변화로 xStocks와 Robinhood는 미러(Mirror)의 법적 난관을 준수하는 방식으로 우회할 수 있었지만, 동시에 미국 온체인 주식 시장의 대중성을 약화시킨 것으로 보입니다.
여름의 여운
암호화폐 시장은 수년에 걸쳐 변화해 왔지만, 여전히 변함없는 모습을 보이고 있습니다. 5년 전만 해도 DeFi에서 미국 주식의 토큰화는 열정은 가득했지만 안정성은 부족했던, 마치 다듬어지지 않은 카니발과 같았습니다. 5년 후, 암호화는 규제를 준수하는 외투를 입고 있으며, 그 길은 더욱 안정적이지만 덜 캐주얼하고 거칠어졌습니다.
비슷한 상품, 다른 상황. 점점 더 많은 사람들이 BTC를 디지털 금으로 여기고, 기관들이 준비를 마칠 때, 그리고 암호화가 점차 전통 자본 시장의 주가 상승 도구로 자리 잡을 때, 업계 안팎의 두 물결이 의도치 않게 의심의 변화를 가져왔을지도 모릅니다.
예전에 미국 주식을 거래하던 사람들은 암호화 시장이 왜 그렇게 뜨거운지 이해하지 못했습니다. 이제 코인을 거래하는 사람들은 암호화 라벨이 붙은 미국 주식이 왜 점점 더 상승하는지 궁금해하기 시작했습니다. 여름이 되자 모두가 놀러 달려들었던 FOMO 열풍, 어디에나 있던 잔디밭과 괴짜 기질이 이미 바람과 함께 사라져 버렸을지도 모릅니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사