OKX 연구소 | RWA가 2025년에 주요 화두가 되는 이유는 무엇일까?
원본 출처: OKX
RWA(실물 자산)는 글로벌 자본의 새로운 인기 상품이 되고 있습니다.
간단히 말해, RWA는 주택, 채권, 주식 및 기타 전통적인 금융 자산과 같은 실제 세계의 귀중한 소유 자산은 물론 예술품, 개인 대출 및 탄소 배출권과 같이 일반적으로 직접 거래하기 어려운 자산까지 블록체인에 올려 거래 가능하고 프로그래밍 가능한 암호 자산으로 변환합니다. 이렇게 하면 언제 어디서나 저렴한 비용으로 블록체인에서 이러한 것들을 거래할 수 있습니다.
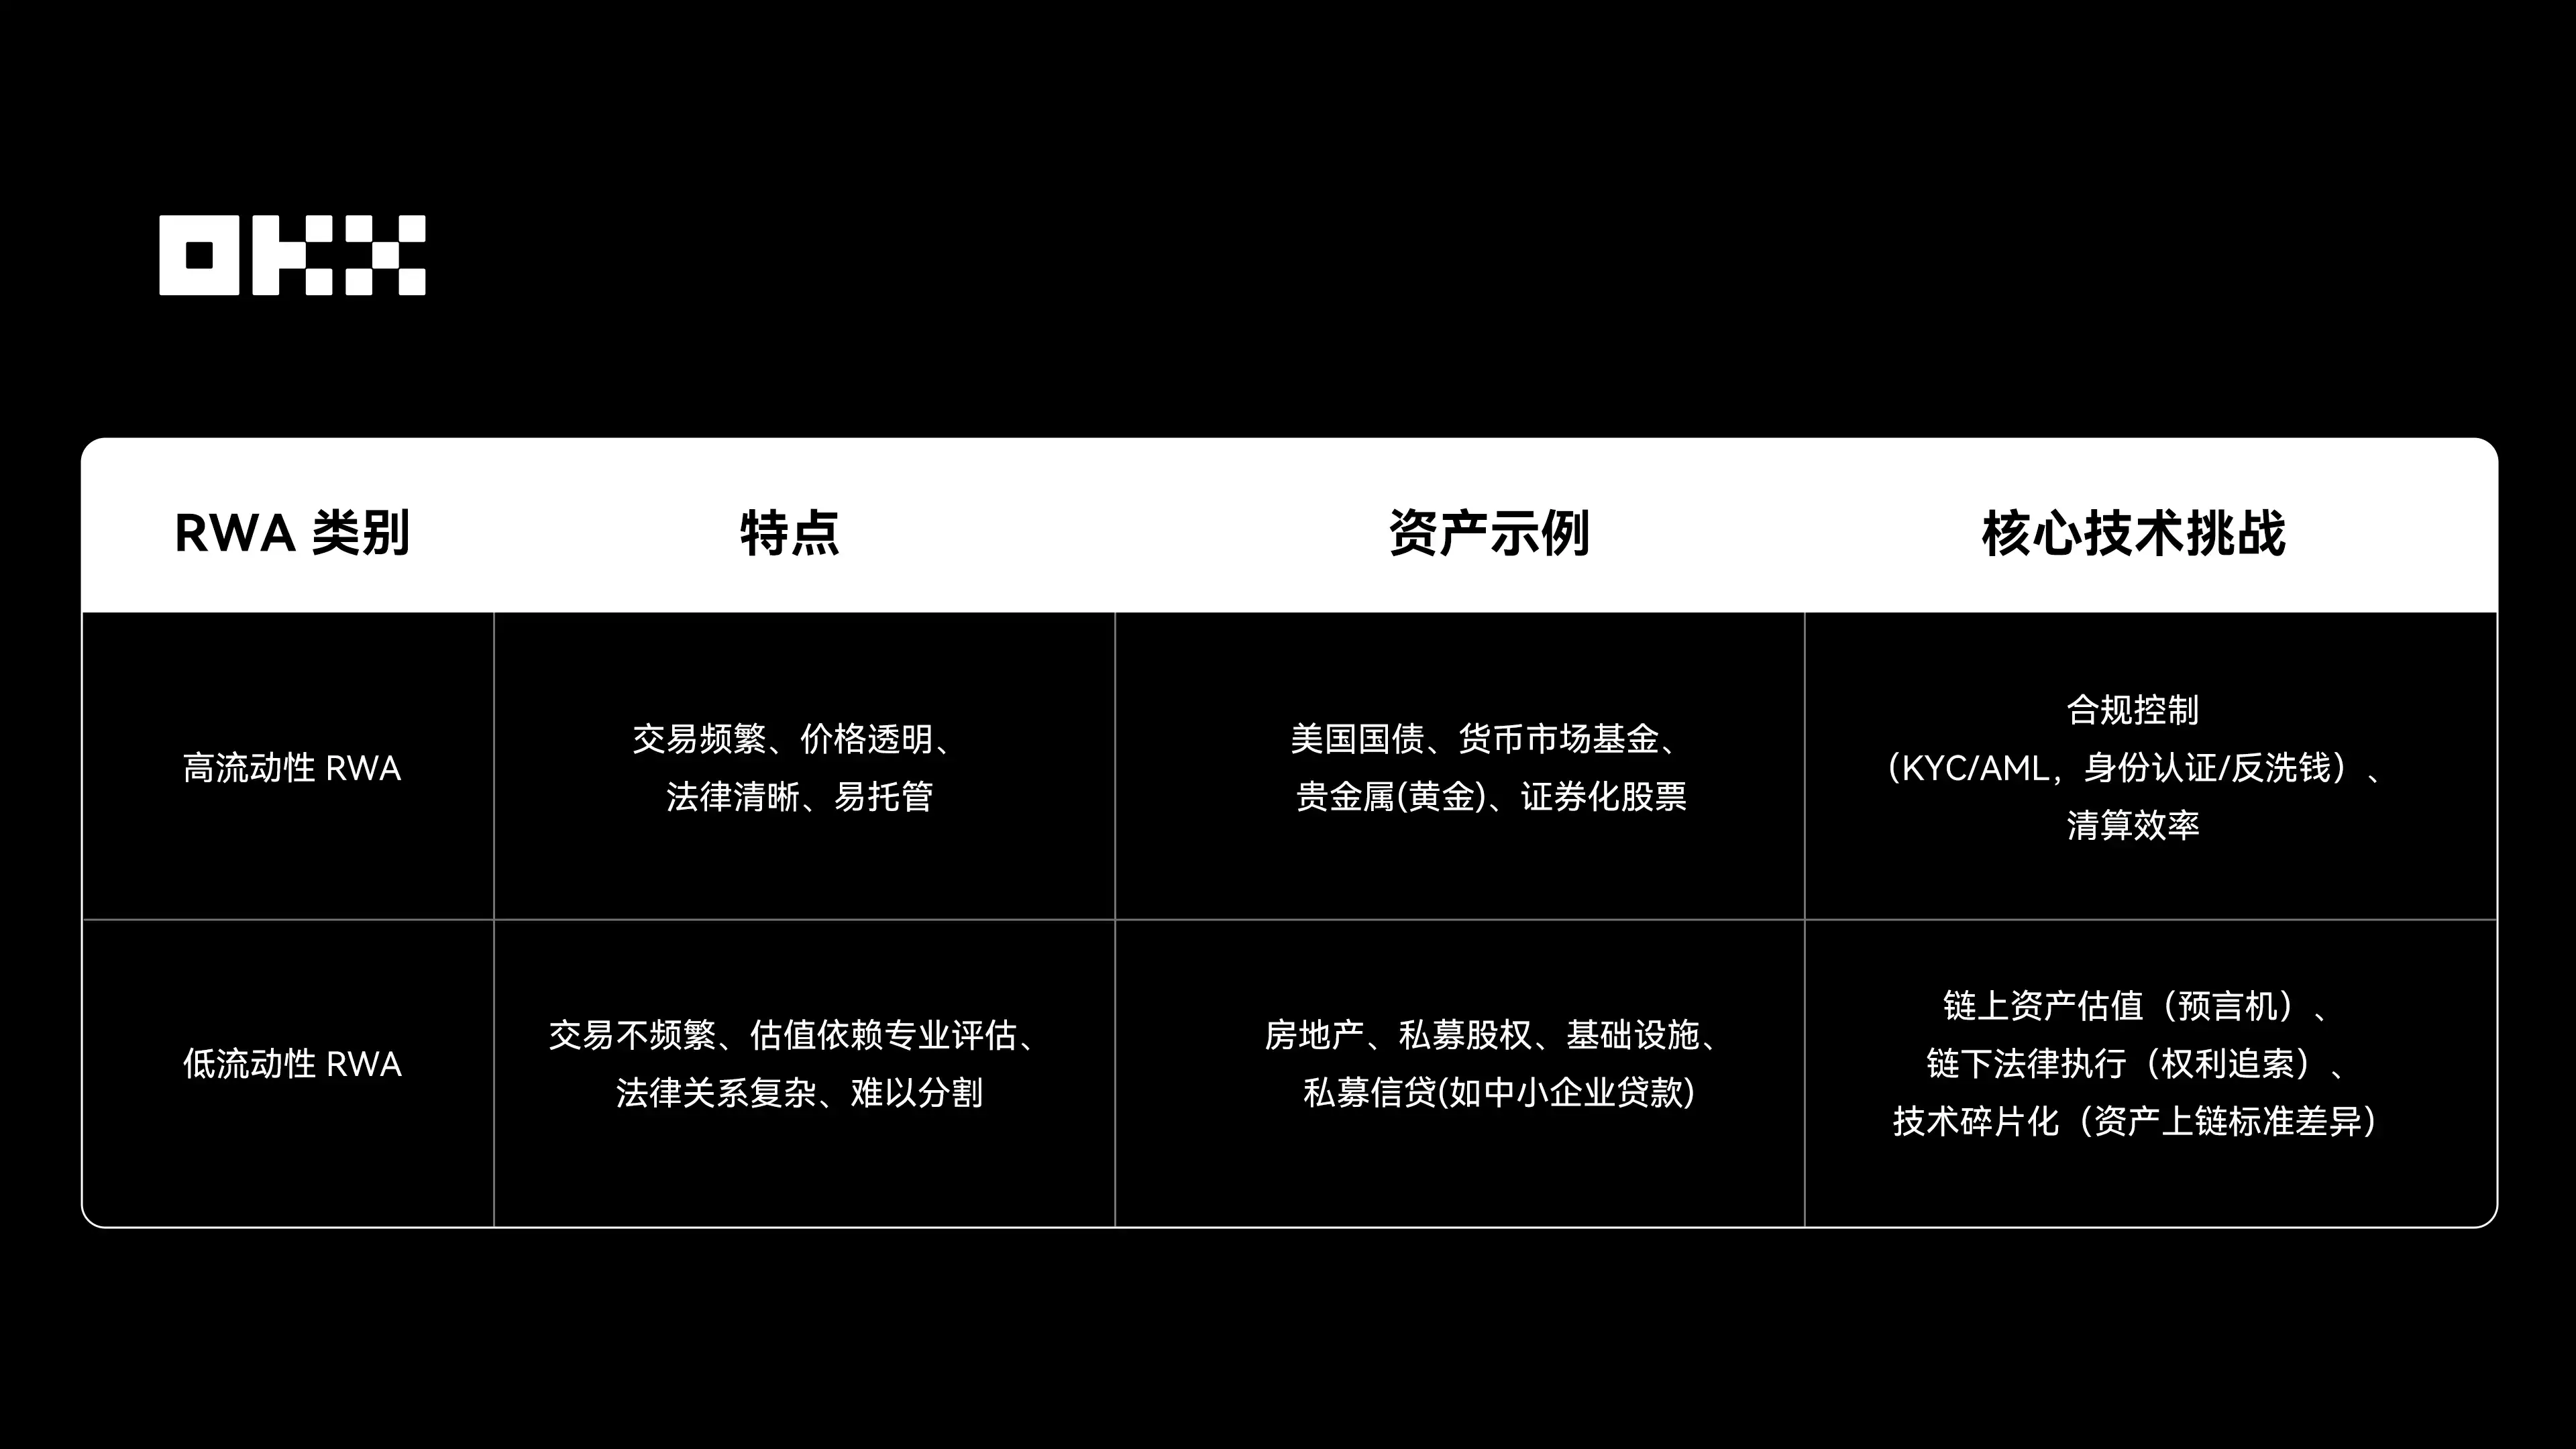
OKX Research는 RWA가 단명한 암호화폐 핫스팟이 아니라 Web3와 수조 달러 규모의 전통 금융 시장을 통합하는 중요한 다리라고 믿습니다.
OKX Research는 RWA가 단명한 암호화폐 핫스팟이 아니라 Web3와 수조 달러 규모의 전통 금융 시장을 통합하는 중요한 다리라고 믿습니다.
OKX Research는 RWA가 단명한 암호화폐 핫스팟이 아니라 Web3와 수조 달러 규모의 전통 금융 시장을 통합하는 중요한 다리라고 믿습니다. 시장.
1970년대 자산 증권화부터 오늘날의 RWA(부동산 활용)에 이르기까지, 핵심은 자산 유동성 향상, 거래 비용 절감, 그리고 사용자 기반 확대에 있습니다. 본 보고서는 RWA 시장에 대한 심층 분석을 제공하고 미래 가능성을 모색하는 것을 목표로 합니다.
I. RWA 시장 개요: 개발 역사, 규모 및 제도적 동인
임대 시나리오를 예로 들어, RWA는 기존 모델을 혁신하고 있습니다. 중개자가 필요 없고, 보증금이나 3개월 임대료가 필요하지 않으며, 모바일 체크인 시 1개월 임대료가 자동으로 결제됩니다. 체크아웃 시 "원클릭 결제"를 통해 보증금이 즉시 환불됩니다. 임시 이전 시 남은 임대 기간을 블록체인에 기록할 수 있으며, 전체 과정은 투명하고 변조 방지됩니다. 임대인은 RWA를 통해 온체인 재산권 확인을 완료하고, 스마트 계약을 통해 임대료가 자동으로 분배되며, "향후 임대 조건"이나 "임대 소득권"을 미리 현금화할 수도 있습니다. RWA는 부동산을 유연하게 양도 가능한 암호 자산으로 변환하여 효율성을 향상시킵니다. RWA는 기존 금융 자산을 온체인에서 기계 판독이 가능하도록 만드는 필연적인 결과입니다. 새로운 자산을 생성하는 것이 아니라, 기존 자산을 위한 완전히 새롭고 효율적인 운영 환경을 구축합니다. RWA의 개발은 대략 세 단계를 거쳤습니다. 2009년부터 2018년까지는 비트코인과 이더리움의 등장으로 자산 토큰화 및 STO에 대한 초기 탐색을 시작한 초기 단계였습니다. 2019년부터 2022년까지는 RWA가 DeFi에 담보로 도입되고 부동산 및 예술품과 같은 자산이 온체인 시범 운영을 시작했지만, 여전히 유동성 및 규정 준수 문제에 직면하는 적용 탐색 단계였습니다. 2023년 이후 투자자들이 안정적인 수익을 추구하고 기관들이 토큰화된 상품을 활발하게 발행하면서 RWA 시장은 급속한 발전 단계에 접어들었으며, 그 규모는 지속적으로 확대되어 1조 달러 규모의 새로운 금융 시장으로 성장하고 있습니다.거시적 관점에서 RWA는 먼저 지불 및 담보 효율성을 개선한 다음 대출로 확장하고 궁극적으로 AI 지갑 거래를 지원하여 향후 5~10년 동안 자본 시장을 재편할 가능성이 있습니다. RWA 시장 규모는 2019년 5천만 달러에 도달한 이후 기하급수적으로 성장했으며, 특히 2024~2025년에 상당한 성장이 예상됩니다. 2025년 11월 3일 기준, 스테이블코인을 제외한 온체인 RWA 총액은 350억 달러에 달해 전년 대비 150% 이상 증가했습니다. 스테이블코인의 총 시가총액은 2,950억 달러를 넘어섰고, 1억 9,900만 명이 넘는 사용자가 토큰을 보유하고 있어 토큰화 이야기가 개념에서 대규모 응용 프로그램으로 전환되고 있음을 보여줍니다. DeFiLlama 데이터에 따르면, RWA의 글로벌 총 잠금 가치(TVL)는 181억 1,700만 달러에 도달하여 성장 추세를 이어갔습니다. (참고: 온체인 RWA 총 가치는 온체인에서 발행된 모든 관련 토큰의 총 가치입니다. TVL은 구체적으로 DeFi 프로토콜에서 담보 또는 이자 발생 자산으로 보유된 RWA의 가치를 나타냅니다. RWA의 상당 부분(예: BlackRock의 BUIDL)은 사용자 지갑에 직접 보관되고 DeFi 프로토콜에 입금되지 않으므로 TVL은 총 발행량보다 훨씬 작습니다.) 이러한 성장은 기관 진입, 명확한 규제 및 기술적 성숙의 동시적 공명에서 비롯됩니다. 불확실한 글로벌 금리 환경으로 인해 토큰화된 미국 국채(수익률 약 4%)가 DeFi 사용자와 기관에게 선호되는 저위험 자산이 되었습니다. EU의 MiCA와 같은 규제 프레임워크는 법적 청사진을 제공하며 BlackRock 및 Franklin Templeton과 같은 자산 관리 거대 기업은 RWA의 규정 준수 및 실행 가능성을 검증하는 제품을 발행했습니다. 한편, DeFi 프로토콜은 변동성을 완화하기 위해 RWA를 담보 및 수익률 벤치마크로 도입했습니다. MakerDAO를 비롯한 여러 기업이 스테이블코인 유동성 공급을 위해 RWA 담보를 수용하여 온체인 및 오프체인 펀드 간의 공명을 형성하고 있습니다.
II. RWA 부문 전망: 사용자 프로필, 구조 및 6대 주요 자산
RWA.xyz 데이터에 따르면 2025년 11월 3일 기준 RWA 자산 보유자 수는 52만 명을 넘어섰습니다. 기관 투자자가 시장을 장악하고 있으며(약 50~60%), BlackRock BUIDL 및 JPMorgan TCN과 같은 플랫폼을 통해 참여하고 있습니다. 적격/고액 자산가는 주로 Ondo 및 Paxos와 같은 플랫폼을 통해 10~20%를 차지합니다. 소매 투자자의 참여율은 여전히 낮지만, 분할 소유권과 같은 새로운 모델을 통해 점차 시장에 진입하고 있습니다.
현재 RWA 시장은 호황으로 보이지만, 기관 자본은 주로 미국 국채와 최상위 사모펀드 신용과 같은 소수의 안전 자산에 투자하고 있어 경쟁이 매우 치열한 시장입니다.
진정한 성장은 유동성이 낮은 롱테일 자산(예: 중소기업 송장, 탄소 배출권, 소비자 대출)의 온체인 저장을 확장할 수 있는 능력에 있습니다. 그러나 DeFi의 결합 가능성은 기존 금융의 위험 고립성과 근본적으로 상충됩니다. 정보 공개 및 제약 도구를 지원하지 않는다면, RWA는 더 효율적인 자본 시장이 아닌, 기존 금융의 온체인 거울로 영원히 남을 것입니다.온체인 RWA 자산 구조는 시장 선호도를 보여줍니다. 사모 대출과 미국 재무부 채권이 핵심 자산으로, 높은 수익률로 인해 사모 대출이 절반을 차지하고, 미국 재무부 채권은 기관 자본의 "초보자용" 상품 역할을 합니다. 상품과 기관 대체 펀드는 각각 약 30억 달러와 20억 달러를 차지합니다. 미국 외 국채(10억 달러), 공모 주식(6억 9천만 달러), 사모 주식(5억 8천만 달러)은 롱테일 자산으로, 더 큰 성장 잠재력을 보유하고 있습니다. 장기적으로 자산 토큰화의 잠재력은 현재 규모를 훨씬 넘어섭니다. BCG는 2030년까지 글로벌 자산 토큰화 사업 기회가 16조 1천억 달러로 확대될 것으로 예측하며, 이는 전 세계 GDP의 약 10%에 해당합니다. 모든 자산이 토큰화에 적합한 것은 아니라는 점에 유의해야 합니다. 실질적인 성장은 단기 국채, HELOC, 소비자 신용과 같이 수익률은 낮지만 현금 흐름이 안정적인 자산에서 비롯되는 경우가 많습니다. 이러한 자산은 예측 가능하고 현금 흐름이 풍부하여 온체인 패키징에 이상적인 대상입니다. 유동성이 매우 낮은 자산(예: 일부 부동산)은 토큰화 후에도 여전히 유동성 문제로 어려움을 겪을 것입니다. 흔히 오해되는 것은 "토큰화가 유동성을 창출한다"는 것입니다. 하지만 실제로 토큰화는 유동성을 창출할 수 없으며, 자산의 고유한 유동성 특성을 드러내고 증폭시킬 뿐입니다. 미국 국채나 우량주와 같은 유동성이 높은 자산의 경우, 토큰화를 통해 유동성을 최적화하고 확장하여 24시간, 전 세계적으로 이용 가능하고 프로그래밍이 가능하도록 만들 수 있습니다. 이는 매우 유용한 이점입니다. 유동성이 낮은 자산(예: 개별 부동산 단위, 특정 사모펀드 투자)의 경우, 토큰화는 소유권 등록 방식만 변경할 뿐, 정보 비대칭, 가치 평가의 어려움, 복잡한 법적 이전, 시장 심도 부족과 같은 근본적인 문제를 해결할 수 없습니다. 온체인 부동산 NFT는 매수자가 없으면 유동성이 전혀 없습니다. 핵심 논리는 유동성이 토큰 표준 자체가 아니라 강력한 시장 조성 네트워크, 명확한 가격 발견 메커니즘, 그리고 시장의 신뢰에서 비롯된다는 것입니다. 블록체인은 자산 매력도가 아닌 결제 및 보관 효율성을 해결합니다. 시장에 주는 교훈: 성공적인 RWA 프로젝트(예: 토큰화된 미국 국채)는 새로운 자산을 창출하는 것이 아니라, 수요가 높지만 거래 효율성이 낮은 수익성 자산에 더 나은 채널을 제공합니다. 더욱이, 현재 저성장 중인 RWA 부문(예: 부동산)은 기술적 문제가 아니라 자산 자체의 비표준적이고 저빈도 거래 특성으로 어려움을 겪고 있습니다. 토큰화의 주요 가치는 투명성과 프로세스 자동화이며, 유동성 향상은 부차적인 고려 사항입니다. RWA의 규모는 퍼블릭 블록체인마다 상당히 다릅니다. Digital Asset이 개발한 Canton과 같은 프라이빗 허가형 블록체인을 제외하고, RWA 자산은 여전히 주로 이더리움 네트워크에 집중되어 있습니다. 또한, Polygon, Solana, Arbitrum과 같은 네트워크도 다양한 규모의 배포를 가지고 있습니다. 수익 창출 자산이나 투자 잠재력 측면에서 볼 때, 핵심은 여전히 사모대출, 미국 국채, 원자재와 같은 범주에 집중되어 있습니다. 이러한 자산들은 규모는 작지만, 진정한 "수익 중심" RWA입니다. 따라서 RWA 시장을 이해하려면 총 시가총액이 주도하는 관점과 수익 창출 자산이 주도하는 관점을 구분해야 합니다.
(I) 사모 대출: 고수익 RWA 핵심 자산
전통 금융 시장에서 1조 6천억 달러 규모의 사모 대출은 현재 비스테이블코인 RWA 중 가장 큰 자산군입니다. 기업 대출, 송장 금융, 부동산 담보 대출과 같은 비상장 부채 상품을 블록체인 스마트 계약을 통해 거래 가능한 토큰으로 통합합니다.
사모 대출의 성장은 높은 수익률과 상대적 안정성에 기인하며, DeFi 사용자에게 연간 5~15%의 수익률을 제공하며 암호화폐 시장과는 독립적인 변동성을 보입니다. 토큰화는 비유동 자산을 분산시켜 글로벌 암호화폐 자본을 유치하고 유동성을 개선하며 기존 대출 기관에 권한을 부여합니다. 또한, 신용을 재정의하는 것이 아니라 더욱 효율적인 수취 메커니즘을 제공합니다. 이러한 자산이 온체인화되면 다른 암호 자산과 마찬가지로 대출 시장에 투입되거나 담보로 사용되거나 자산 담보부 증권으로 패키징될 수 있습니다.
전통적인 금융 시장에서 개인 대출 규모는 1조 6천억 달러에 달하며, 이는 스테이블코인이 아닌 RWA(Retail Exploitation and Investment) 중 가장 큰 자산군입니다. 2025년 11월 7일 기준, RWA(Retail Exploitation and Investment) 개인 대출 부문의 활성 대출 규모는 약 186억 6천만 달러였으며, 연평균 이자율은 9.79%, 총 대출 건수는 2,710건이었습니다. Figure 플랫폼은 약 92%의 시장 점유율을 차지했으며, 총 대출 규모는 172억 달러였습니다. Centrifuge는 멀티체인 아키텍처와 DeFi 프로토콜과의 상호 운용성을 통해 총 대출 가치(TVL)를 3억 5천만 달러에서 13억 달러 이상으로 증가시켰으며, 과거 연평균 수익률은 8~15%였습니다. 온체인 개인 대출 붐은 전통적인 신용 사이클을 그대로 반영합니다. 즉, 우량 대출에서 시작해 저질 담보로 확장되는 것입니다. 일부 수익 창출 스테이블코인의 붕괴는 "정크 본드" 단계로 진입하는 신호일 수 있습니다. 이러한 상품은 본질적으로 사용자 자금을 불투명한 온체인/오프체인 헤지펀드에 대출하며, 높은 수익률 뒤에는 상당한 거래상대방 위험이 따릅니다. 스트림 파이낸스 사건은 모듈형 대출 시장에 대한 진정한 위협이 유동성 동결임을 보여줍니다. 프로토콜의 지급능력이 정상적이라 하더라도, 저질 자산의 붕괴로 촉발된 폭락은 공유 유동성 계층 전체를 고갈시켜 사용자에게 일시적인 마비를 초래할 수 있습니다. 이는 기술적 위험일 뿐만 아니라 평판과 신뢰의 붕괴이기도 합니다. 스트림 파이낸스 플랫폼은 미국 기반의 엄격한 규정 준수 방식을 따르며, 다수의 중개자, 느린 승인 절차, 낮은 자산 유동성 등 기존 대출의 문제점을 해결합니다. 이 플랫폼은 자체 개발한 Provenance 블록체인을 사용하여 주택 담보 대출(HELOC) 프로세스 전체를 토큰화하여 자산의 신속한 온체인 청산 및 보관을 가능하게 합니다. 즉, 대출자 경험은 놀라울 정도로 빠릅니다. 사전 승인은 5분, 자금 수령은 5일 만에 완료됩니다. 이처럼 매우 효율적인 모델은 대출자의 요구를 충족할 뿐만 아니라 기관 투자자의 유치에도 유리합니다. 누적 주택 담보 대출 규모 160억 달러 이상과 50% 이상의 시장 점유율을 보유한 Figure는 HELOC 시장의 사실상 지배적인 기업으로, 2025년 9월 나스닥에 성공적으로 상장되었습니다.Centrifuge의 접근 방식은 완전히 다릅니다. DeFi 인프라에 중점을 두고 멀티체인 상호운용성에 중점을 둡니다. 기업 송장이나 미수금과 같은 기존의 비유동 자산을 온체인에 올리기 어려운 문제를 해결합니다. 핵심 제품인 Tinlake는 자산을 다양한 위험 수준(Senior/Junior)의 토큰으로 분할하여 DeFi 사용자에게 연간 약 8%~15%의 수익률을 제공합니다. Centrifuge의 가장 큰 장점은 DeFi 생태계와의 긴밀한 통합에 있습니다. 예를 들어 Aave와 MakerDAO는 Centrifuge의 자산을 담보로 직접 사용할 수 있습니다. 이러한 방식을 통해 플랫폼의 TVL(Total Value Locked On-Chain)은 10억 달러를 돌파하여 중소기업과 자산 제공자에게 효율적인 온체인 금융 채널을 제공하고 있습니다. (II) 미국 국채: RWA, 기관 자본의 "초보자 수준" 2025년 10월 말 기준, 미국 국채의 총 규모는 38조 달러를 넘어섰습니다. 국채의 토큰화는 실제로 2020-2022년 DeFi 약세장에서 시작되었습니다. 당시 시장 수익률은 전반적으로 낮았고, 사용자들은 적절한 수익률을 제공하는 더 안정적인 자산을 찾기 시작했습니다. 미국 국채는 이러한 수요를 완벽하게 충족했습니다. 정부 지원, 사실상 무위험, 연간 수익률 4-5%로 은행 예금(1-2%) 및 일부 DeFi 대출 상품보다 훨씬 높았습니다. 그러나 유동성 부족(매매는 브로커 또는 증권 계좌를 통해 이루어져야 함), 진입 장벽이 높음(KYC 필요), 지리적 제한(미국 외 사용자가 직접 투자하기 어려움) 등의 문제점도 분명했습니다. 2023년 연방준비제도의 금리 인상으로 미국 국채 수익률이 최고치인 5%를 돌파했고, 스테이블코인 시장의 폭발적인 성장과 맞물려 국채 토큰화에 대한 수요가 급격히 증가했습니다. 온도 파이낸스(Ondo Finance)의 OUSG(2023년)와 프랭클린 템플턴(Franklin Templeton)의 FOBXX와 같은 초기 프로젝트가 대표적인 사례입니다. 2024년에는 블랙록(BlackRock)이 공식적으로 참여하면서 시장 규모가 2020년 8,500만 달러에서 2025년 1분기 BUIDL 펀드를 통해 40억~50억 달러로 급증했고, 전체 시장 규모는 80억 달러를 넘어섰습니다. 수익률 측면에서 블랙록의 BUIDL은 연 4~5%의 수익률을 제공하는 반면, 온도의 USDY는 5%를 상회하며, 디파이(DeFi) 시나리오에서 담보로 활용되어 "지속 가능한 이자 농사"에 참여할 수 있어 수익률을 더욱 증폭시켰습니다. 기술적으로 국채 토큰화는 ERC-20/ERC-721을 기반으로 온체인 소유권 이전을 구현합니다. BUIDL과 USDY는 본질적으로 매우 보수적인 채권을 위한 프로그래밍 가능한 래퍼입니다. 이는 국채를 재정의하는 것이 아니라 온체인 인터페이스를 제공합니다. 이러한 자산이 온체인에 등록되면 DeFi 담보로 사용하거나, 이자 농사에 참여하거나, 심지어 여러 체인을 통해 유통될 수도 있습니다. 이러한 서비스형 랩(Wrap as a Service) 모델은 RWA가 시범 사업에서 대규모 구축으로 전환하는 데 핵심적인 역할을 합니다. 규제 측면에서는 EU MiCA와 미국 SEC의 승인 및 지원이 이 모델의 구현을 가속화할 것입니다.안정성 측면에서 미국 국채는 사실상 채무 불이행률이 0%(AAA 등급)에 가까워 인플레이션과 시장 변동성으로부터 보호받을 수 있습니다. 온체인 토큰화는 스마트 계약 및 감사를 통해 투명성과 보안성을 강화합니다. 더 나아가, 유동성과 접근성이 크게 향상되어 24시간 거래, 최소 참여 금액 1달러, 글로벌 사용자 접근성을 제공하며, DeFi에서 USDC를 담보로 대출받을 수도 있습니다. 지속적인 기관 참여, 향상된 KYC 지원, 그리고 다양한 상품(단기 및 장기 국채 모두)을 통해 토큰화된 국채의 규정 준수 및 보편성이 점점 더 강화되고 있습니다. 2025년 11월 7일 기준, 토큰화된 미국 국채 시장의 총 잠금 가치는 약 87억 달러였으며, 보유자는 58,000명 이상이었습니다. 7일 연평균 수익률(APY)은 3.77%로 이전 기간보다 약간 낮았는데, 이는 금리 환경의 변화를 반영합니다. 온체인 유통 관점에서 이더리움은 43억 달러 이상을 차지하고 있으며, VanEck의 VBILL 펀드가 여러 생태계로 확장되는 것처럼 멀티체인 유통으로의 명확한 추세를 보이고 있습니다. 미국 재무부 토큰화 시장은 현재 BlackRock BUIDL, Circle USYC, Ondo Finance와 같은 기관들이 주도하고 있습니다. 2025년, 금리가 정상 수준으로 회복되고 스테이블코인 규제가 더욱 명확해짐에 따라 이 분야는 빠르게 성장할 것입니다. 핵심 목표는 간단합니다. 미국 재무부 채권을 블록체인에 연동하여 사용자가 안정적이고 즉시 이용 가능한 수익을 얻을 수 있도록 하는 것입니다. 동시에 이러한 상품은 미국 공인 투자자와 미국 외 글로벌 투자자를 엄격하게 구분하며, 진입 기준은 개인 투자자(예: USDY/USYC)부터 고액 자산가(예: OUSG/BUIDL)까지 다양합니다. 사용자는 지리적 위치, 위험 감수성, 수익률, 수수료 등의 요소를 기반으로 합리적으로 투자를 다각화할 수 있습니다. BlackRock의 BUIDL은 기관 등급 미국 국채 토큰화의 선구자입니다. 기존 투자의 높은 진입 장벽과 낮은 유동성 문제를 해결합니다. BlackRock의 브랜드와 Securitize의 규정 준수 경로를 기반으로 BUIDL은 약 28억 달러의 시가총액을 보유하고 있으며, 이는 시장의 약 3분의 1을 차지합니다. 진입 기준은 매우 높으며(최소 500만 달러), 자격을 갖춘 미국 기관만을 대상으로 합니다. 수익률은 SOFR 금리(간단히 말해 미국 국채 담보의 평균 하룻밤 대출 금리)에서 운용 수수료를 제외한 금액을 기준으로 하며, 연간 약 3.85%의 수익률을 제공합니다. 투명한 온체인 감사를 통해 기존 금융과 Web3를 통합하는 규정 준수의 벤치마크 역할을 합니다. Circle USYC는 주로 미국 외 사용자와 자격을 갖춘 기관을 대상으로 미국 국채 매입 시 발생하는 불편함을 해소합니다. 현재 약 9억 9천만 달러 규모의 사업을 운영하고 있습니다. USDC와 긴밀하게 통합되고 버뮤다 규정의 지원을 받는 USYC는 약 3.53%의 연이율(APY)에 달하는 7일 연환산 수익률을 제공합니다. 수익률은 순자산가치를 통해 매일 자동 업데이트되므로 수동 인출이 필요하지 않습니다. 펀드는 운용 수수료를 부과하지 않으며, 10%의 성과 수수료만 부과되는데, 이는 적당히 높은 수준으로 간주됩니다. USYC는 T+0 실시간 환매 및 다중 체인 순환을 지원하며, 적정 진입 기준액(미화 10만 달러 및 KYC/AML 검증)을 적용하고 있으며, DBS 은행과 같은 기존 금융 기관과의 파트너십을 통해 글로벌 확장을 가속화하고 있습니다.온도 파이낸스(Ondo Finance)는 OUSG와 USDY라는 두 가지 상품을 통해 다양한 사용자 그룹을 포괄하는 대중 시장 접근 방식을 채택하여 미국 국채 투자의 높은 KYC 기준과 유동성 부족 문제를 해결합니다. OUSG(약 7억 8,300만 달러)는 단기 국채 ETF에 투자하는 적격 미국 기관을 대상으로 하며, 엄격한 검증(순자산 500만 달러 이상, 최소 투자 금액 10만 달러 USDC)이 필요합니다. USDY(약 6억 9,000만 달러, 보유자 1만 6,000명 이상)는 미국 외 글로벌 투자자를 대상으로 하며, 엄격한 검증 없이 USDC를 예치하는 것만으로 수익을 얻을 수 있어 개인 투자자의 참여를 크게 간소화합니다. 낮은 운용 수수료(0.15%), 멀티 체인 호환성(이더리움, 솔라나), 그리고 DeFi 스테이킹을 통해 미국 국채 수익률(연이율 약 3.7%)을 "유동성 있는 현금"으로 전환하는 것이 장점입니다. 전략적으로 Ondo는 Strangelove와 같은 인수를 통해 풀스택 RWA 인프라를 구축하고 자산 발행, 유통 시장, 수탁 및 규정 준수 도구를 제공하며 기관급 RWA 솔루션을 준비하고 있습니다. 토큰화된 국채의 성공은 국채 자체를 전복하는 데 있는 것이 아니라, 규정을 준수하고 위험이 낮은 "트로이 목마" 역할을 하여 기관 자본과 신뢰를 블록체인으로 가져오는 데 있습니다. BUIDL과 USDY는 본질적으로 보수적인 채권을 위한 프로그래밍 가능한 래퍼로, 기존 금융 상품을 이식 가능하고, 구성 가능하며, 24시간 온라인 상태로 만들어줍니다. 이것이 RWA 1단계의 진정한 PMF(Product-Market Fit)입니다. 사람이 아닌 기계에 서비스를 제공하고, 온체인 금융을 위한 무위험 수익률 곡선을 제공하며, 더욱 복잡한 RWA 금융 엔지니어링의 길을 여는 것입니다. 다음 단계에서는 이를 기반으로 온체인 머니마켓 펀드를 위한 킬러 애플리케이션을 구축하는 사람이 막대한 가치를 창출할 것입니다. (III) 상품: 금 토큰화가 성장을 이끈다 RWA 분야에서 상품은 블록체인을 통해 석유, 금, 은, 농산물과 같은 전통적인 상품을 토큰화하여 디지털 소유권을 부여하고 블록체인에서 거래할 수 있도록 하는 것을 말합니다.11월 10일 현재, RWA(Real Worldwide Interactive) 공간의 상품 토큰은 상당한 성장을 보이고 있으며, 총 시가총액은 10달러 미만에서 약 35억 달러로 점차 증가하고, 월 거래량은 82억 2천만 달러에 달하고, 월간 활성 주소는 31,326개, 보유자 수는 16만 4천 명에 달합니다.특히 금 토큰은 매우 좋은 성과를 보였으며, 석유와 대두와 같은 토큰화된 자산은 최근 가속적인 상승 추세를 보였으며, 전반적인 시장 활동과 규모가 빠르게 확대되었습니다. 2025년 11월 10일 기준 금 현물 가격은 온스당 약 4,075달러로 상승하여 연초 대비 55.3%의 누적 상승률을 기록하며 사상 최고치를 경신했습니다. 이러한 가격 상승은 주로 지정학적 긴장, 인플레이션 기대, 그리고 중앙은행의 지속적인 금 매입에 기인합니다. 전 세계 중앙은행들은 2025년 1~3분기 동안 600톤 이상의 금을 순매수했습니다. 시장 규모 측면에서 볼 때, 전 세계 금 재고량은 약 216,000~282,000톤(광물, 중앙은행 보유고, 보석 포함)이며, 현재 가치로 환산하면 약 27조 달러에 달합니다. 전 세계 연간 수요는 약 4,500~5,000톤으로, 2025년 2분기에는 1,249톤(약 1,320억 달러, 전년 대비 45% 증가)에 도달할 것으로 예상되며, 연간으로는 5,000톤을 넘어설 것으로 전망됩니다.
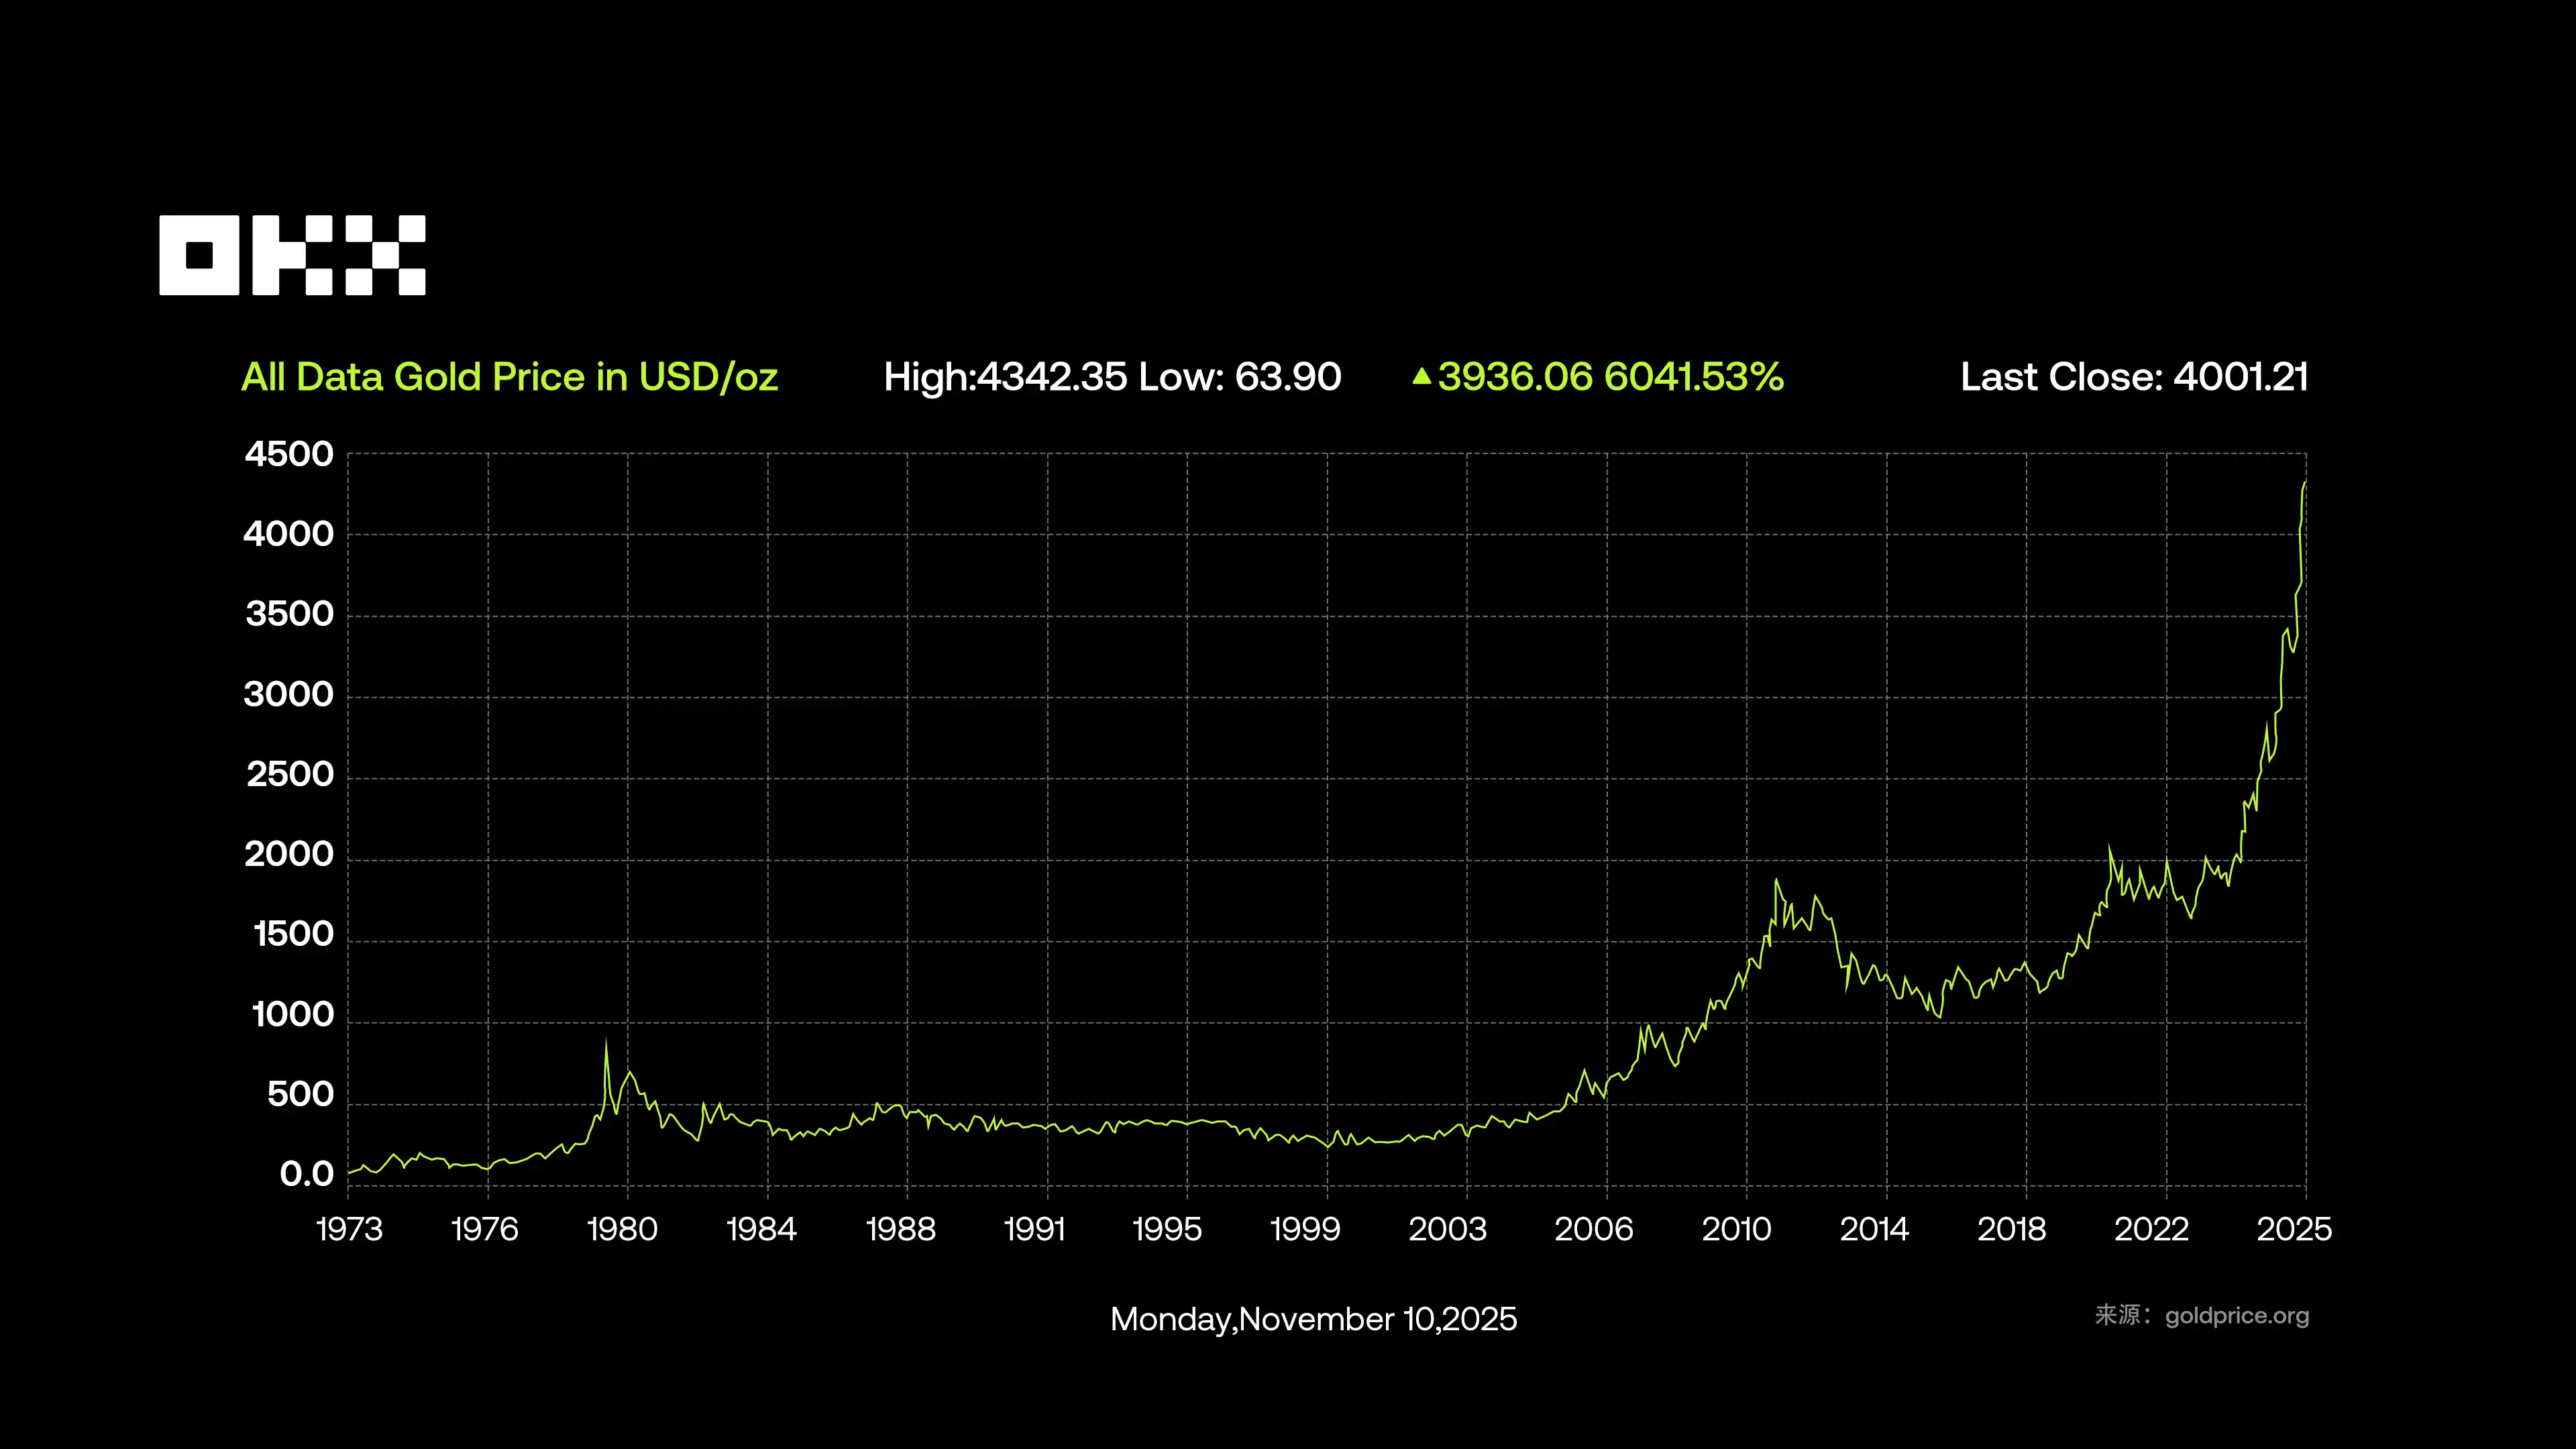
RWA 상품 부문의 자산 구조는 비교적 집중되어 있습니다. 전통적인 안전 자산의 특성과 성숙한 온체인 발행 메커니즘을 갖춘 금 기반 토큰은 사용자들이 RWA 상품에 투자하는 데 선호하는 선택지가 되었습니다. 이러한 성장은 온체인 상품 자산에 대한 시장 수요 증가와 RWA 분야에서 "디지털 네이티브" 실물 자산으로서 금이 선구적으로 발전한 것을 모두 반영합니다. 테더 골드(Tether Gold)와 팍소스 골드(Paxos Gold)와 같은 금 기반 토큰은 RWA 상품 부문의 핵심 자산으로, 시가총액이 석유 및 농산물 토큰과 같은 다른 상품의 시가총액을 훨씬 상회합니다. 특히 2025년 7월 이후 금 기반 RWA 토큰의 시가총액은 폭발적인 성장을 보이며 전체 부문 확장의 주요 원동력이 되었습니다.
토큰화된 금 시장은 현재 테더 골드(XAUt)와 팍소스 골드(PAXG)와 같은 상품이 주도하고 있습니다. 두 플랫폼 모두 실물 금과 1:1로 연동되지만, 전략적 초점과 사용자 서비스 측면에서 상당한 차이를 보입니다. 전자는 편리한 거래 및 수익 창출 기회를 추구하는 사용자에게 적합한 반면, 후자는 보안을 중시하고 장기적인 배분을 선호하는 보유자에게 더 적합합니다. 테더 골드(XAUt)는 테더가 발행하는 최대 규모의 토큰화된 금 상품입니다. 각 토큰은 전문 금고에 저장된 실물 금 1온스에 해당합니다. 2025년 11월 기준 시가총액은 약 21억 달러로 시장 점유율 56.8%를 차지하며 절대적인 선두주자입니다. XAUt는 OKX와 같은 거래소에서 거래될 수 있으며, 소규모 보유를 지원하고, 0.1%~0.5%의 수수료로 실물 금을 거래할 수 있습니다. 일부 DeFi 프로토콜은 스테이킹 또는 수익률 획득도 지원합니다. 기술적으로 이더리움, 솔라나, 알고랜드와 같은 멀티체인 네트워크에서 운영됩니다. 테더가 발표한 데이터에 따르면, XAUt의 금 보유량은 7.7톤을 초과합니다. 그러나 중앙 집중식 수탁 시스템과 테더의 과거 투명성 논란으로 인해 사용자들은 여전히 수탁 및 감사 위험을 인지해야 합니다. 팍소스 골드(PAXG)는 규정 준수를 강조하며 기관 및 안정적인 사용자를 대상으로 합니다. 뉴욕 금융감독청(NYDFS)의 규제를 받는 팍소스 트러스트 컴퍼니(Paxos Trust Company)에서 발행하며, 토큰 1개는 런던 금고에 보관된 실물 금 1온스에 해당합니다. 팍소스 골드의 장점은 규정 준수 및 추적성입니다. 사용자는 해당 금괴 일련번호와 보관 정보를 온체인에서 조회할 수 있습니다. 2025년 11월 기준 시가총액은 약 11억 2천만 달러로 시장의 30.3%를 차지하며, 41,000개 이상의 보유 주소가 있습니다. PAXG는 0.01온스부터 구매 가능하며 OKX 또는 팍소스 웹사이트에서 거래할 수 있습니다. 사용자는 실물 금괴, 미할당 금 또는 법정화폐로 환매할 수도 있습니다. 총 비용은 19~40bps이고, 에스크로 수수료는 없으며, KPMG의 감사를 받고, 월별 준비금 보고서가 발행되어 업계 최고의 투명성을 제공하는 등, 당일에 신속하게 결제가 완료됩니다.(IV) 상장주식: 기술주와 ETF 토큰화가 주류
RWA 분야에서 주식은 블록체인 기술을 사용하여 기존 상장기업 주식을 토큰화하는 암호자산을 의미합니다. 각 토큰은 해당 기업 주식의 부분 소유권을 나타내며, 보유자는 배당금 및 의결권과 같은 권리를 누릴 수 있습니다. 토큰화를 통해 블록체인상에서 24시간 연중무휴 거래가 가능하며, 높은 유동성과 국경 간 결제가 가능하면서도 규정 준수 및 투명성을 유지할 수 있습니다.
RWA 분야에서 주식은 블록체인 기술을 사용하여 기존 상장기업 주식을 토큰화하는 암호자산을 의미합니다. 각 토큰은 회사 주식의 부분적 소유권을 나타내며, 보유자는 배당금 및 의결권과 같은 권리를 누릴 수 있습니다.
RWA 분야에서는 규정 준수 및 투명성을 유지하면서 높은 유동성과 국경 간 결제를 통해 24시간 연중무휴로 주식을 거래할 수 있습니다.
RWA 분야에서 주식은 블록체인 기술을 사용하여 기존 상장 회사 주식을 토큰화하는 암호화 자산을 말합니다.
RWA 분야에서 주식은 기존 상장 회사 주식을 토큰화하는 암호화 자산을 말하며, 보유자는 배당금 및 의결권과 같은 권리를 누릴 수 있습니다.
RWA 분야에서는 규정 준수 및 투명성을 유지하면서 높은 유동성과 국경 간 결제를 통해 24시간 연중무휴로 주식을 거래할 수 있습니다. 2025년 11월 10일 기준으로 상장 주식에 고정된 총 가치는 약 6억 6,100만 달러였으며, 월 거래량은 9억 7,300만 달러(전월 대비 56.35% 증가), 7만 5,738개의 활성 주소(전월 대비 133.38% 증가), 그리고 총 보유자 수 10만 9,000명(전월 대비 34.43% 증가)을 돌파했습니다. 전반적으로 사용자 참여와 거래 활동이 꾸준히 회복되고 있으며, 시장은 새로운 성장 주기에 접어들고 있습니다. 토큰화된 주식은 구조적, 유동성, 그리고 규제 문제라는 세 가지 과제에 직면해 있습니다. 주류 모델은 SPV 패키징에 의존하는데, 이는 사용자가 완전한 주주권을 확보하지 못한다는 비판을 받아왔지만, 지지자들은 이것이 무(無)에서 유(有)로의 도약을 위한 필수적인 단계라고 주장합니다. 가장 치명적인 문제는 유동성입니다. 마켓메이커들은 주말에 무차별적인 포지션을 취하지 않아 스프레드가 커지고 거래량이 줄어듭니다. 머스크가 자정에 트윗한 것과 같은 블랙스완 사건은 온체인 가격을 즉시 폭락시킨 후, 월요일에 현물 가격이 회복되어 개인 투자자들을 끊임없이 착취하게 만들 수 있습니다. 이 가격대에서 DeFi 대출 청산은 연쇄 청산을 촉발할 수 있습니다. 진정한 기회는 차세대 Robinhood가 아니라 인프라를 제공하는 "물 판매자"에게 있을 수 있습니다. 자산 구조 관점에서 볼 때, 토큰화된 주식의 핵심은 현재 기술 주식과 ETF 상품이며, 시장은 몇몇 주요 프로젝트에 집중되어 있습니다. 예를 들어, Exodus Movement Inc.(EXOD)는 총 1억 9,400만 달러의 가치로 1위를 차지하고 있습니다. 2025년 10월 20일, Exodus는 Superstate의 발행 플랫폼을 통해 자사의 보통주 토큰을 Solana(이전에는 주로 Algorand 체인에서 운영)로 확장한다고 발표했습니다. 이는 "네이티브 온체인 주식"의 대표적인 사례가 되었으며, 규정을 준수하는 주식 토큰화가 개념에서 현실로 옮겨가고 있음을 보여줍니다. 기술 대기업들의 인기는 블록체인 분야로도 확대되었습니다. Backed Finance가 Solana에 발행한 Tesla xStock(TSLAx)은 총 가치가 약 2,944만 달러이며, 17,000명 이상의 보유자를 보유하고 있어 암호화폐 시장에서 기술주에 대한 지속적인 매력을 보여줍니다. 또한, Ondo Finance가 발행한 두 토큰화 ETF인 SPDR S&P 500 ETF(SPYon)와 iShares Core S&P 500 ETF(IVVon)의 시가총액 합계는 4,500만 달러를 넘어섰습니다. 이는 광범위한 시장 노출을 제공하는 데 있어 ETF 토큰화의 전략적 중요성을 더욱 강조합니다.발행 관점에서 이 부문의 성장은 거의 전적으로 몇몇 플랫폼에 의해 지배됩니다.이들은 일반적으로 1:1 실물 자산 지원을 사용하고 온체인 인프라를 통해 자산 매핑 및 수익 분배를 달성합니다.온도 파이낸스($ONDO)는 약 47.8%의 시장 점유율(3억 1,600만 달러)로 1위를 차지했으며, ETF 토큰화(SPYon, IVVon, QQQon 등)에 중점을 두고 자체 개발한 Ondo Chain 및 Nexus 프레임워크에서 운영되고 있으며 현재 토큰화된 ETF의 핵심 동력입니다.Securitize는 현재 EXOD라는 하나의 자산만 발행하지만 총 가치 1억 9,400만 달러로 거의 30%의 시장 점유율을 보유하고 있습니다.SEC 규제를 준수하는 플랫폼인 Securitize는 기관 등급 주식 토큰화에 중점을 두고 있으며 2025년까지 100억 달러 이상의 자산을 처리했습니다. 또한, Backed Finance(BackedFi)는 약 18.6%(1억 2,300만 달러)의 시장 점유율을 보유하고 있으며, 토큰화된 기술 주식(TSLAx, NVDAx 등)에 집중하고 체인링크 오라클을 통해 정확한 가격 동기화를 보장하며 솔라나 멀티체인 생태계를 적극적으로 개발하고 있습니다. 전통적인 금융 대기업을 대표하는 WisdomTree는 WisdomTree 500 디지털 펀드(SPXUX)로 약 3.4%의 시장 점유율을 보유하고 있으며, ETF 디지털 펀드 발행에 집중하고 전통 금융(TradFi) 경험을 활용하여 규정 준수 구현을 가속화하고 있습니다. 전반적으로 상위 4개 플랫폼이 시장 점유율의 90% 이상을 장악하고 있습니다. Robinhood와 Kraken과 같은 주요 거래소가 2025년 중반까지 토큰화된 주식 거래를 개시하고, 크로스체인 청산 및 규제 상호 인정 메커니즘이 성숙해짐에 따라 토큰화된 주식은 틈새 시장에서 주류 자산으로 점차 이동하고 있습니다. 그러나 중앙 집중식 수탁과 분산된 규제는 이 분야에서 지속적인 주의가 필요한 잠재적 위험으로 남아 있습니다. 토큰화된 상장 주식은 편의성을 제공하지만, 기존 증권사들이 제공하는 경험만으로도 이미 충분히 만족스럽기 때문에 근본적인 문제점을 해결하지는 못합니다. 다음 성장의 물결은 핵심 모순, 즉 전통적으로 비효율적인 자산에 효율성 프리미엄을 제공하는 데서 비롯될 가능성이 높습니다. 성장을 위한 주요 경쟁지는 투명하고 효율적인 상장 시장(상장 주식, 국채)에서 사모 시장(사모대출, 사모펀드)으로 옮겨갈 것입니다. 이러한 시장의 진정한 문제점은 투자 회수의 어려움, 불분명한 가치 평가, 그리고 느린 결제 속도입니다. 예를 들어, 사모펀드 매각은 수개월이 걸릴 수 있으며 이메일과 수작업 매칭에 의존합니다. 온체인 청산과 분산된 소유권을 통한 토큰화는 이러한 수개월을 단 몇 분으로 단축하여 비표준 자산의 유동성을 확보할 수 있습니다. 진정한 PMF(Product-to-Market Fit)는 사모대출 및 상장 전 주식(예: SpaceX)의 토큰화에 있으며, 이는 투자 문턱을 낮출 뿐만 아니라 자본 잠금 및 가격 발견과 같은 업계 차원의 문제를 해결합니다.
(V) 부동산: 분산된 소유권으로 투자 문턱 낮아져
RWA의 부동산 트랙은 블록체인을 통해 기존 부동산 자산을 토큰화하여 소유권 또는 수익 지분을 온체인에서 거래하고 관리할 수 있도록 하는 것을 의미합니다. 시장 성장의 주요 원인은 분산된 소유권으로, 이를 통해 전 세계 사용자는 Lofty AI와 같이 50달러라는 낮은 문턱으로 고가 부동산에 투자하고 임대 수익과 즉각적인 정산을 통해 높은 효율성을 누릴 수 있습니다.
사모 대출, 미국 국채 등이 시장 점유율의 대부분을 차지하고 있지만, 부동산 토큰화는 아직 급속한 성장 단계에 있으며 장기적인 잠재력이 매우 큽니다. 그러나 부동산 토큰화가 "온체인"이라는 이유만으로 구조적인 문제가 저절로 해결되는 것은 아닙니다. 가격 책정 기준이 투명하지 않고, 부동산 양도가 복잡하며, 현금 흐름 비용이 여전히 높습니다. 부동산 토큰이나 NFT를 사용하더라도 소유권은 여전히 오프체인 계약 및 등록 시스템에 의존합니다. 이것이 RWA가 부동산이 아직 시범 단계에 있는 동안 국채와 같은 표준화된 자산에 주로 집중하는 이유입니다.
부동산 업계 관계자들은 규정 준수와 유동성이라는 두 가지 주요 난제 해결에 집중하고 있으며, 이는 주로 주식 토큰화와 거래 결제 플랫폼으로 구분됩니다. 예를 들어, RealT는 분할 소유권 모델의 선구자로, 2025년 11월 기준 5억 달러 이상의 자산을 관리하고 있습니다. 핵심 모델은 주식 토큰으로, 각 토큰은 미국 주거용 부동산에 대한 LLC 지분에 해당합니다. 토큰 보유자는 임대 수입과 잠재적인 부동산 가치 상승을 누릴 수 있습니다. 진입 장벽이 낮아 일반적으로 구매에 수백 달러만 필요하며, 수익은 호환되는 지갑에 자동으로 분배되어 개인 투자자가 미국 부동산 시장에 직접 참여할 수 있도록 합니다. Propy는 부동산 거래 프로세스에 중점을 두고 있으며 현재 10억 달러 이상의 거래를 처리했습니다. Lofty의 모델은 NFT 기반 증서(NFT-Backed Deeds)로, 부동산 증서를 NFT에 매핑하여 매매 및 소유권 이전을 자동화합니다. 사용자는 앱 내에서 토큰화된 부동산의 매매, 결제 및 규정 준수 확인을 완료할 수 있어 거래 효율성을 크게 향상시키고 기존 거래에서 발생하는 복잡한 법률 및 에스크로 절차 문제를 해결할 수 있습니다. Lofty는 200%의 TVL 성장률을 기록하며 빠르게 성장하는 신흥 기업입니다. Lofty의 모델은 AI 기반 분할형 임대 부동산으로, 임대 부동산 자산을 토큰화합니다. 사용자의 투자 한도는 미화 50달러부터 시작하여 토큰 구매까지 매우 낮습니다. 모든 투자 관리(임대 수익 및 매각 메커니즘 등)는 앱을 통해 실시간으로 처리되므로 개인 투자자가 부동산에 쉽게 참여할 수 있습니다. (VI) 스테이블코인: 시장 장악 스테이블코인을 포함한 후, 자산군 시가총액 순위 관점에서 RWA 시장을 다시 살펴보면, 스테이블코인의 시가총액이 다른 RWA 범주의 시가총액보다 10배 이상 높으며 1위를 차지하고 있음을 알 수 있습니다. 즉, 스테이블코인은 온체인 RWA 생태계 전체의 유동성 기반이자 기반입니다. RWA 부문의 미래 성장 잠재력과 혁신 스토리는 이 인프라 도구를 활용하여 수조 달러 상당의 비화폐 실물 자산(예: 채권, 신용, 주식)을 블록체인에 어떻게 통합할 수 있을지에 달려 있습니다.스테이블코인은 법정화폐, 상품 또는 기타 금융 자산에 가치가 고정된 암호화폐로, 온체인 가격 안정성을 유지하는 것을 목표로 합니다. CoinGecko 데이터에 따르면 11월 11일 기준 스테이블코인의 총 시가총액은 3,119억 9천만 달러였습니다. 발행 네트워크별로는 이더리움이 시가총액 1위를 차지하고 있으며, 트론이 그 뒤를 따르고 있습니다. 솔라나와 아비트럼과 같은 네트워크도 일정 비중을 차지하고 있는데, 이는 여러 블록체인 생태계에 걸쳐 스테이블코인이 다양하게 분포되어 있음을 보여줍니다. 스테이블코인 시장은 매우 집중되어 있으며, USDT와 USDC가 시가총액의 80% 이상을 차지합니다. 이러한 스테이블코인은 주로 법정화폐, 현금, 미국 재무부 준비금으로 뒷받침되며, 높은 수준의 중앙집중화를 보이며 주로 국경 간 결제, 거래 정산, 기업 급여 지급과 같은 전통적인 시나리오에 사용됩니다. DAI, USDe, sDAI와 같은 소규모 스테이블코인은 수익률 기반 또는 초과 담보 모델을 채택하고, 부분적으로 탈중앙화되어 있으며, 온체인 모니터링 및 스마트 계약에 의존하고, DeFi, 온체인 대출, 자산 토큰화를 지원하여 높은 위험과 변동성을 초래합니다. 전반적으로 중앙화된 법정화폐 기반 스테이블코인은 저위험성과 투명성을 제공하는 반면, 혁신적인 스테이블코인은 온체인 금융 기능과 자동화된 수익 창출을 강조합니다. 스테이블코인의 중앙화는 법정화폐 기반에 대한 본질적인 필요성에서 비롯됩니다. 즉, 발행 및 관리는 규제된 금융기관에 의존해야 합니다. 탈중앙화는 기술적으로 실현 가능하지만 설계가 어렵고 비용이 많이 들기 때문에 대부분의 거래는 레이어 2에서 이루어집니다. 사용자는 핵심 결제 계층의 탈중앙화에 대해 프리미엄을 지불할 의향이 있지만, 더 낮은 비용과 더 빠른 속도를 위해 상위 계층의 중앙화 시스템을 선호합니다. 발행자는 자신이 통제하는 네트워크(예: Circle의 Arc, Tether의 Stable, Plasma)에서 거래를 유지하려는 인센티브를 갖는 반면, 암호화폐 및 핀테크 업체는 자신이 통제하는 네트워크(예: Base, Robinhood Chain)에서 거래가 이루어지기를 원합니다. 이러한 경쟁은 스테이블코인 생태계의 미래 전망을 결정할 것입니다. 아래 표는 주요 글로벌 스테이블코인(2025년 11월 11일 기준)을 간략하게 보여줍니다. 스테이블코인은 RWA에서 가장 성숙하고 전략적으로 핵심적인 유동성 인프라로서, USDT, USDC와 같은 주요 중앙집중형 스테이블코인은 미국 국채와 같은 유동성이 높은 RWA 자산을 할당하여 오프체인 자산의 안정적인 가치와 저위험 수익률을 블록체인에 도입합니다. 이를 통해 1:1 법정화폐 페그의 신뢰 기반을 재구축합니다. 둘째, 수익 창출 스테이블코인(예: USDe, USDM)은 파생상품이나 토큰화된 국채를 활용하여 오프체인 자산 수익을 온체인 수익으로 전환함으로써, 스테이블코인이 결제 기능을 제공할 뿐만 아니라 저변동성 투자 수익률도 제공할 수 있도록 합니다. 마지막으로, 통합 가격 책정 및 청산 도구로서 스테이블코인은 다양한 RWA 프로젝트에서 시나리오 간 상호운용성을 확보하여 자산 유동성과 자본 효율성을 향상시키고, 온체인 RWA 생태계의 핵심 가치 가교 역할을 수행합니다.스테이블코인과 토큰화된 국채가 서로 보완적이라는 점은 주목할 만합니다. 전자는 결제에 사용되는 온체인 현금이고, 후자는 수익 및 담보에 사용되는 온체인 저축으로, 온체인 금융을 위한 이중 통화 구조를 구축합니다. III. RWA가 2025년의 핵심 내러티브인 이유는 무엇일까요? 2025년에는 RWA 내러티브가 절정에 달할 것으로 예상되지만, 궁극적으로는 암호화폐 기업들이 주도권을 쥐지는 않을 수 있습니다. 로빈후드와 같은 플랫폼은 통합된 창구(주식, 암호화폐, 그리고 미래의 사모대출)를 통해 트래픽을 집계하고 유통 수수료를 벌어들이는 반면, 블랙록과 피델리티와 같은 수조 달러 규모의 자산을 관리하는 기존 금융 대기업들은 가치 사슬의 최상위를 장악합니다. 이들은 자체 L2 또는 프라이빗 체인을 구축하여 자산, 토큰화된 서비스, 거래, 결제 간의 폐쇄 루프를 구축할 수 있습니다. RWA의 장기적인 목표는 암호화폐가 기존 금융을 파괴하는 것이 아니라, 기존 금융이 온체인으로 도약하는 것입니다. 암호화폐 기업들은 기존 거대 기업들이 효율적으로 감당하기 어려운 롱테일 자산을 제공하거나, 크로스체인 결제, 프라이버시 컴퓨팅, 동적 위험 가격 책정과 같은 핵심 분야에서 대체 불가능한 경쟁 우위를 확보하는 데 기회를 제공하는 인프라 제공자 역할로 전락할 수 있습니다. RWA의 핵심 가치는 비유동 자산의 유동성을 활성화하고 전 세계 약 17억 명의 은행 계좌 미가입자(unbanked people)에게 투자 기회를 제공하여 진정한 금융 포용성을 달성하는 것입니다. 유망한 전망에도 불구하고, RWA는 여전히 여러 과제에 직면해 있습니다. 규제의 파편화로 인해 국경 간 발행 비용과 규제 준수 압력이 증가하고, 증권거래위원회(SEC)가 일부 RWA를 증권으로 분류할 수 있으며, 법적 복잡성, 오라클 취약점, 중앙 집중식 수탁 시스템으로 인해 거래상대방 위험이 발생하고, 시장 변동성과 개인정보 보호 규정 준수 문제로 인해 도입이 지연되고 있습니다. 신용 확대 주기 동안 인수 기준이 완화되고 담보의 질이 서서히 악화되어 다음 경기 침체의 씨앗을 뿌릴 수 있습니다. DeFi 프로토콜은 RWA를 담보로 도입할 때 기초 자산의 신용 위험을 철저히 이해해야 합니다. 따라서 전략적으로 모멘텀을 유지하기 위해서는 CeFi와 DeFi를 통합한 하이브리드 모델이 필요합니다. 사용자는 다각화된 포트폴리오를 선택하고 감사된 플랫폼을 통해 운영해야 하며, 발행자는 처음부터 ERC-3643 준수 표준을 적용해야 합니다. 또한 규제 기관은 파편화를 방지하기 위해 통합된 프레임워크가 필요합니다. 전반적으로 RWA는 버블이 아니라 암호화폐 금융의 중요한 초석이며, 2030년까지 전 세계 금융 자산의 약 30%를 지원할 것으로 예상됩니다. 면책 조항: 본 기사는 정보 제공만을 목적으로 합니다. 본 기사에 표현된 견해는 전적으로 저자의 견해이며 OKX의 입장을 대변하지 않습니다. 본 기사는 (i) 투자 조언이나 추천, (ii) 디지털 자산의 매수, 매도 또는 보유에 대한 제안이나 권유, 또는 (iii) 재무, 회계, 법률 또는 세무 관련 조언을 제공하기 위한 것이 아닙니다. 당사는 이러한 정보의 정확성, 완전성 또는 유용성을 보장하지 않습니다. 디지털 자산(스테이블코인 및 NFT 포함)을 보유하는 것은 높은 위험을 수반하며 변동성이 매우 클 수 있습니다. 본인의 재정 상황을 고려하여 디지털 자산을 거래하거나 보유하는 것이 본인에게 적합한지 신중하게 고려해야 합니다. 구체적인 상황에 대해서는 법률/세무/투자 전문가와 상담하십시오. 모든 관련 현지 법률 및 규정을 이해하고 준수할 책임은 본인에게 있습니다.이 기사는 제출된 글이며 BlockBeats의 견해를 대변하지 않습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사