Figma는 올해 미국에서 가장 큰 규모의 IPO가 될 예정입니다. Republic이 Figma의 사모펀드를 인수할 수 있을까요?
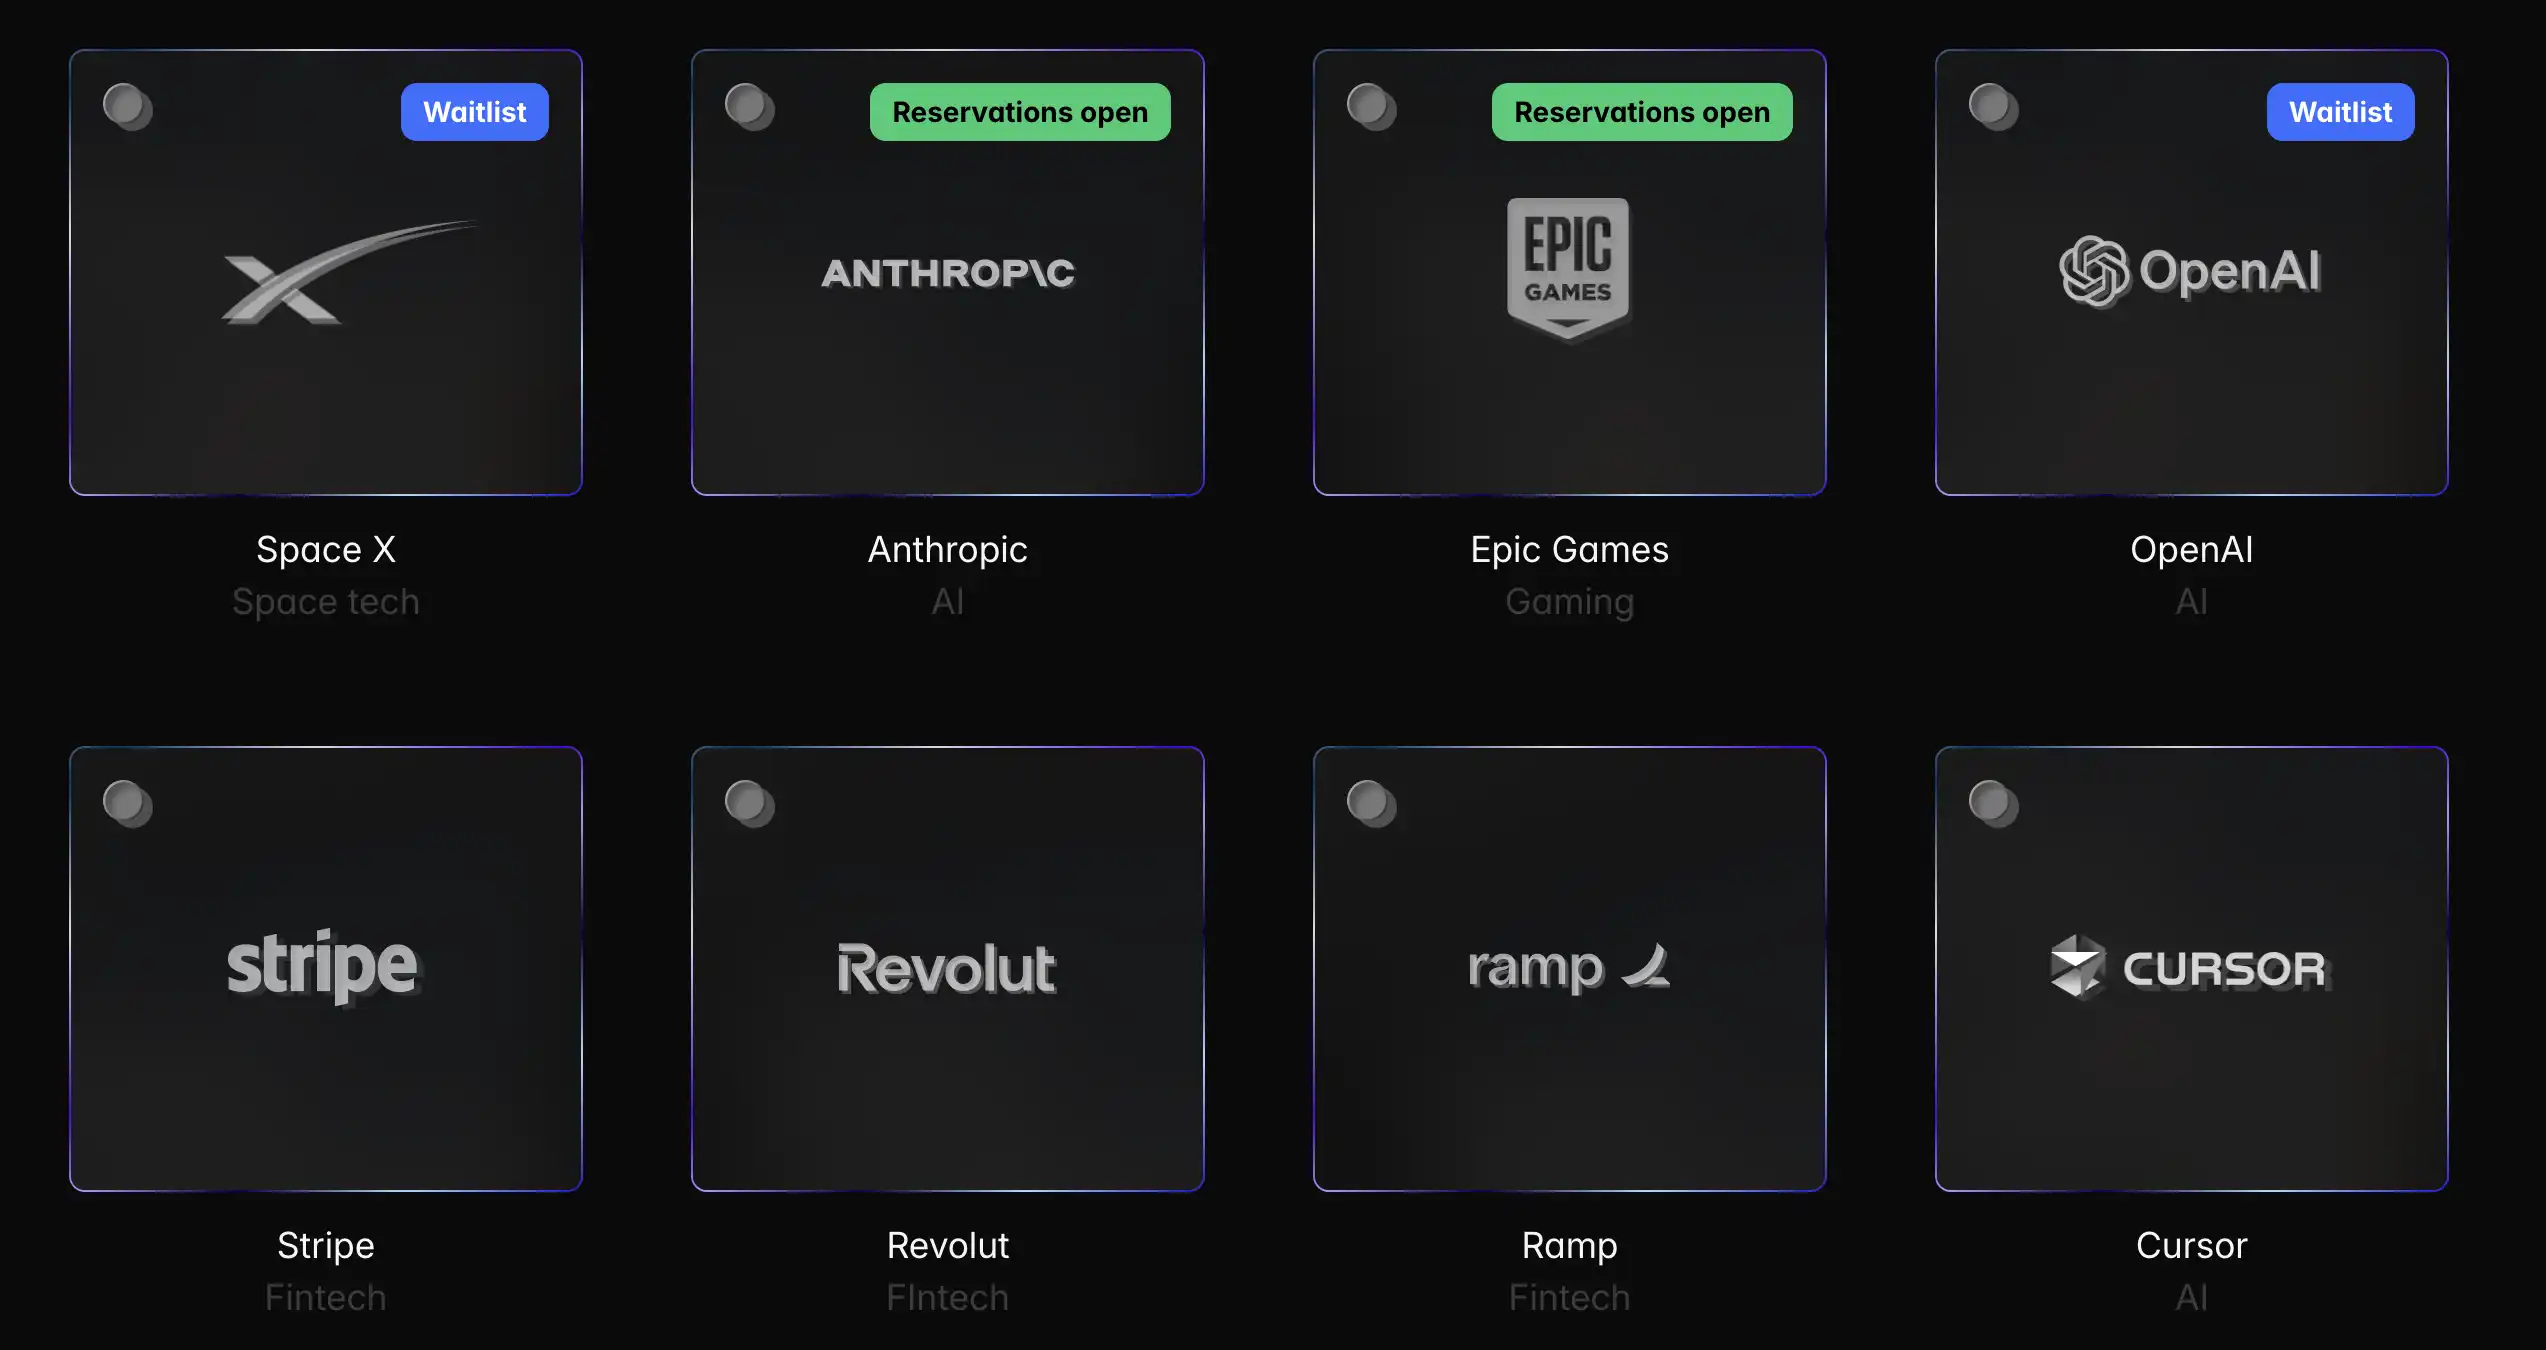
7월 초, 유명 증권사 로빈후드(Robinhood)가 "주식 토큰화" 계획을 발표하며 뜨거운 논쟁을 불러일으켰습니다. 또한, 오픈AI(OpenAI)와 스페이스X(SpaceX)라는 두 민간 기업의 "주식 파생상품"을 출시할 것이라고 발표했습니다. 하지만 그보다 앞서, 6월 25일, 크라우드펀딩 투자 플랫폼 리퍼블릭(Republic)은 일론 머스크의 항공우주 기업 스페이스X의 비상장 주식 실적에 연동되는 미로 토큰(Mirro Token)을 발행한다고 발표했습니다. 이 외에도 수십 개의 유명 "비상장 기업" 옵션이 존재합니다.
10년 가까이 된 이 크라우드펀딩 플랫폼의 미러 토큰과 로빈후드의 "주식 파생상품"의 차이점은 무엇일까요? 어떻게 하면 이 토큰에서 투자 기회를 찾을 수 있을까요?
리퍼블릭이란 무엇인가요?
2016년 설립되어 뉴욕에 본사를 둔 Republic은 사모펀드 및 대체 자산 투자에 중점을 둔 금융 기술 플랫폼입니다. 핵심 컨셉은 "비상장 기업의 투자 기회를 개인 투자자에게 개방"하고, 규제 준수 혁신과 기술적 수단을 통해 일반 투자자의 위험 자산 참여 문턱을 크게 낮추는 것입니다. JOBS Act에 따라 주식형 크라우드펀딩이 시행된 이후, Republic은 9년간의 탐색 끝에 다양한 자산군을 아우르는 풀스택 사모 투자 생태계를 구축했습니다.
Republic은 스타트업 및 소규모 프로젝트를 위한 크라우드펀딩 금융 플랫폼인 Republic Crowd Invest(미국 크라우드펀딩 규제법(Reg CF) 준수), 블록체인 분야 투자, 금융 및 컨설팅 서비스, 최대 6천만 달러의 가치를 지닌 규제 대상 디지털 자산 거래 플랫폼 INX를 인수한 Republic Crypto, Web3, 인공지능, 게임, 금융 기술 분야의 초기 프로젝트 투자에 중점을 둔 벤처 캐피털 부서인 Republic Capital, 그리고 부동산 자산을 SPV 구조로 보유하고 투자자들이 RWA 부동산 프로젝트에 주식으로 청약할 수 있도록 하는 Republic Real Estate를 포함한 다양한 사업 구조를 갖추고 있습니다.
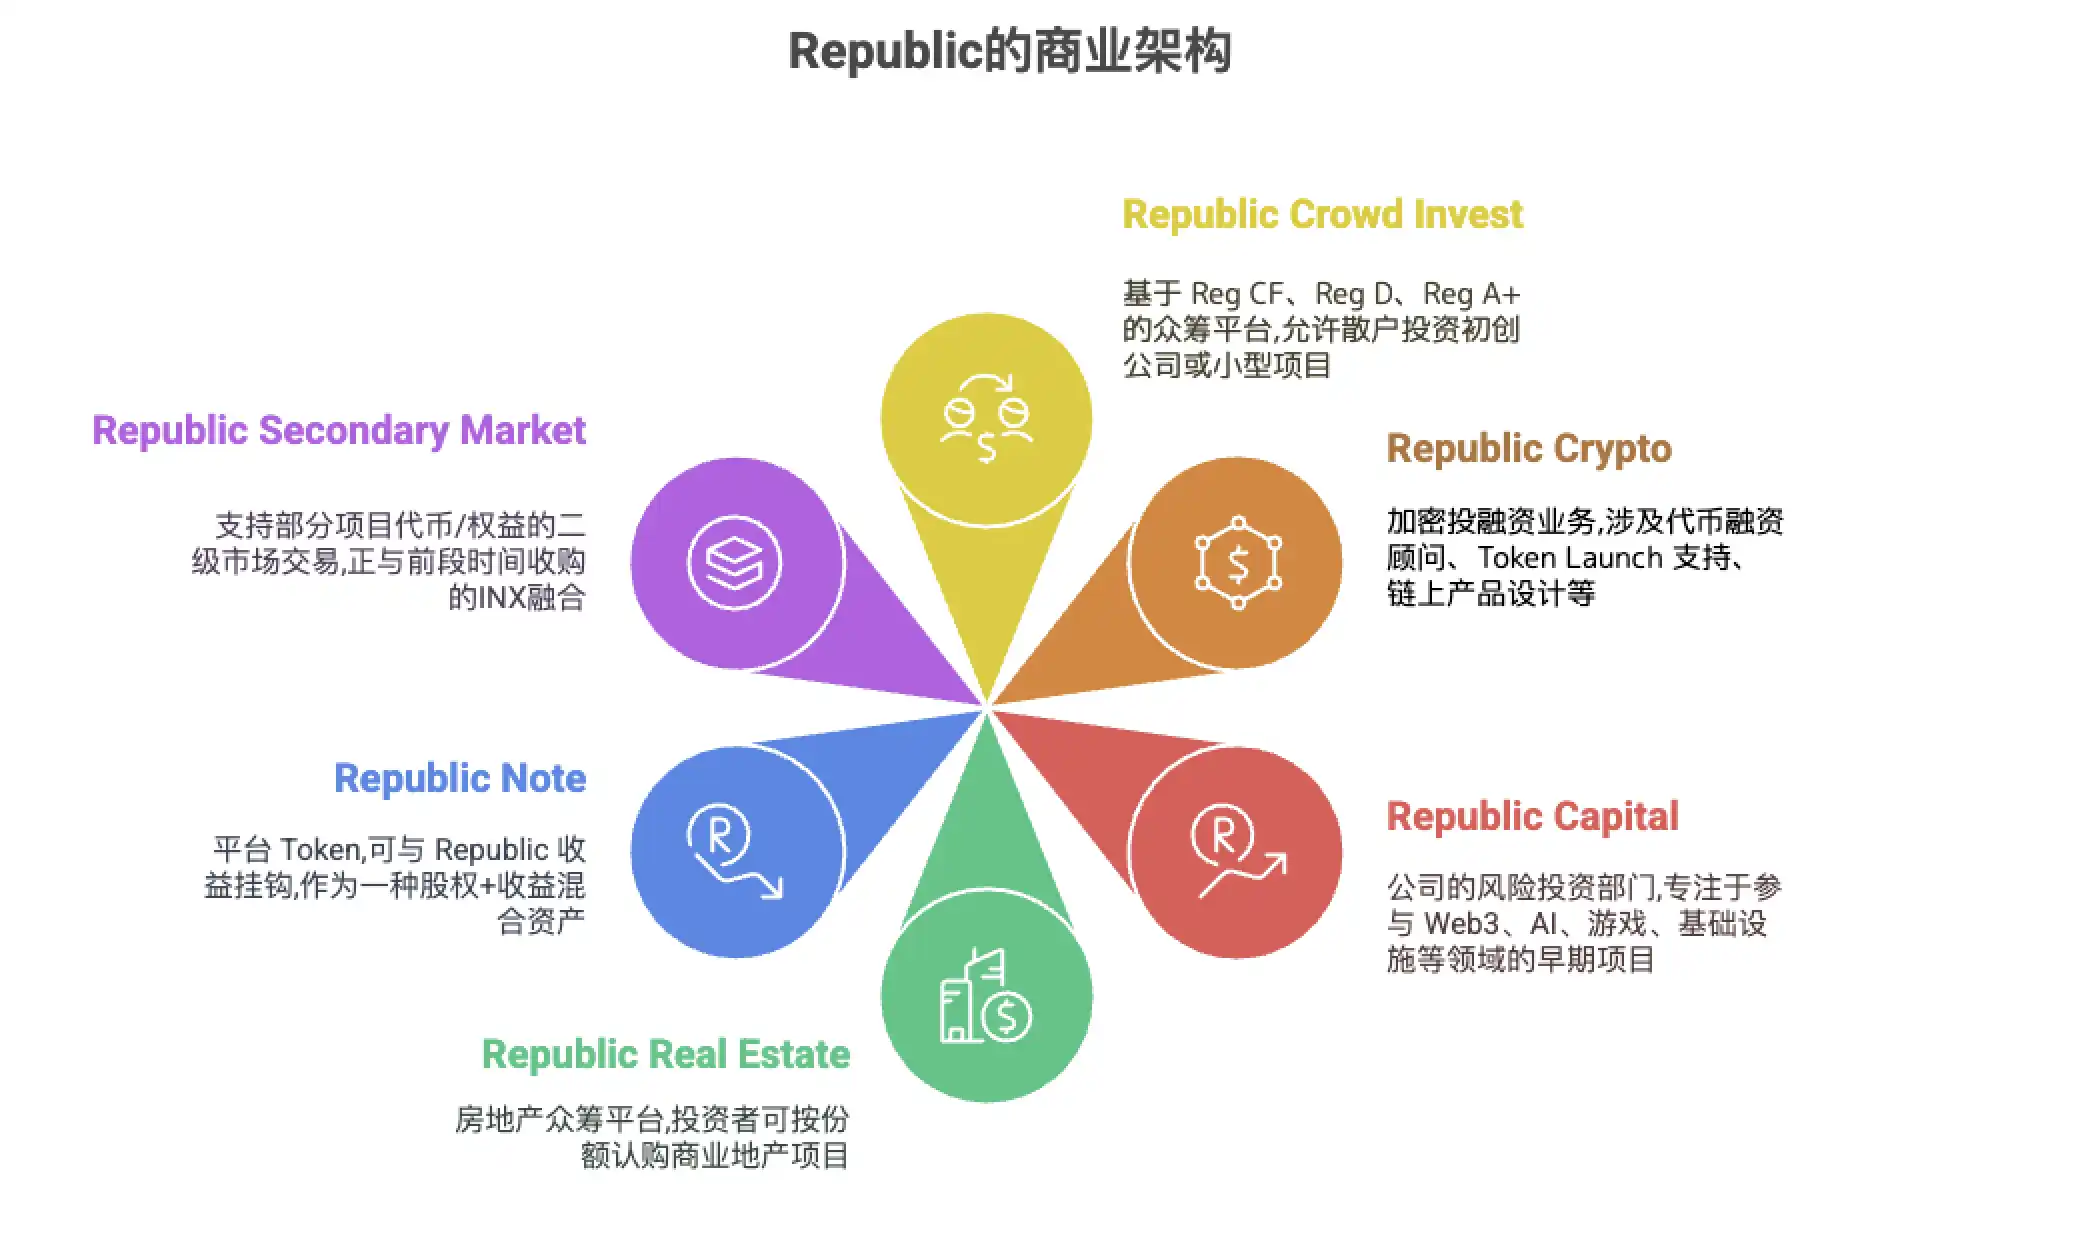
Republic은 이러한 다각화된 사업 구조를 통해 1차 시장 자금 조달부터 2차 시장 거래까지 이어지는 폐쇄형 생태계를 구축했습니다. 스타트업(자금 조달 채널 및 부가가치 서비스 제공)과 글로벌 투자자(혁신적인 투자 상품 및 투자 회수 채널 제공) 모두에게 서비스를 제공합니다. Republic이 서문에서 말했듯이, 회사의 사명은 규정을 준수하는 프레임워크 하에 기존 금융과 블록체인 혁신을 통합하고 원래 폐쇄되었던 사모펀드 시장을 대중에게 개방하는 것입니다.
미러 토큰은 그냥 허공인가요?
미러 토큰은 Republic이 올해 출시한 새로운 상품 카테고리로, 사모펀드의 성과에 연동되는 온체인 파생상품으로 볼 수 있습니다. 사모펀드를 직접 보유하는 것과 달리, 미러 토큰 보유자는 해당 기업의 의결권이나 소유권을 갖지 않지만, 특별히 설계된 계약을 통해 대상 기업의 미래 "유동성 이벤트" 수익권에 대한 거래 가능 채무증서(약속어음)를 취득합니다. Republic LLC와 같은 발행사는 투자자를 대신하여 대상 기업의 관련 지분이나 기준 지표를 보유합니다. 기업이 IPO, 인수 또는 기타 매각 이벤트가 발생할 경우, 토큰 보유자는 보유 지분에 따라 주가 상승분에 해당하는 현금 수익을 받게 됩니다.
예를 들어, Republic에서 출시한 첫 번째 rSpaceX 토큰의 가치는 처음에는 SpaceX 주식의 유통 시장 가격(주당 2,250~2,750달러로 알려졌으며, SpaceX의 최근 가치는 약 3,500억~4,200억 달러)에 고정되어 있었습니다. 투자자들이 이 가격에 rSpaceX를 매수한 후, 향후 SpaceX IPO 가격 또는 인수 가격이 이보다 높을 경우, Republic은 가격 차이를 스테이블코인 형태로 토큰 보유자에게 돌려줍니다. 동시에, 회사 배당금이 발생할 경우, 이익은 비례적으로 분배될 수 있습니다. 그러나 이 과정 전반에 걸쳐 투자자는 SpaceX 주식을 실제로 보유할 필요는 없지만, "주주와 동등한" 경제적 이익을 얻을 수 있습니다.
Mirror 토큰은 대상 회사가 공식적으로 발행하지 않았으며, 대상 회사의 보증도 받지 않았다는 점을 강조합니다. 투자자들은 SpaceX의 주식이나 지분을 매수하지 않으며, 발행사인 RepublicX LLC를 상대로만 청구할 수 있습니다. 7월 1일, Republic의 공동 CEO인 Andrew Durgee는 유명 비즈니스 앵커인 Liz Claman과 Fox News에서 인터뷰를 가졌습니다. 인터뷰에서 Liz는 Mirror Token이 주식을 보유하고 있지 않다는 소식을 듣고 우려를 표했습니다. "좀 걱정되네요. '브루클린 브리지 사기'가 생각나네요. 그는 농담조로 "투자자들이 '공허한' 것을 가지고 장난치지 않는다는 것을 어떻게 보장하시나요?"라고 물었습니다.
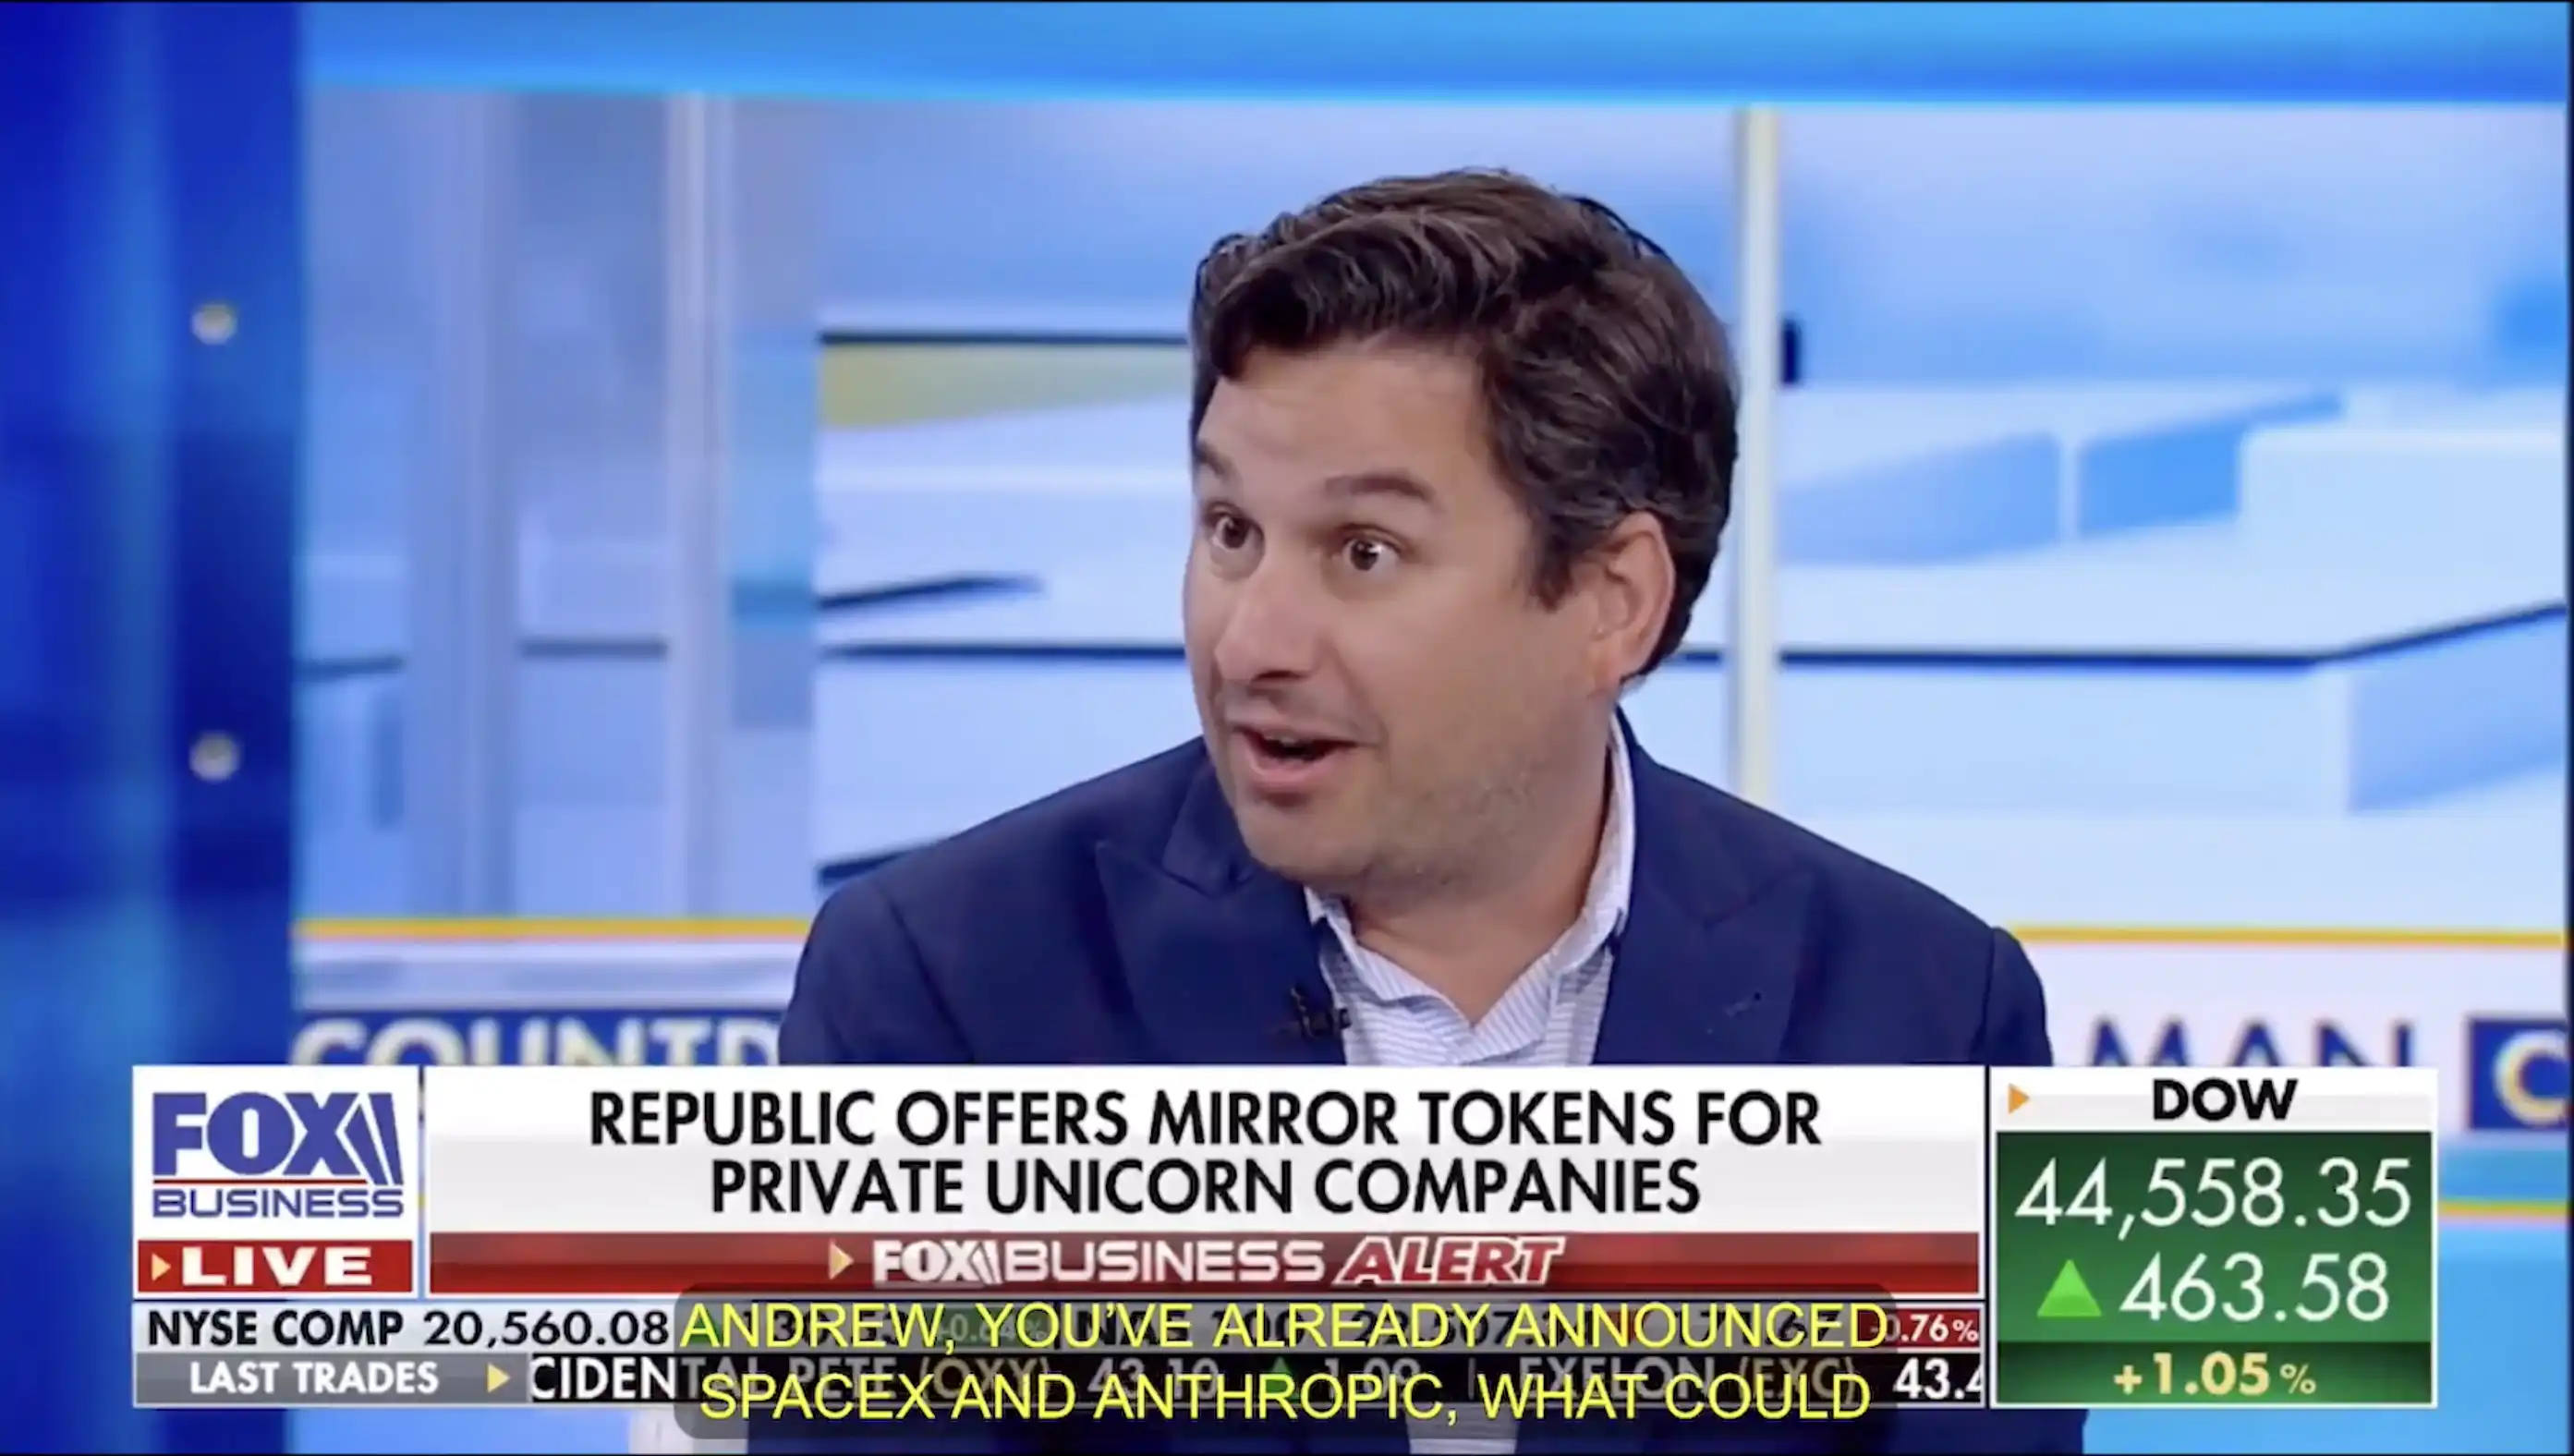
이 양식은 언뜻 보기에 너무 '공허한' 것처럼 들립니다. 이에 대해 Republic 공동 CEO Andrew Durgee는 "모든 세부 사항은 SEC에 제출된 Form C 문서에 공개되어 있습니다. 전체 절차는 완벽하게 준수되며 FINRA와 SEC의 규제를 받습니다."라고 답했습니다. 저희는 이 모델을 8년 동안 구축해 왔으며, 저희보다 경험이 풍부한 곳은 없습니다. 이제 저희는 이 메커니즘을 토큰화와 결합했는데, 이는 전례 없는 구조입니다."
현재 진행 중인 rAnthropic 프로세스에 따르면, 전체 과정은 Republic이 전담 발행 기관(이 경우 Opendeal Broker LLC)을 구축하는 것으로 시작됩니다. 이 기관은 특수목적회사(SPV)로 존재하며 대상 기업과의 간접적인 경제적 권리를 담당합니다. Republic은 플랫폼에 프로젝트 예약 페이지를 개설하여 투자자들이 투자 의사를 등록할 수 있도록 하지만 실제 투자는 불가능합니다.
예약 단계가 끝나고 공식 자금 조달이 시작될 준비가 되면, Republic은 크라우드펀딩 규정(Reg. CF)에 따라 미국 증권거래위원회(SEC)에 양식 C를 공식적으로 제출합니다. 이 양식에는 프로젝트의 자금 조달 한도, 토큰 가격, 계약 조건, 잠재적 위험, 자금 사용 계획 및 기타 핵심 정보가 자세히 공개됩니다. C 양식이 승인되면 투자자는 Republic 플랫폼을 통해 Apple Pay, 신용 카드, 은행 송금 또는 USDC를 사용하여 투자 비용을 지불할 수 있으며, 자금은 프로젝트가 최소 자금 조달 요건을 충족한 후에만 지급되도록 제3자 에스크로 계좌에 일시적으로 보관됩니다.
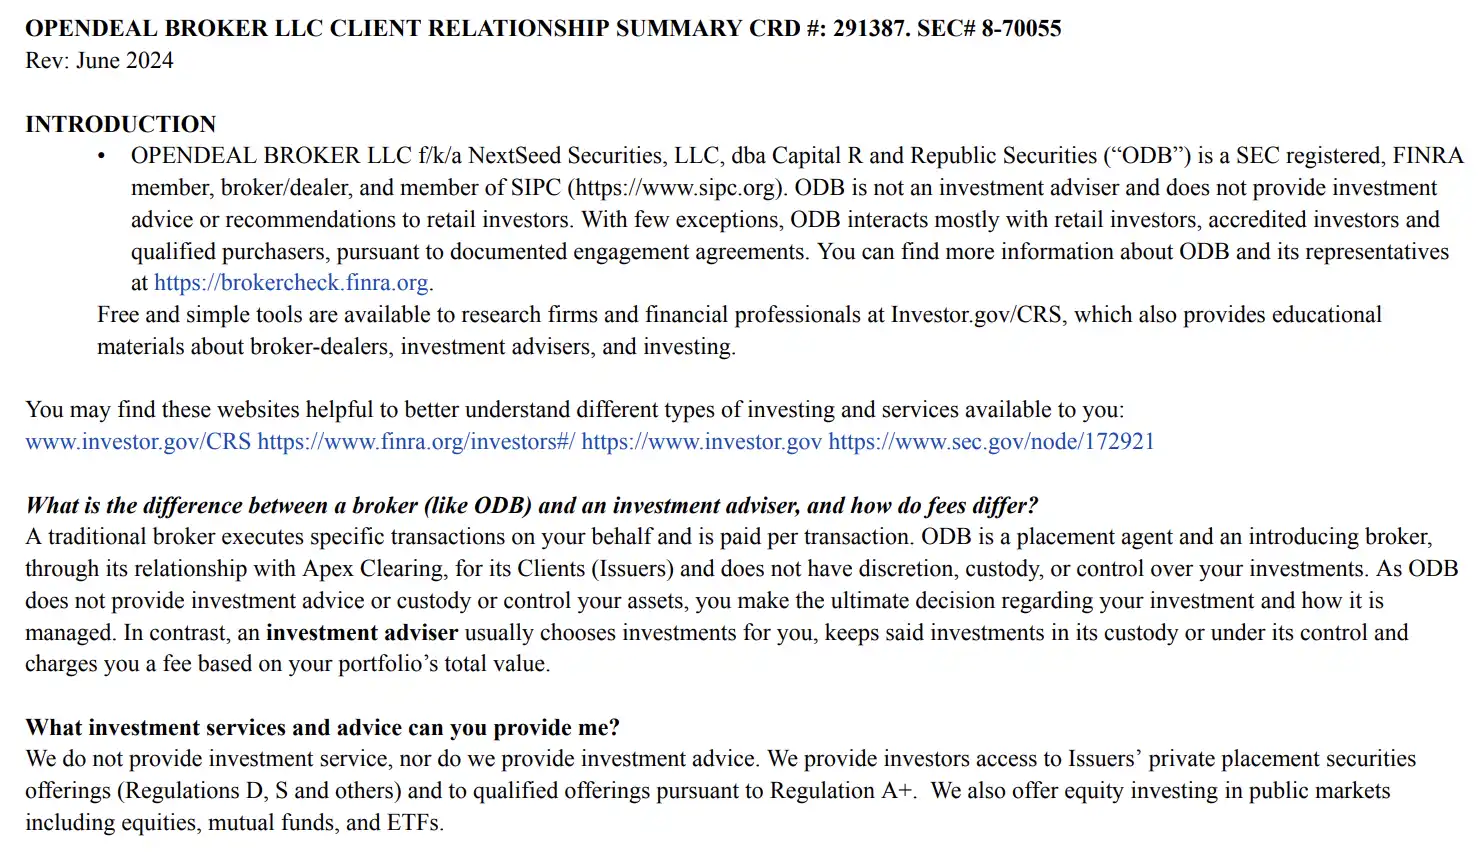
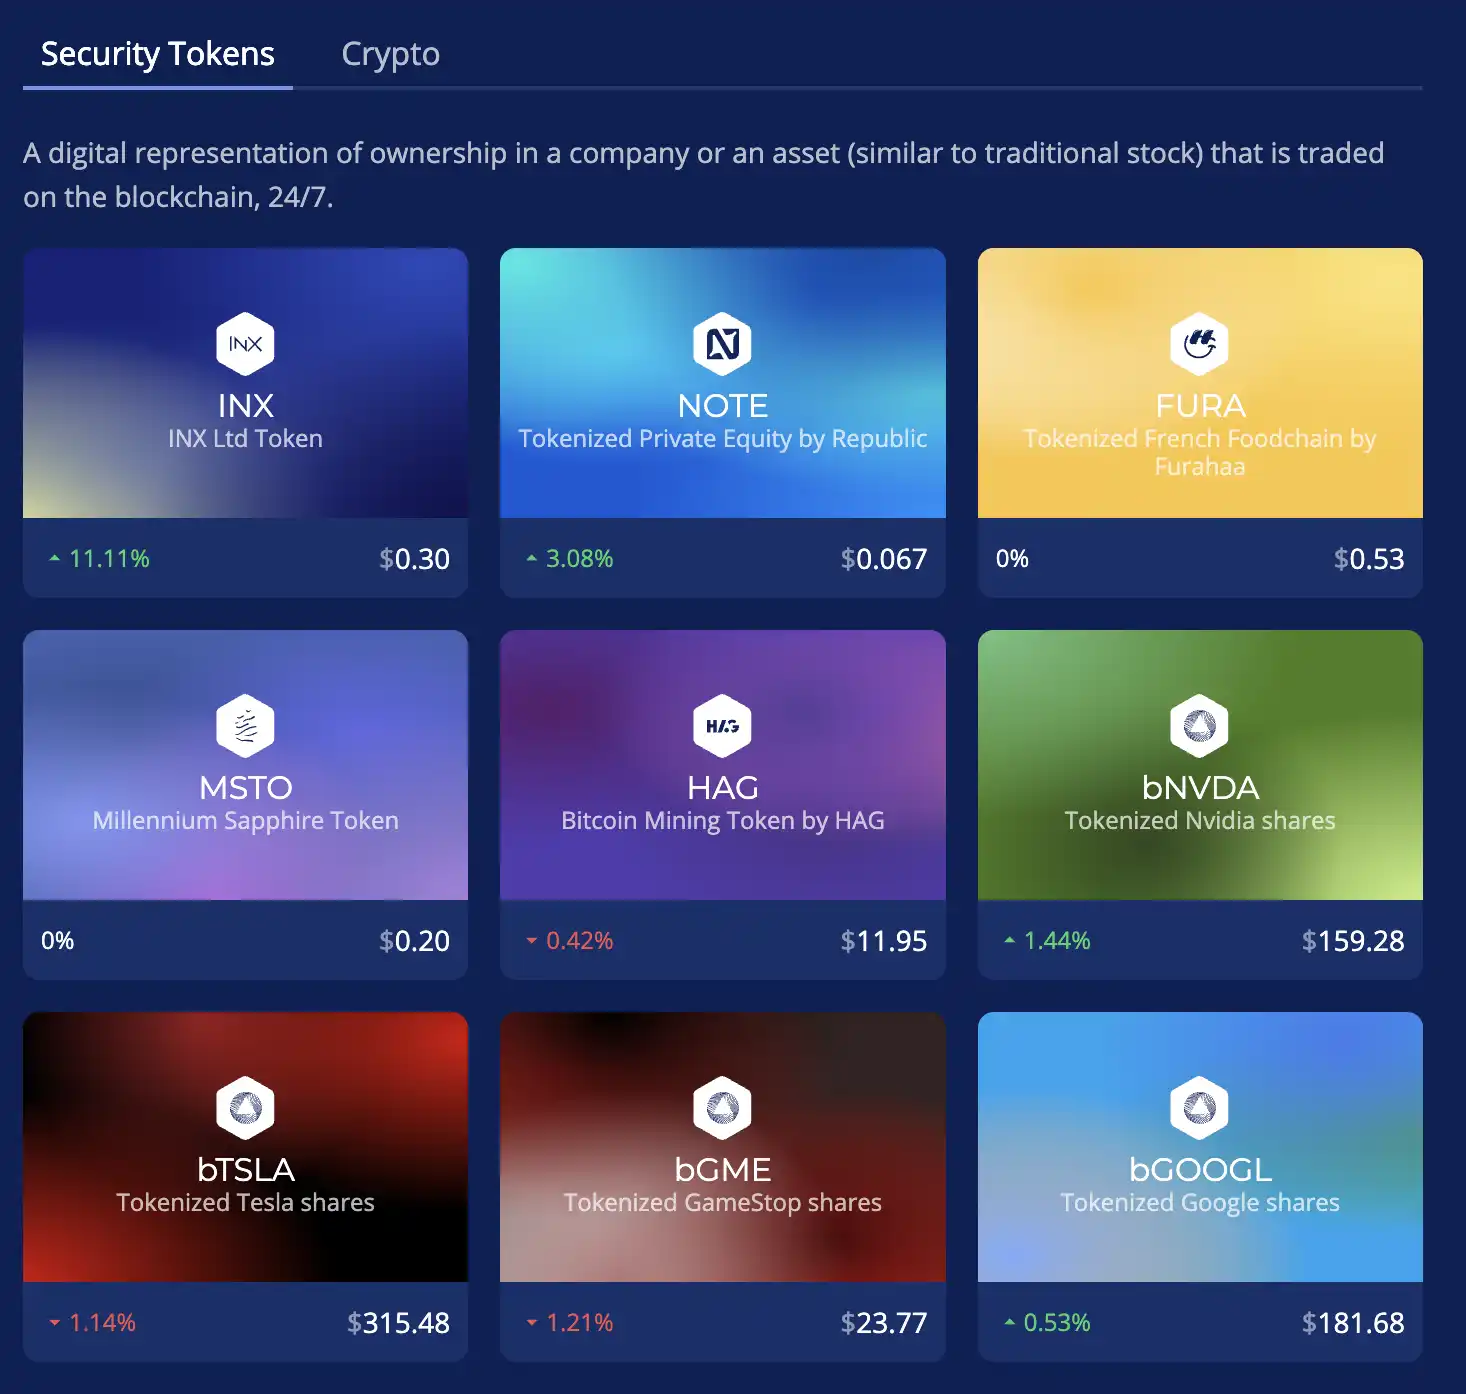
자금이 확인되면 Republic은 투자 금액에 해당하는 체인에 다수의 미러 토큰을 발행하고 즉시 12개월 잠금 기간(Reg CF Act)에 들어갑니다. 잠금 기간 이후, 보유자는 INX Exchange(올해 4월 Republic이 6천만 달러의 가치로 인수)와 같은 규제된 증권 유통 시장으로 토큰을 이전하여 자유롭게 거래할 수 있습니다.
대상 기업이 IPO, 인수 또는 기타 유동성 이벤트를 겪을 경우, 특수목적법인(SPV) 발행으로 상환 메커니즘이 작동하고 투자자는 사용자가 보유한 미러 토큰 수량에 따라 스테이블코인 형태로 수익을 돌려받습니다. 이 메커니즘의 장점은 미국을 포함한 글로벌 개인 투자자가 법규 준수를 보장하면서 비상장 스타 기업의 성장 배당금을 최대한 누릴 수 있다는 것입니다.
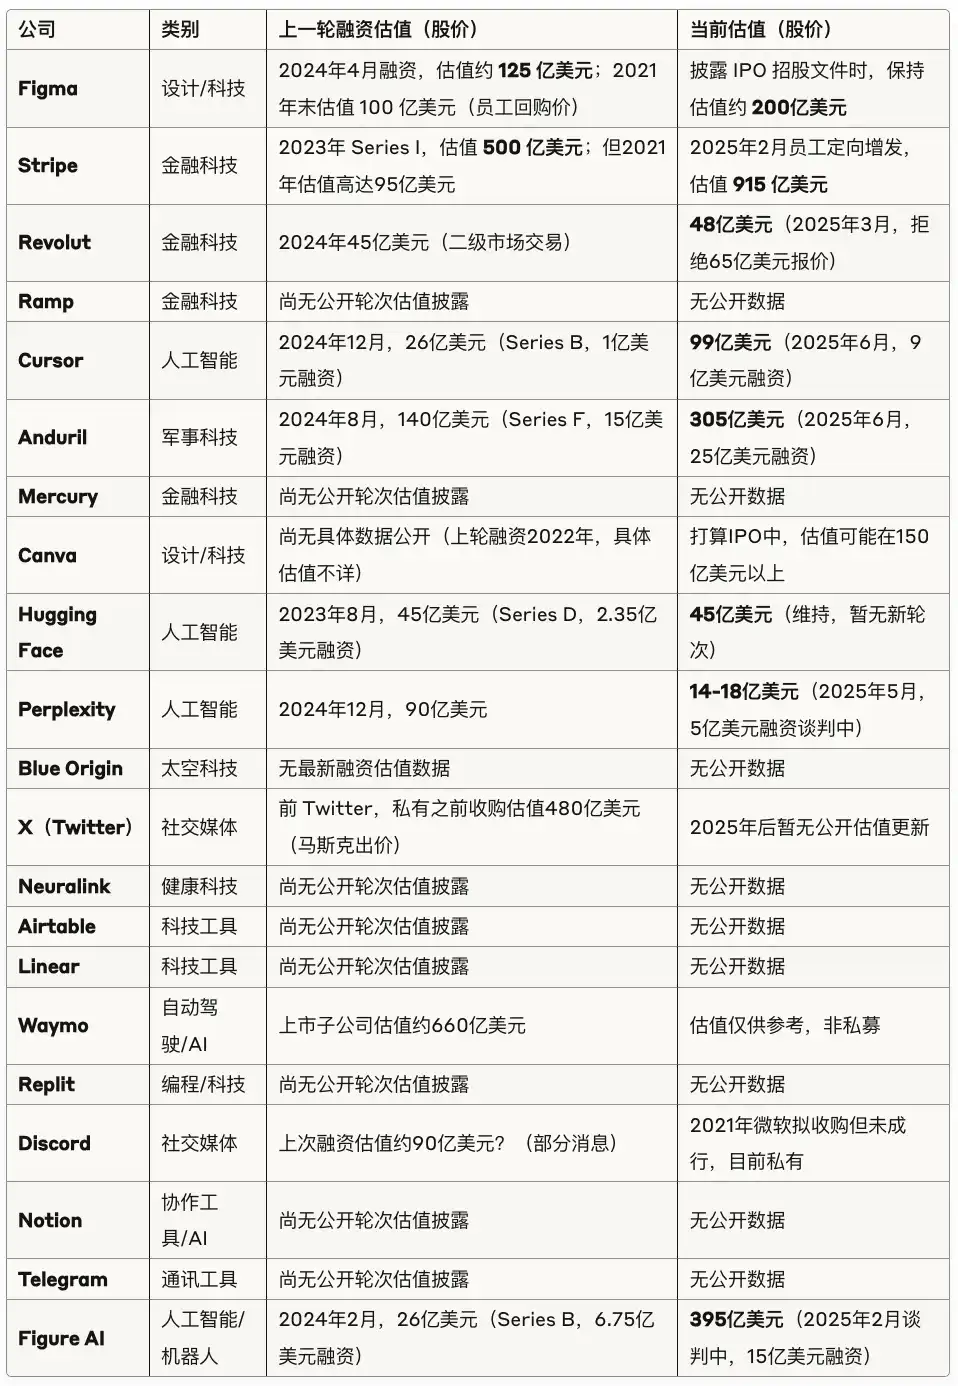
올해 상장될 예정인 "가장 가치 있는" 기술 기업인 Figma를 Republic에서 아직 살 수 있을까요?
현재 플랫폼은 SpaceX, OpenAI, Anthropic, Epic Games 등 세계적으로 주목받는 비상장 대기업들을 포함한 인수 대상을 공개했거나 이미 공개했습니다. 이들은 우주 기술, 인공지능, 게임 엔터테인먼트 등 미래 핵심 산업의 핵심 자산을 대표합니다. 그중 SpaceX는 사모펀드 시장에서 3,500억 달러에서 4,200억 달러 사이로 평가받았고, OpenAI와 Anthropic은 생성 AI 기술 경쟁을 주도하며 아마존과 구글 같은 거대 기술 기업의 전략적 지원을 받았습니다. Epic Games는 언리얼 엔진과 게임 매트릭스를 통해 글로벌 기업들에게 널리 알려졌습니다.
특히 Figma를 언급할 가치가 있습니다. 협업 디자인 소프트웨어 분야의 선두 기업인 Figma는 원래 Republic이 "미러링"한다고 주장했던 대상 중 하나였습니다. 2024년 5월 내부 주식 인수 당시 Figma의 기업 가치는 약 125억 달러로, 2021년 100억 달러에서 25% 상승했습니다. Figma의 연간 매출은 빠르게 성장하여 2024년 연간 순수익(ARR)은 6억 달러에 도달하여 손익분기점에 도달했습니다. 그러나 오랜 기간 민영화를 선택한 많은 유니콘 기업과 달리, Figma는 2023년 200억 달러 기업 가치를 목표로 한 Adobe 인수 계획이 무산된 후 상장을 결정했습니다.
2025년 4월, Figma는 비밀리에 IPO 신청서를 제출했으며, 약 15억 달러의 자금을 조달할 것으로 예상됩니다. 또한 조만간 IPO를 통해 엑시트(매각)될 가능성도 있습니다. 이것이 "중간 지분 보유자" 회사와의 소통 문제를 야기할지는 모르겠습니다. 이전에도 여러 차례 홍보되었지만, Figma는 최신 Mirror Token 페이지에는 등장하지 않았습니다. 그러나 Figma 사례는 현재 유니콘 기업들이 직면한 딜레마를 여실히 보여줍니다. 즉, 개인 투자자들을 실망시키기 위해 장기간 시장에 진입하지 않거나, 유동성 확보를 위해 IPO 위험을 감수해야 하는 것입니다. 어떤 경로로든 Republic과 같은 플랫폼의 등장은 이러한 기업들에게 세 번째 선택지를 제공하고 투자자들에게 두 가지 상태를 연결하는 다리 역할을 합니다.
하지만 Republic은 위의 기업들 외에도 투자 대상을 적극적으로 확대하고 있습니다. Republic은 Ramp(금융 유니콘), Cursor, Perplexity(AI), Stripe(결제 유니콘), Waymo(자율주행) 등 20개 이상의 기업을 포괄하는 Mirror Token을 출시할 계획이라고 밝혔습니다. 이들 기업 중 일부는 수백억 달러의 가치를 지닌 반면, 다른 기업들은 아직 급성장 초기 단계에 있습니다. 미러 토큰 메커니즘을 통해 투자자는 이러한 기업들의 급속한 성장 과정에서 Republic을 통해 상응하는 수익을 얻을 수 있습니다.
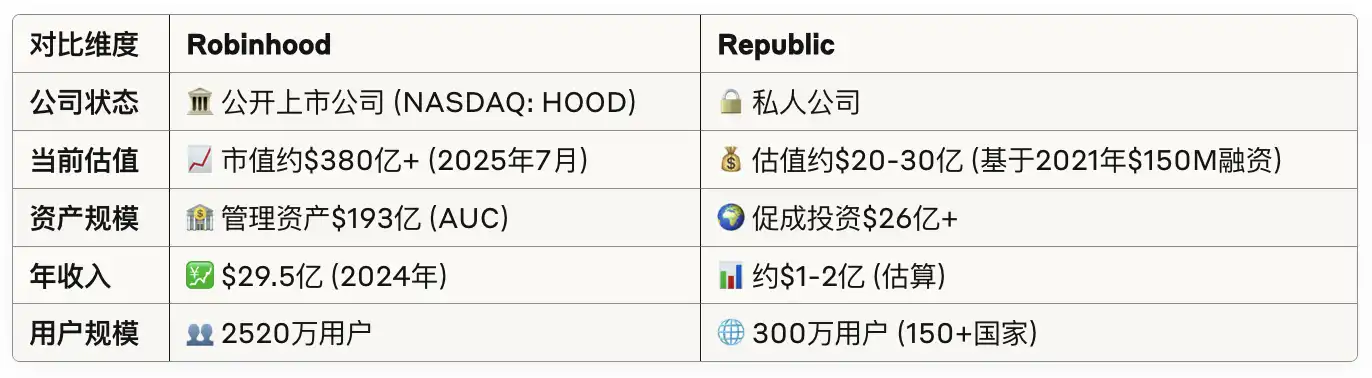
Robinhood VS Republic, 금융 플랫폼과 중개업체의 만남은 어떤 모습일까요?
Robinhood와 Republic은 모두 비상장 유니콘 기업의 온체인 증권화에 주목했지만, 완전히 다른 길을 선택했습니다. 한 기업은 미국 규제를 벗어나 유럽 시장에서 시장 상황을 시험하고 있으며, 다른 기업은 기존 미국 규제 체계 내에서 섬세하게 접근하고 있습니다. 두 기업의 차이점은 기술 및 규제 준수 설계뿐 아니라 사업 전략 및 목표 사용자 측면에서도 드러납니다. Republic은 자체 벤처 캐피털 부서와 네트워크를 보유하고 있어 더 빠르고 독점적인 프로젝트 리소스를 확보할 수 있습니다. 반면, Robinhood는 높은 인지도와 사용자 규모를 바탕으로 유명 기업의 협력을 이끌어낼 잠재력을 가지고 있습니다. 투자자에게 이는 선택의 폭이 넓어진다는 것을 의미하지만, 동시에 투자자의 비전을 시험하는 것이기도 합니다. 즉, 많은 옵션 중에서 어느 회사가 합리적인 가치 평가와 밝은 전망을 가지고 있는지 파악해야 하기 때문입니다.
해외 면제 vs. 국내 규제
Robinhood의 주식 토큰 프로그램은 현재 미국 내 비상장 증권 투자에 대한 엄격한 제한으로 인해 EU 사용자에게만 제공됩니다. 자산/소득 기준을 충족하는 공인 투자자만 사모 펀드에 참여할 수 있으며, 기업은 정보 공개 요건을 준수해야 합니다. Robinhood는 유럽 사업을 전개함으로써 비교적 완화된 유럽 지역 규제 환경을 활용하여 일반 사용자에게 사모펀드 투자 기회를 제공할 수 있었습니다. 이 토큰은 Robinhood가 블록체인 회사 Arbitrum과 협력하여 발행했으며, 이더리움 레이어 2 네트워크에서 운영됩니다. Arbitrum은 거래 시간을 7x24시간으로 확장하고, 연내 거래 가능 토큰 수를 "수천 개"로 확대할 계획입니다. 이러한 야심찬 계획은 미국 규제를 우회하고 전 세계 증권 블록체인 혁명을 선도하려는 Robinhood의 전략을 반영합니다.
Republic은 거의 정반대의 노선을 택하여 현행 미국 증권법(Reg CF/D 등)의 면제 조항을 완벽하게 준수하는 상품을 설계하여 미러 토큰을 법적으로 규제되는 증권으로 만들었습니다. 즉, Republic의 모든 미러 토큰은 SEC에 공시 서류(Form C 등)를 제출하고 FINRA의 검토를 받아야 합니다. Reg CF 모델에서는 단일 모금액이 제한적이고 락업 기간이 길지만(이로 인해 규모와 유동성이 제한될 수밖에 없음), 미국 및 일부 해외 개인 투자자도 합법적으로 참여할 수 있습니다. "선준수 후 확장"이라는 이념은 Republic의 규제 한계에 대한 철저한 이해와 풍부한 경험을 바탕으로 합니다(Republic 팀은 JOBS Act 통과 이후 이 분야에 깊이 관여해 왔습니다).
반대로 Robinhood는 규제 차익거래라는 빠른 길을 택한 반면, Republic은 규제의 틀 속에서 맴돌았습니다. 단기적으로 전자는 발전 속도가 더 빠르고 잠재 시장이 더 넓지만, 규정 준수의 불확실성이 높습니다. 후자는 다소 느리지만, 각 단계를 거치면서 합법성을 강화하고 향후 본격적인 홍보를 위한 기반을 마련합니다.
주식 보유 vs. 소득채권
로빈후드의 주식 토큰은 본질적으로 주식 증서입니다. 로빈후드는 자체적으로 또는 특수목적법인(SPV)을 통해 대상 기업의 주식을 보유하다가, 일정 비율의 경제적 권리에 상응하는 온체인 토큰을 사용자에게 발행하여 보유하게 합니다. 로빈후드 대변인에 따르면, 이러한 토큰은 소매 투자자들에게 "비공개 시장에 대한 간접적인 노출"을 제공하며, 로빈후드가 관리하는 특수목적법인(SPV)의 지분으로 지원됩니다. 따라서 로빈후드는 "수탁 브로커" 역할을 하고 있으며, 사용자는 로빈후드 보유 주식의 "소득권 일부"를 매수하는 것으로 이해될 수 있습니다. 앞으로 대상 기업이 상장되거나 매각되면 Robinhood는 SPV 지분을 청산하여 수익을 실현하고 토큰 보유자에게 재분배할 수도 있습니다.
반대로, Republic의 미러 토큰은 사전에 합의된 수익률이 있는 채권 또는 "계약"에 더 가깝습니다. Republic은 기초 주식을 동일한 양으로 보유할 필요가 없습니다. 토큰 보유자 수와 비율에 따라 이벤트가 발생할 때만 합의된 금액을 지급하면 됩니다. Republic은 기초 주식을 1:1 비율로 전액 보유한다고 명시적으로 밝히지 않았습니다. 이론적으로는 주식의 일부를 헤지하거나 보유할 수 있어 더 큰 유연성을 제공합니다.
그러나 이러한 설계는 투자자가 발행인의 신용 위험을 감수해야 하며, Republic이 미래에 원금을 이행하고 상환할 능력이 있다고 믿어야 함을 의미합니다. 이는 양측과 사용자 간의 관계의 법적 특성에도 반영됩니다. Robinhood 모델에서는 사용자가 특수목적법인(SPV)을 통해 주주권을 가진 신탁 수익자가 될 수 있는 반면, Republic 모델에서는 사용자가 Republic의 채권자일 뿐 대상 회사와 직접적인 법적 관계는 없습니다.
로빈후드의 모델은 전통적인 "타인을 대신한 주식 보유" 방식에 더 가깝습니다. 이는 이해관계 일치 및 신뢰성 측면에서 더 직관적일 수 있지만, 대부분의 국가에서 준수하기 어려울 수 있습니다. 리퍼블릭의 모델은 혁신적인 계약을 통해 직접 주식 발행을 교묘하게 우회하여 규제 위험은 낮지만, 발행자에 대한 더 높은 신뢰성을 요구합니다.
중개업 확장 vs. 사모펀드 생태계
암호화폐 강세장과 미국 주식 소매 붐을 경험한 후, 로빈후드의 사용자 거래 활동은 최근 몇 년간 감소했습니다. 주식/주식 토큰화 도입은 사용자 충성도와 수익원 확대에 도움이 될 것입니다. 이 소식 발표 후 로빈후드의 주가는 거의 10% 급등하여 상장 이후 최고치를 경신했습니다. 로빈후드 CEO 블라드 테네프는 주식 토큰화를 "더 큰 계획의 씨앗"으로 여기며, 여러 유니콘 기업들이 "토큰화 혁명" 참여에 관심을 표명했다고 주장했습니다.
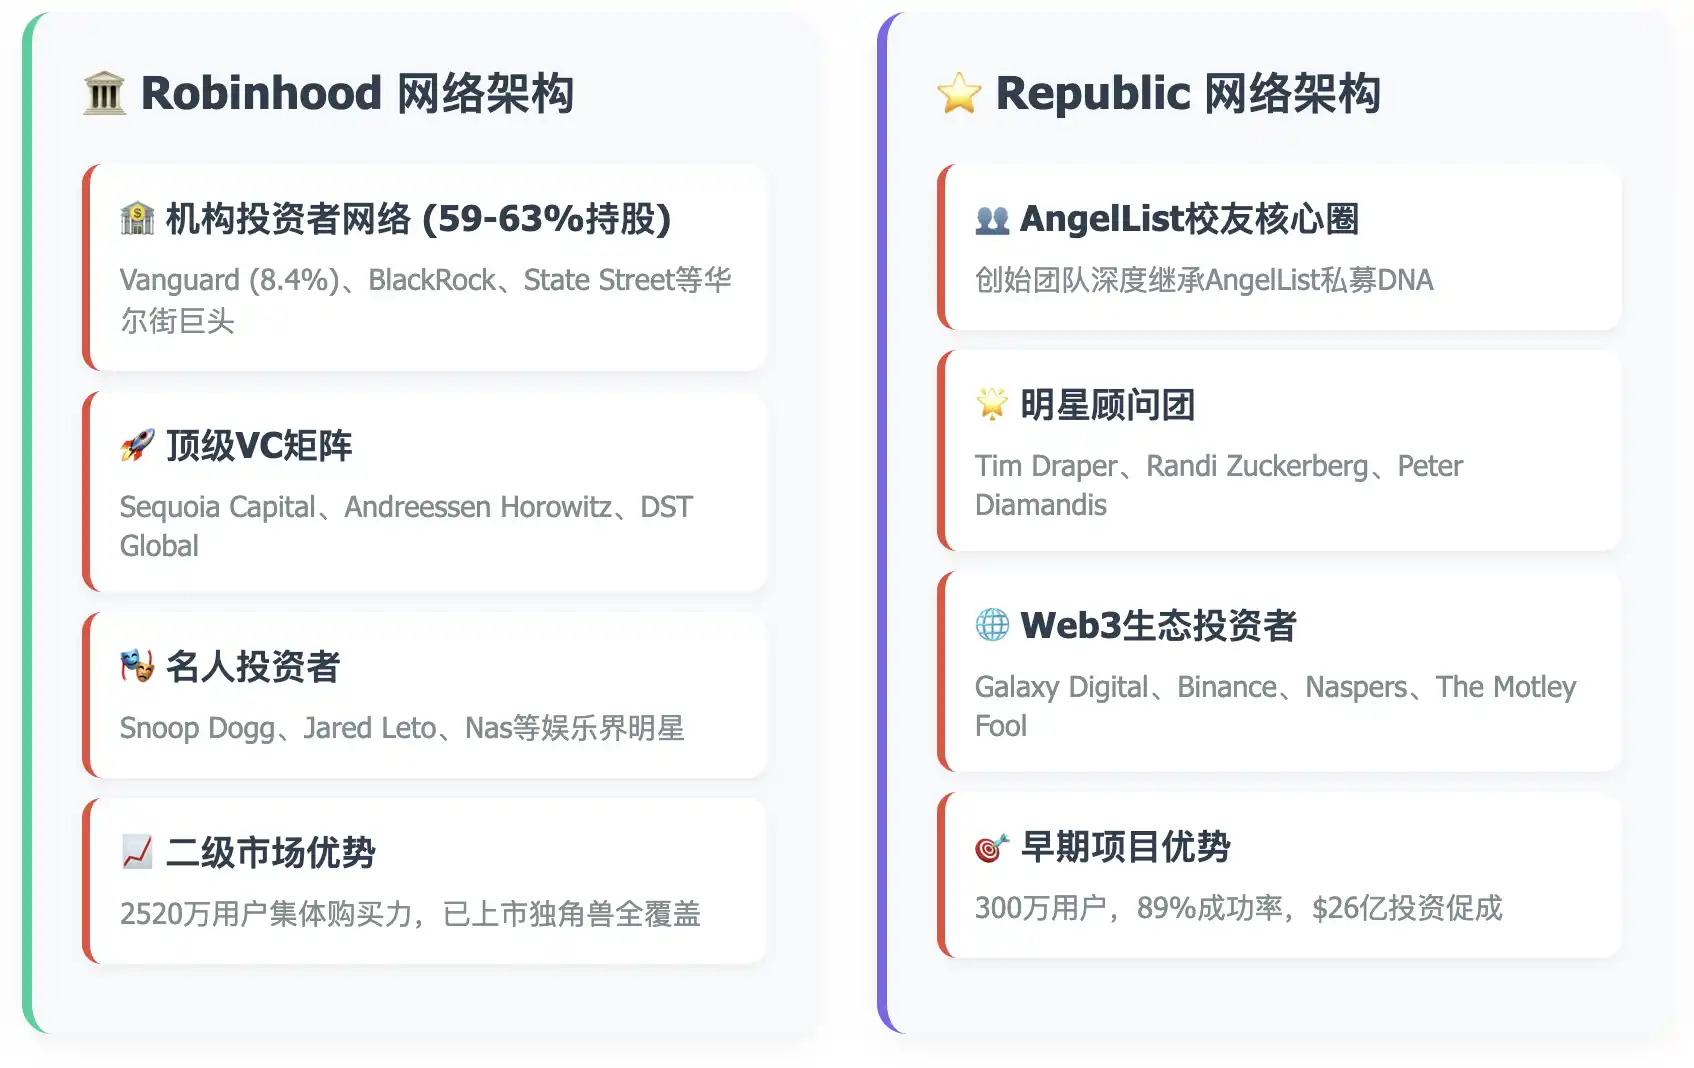
로빈후드의 야망은 전 세계적으로 연결된 온체인 증권 거래 플랫폼을 구축하여 전통적인 중개 회사에서 암호화폐 금융의 혁신 기업으로 위상을 강화하는 것입니다. 로빈후드는 상장 기업이라는 지위 덕분에 월가의 전통적인 금융 기관들로부터 폭넓은 지지를 받았습니다. 뱅가드와 블랙록 같은 자산 운용 대기업을 포함한 기관 투자자들이 59~63%의 지분을 보유하고 있어, 로빈후드는 상장된 전 유니콘 기업 주식에 빠르게 접근할 수 있습니다.
반대로, 리퍼블릭의 미러 토큰 출시는 오히려 자연스러운 결과입니다. 리퍼블릭은 사모펀드에 중점을 둔 플랫폼으로, 스타트업 자금 조달 및 초기 투자자들에게 서비스를 제공해 왔습니다. 최근 몇 년간 IPO 겨울이 길어지고 수많은 스타 스타트업의 상장이 지연되면서, 1차 시장과 2차 시장의 분리는 일반 투자자들에게 "소외감"을 안겨주었습니다. 리퍼블릭은 이러한 어려움을 파악하고 기존 생태계의 "IPO 리소스"를 개인 투자자들에게 직접 공개했습니다. 미러(Mirror) 모델을 통해 리퍼블릭은 회사의 승인이나 참여 없이 해당 상품을 발행할 수 있으며, 이를 통해 리퍼블릭은 인기 유니콘 기업들을 대상으로 플랫폼에서 자금을 조달하도록 로비할 필요 없이 투자 상품을 설계할 수 있습니다. 따라서 미러 토큰은 리퍼블릭의 상품 혁신일 뿐만 아니라, 프로젝트 파이낸싱 매칭부터 투자 기회 판매를 위한 적극적인 패키징까지 비즈니스 모델의 돌파구이기도 합니다.
Republic은 AngelList Alumni(특정 조직이 아닌 Paypal Mafia와 유사)의 깊은 뿌리를 통해 고유한 사모펀드 생태계를 구축했습니다. 또한, DFJ 설립자 팀 드레이퍼가 스타 자문팀에 포함되어 있으며, 투자 포트폴리오는 Tesla, SpaceX, Coinbase, 심지어 Robinhood까지 아우르며 보기 드문 크로스 플랫폼 영향력을 형성하고 있습니다. 마크 저커버그의 누나인 랜디 저커버그와 민간 항공우주(SpaceX 등) 및 최첨단 기술 경진대회를 장려하는 XPrize 재단 설립자 피터 디아만디스는 비교적 풍부한 초기 유니콘 주식 자원을 확보했습니다.
투자 민주화의 미래
현재 투자 시장의 추세는 점점 더 "자유화"로 나아가고 있지만, 그에 따른 과제 또한 존재합니다. Robinhood와 같은 대형 증권사들은 기존 사용자 기반과 브랜드 인지도가 매우 높습니다. 출시 후, 이들의 제품은 많은 개인 투자자들의 관심을 끌었고, 심지어 OpenAI가 공식 입장을 밝히게 만들기도 했습니다. 하지만 대부분의 "주식 토큰화" 프로젝트가 유사한데, 문제는 이 모델이 장기적으로 규제 당국의 인정을 받을 수 있을지 여부입니다. 미국 증권거래위원회(SEC)는 일반 개인 투자자가 비상장 주식에 투자하는 것을 명시적으로 허용한 적이 없습니다.
Republic은 수년간 SEC/FINRA와 긴밀히 협력해 왔으며, 규제의 모호한 영역에 대한 탐구는 비교적 신중하고 안정적으로 진행되고 있습니다. Mirror Token은 Reg CF와 같은 규칙을 사용하여 획기적인 성과를 거두었습니다. 이 규칙은 어느 정도 더 "안전해" 보이지만, 투자 시장 규모 상한선인 "미화 5,000달러" 또한 상당한 제약이 됩니다.
업계 동향을 살펴보면, 올해 크라켄을 비롯한 규제 준수 암호화폐 기관들도 미국 외 사용자를 대상으로 유사한 주식형 토큰 거래를 시작했으며, "온체인 증권"도 점차 부상하고 있습니다. 하지만 규제 체계 개선에는 시간이 걸릴 것입니다. 전직 SEC 관계자는 개인 투자자의 사모펀드 시장 참여를 허용하는 것이 일반적인 추세이며, 핵심은 혁신과 투자자 보호의 균형을 맞추는 것이라고 공개적으로 언급한 바 있습니다.
향후 구체적인 규제는 아직 알려지지 않았지만, 두 시장 간의 경쟁이 금융 시장을 더욱 개방적이고 효율적인 방향으로 발전시킬 것이라는 점은 확실합니다. 기존 유통 시장과 새롭게 부상하는 암호화폐 시장의 경계는 점점 모호해지고 있습니다. 미래 금융 패러다임을 향한 치열한 경쟁이 이제 막 시작된 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사