


거시경제 분석: 파월의 "안개 속 운전"과 금융 "헝거 게임"
원제: "안개 속 운전"과 금융 헝거 게임
원저자: arndxt, 암호화폐 분석가
원문 번역: Dingdang, Odaily Planet Daily
급격한 하락세는 양적 완화(QE) 주기와 일치합니다. 양적 완화는 연방준비제도가 장기 수익률을 억제하기 위해 의도적으로 자산 보유 만기를 연장하는 것을 말합니다(이 작전은 "트위스트 작전" 및 QE2/QE3으로 알려짐).
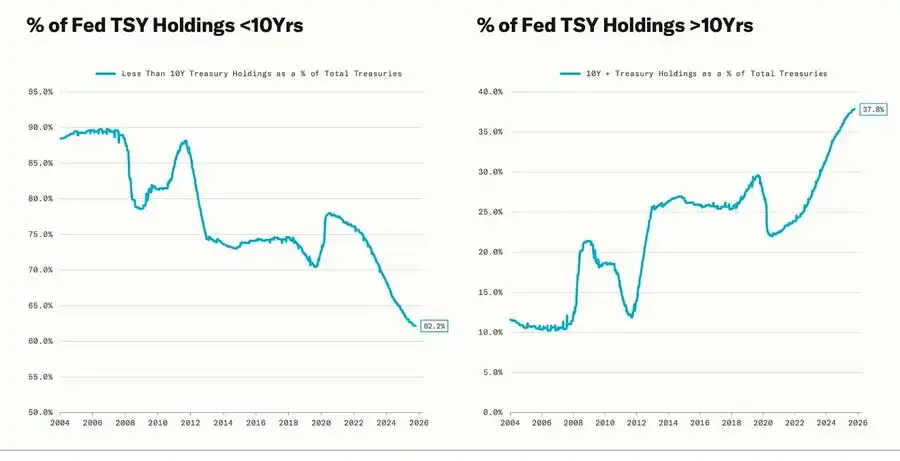
파월의 "안개 속 운전"이라는 은유는 더 이상 연방준비제도 자체에 국한되지 않고 현재의 세계 경제를 반영하게 되었습니다. 정책 입안자, 기업, 투자자 모두 명확한 비전이 없는 환경에서 유동성 반사 신경과 단기적인 인센티브 메커니즘에만 의존하며 앞으로 나아가고 있습니다.
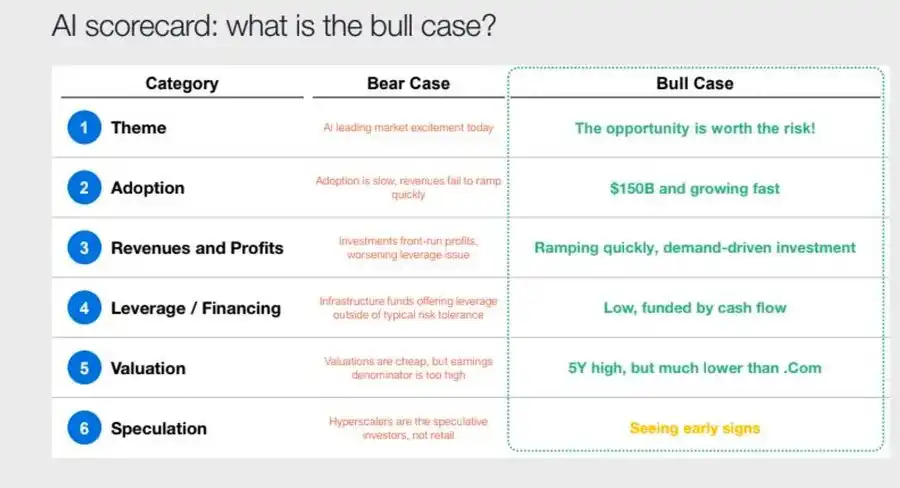
새로운 정책 체제는 제한된 가시성, 취약한 신뢰, 그리고 유동성에 의한 왜곡이라는 세 가지 특징을 보입니다. 연준의 "매파적 금리 인하". 금리 범위를 3.75%~4.00%로 낮추는 이 25bp "위험 관리" 금리 인하는 완화보다는 "옵션 보존"에 더 가깝습니다. 두 가지 상반된 의견으로 인해 파월 의장은 시장에 "금리 인하 속도를 늦추세요. 가시성이 사라졌습니다."라는 명확한 신호를 보냈습니다. 정부 셧다운으로 인한 데이터 공백으로 인해 연준은 사실상 "맹목적으로 개방"하고 있었습니다. 파월 의장은 투자자들에게 매우 분명한 암시를 던졌습니다. 12월에 금리가 발표될지는 아직 불확실합니다. 금리 인하 기대는 빠르게 가라앉았고, 단기 수익률 곡선은 평탄화되었으며, 시장은 "데이터 중심"에서 "데이터 부족"으로의 전환을 체감하고 있습니다. 2025년: 유동성 "헝거 게임" 중앙은행의 반복적인 개입은 투기적 행동을 제도화했습니다. 오늘날 자산 성과는 생산성이 아니라 유동성 그 자체에 의해 결정됩니다. 이러한 구조는 실물 경제에 대한 신용이 약화되는 동안 밸류에이션이 계속 상승하는 결과를 초래합니다.토론은 현재 금융 시스템에 대한 냉정한 고찰로 확장됩니다. 수동적 집중, 알고리즘적 재귀성, 그리고 소매 옵션 열풍이 그 예입니다. 패시브 펀드와 퀀트 전략이 유동성을 장악하고 있으며, 변동성은 펀더멘털보다는 포지션 규모에 따라 결정됩니다. 소매 콜옵션 매수와 "밈(meme)" 부문의 감마 스퀴즈는 합성 가격 모멘텀을 형성하는 반면, 기관 자금은 점점 더 좁은 시장 선도주로 몰립니다. 진행자는 이러한 현상을 "헝거 게임의 금융 버전"이라고 부릅니다. 구조적 불평등과 정책 재귀성으로 형성된 이 시스템은 소액 투자자들을 투기적 생존주의로 몰아넣습니다. 2026년 전망: 자본 지출의 호황과 숨겨진 위험 AI 투자 열풍은 "빅테크"를 경기 순환 이후 산업화 단계로 몰아넣고 있습니다. 현재는 유동성에 의해 주도되지만, 미래에는 레버리지 민감형 위험에 직면하게 될 것입니다. 기업 이익은 여전히 강세를 유지하고 있지만, 근본적인 논리는 변화하고 있습니다. 과거 "자산 경량형 현금 기계"였던 기업들이 자본 집약적인 인프라 기업으로 변모하고 있습니다. AI와 데이터 센터의 확장은 처음에는 현금 흐름에 의존했지만, 이제는 기록적인 규모의 부채 조달 방식으로 전환되고 있습니다. 메타(Meta)의 250억 달러 채권 발행처럼 초과 모집된 사례가 그 예입니다. 이러한 변화는 이익률 하락, 감가상각비 증가, 그리고 재융자 위험 증가를 의미하며, 이는 다음 신용 주기의 전환을 위한 토대를 마련합니다.
구조적 논평: 신뢰, 분배, 그리고 정책 주기
파월 의장의 신중한 어조부터 마지막 회고에 이르기까지, 이 모든 것을 관통하는 명확한 핵심 흐름은 **권력의 집중화와 신뢰 상실**입니다.
거의 모든 정책적 구제 금융은 주요 시장 참여자들을 강화하고, 부를 더욱 집중시키며, 시장의 건전성을 지속적으로 약화시킵니다. 연방준비제도와 재무부의 협력적인 운영(양적 긴축(QT)에서 단기 국채 매입으로 전환)은 이러한 추세를 더욱 악화시켰습니다. **피라미드 꼭대기에는 유동성이 풍부한 반면, 일반 가계는 침체된 임금과 급증하는 부채의 무게에 짓눌려 있습니다.**오늘날 가장 심각한 거시경제적 위험은 더 이상 인플레이션이 아니라 제도적 피로입니다. 시장은 표면적으로는 호황을 누리는 것처럼 보이지만, "공정성과 투명성"에 대한 신뢰는 약화되고 있습니다. 이것이 바로 2020년대의 진정한 시스템적 취약성입니다.
매크로 주간 보고서 | 2025년 11월 2일 업데이트됨
이번 호에서는 다음 내용을 다룹니다.
· 이번 주의 거시 경제 이벤트
· 비트코인 인기 지표
· 시장 개요
· 주요 경제 지표
이번 주의 거시 경제 이벤트
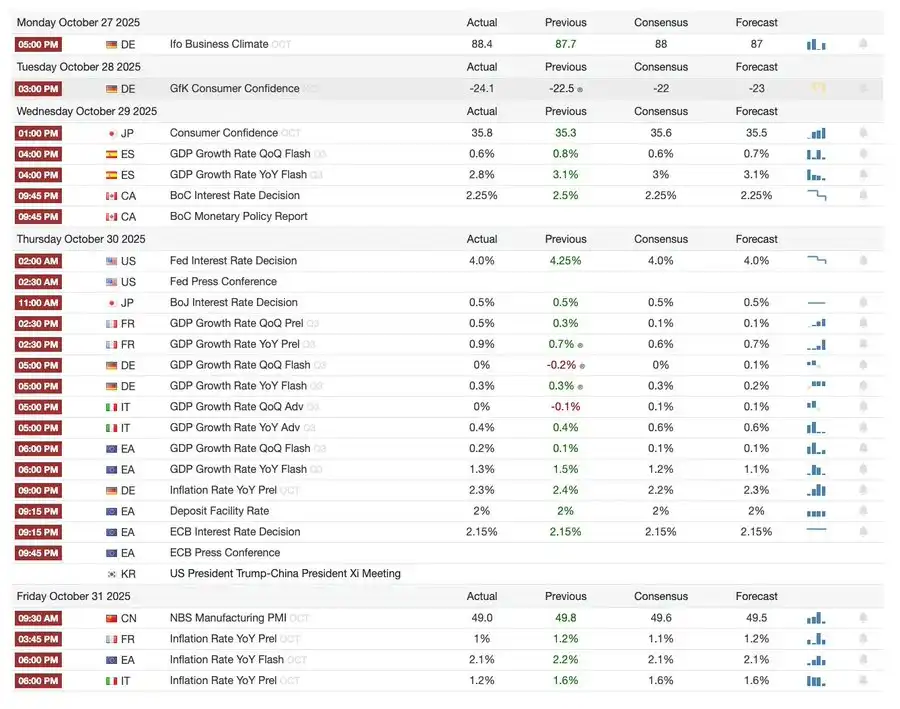
지난주
다음 주

비트코인 인기 지표 • Mt. Gox, 상환 기한 2026년으로 연장; 약 40억 달러 상당의 비트코인 동결. • Bitwise Solana ETF, SEC 승인 교착 상태에도 불구하고 첫 주에 사상 최대 규모인 3억 3,890만 달러 조달. • ConsenSys, JP모건 체이스와 골드만삭스 등 인수사와 함께 2026년 IPO 계획, 기업 가치 70억 달러 목표. • Trump Media Group, 소셜 미디어 플랫폼이 Crypto.com과 파트너십을 맺은 최초의 예측 시장 플랫폼인 Truth Predict 출시. 금융 및 결제 인프라 업그레이드: Mastercard, 암호화폐 인프라 스타트업 Zerohash 최대 20억 달러에 인수.웨스턴 유니온은 2026년 솔라나에서 스테이블코인 USDPT를 출시할 계획이며, WUUSD 상표를 등록했습니다. 시티은행과 코인베이스는 기관급 24시간 연중무휴 스테이블코인 결제 네트워크를 구축하기 위해 파트너십을 체결했습니다. 서클은 블랙록과 비자를 포함한 100개 이상의 기관을 유치하며 아크(Arc) 공개 베타 버전을 출시했습니다. 생태계 및 플랫폼 확장을 위해 메타마스크(MetaMask)는 EVM과 솔라나를 지원하는 멀티체인 계좌를 출시했으며, 곧 비트코인 지원도 추가할 예정입니다.
글로벌 및 지역 뉴스
· 키르기스스탄, BNB 기반 스테이블코인 출시; 한편, 트럼프는 CZ를 사면하여 바이낸스가 미국 시장으로 복귀할 수 있는 길을 열었습니다.
· 미국 SOL 현물 ETF(시드 펀딩 제외)에 1억 9,920만 달러가 유입되었습니다.
· 일본은 2028년까지 650억~700억 달러 규모의 발행을 목표로 완벽하게 규정을 준수하는 엔화 스테이블코인 JPYC를 출시했습니다.
· 앤트 그룹이 "ANTCOIN" 상표를 등록하고 홍콩 스테이블코인 시장에 조용히 복귀했습니다.
· AWS와 Microsoft 클라우드 서비스 중단으로 양측의 계정이 상충되면서 시장 혼란이 발생했습니다.
· JPMorgan의 Kinexys 블록체인이 최초의 사모펀드 토큰화 거래를 완료하여 기관 채택을 더욱 촉진했습니다.
· 테더는 미국 국채의 주요 보유자 중 하나가 되었으며, 보유 자산은 1,350억 달러에 달하고 연간 수익률은 100억 달러를 넘었습니다.
· Metaplanet은 순자산 감소에 대응하기 위해 자사주 매입 프로그램을 시작합니다.
· ZEC 가격이 2021년 최고치를 경신하면서 개인 정보 보호 자산 거래 활동이 증가했지만, 이번 주 DASH의 상승세에는 여전히 뒤처졌습니다.
· Sharplink는 DeFi 수익을 얻기 위해 Linea에 2억 달러 상당의 ETH를 배치합니다.
· 스포츠 베팅이 인기 있는 분야가 되면서 Polymarket은 11월 말에 미국에서 공식 제품을 출시할 계획입니다.
· Securitize가 12억 5천만 달러 규모의 SPAC 합병 및 IPO를 발표했습니다.
· Visa가 4개의 스테이블코인과 4개의 블록체인에 대한 지원을 추가했습니다.
· 21Shares가 Hyperliquid ETF에 대한 신청서를 제출했고, 더 많은 암호화폐 펀드가 시장에 진출하고 있습니다.
· KRWQ가 Base 블록체인에서 발행된 최초의 한국 원화 스테이블코인이 되었습니다.
시장 개요
세계 경제는 인플레이션 위험에서 신뢰 위험으로 전환되고 있습니다. 미래의 안정성은 유동성이 아닌 정책 명확성에 달려 있습니다.
세계 통화 정책은 가시성이 제한된 단계에 접어들고 있습니다. 미국에서는 FOMC가 금리를 25베이시스포인트 인하하여 3.75%~4.00%로 결정하면서 내부 분열이 확대되고 있음을 드러냈습니다. 파월 의장은 추가 완화가 "확실하지 않다"고 시사했습니다. 현재 진행 중인 정부 폐쇄로 정책 입안자들이 주요 데이터에 접근할 수 없게 되면서 정책 오판 위험이 커졌습니다. 소비자 신뢰 약화와 주택 시장 침체는 경기 부양책보다는 시장 심리가 경제의 "연착륙" 궤도에 영향을 미치고 있음을 시사합니다. G10 국가 중 캐나다 중앙은행은 최종 금리 인하를 완료했고, 유럽중앙은행은 금리를 2.00%로 유지했으며, 일본은행은 금리 인하를 신중하게 중단했습니다. 모든 당사자가 직면한 공통적인 과제는 지속적인 서비스 부문 인플레이션 속에서 경제 성장을 어떻게 억제할 것인가입니다. 한편, 중국의 PMI는 다시 위축권으로 하락하여 회복세 약화, 민간 수요 부진, 정책 피로감을 시사합니다. 정치적 위험과 더불어 미국 정부 폐쇄는 복지 프로그램의 정상적인 운영을 위협하고 주요 데이터 발표를 지연시켜 재정 거버넌스에 대한 신뢰를 약화시킬 수 있습니다. 채권 시장은 금리 하락과 경제 성장 둔화에 대한 기대감을 소화하기 시작했지만, 진정한 위험은 제도적 피드백 메커니즘의 붕괴에 있습니다. 데이터 지연, 정책 망설임, 그리고 대중의 신뢰 감소가 얽혀 궁극적으로 위기로 이어질 수 있습니다. 주요 경제 지표: 미국 물가상승률: 완만한 회복세, 더욱 뚜렷한 경로 인플레이션 회복은 수요 견인보다는 주로 공급 주도적입니다. 근원적인 경기 압력은 여전히 통제되고 있으며, 고용 모멘텀 약화는 연준이 인플레이션 반등을 유발하지 않고도 금리를 계속 인하할 수 있는 여력을 제공합니다. 9월 물가상승률은 전년 동기 대비 3.0%, 전월 대비 0.3%로 1월 이후 가장 빠른 상승세를 보였지만, 여전히 예상치를 밑돌아 "연착륙"이라는 주장을 뒷받침하고 있습니다.
· 식품 및 에너지를 제외한 핵심 CPI는 전년 대비 3.0%, 전월 대비 0.2% 상승하여 안정적인 가격 기반을 나타냈습니다.
· 식품 가격은 2.7% 상승했으며, 육류 가격은 이민 제한으로 인한 농업 노동력 부족의 영향을 받아 8.5% 상승했습니다.
· 공공 서비스 비용이 크게 상승했습니다. 전기 가격은 +5.1%, 천연 가스는 +11.7%로 주로 인플레이션의 새로운 원동력인 AI 데이터 센터의 에너지 소비에 의해 주도되었습니다.
· 서비스 물가 상승률은 2021년 이후 최저인 3.6%로 하락하여 노동 시장이 냉각되면서 임금 압박이 완화되고 있음을 나타냈습니다.
· 시장 반응은 긍정적이었습니다. 주식이 상승했고, 금리 선물은 금리 인하 기대감을 강화했으며, 채권 수익률은 전반적으로 안정세를 유지했습니다.
미국 인구 통계: 중요한 전환점 순이민이 마이너스로 전환되어 경제 성장, 노동 공급, 그리고 혁신에 어려움을 겪고 있습니다. 미국은 100년 만에 처음으로 인구 감소에 직면할지도 모릅니다. 출생아 수가 여전히 사망자 수보다 많지만, 순이민 감소는 2024년 300만 명 증가할 것으로 예상되는 인구를 상쇄합니다. 미국은 출산율 감소가 아니라 정책적 요인으로 인한 급격한 이민 감소로 인해 인구 통계적 역전 현상에 직면해 있습니다. 단기적인 영향으로는 노동력 부족과 임금 상승이 있지만, 장기적인 위험 요인으로는 재정 압박과 혁신 둔화가 있습니다. 이러한 추세가 반전되지 않으면 미국은 경제 성장 둔화, 비용 증가, 그리고 구조적 생산성 저하라는 일본의 고령화 추세를 반복할 수 있습니다. AEI의 전망에 따르면, 2025년 순이민은 52만 5천 명 감소할 것으로 예상되는데, 이는 현대 역사상 최초의 마이너스 수치입니다. 퓨 리서치 센터 자료에 따르면, 2025년 상반기 외국 출생 인구는 주로 추방과 자진 출국으로 인해 150만 명 감소했습니다. 노동력 증가는 정체되었고, 농업, 건설, 의료 분야는 심각한 인력 부족과 임금 압박에 직면해 있습니다. 미국 청소년의 28%는 이민자 또는 그 자녀입니다. 이민이 완전히 없어진다면 2035년까지 18세 미만 인구는 14% 감소하여 연금과 의료 부담이 가중될 수 있습니다. 의사의 27%와 간호조무사의 22%가 이민자입니다. 공급 감소는 의료 산업의 자동화와 로봇 공학을 가속화할 수 있습니다. 혁신 위험: 이민자들은 노벨상의 38%, 수십억 달러 규모의 스타트업의 약 50%에 기여했습니다. 이러한 추세가 역전되면 미국의 혁신 엔진이 손상될 것입니다.
일본 수출 반등: 관세 압박 속 회복세
미국 관세의 영향에도 불구하고 일본 수출이 반등했습니다. 9월 수출은 전년 동기 대비 4.2% 증가하며 4월 이후 처음으로 플러스 성장을 기록했는데, 이는 주로 아시아와 유럽의 수요 회복에 힘입은 것입니다.
수개월간의 위축 이후 일본 수출은 성장세를 회복하여 9월에는 전년 동기 대비 4.2% 증가하며 3월 이후 최대 증가율을 기록했습니다. 이러한 반등세는 미국과의 새로운 무역 마찰에도 불구하고 지역 수요가 여전히 강세를 유지하고 있으며, 공급망 또한 이에 맞춰 조정되었음을 보여줍니다.
일본의 무역 실적은 핵심 수출 품목인 자동차에 대한 미국의 관세 부과에도 불구하고 아시아와 유럽의 대외 수요가 안정되기 시작했음을 보여줍니다. 수입 반등은 엔화 약세와 재고 정리 주기에 힘입어 국내 수요가 완만하게 회복되고 있음을 시사합니다. 전망: • 아시아 내 공급망 정상화와 에너지 가격 상승에 힘입어 수출은 점진적으로 회복될 것으로 예상됩니다. • 미국의 지속적인 보호무역주의는 2026년 수출 모멘텀 유지에 주요 장애물로 남아 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

