


Q1 시장 개요: 전통 자산이 블록체인 시대로 발걸음을 옮기며; 지정학적 불안으로 암호화 시장 압박
원문 제목: 2026년 1분기 리뷰: 전통 자산이 24/7로 진화하는 가운데 가상 자산 시장 재설정
원문 작성자: Tanay Ved, Coin Metrics
번역 작성자: Chopper, Foresight News
TL;DR
· 대규모 경제 및 지정학적 불안 요인에 따라 가상 통화 시장은 계속해서 압박을 받았지만, 이번 분기에 ETF 수요가 점차 회복되면서 비트코인의 현재 가격에 지지력을 제공했다.
· 온체인 거래 플랫폼과 자산 토큰화가 전통 자산을 7x24 시간 거래 시장으로 더욱 촉진시키고, Hyperliquid 등의 플랫폼에서 출시된 주식 및 지수 퍼픽스스왑 계약과 주요 거래소에서 새롭게 추가된 주식 퍼플솔 확장 제품으로 미결제 계약 거래량이 꾸준히 증가하였다.
· 스테이블코인의 총 공급량은 약 3,000 억 달러 근처로 안정되었으며, 2026년 1분기 조정 후 전송 규모는 약 21.5 조 달러로 상승했다; 스테이블코인 이윤과 발행과 관련된 규제 정책이 점차 명확해지며 산업 발전에 계속 영향을 미쳤다.
2026년 1분기가 마무리되면서 이번 분기 가상 자산 시장 발전 동향과 핵심 주제를 되짚는 것이 중요한 시점이다. 이번 분기에는 지정학적 및 경제적 불확실성이 교차하면서, 전반적으로 시장은 피난처적이고 고 변동성 특성을 띠었다. 가상 자산 시장이 고난을 겪었음에도 불구하고, 총 시장 가치가 약 22% 하락함에도 불구하고, 자산 토큰화, 전통 자산 온체인 거래 등 분야는 산업의 주목할만한 부분으로 현대화된 기반 시설을 제공했다. 본문에서는 2026년 1분기를 되짚고, 이번 분기 시장을 구성한 추세와 핵심 주제를 분석할 것이다.
시장 성과
2월, 비트코인의 가격이 약 95,000달러에서 30% 이상 하락하며, 연초부터의 하락률은 22%에 이른다. 대규모 경제적 압력 외에도, 위험 자산의 전반적 매도와 파생 상품 시장의 청산은 하락 흐름을 더욱 악화시켰고, 비트코인의 대처 속성과 가치 저장 기능에 대한 논의를 재차 불러일으켰다.
하지만, 2월 28일 이란 충돌 발발 이후, 비트코인은 주식과 금보다 강세를 보이며, 일정한 내구성과 수요 회복 신호를 보였다.
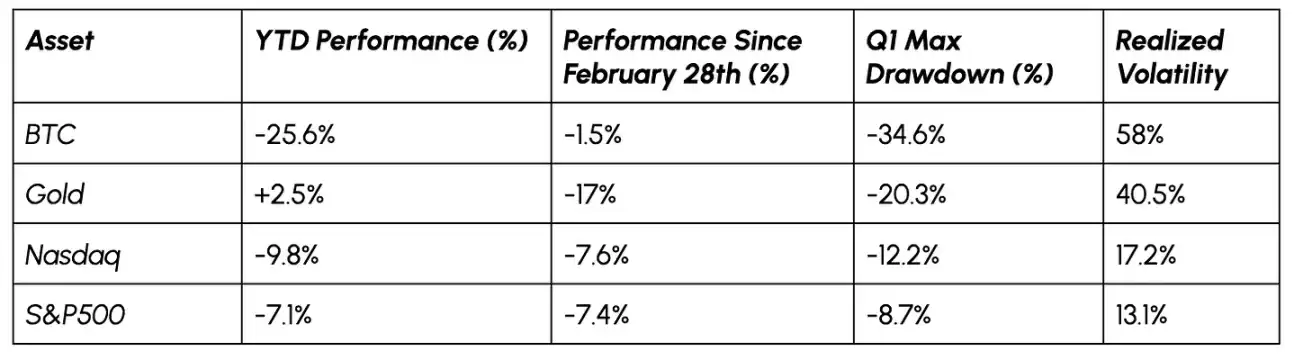
데이터 출처: Coin Metrics 및 Google Finance
암호화 자산의 내부 성능 차이가 크며, 강력한 스토리텔링과 실제 사용 성장을 갖춘 소수의 알트코인이 시장을 이기고 있습니다.
성공적인 토큰은 Hyperliquid(HYPE), Bittensor(TAO) 및 Morpho(MORPHO)를 포함하며, 분기 수익률이 모두 30% 이상입니다. Hyperliquid은 HIP-3 시장(특히 상품 및 주식 지수 범주)의 성장을 이끌었으며, 비즈니스 영역이 암호화 자산에서 더 많은 자산 범주로 확장되었습니다. Bittensor 및 Morpho는 각각 인공지능 인프라 및 탈중앙화 금융 신용 부문의 성장을 기반으로 하고 있으며, 기관들은 탈중앙화 AI 및 자산관리 사업에 대한 관심을 계속 확대하고 있습니다.
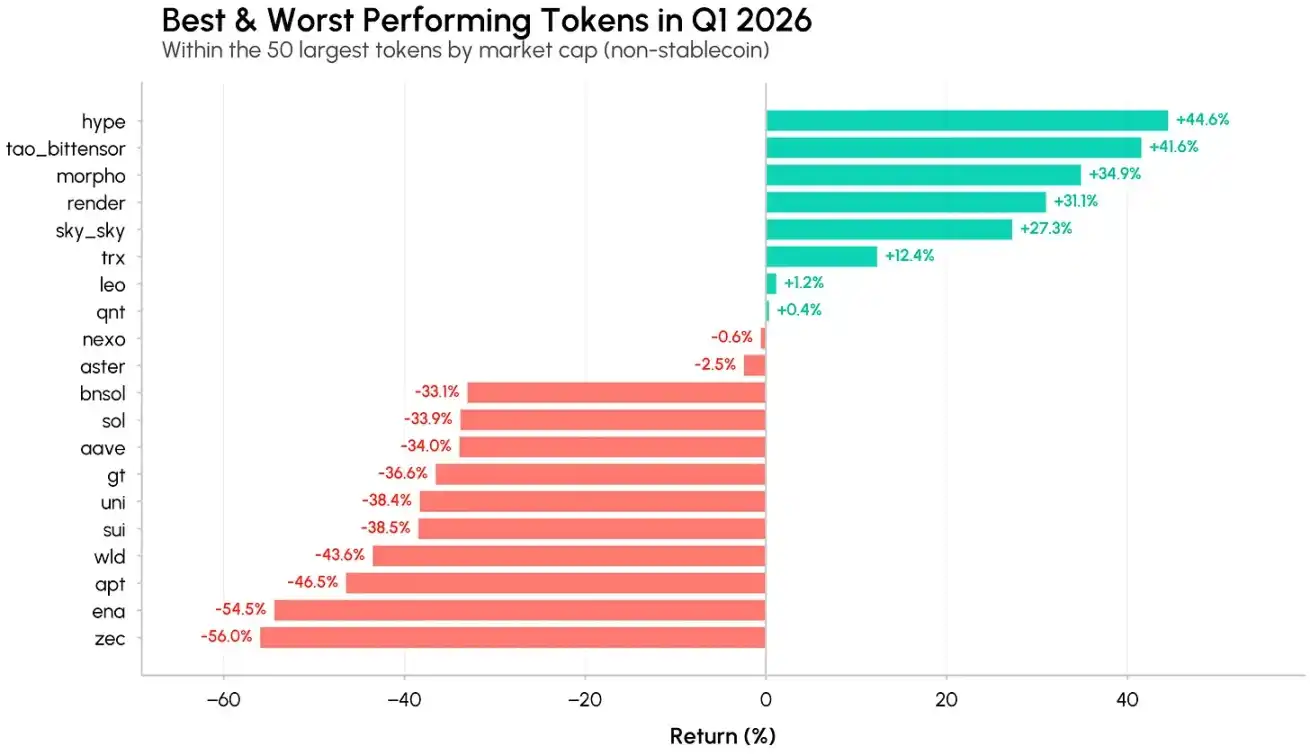
데이터 출처: Coin Metrics
비트코인 수요가 점차 안정화됩니다
이번 분기 초에는 헤지 심리가 3월에 반전되었습니다. 시장은 여전히 피로한 조짐을 보이지만, 비트코인 현물 ETF 수요가 크게 개선되어 2025년 11월 이후 지속된 자금 유출 추세를 반전시켰습니다. 30일 롤링 데이터에 따르면, ETF 자금 순 유입이 3만 BTC를 웃도며, 비트코인이 7만 달러 근처에서 안정화되도록 지원했습니다.
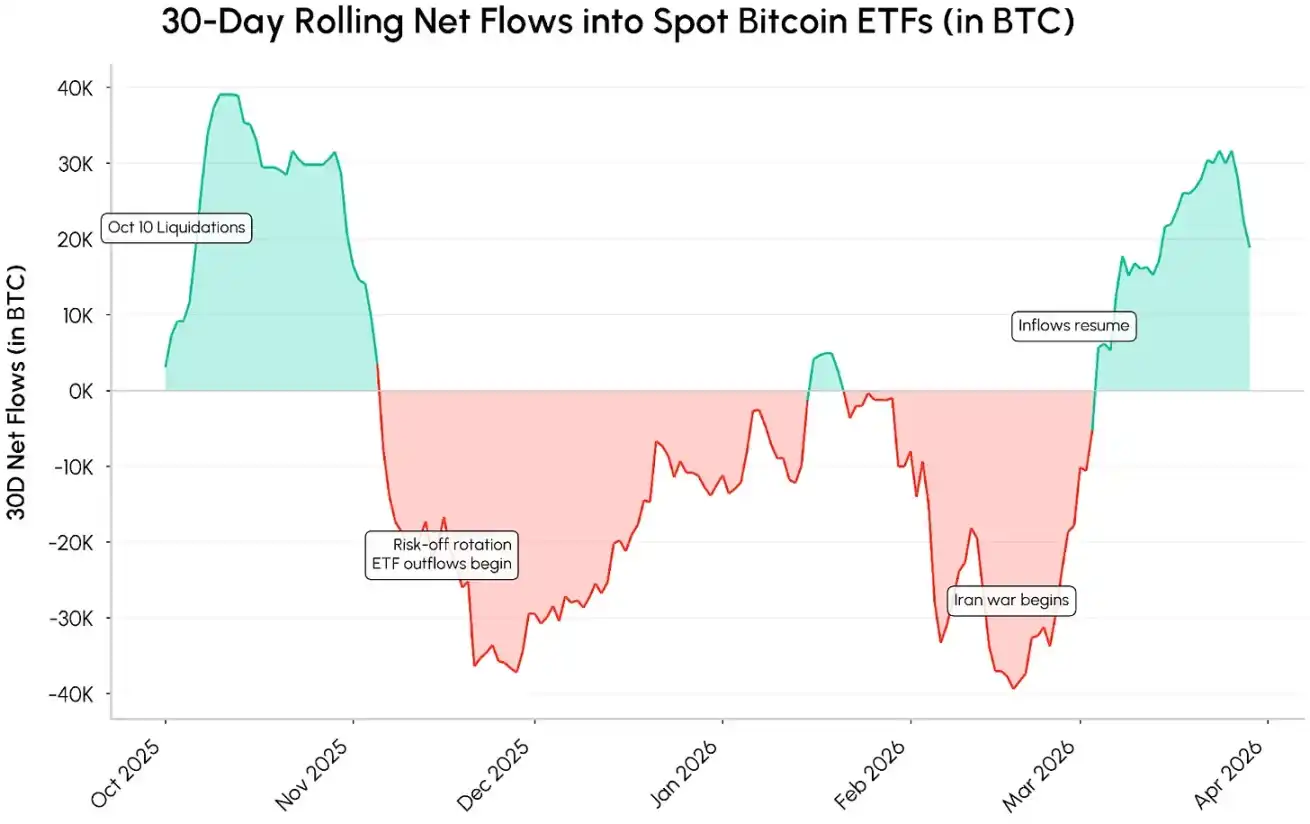
데이터 출처: Coin Metrics Network
이러한 수요가 계속되고 가속화될 수 있는지는 크게 거시적 환경 및 정책 방향에 달려 있습니다. 지정학적 위험 완화, 인플레이션 둔화, 금리 인하 기대의 귀환, 그리고 ETF 및 암호화 자산 자산 포트폴리오(DAT) 구성 요청의 계속적인 증대(전략을 포함한 기관 420억 달러 비트코인 모금 계획 포함)은 자금 유입을 더욱 강화할 것으로 전망됩니다.
상시적인 온체인 시장 및 자산화된 주식
Hyperliquid 및 전통 자산 트랙
올해의 주요 트렌드 중 하나는 전통 금융 시장과 온체인 인프라가 자산화된 자산 발행 및 상시적인 거래를 가속화하는 것입니다. 전통 자산 범주의 영구 계약 성장은 이러한 트렌드의 가장 명백한 영향입니다.
Hyperliquid은 주식, 지수, 상품 등 다양한 범주를 포함하는 HIP-3 시장을 출시한 후, 이 분기에 비암호화 자산 거래량이 전체 거래량의 약 45%로 크게 증가했습니다. 지정학적 충돌의 영향으로, 트레이더들은 금속, 원유 등 자산에 대한 상시적인 노출을 찾고 있으며, 플랫폼 전체 거래량과 미결제 계약량이 크게 증가했습니다. 그 중 HIP-3 전통 자산 미결제 계약량은 플랫폼 총량의 약 28%를 차지했습니다.
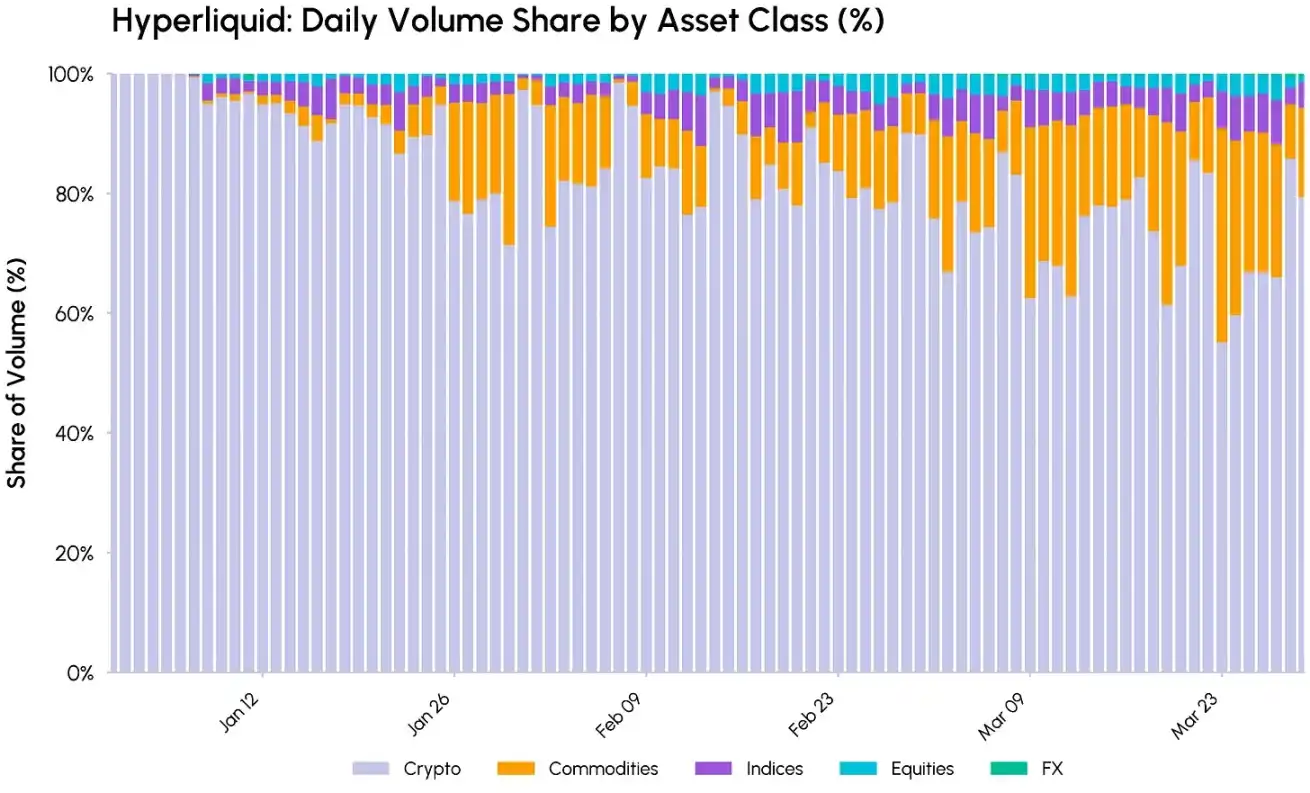
데이터 출처: 코인 메트릭스
주식 퍼픽추어스 컨트랙트의 부상
이 하위 분야에서는 거래 플랫폼이 사업을 확장함에 따라 대형 주식 및 지수 기초 자산이 가장 빠르게 성장한 카테고리가 되었다. Kraken은 2월에 xStocks 주식 퍼픽추어스 컨트랙트를 출시했으며, 코인베이스 국제 사이트에서는 주식 퍼픽추어스 상품을 선보여 투자자에게 미국 주식 레버리지를 제공했다.
동시에 Hyperliquid의 최대 HIP-3 배포자 [XYZ]는 S&P 다우존스 지수사와 협력하여 첫 번째 공식 S&P 500 퍼픽추어스 컨트랙트를 선보였으며, 이로써 전 세계 주식 레버리지 거래 시장이 더욱 다채로워졌다.
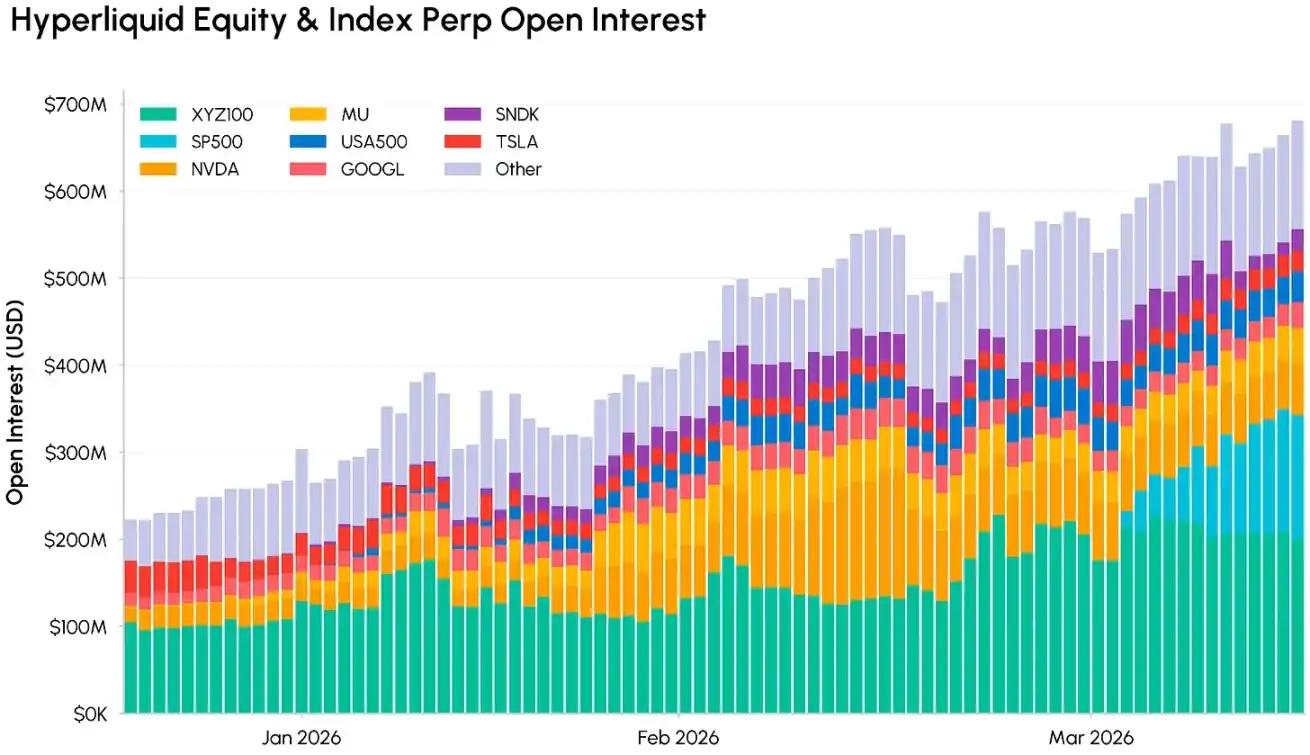
데이터 출처: 코인 메트릭스
Hyperliquid 주식 및 지수 퍼픽추어스 컨트랙트의 미결제량이 꾸준히 증가했으며, XYZ100(나스닥 100), S&P 500 등 핵심 지수가 플랫폼의 미결제량이 가장 많은 거래 카테고리로 진입했고, NVIDIA(NVDA), 미크론 테크놀로지(MU) 등 개별 종목도 상당한 유동성을 형성했다.
동시에, 주식 및 펀드의 토큰화 발행이 동반 상승하며, xStocks 프레임워크부터 이더리움과 솔라나 상에 발행된 토큰화 통화시장 펀드, 주식 펀드 등을 제공하는 Ondo 등 기관들이 성장세를 보였다.
주식 토큰화와 실제 자산(RWA) 퍼픽추어스 컨트랙트의 성장은 한 가지 추세를 입증했다: 온체인 플랫폼이 전통 시장의 24시간 서비스 지역으로 점차 확장되고 있으며, 그저 암호화폐 기반 거래소에 머무르지 않고 있다는 것.
스테이블코인: 안정적인 공급, 실용성 지속적 향상
스테이블코인은 여전히 온체인 유동성의 중추적 역할을 하고 있다. 시장이 전반적으로 하락할지라도, 2026년 1분기 스테이블코인 총 공급액은 여전히 약 3,000억 달러 근처에서 안정을 유지했으며, 2월 30일에 공급액의 증가율이 약간 상승했다.
가장 뚜렷한 성장을 이룬 스테이블코인은 USDS로, 이는 Sky Protocol(원래 MakerDAO)이 발행하고, 암호화 자산과 현실 세계 자산으로 담보를 받은 달러 페그 스테이블코인으로 공급액이 약 80억 달러로 43% 늘었으며, Circle이 발행한 USDC 규모는 770억 달러에 이르며, USDT는 약 1,840억 달러로 안정을 유지했다.
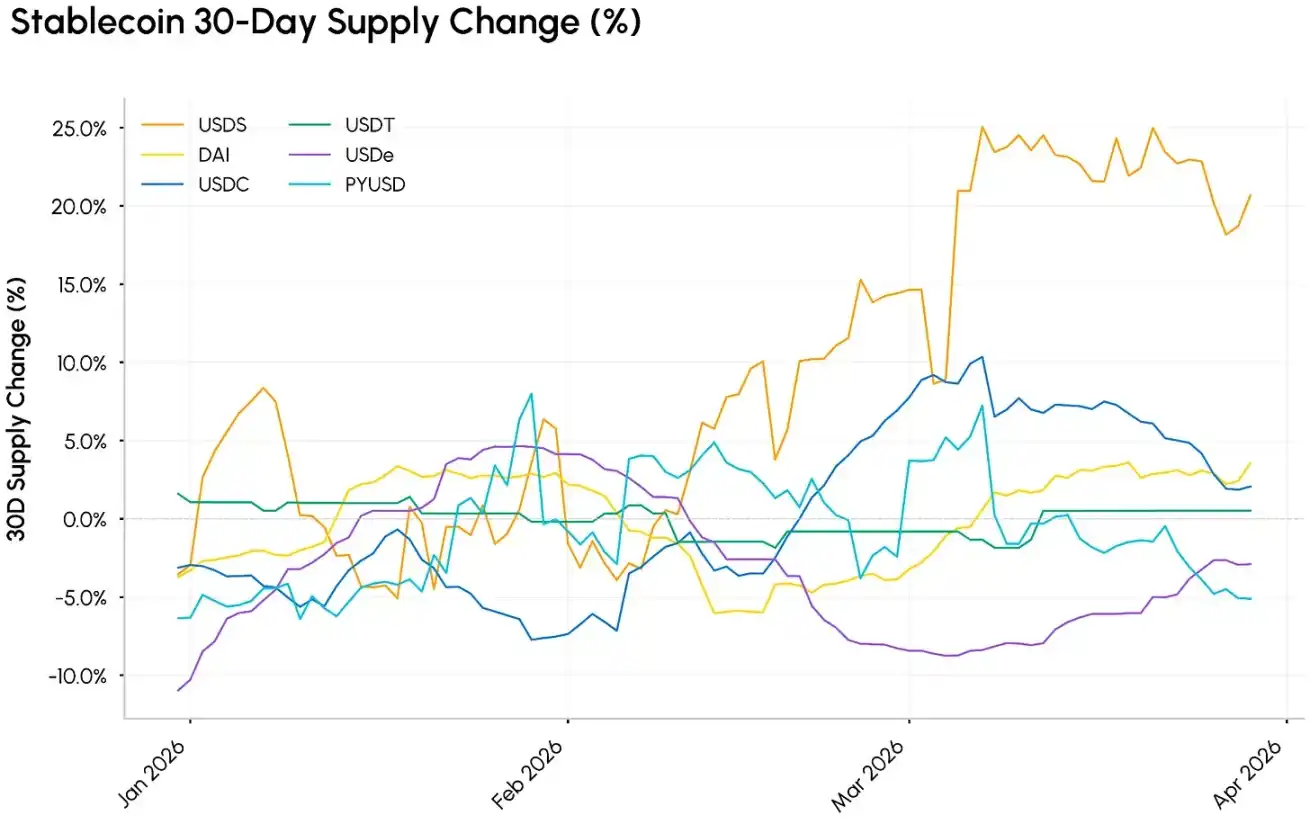
데이터 출처: 코인 메트릭스
공급은 안정적인 상태로 유지되는 가운데, 스테이블코인의 유통 속도와 사용량이 크게 증가했습니다. 1분기 조정 후 전송 총액은 21.5 조 달러에 이르렀으며, 2025년 같은 기간의 3배에 해당합니다. 이 중 80% 이상의 거래량은 USDC에서 발생했으며, 해당 거래 사용량은 USDT에 비해 계속해서 확대되고 있습니다. 이러한 활발한 활동은 주로 기본 체인 상의 USDC에 의해 주도되며, 해당 체인만 1분기의 전송 규모가 13 조 달러에 달합니다.
저희가 최근 보고서에서 분석한 대로, 이러한 자금 이동의 상당 부분은 유동성 제공자의 리밸런싱, 플래시 대출 등 DeFi 인프라 활동에서 비롯되었으며, 최종 사용자 지불 또는 결제가 아닙니다. 그러나 후자 시나리오도 동시에 증가하는 추세입니다.
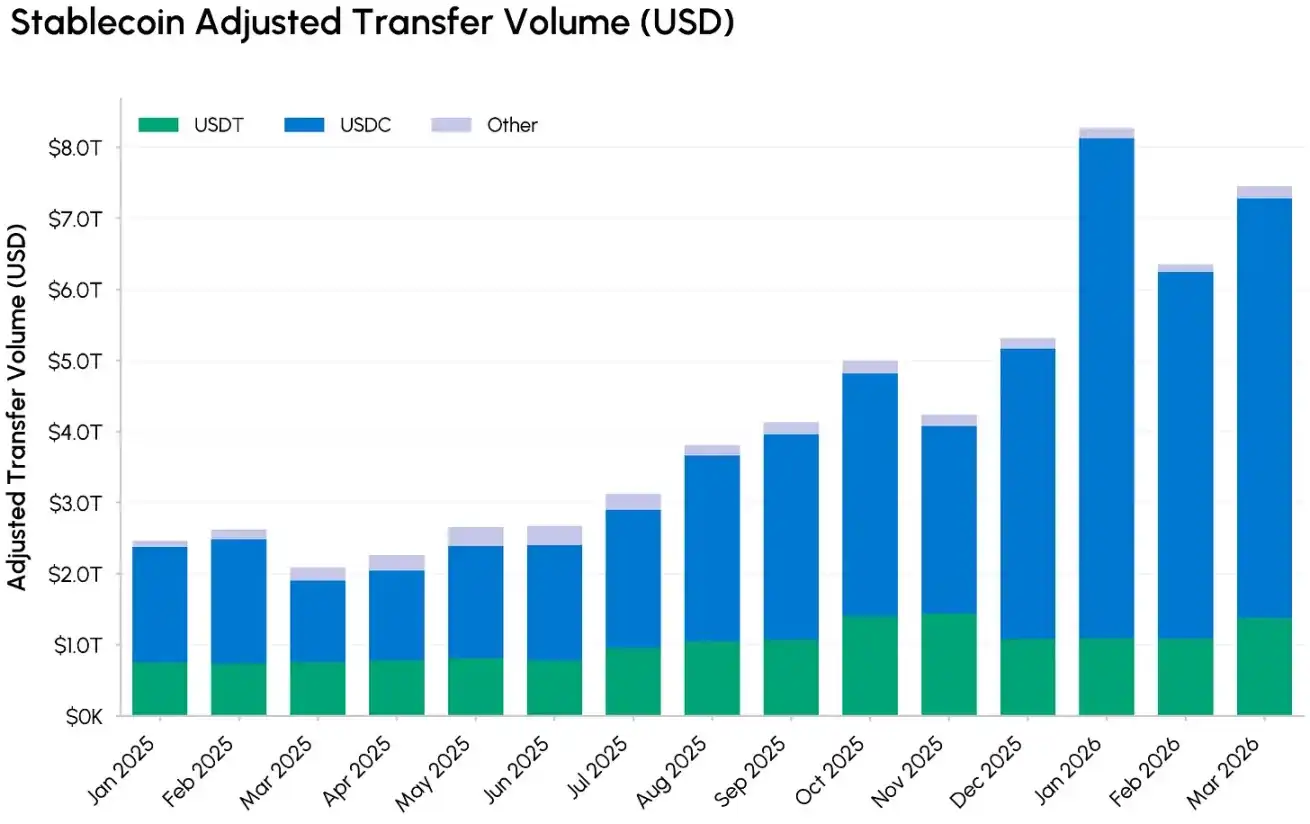
데이터 출처: 코인 메트릭스
미래에는, 스터블코인 산업의 방향은 수익 메커니즘과 발행 규칙에 달려 있을 수 있습니다. 최신 CLARITY 법안 초안에는, 스터블코인 잔액이 수동적 수익을 발생하는 것을 금지하되, 결제 및 플랫폼 사용과 연동된 활성 보상은 허용한다는 내용이 포함되어 있습니다. 이러한 조항은 핵심 이해관계자의 비즈니스 모델을 변경할 수 있습니다.
스터블코인 수익이 총 수익의 25% 이상을 차지하는 Coinbase에게 있어서, USDC 수익의 제한은 자금 유치 및 보유 능력을 약화할 수 있습니다. Circle은 영향을 비교적 적게 받을 것이며, 고이율 환경이 지속되고 규제 규칙이 명확해진다면, 해당 지불 및 거래 수익이 이익을 얻게 될 가능성이 있습니다. 법안이 진행됨에 따라, DeFi 대여, 수익형 스터블코인, 국채 토큰화 등의 영역에 미치는 영향은 계속해서 주목할 가치가 있습니다.
미국 SEC, 디지털 자산 분류 프레임워크 발표
이번 분기에는 규제 측면에서 중요한 명확한 신호를 받았습니다. 미국 SEC는 미 주식 거래위원회 (CFTC)와 함께 설명문을 발행하여 다섯 가지 디지털 자산 분류 프레임워크를 소개하고, 각 자산이 기존의 증권 및 상품 법규하의 위치를 명확히하였습니다:
· 디지털 상품: 핵심 네트워크 원생 토큰, 가치는 주로 암호 시스템의 기능과 시장 수요에 의존하며(주류 공개 체인 토큰과 같음), 증권이 아닌 상품으로 분류됩니다.
· 디지털 컬렉티브 및 도구: NFT, 인게임 자산, 가스 수수료 토큰, 접근 권한형 토큰은 일반적으로 증권 규정이 적용되지 않지만 조각화되어 분할되거나 주로 투자 상품으로 마케팅되는 경우 예외입니다.
· 결제형 안정화폐: 법정통화 또는 실제 자산으로 담보된 결제 안정화폐는 통화류 도구로 간주되지만 수익을 제공하거나 규정을 위반한 디자인의 종류는 여전히 증권 인정 심사를 받아야 합니다.
· 디지털 증권: Token화된 주식, 채권, 신용 현실 세계 자산 등 도구는 블록체인에 등록되어 있던 하지 않던 간에 완전히 증권 범주에 속합니다. 스테이킹, 채굴, 랩핑: 본래 스테이킹, 채굴, 에어드랍 및 랩핑 행위는 증권 거래에 속하지 않지만, 집합 스테이킹, 수익 랩핑 / 구조화된 토큰은 투자자에게 수익을 약속하면 투자 계약으로 인정될 수 있습니다.
새로운 토큰 분류 프레임워크, CLARITY 법안 협상 진행 및 글로벌 규제 동향에 대한 자세한 내용은 Talos의 최신 "규제 개요"를 참조하십시오.
맺음말
암호화 자산 가격은 여전히 거시 및 지정학적 요인에 크게 영향을 받지만, 산업의 기본 기반은 계속해서 발전하고 있습니다. 비트코인은 현재 가격에서 점진적인 지원을 받으며, 온체인 플랫폼은 전통적인 주식, 상품 및 실제 자산의 24/7 거래 시장에 더 많이 진입하고 있습니다.
동시에 뉴욕 증권 거래소, 나스닥 등 전통적인 거대 기업들은 자산 토큰화에 적극적이며, 주식 거래 시스템의 현대화를 촉진하고 있습니다. CLARITY 법안 진전 및 안정화폐 수익 관련 규제 정책은 산업의 핵심 변수가 될 것이며, 만일 거시적 환경이 향상된다면, 암호화 자산의 리스크 선호도가 서서히 회복될 전망입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia







