AI가 SpaceX의 증권 발행서를 읽고, 12분 만에 이 투자 메모를 작성했습니다
원문 제목: SpaceX IPO: 기관 IC 메모, 에이전트에 의해 1.87 달러에 제작
원문 작성자: Nick Prince, Base 生태 AI 건설자
원문 번역: 심천 TechFlow
심천 엮기: 하나의 AI 에이전트가 투자 분석가 팀이 몇 일이 틀릴 수밖에 없는 작업을 독립적으로 완료했습니다: 226MB의 SpaceX S-1 파일을 읽고, Base 체인 상에서 USDC로 실시간 시장 데이터를 구매하고, 다면적 논증, 가치 평가 모델 및 위험 매트릭스를 포함한 투자 이사회 메모를 생성했으며, 총 비용은 달러 1.87 달러에 불과했습니다.
이것은 데모가 아닙니다. 실제로 지불된 API 호출 기록입니다. AI 에이전트가 데이터를 스스로 지불하고 분석 경로를 스스로 결정할 수 있는 시점에 월가의 작업 방식이 재구성되고 있습니다.
하나의 AI 에이전트가 월요일에 제출된 226MB SpaceX S-1 파일을 읽고, Base 체인 상의 USDC를 사용하여 실시간 시장 데이터를 구매한 다음 12분 내에 이 투자 이사회 메모를 생성했습니다. 총 비용: 6회의 유료 API 호출, 1.87 미국 달러의 USDC, API 키 필요 없음.
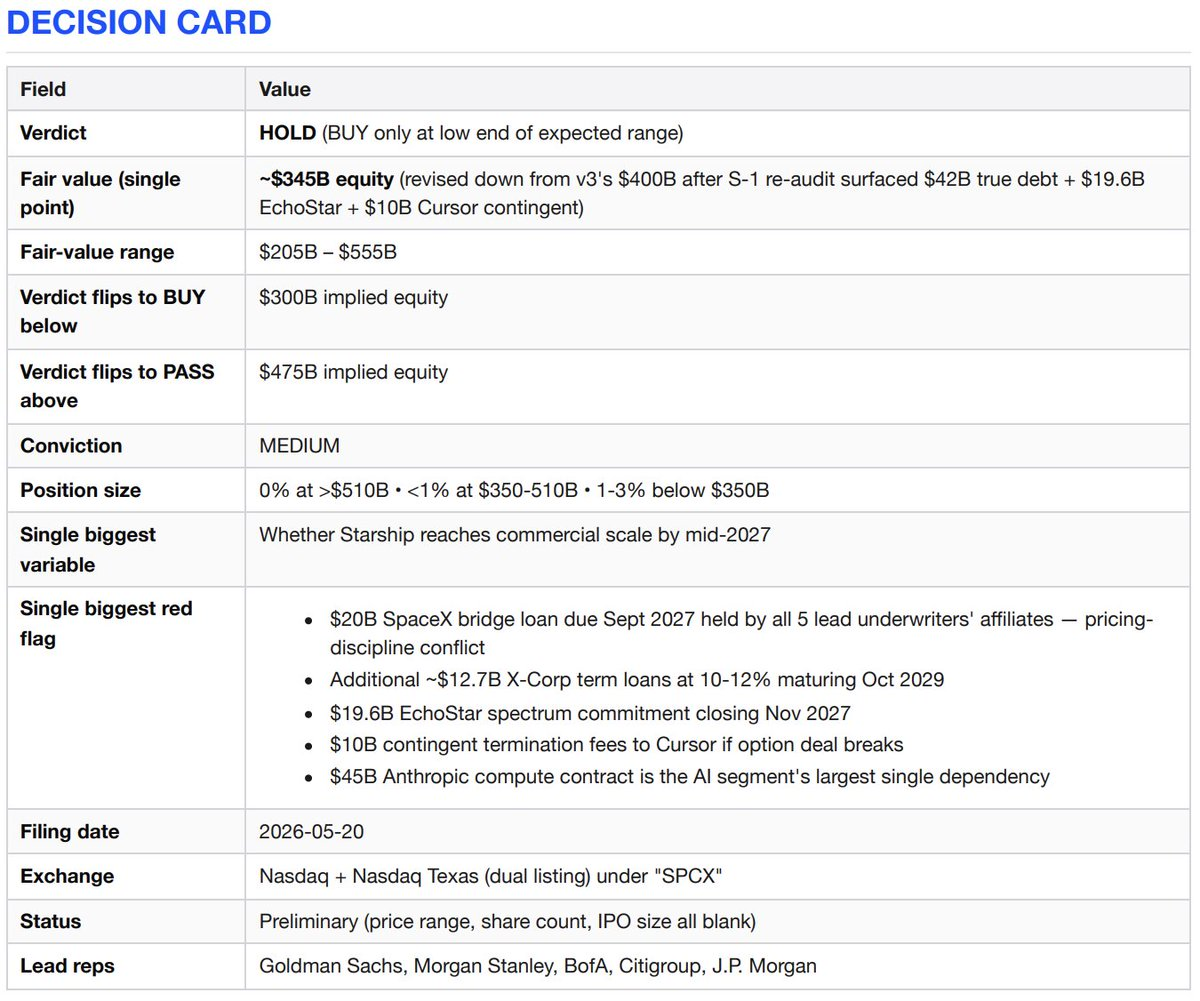
의사결정 카드 (결론 = 지켜보기)
다면적 논증
SpaceX는 세 개의 경쟁사가 복제할 수없는 비즈니스를 보유하고 있습니다. 첫째, 상용 우주 진입의 거의 독점적 위치 - 2023년 이후로 세계 입경량의 80%를 차지하며, 팔콘 미션 성공률은 99%이며, 재사용 기술은 10년 선도.
둘째, 전 세계에서 유일한 저궤도 넓대역 네트워크 - 스타링크는 164개 국가에서 10.3백만 가입자, 전년대비 49.8% 증가, 조정 후 EBITDA는 72억 달러에 달했습니다. 세 번째는 2026년 2월 xAI를 인수한 이후 로켓 운송부문까지 수직 통합된 AI 연구소가 되어, 미래에는 궤도 계산 능력이 배치될 것입니다.
어떤 합리적인 가치평가 방법을 사용하더라도, 이것은 한 세대가 기반인 재산입니다.
하락세 논증
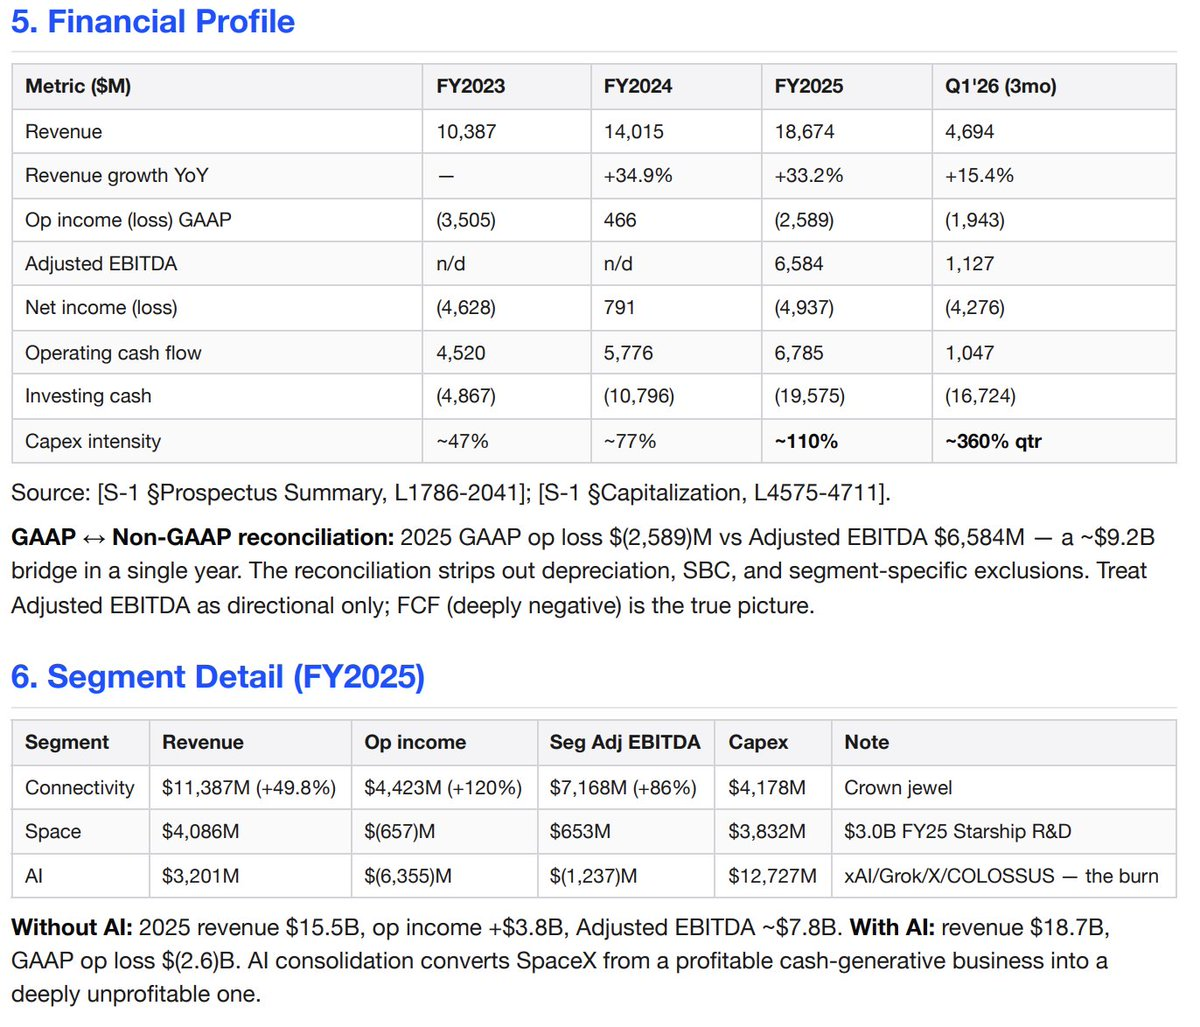
연결성 (Connectivity)은 현실적이고 수익성이 있습니다. 그러나 다른 모든 것은 현자슥 돈을 태우기 위해 엄청난 속도로 가고 있습니다 — AI 부문은 2025년에 32억 달러의 수익을 올리면서 64억 달러의 손실을 냈습니다 — 또는 Starship에 베팅했습니다. 후자는 이미 11차례의 비행 테스트를 완료했지만 아직 적재물을 궤도에 보내지는 못했습니다.
이번 IPO는 다시 자금 조달 이벤트입니다. SpaceX는 xAI 인수를 위해 200억 달러의 브릿지 대출을 받았으며, 이 대출은 2027년 9월에 만료되며 브릿지 대출 담보인이 바로 이번 IPO의 언더라이터 입니다. 만약 평가액이 5000억 달러를 초과하면, 당신은 아직 실현되지 않은 실행 능력, 당신이 관여할 권리가 없는 회사 경영, 그리고 언더라이터가 성공해야 하는 다시 자금 조달 거래를 지불하게 될 것입니다.
투자 주장
Starlink는 우수한 독립적인 비즈니스입니다. 2025년에는 114억 달러의 수익 (+49.8%), 영업 이익 44억 달러 (+120%), 조정 EBITDA 72억 달러 (+86%)를 기록했습니다. 높은 요금의 가입자 서비스, 1030만 유료 사용자.
발사 비즈니스는 독보적입니다. 2023년부터 현재까지 전 세계 발사 중량의 80% 이상을 차지하며, 팔콘의 성공률은 99%를 넘었으며, 팔콘 9 로켓은 최대 34번 비행을 했습니다.
수직 통합은 실제로 존재하며 복리 효과를 형성합니다. 로켓 → 인공 위성 → 주파수 (EchoStar AWS-4/H 대역 거래는 이미 FCC 승인을 받음) → AI 연산 능력 (두 개의 COLOSSUS 클러스터 약 1GW).
정부 의존은 리스크가 아닌 요새입니다. 미국 국가 안보 최우선 발사업체: 2025년에는 12번의 국가 안보 우주 발사 임무 중 11번을 수행하였으며, NASA는 모든 5건의 유인 및 화물 비행을 완료했습니다.
궤도 AI 연산 능력의 옵션 가치는 2028년에 배치될 예정입니다. 만약 Starship이 심지어 50%의 목표 경제성에 도달한다면 — 발사 비용이 99% 감소함 — 시장 접근이 한 단계 확장될 것입니다.
반박 주장
AI 부문은 연간 60억 달러 이상 태우는 무구한 구멍입니다. 2025년: 32억 달러의 수익 대비 64억 달러의 영업 손실, 조정 EBITDA -12억 달러, 자본 지출 127억 달러. 단 2026년 Q1에만: 수익 8.18억 달러 대 영업 손실 25억 달러, 자본 지출 77억 달러. AI 자본 지출의 연간화 시점은 이미 300억 달러를 초과했으며, AI 수익은 단 32억 달러뿐입니다.
실제 부채 규모는 약 420 억 달러이며, 헤드 라인 숫자인 290 억 달러가 아닙니다.
구성: 약 200 억 달러의 SpaceX 브릿지 대출(2027년 9월 만기), 약 67 억 달러의 X 회사 B-1 정기대출 및 약 60 억 달러의 X 회사 B-3 정기대출(모두 2029년 10월 만기, 실질 이자율 10-12%), 그리고 약 91 억 달러의 "기타 자금", AI 인프라 판매 후 임대 백업으로 인한 부채 포함. X 관련 대출만으로도 매년 약 12-13 억 달러의 이자 비용이 발생하며, AI 부문에 포함됩니다.
196 억 달러의 EchoStar 주파수 약속이 2027년 11월에 완료될 예정입니다. 65MHz 미국 주파수 및 글로벌 이동 위성 서비스 라이선스를 받기 위해 자본금과 현금으로 교환합니다. 이는 브릿지 대출 및 2026 회계연도 자본 지출을 벗어난 제약 자본 약속입니다.
Cursor와의 옵션 계약은 최대 100 억 달러의 종료료를 발생시킬 수 있습니다. SpaceX는 2026년 4월(이 S-1 서류를 제출하기 한 달 전) Anysphere(Cursor)와 컴퓨팅 파워 및 옵션 계약을 체결했으며, 이는 Cursor의 600 억 달러 가치를 내포합니다.
어느 한 쪽이 종료하면 SpaceX는 Cursor에게 15 억 달러의 종료료와 85 억 달러의 연기 서비스료를 현금 또는 A 클래스 주식으로 지불해야 합니다.
450 억 달러의 Anthropic 계약은 AI 부문의 가장 큰 단일 외부 수입원입니다. 2026년 5월에 서명된 클라우드 서비스 계약에 따르면 Anthropic은 2029년 5월까지 매월 12.5 억 달러를 지불합니다. SpaceX는 직접적인 경쟁사에게 COLOSSUS 컴퓨팅 파워를 판매하고 있으며, 이로 인해 극단적인 거래 상대방 집중 위험이 형성됩니다.
자산 채무 대조표에는 5.3 억 달러의 소송 준비액이 인정되어 있으며, Grok 이미지 생성 집단 소송 — Jane Doe v. X.AI 회사(2026년 1월), Jane Doe 1 사건(3월) 및 Baltimore 사건(3월)에 사용됩니다. 원고는 보상금, 법정 손해배상 및 처벌적 손해배상을 요구하고 있습니다. S-1에서 추가적인 손실 범위를 예상할 수 없다고 명시되어 있습니다.
2026년 Q1 매출 성장 속도는 15.4%(전년 대비 46.9 억 대 40.7 억 달러)로 감소했습니다, 이는 2025년 전체의 33.2%에 못 미치는 수치입니다.
SpaceX는 4가지 유형의 지배 가능한 회사가 될 것입니다. IPO 이후 Musk는 대부분 투표 권을 보유하게 될 것입니다. 회사는 나스닥의 지배 가능 회사 면제를 따를 것이며, 독립적인 보수 위원회 및 독립적인 지명 위원회 요건을 면제받을 것입니다.
조정 후 EBITDA는 약 90억 달러로 개선되었습니다. 경영진의 2025년 목표 숫자는 66억 달러의 '조정 후 EBITDA'이며, GAAP 영업 손실은 마이너스 26억 달러입니다. 조정 항목은 감가상각비, 지분 보상 및 부문 특정 제외 사항을 배제했습니다.
회사 소개
SpaceX(스페이스 익스플로레이션 테크놀로지스 주식회사; SEC CIK 0001181412)는 재사용 가능 로켓을 디자인하고 운영하며, 세계 최대의 저궤도 위성 성취군(약 9600개의 대역폭 위성 및 약 650개의 직통 휴대전화 위성)과 — 2026년 2월 xAI를 인수한 이후 — 기가급 AI 훈련 인프라를 운영합니다.
3개의 보고 부문: 우주, 연결(1030만 Starlink 가입자) 및 AI(Grok 모델, 55억 명의 월간 활성 사용자를 보유한 X 소셜 플랫폼 및 COLOSSUS/COLOSSUS II 연산 능력 클러스터)。
2025년 매출은 187억 달러; GAAP 영업 손실은 마이너스 26억 달러; 현금은 158.5억 달러이며 자본화 목록에 표기된 291억 달러의 장기 부채.
X(소셜 플랫폼)는 주석이 아닌 비즈니스 유닛임
기업 사슬을 다시 추적하는 것이 중요합니다. SpaceX는 2026년 2월 xAI를 인수했습니다. xAI는 2025년 3월 X Holdings를 인수했습니다. X Holdings는 2022년 10월 Twitter를 인수했습니다. 결과적으로 Twitter/X는 현재 자사의 AI 부문으로 합병되었으며, 자체의 재무상태표 항목, 소송 및 부채 구조를 가지고 있습니다.
규모. 최근 12개월 동안 13억 계정을 지원하며, 5.5억 명의 월간 활성 사용자(2025년 12월보다 늘어난 5.2억 명) 및 매일 3.5억 개의 게시물이 있습니다. 이러한 월간 활성 사용자 중 1.17억 명이 Grok 기능을 사용했습니다 — X는 이 모델의 주요 배포 채널입니다.
Money 제품(결제, 은행, 금융 서비스)은 2025년 11월에 테스트판을 출시하고 본격적으로 이용 가능하게 이동 중입니다. X Ads Manager는 2026년 4월에 점진적으로 출시가 시작되었습니다.
재무적인 공헌. AI 부문은 2023년부터 2024년까지 수익의 대부분을 X 광고, X 프리미엄 구독 및 데이터 라이선싱에서 거뒀습니다. 2024년에만 X가 광고 협력 파트너를 상실했기 때문에 광고 수익이 59.5억 달러 줄었으며, 이 일부는 X 프리미엄 구독 수익이 15.7억 달러 증가하고 데이터 라이선싱이 9,000만 달러 증가하여 상쇄되었습니다.
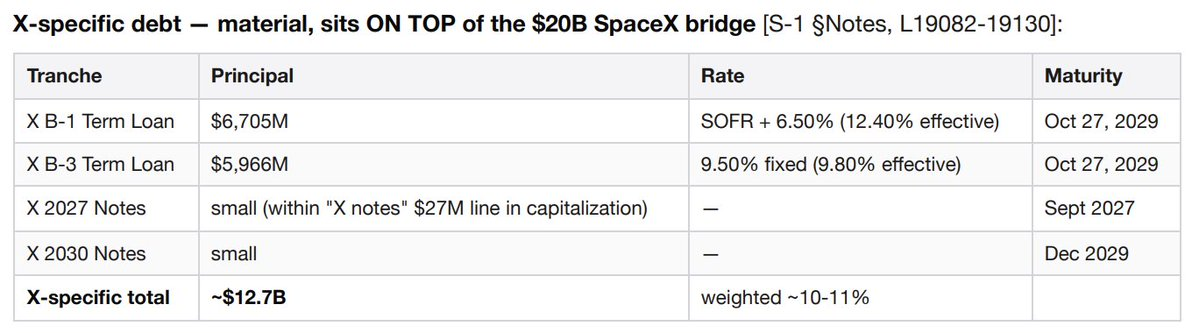
200억 달러의 SpaceX 다리 대출(2027년 9월)과 91억 달러의 "기타 자금 조달"을 더하면 총 장기부채가 약 420억 달러가 됩니다. 이는 자본화된 290억 달러가 아닌 표지상의 숫자입니다.
SpaceX의 다른 사업은 X 특정 리스크가 없습니다. 유럽연합의 "디지털 서비스 법안"이 대형 온라인 플랫폼에 대해 집행됩니다. 언제든지 취소할 수 있는 단기 광고 계약의 광고주 브랜드 안전성의 불확실성—2024년의 대대적인 이탈은 개별 뉴스 주기에서 다시 일어날 수 있습니다.
Money 제품은 미국의 모든 50개 주 및 모든 외국 사법 관할지역의 결제/통화 송금/은행 규제를 트리거합니다. 콘텐츠 심사 정책의 역전은 광고주의 일시 중지와 사용자 이동을 동시에 유발할 수 있습니다.
시장 점유율—실시간 비교 데이터
이 비교 표는 분석 과정에서 실시간으로 조합되었으며, Jintel의 GraphQL 엔드포인트에 0.10달러를 결제하여 모든 다섯 개의 비교 기업의 대량 기본 데이터를 가져왔습니다. 블룸버그 터미널도 팩트셋 계약도 필요하지 않습니다.
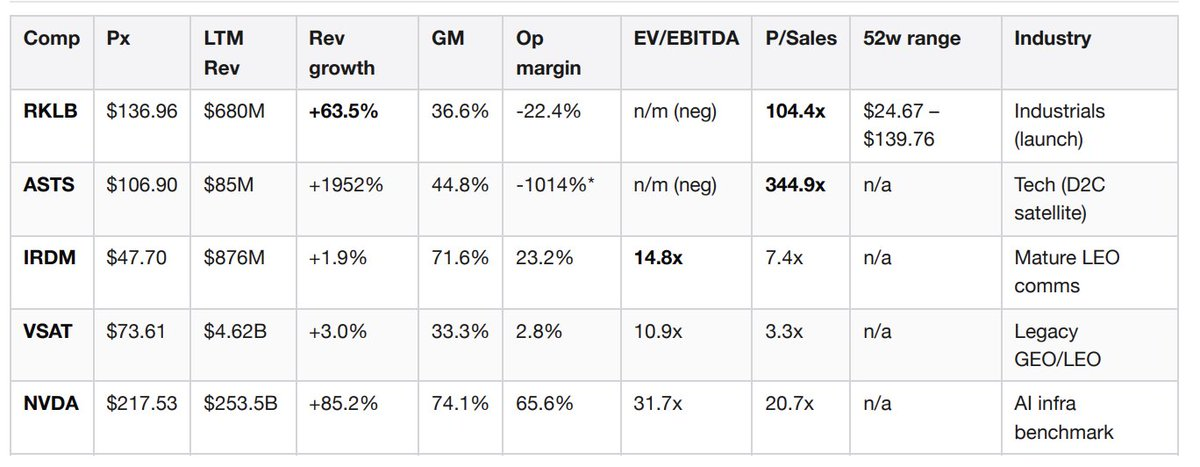
ASTS 영업 이익률은 수익 전 대규모 투자를 반영합니다.
출처: Jintel entitiesByTickers에서 Base 체인에 x402로부터, 검색 날짜 2026년 05월 22일.
비교해석. Rocket Lab의 104배의 마켓 매출 비율은 가장 가까운 이야기 대조입니다—투자자들은 마이너스 이윤률에도 불구하고 확장 가능하고 반복 가능한 발사 및 저궤도 옵션 가치를 위해 매우 높은 배수를 지불하고자 합니다. SpaceX는 RKLB보다 더 높은 배수를 받아야 할 것이지만, 114억 달러의 수익에 대해 104배를 맹목적으로 SpaceX의 단순 연결 사업에 적용하면 12조 달러의 자본 가치가 됩니다. 이는 어디에도 고정될 수 없습니다.
AST SpaceMobile 345배의 순 순자산 이전 이야기 가치는 직결형 핸드폰 옵션 가치의 상한선 참고용입니다. Iridium의 7.4배 매출 및 14.8배 EBITDA는 성숙한 수익을 내는 LEO 통신의 모습을 대표합니다. Starlink에 7.4배를 적용하면 114억 달러가 840억 달러의 Starlink 독립 비즈니스 가치(베어쇼트 앵커포인트)가 됩니다.
NVIDIA의 31.7배 EV/EBITDA는 85%의 매출 성장에 해당하며, 이는 AI 섹션이 근본적 가치 평가에 부응해야 할 성장 수준입니다. 현재는 아직 그 수준에 미치지 못하고 있습니다.
주목할 만한 신호입니다. Rocket Lab은 2026년 5월 20일에 424B5 증권등록 보고서 보완 파일을 제출했습니다 — 바로 SpaceX가 S-1을 발표한 날입니다. RKLB는 SpaceX의 뉴스 사이클에서 이차적 지분을 발행하며, 경영진이 IPO 창구가 열려 있고 경쟁이 심각하게 치닫고 있다고 판단합니다.
미결 대규모 거래 및 미경정 의무
이 네 가지 요소는 각각 중요하며 상호 겹칩니다. 그 중 두 가지는 이 S-1을 제출하기 60일 전에 서명되었습니다.
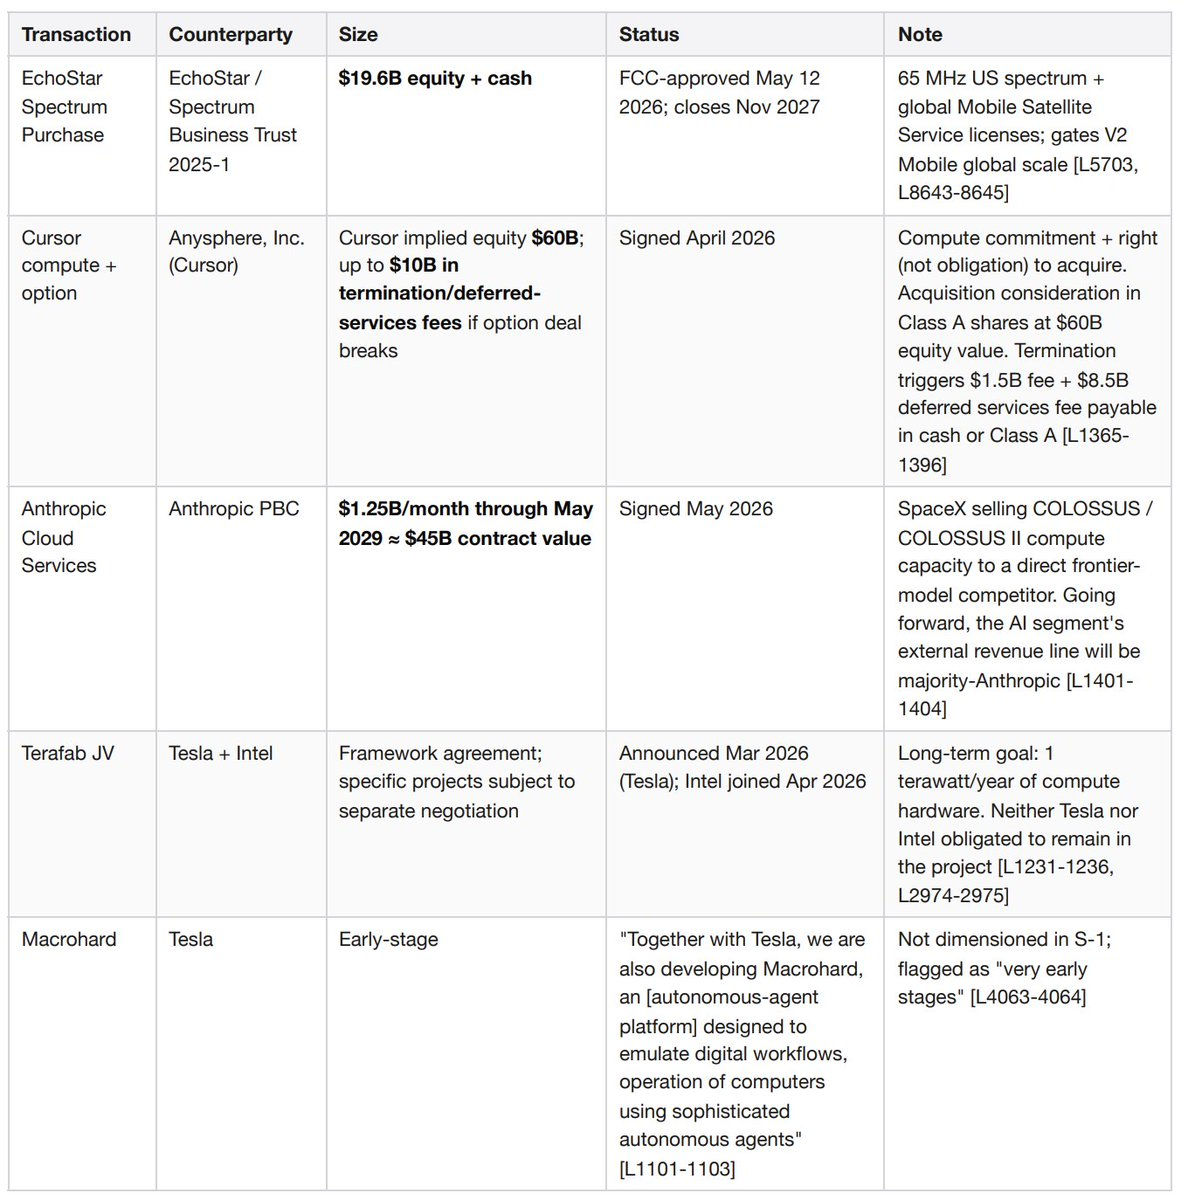
왜 이것이 가치 평가에 중요한가. 명확한 "조정 후 순의무" 시각은 다음과 같습니다: 총 420억 달러 부채에 196억 달러의 EchoStar 약속과 최대 100억 달러의 Cursor 미경정 부채를 더한 후 158.5억 달러의 이용 가능한 현금을 뺀 결과, IPO 자금을 고려하지 않은 약 550억 달러의 순 의무가 나옵니다.
이는 자본화 목적의 간단한 리딩 마켓 페이지 읽기로 얻은 숫자의 3~4배에 해당하며, 베어쇼트 상황을 실질적으로 변경시킵니다.
가치 평가
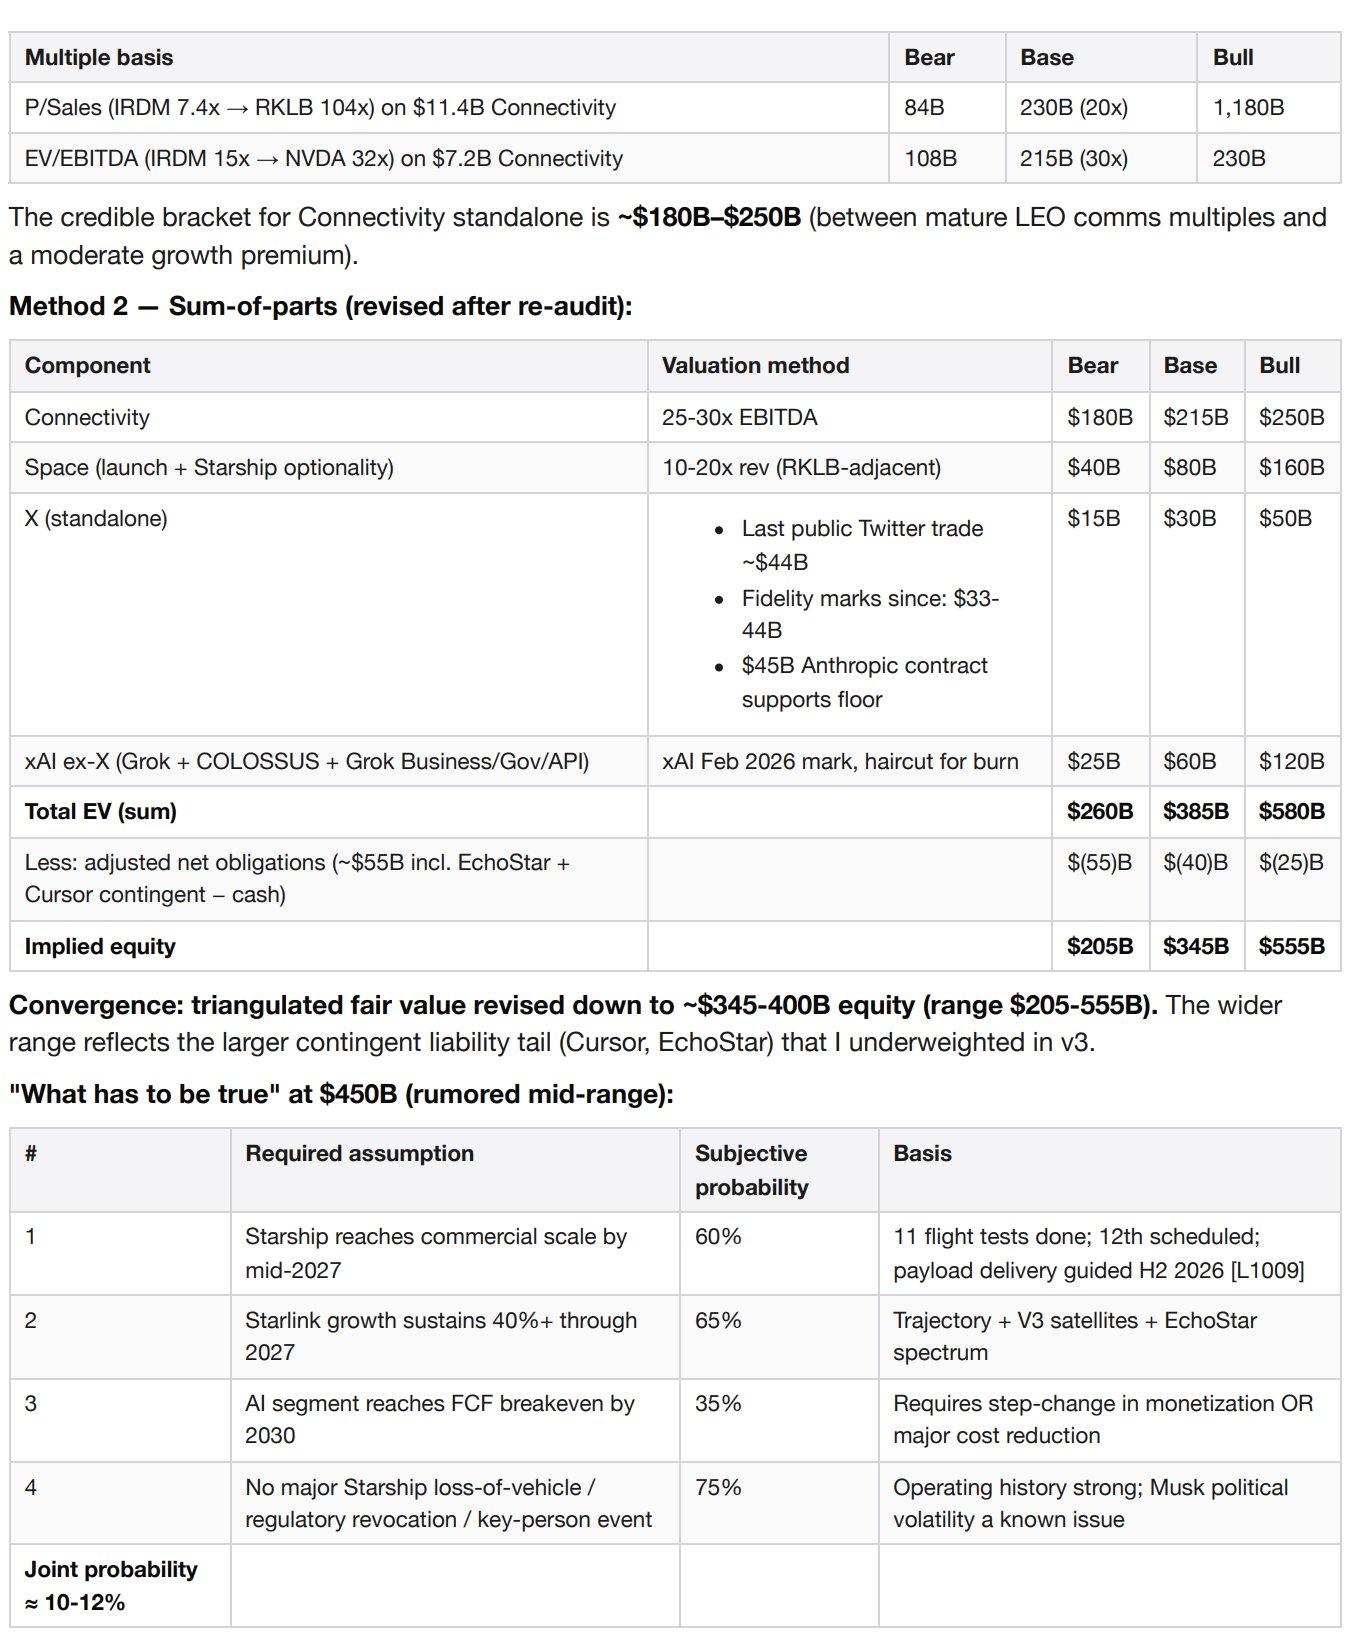
Method 1 — 독립 거래를 기반으로 하는 연결 분과 배율을 사용합니다. 이는 유일하게 독립적인 경제적 이익을 가지는 분과이기 때문입니다.
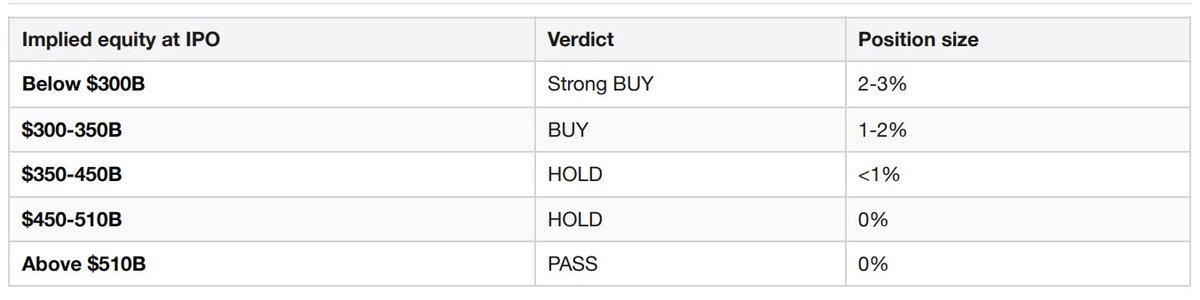
포지션 크기 계단
주요 리스크(심각도×가능성)
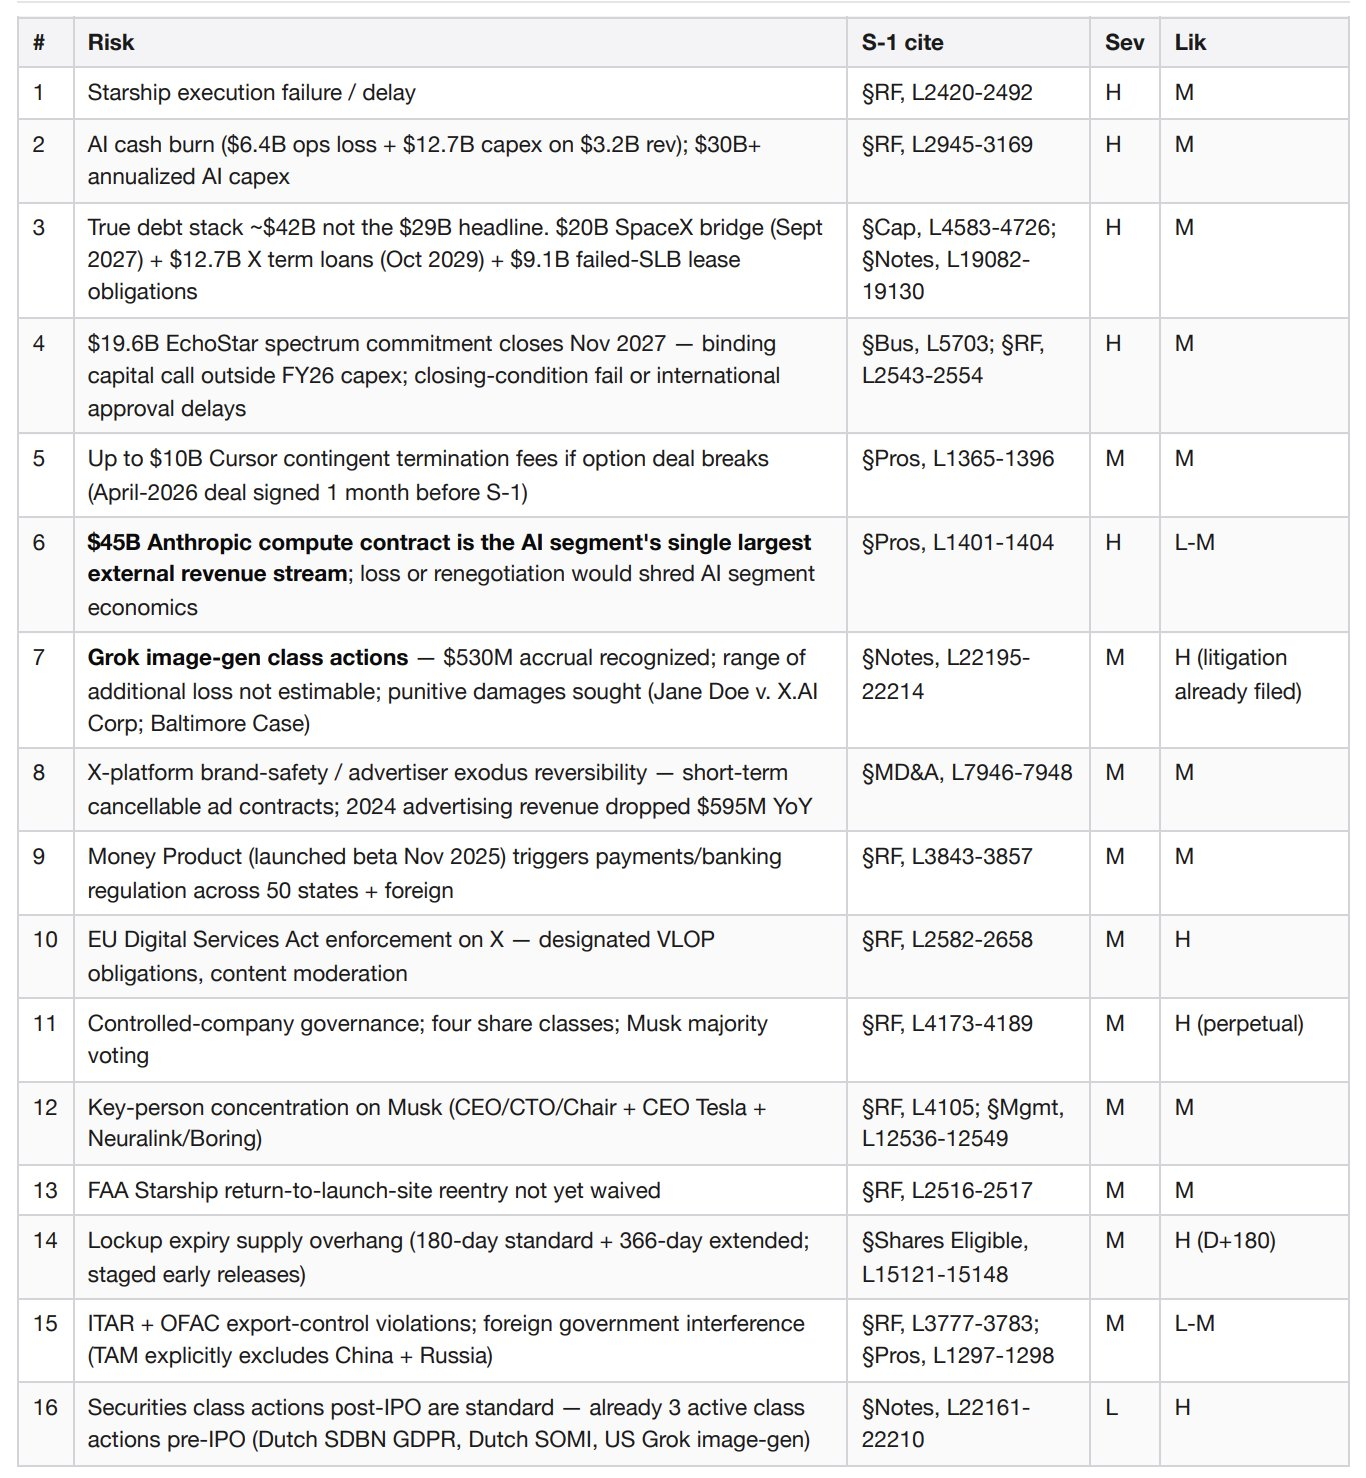
언더라이터 이해관계
이 점은 언더라이팅 섹션에 깊이 숨겨져 있으며 뉴스 보도에서 거의 다루지 않지만 중요합니다. 골드만삭스, JP모건 체이스, 뱅크 오브 아메리카, 시티, JP모건 대체로 이뤄진 다섯 개 주요 언더라이터(주요 판매 담당자) 및 바클레이스, 독일 은행, 캐나다 왕립 은행, UBS, 웰스파고 등 다섯 개 추가 북런너(부도 관리인)는 200억 달러 규모의 SpaceX 브릿지 대출의 여신금연회사이며 현재 해당 IPO 가격 책정을 위해 임무를 수행 중입니다.
JP모건 체이스는 또한 SpaceX가 xAI(브릿지 대출을 지원한)를 인수하는 데 조언을 제공했습니다.
언더라이팅 팀은 IPO 모집 금액의 최대화에 직접적인 재정적 이익을 가지고 있습니다. 이는 이윤 곡선에 대한 가격 책정 감독 기관의 경계를 유지해야 함을 의미합니다.
관련성 밀집도
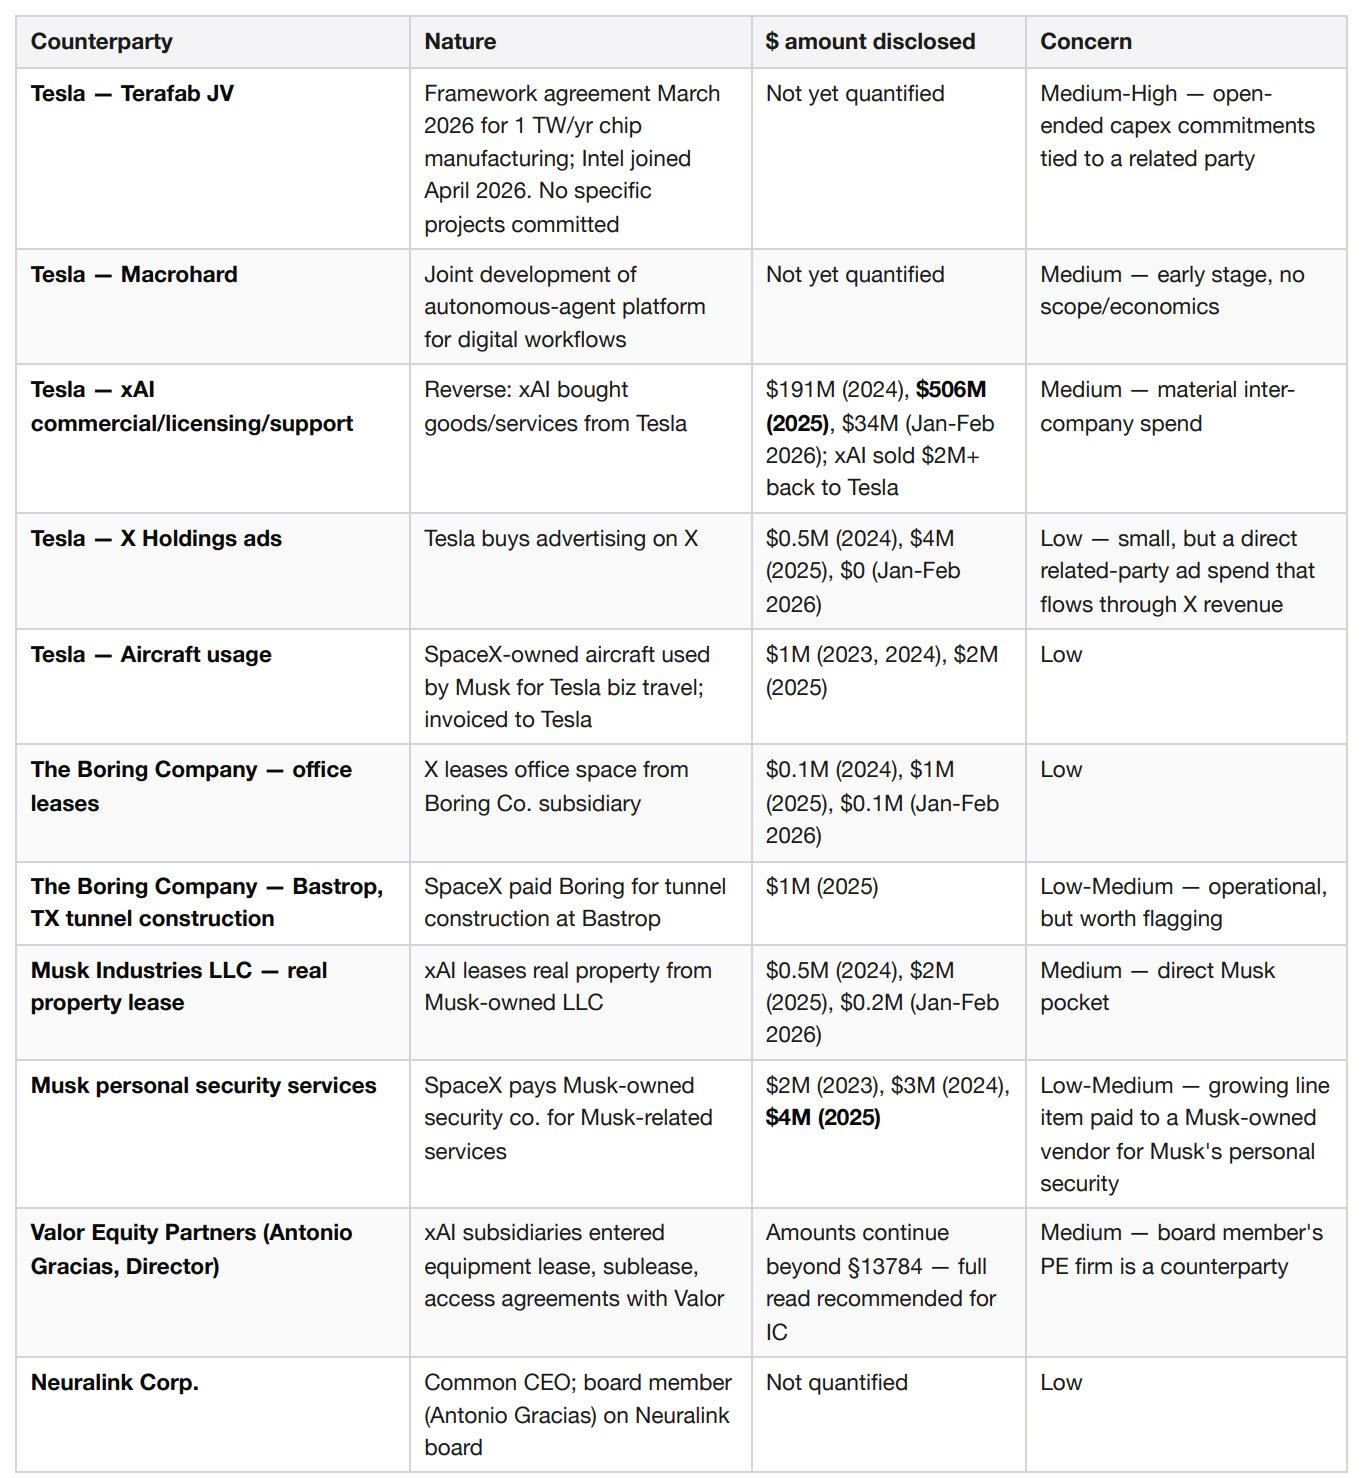
어느 하나가 별로 문제가 되지 않습니다. 문제는 밀집도에 있습니다. 마스크가 통제하는 기관 네트워크와 SpaceX 간에는 적어도 아홉 개의 다른 재정적 접촉점이 있습니다. 상장 기업의 이사회는 일반적으로 이러한 관계 중 하나 또는 두 개를 검토합니다. 여기에서는 한 단계 더 높습니다.
의사 결정 트리거 포인트
거래가 암묵적으로 주식 시가총액 3500억 달러 이하로 가격이 책정되면, 그리고 스타십이 2026년 하반기에 상업적 인력을 배달하고, 2026년 제2분기에 비즈니스 매출이 전년 동기 대비 40% 이상 증가하면, 과잉 발행 등급으로 승급합니다.
거래가 5100억 달러 이상으로 책정되거나, 스타십이 항공기 손실 사건으로 인해 V3 위성 배치가 2027년 이후로 연기되거나, 2026년 제2분기부터 제3분기에 AI 부문이 연간 영업손실이 80억 달러 이상으로 급격히 증가하거나, FAA가 스타십에 장기간 비행 정지를 부과하면 포기 등급으로 강등됩니다.
첫 180일 및 추가 연차 관찰 목록
D+1: IPO와 비교 가능한 기준으로 첫날 주가 상승률
D+30: 첫 분기 보고서(2026년 제2분기) - 조기 해제 계단식 잠금 해제(즉시 20% 해제, 주가가 발행가 대비 +30% 상승하면 10% 추가 해제)
D+70, +90, +105, +120, +135: 각각 7%의 단계적 조기 해제 잠금 해제
D+90:침묵 기간 종료, 판매자 애널리스트 커버리지 시작
D+180:모든 표준 이순도 만료
2026년 하반기:스타십 가이던스 상업용 하중 전달 달성
2026년 Q2-Q3:Grok 이미지 생성 집단 소송 단계성 이정표 (51억 달러 예비금 증가 여부에 주목)
2027년 4월:커서 옵션 계약 1주년——행사 또는 해지 신호 주목
2027년 9월:SpaceX 200억 달러 브릿지 대출 만기 (재융자 또는 상환 필요)
2027년 11월:EchoStar 196억 달러 주파수 거래 완료——V2 Mobile Global 출시 이에 한정
2029년 5월:Anthropic 450억 달러 해시파워 계약 만료; 갱신 조항이 이후 몇 년간의 AI 부문 경제적 효과를 정의할 것임
2029년 10월:총 127억 달러 X 회사 B-1 및 B-3 정기 대출 만기
출처
SpaceX S-1, SEC 등록 번호 0001628280-26-036936, 제출일 2026-05-20
Jintel GraphQL entitiesByTickers를 통한 실시간 비교 기본 정보, Base 체인 x402, 검색 일자 2026-05-22
x402helper /companies/profile을 통한 실시간 SEC 통합 보고서, RKLB, IRDM, VSAT용, 검색 일자 2026-05-22
Parallel Search를 통한 업종 IPO 배경, Base 체인 x402, 검색 일자 2026-05-22
SpaceX IPO 네 가지 시나리오—Acadian Asset Management
agentic.market의 IPO 분석 패키지를 통해 생성됨. 6회의 유료 x402 호출. 1.87 USDC 달러 Base 체인. API 키 불필요. 등록 불필요. 요청 당 지불합니다.
블룸버그 단말 한 자리는 연간 24,000달러입니다. 이 보고서는 에이전트가 직접 데이터를 구매할 수 있는 경우 현재 어떤 결과를 얻을 수 있는지를 보여줍니다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사