구리, 2026년의 금
文|加六
구리, 이 시대의 또 다른 금이 될 수 있을까?
지난 2년 동안 시장은 AI 인프라를 단순히 칩 스토리로 이해해 왔다. NVIDIA의 GPU, TSMC의 생산 능력, HBM의 수율, CoWoS의 패키징 병목 현상 등 거의 모든 논의가 실리콘 웨이퍼를 중심으로 이루어졌다. 하지만 AI 데이터센터는 GPU를 사서 꽂기만 하면 작동하는 것이 아니다. 전력망 연결, 변압기, 버스덕트, 케이블, 액체 냉각 시스템, 광섬유 상호 연결, 그리고 대량의 금속이 필요하다.
이전 글 《AI 시대, 광섬유와 구리의 '대기근' 순간》에서 우리는 이미 한 가지를 간단히 다뤘다: AI의 수요가 칩에서 광섬유와 구리로 내려오고 있다는 점이다.
이번 글에서는 올해 구리의 내러티브 변화에 대해 더 깊이 파고들어 보겠다. 왜 시장은 구리가 점점 금처럼 보인다고 생각할까? 왜 거시 자금이 구리를 매수하기 시작했을까? 왜 광산 회사와 상품 트레이더들은 '구리가 부족하다'고 말할까? 왜 더 이상 경제 사이클을 판단하는 데 쓰이던 산업용 금속이 아닐까?
Dr. Copper는 더 이상 제조업 사이클의 축소판이 아니다
영어 금융 시장에는 Dr. Copper라는 오래된 용어가 있다. 중국어 재미 매체에서는 가끔 '구리 박사'로 번역하기도 한다. 이 이름의 의미는 구리 가격이 경제 의사처럼 글로벌 경제의 호황과 불황을 조기에 진단할 수 있다는 뜻이다.
구리 가격은 제조업과 떼려야 뗄 수 없기 때문이다. 중국 부동산 착공이 많아지고, 제조업 재고가 보충되며, 가전제품, 자동차, 케이블, 파이프 수요가 늘어나면 구리 가격이 오른다. 사이클이 내려가면 구리도 따라 하락한다. 구리 가격은 본질적으로 중국 부동산, 글로벌 제조업, 무역 사이클의 축소판이다.
하지만 오늘날 구리 수요에는 새로운 영향 변수가 생겼다: AI 데이터센터, 전력망 확장, 전기차, 에너지 저장 장치, 군수 산업, 재산업화 등이 모두 구리의 구조적 수요를 증가시키고 있다.
전기를 사용하는 곳이라면 어디든 구리가 필요하다.
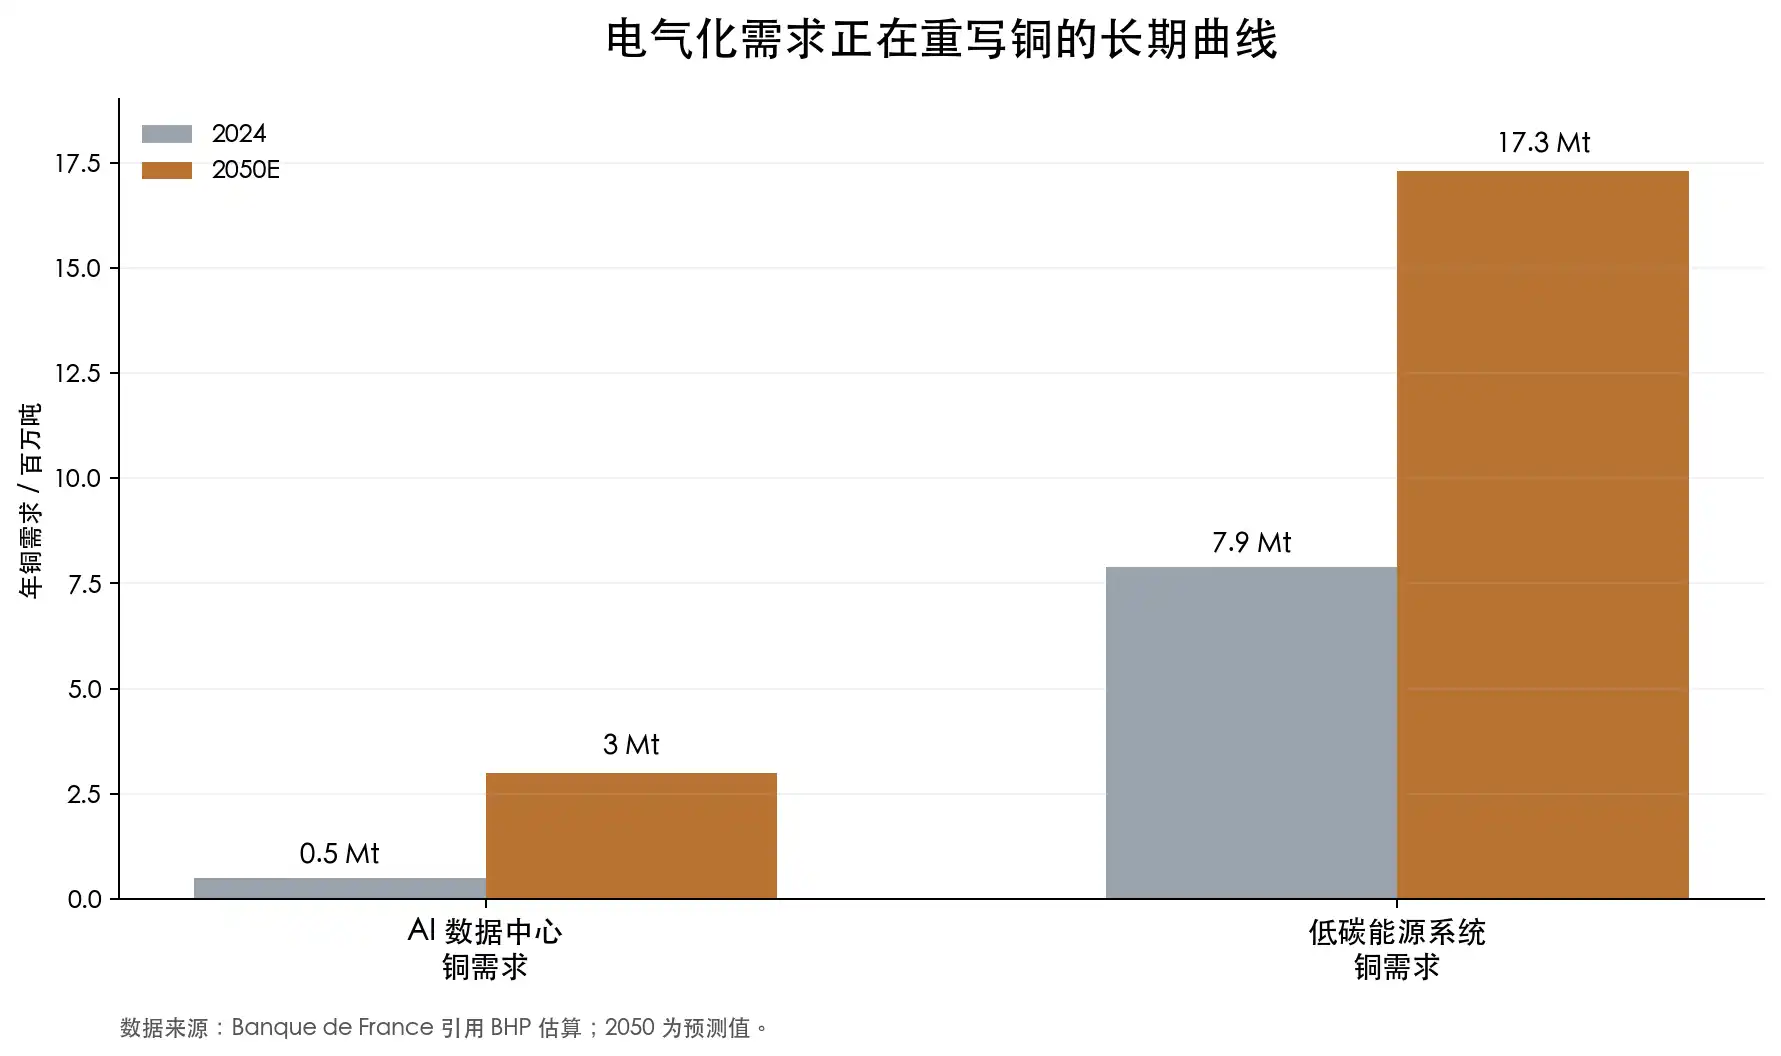
프랑스 중앙은행 Banque de France는 AI 데이터센터와 구리 시장에 관한 분석에서 BHP의 추정치를 인용했다: AI 데이터센터의 구리 수요는 2024년 약 50만 톤에서 2050년 약 300만 톤으로 증가할 수 있다. 같은 기간 저탄소 에너지 시스템의 구리 수요는 790만 톤에서 1730만 톤으로 늘어날 수 있다. 이 글은 또한 구체적인 사례를 인용했다: 마이크로소프트 시카고 데이터센터 건설에 2177톤의 구리가 소모되었다.
이 숫자만 보면 글로벌 구리 시장에서 그리 큰 규모는 아닙니다. 하지만 중요한 점은 특정 데이터 센터가 얼마나 많은 구리를 사용하는지가 아니라, AI 데이터 센터 뒤에는 단일 수요가 아닌 전력 인프라 전체에 대한 수요가 있다는 사실입니다. GPU가 밀집할수록, 랙 전력 소비량이 높아질수록 데이터 센터는 고에너지 소비 공장에 가까워집니다. 공장이 전력을 사용하려면 전력망, 변압기, 케이블, 버스웨이, 스위치기어, 냉각 시스템이 필요합니다.
물론, 구리의 모든 이야기를 단순히 AI에 귀결시킬 수는 없습니다.
글로벌 원자재 트레이딩 대기업 Trafigura의 CEO Richard Holtum은 2025년 LME Week에서 데이터 센터와 국방 분야가 확실히 뜨겁지만, 향후 10년간 구리 수요의 큰 부분은 여전히 기존 인프라, 건설, 도시화, 소비재에서 나올 것이라고 강조했습니다. 그는 또한 에어컨이 여전히 데이터 센터보다 더 많은 구리를 사용한다고 언급했습니다.
이 관점은 우리에게 새로운 시각을 제공합니다. 구리 수요 증가는 AI라는 단일 지점에만 의존하는 것이 아니라, 거의 모든 전력 사용 분야가 동시에 확장되고 있기 때문입니다.
구리의 가장 큰 강세 논리는, 공급이 그만큼 빠르게 늘어날 수 없다는 점입니다
많은 사람들이 구리를 '산업용 금속'으로만 인식하며, 가격이 오르면 광산에서 더 많이 캐면 공급이 자연스럽게 늘어날 것이라고 생각합니다. 하지만 현실은 그렇지 않습니다.
대규모 구리 광산은 발견, 탐사, 자원 확인, 타당성 조사, 자금 조달, 허가, 건설, 생산에 이르기까지 보통 10년 이상이 걸립니다. IEA 보고서에 따르면, 신규 구리 프로젝트가 발견에서 생산까지 평균 약 17년이 소요됩니다. 즉, 시장이 2026년에 갑자기 구리 부족을 인지하더라도, 진정한 대규모 신규 공급은 2028년이나 2029년에 등장하기 어렵고, 많은 공급은 2030년대까지 기다려야 합니다.
캐나다 광산 회사 Ivanhoe Mines의 창립자이자 공동 회장인 Robert Friedland는 이 문제를 반복해서 강조합니다. 그는 글로벌 광산업계에서 가장 유명한 구리 강세론자 중 한 명으로, 콩고민주공화국에 세계적 수준의 구리 광산 프로젝트인 Kamoa-Kakula를 보유하고 있습니다. 그의 표현은 항상 과격합니다. 세계는 자신이 얼마나 많은 구리를 필요로 하는지 아직 깨닫지 못했다고 말입니다. 지난 10년 이상, 세계는 전기화 시대를 위해 충분한 신규 구리 광산을 준비하지 못했습니다.
이는 그 혼자만의 판단이 아닙니다. IEA 데이터도 이 방향을 뒷받침합니다.
전 세계 구리 광석의 평균 품위는 1991년 이후 약 40% 하락했습니다. 품위 하락은 과거에는 광석 1톤에서 더 많은 구리를 얻을 수 있었지만, 이제는 같은 양의 구리를 얻기 위해 더 많은 광석을 캐고, 더 많은 전력을 소비하며, 더 많은 물을 사용하고, 더 많은 폐석을 처리해야 함을 의미합니다. IEA는 또한 지난 35년간 발견된 구리 광상 중 최근 10년 동안 발견된 것은 5%에 불과하다고 언급했습니다. 신규 발견은 적고, 기존 광산의 품위는 하락하며, 프로젝트 건설 기간은 길어지고, 자본 지출은 증가하고 있습니다. IEA는 현재 프로젝트 파이프라인을 기준으로 2035년까지 구리 시장이 30%의 공급 부족에 직면할 수 있다고 추정합니다.
따라서 구리는 일반적인 원자재 사이클처럼 '가격이 오르면 바로 공급이 나오는' 자산이 아니다. 구리 광산 프로젝트는 점점 대규모 인프라 공사처럼 변하고 있다: 광산을 찾고, 허가를 받고, 지역사회 관계를 처리하고, 수자원 문제를 해결하고, 환경 심사를 통과하며, 자원 보유국의 세금 정책 변화까지 감당해야 한다.
칠레, 페루, 콩고민주공화국, 잠비아, 인도네시아, 몽골 등에는 중요한 구리 자원이 있지만, 각기 다른 형태의 정치적, 세금, 지역사회 또는 운영 리스크도 존재한다. 구리가 전략적일수록 자원 보유국은 배분을 늘리려는 동기가 커지고, 구리 가격이 높을수록 광산 기업은 증세와 재협상에 직면하기 쉽다.
제련 측면에서도 긴장이 드러나고 있다.
구리 정광이 제련소로 들어가면 정련 구리로 가공된다. 제련소가 광산에 청구하는 가공비와 정련비는 업계에서 TC/RC, 즉 treatment charge와 refining charge라고 부른다. 정상적인 경우, 정광 공급이 충분하면 제련소의 협상력이 강해져 TC/RC가 높아지고, 정광이 부족하면 제련소가 원료를 확보하기 위해 경쟁하면서 TC/RC가 하락한다.
2026년의 특이한 점은 구리 가격이 사상 최고치를 기록했음에도 제련 가공비가 역사적 저점으로 떨어졌다는 것이다. IEA에 따르면 2026년 연간 TC/RC 기준이 톤당 0달러로 하락했으며, 현물 TC/RC는 2024년 이후 이미 마이너스를 기록하고 있다.
이는 단순히 거래소 재고를 보는 것보다 더 중요하다. 구리의 병목 현상은 정련 구리 완제품뿐만 아니라 광산과 정광에도 있기 때문이다. 상류 원료가 부족하면 제련소가 아무리 많아도 소용없다. 중국은 지난 20년 동안 구리 제련 능력을 크게 확장했으며, IEA는 중국이 2005년 이후 전 세계 구리 제련 생산량 증가분의 90% 이상을 차지했고, 2025년에는 전 세계 구리 제련 생산량의 약 절반을 차지할 것이라고 밝혔다. 중류 능력은 매우 강력하지만 상류 광산은 부족해 공급망의 취약성이 확대되고 있다.
금의 희소성은 매장량, 채굴 비용, 그리고 통화적 속성에서 비롯된다. 구리는 물론 금이 아니지만, 신규 공급이 점점 느려지고 자원이 점점 집중되며 전략적 속성이 강화되면서 금과 유사한 희소성을 갖기 시작했다.
거시 자금이 왜 구리를 선호하기 시작했나
구리는 예전에는 주로 상품 트레이더와 광업 분석가의 영역이었다. 이제는 거시 자금도 점점 더 끌어들이고 있다.
예를 들어 Stanley Druckenmiller는 미국에서 가장 유명한 거시 투자자 중 한 명으로, Soros와 함께 Quantum Fund를 운영했으며 이후 Duquesne Family Office를 설립했다. 그는 큰 사이클을 활용하고 높은 확신을 가진 거래에 베팅하는 것으로 유명해, 시장은 그가 AI, 달러, 채권, 그리고 원자재를 어떻게 보는지 주목한다.
최근 그가 Morgan Stanley 인터뷰에서 언급한 바에 따르면, 자신의 포트폴리오는 지난 몇 년간 주로 AI에 의해 주도되었지만, 현재는 더 거시적이고 지리정치적인 포지셔닝으로 전환했다고 합니다. 그는 구리를 보유하고 있으며, 달러 약세를 예상하고, 지리정치적 헤지 수단으로 금도 보유하고 있다고 밝혔습니다.
그의 논리는 다음과 같습니다: 달러가 약세를 보이면 달러로 표시된 원자재가 혜택을 받습니다. 재정 적자가 확대되고, 정부가 계속 자금을 투입하며, 지리정치적 위험이 증가하면 금 매수세가 발생합니다. 같은 환경에서 전력망, 군수, AI 데이터 센터, 에너지 시스템 및 제조업 회귀는 실물 자산 수요를 창출하며, 구리는 이러한 방향들의 교차점에 서 있습니다.
Druckenmiller는 거시 자금의 관점을 대표하며, 상품 거래 업계에는 더 공격적인 표현도 존재합니다.
Pierre Andurand는 그중 가장 전형적인 인물입니다. 그는 유럽의 유명한 원자재 헤지펀드 매니저로, 초기에는 에너지 거래를 하다가 BlueGold Capital을 공동 설립했으며, 이후 Andurand Capital을 창립했습니다. 그는 Financial Times와의 인터뷰에서 매우 공격적인 전망을 제시했습니다: 구리 가격이 향후 몇 년 안에 톤당 40,000달러까지 치솟을 수 있다고 말입니다.
Jeff Currie의 의견도 언급할 가치가 있습니다. Jeff Currie는 오랫동안 Goldman Sachs의 원자재 연구 책임자를 역임했으며, 이후 Carlyle에 합류해 월가 원자재 연구에서 가장 영향력 있는 인물 중 하나입니다. 그는 일찍이 "copper is the new oil"이라는 표현을 제시했는데, 이는 에너지 전환 시대에 구리가 과거 석유 시대의 기초 자원 역할을 할 수 있다는 의미입니다. 2024년에는 구리를 자신이 가장 확신하는 거래 중 하나로 다시 언급했습니다.
데이터에서도 자금이 유입되고 있음을 확인할 수 있습니다.
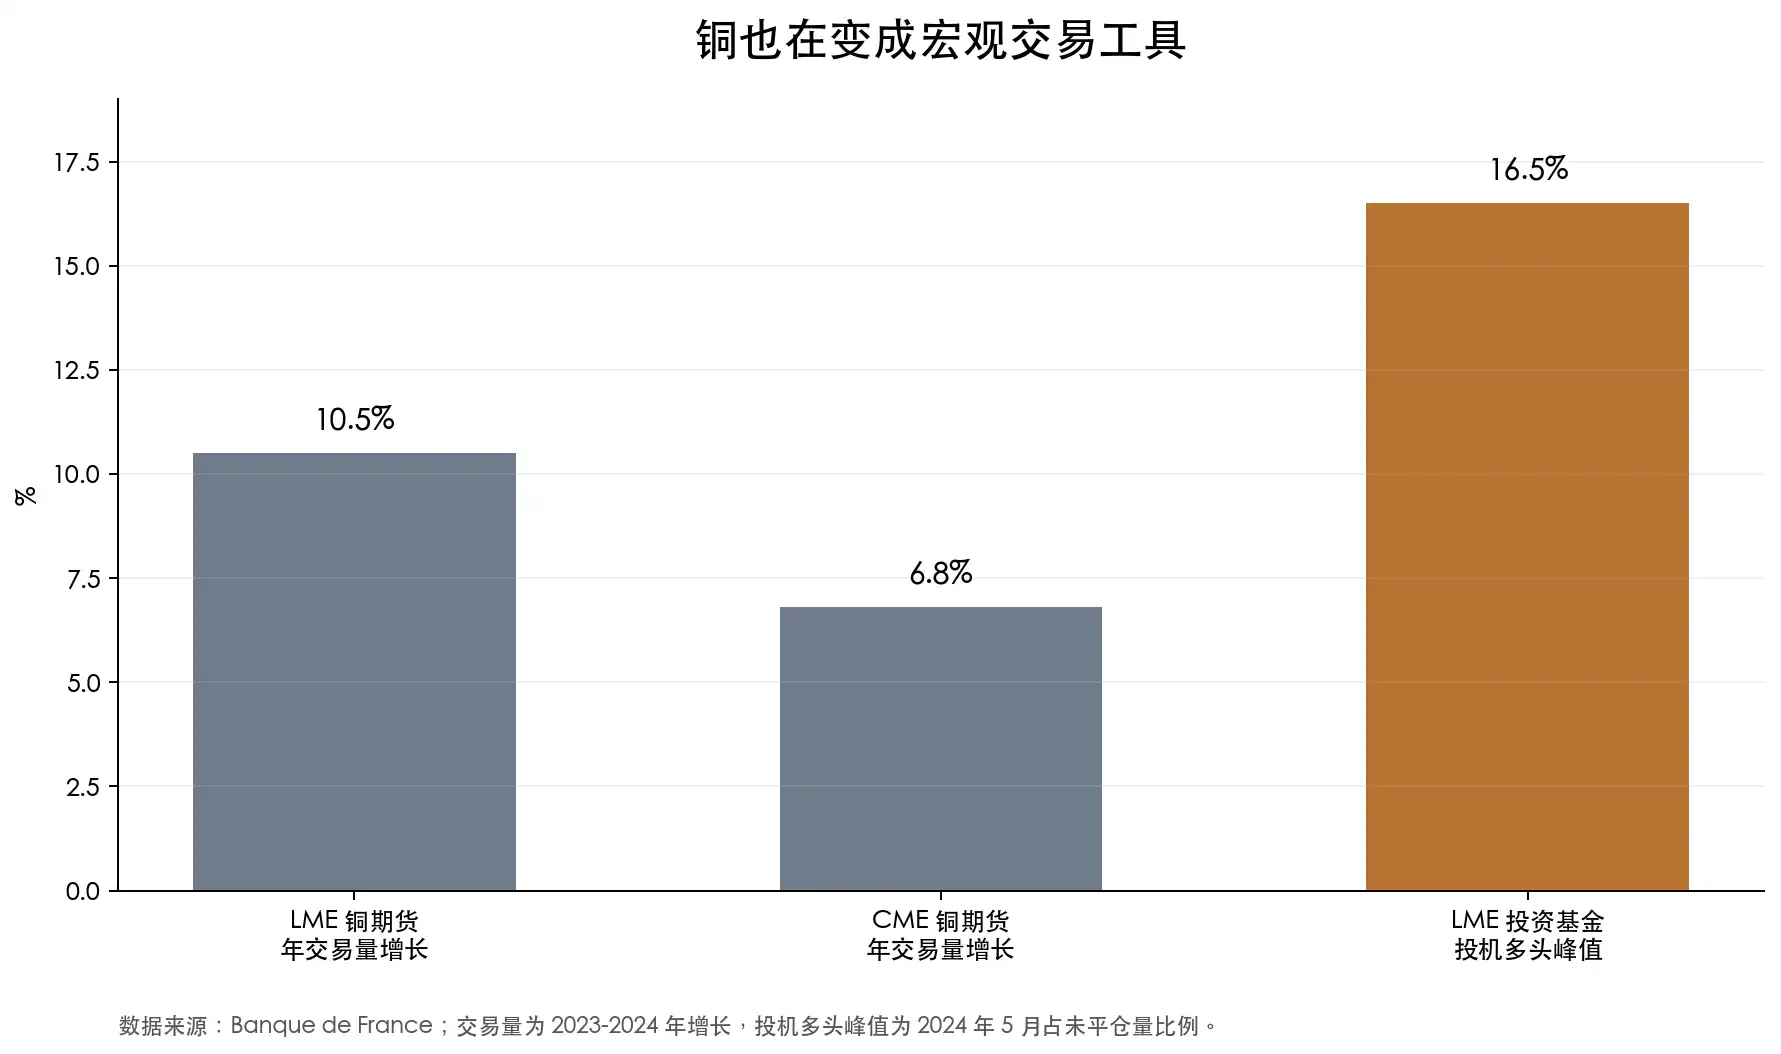
Banque de France에 따르면, 2023년에서 2024년 사이 LME 구리 선물 연간 거래량은 10.5% 증가했고, CME 구리 선물 연간 거래량은 6.8% 증가했습니다. LME 구리 선물에서 투자 펀드의 투기적 매수 포지션은 2024년 5월 미결제약정의 16.5%에 달했습니다. 이는 단순한 실물 재고 보충이 아니라, 금융 자금이 구리를 거시적 거래 도구로 활용하고 있음을 의미합니다.
구리 광산주: 구리의 레버리지
금 강세장에서 금 관련주는 일반적으로 금 가격 변동성을 확대합니다. 구리 강세장에서도 구리 광산주는 유사한 증폭기 속성을 가집니다.
구리 가격 상승은 최종 사용자에게 비용 부담이지만, 이미 생산 능력을 보유한 광산 기업에게는 이익률 확장으로 이어질 수 있습니다. 예를 들어 구리 가격이 톤당 9,000달러에서 12,000달러로 상승할 때, 광산 기업의 현금 비용이 동시에 상승하지 않는다면, 추가된 3,000달러의 상당 부분이 직접 손익계산서에 반영됩니다. 이 때문에 구리 광산주는 본질적으로 영업 레버리지를 가지고 있습니다. 구리 가격이 일정 부분 상승하면 광산 기업의 이익은 더 크게 증가할 수 있으며, 구리 가격이 하락하면 이익도 더 빠르게 축소됩니다.
지난 2년 동안 시장은 이미 이러한 레버리지 거래를 만들어냈습니다.
A주를 예로 들면, 2024년 6월부터 2026년 6월까지 중국 몰리브덴 업계가 가장 전형적인 고탄력 샘플입니다. 핵심 포인트는 콩고민주공화국의 구리-코발트 자산, 특히 Tenke Fungurume과 KFM입니다. 전배정 종가 기준으로 대략 계산하면, 중국 몰리브덴 업계는 이 기간 동안 약 129% 상승했으며, 최고점에서는 거의 260%에 가까운 상승률을 기록했습니다. 이는 일반적인 경기순환주 성과가 아니라, 시장이 해외 구리 광산 자원을 재평가하고 있음을 보여줍니다.
장시 구리, 퉁링 유색, 윈난 구리와 같은 기업들은 구리 가격과 제련 속성이 결합된 변동성을 더 잘 보여줍니다. 장시 구리는 이 기간 동안 약 82% 상승했으며, 최고점에서는 200%를 넘었습니다. 퉁링 유색은 약 77% 상승했고, 최고점에서는 약 159% 상승했습니다. 윈난 구리는 이 기간 동안 약 29% 상승에 그쳤지만, 최고점에서는 130% 이상 상승하기도 했습니다.
이러한 주식들은 모두 구리 광산주의 또 다른 면모를 보여줍니다. 호황이 오면 탄력성이 크고, 시장이 식으면 하락 폭도 큽니다.
고점 대비 하락 폭을 보면 변동성이 더 직관적입니다. 윈난 구리는 구간 고점 대비 약 45% 하락했고, 장시 구리는 약 41% 하락했으며, 중국 몰리브덴 업계, 북방 구리, 쯔진 광업도 모두 30% 이상 하락했습니다. 구리 광산주는 구리 가격 자체가 아니라, 구리 가격, 비용, 재고, TC/RC, 프로젝트 진행 상황, 자원 보유국 리스크, 주식 시장 심리가 복합적으로 작용한 결과입니다.
미국 주식 시장에서 가장 전형적인 구리 광산주는 Freeport-McMoRan이며, 티커는 FCX입니다. 이는 미국의 핵심 구리 생산업체 중 하나로, 미국 Morenci, 페루 Cerro Verde, 인도네시아 Grasberg 자산을 보유하고 있습니다. 글로벌 자금 입장에서 FCX는 구리 가격 익스포저를 확보하는 가장 일반적인 미국 주식 도구 중 하나입니다. MarketWatch 데이터에 따르면, FCX는 2026년 6월 2일에 52주 최고가인 72.09달러를 기록했지만, 6월 5일 하루 만에 9.07% 하락하며 며칠 만에 고점 대비 12% 이상 하락했습니다.
Southern Copper, 티커 SCCO는 또 다른 고품질 구리 광산주 대표입니다. 주요 자산은 페루와 멕시코에 있으며, 구리 익스포저가 높고 수익성이 뛰어납니다. IBD는 올해 초 SCCO가 연중 55% 상승하며 사상 최고가를 경신했다고 언급했습니다. FCX와 비교할 때 SCCO는 순도가 높고 수익 품질이 좋은 구리 광산 자산에 가깝지만, 구리 가격과 자원 보유국 리스크에서 자유롭지 못합니다.
투자자가 단일 기업에 집중 투자하고 싶지 않다면, 구리 광산 ETF를 고려할 수도 있습니다. 예를 들어 Global X Copper Miners ETF는 글로벌 구리 광산 기업을 추종하는 ETF입니다.
하지만 구리 광산주는 구리보다 훨씬 복잡합니다.
광산 기업의 가치는 구리 가격뿐만 아니라 광산 품위, 현금 비용, 매장량 수명, 자본 지출, 소재 국가, 세금 정책, 노사 관계, 환경 허가, 운송 조건 및 경영진의 실행력에 따라 결정됩니다. 구리 가격이 전체 섹터의 밸류에이션을 끌어올릴 수는 있지만, 결국 기업 간에는 큰 차별화가 발생합니다.
자원 보유국의 리스크는 특히 중요합니다. 많은 우수한 구리 광산이 칠레, 페루, 콩고민주공화국, 잠비아, 몽골, 인도네시아에 분포되어 있습니다. 자원 부존이 좋다고 해서 주주 수익이 안정적인 것은 아닙니다. 구리가 더 비싸질수록 정부는 배분 비율을 재조정하려 할 것이고, 프로젝트가 클수록 지역사회, 환경, 용수 및 인프라 문제는 더 다루기 어려워집니다.
비용 인플레이션도 이익을 잠식합니다. 구리 가격이 상승할 때 에너지, 장비, 인건비, 철강 및 자금 조달 비용도 함께 오르는 경우가 많습니다. 겉보기에는 매력적인 개발 프로젝트라도 자본 지출 예산 초과, 생산 지연, 허가 장애로 인해 결국 주주에게 남는 수익이 거의 없을 수 있습니다.
초기 단계의 구리 광산 기업은 리스크가 더 높습니다. 이들은 미래 매장량과 미래 생산량을 약속하지만, 자원량에서 가채 매장량으로, 타당성 조사에서 자금 조달로, 허가에서 건설로 이어지는 모든 단계에서 실패할 가능성이 있습니다. 구리의 장기적인 논리가 성립한다고 해서 모든 구리 광산주가 그 가치를 실현하는 것은 아닙니다.
따라서 구리 광산주는 구리 가격 자체의 단순한 대체재라기보다는 구리 가격 논리의 레버리지 표현으로 이해하는 것이 더 적합합니다. 이들은 더 높은 탄력성을 제공할 수 있지만, 더 큰 하락폭을 가져올 수도 있습니다. 진정으로 연구할 가치가 있는 것은 저비용, 장수명, 확장 경로가 명확하고, 재무상태표가 건전하며, 정치적 리스크가 통제 가능한 기업입니다.
이것이 바로 구리의 '골드화(Goldification)'의 일부입니다. 구리의 희소성 논리는 현물 및 선물 시장에만 머무르지 않고, 주식 시장, ETF 및 투기 자금에 의해 재포장되고 있습니다. 구리 가격 상승은 하나의 거래 레이어이고, 구리 광산주 상승은 또 다른 거래 레이어입니다. 전자는 상품 자체를 반영하고, 후자는 시장이 이 장기적인 부족 현상에 얼마나 많은 상상력을 기꺼이 투자할 의향이 있는지를 반영합니다.
구리의 '골드화(Goldification)', 이제 막 시작되었습니다
이 세상은 더 많은 전기를 필요로 하고, 더 많은 전기는 더 많은 구리를 의미합니다.
물론 구리가 진짜 금이 되지는 않을 것입니다. 금과 같은 순수한 통화 속성을 가지고 있지 않으며, 경제 사이클에서 벗어날 수도 없습니다. 글로벌 경제 둔화, 제조업 약화, 위험 자산 냉각은 모두 구리 가격을 억제할 것입니다. 구리는 여전히 변동성을 보일 것이며, 심지어 급격한 변동도 가능합니다.
하지만 변화는 구리의 하방 논리가 과거와는 다르다는 점에 있습니다.
과거 구리 가격이 크게 하락할 때는 수요 약화와 공급 과잉이 동시에 발생하는 경우가 많았습니다. 오늘날의 공급 측면은 그렇게 느슨하지 않습니다. 광산 노후화, 품위 하락, 허가 기간 연장, 제련소의 원료 확보 경쟁, 자원 보유국의 이익 재분배 등 이러한 요인들로 인해 구리를 단순한 일반적인 경기 순환 품목으로 취급하기가 점점 더 어려워지고 있습니다.
여전히 산업용 금속일 수 있지만, 더 이상 산업 주기의 축소판은 아니다.
구리의 '골드화(Gold化)'는 이제 막 시작되었다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사