UBS 중국 AI 산업 체인 최신 조사: 광 인터커넥트와 SiC 주목, 승홍(胜宏) 루빈(Rubin) PCB에 베팅

TL;DR
· UBS가 중국 5개 기술 하드웨어 기업을 조사한 결과, AI 인프라 수요는 여전히 공통된 핵심 테마입니다.
· 승홍테크는 2026년 고정자산 투자 한도를 180억 위안으로 설정했으며, Rubin 플랫폼이 PCB 증분의 핵심입니다.
· 여러 주요 수치는 경영진과의 대화에서 나온 것으로, 실제 실현은 양산, 인증 및 외부 제약에 달려 있습니다.
UBS가 6월 26일 발표한 조사 자료에서 중국 AI 하드웨어 체인의 수요 확산을 더 구체적으로 설명했습니다. AI 인프라 수요는 여전히 강력하며, 그 영향 범위는 GPU 자체를 넘어 PCB, 광 상호 연결, 액체 냉각, SiC 기판 및 광통신 소재로 확장되었습니다.
이 자료의 핵심 포인트는 단일 칩 회사의 주문 변화가 아니라, 여러 단계에서 동시에 더 적극적인 일정과 생산 능력 목표를 제시했다는 점입니다. 비런 테크놀로지는 GPU 로드맵을 2028년까지 설정했고, 승홍테크는 2026년 고정자산 투자 한도를 180억 위안 이하로 계획했으며, 톈웨 선진 경영진은 SiC 주문이 포화 상태이며 일부 소규모 고객의 긴급 주문에 대해 선택적으로 가격을 인상했다고 밝혔습니다.
이러한 내용은 주로 UBS 조사 중 경영진과의 대화 및 회사 가이드라인에서 나온 것으로, 공식적인 수익 예측은 아닙니다. 이는 AI 하드웨어 체인의 수요 온도계와 같아 산업의 열기를 반영할 수 있지만, 이미 실현된 수익 및 이익과 직접적으로 동일시할 수는 없습니다.
국산 GPU 2028년까지 일정, 승홍테크는 Rubin PCB에 베팅
비런 테크놀로지가 제시한 일정은 조사 자료에서 가장 직접적인 국산 AI 컴퓨팅 신호 중 하나입니다.
회사는 <재경>에 BR20X가 2026년 상업 출시 예정이며, BR30X/BR31X는 2028년 상업 출시 예정이라고 밝혔습니다. UBS 자료의 경영진 대화에서는 BR20X 시리즈 GPU가 2026년 하반기 출시될 계획이며, 이전 세대에 비해 컴퓨팅 성능, 메모리 용량 및 상호 연결 대역폭이 업그레이드될 것이라고 추가로 언급했습니다.
국산 GPU의 추격은 단일 칩 컴퓨팅 성능뿐만 아니라 메모리, 상호 연결, 패키징 및 소프트웨어 생태계가 함께 따라잡힐 수 있는지도 중요합니다. AI 훈련 및 추론 클러스터의 경우 병목 현상은 종종 칩 간, 서버 간 및 시스템 스케줄링 수준에서 발생하며, 이론적 컴퓨팅 성능에만 국한되지 않습니다.
제약 사항도 명확합니다. 첨단 공정, 첨단 패키징, 고객 양산 일정 및 소프트웨어 생태계 적응은 모두 BR20X, BR30X의 후속 구현에 영향을 미칠 것입니다. 외부 수출 제한 환경은 여전히 현지 AI 하드웨어 공급망의 속도에 영향을 줄 수 있습니다.
단기 주문 및 자본 지출에 더 가까운 것은 승홍테크의 PCB 가이드라인입니다.
경영진은 AI PCB 원자재 비용이 전반적으로 안정적이며, 신세대 제품의 원가 전가가 비교적 원활하다고 밝혔다. 2026 회계연도 매출총이익률은 2025년과 대체로 비슷할 것으로 예상된다. AI 매출 비중은 50% 미만에서 60%-70%로 상승할 전망이다.
Rubin 플랫폼이 가장 주목받는 성장 동력이다. 조사 자료에 따르면, Shenghong Technology는 엔비디아 Rubin compute tray HDI에서 GB300 플랫폼과 동일하게 대부분의 점유율을 유지하고 있으며, 전체 고객 점유율 목표는 약 50%이다. 이 수치는 아직 공식 발표로 확인되지 않았으므로, 경영진 목표 및 증권사 조사 정보로 이해하는 것이 적절하다. 향후 실현될 경우, 엔비디아의 신규 플랫폼 업그레이드는 중국 고급 PCB 공급망을 계속 견인할 것이다.
생산 능력 확장 수치도 더 정확히 파악할 필요가 있다. 공개 자료에 따르면, Shenghong Technology의 2026년 총 투자액은 200억 위안을 초과하지 않으며, 이 중 고정 자산 투자는 180억 위안을 넘지 않는다. 주요 투자 대상은 후이저우 Factory 10-13이다. 이 규모는 AI 서버 PCB가 경영진의 향후 수년간 핵심 생산 능력 방향에 포함되었음을 보여준다.
Rubin Ultra에 필요한 직교 백플레인의 재료 솔루션은 아직 완전히 확정되지 않았다. 회사는 관련 작업에 지연이 없다고 밝혔지만, Q-glass와 PTFE를 포함한 다양한 재료 및 공급업체 조합을 평가 중이다. 주문 방향은 비교적 명확하지만, 공정 및 재료 경로는 여전히 선별 중이다.
광 상호 연결과 액체 냉각, AI 클러스터 필수 요소로 부상
AI 클러스터가 계속 확장됨에 따라 상호 연결과 냉각의 중요성이 커지고 있다. Xizhi Technology와 Lens Technology가 이에 대한 두 가지 보조 증거를 제공한다.
UBS 조사 자료에 따르면, Xizhi Technology는 독립적인 scale-up 광 상호 연결 솔루션 시장에서 약 88%의 점유율을 차지하며, LPO, NPO 등의 솔루션에 집중해 대규모 GPU 및 ASIC 클러스터를 지원한다. 이 회사의 광 컴퓨팅 프로세서는 전자 IC와 실리콘 포토닉스를 3D TSV로 수직 적층하여 일부 컴퓨팅 작업을 실리콘 포토닉스 계층으로 오프로드함으로써 지연 시간을 줄이고 첨단 공정 의존도를 낮춘다.
이러한 솔루션의 핵심은 '광 컴퓨팅이 GPU를 대체하는 것'이 아니라, AI 클러스터가 커질수록 상호 연결 병목 현상이 더 두드러진다는 점이다. LPO, NPO 및 실리콘 포토닉스 패키징이 안정적으로 양산될 경우, 대규모 클러스터의 대역폭, 전력 소비 및 지연 시간 측면에서 추가적인 성장 여력을 제공할 수 있다.
Lens Technology의 AI 인프라 구축은 광통신과 액체 냉각에서 비롯된다. 공개 보도에 따르면, Lens Optoelectronics는 2026년 6월 전략적으로 선전 TongSheng Optoelectronics Co., Ltd.의 지배 지분을 인수하여 중공 코어 광섬유 케이블 관련 분야에 진출했다. UBS 조사에서 경영진 목표는 광통신 사업이 2027년부터 손익계산서에 더 의미 있는 기여를 할 것으로 예상되며, 매출 잠재력은 약 100억 위안에 달한다고 밝혔다.
액체 냉각 부문에서 경영진은 Yuans Tech의 최대 주주가 되는 것을 목표로 하고 있으며, 2026 회계연도 액체 냉각 사업 매출이 수십억 위안 규모에 이를 것으로 전망됩니다. 콜드 플레이트, 매니폴드, UOD 단일 장비 가치는 약 4만~5만 달러입니다. 이러한 수치는 공개 공시를 통해 검증되지 않았으므로, 목표 및 가이던스 수준에서 이해해야 합니다.
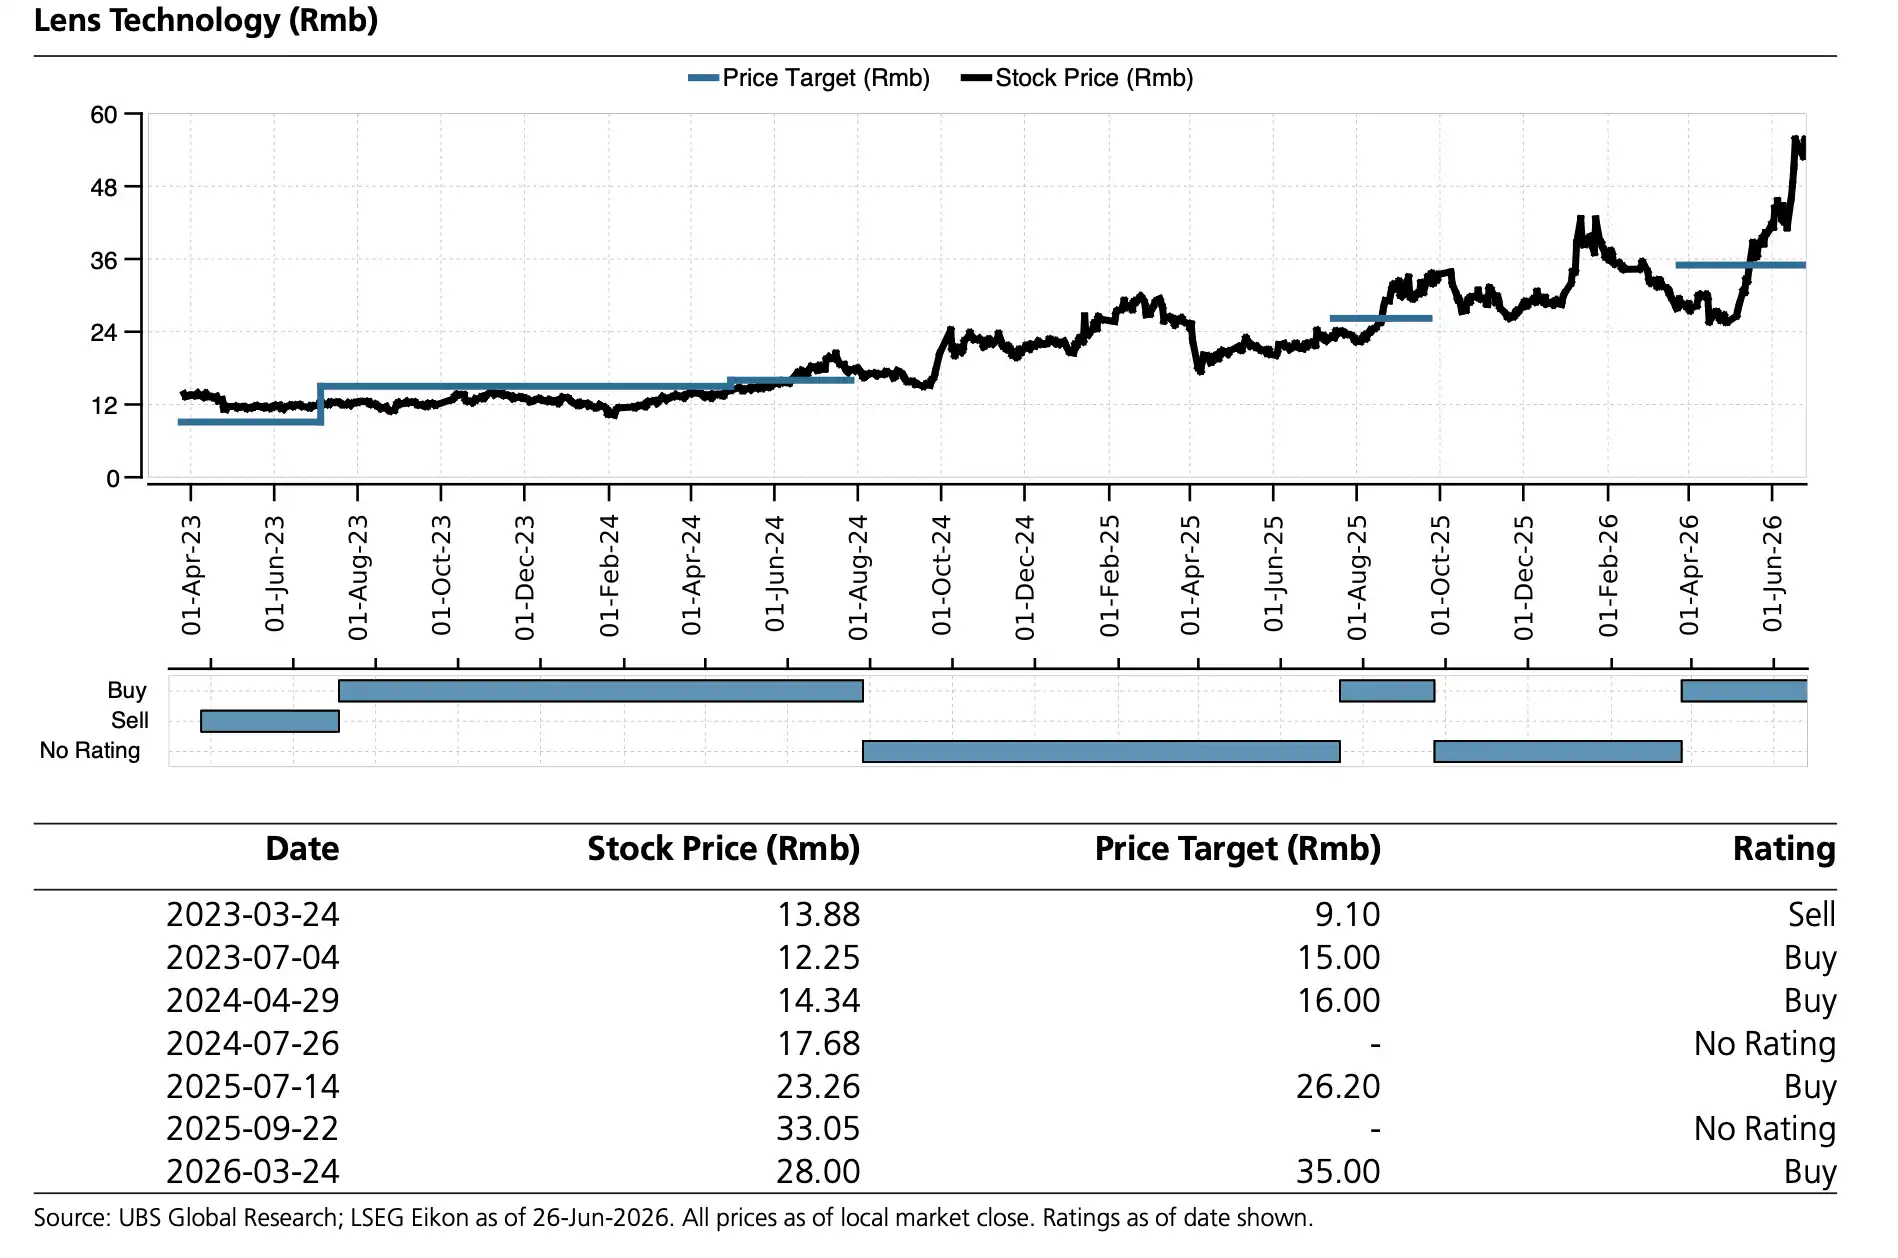
Blue S Technology 주가 및 목표 주가 역사적 추이 차트와 역사적 등급 및 목표 주가 조정 기록.
SiC 주문 포화, 8인치 출하 목표 50%로 상향
전력 소자 체인에서 Tianyue Advanced가 보내는 신호는 '수급 긴축이 일부 가격에 이미 영향을 미치고 있다'에 더 가깝습니다.
회사 보도자료는 Fuji Economic 데이터를 인용하여 2025년 글로벌 SiC 기판, 6인치 및 8인치 점유율 1위를 기록했으며, 8인치 점유율은 51.3%라고 밝혔습니다. UBS 조사 자료의 경영진 논의에 따르면 현재 수요가 강력하고 주문이 포화 상태이며, 2026년 1분기 가격은 전반적으로 안정적이지만 소규모 고객의 긴급 주문에 대해서는 선택적 가격 인상을 시행하고 있습니다.
경영진은 2026년까지 출하량의 50%를 마진이 더 높은 8인치 SiC 기판으로 전환하여 마진 확대를 추진하는 것을 목표로 하고 있습니다. 이 목표가 실현될 경우 회사의 제품 구조와 수익성에 직접적인 영향을 미칠 것입니다.
SiC는 과거 주로 전기차, 태양광 및 에너지 저장에 의해 견인되었습니다. 이제 고전력 AI 서버와 데이터센터 전력 시스템도 새로운 수요원으로 부상하고 있습니다. HVDC, SST, AI 글래스, 고급 패키징 등도 잠재적 동력으로 분류됩니다.
여기서 중요한 점은 SiC 수요가 갑자기 자동차에서 AI로 전환되었다는 것이 아니라, AI 데이터센터가 전력 반도체의 수요 경계를 계속 확장하고 있다는 것입니다. 주문 포화와 선택적 가격 인상은 일부 고객 및 긴급 주문 시나리오에서 공급 부족이 이미 가격에 영향을 미치기 시작했음을 시사합니다.
가격 상승이 지속될 수 있을지는 8인치 생산 능력 확대, 고객 검증 및 하류 수요 속도에 달려 있습니다. 생산 능력이 주문 증가보다 빠르게 확대되면 가격 인상 탄력성이 약화될 수 있습니다. 데이터센터 수요가 예상보다 빠르게 실현된다면, Tianyue Advanced의 마진 개선 여지가 더 명확해질 것입니다.
주문 방향은 명확하나, 과제는 여전히 양산 및 제약 조건에 있음
이 조사 정보들은 공통된 변화를 가리킵니다: AI 하드웨어 수요가 GPU, PCB, 광 상호 연결, 액체 냉각 및 SiC를 따라 외부로 확산되고 있으며, 중국 공급망은 여러 부문에서 더 적극적인 생산 능력과 제품 로드맵을 제시하고 있습니다.
하지만 이를 '국산 AI 하드웨어 전면 돌파'라고 쓰기에는 적합하지 않다. 비즈테크놀로지의 GPU 로드맵은 여전히 공정 및 생태계 제약에 묶여 있다. 셍홍 테크놀로지의 루빈 관련 점유율은 플랫폼 양산과 소재 솔루션 확정을 기다려야 한다. 시지 테크놀로지의 광 상호연결 및 광 컴퓨팅은 대규모 고객 검증이 필요하다. 랜스 테크놀로지의 광통신 및 액체 냉각 기여는 주로 2026~2027년에 확인될 것이다. 톈웨 선진의 선택적 가격 인상이 지속될지는 8인치 생산능력과 데이터센터 수요 실현에 달려 있다.
더 큰 외부 제약은 여전히 첨단 공정, 첨단 패키징, 고급 GPU 및 클라우드 업체의 자본 지출 관련 부문에 존재한다. AI 하드웨어 체인이 이러한 위치에 가까울수록 정책 및 공급망 제약의 영향을 받기 쉽다.
이 숫자들의 가장 가치 있는 점은 AI 인프라 주문이 더 많은 하드웨어 부문으로 확산되고 있음을 보여준다는 것이다. 유지해야 할 경계도 마찬가지로 명확하다. 대부분의 기준은 여전히 경영진 목표와 조사 정보에 불과하며, 실제 실현은 고객 양산, 소재 확정 및 외부 환경에 달려 있다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사