골드만삭스, 한국 메모리 시장 분석: DRAM이 NAND보다 강세, 삼성 메모리 가격 인상 스토리 분화 시작

TL;DR
· 골드만삭스는 트렌드포스의 전망을 인용해 2026년 3분기 전통 DRAM 평균 가격이 전 분기 대비 13%~18% 추가 상승할 것으로 예상했다.
· PC 및 서버용 DRAM은 여전히 낮은 재고, 공급 부족 전망, DDR5 프리미엄의 지지를 받고 있다.
· NAND는 3분기에 10%~15% 상승할 것으로 예상되나, 이는 골드만삭스가 삼성에 대해 가정한 21%의 가격 상승률보다 낮은 수준이다.
골드만삭스가 6월 30일 발표한 한국 기술 저장장치 추적 보고서는 트렌드포스의 예측을 인용해 2026년 3분기 전통 DRAM 평균 가격이 전 분기 대비 13%~18% 상승할 것이라고 밝혔다. 그러나 NAND 평균 가격 상승률은 10%~15%로, 골드만삭스가 삼성전자의 NAND 가격이 전 분기 대비 21% 상승할 것이라는 모델 가정보다 낮은 수준이다.
투자자에게 중요한 것은 '저장장치가 또 올랐다'는 사실이 아니라, 어떤 유형의 저장장치가 삼성전자, SK하이닉스 등 제조사의 이익 전망을 계속 끌어올릴 수 있느냐는 점이다. DRAM 가격은 여전히 골드만삭스의 삼성 가정을 따라잡고 있으며, NAND도 상승하고 있지만 그 상승폭은 더 낙관적인 수익 모델에 미치지 못하고 있다.
이 추적 보고서가 전하는 신호는 직접적이다. 3분기 DRAM 가격 상승은 여전히 지지를 받고 있으며, 특히 PC 및 서버 부문에서 두드러진다. NAND 내부에서는 차별화가 시작되어 엔터프라이즈급 SSD는 여전히 강세를 보이는 반면, 소비자용 모바일 NAND는 상승세가 더 완만하다. 삼성은 여전히 저장장치 상승 사이클의 혜택을 받고 있지만, NAND 부문의 수익 탄력성은 할인될 가능성이 있다.
DRAM, 2분기 급등 후 3분기에도 상승 지속
DRAM은 이 보고서에서 가장 강력한 주제다.
골드만삭스는 트렌드포스의 예측을 인용해 2026년 3분기 전통 DRAM 평균 가격이 전 분기 대비 13%~18% 상승할 것이라고 밝혔으며, 이는 골드만삭스가 삼성의 전통 DRAM 가격이 전 분기 대비 16% 상승할 것이라는 예측과 거의 일치한다. 초기 대폭적인 가격 인상 이후에도 DRAM은 즉시 냉각되지 않았다.
PC DRAM의 상승폭이 가장 두드러진다. 2분기 PC DRAM 가격은 이미 전 분기 대비 45%~50% 상승했으며, 3분기에는 15%~20% 추가 상승이 예상된다. 보고서는 PC OEM의 재고가 낮은 수준이며, 메모리 및 기타 부품 가격이 이미 상승했음에도 불구하고 제조사들이 여전히 구매 리듬을 유지하고 공급업체에 더 많은 물량을 요청하고 있다고 설명했다.
이면에는 2027년 전체 DRAM 공급이 부족해질 수 있다는 우려가 자리 잡고 있다. 하류 제조사 입장에서는 지금 덜 사면 이후 더 비싼 가격을 맞거나 물량 확보가 더 어려워질 수 있다. 가격 인상 자체가 즉시 구매를 억제하기보다는 일부 사전 확보 수요를 강화하는 결과를 낳고 있다.
6월 가격에서도 이러한 변화를 확인할 수 있다. 골드만삭스 보고서 차트에 따르면, DDR4 8GB 가격은 전월 대비 거의 변동 없이 119달러를 유지했으며, DDR5 8GB 가격은 112달러에서 115달러로 3% 상승했다. DDR5의 DDR4 대비 할인율은 이전보다 3%포인트 줄어 3%를 기록하며, 신세대 제품 가격이 구세대 규격을 따라잡고 있다.
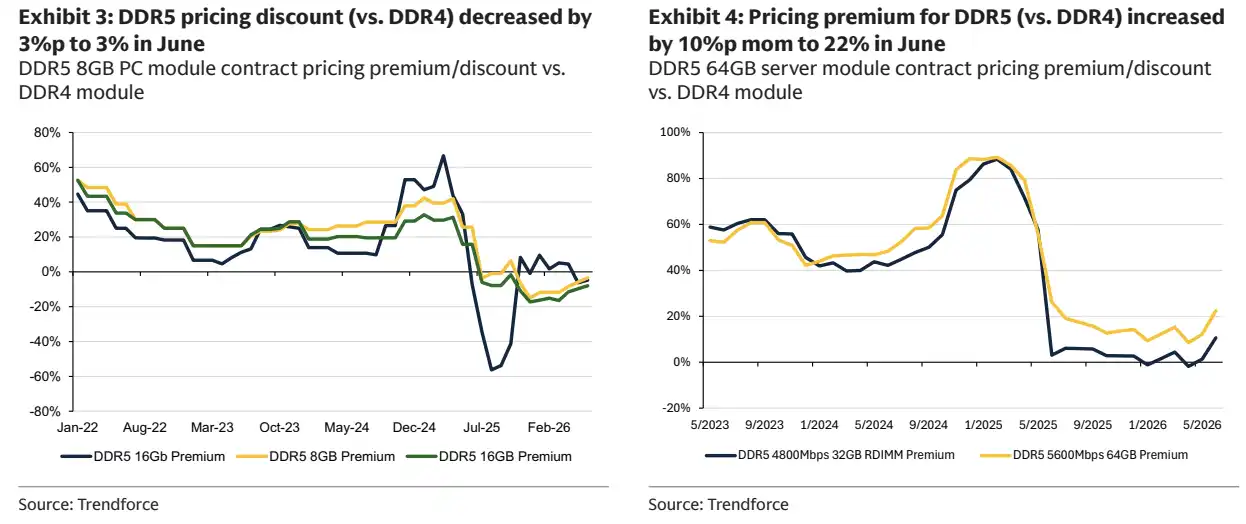
DDR5 8GB PC 모듈의 DDR4 대비 할인율이 6월에 3%포인트 줄어 3%를 기록했다.
서버 DRAM은 더 강세, DDR5 프리미엄 22%로 상승
서버 DRAM의 가격 신호가 더 강력하다.
2분기 서버 DRAM 가격은 전 분기 대비 53%~58% 상승했으며, 3분기에는 추가로 13%~18% 상승할 것으로 예상된다. 이는 골드만삭스가 삼성 서버 DRAM 가격이 전 분기 대비 14% 상승할 것이라는 예측과 대체로 일치한다.
골드만삭스 보고서 차트에 따르면, 6월 DDR4 64GB 서버 모듈 가격은 1,127달러를 유지했으며, DDR5 64GB 서버 모듈 가격은 전월 대비 9% 상승한 1,380달러를 기록했다. 더 중요한 점은 DDR5의 DDR4 대비 프리미엄이 5월 12%에서 22%로 상승했다는 것이다.
이는 서버 측 가격 인상이 단순히 기존 제품의 상승에 그치지 않고, DDR5와 같은 고사양 제품이 더 높은 프리미엄을 받고 있음을 의미한다. AI 서버, 범용 서버 업그레이드 및 데이터센터 조달로 인해 고용량·고대역폭 메모리에 대한 수요가 여전히 가격을 지지하고 있다.
삼성과 SK하이닉스 같은 메모리 제조사에게 서버 DRAM 가격의 지속적인 상승은 소비자 전자제품 부문의 가격 반등보다 더 중요하다. 서버 제품은 가격이 높고 수요가 집중되어 있어, 일반적으로 수익성 개선에 더 민감하게 반응한다. 서버 측 조달이 뚜렷이 둔화되지 않는 한, DRAM 가격 상승은 여전히 이익 전달 여지를 남긴다.
현물 가격과 계약 가격 간의 관계도 지지 요인을 제공한다. 골드만삭스 보고서 차트에 따르면, DDR5 16Gb 현물 가격은 최신 계약 가격 대비 17% 프리미엄을 기록했으며, DDR4 8Gb 현물 가격은 최신 계약 가격 대비 38% 프리미엄을 기록했다. 현물 가격이 계약 가격보다 높다는 것은 일반적으로 단기 공급이 여전히 타이트하거나, 구매자가 즉시 인도를 위해 더 높은 가격을 지불할 의사가 있음을 의미한다.
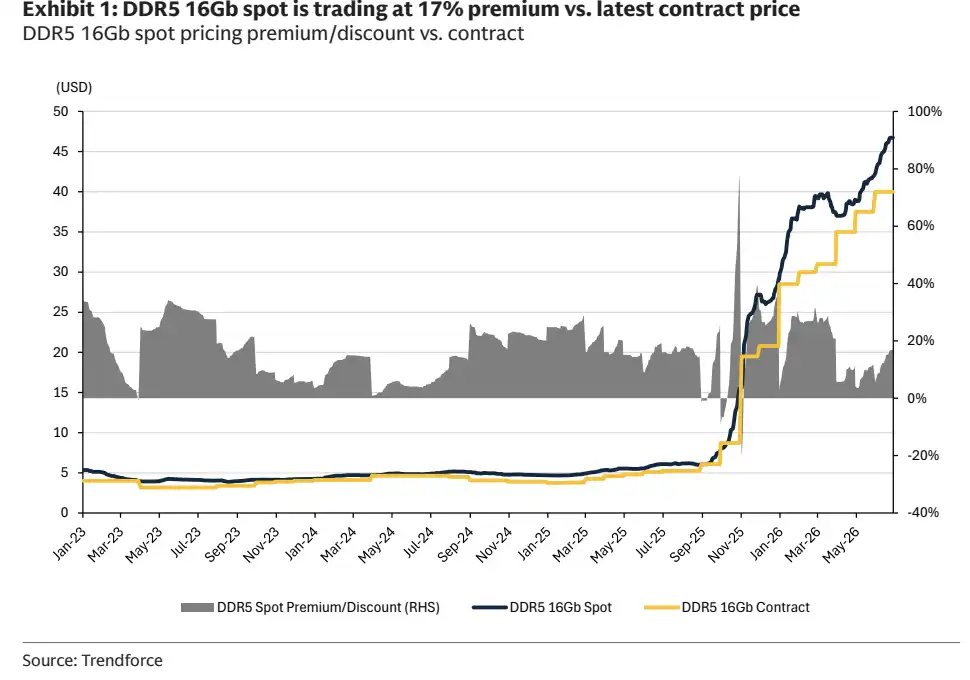
DDR5 16Gb 현물 가격이 최신 계약 가격 대비 17% 프리미엄을 기록하며, 단기 가격 지지가 여전히 유효함을 보여준다.
NAND는 여전히 상승 중이지만, 골드만삭스의 삼성 가정을 따라잡지 못함
NAND 스토리는 순탄치 않다.
골드만삭스가 인용한 트렌드포스의 전망에 따르면, 2026년 3분기 NAND 평균 가격은 전 분기 대비 10%~15% 상승할 것으로 예상된다. 이는 골드만삭스가 추정한 삼성 NAND 가격의 전 분기 대비 21% 상승률보다 낮은 수치다. 트렌드포스가 이전에 공개한 1분기와 2분기 NAND 가격의 큰 폭 상승을 고려하면, 3분기 가격 인상은 계속되고 있지만 그 강도는 이전만 못하다.
이는 NAND 가격이 하락세로 돌아섰다는 의미가 아니라, 더 낙관적인 수익 가정에 비해 상승 폭이 낮다는 뜻이다. 삼성 입장에서 DRAM이 예상치에 부합하고 NAND가 예상치를 밑돌 경우, 메모리 사업 전체는 여전히 상승세를 보이겠지만, 이익 상향 조정 폭은 NAND가 일부 끌어내릴 수 있다.
NAND 내에서도 차별화가 나타나고 있다. 엔터프라이즈급 SSD는 여전히 강세를 보여, 3분기 eSSD 가격은 전 분기 대비 18%~23% 상승할 것으로 예상된다. 이 부분의 수요는 데이터센터와 기업용 스토리지의 지원을 받아 가격 탄력성이 더 좋다.
소비자용은 더 완만하다. eMMC/UFS 가격은 5%~10% 상승에 그칠 것으로 예상된다. 이러한 제품들은 주로 스마트폰, 소비자 가전 및 임베디드 기기를 대상으로 하며, 공급업체는 소비자용 고객에게 더 신중한 가격 인상 전략을 취해 최종 시장과 공급망 안정성을 해치지 않도록 한다.
이것이 NAND가 골드만삭스의 가정에 미치지 못하는 주된 이유이기도 하다: 엔터프라이즈급 제품은 가격이 오르지만, 소비자용 가격 인상 폭이 충분하지 않아 전체 NAND 평균 가격 탄력성을 낮춘다.
삼성은 여전히 긍정적 평가를 받지만, 호재는 DRAM 수치만큼 완전하지 않다
골드만삭스는 삼성전자에 대한 매수 의견을 유지하며, 보통주 12개월 목표 주가는 480,000원이다. 이러한 판단을 뒷받침하는 것은 여전히 메모리 가격 상승, 특히 DRAM 가격이 삼성에 대한 예측과 대체로 일치한다는 점이다.
하지만 이 가격 추적은 시장에 메모리 품목별 이익 전달이 다르다는 점을 상기시킨다. DRAM은 '계속되는 가격 인상'이라는 주류에 더 가깝고, NAND는 '여전히 오르고 있지만 가장 낙관적인 예상보다는 낮다'는 상태다.
이는 투자자들이 삼성의 이익 회복 속도를 바라보는 방식에 영향을 미칠 수 있다. 만약 3분기 실제 가격이 트렌드포스의 범위에 더 가깝다면, DRAM 사업은 강력한 이익 탄력성을 계속 실현할 가능성이 높다. 그러나 NAND가 10%~15% 상승에 머무른다면, 시장은 삼성 메모리 사업의 상향 조정 여지에 대해 더 신중해질 것이다.
리스크 경계도 명확하다. 메모리 수급이 현저히 악화되면 가격 인상 논리는 약화될 수 있다. 스마트폰 수익성이 크게 위축되면 소비자용 메모리 가격 인상 여력이 제한될 수 있다. 모바일 OLED 시장 점유율이 하락하면 삼성의 비메모리 사업도 전체 밸류에이션을 끌어내릴 수 있다.
이 보고서에서 가장 중요한 결론은 '스토리지 전반 강세'가 아니라 더 세분화된 차별화에 있다. 3분기 DRAM 가격 상승세는 여전히 지속되고 있으며, 특히 서버 쪽이 강세를 보이고 있다. NAND도 오르고 있지만 상승 폭은 이미 둔화되었다. 삼성 입장에서는 여전히 호재이지만, 그 호재가 DRAM 가격 수치만큼 완전하지는 않다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사