한국 증시가 '오징어 게임'으로 변했다: 삼성과 SK하이닉스가 지수를 지탱하고 있지만, 외국인 자금은 빠져나가고 있다.
TL;DR
· WSJ 기준, KOSPI는 지난 1년간 약 165% 상승했으나, 2026년 상반기 외국인은 KOSPI 주식을 약 1,000억 달러 순매도했다.
· 삼성전자와 SK하이닉스가 지수 등락을 주도하며, 단일 주식 레버리지 상품이 반도체주의 변동성을 개인 투자자에게 더욱 전가하고 있다.
· 한국 당국은 과도한 레버리지 위험에 대해 경고했으며, 시장이 즉시 반전되지 않을 수 있지만 하락 시 손실은 현지 투자자에게 더 큰 부담으로 남을 가능성이 크다.
WSJ Markets A.M. 7월 6일 기사에 따르면, 한국 종합주가지수 KOSPI는 지난 1년간 약 165% 상승하며 세계에서 가장 주목받는 주요 지수 중 하나가 되었다. 반면, 외국인은 고점에서 자금을 빼고 있다. 한국거래소 관련 자료에 따르면, 2026년 상반기 외국인은 KOSPI 주식을 약 148조~150조 원(약 950억~1,000억 달러) 순매도했다. 시장에 남아 상승 흐름을 쫓는 투자자는 점점 더 현지 개인 투자자와 단일 주식 레버리지 상품을 통해 수익을 확대하는 투자자들이다.
이번 강세장의 주역을 찾는 것은 어렵지 않다. 삼성전자와 SK하이닉스는 AI 서버, 고대역폭 메모리 등의 수요에 힘입어 자금이 아시아 AI 거래의 중요한 진입점으로 삼고 있다. 문제는 지수 상승, 외국인 매도, 개인 투자자의 레버리지 확대가 거의 동시에 발생했다는 점이다. 소수 반도체 종목이 지수를 이끌고 변동성이 고위험 상품으로 증폭되면서, 한국 시장은 고수익·고탈락 게임처럼 보인다: 상승 시 모두가 진입하려 하지만, 하락 시 청산과 손실을 누가 감당할지가 더 날카로운 문제다.
1년간 약 165% 상승했지만, KOSPI 변동성은 미국 증시보다 훨씬 높다
KOSPI의 표면적 성과는 충분히 놀랍다. WSJ 기준, 지난 1년간 상승률은 약 165%다. 공개 시장 데이터도 한국 증시가 지난 1년간 크게 상승한 방향을 뒷받침한다. The Korea Fund 데이터에 따르면, KOSPI는 2025년 한 해 동안 75.6% 상승했으며, 2025년 말 4,214포인트로 마감했다. 한국 매체 MK는 2026년 1월 2일부터 7월 1일까지 KOSPI가 4,309.63포인트에서 8,476.48포인트로 약 96.6% 상승했다고 보도했다.
그러나 이는 완만한 상승의 완만한 강세장이 아니다. WSJ 기사는 FactSet 등 시장 데이터를 인용해, 지난 1년간 KOSPI에서 최소 2%의 일일 변동이 77회, 3% 초과 변동이 44회, 5% 초과 변동이 23회 발생했다고 밝혔다. 같은 기간 S&P 500 지수는 최소 2%의 일일 변동이 5회에 불과했으며, 3% 이상 및 5% 이상 변동은 거의 없었다.
단기 자금 입장에서 높은 변동성 자체가 매력이다. 일반 투자자에게는 방향을 한 번 잘못 판단하면 이전 수익이 빠르게 잠식될 수도 있다. 한국 시장은 단순히 거시적 기대에 의해 움직이는 것이 아니라, 점점 소수 대형주의 영향력에 좌우되고 있다. 삼성전자와 SK하이닉스가 지수 내 비중을 높이면서 AI 칩 스토리가 수익 효과를 키우고, 기대감이 흔들릴 때는 매도 압력이 지수 전체로 확산된다.
두 개의 반도체주가 장세를 떠받치고, 개별주 레버리지 상품이 불을 지핀다
이번 한국 장세의 핵심은 AI 칩 체인이다. 삼성전자와 SK하이닉스는 데이터센터 투자와 고성능 메모리 수요의 혜택을 보고 있다. 많은 투자자에게 한국 시장에 투자하는 것은, 어느 정도 AI 메모리 수요가 계속 급증할 것에 베팅하는 것과 같다.
장세 열기는 현물 주식에서만 비롯된 것이 아니다. SK하이닉스 등 개별주를 기반으로 한 단일주식 레버리지 상품이 상승을 더 자극하고, 시장을 더 취약하게 만들고 있다.
가장 주목받는 것은 SK하이닉스 2배 일일 레버리지 상품이다. 그 메커니즘은 간단하다. 기초 주식이 당일 상승하면, 상품은 약 2배의 일일 수익을 제공하려 한다. 기초 주식이 하락하면 손실도 확대된다. 이러한 상품은 일반적으로 매일 재조정이 필요하기 때문에, 기초 주가가 급격히 변동할 때 상품 자체의 매수·매도 수요가 시장 변동성을 더 키울 수 있다.
한국 현지에서 유사 상품이 승인되기 전, 일부 투자자는 중국 홍콩 상장 상품을 통해 거래에 참여했다. 홍콩거래소와 CSOP 자료에 따르면, 홍콩 시장에는 'CSOP SK Hynix Daily 2x Leveraged Product' 등의 상품이 있다. SK하이닉스 주가 강세에 힘입어 이러한 도구는 빠르게 인기를 얻었고, 개인 투자자들이 반도체주의 탄력성을 쫓는 입구가 되었다.
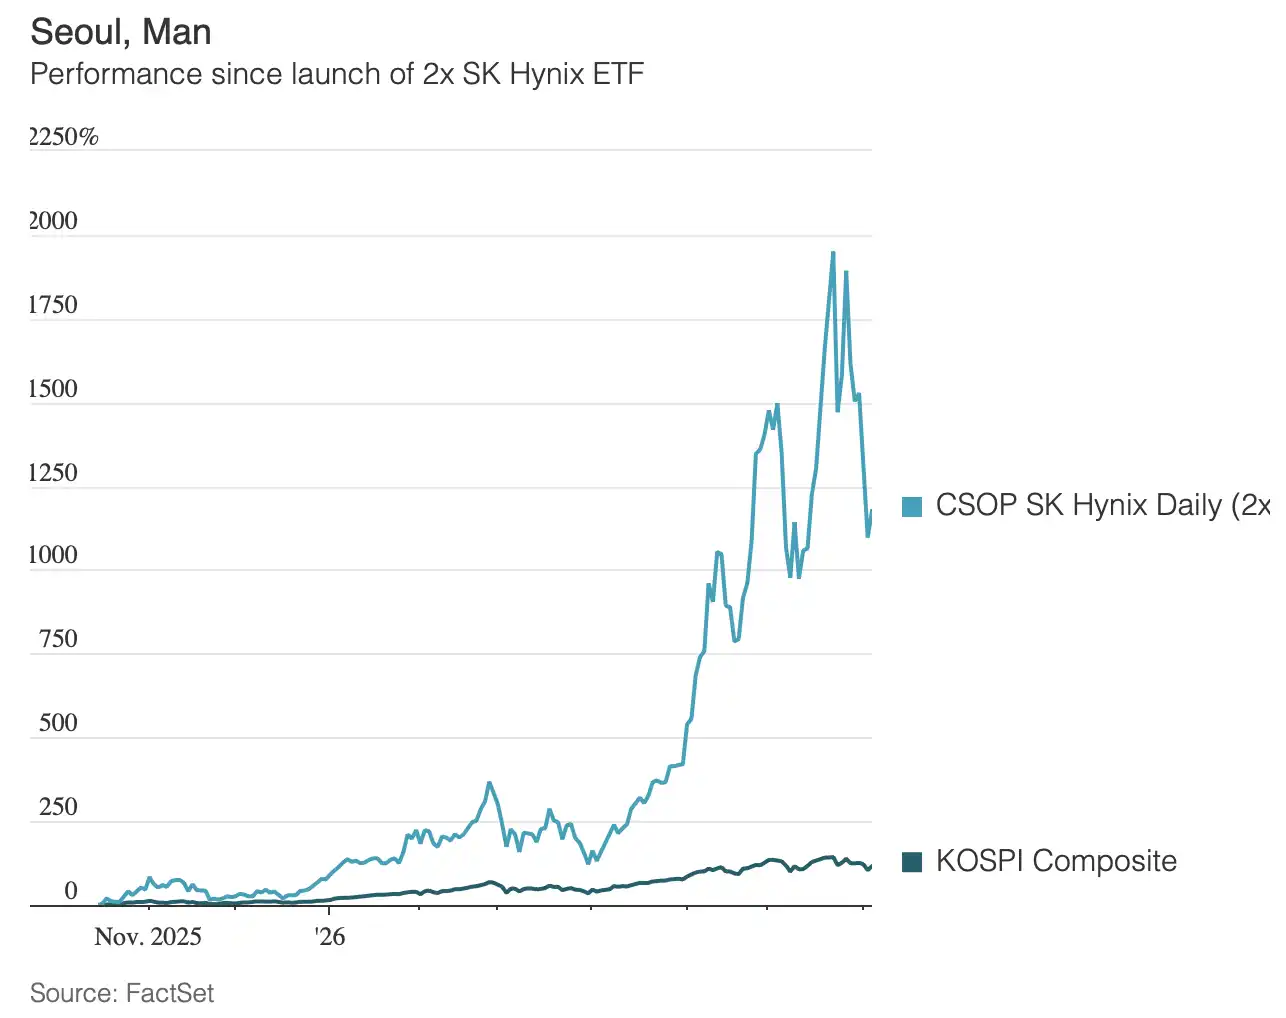
한국 금융 당국은 이미 위험을 경고하기 시작했다. Aju Press 보도에 따르면, 한국 금융감독원은 6월 17일 기관을 소집하여 집중 베팅과 과도한 레버리지 문제를 지적했다. 현지 16개 단일주식 레버리지 및 인버스 ETF의 자산 규모는 약 11조 3000억 원, 일일 평균 거래대금은 약 8조 3000억 원에 달하며, 이 중 SK하이닉스 단일주식 레버리지 ETF의 거래대금은 한때 기초 주식 거래대금의 37.7%에 달했다.
이것이 '오징어 게임' 비유의 유래이기도 하다. Arkevium Capital의 창립자 Maxence Visseau는 WSJ 기사에서 자극을 추구하는 일부 개인 투자자들에게 '변동성 자체가 매력'이라고 표현했다. 하지만 일일 레버리지 상품은 주식을 장기 보유하는 것과 같지 않다. 변동성이 큰 장세에서는 손실이 발생할 수 있으며, 큰 폭의 하락을 만나면 투자자는 일반 주식 하락폭이 아닌 확대된 손실을 감당하게 된다.
외국인 매도는 반도체에 집중, 로컬 자금이 고변동성 시장을 떠받치다
이번 한국 증시에서 가장 극명한 대비를 보이는 점은 지수가 놀라운 상승세를 보일 때 외국인이 오히려 포지션을 늘리지 않고 KOSPI 주식을 대거 매도했다는 사실이다.
한국거래소 기준으로 2026년 상반기 외국인은 KOSPI 주식을 약 148조 원에서 150조 원 순매도했다. SBS 보도에 따르면 외국인 매도는 두 대형 반도체주에 집중되었으며, 삼성전자와 SK하이닉스가 외국인 순매도액의 약 92%를 차지했다. MK도 삼성전자와 SK하이닉스가 각각 72조 6000억 원, 57조 1000억 원 순매도되었다고 보도했다.
월간 데이터 역시 압박이 사라지지 않았음을 보여준다. Aju Press 보도에 따르면 5월 외국인은 한국 주식을 약 47조 200억 원(약 305억 달러) 순매도했다. 6월 26일 기준으로도 KOSPI에서 외국인의 대규모 순매도가 기록되었다. 다만, 이 수치는 주로 한국 상장 주식을 가리키며 모든 한국 자산과 동일하지는 않다는 점을 구분해야 한다. 일부 월에는 외국인이 한국 채권을 계속 매수했기 때문이다.
이에 따라 자금 구조에 분화가 나타났다. 한편으로는 외국인이 높은 집중도와 높은 변동성에 신중한 태도를 보이고 있다. 다른 한편으로는 로컬 개인 투자자들이 가장 인기 있는 반도체주와 레버리지 상품을 계속 추격하고 있다. 규제 당국은 더 충분한 위험 공시, 투자자 교육 및 적합성 관리를 요구할 수 있지만, 위험은 특정 상품에서 비롯되는 것이 아니라 여러 요인이 겹쳐 발생한다. 즉, 지수가 소수 반도체주에 의존하고, AI 서사가 추격 매수 자금을 유인하며, 레버리지 상품이 단기 변동성을 확대하고, 외국인이 주식 익스포저를 줄이고 있다는 점이다.
시세가 계속 상승하는 한 이러한 요인들은 시장에서 강력한 추세로 이해될 것이다. 그러나 추세가 반전되면 동시에 하락 증폭기로 작용할 수도 있다.
시세가 곧바로 끝나지는 않을 수 있지만, 손실 분배 문제는 이미 수면 위로 떠올랐다
한국 시장은 아직 붕괴되지 않았으며, AI 메모리 수요도 반증되지 않았다. 삼성전자와 SK하이닉스는 여전히 글로벌 반도체 공급망의 핵심 기업이며, AI 서버 구축은 고대역폭 메모리 등의 수요를 계속 지지하고 있다. 이번 시세를 단순히 거품 붕괴 직전으로 규정하는 것은 정확하지 않다.
더 현실적인 문제는 상승 폭이 너무 크고, 변동성이 너무 높으며, 물량이 점점 로컬 개인 투자자와 레버리지 상품에 집중되면서 위험을 누가 부담하느냐는 것이다.
한국의 사례는 미국 시장에도 경종을 울리고 있다. 미국 시장은 더 크고 깊으며, 유사한 상품이 현재로서는 지수 흐름을 주도하기에 충분하지 않을 수 있다. 하지만 대형 기술주와 AI 서사가 지수에서 차지하는 비중 역시 매우 높고, 고탄력 상품에 대한 투자자 수요도 증가하고 있다. 단일 테마, 소수 대장주, 레버리지 상품이 결합되면 시장 상승은 빠를 수 있지만, 위험 축적 또한 빠르게 진행될 수 있다.
단기적으로 한국 시장의 흐름이 지속될지는 AI 칩 수요, 삼성전자와 SK하이닉스의 실적, 외국인 자금의 회귀 여부, 그리고 규제가 고레버리지 거래를 진정시킬 수 있는지에 달려 있습니다. 외국인 자금 이탈이 남긴 문제는 저절로 사라지지 않습니다. 개인 투자자들이 변동성을 기꺼이 감수할 때 시장은 카지노처럼 보이지만, 변동성이 불리한 방향으로 돌아섰을 때 손실 분배를 결정하는 것이야말로 이 '오징어 게임'의 마지막 관문입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사