월스트리트가 광산 기업 주가를 일괄 하향 조정했고, AI 인프라는 '전력이 있느냐 없느냐'에 따라 계층별 가격 책정이 시작됐다

TL;DR
· 중간선거로 데이터센터 승인 문제가 주(州) 단위 의제로 떠오르면서, 텍사스·오하이오·조지아 등지에서 신규 프로젝트 제한을 내건 후보들이 선거전의 초점이 되었다.
· 시장은 AI 인프라를 두 개의 거래로 분리했다: 계통에 연결되지 않은 신규 파이프라인은 할인되고, 이미 완공된 랙과 승인된 전력은 희소 자산으로 재평가되고 있다.
· 관련 종목: IREN, CIFR, MARA, CORZ, CRWV; EQIX, DLR; 엔비디아, 마이크론.
미국 중간선거는 데이터센터 승인권을 주 단위 투표 안건으로 끌어올렸다. 텍사스·오하이오·조지아 같은 데이터센터 핵심 지역에서 신규 프로젝트 제한을 핵심 공약으로 내건 후보들이 선거전의 초점이 되었으며, 텍사스주 하원의원 지나 이노호사(Gina Hinojosa)는 주 의회에서 지역사회 보호 법안을 통과시키기 전까지 신규 데이터센터 승인을 중단하겠다고 공약했다. 오하이오 주지사 출마자 에이미 액턴(Amy Acton)도 데이터센터 제한을 공약에 포함시켰다.
개표와 취임 절차 모두 아직 끝나지 않았고, 행정명령이 어떤 형태가 될지도 예측할 수 없다. 시장은 기다리지 않았다. 11월 4일부터 5일까지 번스타인은 7개 광산기업과 AI 호스팅 업체의 목표주가를 하향했고, CoreWeave, IREN 등 네오클라우드(칩을 빌려 사서 컴퓨팅 파워를 임대하는 업체)는 계속 하락했다. 반면 이미 완공된 랙과 승인된 전력은 매도 측이 거듭 '희소'하다고 언급했다. 같은 선거에서 AI 인프라 거래는 두 갈래로 갈라졌다.
전기요금 고지서가 투표용지가 되다
데이터센터의 위상이 바뀌었다. 과거에는 세금과 일자리를 가져오는 투자 유치 프로젝트로 지자체들이 앞다퉈 유치했다. 이제는 지역의 청구서다. 전기요금은 누가 내는지, 물은 얼마나 쓰는지, 소음은 얼마나 큰지, 비밀유지계약을 맺었는지가 문제다.
Heatmap Pro의 10월 여론조사에 따르면 미국인의 71%가 거주지 근처 데이터센터 건설에 반대한다. 이례적으로 높은 비율이다.
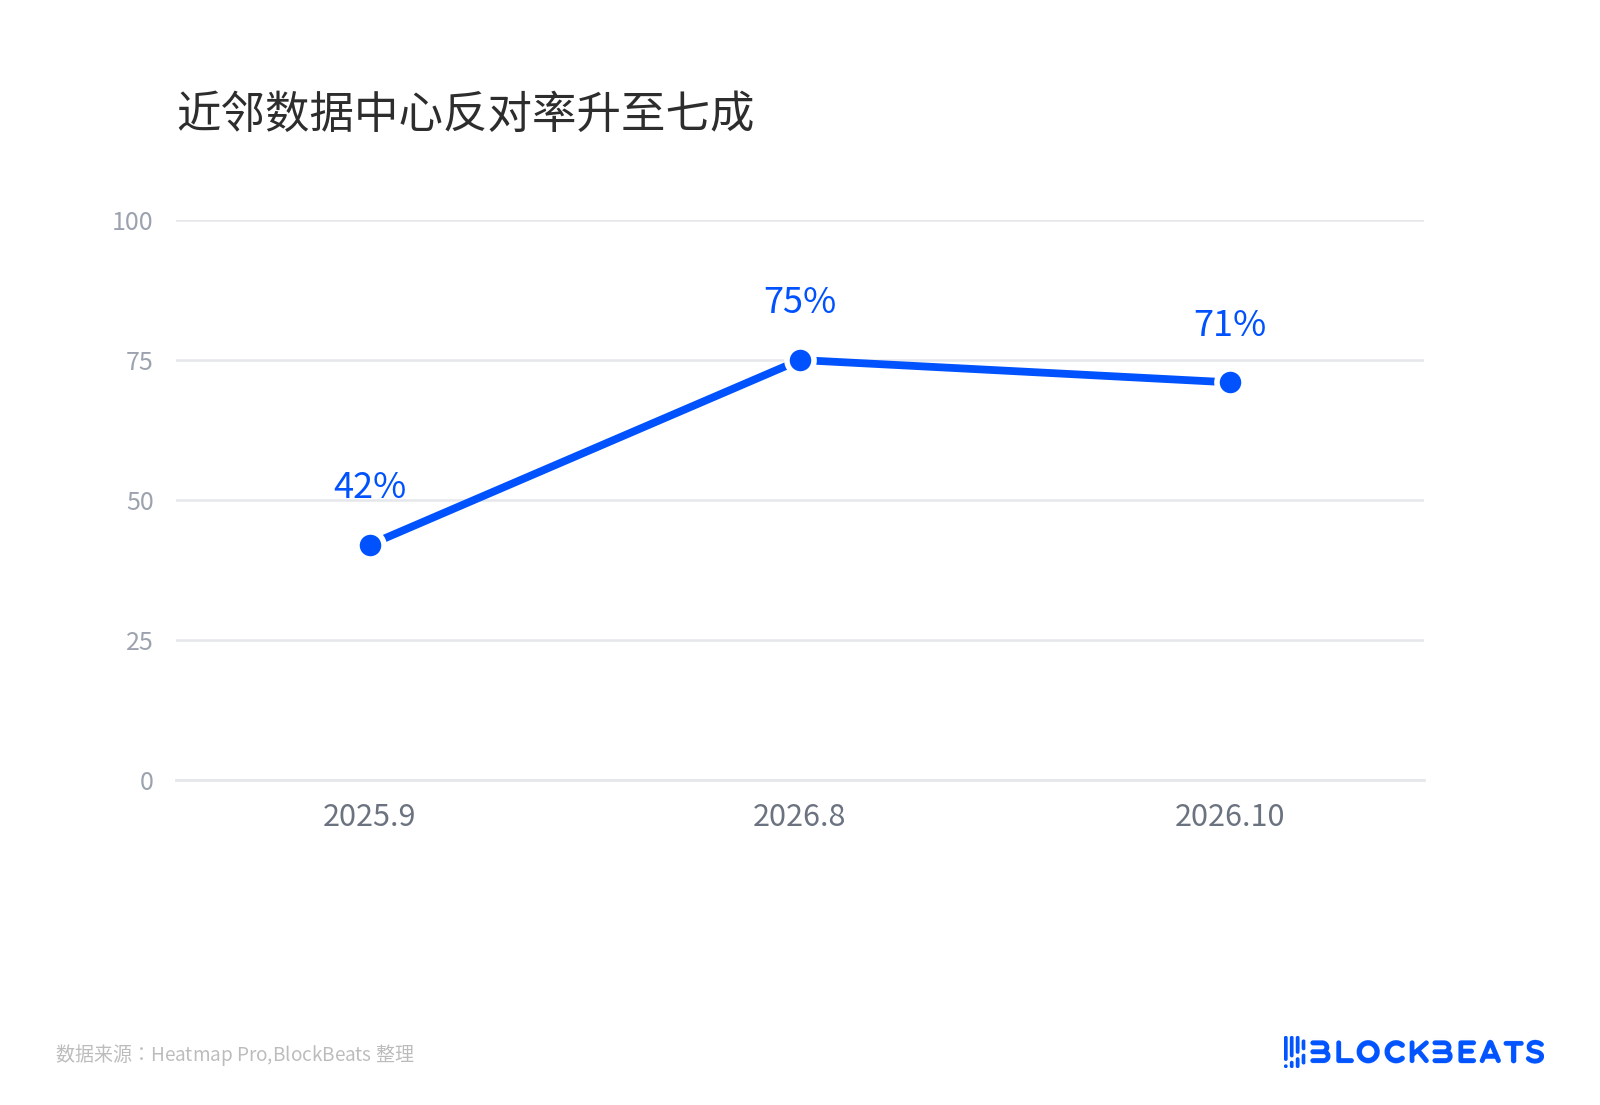
인근 데이터센터 반대율 70%로 상승
투표 결과는 감정을 규칙으로 바꿨다. 공개 집계에 따르면 올해 10개 주에서 총 41건의 데이터센터 관련 지방 투표가 있었고, 노스다코타 한 곳을 제외하면 거의 모두 제한 또는 친건설 제안 부결을 지지했으며, 오하이오 한 주가 21건을 차지했다. 과거에는 특정 카운티가 특정 프로젝트를 부결시켰지만, 이제는 주지사 선거에서 '중단'을 직접 공약으로 내걸고 있다.
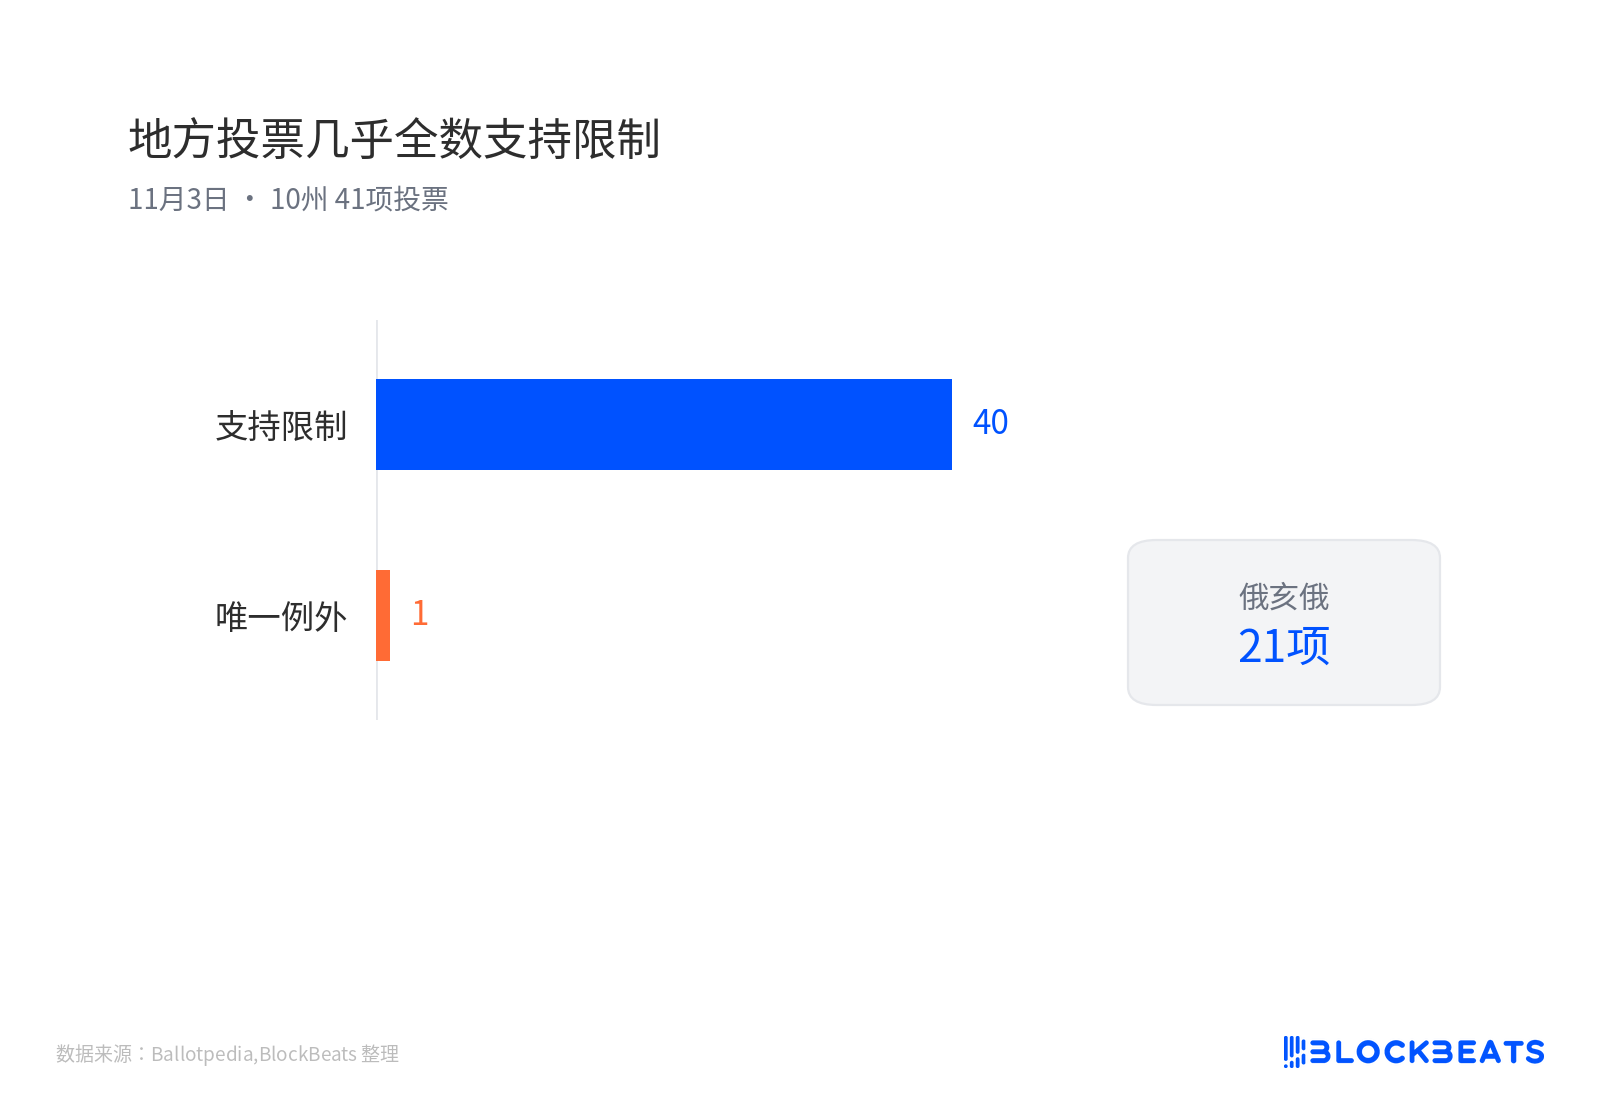
지방 투표 거의 전부 제한 지지
일시 중단의 의미는 신규 프로젝트의 승인을 먼저 보류하고 전기요금 분담, 용수 및 공시 규칙이 나올 때까지 기다린다는 것이며, 기존 데이터센터는 영향을 받지 않는다. 텍사스는 미국에서 두 번째로 큰, 그리고 1위를 향해 달리고 있는 데이터센터 시장이며, 주지사가 공공요금위원회의 인사와 허가 속도를 장악하고 있다. 연방 차원의 전면 건설 금지 확률은 높지 않으며, 제약은 주 허가, 지방 구역 지정, 전력망 계통 연결에서 주로 나타난다.
월스트리트가 먼저 움직였다: 계통 미연결 목표주가를 낮추고 승인된 용량을 높였다
11월 4일, 번스타인 애널리스트 Gautam Chhugani는 자금 조달 긴축과 텍사스 불확실성을 이유로 7개 채굴 기업과 AI 호스팅 업체의 목표주가를 35%에서 54%까지 하향 조정했다. IREN은 100달러에서 55달러로, CORZ는 32에서 19로, CIFR은 23에서 15로, MARA는 17에서 10으로 낮아졌다.
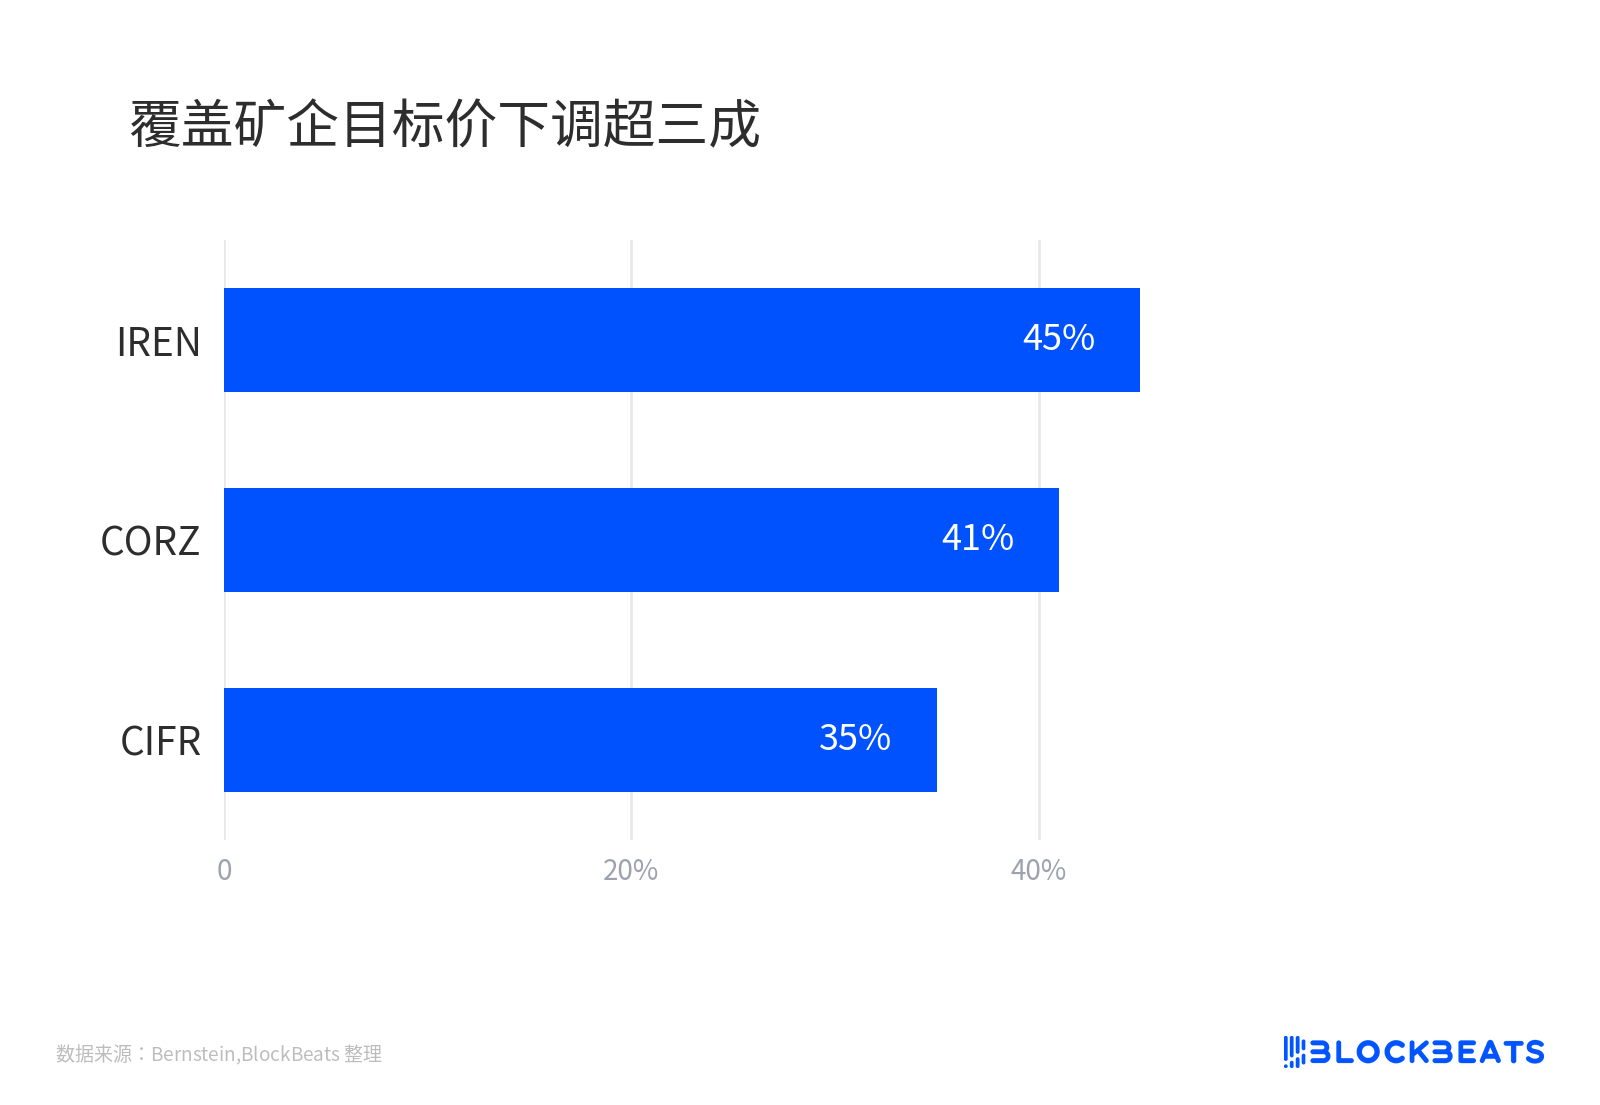
채굴 기업 목표주가 30% 이상 하향
같은 보고서의 후반부는 이들 기업이 이미 승인받은 기가와트급 전력이 희소해지고 더 가치 있어질 수 있다는 것이다. 목표주가가 낮아진 것은 아직 계통에 연결되지 않은 성장 스토리이고, 높아진 것은 이미 허가를 받은 용량이다.
다른 기관들은 같은 사안을 다른 측정 기준으로 제시한다. 골드만삭스 하주스 팀은 규칙을 강화할 수 있는 주가 미국 계획 용량의 약 45%, 텍사스가 약 25%를 차지한다고 추산한다. UBS는 2028년 신규 용량의 약 30%가 타격을 받을 수 있다고 보고, BMI는 초대형 파이프라인 성장의 약 53%가 이런 주에 집중되어 있지만 2027년 공사 일정은 대부분 이미 확정되어 압력은 2028년 이후에나 나타날 것이라고 판단한다.
이 숫자들이 가리키는 것은 계획 용량과 정치적 노출이며, 아직 취소된 생산능력으로 바뀌지 않았다. 45%를 '45% 생산능력 무효화'로 읽는 것은 이번 거래에서 가장 흔한 오독이다.
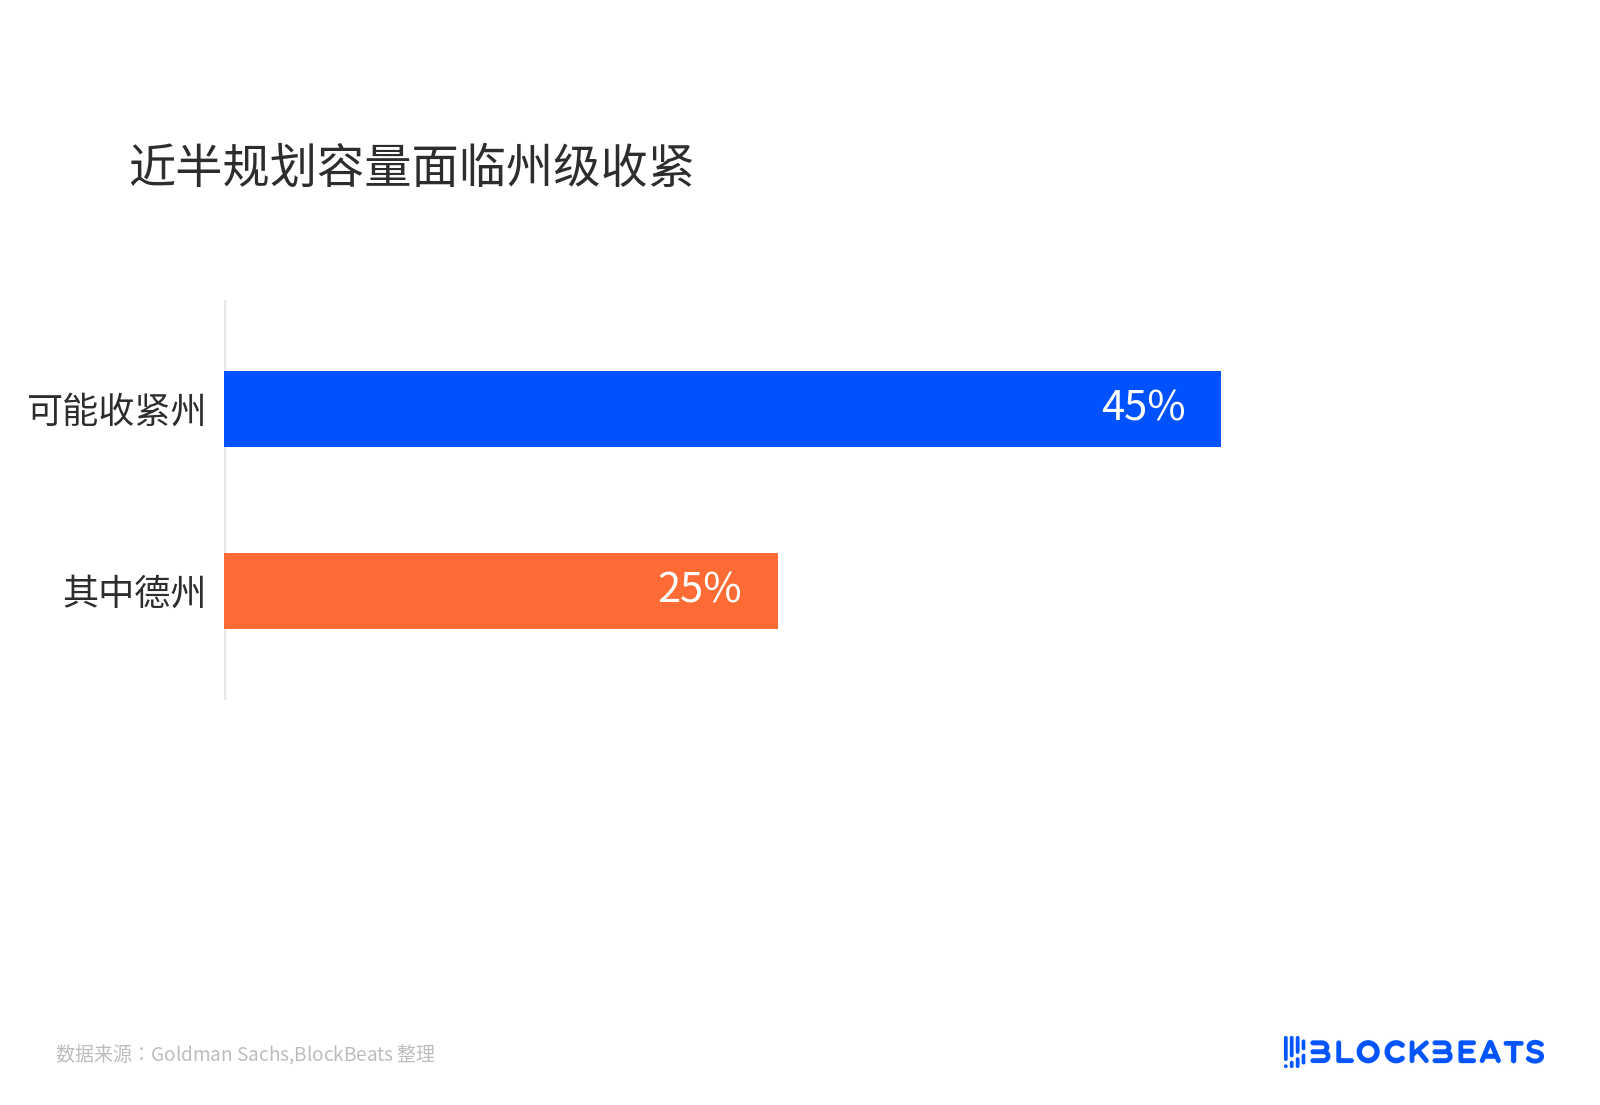
계획 용량의 절반 가까이가 주 차원 긴축에 직면
전기요금 자체 부담으로 허가를 되찾을 수 있을까
가장 직접적으로 타격을 받는 주체는 두 부류다. 아직 전력을 확보하지 못한 채굴 기업의 AI 전환과, 돈을 빌려 칩을 사서 임대하는 neocloud다. 이들의 밸류에이션은 '향후 몇 년간 전력을 수익으로 전환한다'는 가정 위에 세워져 있으며, 승인이 느려지면 성장 곡선도 둔화된다.
반대편은 공급 제약 속의 기존 자산으로 다시 읽힌다. Meta 임원 Dina Powell McCormick은 《월스트리트저널》 테크 콘퍼런스에서 선거 이후 미국에서 새로 착공하기는 매우 어렵고 기존 캠퍼스 확장은 상대적으로 쉽다며, 거의 모든 초대형 클라우드 기업이 생산능력을 해외에 둘지를 논의하고 있다고 말했다.
이 또한 업계가 이익을 양보하기 시작한 이유입니다. OpenAI는 11월 5일 커뮤니티 계약을 발표하며 자체 운영 캠퍼스의 전기료와配套 전력망 자체 부담, 프로젝트 취소 시 재정 보증 제공, 수도·전력·소음 데이터 공개를 약속했습니다. 같은 주 Google은 와이오밍주 래러미 카운티 데이터센터 프로젝트를 확인했으며, 장기 투자 170억 달러, 일부 전력은 자체 건설한 천연가스 연료전지와 탄소 저장에서 공급됩니다.
계약에는 경계가 있습니다. OpenAI의 방안은 협력사가 대신 건설한 생산 능력을 명확히 제외하며, Google의 전기료 자체 부담도 자사 캠퍼스만을 대상으로 합니다. 더 이른 신호는 공익사업에서 나왔습니다. Duke Energy가 계약한 데이터센터 전력 공급 협약은 약 7.8기가와트로, 2분기 이후 거의 정체되었으며 경영진은 나머지 파이프라인을 2027년 상반기로 미뤘습니다.
할인이 얼마나 지속될지는 허가와 주문 중 누가 먼저 답을 내놓느냐에 달려 있다
현재 가격은 기대를 거래하는 것이며 정책은 아직 발효되지 않았습니다. 주지사는 1월에야 취임하며, 행정명령이 즉시 일시 중단인지 아니면 투자 유치 협상으로 전환인지, 주의회 양원이 협조할지, 공익사업위원회가 교체될지가 몇 달의 마찰인지 수년의 제약인지를 결정합니다.
수요 측은 이미 답을 내놓고 있습니다. Duke의 파이프라인 정체는 개발사 스스로가 미루고 있음을 보여주며, 2027년 상반기 계약이 회복되지 않으면 공급 제약은 정치적 리스크에서 실제 주문 하향으로 바뀔 것입니다.
반대로 전기료 자체 부담과 커뮤니티 계약이 지방이 수용할 수 있는 새로운 템플릿이 된다면 데이터센터는 더 비싸지고 더 느려지겠지만 수요는 사라지지 않을 것입니다. 이번 밸류에이션 하락도 성장 기울기의 재가격 책정일 뿐이며 AI 사이클 자체는 끝나지 않았습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사