비트코인이 9만 달러로 돌아올까? 이번 금요일 암호화폐 정상회담 이후 시장 동향에 대한 심층 분석
원래 작성자: lazyvillager1, 대형 펀드 투자자 및 CFO IBD
원래 번역: ChatGPT
편집자 주: SOL 범죄 사건과 BYBIT 해커 공격과 같은 부정적인 요소로 인해 시장 심리가 과매도되었습니다. 특히 암호화폐 자산이 가장 먼저 타격을 입었습니다. 관세가 BTC에 미치는 영향이 잘못 해석되었습니다. 단기적으로 시장이 충격을 받았지만 ETF 펀드 흐름은 안정적이었고 BTC는 여전히 "카오스 헤지"의 특성을 가지고 있었습니다. 트럼프 대통령의 무역 소식 이후 시장은 타격을 입었지만 금요일까지는 회복될 것으로 예상된다. 관세 문제가 오랫동안 교착 상태에 빠지거나 합의에 도달하면 BTC는 완화될 수 있습니다. 또한, 시장은 금요일의 사건을 과소평가했고 실제 영향은 더 클 수 있습니다. 단기 수정 후, BTC는 90,000달러 수준으로 돌아올 것으로 예상됩니다.
다음은 원본 텍스트입니다(원래 내용은 읽고 이해하기 쉽도록 재구성되었습니다).
제 입장을 직접적으로 밝히면서 시작하겠습니다. 저는 롱 포지션을 가지고 있으며, 더 높은 포지션에서 롱 포지션을 시작했기 때문에 편향이 있을 수 있습니다(저희는 낮은 지점에서 많은 포지션을 추가했지만요).
어제 우리는 82레벨이 어젯밤 흥미로운 지점이었고 지금도 그렇다는 점을 언급했지만, 가격이 오르거나 내려감에 따라 위험 범위도 변할 것입니다. 여기서 저는 이 위치가 보통 얻기 어려운 정도의 비대칭성을 갖는 이유에 대한 몇 가지 생각을 공유하겠습니다.
우리는 현재 시장 상황이 매우 복잡하고 독특하다고 생각합니다. 여러 가지 독특한 요인이 합쳐져 가격에 압박을 가하고 있기 때문입니다. 따라서 미래에 무슨 일이 일어날지 예측하려면 먼저 우리가 어떻게 여기까지 왔는지 이해해야 합니다.
1월 23일에 "SBR-Lite-Lite"에 대해 트윗한 이후, 저는 우리가 다른 이들보다 일찍 숏 포지션을 취하기 시작했다고 생각합니다(추가 검증이 필요함). 그리고 이 포지션은 단 하나의 관점에 근거한 것이었습니다. 즉, 다른 요인들보다는 시장의 자연스러운 하락 자체만으로도 가격을 하락시키기에 충분하다는 것입니다.
물론 당시에는 FASB 121 회계 기준 조정과 스테이블코인 결제에 대한 관심 증가 등 긍정적인 요소가 많았지만, 이러한 실제적 영향은 상대적으로 제한적이며, 이전에 가격을 10만 이상으로 지탱했던 자본 흐름을 흔들기 어렵다고 생각합니다(세일러의 매수 수요 + ETF 유입).

2월 초에 발표된 관세 정책은 이러한 견해를 더욱 강화했습니다. 우리는 실제로 이 사건이 가져올 시장 소음을 과소평가했고, 디지털 자산은 이에 매우 격렬하게 반응하여 10% 급락했습니다(ETH는 더욱 하락했습니다). 이 범위는 매우 중요합니다. 이 기간 동안 주식 시장은 상당한 조정을 겪지 않았고, ETF 유입은 주말 이후 첫 거래일에 상당한 완충 역할을 했다는 점에 주목할 가치가 있습니다.
그런 다음, 시장은 예상보다 높은 CPI 데이터를 환영했습니다. 우리는 옵션 시장의 감마 효과, 바나, 매력이 주식 시장을 지원함으로써 OPEX(옵션 만기일) 전에 시장 가격이 크게 하락하지 않을 것으로 생각합니다. 우리는 OPEX가 시장 침체의 핵심 요소가 될 것으로 예상하며, 이는 이전에 인위적으로 억제되었던 하락 추세의 해소를 가져올 것입니다.
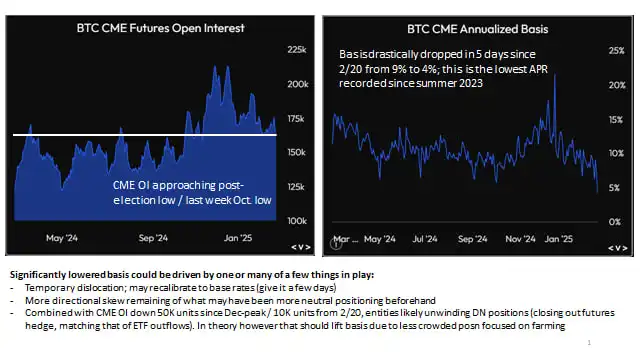
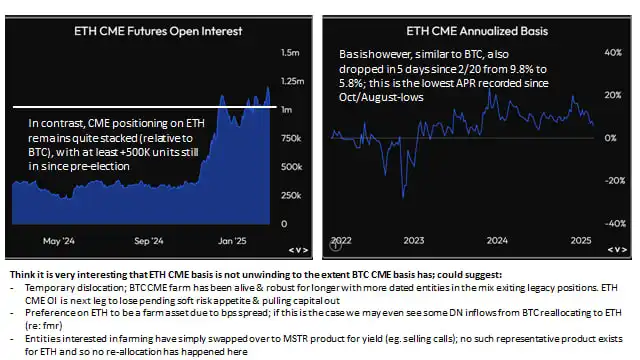
그 다음 주(2월 25일) CME 선물 기준이 붕괴되기 시작했는데, 이것이 우리의 관심을 끌었습니다. 많은 시장 분석가들은 이러한 변화가 시장에 큰 영향을 미치지 않을 것이라고 잘못 생각하고 있는 것 같습니다. 그러나 현실은 다음과 같습니다.
"작년 시장 충격을 되돌아 보면 (50K-60K를 효과적으로 깰 수 없었습니다) CME 미래의 기초는 여전히 높았으며 (두 자리 숫자에 도달) 전통적인 기관 (TRAD)보다 더 많은 기초가있었습니다 이제 상황이 역전 된 것으로 보이며, 전통적인 기관은 자금을 인출하고있는 반면, 영구 계약의 자금 조달 비율은 10%이상으로 남아 있습니다. 다양한 요인),이 자금은 먼저 흘러 가지 않을 수 있으며, 두 번째로, 가격은 이전 수준으로 되돌아 갈 수 있다는 힌트입니다. 전통적인 기관은 2024 년 상반기에 방향성 베팅보다는 소득을 징수하는 경향이 있습니다. 2019년 4분기에 기준이 상승함에 따라 방향성 베팅을 늘리기 시작했을 수 있으며, 이제 상황이 역전되기 시작했습니다.
…이는 BTC 수요가 예상보다 빨리 감소하고 있음을 나타낼 수 있으며, BTC를 단기 포지션에 포함하는 것을 재고해야 할 수도 있습니다.”
전통적인 기관에서 자금을 인출한다는 것은 시장 유동성이 고갈되고 전반적인 위험 감수성이 감소하고 있음을 나타낸다는 점에 주목할 가치가 있습니다. 이는 궁극적으로 우리가 LTF(장기 추세) 지원선이라고 생각하는 8만 달러 바로 아래 수준으로 이어지고, 여기서 우리는 숏 포지션을 커버하기로 결정했습니다.
초기 추세 판단에 따르면, 시장 모멘텀이 매도 과다 상태라고 생각합니다. 최근 일련의 부정적인 사건(PF SOL 범죄, BYBIT ETH 해킹 사건)으로 인해 이러한 상황은 더욱 악화되었지만, 이러한 사건 자체가 주요 원인은 아닙니다.
We chose to go long last weekend based on the following judgment:
"We have mentioned before that the divergence between the crypto community/retail traders and passive funds is widening. This divergence has been an important feature of the US stock market in the past five years, and the crypto market is now showing a similar trend. ETF funds are actively buying after a large-scale sell-off, while local investors are afraid to enter the market.
This is not a simple "event-driven" transaction, but a continuation and evolution of market structural changes. I think if this event had happened in any previous week, the market would have reacted more positively. The current cautious sentiment (although reasonable) mainly comes from losses caused by leveraged buying. Since the weekend market is mainly dominated by local investors, and traditional institutional transactions mainly occur on weekdays, this vacuum effect of the capital structure makes the market's short-term trend more biased.
The performance of this government window is the first time that a. sell the news event, and b. 5 days before the event.
저는 세일러가 대규모 매수나 5,000만~1억 달러의 토큰을 발표할 것이라고 생각하지 않습니다. 하지만 특히 SBR 진전의 내러티브가 강화된다면 그를 더 배치하도록 밀어붙이는 단명한 랠리가 있을 수 있습니다.
대부분의 사람들은 트럼프가 감독을 위한 정기적인 정상회담으로 위원회/작업 그룹 일정을 변경한다고 발표했다는 사실을 깨닫지 못할 수 있습니다. 따라서 시장의 현재 수준(대략 95/2.5/180)이 자연스러운 반전 지점이 될 수 있으며, 이 소식이 퍼지면서 시장은 이를 소화하고 재평가할 수 있습니다.
전통적인 제도적 관점에서 볼 때, 3월/4월 관세 문제는 시장에 완전히 반영되어 있으므로 지연이나 개선(예: 협상, 25% 미만의 관세 등)은 상승세를 가져올 것입니다. 간단히 말해, 저는 시장이 현재 최악의 시나리오에 반영되어 있다고 생각합니다. 그리고 Z/트럼프의 외교 정책에 대한 강경한 태도는 멕시코/캐나다가 관세에서 물러서는 결과를 가져올 수 있으며, 이는 긍정적일 수 있습니다.
베센트는 주말 인터뷰에서 인플레이션을 낮추기 위해 10년 수익률을 통제하는 전략을 언급했습니다. 또한 멕시코/캐나다 관세 문제는 향후 미-중 관세에 대한 풍향계가 될 것으로 생각하므로 단기적으로 더 상승할 가능성이 있습니다.
NVDA의 수익(이전에는 청산 이벤트로 간주됨)에 대한 시장의 과잉 반응과 CTA 포지셔닝 및 월말 리밸런싱(LO가 모멘텀 고갈을 유발하기 위해 60억 달러를 매도)이 결합되어 궁극적으로 시장을 급등하게 반등시킨 "완벽한 폭풍"이 발생했습니다. 」
우리는 부정적인 시장 모멘텀의 마지막 단계에서 좋은 위치를 잡았습니다(하지만 너무 일찍 시장에 진입한 건 실수였을 것입니다). 관세 정책의 연장으로 중국 관세 문제의 중요성이 커졌고, 이러한 기대는 시장에 빠르게 흡수되어 어제 NVDA는 10% 하락했습니다. 저는 이것이 매우 감정적인 반응이라고 생각하고 시장은 여전히 NVDA와 BTC 간의 상관관계를 과소평가하고 있습니다. 이 둘은 실제로 현재 위험 자산 시장의 핵심 요소입니다. 동시에 시장은 미국이 반도체 부문에 지속적으로 투자하고 있다는 사실도 간과했는데, 이는 시장에 어느 정도 완충 역할을 할 수 있을 것입니다.
우리의 장기 안전 마진은 주로 다음 사항에 근거합니다.
1. 시장은 현재 다가올 정상회담을 가격에 반영하지 않고 있습니다.
이 정상회담은 시장을 실망시킬 가능성이 있지만, 우리는 처음에 트럼프의 첫 100일 동안 실질적인 진전이 없을 것이라고 생각했습니다(그는 외교 정책에 더 집중하고 있습니다). 따라서 우리는 현재의 가격 책정 논리를 재평가할 필요가 있습니다.
2. 시장의 관세 가격 책정은 비효율적이다
(1). 관세의 영향은 미국 주식 시장/S&P 지수에 완전히 반영되지 않았다(시장은 여전히 트럼프가 어느 정도 허세를 부리고 있다고 믿고 있다). 그러나 우리는 관세의 영향이 직접적인 충격이라기보다는 주로 분배적이라고 믿습니다. 이는 2월 첫 주말과 어제의 시장 변동성에서 알 수 있듯이 암호화폐와 같은 위험한 자산에서 이미 확인되었습니다.
(2.) BTC는 항상 시장에서 "카오스 헤지 도구"였습니다. 지정학적 긴장이 고조되면 처음에는 떨어지지만, 그런 다음 강하게 반등하여 상대적 강도가 안정됩니다. 우리의 조사에 따르면 BTC는 2018/19년 미중 무역 전쟁 동안에도 비슷한 패턴을 보였습니다.
예를 들어, 미국이 2019년 5월에 2,000억 달러 규모의 중국 상품에 대한 관세를 25%로 인상한 후, BTC는 5,500달러에서 8,000달러로 상승했습니다. 6월에 추가 관세 위협이 나타나면서 BTC는 13,800달러의 최고치를 기록했습니다. 이는 무역 전쟁 동안 BTC와 SPX의 상관관계가 깨졌다는 것을 의미하며, 통계적 회귀 분석도 이 결론을 뒷받침합니다. 지난 2~4년 동안의 BTC와 SPX의 50-70 상관관계와 비교했을 때 무역 전쟁 동안의 상관관계는 매우 약했습니다.
3.ETF 펀드 흐름은 안정을 유지하는 반면, 마이너스 펀드 흐름은 둔화
금요일과 월요일의 시장 성과는 마이너스 펀드 흐름이 감소하고 있음을 보여주었습니다. 지난 화요일과 수요일에 10억 달러 이상의 자금이 빠져나갔지만(대부분 공매도 펀드), 어제는 전체 자금의 1/10만이 비슷한 시장 반응을 보였습니다. 이는 시장 전체에서 많은 '뜨거운 공기'가 유출되었음을 보여줍니다. 현재 BTC, ETH, SOL의 미결제 약정(OI)과 가격 구조는 시장이 선거 전, 혹은 트럼프의 과대광고 이전 수준으로 돌아왔음을 시사하는데, 이는 많은 양의 투기 자금이 시장에서 빠져나갔다는 것을 의미합니다. 이전의 "유리 천장"은 이제 **"유리 바닥"**으로 바뀔 수 있으며, 새로운 부정적 촉매가 나타나지 않는다면 지원 수준은 아마도 $70 범위보다 높을 가능성이 큽니다.
4. 세일러는 지난주에 매수하지 않았고 우리는 이 상황이 지속될 것으로 기대하지 않습니다.
그의 침묵은 일시적일 수 있으며 그가 매수를 재개하면 시장에 추가 지원을 가져올 것입니다.
결론:
80-85 범위에서 우리는 여전히 롱 포지션을 유지하고 있으며 시장이 90 범위로 돌아올 것으로 예상합니다. 전반적인 상승 추세는 특히 현재 매우 변동성이 큰 시장 감정 상황에서 더욱 운영적입니다.

이번 주 하락 추세가 반전될 것으로 예상됩니다(오늘은 안정화되기 시작했을 수도 있습니다. 결국 많은 조회수가 낮은 수준에서 작성되었습니다). 하지만 지난주 수준으로 돌아가지는 않을 것입니다. 목요일/금요일에 더 명확한 방향이 보일 것입니다.
시장은 트럼프의 무역 정책으로 인해 타격을 입었고, 정상회담은 실질적인 진전보다는 절차적 측면이 더 강할 가능성이 있습니다.
더욱 명확한 견해:
·BTC는 관세 게임에서 이익을 얻지 못할 것이며, 추가적인 확대는 순손실을 초래할 수 있으며, 미국 주식에 대한 베타가 음수일 것으로 예상해서는 안 됩니다(즉, 미국 주식과 반대 방향으로 움직임).
· 시장 모멘텀(모모)은 특히 먼저 타격을 받은 자산에서 매도 과다 현상이 나타났습니다. 기초 거래에서 자금이 유출되는 것은 주로 수익률 압축과 "허니문 기간"(즉, 시장이 단기적으로 정부로부터 실질적인 지원이 없을 것이라는 사실을 수용한 것)의 종료로 인해 영향을 받는 재분배입니다. 이는 일시적인 현상이 아닐 수도 있습니다.
· 관세 문제가 계속해서 교착 상태를 유지하거나 결국 해결된다면 BTC에게는 완화 요인이 될 것입니다.
·시장은 금요일 뉴스에 잘못된 가격을 책정하고 있으며, 그것은 "아무것도 아닌" 뉴스일 가능성이 더 큽니다. 현재 시장에서는 약 5-10%의 확률을 보이고 있지만, 실제로는 25-30%에 가까울 것으로 예상됩니다.
「원본 링크」
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사