갤럭시 2분기 실적 분석: 수십억 달러 매출에도 수익 못 내, AI로 '황금찾기'에 나서
원제: 코인 채굴에서 채굴 인텔리전스로
원저자: 프라틱 데사이, 토큰 디스패치
이 기사는 디지털 자산 및 데이터 센터 솔루션 제공업체인 갤럭시 디지털의 2025년 2분기 재무 보고서를 심층 분석합니다. 이 회사는 매출의 95%를 차지하지만 이익률은 1% 미만인 핵심 사업에서 벗어나 매우 높은 매출 대비 비용 비율을 약속하는 새로운 사업 모델로 전환하고 있습니다.
요약
· 갤럭시의 암호화폐 거래 사업은 87억 달러의 매출을 창출했지만 이익은 1,300만 달러(이익률은 0.15%에 불과)에 그쳤고, 분기별 보상 비용은 1,880만 달러로 핵심 현금 흐름이 마이너스를 기록했습니다.
· AI 혁신: CoreWeave와 15년, 526MW 계약을 체결하여 2026년 상반기부터 3단계에 걸쳐 연평균 10억 달러 이상의 수익을 약속했으며, 이익 마진은 최대 90%에 달합니다.
· Galaxy는 공급이 제한된 시장에서 3.5GW의 텍사스 전력 용량을 관리하며, 데이터 센터 수요는 2030년까지 4배로 증가할 것으로 예상됩니다.
· 프로젝트 자금 조달에서 14억 달러를 확보하여 상업적 실행 가능성을 검증하고 실행 위험을 제거했습니다.
· 현재 모델은 자본 집약적 거래에 대한 수익이 최소화되기 때문에 운영 자금을 암호화폐 재무 수익(2분기에 1억 9,800만 달러)에 의존합니다.
· 주가는 17% 상승했지만, 투자자들이 2026년 상반기까지 매출 증가를 기다리면서 하락했습니다.
갤럭시 디지털의 2분기 실적 보고서를 보면 간과하기 쉬운 것이 하나 있습니다. 바로 앞으로의 행보입니다. 자세히 살펴보면 마이클 노보그라츠가 이끄는 이 회사는 주기적인 암호화폐 거래에서 더욱 안정적인 AI 인프라 수익으로 전환하는 전환점에 서 있음을 알 수 있습니다.
AI 인프라의 금광
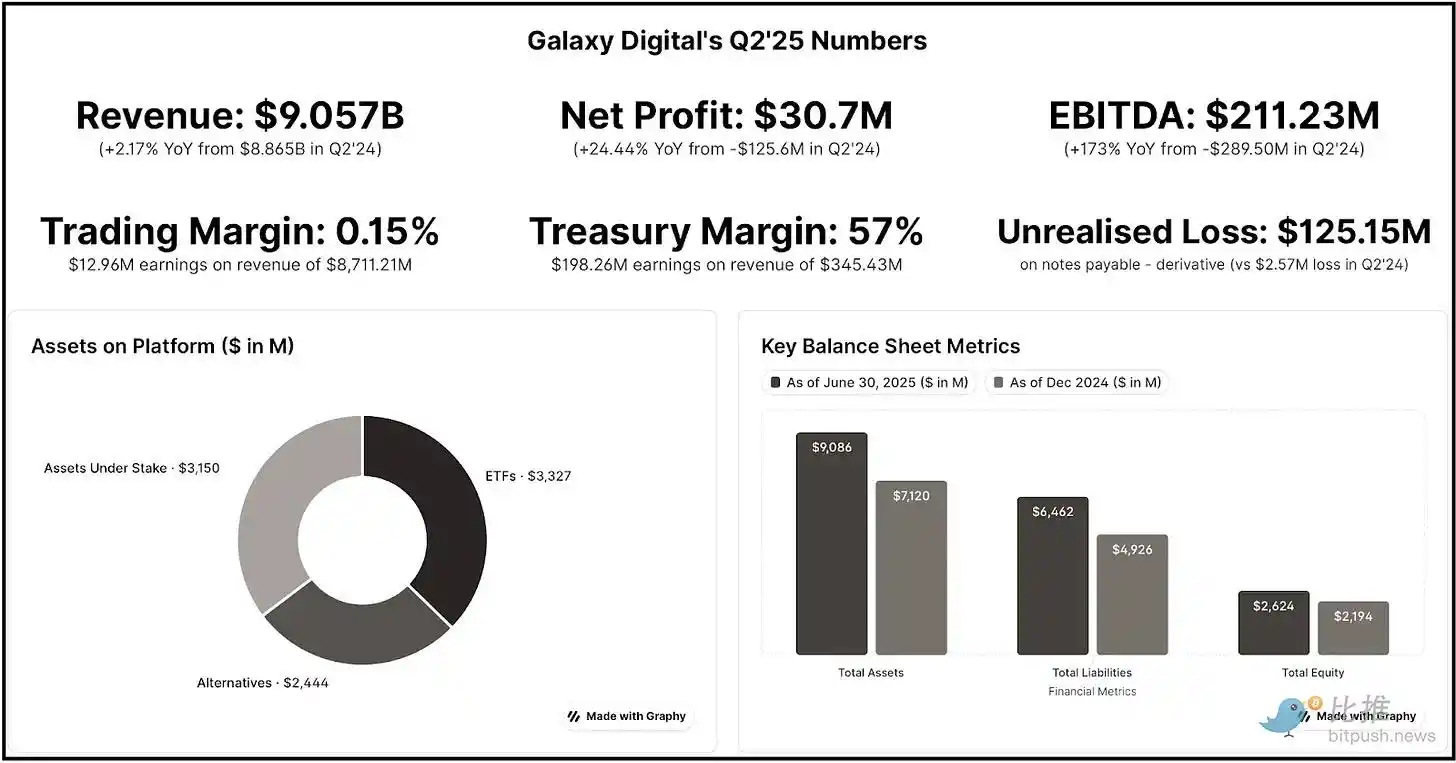
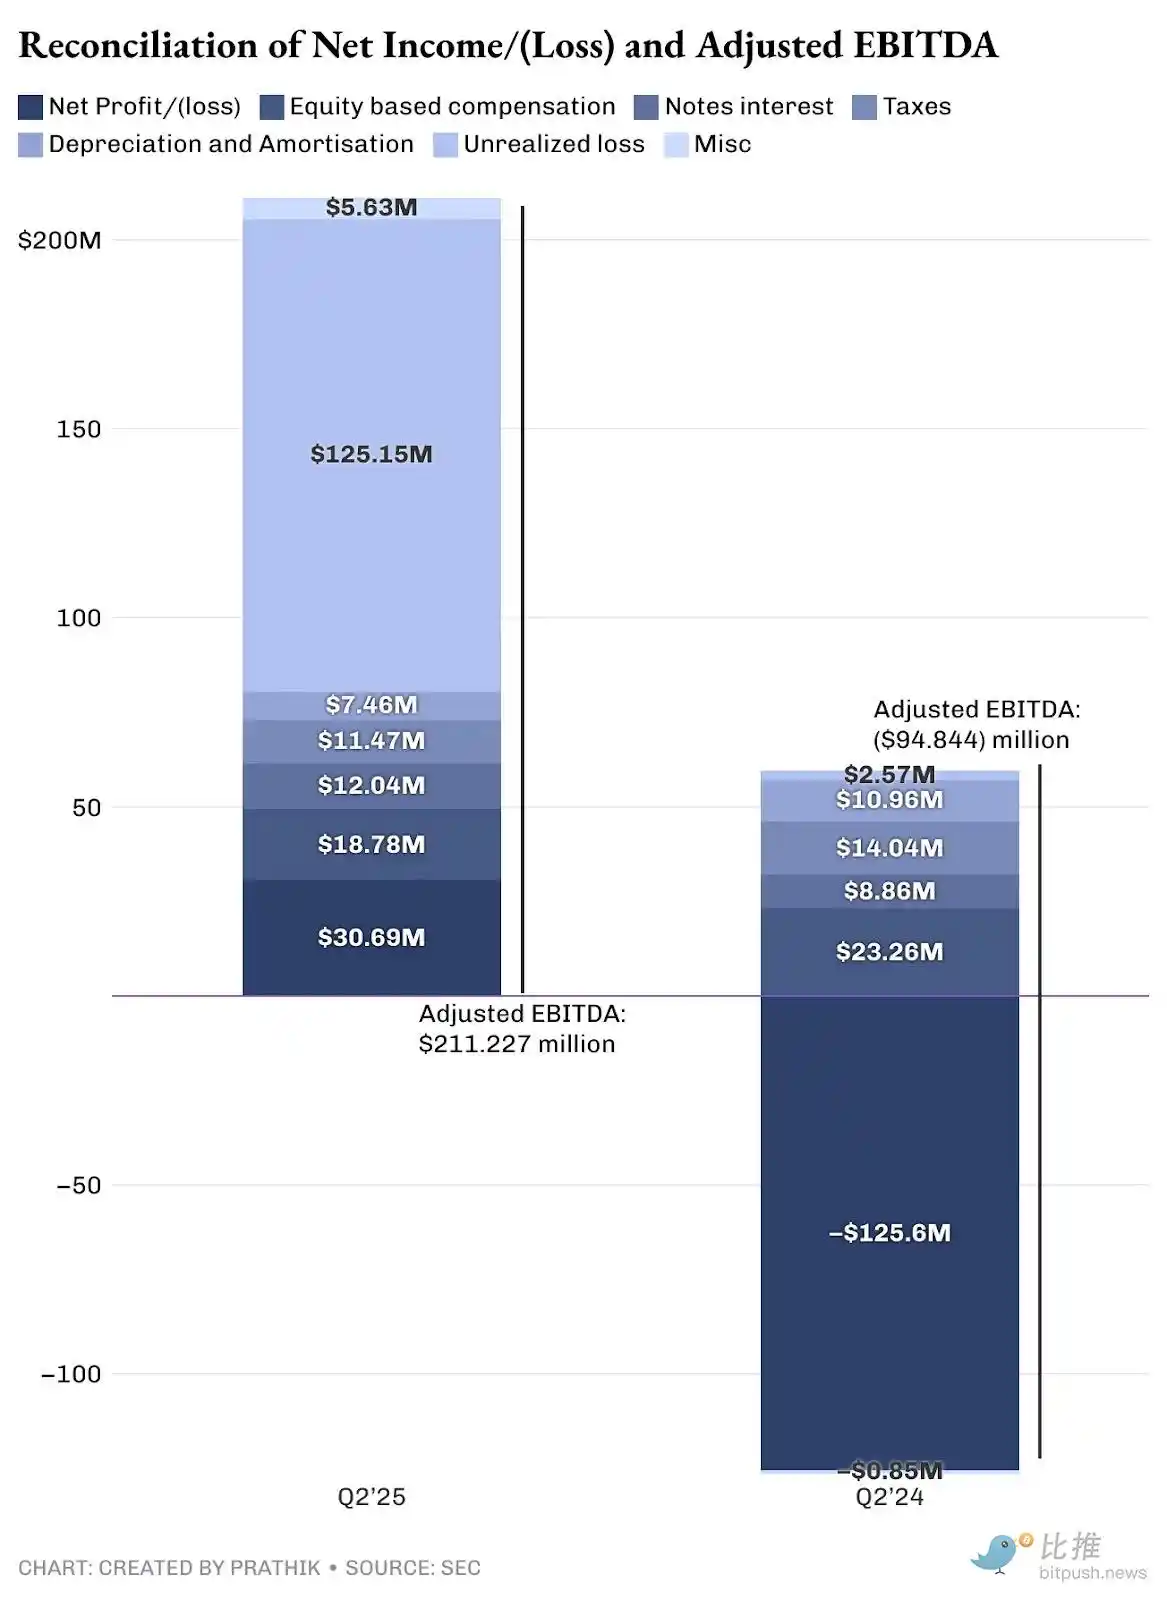
갤럭시 디지털은 저마진 거래에서 고마진 AI 데이터 센터로 전환하는 암호화폐 분야에서 가장 큰 사업 변화 중 하나를 겪고 있습니다. 갤럭시는 이 분기에 3,100만 달러의 순이익을 보고했고, 비현금 및 미실현 비용을 조정한 후 EBITDA(이자, 세금, 감가상각비 및 상각비 이전 이익)는 2억 1,100만 달러였습니다.
총 매출 중 거래 사업은 87억 달러 매출에 1,300만 달러만 벌어들였고, 이익률은 0.15%에 불과했습니다. 이는 매출의 95%에서 사실상 이익을 창출하지 못했다는 것을 의미합니다.
반대로, 새로운 AI 데이터 센터 계약은 연평균 10억 달러 이상의 매출에 대해 90%의 이익률을 약속합니다. 저는 AI 및 고성능 컴퓨팅 용량 확장에 대해 매우 낙관적이지만, 약속된 이익률은 과장되었다고 생각합니다. 이는 제 추측이 아닙니다. 이번 분기에 주요 AI 데이터 센터 운영사인 Equinix와 Digital Realty가 보고한 46~47%의 이익률과 비교해 보십시오.
하지만 수익 창출 관점에서만 본다면 이러한 전망은 여전히 옳다고 생각합니다. 현재 갤럭시의 매출 대부분은 비용이 많이 들고 이익률이 낮은 거래 사업에서 발생합니다. 수익(수익에서 비용을 뺀 값)의 대부분은 재무부 및 기업 부문에서 발생합니다. 재무부 부문에는 디지털 자산 및 채굴 활동 투자, 주식 투자, 그리고 이러한 디지털 자산 및 주식 투자에 대한 실현 및 미실현 손익이 포함됩니다. 20억 달러 규모의 재무부는 투자 수단이자, 시장 상황이 좋을 때는 전략적 자금 조달원 역할을 합니다. 이 부문은 1억 9,800만 달러의 수익을 창출했습니다(비현금 미실현 이익 제외). 순수 암호화폐 기업과 달리, 갤럭시의 재무부 사업은 전략적 시점에 재무부 자산을 매각하여 자본을 조달할 수 있도록 합니다. 바로 이 부분에서 저는 갤럭시의 암호화폐 재무부 접근 방식이 마이클 세일러의 비트코인 재무부 접근 방식과 상당히 다르다고 생각합니다. "매수, 보유, 절대 매도하지 않기" 전략은 이번 분기에 140억 달러의 미실현 이익을 창출했습니다. 하지만 이 모든 것은 단지 장부상의 이익일 뿐입니다. 전략 주주들은 140억 달러에 달하는 미실현 이익의 일부를 받지 못합니다.
갤럭시의 상황은 다릅니다. 갤럭시는 자사 주식에 암호화폐 자산을 매입하여 보유할 뿐만 아니라, 실현 수익을 창출하는 전략적 매각도 진행합니다. 이는 주주들이 공유할 수 있는 실제 수익입니다.
그럼에도 불구하고, 저는 갤럭시의 재무 부문이 신뢰할 수 없는 수익원이라고 생각합니다. 암호화폐 시장이 최적의 성과를 보이는 한, 재무 부문은 계속해서 수익을 창출할 것입니다. 하지만 전통적인 시장이든 암호화폐 시장이든, 시장은 그렇지 않습니다. 시장은 기껏해야 순환적일 뿐이며, 이러한 수익은 암호화폐 시장의 상황에 크게 좌우됩니다.
갤럭시가 성공하기 위해서는 AI 혁신이 필수적입니다. 현재 모델은 지속 불가능하기 때문입니다. 시장 기회 갤럭시는 폭발적인 AI 컴퓨팅 수요와 미국의 만성적인 전력 인프라 부족이라는 두 가지 거대한 트렌드가 교차하는 지점에 자리 잡고 있습니다. 맥킨지 보고서에 따르면 전 세계 데이터센터 수요는 2023년 55GW에서 2030년 219GW로 4배 증가할 것으로 예상됩니다. 대형 클라우드 서비스 제공업체(하이퍼스케일러)는 2028년까지 데이터센터에 8,000억 달러의 자본 지출(CapEx)을 투자할 것으로 예상되며, 이는 2025년 대비 70% 증가한 수치이지만, 전력 공급에 제약을 받고 있습니다. 갤럭시의 강점은 텍사스주 헬리오스 캠퍼스의 3.5GW 잠재 용량에 있으며, 이는 텍사스주 70만 가구 이상에 전력을 공급할 수 있는 규모입니다. Helios는 800MW 용량 승인을 받았고, 텍사스 전력신뢰성위원회(ERCOT)는 2.7GW 용량을 추가로 검토 중입니다. 이를 통해 Galaxy는 공급이 제한된 AI 인프라 시장에서 가장 큰 규모의 가용 전력 용량을 확보하게 되었습니다.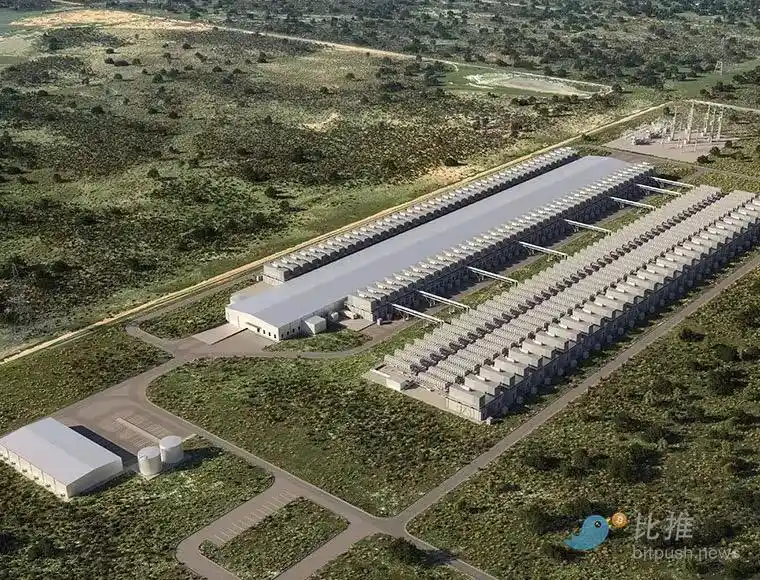
텍사스에 위치한 Galaxy의 Helios AI 및 HPC 데이터 센터 캠퍼스 디지털 렌더링.
Galaxy의 혁신의 초석은 업계 최대 규모의 AI 인프라 계약 중 하나인 CoreWeave와의 15년 계약입니다. CoreWeave는 3단계에 걸쳐 526MW의 핵심 IT 용량을 공급하기로 약속했습니다.
예상 이익률 90%는 데이터 센터 인프라가 구축되면 운영 자산이 거의 필요 없는 특성에 기인합니다.
CoreWeave 계약에는 큰 위험이 있다고 생각합니다. 바로 실행입니다. 갤럭시가 어떻게 자금을 조달하고, 계획을 세우고, 실행해야 할지 고민하던 차에, 회사는 첫 번째 난관을 극복했습니다. 8월 16일, 갤럭시는 헬리오스 데이터 센터 프로젝트 파이낸싱 14억 달러를 성공적으로 유치하여 1단계 건설을 완료하는 데 필요한 자금을 확보했습니다. 이를 통해 저는 갤럭시가 핵심적인 자금 조달 위험을 제거하고 헬리오스 프로젝트의 상업적 타당성을 검증하는 데 어떻게 기여할 수 있을지에 대한 확신을 더욱 굳건히 했습니다. 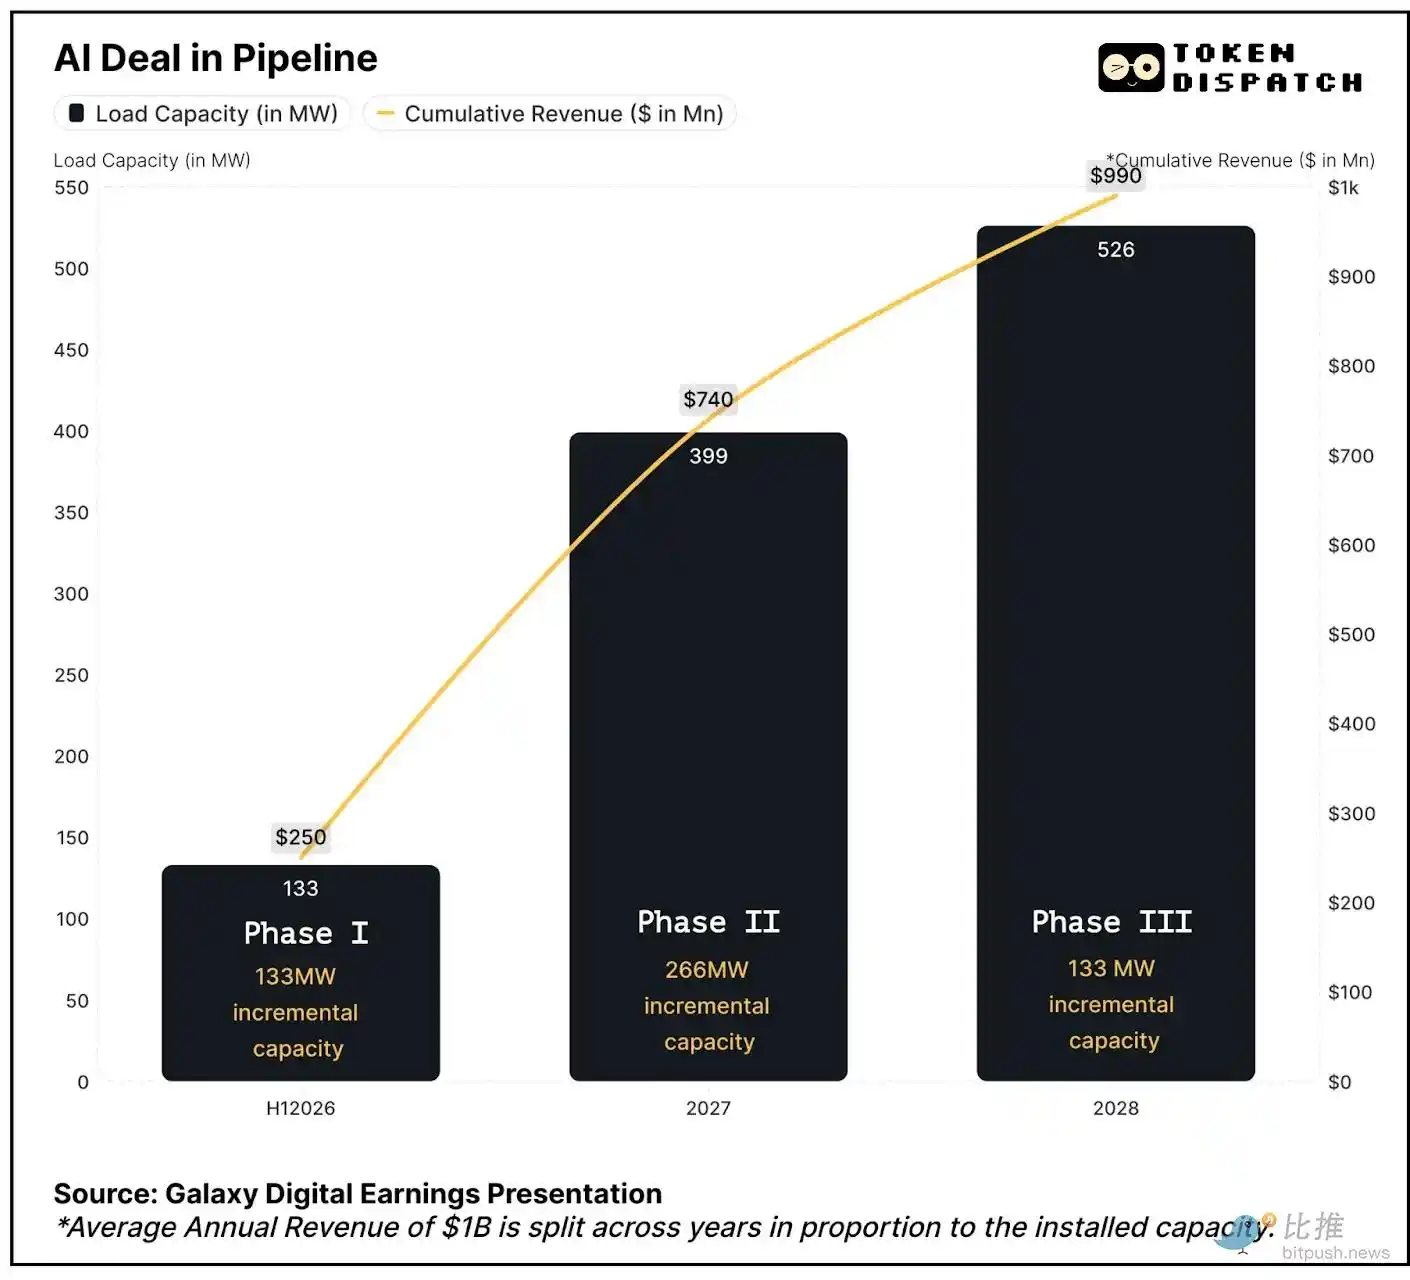
현금 흐름 방정식
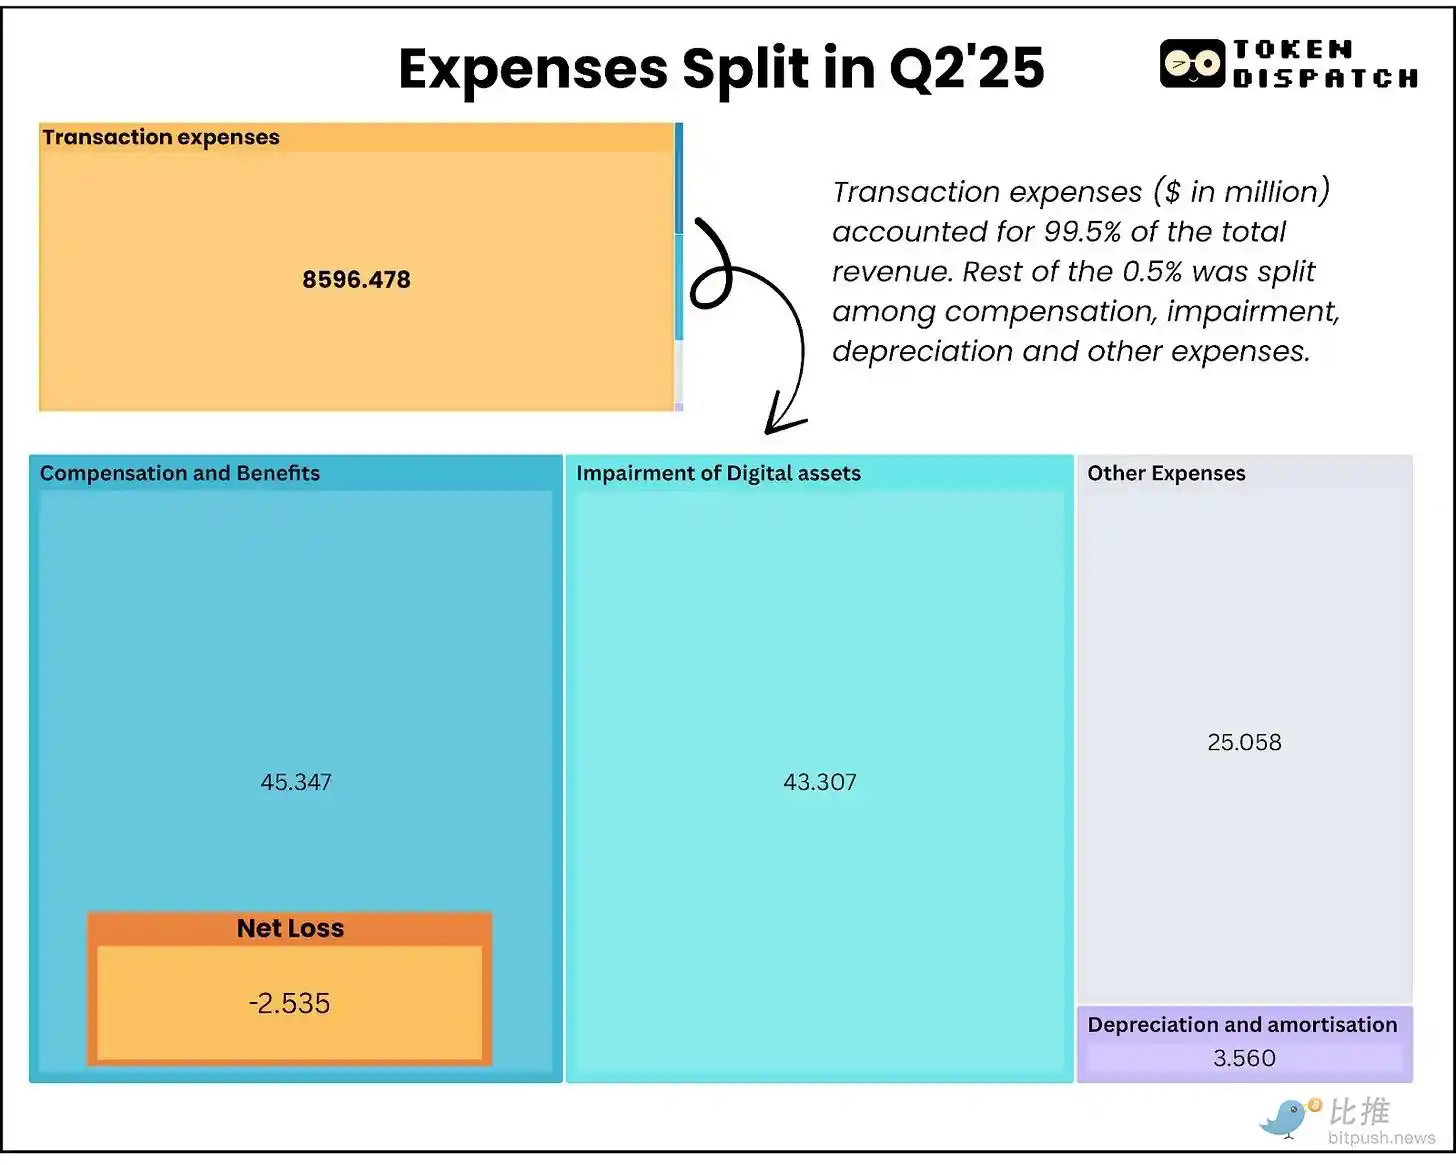 디지털 자산 부문의 총 비용은 87억 1,400만 달러였으며, 그중 거래 수수료가 대부분(85억 9,600만 달러)을 차지했습니다. 이는 마크업 가능성이 거의 없는 순전히 추가되는 비용입니다. 상품화된 거래 사업에서는 불가피하고 스프레드가 지속적으로 압축되기 때문에 Galaxy는 이러한 비용을 최적화할 능력이 거의 없습니다. 더욱 우려스러운 점은 분기별 보상 비용에 1,880만 달러의 주식 기반 보상이 포함되어 있으며, 이는 현금으로 지급해야 한다는 것입니다. 이는 갤럭시가 핵심 사업의 매출(1,300만 달러)보다 더 많은 금액을 인재 유지에 지출하고 있음을 의미합니다. AI 인프라로의 전환은 이러한 상황을 개선하는 데 도움이 될 것입니다. 시설이 가동되면 데이터 센터 운영에 필요한 가변 비용은 최소화됩니다. 예를 들어, 갤럭시의 전체 디지털 자산 사업은 2분기에 7,140만 달러의 조정 매출총이익을 창출했습니다. 헬리오스(Helios)의 1단계와 2단계(약 400MW)만 완전 가동 시 운영 복잡성과 비용의 극히 일부만으로 분기 매출 1억 8천만 달러를 창출할 수 있습니다.
시장 반응
갤럭시 주가는 2분기 실적 발표 후 24시간 동안 5% 소폭 상승했고, 투자자들이 투자를 철회하기 전까지 그 다음 주에는 약 17% 급등했습니다.
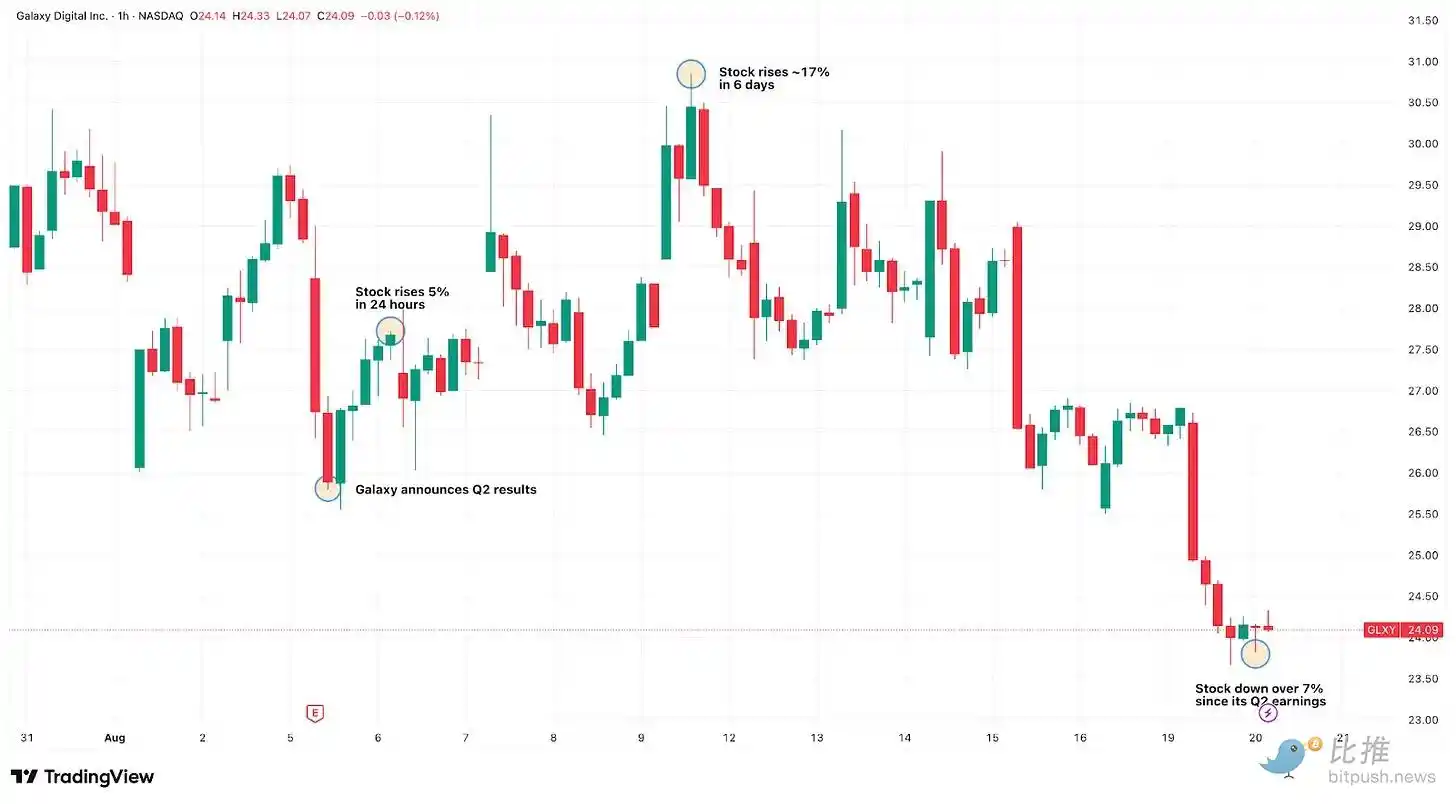
이는 투자자들이 2억 1,100만 달러의 수익 중 1억 8,000만 달러가 운영 개선보다는 비현금 조정 및 재무부 이익에서 발생했다는 사실을 깨달았기 때문일 가능성이 높습니다. 투자자들은 2026년 상반기까지 의미 있는 데이터 센터 매출이 예상되지 않기 때문에 갤럭시의 복잡한 AI 인프라 혁신을 아직 고려하지 않았을 수 있습니다.
앞으로 일어날 모든 일을 고려할 때, 저는 장기적인 투자 심리에 대해 낙관적입니다. ERCOT 파이프라인에 추가된 2.7GW 용량은 Galaxy가 단순한 단일 시설 운영자가 아닌 장기 인프라 제공업체로서의 입지를 공고히 하겠다는 의지를 보여줍니다.
완전히 개발되면 Galaxy의 텍사스 사업은 Amazon, Microsoft, Google이 운영하는 최대 규모의 하이퍼스케일 데이터센터 캠퍼스 규모에 필적할 수 있습니다. 이러한 규모는 더 많은 AI 기업과의 협상력을 확보하는 동시에 운영 효율성을 높여 수익 마진을 높일 수 있습니다. Galaxy의 암호화 네이티브 전문성은 AI와 블록체인 기술이 새롭게 융합되는 분야에서 독보적인 위치를 차지하고 있습니다.
앞으로의 길
Galaxy는 거대한, 전부 아니면 전무의 도박을 하고 있습니다.
AI 인프라 혁신이 성공한다면, Galaxy는 마진이 부족한 거래 회사에서 수익 창출 기계로 탈바꿈할 것입니다. 실패할 경우, 핵심 사업이 서서히 고갈되는 동안 텍사스에 값비싼 부동산을 짓는 데 수십억 달러를 쏟아부어야 할 것입니다. 14억 달러 규모의 프로젝트 파이낸싱은 외부의 신뢰를 입증하지만, 저는 두 가지 핵심 지표를 주시하고 있습니다. 2026년 상반기까지 133MW 규모의 AI 인프라를 실제로 구축할 수 있을까요? 그리고 실제 운영 비용을 충당하기 시작하면 90%의 이익률을 유지할 수 있을까요? 현재 운영만으로도 운영을 지속하기에 충분한 현금 흐름을 제공하고 있지만, 의미 있는 성장 투자를 위해서는 암호화폐 시장의 지속적인 강세가 필요합니다. AI 인프라 사업 기회는 안정적이고 신뢰할 수 있는 수익 창출 잠재력을 약속하며, 성공 여부는 향후 18~24개월 동안의 실행 여부에 전적으로 달려 있습니다. 최근 프로젝트 파이낸싱 완료로 상당한 실행 리스크가 제거되었지만, 갤럭시는 투자자들이 장기적인 투자를 하기 전에 암호화폐 채굴 인프라를 엔터프라이즈급 AI 컴퓨팅 시설로 성공적으로 전환할 수 있음을 입증해야 합니다. 그때까지... 호기심을 잃지 마십시오.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사