2025년에 시장 심리가 왜 완전히 무너지게 되었는가? Messari의 10,000단어 연차 보고서 해석
원문 제목: "2025년에 시장 심리가 왜 전면 붕괴했을까? | Messari 10만 단어 연례 보고서 해석 (1)"
원문 출처: Merkle3s Capital
본문은 Messari가 2025년 12월 발표한 연례 보고서를 기반으로 합니다. 해당 보고서는 총 10만 단어가 넘으며, 공식적인 읽기 시간은 401분이 소요됩니다. 본문의 정보는 참고용이며 투자 조언이나 초대를 의미하지 않으며, 콘텐츠의 정확성에 대한 책임을 지지 않으며 이로 인한 어떠한 결과에 대해서도 책임지지 않습니다.
서문 | 이번이 가장 나쁜 심리의 해이지만 시스템은 가장 취약한 해가 아니다
감정 지표만 보면, 2025년의 암호 통화 시장은 거의 ‘사형 선고’를 받은 것으로 여겨질 수 있었습니다.
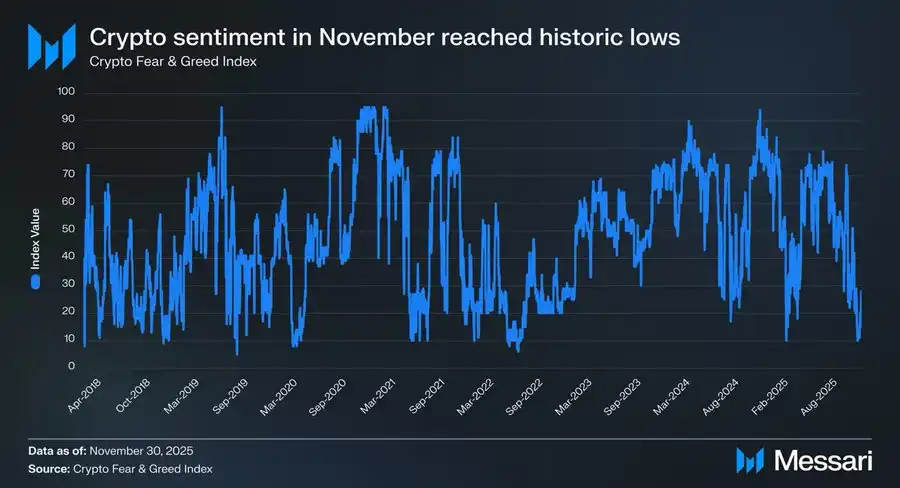
2025년 11월, Crypto Fear & Greed Index가 10으로 떨어져 ‘극심한 두려움’ 영역에 진입했습니다.
역사적으로, 감정이 이 수준으로 하락한 순간은 드물었습니다:
· 2020년 3월, 세계적인 전염병으로 인한 유동성 붕괴
· 2021년 5월, 레버리지 폭격으로 인한 청산
· 2022년 5~6월, Luna와 3AC의 체계적 붕괴
· 2018~2019년, 산업 전반의 곰 시장
이러한 시기는 모두 한 가지 공통점이 있었습니다: 산업 자체가 실패하고 있으며, 미래는 매우 불확실한 상태입니다.
하지만 2025년은 이러한 특징과 부합하지 않습니다. 최상위 거래 플랫폼이 사용자 자산을 유용하거나, 수백억 달러 규모의 폰지 프로젝트가 이야기를 주도하지 않습니다. 총 시가 총액은 이전 사이클의 최고점을 밑돌지 않았으며, 안정화폐 규모는 역대 최고치를 기록했으며, 규제 및 제도화 과정은 계속되고 있습니다.
‘사실 측면’에서, 이것은 붕괴하고 있는 산업의 해가 아닙니다. 그러나 ‘체감 측면’에서 이것은 많은 실무자, 투자자, 옛 사용자들에게 매우 고통스러운 해일 수 있었습니다.
왜 감정이 붕괴했을까?
Messari은 보고서의 첫머리에서 매우 강력한 대조를 제시했습니다:
만약 당신이 월스트리트의 사무실에서 암호 자산을 구성하는 참여자라면, 2025년은 아마도 당신이이 산업에 참여한 이후 가장 좋은 해일 것입니다. 그러나 만약 당신이 Telegram이나 Discord에서 알파를 찾아 야간에 차트를 지켜보는 사람이라면, 아마도 당신에게는 '옛날 시대'를 그리워할지도 모릅니다.
동일한 시장에서 두 가지 거의 전혀 다른 경험. 이것은 우연한 감정 변동이 아니며, 단순한 풍조 전환도 아니며, 더 깊은 수준의 구조적인 불일치입니다: 시장은 참여자를 교체하고 있지만 대부분의 사람들은 여전히 구식 ID로 새 시스템에 참여하고 있습니다.
이것은 시장 리뷰가 아닙니다
이 글은 단기 가격 추이에 대해 논의하려는 것이 아니며, '다음에 가격이 오를까'에 대한 답변을 시도하려는 것도 아닙니다.
이는 구조적인 설명과 유사합니다:
· 제도, 자금, 인프라가 계속 강화되는 동안,
· 시장 감정은 왜 역사적으로 낮은 수준으로 빠져 들었습니까?
· 많은 사람들이 '잘못된 레인을 선택했다'고 느끼지만 시스템 자체는 실패하지 않았습니까?
Messari는 이 10만 단어 보고서에서 매우 기본적인 질문에서 다시 출발하기로 선택했습니다: 암호 자산이 결국 '돈'인 경우, 누가 '돈'으로 다뤄져야 하는 가요?
이를 이해하는 것은 2025년 시장 감정이 완전히 붕괴한 것을 이해하는 데 필수적입니다.
제1장 | 감정은 왜 정상 이하까지 낮아졌나요?
결과만 보면, 2025년의 감정 붕괴는 거의 '이해할 수 없는' 수준입니다.
거래 플랫폼 폭탄 금지, 체계적인 신용 붕괴, 핵심 이야기 파산이 없는 상태에서, 시장은 거의 역사적으로 최저 수준의 감정 피드백을 제공했습니다.
Messari의 판단은 매우 분명합니다: 이것은 '감정과 현실 간의 심각한 분리'의 극단적인 사례입니다.
1. 감정 지표가 '역사적으로 이상한 구간'에 도달했습니다
Crypto Fear & Greed 지수가 10으로 떨어지는 것은 보통의 추적 신호가 아닙니다.
지난 10년 동안이 숫자는 거의 몇 번 등장했으며, 등장할 때마다 실제이고 심층적인 산업 위기가 동반되었습니다:
· 자금체계 붕괴
· 신용체인 붕괴
· 시장이 '미래 존재여부'에 대해 의심을 품는 상태
하지만 2025년에는 이러한 문제가 발생하지 않았습니다.
중요한 인프라의 고장, 주요 자산의 가치가 영구적으로 하락되는 일도 없었으며 산업의 합법성을 충격적으로 흔드는 시스템적 사건 역시 발생하지 않았습니다. 통계적으로 볼 때, 이번 감정 수치는 이전에 알려진 모든 역사적 양식과 맞지 않습니다.
2. 시장이 실패한 게 아니라 '개인 경험'이 실패했습니다
감정의 붕괴는 시장 자체에서 비롯된 것이 아니라 참여자의 주관적 경험에서 비롯되었습니다. Messari는 보고서에서 한 가지 간과된 사실을 반복적으로 강조했습니다: 2025년은 기관의 경험이 소매인의 경험보다 우월한 해였다는 사실입니다.
기관에게는 매우 명확하고 때로는 편안한 환경이었습니다:
· ETF가 낮은 마찰 및 낮은 위험의 자산 배분 채널을 제공했습니다
· DAT(디지털 자산 금고)가 안정적이고 예측 가능한 장기 매수자로 나타났습니다
· 규제 체계가 명확해지고 준법의 경계가 점차 드러나기 시작했습니다
그러나 많은 예전 구조의 참여자들에게는 이해할 수 없는 해였습니다:
· 알파가 상당히 줄어듭니다
· 나레이티브 회전이 실패합니다
· 대부분의 자산이 장기간 BTC를 밑도는 수준으로 성과를 냅니다
· '노력'과 '결과' 간의 관계가 완전히 파탄됩니다
시장이 개인을 거부한 게 아니라 보상 메커니즘을 바꿨을 뿐입니다.
3. '돈을 버리지 못했다'는 것이 '산업이 실패했다'로 잘못 해석되었습니다
감정의 진정한 촉발점은 가격 하락이 아니라 인식상의 차이였습니다. 과거 여러 사이클 동안, 암호화폐의 함축적 가정은: 충분히 열심히 노력하고 충분히 일찍 참여하며 충분히 과감하다면 초과 수익을 얻을 수 있다는 것이었습니다.
그러나 2025년은 이 가정을 첫 번째로 체계적으로 깨뜨렸습니다.
· 대부분의 자산이 더 이상 '이야기'로 프리미엄을 받지 않습니다
· L1의 생태 성장이 자동적으로 토큰 수익으로 전환되지 않습니다
· 고 변동성은 더 이상 고 수익을 의미하지 않습니다
결과적으로, 많은 참여자들이 "내가 돈을 벌지 못했다면, 분명히 전체 산업이 문제가 있는 것"이라는 착각을 갖기 시작했습니다. 그러나 Messari의 결론은 정반대입니다: 산업은 오히려 성숙한 금융 시스템에 더 가까워지고 있는 것이며, 계속해서 투기 수익을 창출하는 기계가 아니라는 점입니다.
4. 감정 붕괴의 본질은 정체성의 불일치에 있습니다
모든 현상을 종합하면, Messari가 제시한 내제적 답변은 단 하나뿐입니다: 2025년의 감정 붕괴는 본질적으로 정체성의 불일치입니다.
· 시장은 "자산 할당가", "장기 보유자", "제도 참여자" 쪽으로 기울어가고 있습니다
· 그러나 대다수 참여자는 여전히 "단기 알파 찾기자"의 정체성으로 남아 있습니다
시스템 보상 논리가 변화할 때 참여 방식이 동기화되지 않으면, 감정은 필연적으로 먼저 붕괴합니다. 이는 개인의 능력 문제가 아니라 시대의 역할 전환이 존재하는 마찰 비용입니다.
요약 | 감정은 진실을 전하지 않습니다
2025년의 시장 감정은 참여자의 고통을 정확하게 반영하지만, 시스템의 상태를 정확하게 반영하지는 않습니다.
· 감정 붕괴 ≠ 산업 실패
· 고통 악화 ≠ 가치 소멸
이것은 단지 한 가지를 암시합니다: 옛날의 참여 방식이 빠르게 효력을 잃고 있다는 사실을. 이를 이해하는 것이 다음 장으로 나아가는 전제입니다.
제2장 | 감정 붕괴의 진정한 근본: 통화 시스템이 실패 중
시장 구조 수준에서만 머무르면, 2025년의 감정 붕괴는 아직 완전히 설명되지 않습니다. 진짜 문제는 다음과 같습니다:
· 알파가 줄었습니다
· BTC가 너무 강력합니다
· 기관이 들어왔습니다
이러한 것들은 모두 표면 현상일 뿐입니다. Messari가 보고서에서 제시한 더 심층적인 판단은 다음과 같습니다: 시장 감정의 붕괴는 본질적으로 오랫동안 무시되어 온 한가지 사실에서 비롯됩니다 — 우리가 있는 통화 시스템 자체가 저축자에게 지속적인 압력을 가하고 있다는 것입니다.
명심해야 할 그림: 세계 정부 부채의 무절제
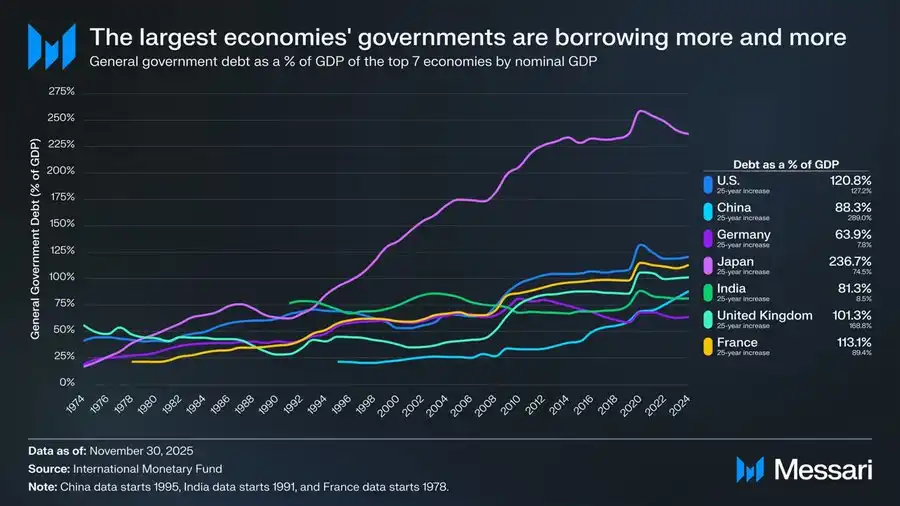
이 그림은 전체 Cryptomoney 논거의 논리적 기초로 의장됨을 상징하는 것입니다.
최근 50년 동안, 세계 주요 경제체의 정부 부채 비율은 GDP 대비로 상당히 일관되게 거의 불가능한 증가 추세를 보이고 있습니다:
· 미국: 120.8%
· 일본: 236.7%
· 프랑스: 113.1%
· 영국: 101.3%
· 중국: 88.3%
· 인도: 81.3%
· 독일: 63.9%
이것은 특정 국가의 통치 실패의 결과가 아니라, 제도, 정치 구조 및 발전 단계를 가로지르는 공통된 결말입니다. 민주주의 국가이든 중앙집권국가이든, 선진 경제이든 신흥 시장이든, 정부 부채가 장기적으로 경제 성장을 앞질러 왔습니다.
이 그래픽이 실제로 보여주는 것은 "높은 부채"가 아니라 "저축이 체계적으로 희생되는 것"입니다
정부 부채가 경제 생산보다 장기적으로 빠르게 증가할 때, 시스템은 안정성을 유지하기 위해 세 가지 방법으로만 대응할 수 있습니다:
1. 인플레이션
2. 장기적으로 낮은 실질 금리
3. 금융 억제 (자본 통제, 인출 제한, 규제 개입)
어느 경로를 선택하든, 최종 비용은 동일한 그룹인 저축자들이 부담하게 됩니다. Messari는 보고서에서 매우 절제되고 현명한 말을 사용했습니다: When debt grows faster than economic output, the costs fall most heavily on savers. 번역하면, 부채가 성장세가 생산을 앞지르면, 비용은 가장 많은 부담을 저축자들이 겪게 됩니다.
2025년 감정이 왜 집중적으로 붕괴될까요?
왜냐하면 2025년에 더 많은 참여자가 처음으로 이 사실을 선명하게 인식하기 시작하는 때입니다.
이전에는:
· "인플레이션은 일시적인 것일 뿐"
· "현금은 언제나 안전하다"
· "장기적으로 볼 때 법정 통화는 안정적이다"
하지만 현실은 이러한 가정들을 계속 부정하고 있습니다.
사람들이 깨닫게 된 것은:
· 노력 ≠ 재산 보존
· 저축 행위 자체가 계속해서 소멸
· 자산 할당의 어려움이 크게 증가
감정의 붕괴는 크립토에서가 아니라, 오히려 전체 금융 시스템에 대한 신뢰의 흔들림에서 옵니다. 크립토는 이 충격이 가장 먼저 인식되는 곳일 뿐입니다.
크립토머니의 의미는 "더 높은 수익"에 있지 않습니다
이것은 Messari가 반복해서 강조하지만 혼란스럽게 오해되기 쉬운 부분입니다. 크립토머니는 더 높은 수익을 약속하기 위해 존재하는 것이 아닙니.
그 핵심 가치는 다음과 같습니다:
· 규칙은 예측 가능하다
· 통화 정책은 임의로 변경될 수 없다
· 자산은 자체 보호할 수 있다
· 가치는 허가 없이 국경을 넘어 이동할 수 있다
다시 말해서, 이 제공되는 것은 "돈 버는 수단"이 아니라, 다음과 같습니다: 고부채, 낮은 확실성의 세상에서 개인에게 통화 선택권을 다시 부여하는 것.
감정 붕괴, 사실은 "승객"입니다.
이 부채 그래프와 2025년 시장 감정을 함께 놓고 보면, 직관적이지 않은 결론을 얻을 수 있습니다: 극단적으로 비ꂴ한 감정은 산업의 실패를 의미하는 것이 아니라, 오히려 더 많은 사람들이 옛 시스템의 문제가 실제로 존재한다는 것을 깨달으려고 한다는 것을 의미합니다.
암호화폐의 문제는 결코 "유용하지 않음"이 아닙니다. 진정한 문제는 다음과 같습니다: 이제 더 이상 모든 사람에게 쉬운 초과 수익을 제공하지 않는다는 것.
요약 | 감정부터 구조, 그리고 통화 자체로
이 장은 근본적인 문제에 대한 해결책입니다: 시스템적인 붕괴가 없는 상태에서 시장 감정이 역사적으로 낮은 수준으로 떨어지는 이유는 무엇일까요? 정답은 캔들차트에 있지 않고, 통화 구조에 있습니다.
· 감정 붕괴는 표현일 뿐입니다
· 패러다임 이탈은 과정입니다
· 통화 시스템 불균형은 근본적인 이유입니다
그리고 이것이 Messari가 "앱"이 아니라 "돈"에서 보고서를 시작하는 이유입니다.
제3장 | 왜 BTC만 "진짜 돈"으로 여깁니까?
여기까지 읽었다면, 한 가지 의문이 들 수 있습니다: 통화 시스템의 문제라면, 왜 다른 해답이 BTC인가요?
Messari는 보고서에서 매우 명확한 판단을 내렸습니다: BTC는 더 이상 다른 암호화폐 자산과 동일한 경쟁 차원에 있지 않습니다.
1. 돈은 기술 문제가 아니라 합의 문제입니다
이것은 BTC를 이해하는 데 필수적인 첫 번째 열쇠입니다. Messari는 원문에서 엔지니어들이 종종 놓치는 사실을 반복해서 강조했습니다: 돈은 기술적 최적화 문제가 아니라 사회적 합의입니다. 다시 말해,
· 돈은 "누가 더 빠른가"가 아닙니다
· "누가 더 싸게 하는가"도 아니고
· "누가 기능이 더 많은가"도 아닙니다
그 대신에 그것은 오랜 기간 동안 안정적으로 가치 저장소로서 취급받는가 입니다. 이 관점에서 Bitcoin의 승리는 신비로운 것이 아닙니다.
2. 세 년간의 데이터, 이미 정답은 명백히 밝혀졌습니다
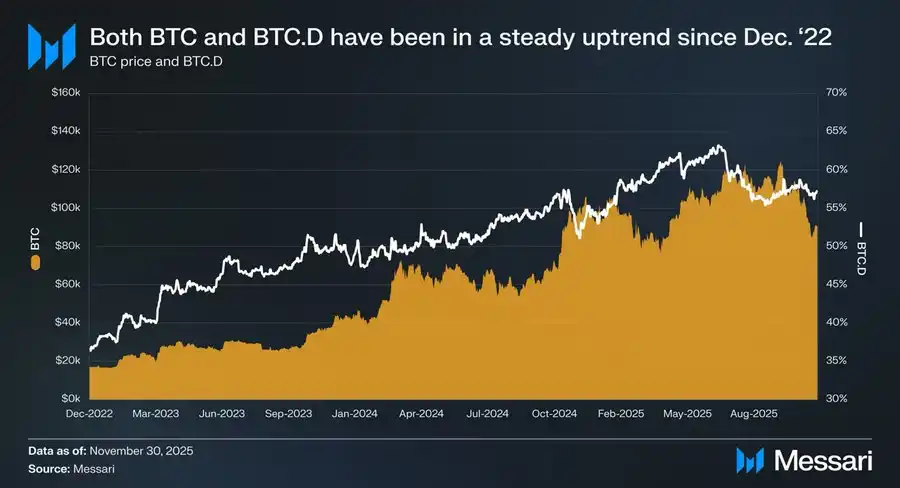
2022년 12월 1일부터 2025년 11월까지:
· BTC 가격은 429% 상승
· 시가총액이 3180 억 달러 → 1.81 조 달러로 상승
· 글로벌 자산 순위가 상위 열 개 안에 진입
더 중요한 것은 상대 성능입니다: BTC.D가 36.6% → 57.3%로 상승했습니다. "이론적으로는 대체상이 폭발적으로 성장해야 할" 기간 동안 자금은 계속해서 BTC로 유입되었습니다. 이것은 단순히 한 번의 시장 흐름이 아니라 자산 분류를 다시 진행하고 있는 것입니다.
3. ETF와 DAT, 본질적으로 "제도화된 합의"입니다
Messari는 ETF에 대해 매우 온건한 평가를 내렸지만 결론은 매우 강력합니다. Bitcoin ETF는 그저 "새로운 매수 주체"에 불과한 것이 아닙니다. 그것이 실제로 변경한 것은 다음과 같습니다: 누가 사는가 + 왜 사는가 + 얼마나 오래 소유 가능한가
· ETF는 BTC를 규정 준수 자산으로 만듭니다
· DAT는 BTC를 기업 자산 대차대조표의 일부로 만듭니다
· 국가 예비금은 BTC를 "전략적 자산" 수준으로 끌어올립니다
BTC가 이러한 역할을 하고 있는 동안, 그것은 더 이상 "고 변동성 위험 자산으로 언제든지 버릴 수 있는 것"이 아니라: 장기 보유가 필요한, 쉽게 실수할 수 없는 통화 자산으로 인식됩니다. 돈은 한 번 이렇게 대우받게 되면 다시 돌아가기 어렵습니다.
4. 왜 BTC가 더 "지루할"수록 더 돈같아질까
이것은 아마 2025년에 대한 가장 역설적인 점일지도 모릅니다:
· BTC에는 응용 프로그램이 없습니다
· 이야기가 회전하지 않습니다
· 생태계 이야기도 없습니다
· 심지어 "새로운 것"도 없다
하지만 이것이 바로 그것이므로, 이것은 "돈"의 모든 특성과 부합한다:
· 미래 약속에 의존하지 않음
· 성장 서사가 필요하지 않음
· 팀의 지속적인 전달이 필요하지 않음
그저 오류가 없기만 하면 된다
그리고 높은 부채와 낮은 확실성을 가진 세계에서는, "오류가 없다"는 것이 그 자체로 희소한 자산이 된다.
5. BTC의 강점, 시장 실패가 아니다
많은 사람들의 고통은 한 오해에서 비롯된다: "BTC가 강하다는 것은 시장이 이상하다는 것이다." Messari의 판단은 정반대다: BTC의 강세는 시장이 더 이성적으로 변화하고 있다는 것이다.
시스템이 다음을 보상하기 시작할 때:
· 안정성
· 예측 가능성
· 장기 신뢰성
그렇다면 "고 변동성 고수익"에 의존하는 모든 전략들은 점차 고통을 겪게 될 것이다. 이것은 BTC의 문제가 아니라 참여 방식의 문제이다.
요약 | BTC는 이긴 것이 아니라 선출된 것이다
BTC는 다른 자산을 "이겼다"는 것이 아니다. 그것은 그저 통화 시스템이 계속해서 실패하는 시대에, 시장에 의해 반복적으로 확인된 것일 뿐이다:
· 설명이 필요 없는 가장 주요한 자산
· 신뢰에 의존하지 않는 자산
· 미래 약속에 의존하지 않는 자산
이것은 한 차례의 풍조가 아니라, 한 유형의 역할 확인이다.
Chapter 4 | When the Market Only Needs One "Money," the L1 Story Begins to Malfunction
Once BTC has been confirmed by the market as the "primary Cryptomoney," one question cannot be avoided: if money already has an answer, then what is left for Layer 1? Messari does not provide a direct conclusion, but after reading through this section, one trend is very clear: the valuation of L1 is being forced back from "future narratives" to "real-world constraints."
1. A Cruel but True Fact: 81% of Market Value is in the "Money" Narrative

As of the end of 2025, the total crypto market cap is about $3.26T:
· BTC: $1.80T
· 기타 L1: 약 $0.83T
· 나머지 자산: $0.63T 미만
총계로 볼 때: 가상 자산 시장 가치의 약 81%는 시장에서 "돈"이나 "잠재적인 돈"으로 가격이 매겨집니다. 이게 무슨 의미일까요? L1의 가치 평가는 더 이상 "애플리케이션 플랫폼"의 가격 결정 논리가 아니라 "그것이 돈이 될 자격이 있는가"라는 가격 결정 논리가 되었다는 것을 의미합니다.
2. 문제는 다수의 L1이 그 자격이 없다는 것
Messari의 제시한 데이터는 매우 명확하고 냉정합니다.
TRON 및 Hyperliquid와 같이 수익이 예외적으로 높은 개별 사례를 제외한 후:
· L1의 전체 수익은 계속해서 감소하고 있음
· 그러나 가치 평가 배수는 지속적으로 상승하고 있음
· 2021: 40배
· 2022: 212배
· 2023: 137배
· 2024: 205배
· 2025: 536배
그러나 동시에 L1 총 수익은 다음과 같습니다:
· 2021: $123억
· 2022: $49억
· 2023: $27억
· 2024: $36억
· 2025(연간화): $17억
이는 "미래 성장"으로 합리적으로 설명할 수 없는 곡선의 차이입니다.
3. L1은 "저평가"되지 않았으며 "재분류"되었습니다
많은 사람들의 고통은 한 가지 오해에서 비롯됩니다: "시장에서 L1이 제대로 이해돼지 못한 것일까?". Messari의 판단은 정반대입니다: 시장은 L1을 오해한 게 아니라, 그들의 "화폐 상상력"을 낮추고 있는 것입니다.
만약 한 자산이:
· 안정적인 가치 저장이 안 된다면
· 장기간 보유되지 못한다면
· 확실한 현금 흐름을 제공하지 못한다면
그 자산에 남은 가격 결정 방식은 오직 고 베타 위험 자산뿐입니다.
4. Solana의 예는 사실 모든 것을 설명해줍니다
SOL은 BTC를 이긴 소수의 L1 중 하나로 2025년에 속합니다. 그러나 Messari는 매우 파격적인 사실을 지적했습니다:
· SOL 생태계 데이터가 20–30배 증가했습니다
· 가격은 BTC를 87% 이상 이기기만 했습니다
다시 말해, BTC보다 "현저한 초과 수익"을 얻으려면 L1이 수십 배 수준의 생태계 폭발을 가져야 합니다. 이것은 "노력 부족"이 아니라, 보상 기능이 이미 재작성되었음을 의미합니다.
5. BTC가 "화폐"가 될 때, L1의 부담이 오히려 증가합니다
많은 사람들이 인식하지 못하는 구조적 변화입니다. BTC가 명시적인 통화 지위를 확립하기 전에:
· L1은 "미래의 화폐가 될 것"이라는 이야기를 할 수 있었습니다
· 시장은 이러한 가능성에 프리미엄을 지불할 의사가 있었습니다
그러나 지금은:
· BTC가 이미 확립되었습니다
· 시장은 이제 "두 번째 화폐"에 동일한 프리미엄을 지불하지 않고 싶어합니다
따라서 여기에 L1은 더 어려운 문제에 직면하게 됩니다: 만약 화폐가 아니라면, 여러분은 정확히 무엇입니까?
요약 | L1의 문제는 경쟁이 아니라 위치 결정
L1은 실제로 BTC에 "지게에 들어가다"를 하지 않았습니다. 그들이 졌던 것은:
· 통화 측면에서
· 시장은 더 많은 답변이 필요하지 않았습니다
그리고 "통화 이야기"의 보호를 잃으면, 모든 가치 평가는 현실적인 제약을 다시 받아야만 합니다.
이것은 2025년에 수많은 참가자들의 감정 붕괴의 직접적인 원인입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사