시장이 이렇게 안 좋다면, 정말로 암호화폐 산업에 문제가 있는 걸까요?
원문 제목: 오류된 서술....그리고 다른 생각들
원문 저자: @RaoulGMI
번역: Peggy, 블록비츠
편집자 참고: 시장 심리가 계속해서 약화되는 가운데, 암호화 자산은 반복적으로 '사이클 종료'라는 라벨을 붙여지고 있습니다. 그러나 이 글은 가격 하락이 기초적인 요소의 실패에서 비롯된 것이 아니라 단계적인 유동성 축소의 결과라고 주장합니다. 미국 재정 재건, 리버스 리포 구사가 고갈, 정부 폐쇄 및 금값의 강세로 인해 고평가 자산으로 유입되어야 할 자금이 바이트코인 및 SaaS와 같은 자산으로 동시에 압박을 받았습니다.
동시에 통화 정책을 둘러싼 '오류된 서술'도 경계해야 합니다. 시장은 일반적으로 Kevin Warsh를 매매자로 여기지만 드루켄밀러의 발언은 그의 정책적인 접근이 그린스펀 시대에 더 가깝다고 보여줍니다: 경제가 뜨거운 상태로 운영되도록 허용하고, 생산성 향상을 건설적인 물가상승 완화책으로 추구하는 것. 이 프레임워크에서는 향후 작고 예산 지출이 동반된 유동성 방출이 더 가능할 것입니다.
전체주기적인 시각에서 시간은 종종 가격보다 중요합니다. 단기간 내에서 위험 자산은 계속해서 압박을 받을 수 있지만, 유동성 제한이 서서히 해소되면 현재의 비관적 서술은 재평가될 수도 있습니다.
아래는 원문입니다:
잘못된 서술......그리고 다른 생각들
저는 이번 주에 GMI를 쓰면서 얻은 몇 가지 통찰을 공유하고 싶습니다. 여러분들의 감정을 안정시키고 조금씩 자신감을 되찾았으면 좋겠습니다. 편안히 앉아서 와인을 따라 마시거나 커피 한 잔을 준비하세요......이러한 내용은 보통 GMI와 Pro Macro에서 공유할 내용이지만, 지금 여러분들이 진정으로 진정하게 돼야할 필요를 아니애 알고 있기 때문에 지금 공유하고 싶습니다.
“큰 이야기”
현재 유행하는 큰 이야기는: 비트코인과 전체 암호화 시장이 이미 망가졌다는 것입니다. 주기가 끝났으며, 모든 것이 망가졌으며, 더 이상 아무것도 소유할 수 없다는 것입니다. 그것은 다른 자산들과 완전히 분리되었다–– CZ를 나무라거나, BlackRock을 나무라거나, 누군가를 나무라야 합니다.
솔직히 말해서, 이것은 정말로 매력적인 서술 함정입니다...... 특히 매일 아침에 일어나서 가격이 한 번 또 한 번 폭락하며 판이어질 때.
그러나 어제, GMI의 헤지 펀드 고객 한 명이 저에게 짧은 메시지를 보내왔습니다. "지금 SaaS 주식을 사야 할 때인가요? 이미 매우 저렴하게 하락했어요; 아니면, 현재의 서술이 시사하는 것처럼, Claude Code가 이미 SaaS를 '죽였습니까'?"
그래서 저는 진지하게 연구하기로 결심했습니다. 그 결과, “BTC는 이미 끝났다”라는 이야기와 “SaaS는 이미 종식되었다”라는 이야기가 직접 파괴되었습니다.
왜냐하면, SaaS와 BTC의 차트는 완전히 같습니다.
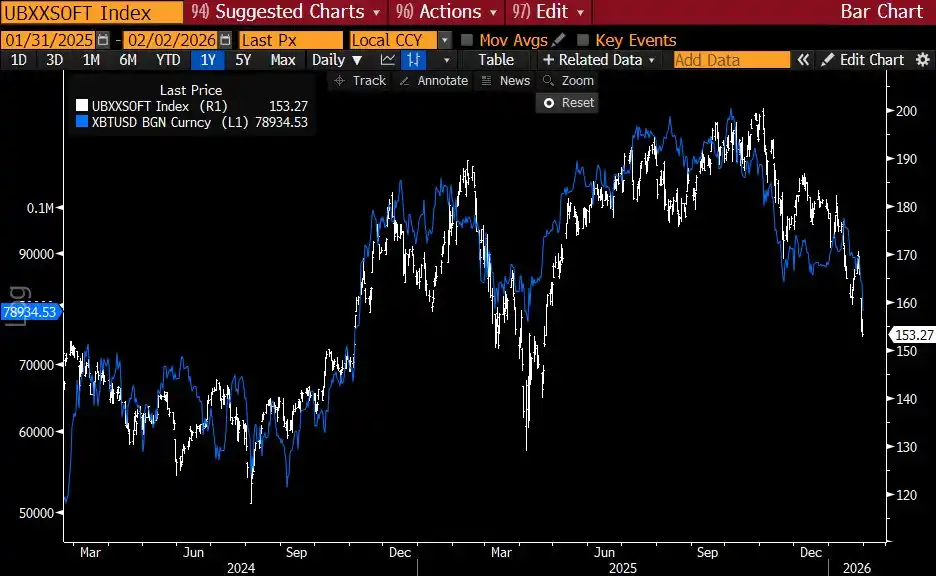
UBS SaaS 지수 vs 비트코인
이것은 우리가 모두 무시한 또 다른 요인이 작용 중임을 의미합니다...
이 요인은: 두 차례의 정지 및 미국 금융 시스템의 “파이프라인” 수준 문제로, 미국의 유동성은 계속해서 억제되어 왔습니다. (실제로 리버스 레포 도구의 “물 푸는 경로” 과정은 실제로 2024년에 거의 완료되었습니다)
따라서, 7월과 8월의 TGA(미국 재무부 일반 계정) 재구성에는 적절한 통화 헤지 메커니즘이 없었습니다.
결과적으로, 시장의 유동성이 직접 빠져나갔습니다.
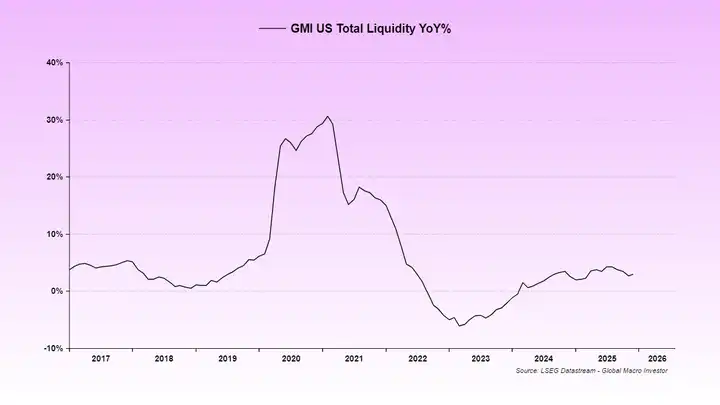
지금까지 약해진 유동성은 ISM 지수가 지속적으로 낮은 수준에 머물러 있는 이유입니다.
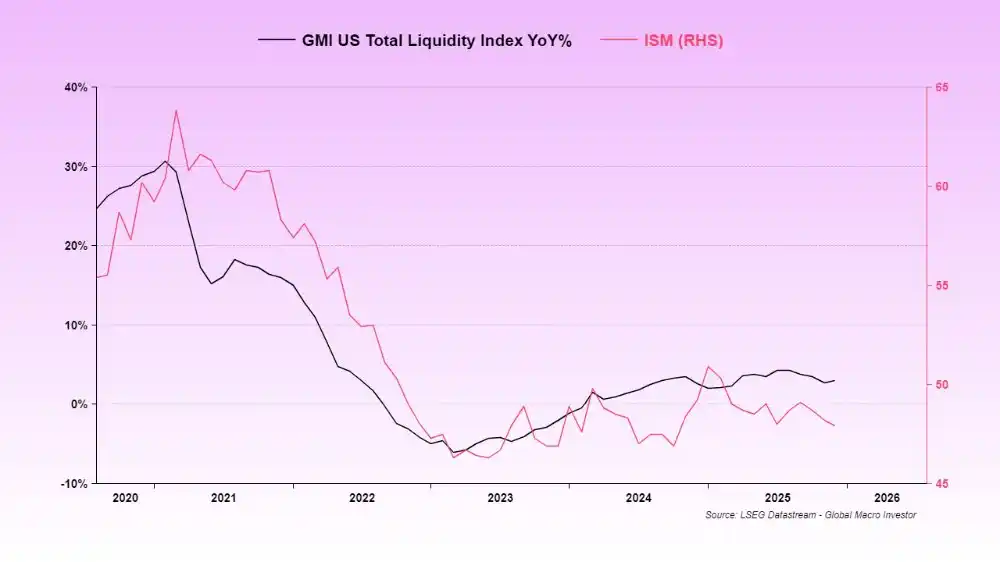
우리는 일반적으로 글로벌 총 유동성(GTL)을 사용합니다. 왜냐하면 장기적으로 보면 BTC와 나스닥 지수(NDX)와의 상관 관계가 가장 높기 때문입니다.
그러나 현재 단계에서 미국 총 유동성(USTL)이 분명히 우세합니다 - 왜냐하면 미국은 여전히 전 세계적인 유동성의 핵심 공급국이기 때문입니다.
이 사이클에서는, 글로벌 총 유동성(GTL)보다 미국 총 유동성(USTL)이 변화하기 시작했고, 다가오는 유동성 회복이 접근 중입니다 - ISM도 데운다.
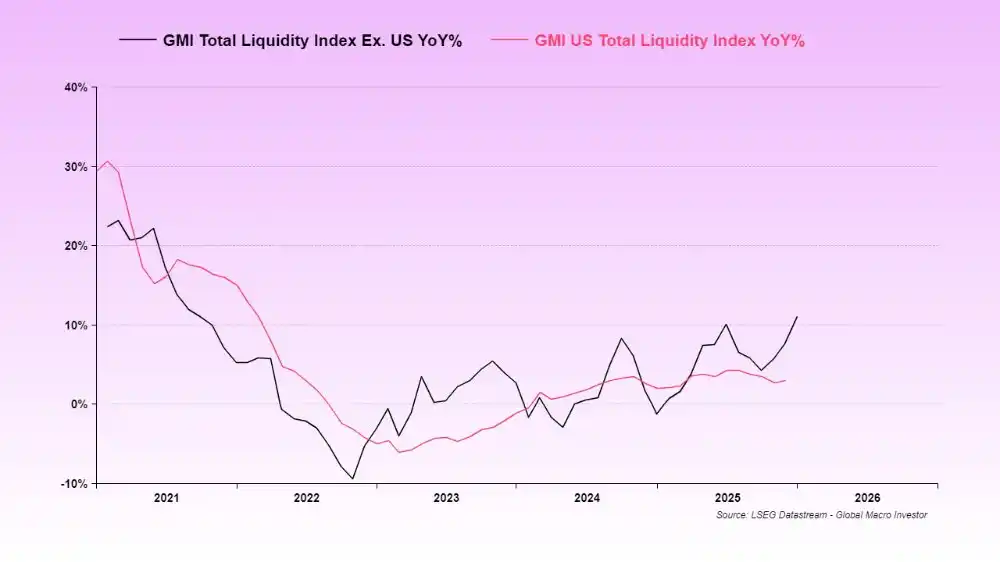
그리고 이것이 바로 SaaS와 BTC에 영향을 미치는 주요 이유입니다.
이 두 가지 자산은 본질적으로 가장 장기적인 자산입니다. 유동성이 단기 하락하는 경우, 그들은 자연스럽게 전반적으로 할인되어 재평가됩니다.
한편, 금 가격 상승은 거의 모든 주변 유동성을 흡수했습니다 - 원래 BTC 및 SaaS로 향할 수도 있었던 자금이 금에게 "훔쳐졌습니다".
모든 자산을 동시에 지원할만한 유동성이 부족한 상황에서 가장 위험한 부분이 먼저 타격을 입습니다.
이것이 시장의 현실입니다.
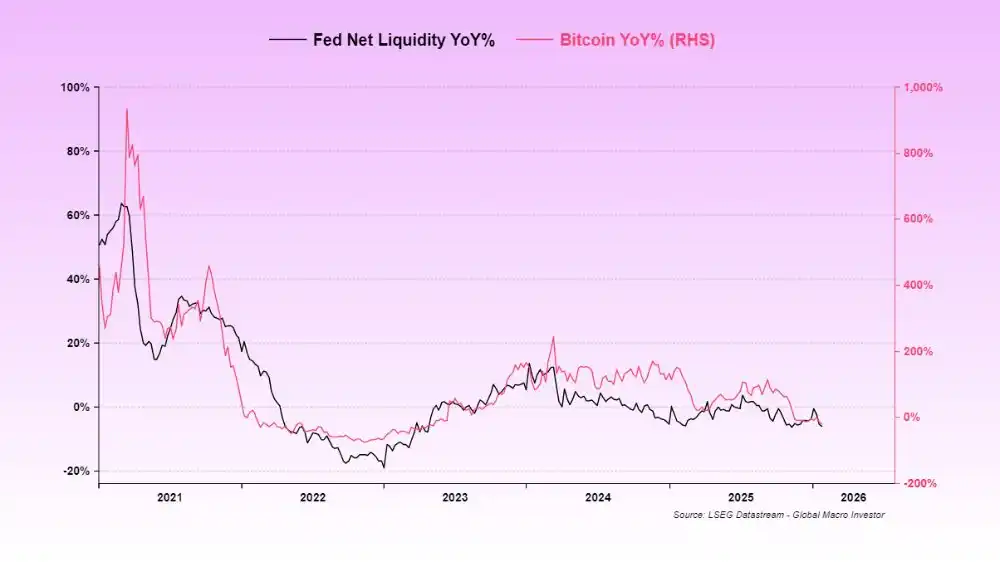
지금, 미국 정부가 다시 한 번 폐쇄되었습니다.
재정부는 실제로 이에 대해 헤지를 진행했습니다: 지난 폐쇄 이후, 재정부는 TGA(재정부 일반계정) 자금을 사용하지 않았으며 오히려 자금을 계속 투입했습니다 - 이는 시장 유동성을 더욱 털어냄을 의미합니다.
이것이 우리가 현재 직면한 "유동성 공백 기간"이며, 그래서 가격 행동이 매우 잔인한 이유입니다.
현재는 우리가 사랑하는 암호화폐 시장으로 향할 수 있는 유동성이 없습니다.
그러나 징후는, 이번 폐쇄가 이번 주에 해결될 가능성이 매우 높으며, 이것이 넘어야 하는 마지막 유동성 장벽일 것입니다.
저는 이미 이 폐쇄의 위험에 대해 여러 차례 언급했습니다. 곧이어, 그것은 후방 거울 속의 장면이 될 것이며, 우리는 실제로 다음 단계로 진입할 수 있을 것입니다 - eSLR 조정, TGA의 일부 해제, 재정 자극, 금리 인하 등이 함께 추진하는 유동성 홍수 기간.
굶주림의 결과로, 이 모든 것은 중기 선거를 중심으로 전개됩니다.
완전한 주기적 거래에서, 많은 경우에 "시간"이 "가격"보다 중요합니다. 네, 가격이 가볍게 타격을 받을 수 있습니다. 그러나 시간이 길어지고 주기가 계속 진행되면, 모든 것이 자연스럽게 회복되고 "악어 이빨"은 결국 닫힙니다.
이것이 저가 계속해서 "인내(PATIENCE)"를 강조하는 이유입니다.
일에는 시간이 걸리며, 매일 손익계산서를 지켜보는 것은 당신의 정신건강을 해치며 투자 포트폴리오 성과를 향상시키지 않습니다.
미국 연방준비제도에 관한 "잘못된 서술"
금리 인하에 관해, 현재 시장에는 Kevin Warsh가 매파라고 여겨지는 널리 퍼진 부정적 서술이 있습니다.
이것은 완전한 허황입니다.
이러한 주장은 주로 18년 전의 일부 발언에 기초합니다. Warsh의 책임과 임무는 그린스팬 시대의 운영 대본을 재현하는 것입니다. 트럼프와 Bessent가 이것을 얘기했습니다.
세부 내용은 너무 길지만, 핵심 의미는 단 하나뿐입니다: 금리 인하, 경제를 더 뜨겁게 돌아가게 하되, 동시에 AI가 가져온 생산성 향상이 핵심 CPI를 억제할 것으로 가정합니다. 마치 1995~2000년 사이의 상황처럼요.
Warsh는 확대 구명 정책을 좋아하지 않지만, 지금 시스템은 이미 예비 자금 제한에 닿았으므로 그는 현재 경로를 변경하는 것이 거의 불가능할 것입니다. 만약 강제로 바꾼다면, 신용 시장이 직격탄을 맞을 것입니다.
그래서 결론은 매우 간단합니다: Warsh는 금리를 인하할 것이지만 다른 어떤 일도 하지 않을 것입니다.
그는 트럼프와 Bessent에게 자리를 내줄 것이며 그들이 은행 시스템을 통해 유동성을 촉진하는 데 도울 것입니다. 반면 Miran은 아마도 eSLR의 광범위한 인하를 강행할 것이며 전과정을 한 번 더 가속화할 것입니다.
만약 내 말을 믿지 않는다면 Druck의 말은 믿으십시오.
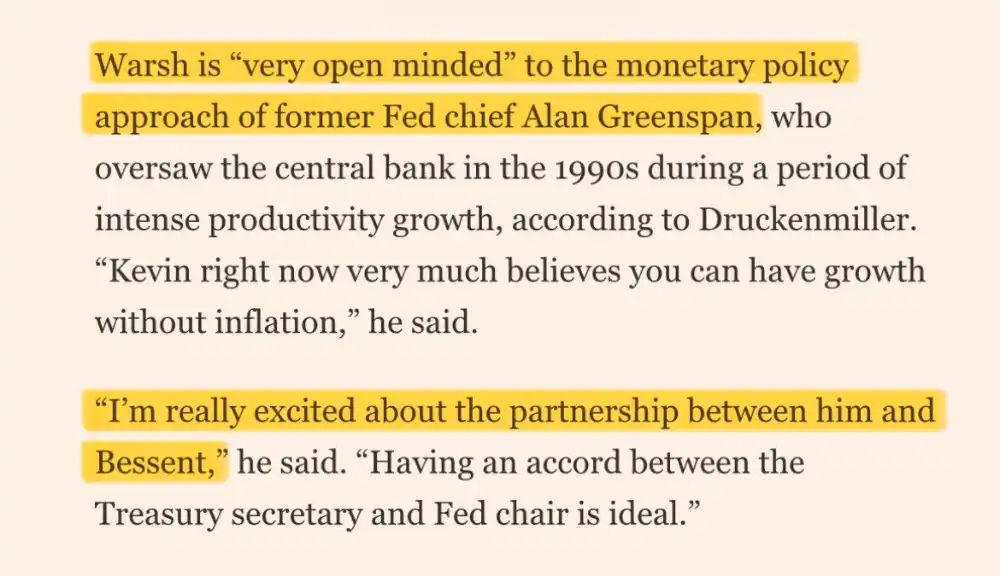
Warsh는 전 미국 연방준비제도 이사회 의장 Alan Greenspan의 통화정책 접근 방식에 매우 개방적이고 인정하는 태도를 보였으며, 그는 확고하게 경제 성장이 인플레이션을 유발하지 않고 이루어질 수 있다고 믿었습니다.
우리가 현재 보이는 모든 것이 너무 어두워 보일 때, 어떤 상승 성향적 설명을 듣기로 가더라도 귀에 거슬릴 수 있습니다. 우리 Sui의 위치는 지금 강아지 똥 더미처럼 보이며, 우리는 누구를 믿어야 하는지, 무엇을 믿어야 하는지 혼란스러워지기 시작했습니다.
하지만 먼저 말해야 할 것은: 이러한 상황은 우리가 이미 많은 번 경험했습니다.
BTC가 30% 하락할 때, 소액통화가 70% 하락하는 것은 흔치 않은 일입니다; 하지만 그들이 고품질 자산이라면 반등 속도도 종종 더 빠릅니다.
착오(Mea Culpa)
우리의 GMI에서의 실수는 바로 이 단어에 있습니다: "미국의 유동성"이 현재 단계에서 진정한 주도 변수임을 즉각적으로 깨닫지 못했음입니다.
과거의 전체주기에서는 보통 세계 총 유동성이 우세했지만, 이번에는 그렇지 않습니다. 이제 모든 것이 명확합니다 — "모든 것 코드(The Everything Code)"는 여전히 작용 중입니다. 어떤 "분리"도 존재하지 않습니다.
그저 우리가 이러한 일련의 사건 중첩 효과를 예견하지 못했거나, 혹은 과소평가했던 것일 뿐입니다: Reverse Repo가 고갈 → TGA 재구축 → 정부 폐쇄 → 금값 대폭등 → 다시 폐쇄.
이 조합파 권투는 미리 완벽하게 예측하기가 매우 어려우며, 실제로 그 충격을 과소평가했습니다.
그러나 이 모든 것이 거의 끝났습니다. 마침내. 곧, 우리는 "정상 영업" 상태로 돌아갈 수 있을 것입니다.
우리는 매개변수마다 완벽하게 다룰 수 없습니다만, 현재는 상황에 대한 우리의 이해가 보다 명확해졌으며,
우리는 여전히 2026년을 강력하게 지지합니다 — 왜냐하면 우리는 트럼프 / 베센트 / 워쉬의 작전 대본을 매우 잘 이해하고 있기 때문입니다.
그들은 이미 여러 차례 우리에게 말해 왔습니다. 우리가 해야 할 일은 듣고 참을성을 유지하는 것 뿐입니다.
전체 주기 투자에서 정말 중요한 것은 가격이 아니라 시간입니다.
만약 여러분이 전체 주기 투자자가 아니거나 이러한 변동성을 견딜 수 없는 경우에는 문제 없습니다.
각자가 자신의 스타일을 갖고 있습니다.
하지만 Julien과 저는 단타 거래자가 아니며, 솔직히 말해서, 우리는 그 측면에서 잘하지 않습니다 (주기 내부의 가격 변동에 크게 신경쓰지 않음).
그러나 전체 주기 투자에 있어서 우리의 최근 21년 간의 확인 가능하고 추적 가능한 장기 성과는 역사상 최고 수준에 속합니다.
물론 면책 성명을 하나 더해야 합니다: 우리도 실수할 수 있습니다. 2009년은 정말 참혹한 예입니다.
그러므로 지금은 포기할 때가 아닙니다.
행운을 빕니다. 함께 미친 듯이 대단한 2026년을 맞이합시다.
유동성의 기수가 오고 있습니다.
[원문 링크]
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사