핀테크 vs. 디파이: 어느 금융 시스템이 더 경쟁력이 있을까요?
원문 제목: 보고서: 핀테크 또는 DeFi, 더 나은 금융 시스템인가?
원문 작가: 렉스 소콜린, 마리오 스테파니디스, 그리고 존 마
번역: Peggy, 블록비츠
편집자 주: 장시간 동안 핀테크와 DeFi는 서로 무관한 두 가지 금융 시스템으로 간주되었습니다: 규제 준수, 중앙 집중화, 평가 가능성이 있는 하나와 열린, 체인 상 운영, 공공 인프라와 더 닮은 다른 하나. 핀테크는 트래픽을 수입으로 전환하는 데 능숙하며, DeFi는 효율성을 극대화합니다. 자산화, 안정화폐, 그리고 체인 상 거래가 전통 시스템으로 계속 침투함에 따라 통합은 돌이킬 수 없어졌습니다. 그렇다면 미래의 금융은 열린 길 위에 톨게이트를 설치하는 것인가요, 아니면 톨게이트가 결국 열린 길을 통해 갈 준비를 하는 것인가요?
이 보고서는 수입, 규모, 사용자 수 및 수수료율 네 가지 측면에서 핀테크와 온체인 프로토콜을 비교 분석하여 DeFi가 이길 것인지, 아니면 핀테크가 이길 것인지에 대한 답을 찾고자 합니다.
아래는 원문입니다:
안녕하세요, 핀테크 아키텍트 여러분, 오늘은 여러분에게 정말 무거운 내용을 제공하려고 합니다.
우리는 Artemis 분석 기관과 제휴하여 사상 첫 번째 핀테크와 DeFi 중요 지표(KPI) 비교 분석을 공식적으로 발표하였습니다.
만약 당신이 의문을 품었던 적이 있다면: Robinhood와 Uniswap 중 어느 쪽이 더 투자 가치가 있는가, 그렇다면 여기서 답을 찾을 수 있습니다.
요약
금융 기술 주식과 암호화폐를 동일한 "비교표"에 놓아 실제로 한 페이지에서 비교하였습니다.
결제, 디지털 은행, 거래, 대출, 예측 시장 등 여러 분야를 포함하면서 수입, 사용자 규모, 수수료율, 산업 핵심 지표 및 가치 평가 지표를 비교하였습니다.
결과는 상당히 놀랍습니다:
Hyperliquid의 거래량은 이미 Robinhood의 50% 이상입니다
Aave의 DeFi 프로토콜 대출 규모가 이제는 선 구독 후 지불 플랫폼 Klarna를 앞섰습니다
안정화폐 결제 채널의 성장 속도가 전통 결제 서비스 제공업체보다 월등히 빠릅니다
Phantom、MetaMask 등 지갑 사용자 수는 이미 누뱅크(Nubank)나 레볼루트(Revolut)와 유사한 수준에 이르렀습니다.
우리는 평가가 이러한 긴장을 정확하게 반영하고 있음을 발견했습니다: 암호화 자산은 "미래의 실현 방식이 아직 명확하지 않다"는 이유로 극단적으로 할인되었거나, 기대치가 지나치게 높아 극심한 프리미엄이 주어졌습니다.
마지막으로, 우리는 "융합"에 관한 핵심 질문을 제시했습니다: 암호화 세계가 유료 통행길을 구축하는 것을 배울 것인가, 아니면 금융 기술이 결국 암호화의 개방형 결제 및 정산 채널을 채택할 것인가?
관련 주체
Block, PayPal, Adyen, Tron, Solana, Coinbase, Robinhood, Uniswap, Aave, Affirm, Klarna, Polymarket, DraftKings
두 개의 금융 시스템
오랫동안 암호화 세계와 금융 기술을 두 개의 병렬 우주로 간주해 왔습니다: 규제를 받고 감사를 받으며 NASDAQ에서 거래되는 하나는 허가 없이 운영되며 자산이 중앙 집중형 및 분산형 거래소에서 거래되는 다른 하나입니다.
그들은 같은 언어를 사용하지만 소득, 거래량, 결제, 대출, 거래와 같은 주제를 다른 "방언"으로 제기합니다. 그리고 이러한 모습이 변화하고 있습니다.
Stripe가 Bridge를 인수하고 Robinhood가 예측 시장을 선보이며, PayPal이 자체 미국 달러 기반 안정화폐를 발행하기 시작함에 따라 두 시스템 간의 경계가 점차 흐려지고 있습니다.
진짜 문제는 두 세계가 정말 만나 충돌할 때, 그들을 어떻게 동일한 대조표에 올려 비교할 것인가입니다?
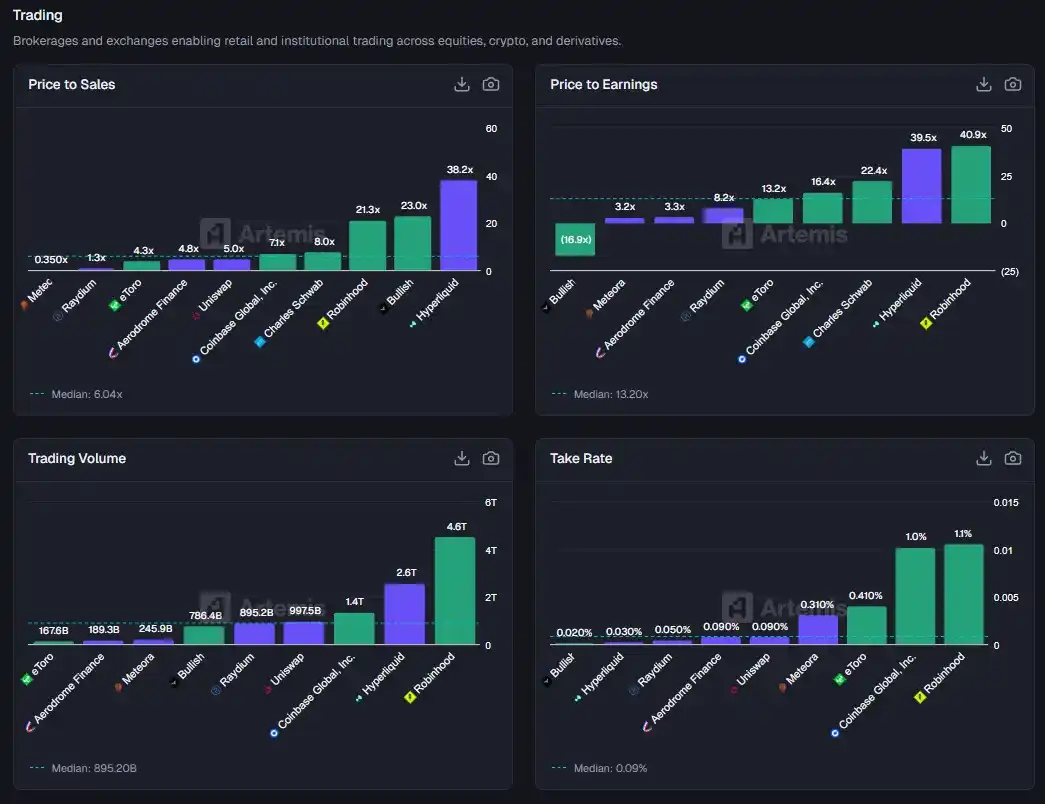
증권사와 DEX를 동일한 차트에서 비교합니다. 보라색은 암호화 자산을, 녹색은 주식을 나타냅니다. Robinhood의 거래량 순위가 첫 번째이지만 두 번째는 Hyperliquid...
따라서, 우리는 실험을 하기로 결정했습니다.
당신이 잘 아는 금융 기술 기업을 선택했고 - 결제 처리 업체, 디지털 은행(neobank), 사후 할부(BNPL) 업체 및 소매 증권사를 포함하게 하여 각각을 해당하는 암호 기반(crypto-native) 상대와 비교했습니다.
동일한 차트 그룹에서, 여러분이 이미 익숙한 금융 기술 지표를 사용하여 비교합니다 (예: P/S, ARPU, TPV, 사용자 수 등): 녹색 막대는 주식을 나타내고, 보라색 막대는 토큰을 나타냅니다.
이러한 이유로, 두 금융 시스템에 관한 그림이 서서히 드러나기 시작합니다: 온체인 금융 프로토콜은 거래량 및 자산 규모에서 종종 자사의 금융 기술 동료와 어느 정도 균등하거나 그 이상의 성과를 보이지만, 그들이 포착하는 경제적 가치는 그 중 일부에 불과합니다; 금융 기술 회사에 비해 암호화 자산의 가격 책정은 극도의 프리미엄 또는 깊은 할인 상태로, "중간 지대"가 거의 없습니다; 성장 속도에 있어서 두 그룹 간의 격차는 더욱 큽니다.
결제: 자금 이동의 "파이프라인"
가장 큰 금융 기술 세그먼트인 회로에서 시작해서 — A 지점에서 B 지점으로 자금을 이동합니다.
녹색 진영에서는 진정한 거물들이 있습니다:
PayPal: 연간 17.6조 달러의 결제 규모 처리
Adyen: 15조 달러 처리
Fiserv: 이 "파티에서 아무도 언급하지 않는 인프라 기업"은 3,200억 달러 처리
Block(Square의 전신): Cash App 및 그 상인 네트워크를 통해 2,550억 달러의 자금 이동을 촉진합니다
이러한 회사들은 전통적인 금융 기술 시스템에서 가장 성숙하면서도 안정적인 "자금 파이프라인 계층"을 형성합니다.
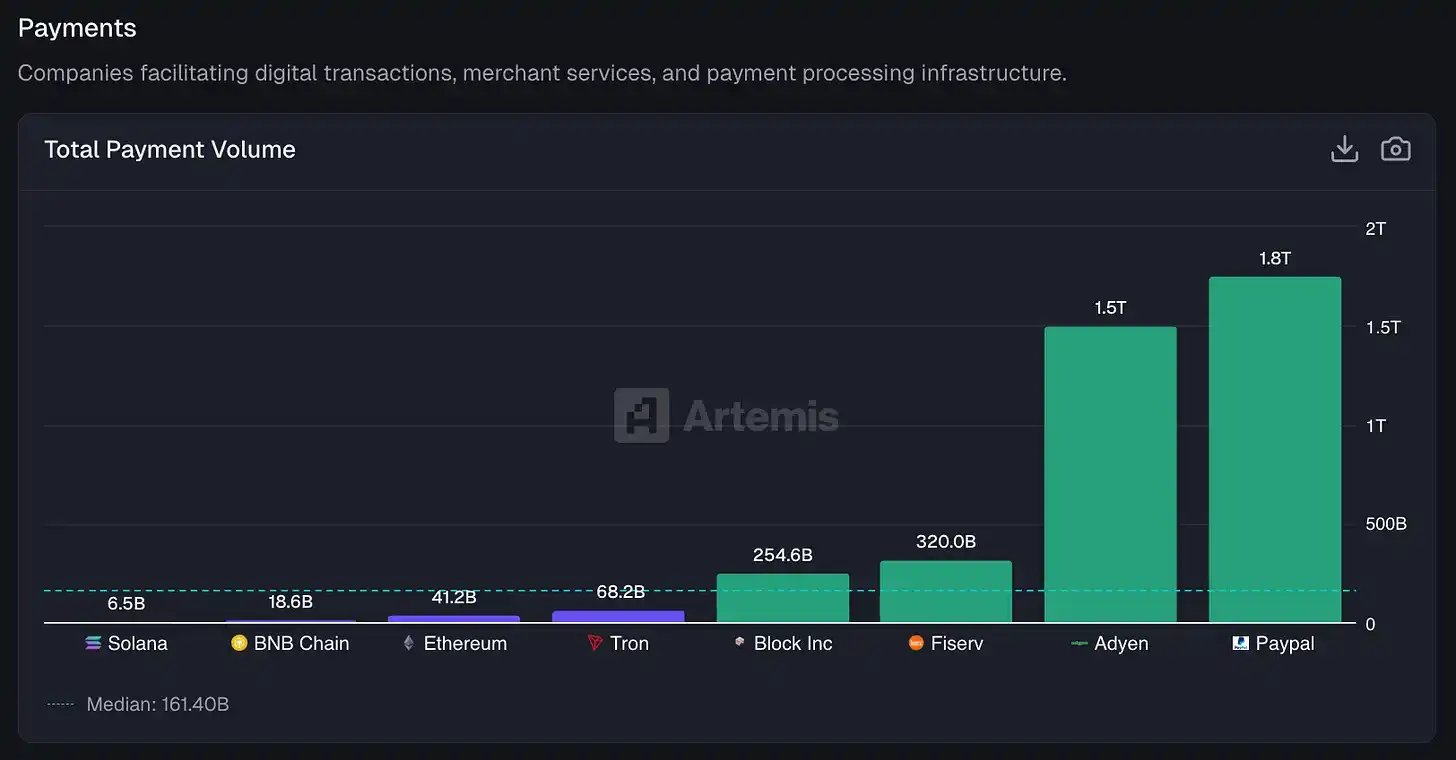
블록체인과 금융 기술의 총 결제 규모 (TPV) 비교. 블록체인 부분에 대해서는 Artemis의 연구를 기반으로 B2B 결제 규모를 추정하였으며, 상장된 기업에 대해서는 Adyen, Fiserv, Block의 공개 재무제표로부터 TPV 데이터를 추출하였습니다.
보라색 진영에서는 Artemis 안정화폐 팀이 추정한 연간 B2B 결제 규모에 따라:
Tron: 680억 달러의 안정화폐 이체 규모
Ethereum: 412억 달러
BNB Chain: 186억 달러
Solana: 약 65억 달러
절대적인 수치로 볼 때, 양측이 동일한 수준에 있지는 않습니다. 모든 주요 공중체인의 안정화폐 전송량은, 금융 기술 결제 업체의 규모의 약 2%에 불과합니다. 그 시장 점유율 차트를 한번 들여다본다면, 보라색 막대는 거의 반올림된 오차에 불과합니다.
다만 정말 흥미로운 부분은 — 성장률입니다.
PayPal의 총 결제 규모는 작년에 6%만 성장했습니다
Block은 8% 성장했습니다
유럽의 '선사'인 Adyen은 43%의 성장을 달성했습니다 — 금융 기술 기준으로 상당히 강력한 편입니다
그리고 블록체인은 다음과 같습니다:
Tron: 493% 성장
Ethereum: 652% 성장
BNB Chain: 648% 성장
Solana: 전년대비 755% 성장으로 가장 빠른 성장률을 보여줍니다
한 번 더 강조하지만, 이러한 데이터는 Artemis 데이터 팀이 맥킨지 연구를 기반으로 추정한 B2B 결제 규모입니다.
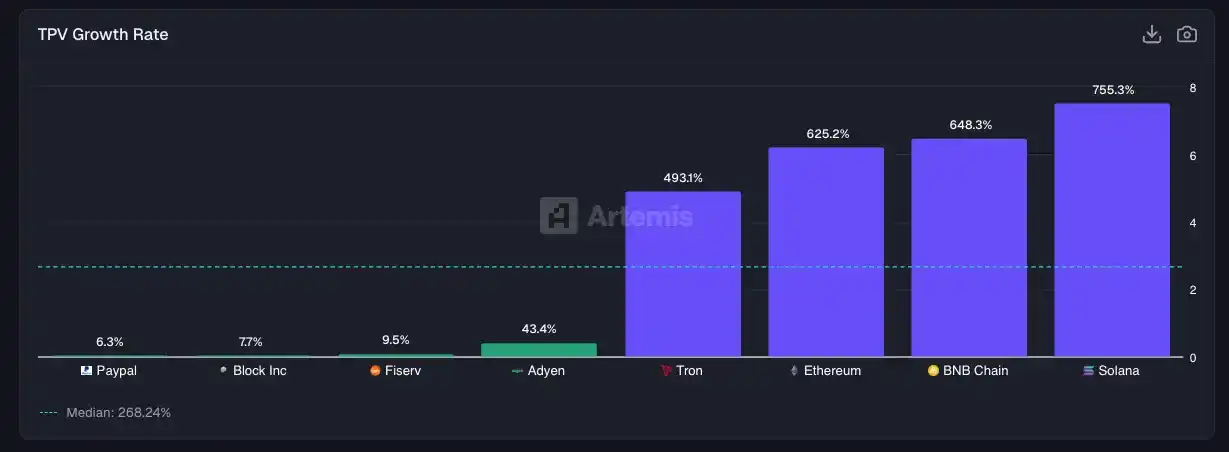
TPV 성장률: 저희의 계산 방식은, 지난 12개월(LTM) 동안의 TPV를 전년 동기간 LTM TPV로 나눈 값입니다.
결과는 매우 명확합니다: 안정화폐의 이 '지불 채널(rails)'의 성장 속도는 전통적인 금융 기술 결제 시스템보다 훨씬 빠릅니다.
물론, 그들의 시작점도 훨씬 작습니다.
다음으로, 문제는 이제 누가 경제적 가치를 진정으로 확보하고 있는가인 것입니다?
Fiserv: 당사가 처리하는 매 달러마다 3.16%를 추출합니다
Block: 2.62%를 추출합니다
PayPal: 1.68%를 추출합니다
Adyen: 더 낮은 이윤율의 기업급 모델을 채택하기 때문에 15 bps(0.15%)만을 추출합니다
이 모두 실존하는 상업 회사입니다. 그들의 수입은 결제 규모에 직접적이고 안정적으로 묶여 있습니다.
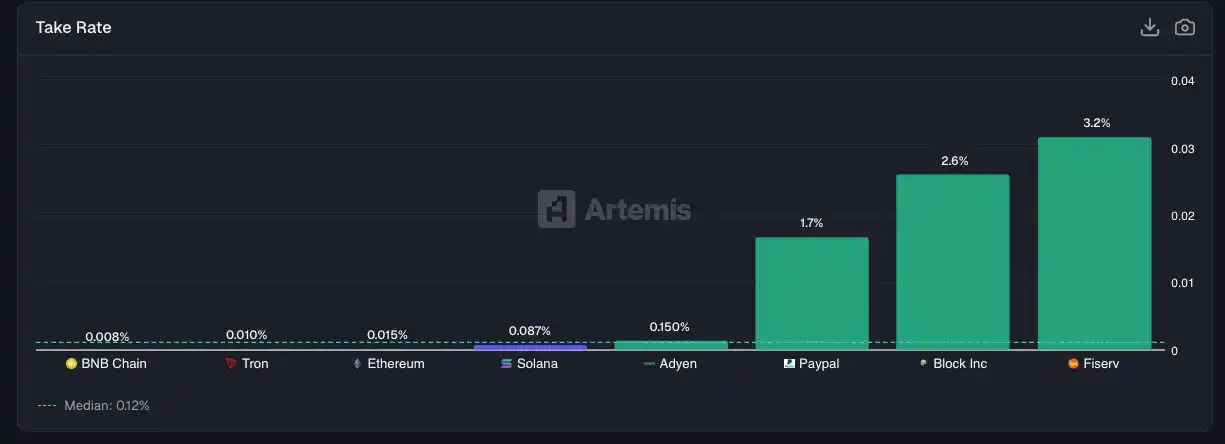
한편, 블록체인 부분에서는 안정화폐 전송 및 더 넓은 자산 이동에 대한 수수료율이 훨씬 낮으며 대략 1–9 bps 사이입니다. Tron은 사용자로부터 TRX를 받아 안정화폐 전송 비용을 커버하고, Ethereum, BNB Chain 및 Solana는 가스 수수료 또는 우선료를 최종 사용자에게 부과합니다.
이러한 공중 체인들은 송금을 촉진하고 자산 이동을 촉진하는 데 매우 강력하지만 전통적인 결제 서비스 제공업체에 비해 추출하는 비율은 훨씬 낮습니다. 교환 수수료(interchange)와 가맹점 수수료와 같은 것들을 피하는 것이 구체적인 지불 시스템에 비해 블록체인이 거대한 효율성 장점을 주장할 수 있는 중요한 이유 중 하나입니다.
물론 온체인에는 수많은 지불 조정자(onchain payment orchestrators)도 존재하며, 기본 수수료 이상으로 수수료를 계속 쌓는 것을 즐기며, 이것이 바로 "촉진자"가 경제적 가치를 구축하기 위해 그 위에 구축한 큰 기회입니다.
디지털 은행(Neobanks):지갑이 새로운 은행 계좌가 된다
금융 기술 분야의 디지털 은행 레이스에서, 실제 은행 또는 "브랜드 라이선스" 은행인 Revolut, Nubank, SoFi, Chime, Wise와 같은 기관이 존재합니다. 이러한 기관은 라이선스, 예금 보험 및 규정 준수 부서를 보유하고 있습니다.
반면에 암호화 세계에서 우리가 본 것은 MetaMask, Phantom, Ethena, EtherFi와 같은 지갑 및 수익 프로토콜입니다. 이러한 것들은 물론 "은행"이 아니지만, 수백만 명의 사람들이 자산을 여기에 보관하며, 점점 더 많은 사람들이 저축을 통해 수익을 올리고 있습니다. 규제 쉘과는 다르지만, 이러한 기능적인 비교는 여전히 유효합니다.
먼저 사용자 규모부터 시작해보자면: Nubank는 93.5백만 월간 활성 사용자(MAU)를 보유하며 세계에서 가장 큰 디지털 은행이며, 이러한 규모는 브라질의 스마트폰 보급 및 현지 은행 시스템의 사용이 극도로 복잡한 배경 위에 구축되었습니다. Revolut는 유럽 및 기타 지역에서 70백만 명의 사용자를 확보하고 있으며, 다음은 MetaMask로 3000만 명의 사용자가 있습니다. 이 규모는 Wise, SoFi 및 Chime을 넘어섰습니다.
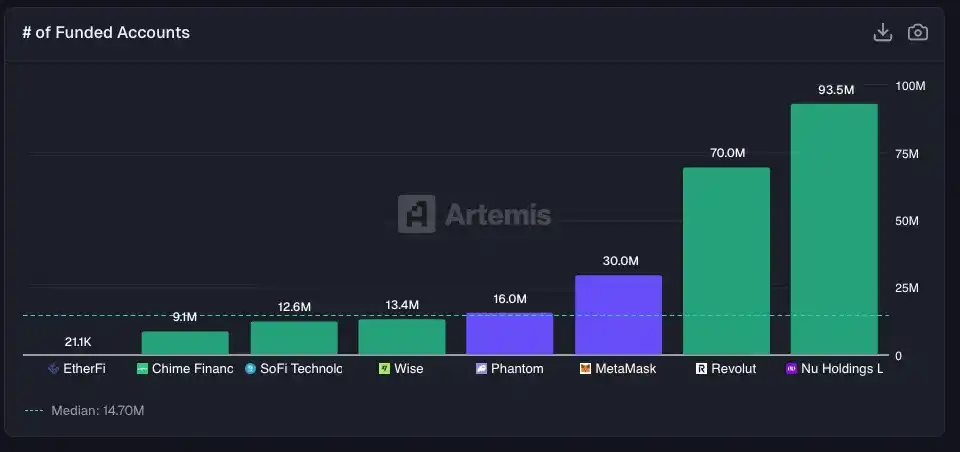
앱별 월간 활성 사용자(MAU). Nu, Wise, SoFi, Chime의 MAU 데이터는 회사 공시 자료에서; EtherFi의 데이터는 Artemis에서; Phantom, MetaMask, Revolut의 데이터는 각각 공개 출처에서 가져왔습니다.
강조해야 할 점은 대부분의 MetaMask 사용자가 암호화 지갑을 사용하여 집세를 지불하는 것이 아니라 DEX와 상호 작용하거나 대출 프로토콜에 참여하는 데 사용한다는 것입니다. 다른 상위 지갑 Phantom은 1600만 명의 월간 활성 사용자를 보유하고 있습니다. Phantom은 처음에는 Solana 생태계에서 최고의 경험을 제공하는 지갑으로 위치했지만, 빠르게 다중 체인으로 확장되어 이제는 자체 안정화폐 $CASH, 직불 카드, 주식 토큰화 및 예측 시장과 같은 제품들을 출시했습니다.
돈이 어디에 모여 있는지 살펴봅시다.
Revolut: 고객 잔액 408 억 달러
Nubank: 388 억 달러
SoFi: 329 억 달러
이들은 실제 예금으로, 기관에 순 이자 수입을 제공합니다.
암호화폐 세계에서도 유사한 대응 관계가 존재합니다:
Ethena: 2년 전 존재하지 않았던 합성 달러 프로토콜이 현재 79 억 달러를 보유하고 있습니다
EtherFi: 99 억 달러 규모의 자산
이들은 "예금"이 아니라 예치 자산, 이자가 발생하는 포지션 또는 스마트 계약에 보관된 유동성인데 — 업계 용어로는 TVL(Total Value Locked)이라고 합니다.
하지만 사용자의 관점에서 볼 때, 핵심적인 차이는 없습니다: 돈은 특정 장소에 모여 있고 계속해서 수익을 창출하고 있습니다.
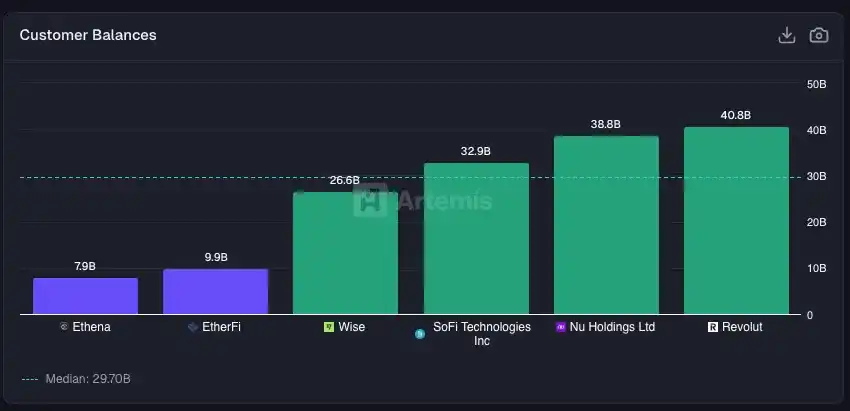
핀테크/암호화폐의 고객 자금 잔액 비교. Wise, SoFi, Nu의 데이터는 회사의 재무제표 공시에서 가져왔으며; Revolut의 데이터는 공개 보도 자료에서 가져왔으며; EtherFi 및 Ethena의 데이터는 Artemis에서 가져왔습니다.
실제로 큰 차이는 이러한 플랫폼이 "기존 자금"을 어떻게 실현하며 유저로부터 얼마나 많은 수익을 창출할 수 있는지에 있습니다.
SoFi: 인당 연간 수입 264달러. 이는 놀라운 점이 아닙니다 — SoFi는 대출, 투자 계좌 및 신용카드 간 강력한 교차 판매를 진행하며 유저 그룹의 총 수입이 더 높습니다.
Chime: 인당 227달러, 수입은 교환 수수료에서 주로 기인합니다.
Nubank: 저소득 계층 시장인 브라질에서 운영되며, 인당 151달러.
Revolut: 대규모 사용자 규모를 보유하고 있지만, 인당 수입은 60달러뿐입니다.
그렇다면 EtherFi는? 인당 256달러로, 거의 SoFi와 마찬가지 수준입니다.
이 암호화폐 신인에 불리한 점은, EtherFi의 활성 사용자가 약 2만 명에 불과하고, SoFi는 1260만 명입니다.
즉, 이 DeFi 프로토콜은 매우 적은 사용자 기반에서 가장 높은 수준의 디지털 은행과 동등한 효율성을 실현하고 있는 것입니다.
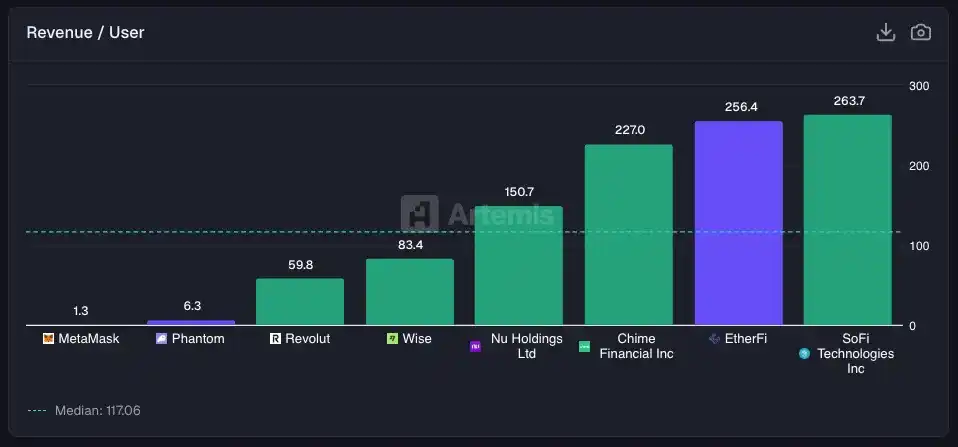
지난 12개월(LTM) 매출 / 자금 계정 수. Revolut, Wise, Nu, Chime, SoFi의 매출 데이터는 공개 재무제표를 기반으로 하며; Phantom과 MetaMask의 데이터는 Dune을 기반으로 합니다.
다른 시각으로 볼 때, MetaMask는 지난해 약 8500만 달러의 매출을 올렸으며, 이를 환산하면 ARPU가 약 3달러로 Revolut 초기 단계 수준보다도 낮습니다.
Ethena는 79억 달러의 TVL을 보유하고 있지만, 사용자 접촉 규모는 여전히 Nubank의 한 부분에 불과합니다.
평가는 바로 이러한 "성장 vs. 실현 능력" 이중 긴장의 직접적 반영입니다.
Revolut의 평가는 매출 대비 약 18배로, 이 가격은 시장 포지셔닝 및 미래 확장의 "옵션 가치"를 반영합니다; EtherFi의 평가는 약 13배; Ethena는 약 6.3배로, SoFi와 Wise와 대략 동일한 수준에 있습니다.
매우 직감적이지 않은 결론이 드러나고 있습니다: 시장은 평가 수준에서 DeFi / 온체인 "은행"과 전통적인 금융 기술 은행을 꽤 유사하게 다루고 있습니다.
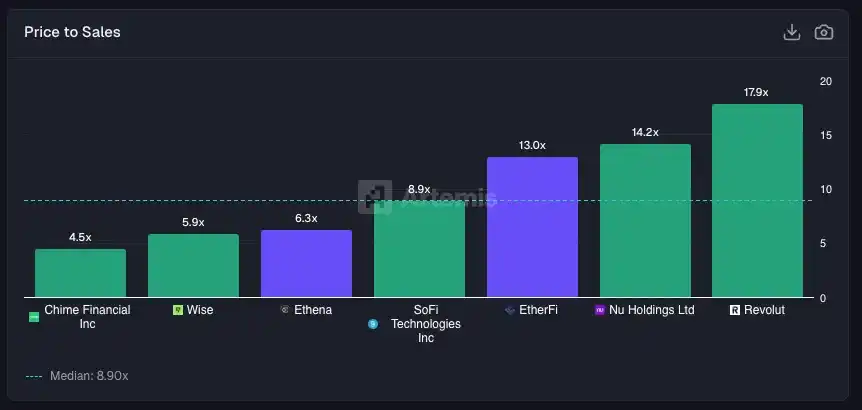
디지털 은행 및 암호화폐 "온체인 은행"의 시가총액 / 매출액(Marketcap / Sales). 토큰의 시가총액 데이터는 Artemis에서, 주식의 시가총액 데이터는 Yahoo Finance에서 가져왔습니다.
소위 "융합 가설(convergence thesis)"은 의미하는 것은: 지갑이 궁극적으로는 디지털 은행으로 진화할 것이라는 것.
우리는 이미 이러한 추세의 구체적인 표현을 보았습니다: MetaMask가 직불카드를 출시했고, Phantom이 법정통화 입출금 채널을 통합했습니다. 방향은 명확하지만, 아직은 길이 남아 있습니다.
그러나 EtherFi와 같은 온체인 "디지털 은행"이 Revolut보다 개인당 매출이 이미 높을 때, 이 둘 간의 격차는 실제로 이야기에서 언급된 것만큼 크지 않습니다.
거래: 온체인 DEX가 전통 증권사에 접근 중
자본 시장으로 시선을 돌립니다.
우리를 정말 놀라게 한 것은 온체인 거래소의 거래량이 이미 전통 증권사와 견주어질 정도로 높아졌다는 사실입니다.
지난 12개월 동안 Robinhood는 4.6조 달러의 거래량을 처리했으며, 이는 대부분 주식, 옵션 및 암호화폐 자산에서 발생한 것으로, 대략 3,000억 달러의 자산 규모에 해당합니다. (영역 내외)
Hyperliquid의 현물 및 퍼페츄얼 컨트랙트 거래량은 약 26조 달러로, 암호화폐 거래에서 주로 발생하지만 주식 및 상품 거래가 점차 증가하고 있습니다.
Coinbase의 거래량은 약 14조 달러로, 거의 모두 암호화폐에서 발생했습니다.
「오래된 강자」인 찰스 슈왑은 거래량을 동일한 방식으로 공개하지 않았지만, 11.6조 달러의 수탁 자산 규모는 새 자금과 구 자금 사이의 규모 차이를 설명해 줍니다 - 대략 Robinhood의 40배 입니다.
이는 명확한 대조를 보여줍니다: 온체인 거래는 이미 "트래픽" 측면에서 주류 증권사에 가까워졌지만 "주식 자산" 측면에서는 전통 시스템이 압도적 우위를 차지하고 있습니다.
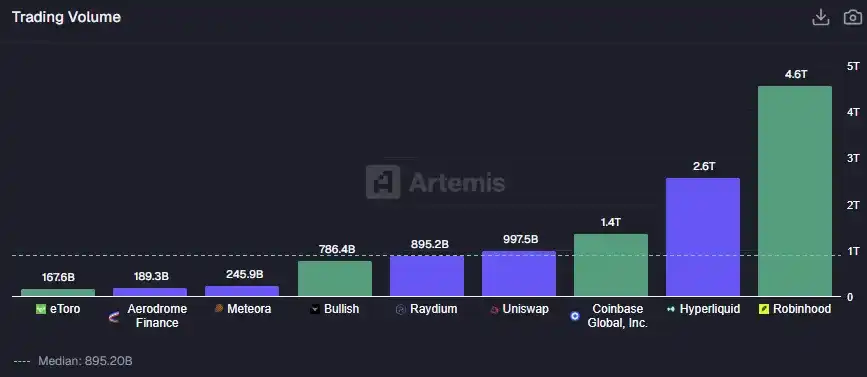
거래량 데이터 출처: eToro, Bullish, Coinbase, Robinhood의 거래량은 회사에서 발표한 결산을 기반으로 합니다; Hyperliquid의 현물 + 퍼페츄얼 컨트랙트 거래량 및 Raydium, Uniswap, Meteora, Aerodrome 등 DEX의 거래량은 Artemis를 기반으로 합니다.
기타 탈중앙화 거래소도 무시할 수 없습니다. 예를 들어, Uniswap은 자동화된 유동성 공급자(AMM)의 가능성을 입증한 프로토콜로, 거래량이 거의 1조 달러에 이릅니다; Raydium(Solana 생태의 주요 DEX)은 895조 달러를 달성했으며; Meteora 및 Aerodrome은 약 435조 달러를 기여했습니다.
총론적으로, 주요 DEX의 거래 규모는 이미 Coinbase와 거의 동등합니다. 그리고 세 년 전에는 거의 상상할 수 없었던 일입니다.
물론 이러한 거래량 중 실제 거래가 어느 정도인지는 알 수 없습니다. 하지만 추세 자체가 중요합니다. 또한, 거래량의 "수렴"이 실제로 존재하지만, DEX와 전통 증권사 간에는 수수료율(take rate)에서 본질적인 차이가 있습니다.
전통 증권사 / 중앙 집중식 거래소:
Robinhood: 각 거래에 대해 1.06%를 추출하며, 대부분은 주문 흐름 지불(PFOF)과 암호화 화폐 스프레드에서 나옵니다.
Coinbase: 약 1.03%로, 중앙 집중식 거래소의 높은 현물 거래 수수료는 여전히 흔합니다.
eToro: 그럼에도 불구하고 41 베이시스 포인트를 책정합니다.
DEX는 전혀 다른 우주에서 운영됩니다:
Hyperliquid: 3 베이시스 포인트
Uniswap: 9 베이시스 포인트
Aerodrome: 9 베이시스 포인트
Raydium: 5 베이시스 포인트
Meteora: 31 베이시스 포인트 (명백한 예외)
분권화 거래소는 높은 거래량을 생산할 수 있지만, 유동성 제공자(LP)와 거래자 사이의 경쟁이 치열하기 때문에 수수료율이 크게 낮아졌습니다.
이는 전통 시장의 역할 분담 논리와 매우 유사합니다: 진정한 거래소(NASDAQ, Intercontinental Exchange)와 거래 장소로 고객을 인도하는 증권사는 서로 다른 기능을 수행합니다.
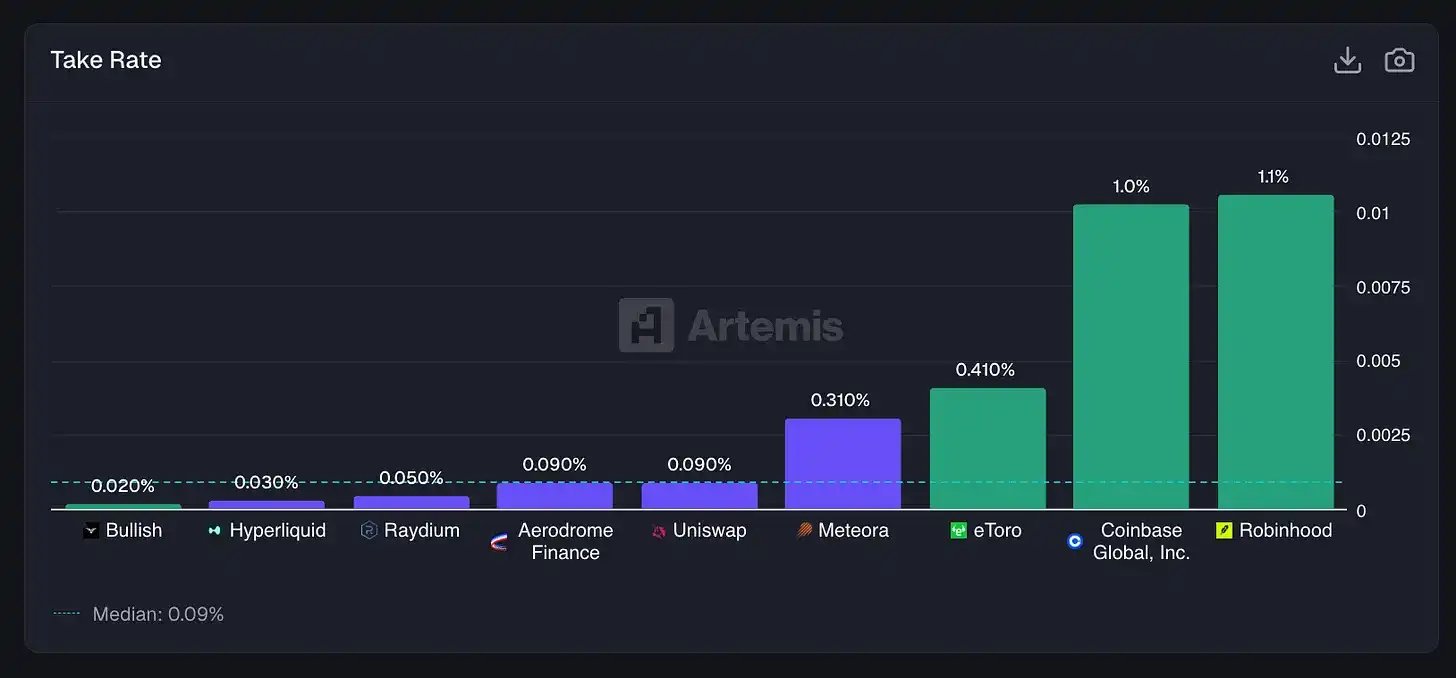
수수료율(Take Rate) = 지난 12개월(LTM) 수익 / 거래량. eToro, Coinbase, Robinhood, Bullish의 수익 데이터는 회사 재무제표에서 가져왔으며; Raydium, Aerodrome, Uniswap, Meteora의 데이터는 Artemis에서 가져왔습니다.
이것이 DEX의 역설입니다.
DEX는 거래량 측면에서 중앙 집중식 거래소와 경쟁할 수 있는 거래 기반 인프라를 구축했습니다: 7×24 시간 운영, 거의 중단되지 않는 서비스, KYC가 필요 없음, 누구나 토큰을 상장할 수 있습니다. 그러나 1조 달러의 거래량에서도 9 베이시스 포인트의 수수료로는 Uniswap이 약 9억 달러의 수수료와 약 2,900만 달러의 수익을 얻을 뿐이며, 1.4조 달러의 거래량에서 1%의 수수료율은 Coinbase가 140억 달러의 수익을 창출하도록 만듭니다.
시장 가치 측면에서 이 차이는 명확히 나타나고 있습니다:
Coinbase: 7.1× 매출
Robinhood: 21.3× (증권사에 비해 높지만 성장을 뒷받침하고 있음)
찰스 슈왑: 8.0× (성숙 비즈니스의 성숙한 배수)
Uniswap: 5.0× 수수료
Aerodrome: 4.8× 수수료
Raydium: 1.3× 수수료
결론은 그다지 복잡하지 않습니다: 시장은 이러한 프로토콜을 “높은 성장 기술 회사”로서 가치매기지 않았으며, 이는 중요한 이유 중 하나는 전통적인 증권사와 비교했을 때 이들의 수익률이 낮기 때문에 확보 가능한 경제적 가치도 적다는 것입니다.
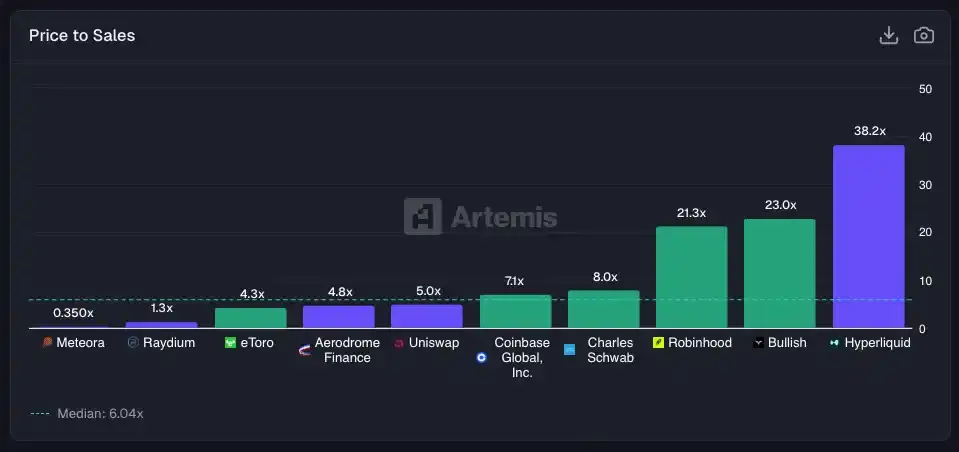
시가 총액 / 지난 12개월(LTM) 매출. 상장 기업의 시가 총액 데이터는 Yahoo Finance에서, 토큰의 시가 총액 데이터는 Artemis에서 가져옴.
주가 흐름을 보면, 시장 감정이 명백해집니다.
2024년 말 이후 Robinhood는 약 5.7배 상승하여, 개인 투자 열풍과 암호화폐 시장 반등을 경험했습니다. 이에 반해 Coinbase는 동기 대비 약 20% 상승하였으며, "수천 개의 DEX 분기를 유발한" Uniswap은 주가(토큰)가 40% 하락하였습니다.
이러한 DEX를 통해 대규모 거래가 계속되지만, 관련 토큰은 동등한 가치를 확보하지 못했습니다. 이는 부분적으로, 이러한 토큰들이 "투자 도구"로서의 '용도'가 충분히 명확하지 않기 때문입니다.
唯一的例外是 Hyperliquid.由于其规模的爆发式增长,Hyperliquid的表现几乎与Robinhood同步,在同一时期实现了接近的涨幅.
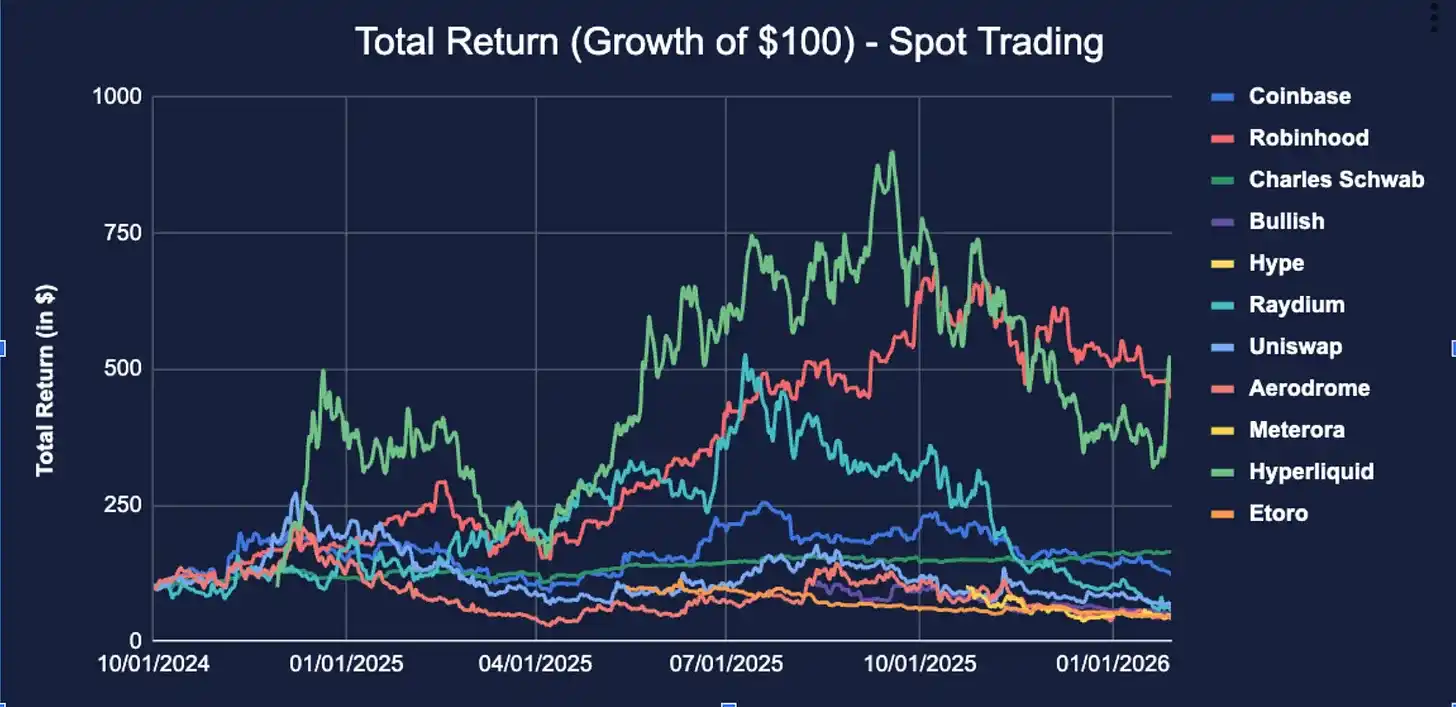
역사적으로, DEX는 종종 가치를 확보하기 어려운 '공유 자산'으로 간주되었지만, Uniswap과 같은 프로젝트는 이미 '수수료 스위치'를 열기 시작하여 수수료를 UNI 토큰 매입 및 소멸에 사용하고 있습니다. 현재 Uniswap의 연간 수익은 약 32백만 달러입니다.
우리는 미래에 대해 긍정적으로 전망합니다: 점차적으로 블록체인 상으로 더 많은 거래량이 이동함에 따라 가치는 DEX 토큰 자체로 다시 흐르게 될 것이며, Hyperliquid는 이에 성공적인 사례입니다.
그렇지만 현재로서는, 토큰 홀더가 아직 Hyperliquid와 같이 명확하고 직접적인 가치 잠금 메커니즘을 구현하지 않은 한, DEX 토큰의 성과는 여전히 중앙화 거래소(CEX)의 주식을 뒤쳐지게 될 것입니다.
대출: 차세대 금융 시스템을 위한「보험가 팬더마이크」
대출 단계에서 비교는 더욱 흥미롭게 변합니다.
한 쪽에는 금융 기술의 핵심 비즈니스인 무담보 개인 대출이 있습니다:
Affirm: 당신에게 Peloton 자전거를 4개월 할부로 구매할 수 있게 합니다
Klarna: 패션 빠른 선불 서비스를 제공합니다
LendingClub: P2P 대출 모델을 개척하다가 실제 은행으로 전환되었습니다
Funding Circle: 중소기업에 대출 보증을 제공합니다
이러한 회사들의 수익 모델은 매우 일관되어 있습니다: 대출 이자율을 대출자로부터 받는 것이 예금자에게 지급하는 비용보다 높으며, 연체율이 이러한 이자 차입부분을 흡수하지 않기를 기도합니다.
다른 한편에는 담보가 있는 DeFi 대출이 있습니다: Aave, Morpho, Euler
여기서 대출자는 ETH를 담보로 지급하고 USDC를 빌린 후 알고리즘에 따라 결정된 이자를 지불합니다; 담보 가격이 위험 수준으로 떨어지면 프로토콜이 자동으로 청산됩니다—대금채권 전화가 없고 청산 없습니다.
이것은 본질적으로 두 가지 완전히 다른 비즈니스 모델이지만 둘 다 우연히도「대출」이라는 이름입니다.
먼저 대출 규모부터 시작해봅시다
Aave의 대출 규모는 226 억 달러입니다
이는 다음 회사들의 합계를 이미 초과했습니다:
Klarna: 101 억 달러
Affirm: 72 억 달러
Funding Circle: 28 억 달러
LendingClub: 26 억 달러
최대 DeFi 대출 프로토콜의 대출 규모가 이미 최대 BNPL 플랫폼의 것을 넘어섰습니다.
잠시 멈추어서 이 사실을 진지하게 느껴보십시오.
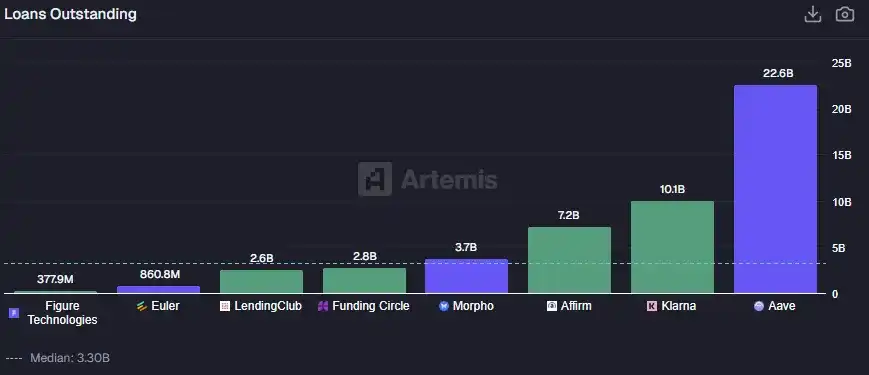
Lending Club, Funding Circle, Affirm, Klarna 및 Figure의 총 대출 규모 데이터는 회사 재무제표 공개 정보에서 가져왔으며, Euler, Morpho, Aave의 대출 예금 데이터는 Artemis에서 가져왔습니다.
Morpho는 추가로 370억 달러를 증액했습니다. Euler는 2023년에 취약점 공격을 당한 후 재시작하여 현재 규모는 86.1억 달러입니다.
전반적으로 DeFi 대출 시스템은 대략 4년 만에 상장된 전체 디지털 대출 산업과 어깨를 겨룰만한 규모로 발전했지만, 그 경제 구조는 역전되어 있습니다.
금융 기술 산업에서는 Funding Circle의 순 이자 마진이 9.35%이며(이는 그들의 민간 신용 대출에 더 가까운 비즈니스 모델 때문입니다.) LendingClub은 6.18%이며 Affirm은 전통적인 대출 기관이 아니지만 BNPL 기업으로서 5.25%를 얻을 수 있습니다.
이 모두가 상당히 두터운 이자마진인데요—본질적으로는 신용 리스크를 맡고 신용을 수락하고 리스크 관리를 하는 보상입니다.
반면 암호화 세계에서는 Aave의 순 이자 마진이 단 0.98%이며, Morpho는 1.51%이며, Euler는 1.30%입니다.
전반적으로 DeFi 프로토콜은 대출 규모가 더 크지만, 벌어들이는 이자 차익은 일반적으로 금융 기술 대출 기관보다 낮습니다.
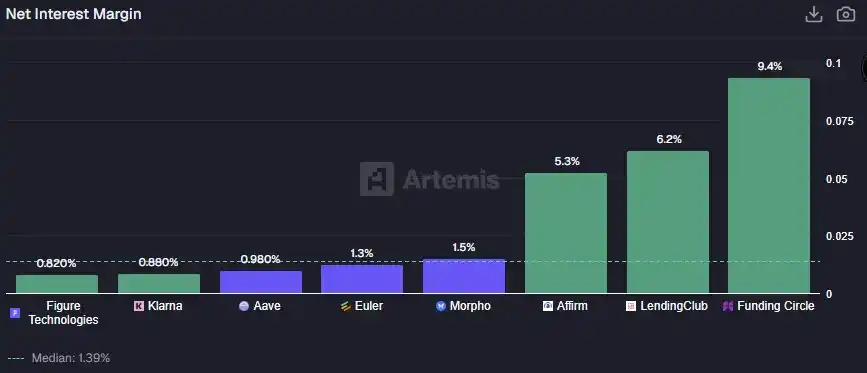
Aave, Euler, Morpho의 순 이자 마진은 다음과 같이 계산됩니다: 수익 / 대출 예금; 상장 기업의 순 이자 마진은 재무 보고서 공시에서 나옵니다.
DeFi 대출은 초과 담보로 설계되었습니다.
Aave에서 100달러를 대출하려면 일반적으로 150달러 이상의 담보를 제공해야 합니다. 프로토콜 자체는 신용 리스크를 감당하지 않고 청산 리스크를 감당합니다—이는 완전히 다른 종류의 리스크입니다.
대출자가 지불하는 수수료는 본질적으로 레버리지와 유동성을 위한 것이며, 원래 얻을 수 없었던 신용을 얻기 위한 것이 아닙니다.
그에 비해 금융 기술 대출 기관은 정반대입니다. 그들은 소비자에게 무 담보 대출을 제공하여 "먼저 구매 후 지불" 수요를 충족하며, 이자 차익은 본래 상환하지 않을 사람들을 보상하기 위한 것입니다.
이 점은 실질적인 채무 불이행으로 인한 손실 데이터에 직접 반영되며, 이러한 채무 불이행 리스크를 어떻게 관리할지가 신용 및 리스크 관리의 핵심 업무입니다.
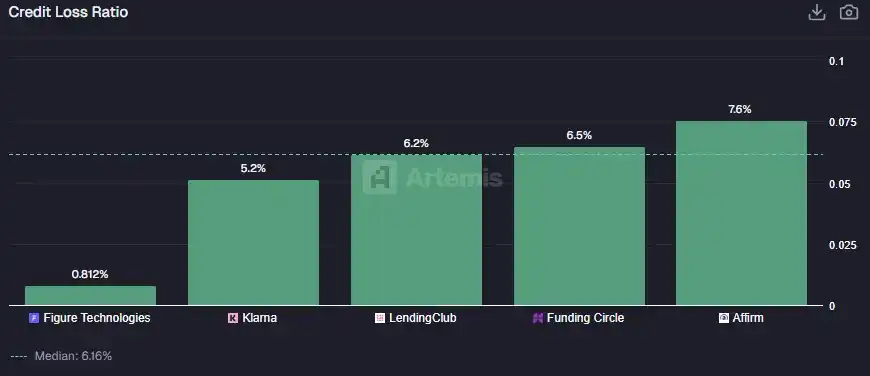
상장 기업의 신용 손실률(Credit Loss Ratio) 데이터는 공개된 재무제표에서 파생되었습니다.
그렇다면, 어떤 모델이 더 나은가요? 답은 무엇을 최적화하고자 하는지에 따라 다릅니다.
핀테크 대출 서비스는 현재 자금이 부족하지만 우선 소비하길 원하는 대출자들을 대상으로 하며, 따라서 진정한 신용과 파산 리스크를 감수해야 합니다. 이것은 가혹한 비즈니스입니다. 초기의 디지털 대출 기업들(예: OnDeck, LendingClub, Prosper)은 종종 "생존의 위기"에 처해있었습니다.
실제로 Affirm의 비즈니스가 원활하게 운영되더라도 주가는 역사적 고점에서 약 60% 하락했습니다 — 이는 시장이 SaaS 가치평가 로직을 사용하여 그 수입을 책정하지만 미래의 불가피한 신용 손실을 충분히 고려하지 않았기 때문입니다.
반면, DeFi 대출은 본질적으로 레버리지 비즈니스입니다.
이는 "돈이 없는 사람"을 대상으로 하는 것이 아니라 이미 자산을 보유하고 있지만 판매하고 싶지 않고 유동성만 필요로 하는 사용자를 대상으로 하며, 이는 보증금 계정과 유사합니다. 여기에는 전통적인 신용 의사결정이 없으며, 유일한 판단 기준은 담보 품질입니다.
이러한 모델은 자본 효율성이 높고 확장 가능성이 강하며, 매우 얇은 스프레드에서 대량의 수익을 창출하지만, 명백한 적용 한계가 있습니다 — 이미 블록체인 상에 있고 상당량의 자산을 보유하며 자산을 매도하지 않고 수익을 얻거나 추가 레버리지를 얻고자 하는 사람들에게만 유용합니다.
시장 예측: 누가 뭐라 할 수 있을까?
마지막으로, 우리는 시장 예측(예측 시장)을 살펴보겠습니다.
이는 핀테크와 DeFi 간의 최신 전쟁터이자 가장 독특한 분야입니다. 몇십 년 동안, 그들은 일종의 학술적인 "이론적 특이종"이었으며, 경제학자들은 그들을 좋아했지만 규제당국은 피해 왔습니다.
Iowa Electronic Markets는 선거 예측을 소규모로 운영했으며; Intrade는 잠시 번성했지만 그 후 폐쇄되었고; 그 이외의 프로젝트들은 직접적으로 도박이나 스포츠 도박으로 분류되었습니다.
"실제 세계 이벤트 결과에 거래하고, 이러한 시장들은 여론 조사나 코멘테이터보다 더 나은 예측을 제공할 수 있다"는 이러한 아이디어는 장기간 이론적인 수준에 머물러 왔습니다.
모든 것이 2024년에 변화되었고 트럼프의 제2기간 동안 가속화되었습니다: Polymarket은 10억 달러 이상의 선거 베팅을 처리했으며; Kalshi는 CFTC와의 소송에서 승리를 거두고 미국 사용자에게 정치 계약을 시작했습니다; Robinhood는 어떤 트렌드도 놓치기 싫어하며 빠르게 이벤트 계약을 출시했습니다; DraftKings는 데일리 판타지 스포츠를 통해 실제로 예측 시장을 운영하고 있었으며, 157억 달러의 시가총액과 55억 달러의 연간 매출을 소유한 채 구경하고 있었습니다.
예측 시장은 마침내 주류 금융 및 암호화 세계의 중심 무도회로 발전했습니다.
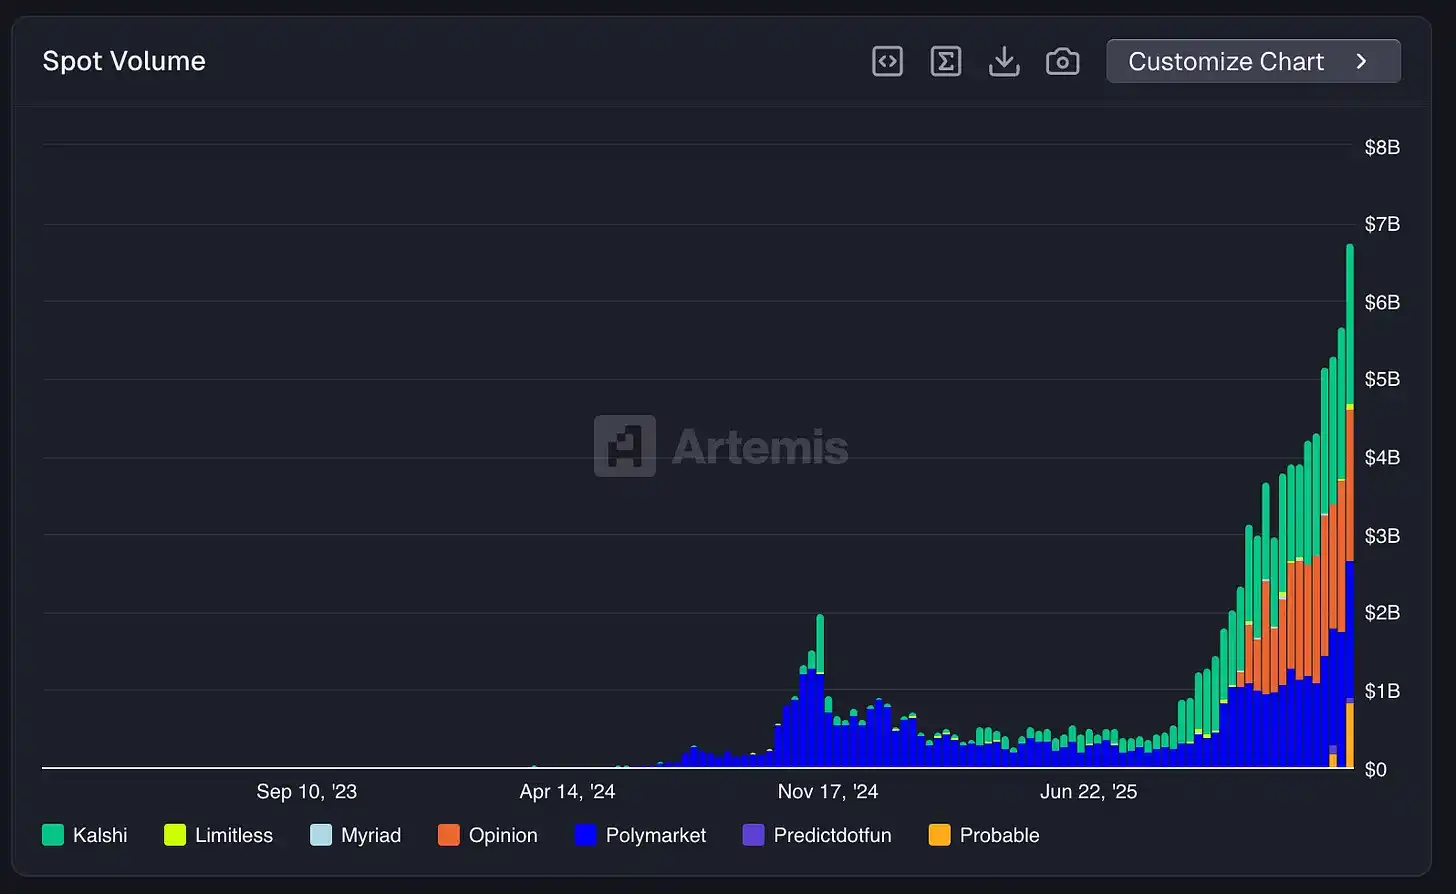
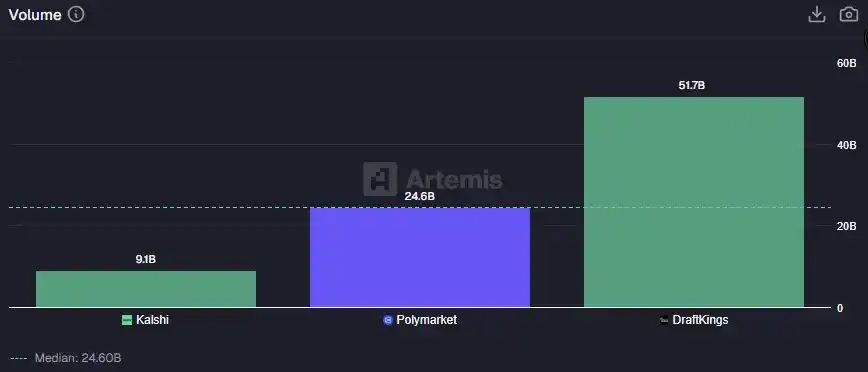
Kalshi 및 Polymarket의 현물 거래량 데이터는 Artemis에서 제공하며; DraftKings의 '거래량'은 그의 Sportsbook Handle 지표를 사용하여, 즉 그의 스포츠 북 제품에서 정산된 사용자 베팅 총액을 의미합니다.
약 18개월 이내에이 경주는 오히려 소수의 실험에서 주류로 급격히 발전했습니다 - 예측 시장의 주간 거래량은 약 70억 달러에 이르러 역대 최고를 기록했습니다.
DraftKings의 지난 12개월 거래량은 5170억 달러; Polymarket는 2460억 달러로 DraftKings의 절반 정도이지만 아직도 미국 사용자가 사용할 수 없는 암호화폐 원산 프로토콜입니다; 규정 준수 미국 국내 대체 수단으로서 Kalshi의 거래량은 910억 달러입니다.
거래량만 본다면, Polymarket는 상당한 경쟁력을 갖추고 있습니다. 그것은 Polygon 위에 유동성이 풍부하고 글로벌적인 예측 시장을 구축했으며, 그동안 Kalshi는 규정 준수 자격을 위해 법정에서 애써 왔습니다.
그러나 우리가 수익으로 전환하면 비교는 불균형해지기 시작합니다.
DraftKings는 작년에 546억 달러의 수익을 올렸습니다.; Kalshi는 2.64억 달러에 그쳤으며; Polymarket는 15분 기간의 암호화 시장을 위한 Taker 수수료를 징수하면서 약 3800만 달러의 연간 수입 운영률을 달성했습니다.
이는 익숙한 영역을 다시 한번 보여 주었습니다. 「규모」 측면에서 DeFi 가 따라잡았지만, 「실현 능력」 측면에서 전통 금융 및 도박 회사가 여전히 압도적 우위를 차지하고 있다.
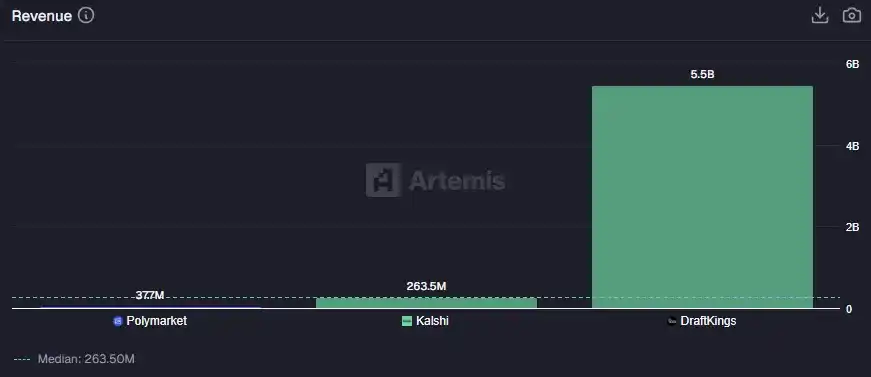
예측 시장 수익 비교. Polymarket의 수익 데이터는 Artemis를 통해; Kalshi의 수익은 공개 데이터를 통해; DraftKings의 LTM 수익은 회사 보고서를 통해.
차이의 핵심은 수수료율(take rate)에 있습니다―스포츠 베팅 맥락에서는 「홀드(hold)」로도 불립니다.
DraftKings: 베팅 당 1달러에 대해 10.57%를 추출합니다. 이는 전형적인 스포츠 베팅 모델로, 하우스가 가격을 정하고 배당률을 제공하며 리스크를 관리하여 상당한 컷을 차지합니다.
Kalshi: 수수료율 2.91%. 재정화된 거래소 모델로, 이 수준은 더 낮고 해당 위치에 더 적합합니다.
Polymarket: 단 0.15%. 246억 달러의 거래량에서 현재 얻을 수 있는 수익은 매우 제한적입니다.
결론은 명확합니다: 예측 시장의 근본적인 차이는 「규모」가 아니라 「수수료 구조」에 있습니다.
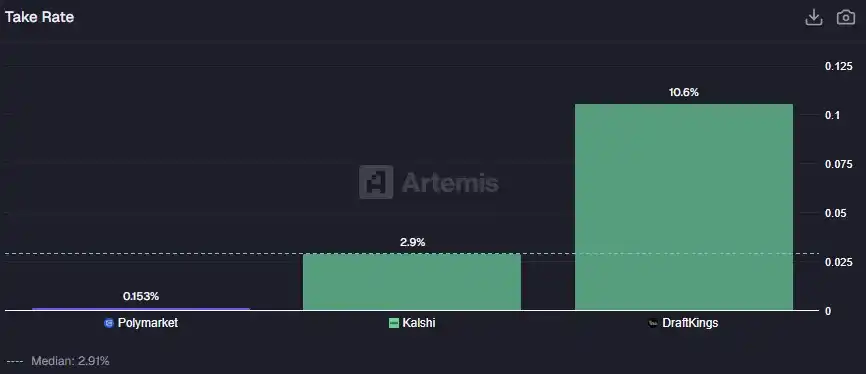
수수료율(Take Rate) = 지난 12개월(LTM) 수익 / 거래량.
이는 거의 DEX 논리의 재연이었습니다.
Polymarket은 가치 확보에 중점을 두지 않고, 대신 예측 시장을 위한 인프라를 제공하는 데 집중합니다: 거래 상대방을 매칭하고, 체인 상에서 계약 처리를 완료합니다. 이는 배당율 결정자를 고용하지 않으며, 자산 및 부채 목록을 관리하지 않습니다. 또한 당신의 건을 호스팅하지 않습니다. 효율성은 분명히 놀랍지만, 현재 핵심 목표는 실현이 아닙니다.
그러나 투자자들은 분명히 Polymarket이 결국 실현될 것으로 믿고 있습니다. Polymarket의 평가액은 약 90억 달러로, 시장 매출 비율에 240배에 해당합니다;
Kalshi는 110억 달러의 평가액, 2.64억 달러의 수입 거래, 약 42배;
DraftKings의 시가총액은 단 2.9배에 불과합니다.
리스크 투자 기관은 거의 멈출 줄 모르고 이러한 플랫폼에 자금을 퍼붓는 반면, DraftKings나 Flutter Entertainment(소유한 FanDuel) 같은 '전통적인 플레이어'들의 주가는 계속해서 압박을 받고 있습니다.
이는 익숙한 신호를 다시 한번 입증합니다: 자본은 '가능한 미래의 실현'을 위해 프리미엄을 지불하고 있으며 당면한 이익을 위해 지불하는 것이 아닙니다.
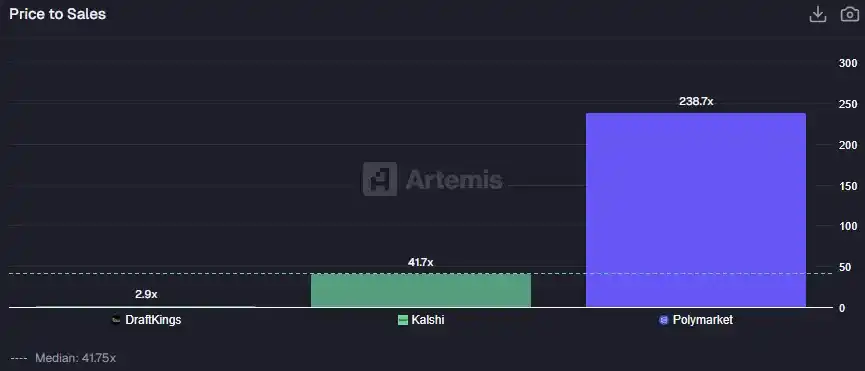
Kalshi와 Polymarket의 시가총액은 최신의 사모 평가를 기반으로 하였으며, DraftKings의 시가총액은 Yahoo Finance를 참고하였습니다.
Polymarket의 평가는 두 가지 중 하나를 시사합니다: 미래에 대규모로 실현 스위치를 켤 것이거나, '예측 시장' 이상의 더 큰 것으로 발전할 것입니다. 200배 이상의 매출 배수로, 여러분이 사는 것은 성숙 기업이 아닌 새로운 금융 용어에 대한 상승 옵션입니다.
아마도 Polymarket은 현실 세계의 모든 사건을 헤지할 수 있는 기본 거래소로 성장할 것이고; 아니면 더 많은 스포츠, 재무 제표, 날씨 또는 이항 결과 이벤트에 대한 범위를 확대할 것입니다; 아니면 수수료를 0.15%에서 더 높은 수준으로 올리면서 순익이 순식간에 수십 억 달러로 치솟을 것입니다.
이것이 '융합의 순간'의 가장 순수한 형태입니다: 미래는 명확한 수수료율과 준수 부서를 가진 준수 거래소에 속하는 것일까요? 아니면 허가 없이 누구나 어디서나 어떤 이벤트에든 베팅할 수 있고 '딜러가 거의 수수료를 가져가지 않는' 프로토콜에 속하는 것일까요?
융합(The Convergence)
몇 년 전에는 DeFi와 핀테크를 직면 비교할 수 없었습니다. 그러나 지금, 우리는 여기에 서 있습니다.
암호화 세계는 지금 금융 기술과 거래량, 사용자 규모 및 자산 규모에서 맞먹을 수 있는 금융 기반 구조를 구축해 왔습니다: 스테이블 코인 채널의 글로벌화 정도는 전통적인 결제 기관을 능가하고; Aave의 대출 규모는 Klarna를 넘어섰으며; Polymarket의 거래량은 DraftKings와 같습니다.
기술적으로는 가능하며, 제품은 충분히 큰 사용자 그룹을 찾았습니다. 그러나 그 핵심은 가치를 포착하는 데 있습니다.
우리가 조사한 각 범주에서 결론은 매우 일치합니다: 전통적인 금융 기술과 비교하여, 암호화 시스템의 수수료율은 더 낮으며, 따라서 잡힌 경제적 가치도 적습니다.
암호화가 구축한 것은 가장 효율적이고 개방적인 기반 시설이며, 이에 대한 대가는 가치를 더 넓게 분산하는 것입니다.
이것은 버그인지 기능인지, 당신의 입장에 따라 결정됩니다: 금융 서비스가 궁극적으로 상업화된 공공 시설로 진화할 것이라고 믿는다면, 암호화는 이 불가피한 과정을 가속화 한 것에 불과합니다. 만약 기업이 생존하기 위해 수익에 의존해야 한다고 생각한다면, 대부분의 토큰은 여전히 가치를 잡는 데 직면한 큰 난제에 직면하고 있습니다.
어쨌든, 융합은 이미 진행 중입니다: 은행들이 토큰화 예금을 시범적으로 시작하고 있으며; 뉴욕 증권 거래소가 토큰화 주식 거래를 연구하고 있습니다; 스테이블코인의 총 공급량이 3000 억 달러를 넘는 새로운 최고치를 기록했습니다.
금융 기술의 기존 거물들은 이미 트렌드를 파악했습니다 - 그들은 무시하지 않을 것이며, 흡수할 것입니다.
다음 10년의 문제는 실제로 매우 간단합니다: 암호화가 요금 징수를 배우게 될까요, 아니면 금융 기술이 암호화의 길을 걷게 될까요?
우리의 판단은: 둘 다 일어날 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사