6%의 연간 이율, 머스크가 전통 은행에 선전포고
원문 제목: "연 6% 수익률, 마스크가 전통 은행에 선전포고"
원문 작성자: Cathy, 간단한 블록체인
2026년 3월 초, 미국 배우 윌리엄 샤트너(William Shatner) - 즉, '스타 트렉'의 커크 선장 -이 X에서 스크린샷을 게시했습니다.
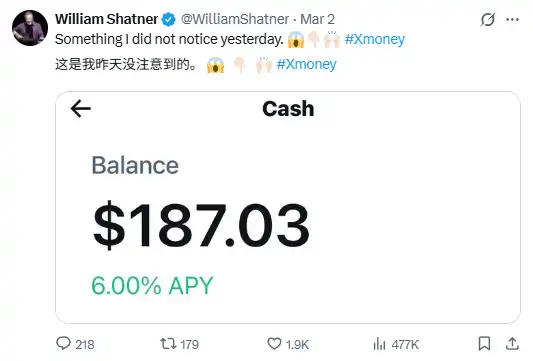
별다른 일은 없었고, 그저 X Money라는 새 제품을 테스트하고 있던 것뿐입니다.
스크린샷에는 한 줄의 숫자가 있었는데, 연간 수익률: 6%.
이 게시물은 큰 전파를 일으키지 않았지만 금융계에서는 조용히 폭발적인 반응이 있었습니다.
윌리엄 샤트너 때문이 아니라 그 6% 때문입니다.
JP모간에서 일반 저축 계좌를 개설하면 예금 금리가 0.01%입니다. 대신 멕시코 은행에서도 비슷합니다. 100달러를 예금했을 때, 1년 후 대형 은행에서는 당신에게 1센트를 주게 됩니다.그런데 X Money는 6달러를 줍니다.
차이는 600배입니다.
이것이 마스크가 전통 금융에 선전포고한 방식입니다 - 기술 화이트페이퍼로도, 규제 PR로도 아니라 스크린샷으로.
하나의 검은 금속 카드
X Money의 외관은 매우 이해하기 쉽습니다: 숫자 지갑, 송금, 수령, 보관이 가능하며, 실물 직불 카드가 함께 제공됩니다.
그러나 모든 세부 사항이 야망을 나타냅니다.
그 직불 카드는 검은 금속으로, X 사용자명(핸들)이 레이저로 새겨져 있습니다. 당신의 이름이나 계좌 번호가 아니라 X 플랫폼에서의 소셜 아이덴티티입니다.
이 디자인은 우연이 아닙니다. 이는 소셜 계정과 소비 능력을 결합하여, 카드를 꺼낼 때마다 보이는 것이 지불 도구뿐만이 아니라 당신의 디지털 아이덴티티입니다. X 에코시스템의 점착력은 이와 같이 층층이 쌓입니다.
결제 측면에서, X Money는 Visa Direct에 접속했습니다. 전통 은행의 ACH 이체는 1~3 영업일이 소요되지만, Visa Direct는 즉각 입금이 가능합니다. 일용 경제와 콘텐츠 크리에이터에게는 이러한 속도 차이가 경험의 진정한 향상입니다.
예금은 Cross River Bank(미국 연방 예금 보험 공사 회원 은행)이 보관하며, 각 사용자당 연방 예금 보험 보호의 최대 한도는 25만 달러입니다.
이 제품을 한 문장으로 설명하면: 6% 연간 이자율, 레이저 각인된 블랙 메탈 카드, 초당 결제, 해외 수수료 없음, 25만 달러 보험 한도.
매개변수 표만 보면 뭐라고 딱히 헐뜯을 게 없습니다.
왜 6%를 줄 수 있을까
가장 핵심적인 질문입니다.
6%의 연간 이자율, 돈은 어디서 왔을까요? X Money는 사용자에게 보조금을 지급하는 것이 아닙니다 — 적어도 현재의 비즈니스 로직으로는 그렇지 않습니다. 답은 눈에 띄지 않는 비용 구조의 차이에 있습니다.
전통 대형 은행은 완전한 물리적 네트워크를 유지합니다: 지점, 은행원, ATM 네트워크, 수십 년의 IT 시스템. 이들은 거대한 고정 비용이며, 예금 규모에 관계없이 이러한 비용이 계속 발생합니다.
그러나 X Money는 클라우드 네이티브이며 API 중심 플랫폼으로, 물리적 지점이 없으며 역사적 부담이 없습니다. 사용자 경험은 X가 담당하고, 은행 준수 및 자금 보관은 Cross River Bank가 맡습니다. 이러한 "사용자 프론트, 라이센스 은행 백엔드"의 내장형 금융 모델은 운영 비용을 크게 줄여 사용자에게 할애할 수 있는 여유 공간을 만듭니다.
이 논리 자체는 새로운 것이 아닙니다. Robinhood, Ally Bank, SoFi도 같은 길을 걷고 있습니다.
하지만 X Money에는 전통 금융 기술 회사들이 보통 부족한 것이 있습니다: 5억 명 이상의 월간 활성 사용자, 사용자 유치 비용(CAC) 거의 제로.
신규 유저 유치에 돈을 쓸 필요가 없으며, 이미 X에 있는 사용자들을 X에 자산을 두도록 유도하기만 하면 됩니다.
누가 위협을 받고 있나
X Money가 위협하려는 상대는 표면적으로 보다 훨씬 많습니다.
먼저 전통 예금 시장입니다.
대형 은행의 비즈니스 모델은 한 가지 전제에 의존합니다: 예금자들이 더 좋은 선택지가 없거나 교체하기 귀찮다는 것.
6%의 APY가 이 전제를 깨버렸습니다. 50억 이상의 X 사용자가 이 이율에 접근할 수 있는 경우, 자금 이동 압력이 실질적인 압력이 되겠습니다. 은행들은 예금 고객을 유지하기 위해 자신들의 예금 이율을 인상해야 하며, 그에 따라 이자 차익이 압축됩니다. 미국 은행업의 약 60% 수입은 이자 순 차익에서 비롯되며, 이는 작은 문제가 아니라 수익 구조의 체계적인 동요입니다.
다음은 결제 중간 계층입니다.
Venmo, PayPal, Cash App과 같은 소셜 결제 플레이어들은 이미 이 분야에서의 위치에 익숙합니다. 그러나 그들은 50억 이상의 사용자를 가진 소셜 플랫폼을 트래픽 진입구로 보유하고 있지 않습니다.
X Money의 핵심 로직은 "자금 폐쇄 회로"를 구축하는 것입니다: 자금이 들어오면 X 생태계 내에서 순환되며, 콘텐츠 보상, 구독, 상품 구매에 사용되며 외부로 유출되지 않습니다. 폐쇄 회로가 확립되면 PayPal 등의 중간 계층 역할은 변혁될 것입니다.
마지막은 국제 송금입니다.
세계 은행의 2025년 1/4분기 자료에 따르면, 전 세계 국제 송금의 평균 비용은 약 6.49%이며, 수취까지 종종 몇 일이 걸립니다. X Money는 Visa Direct의 글로벌 네트워크를 활용하여 이 비용을 대폭 낮추고 거의 실시간 입금을 실현하고자 합니다. Western Union, MoneyGram은 인도, 인도네시아, 브라질 등 X 사용자 밀집 시장에서의 사업을, X Money가 가장 직접적으로 겨냥하는 대상입니다.
규제 전쟁
그러나 위협이 실현될 수 있는지의 가장 큰 변수는 규제입니다.
X Payments LLC은 현재 40개 이상의 주 및 워싱턴 D.C.에서 화폐 이체 면허를 획득했습니다. 그러나 한 주가 항상 거부했습니다: 뉴욕.
뉴욕 주의 법 제정자들은 뉴욕 주 금융 서비스국(DFS)에 공개 편지를 보내, X에 면허를 발급하지 말 것을 요청했습니다. 그 이유는 다음과 같습니다: 머스크의 규제 기관에 대한 역사적인 적대적 태도, X 플랫폼 신원 확인 기구의 취약점, 그리고 더 민감한 비난 - 머스크가 주도한 정부 효율성부(DOGE) 시절에, 그의 직원들이 소비자 결제 데이터에 접촉했다는 보도가 있었는데, 이 데이터는 이론적으로 경쟁사의 상업 기밀을 포함하고 있습니다.
규제 당국자들이 동시에 경쟁에 참여하면, 이 비난이 사실로 밝혀지면, 반독점 소송의 연쇄적인 증폭을 유발할 것입니다.
또 다른 변수는 《GENIUS Act》입니다. 이 2025년 7월 공포로 효력을 발생하는 스테이블코인 법령은, 지급형 스테이블코인 발행사가 보유자에게 어떤 형태의 수익 또는 이자도 제공하지 않도록 명시하고 있습니다.
현재 X Money는 법정 통화 예금 입금 지불에 대해 6%의 APY를 제공하며 전통적인 은행 예금 프로토콜을 사용하고 있으며 현행 프레임워크에서 직면한 문제는 없습니다. 그러나 X가 미래에 계정 잔액을 스테이블코인으로 변환하려고 하거나 Dogecoin, XRP 등의 암호화 자산을 깊게 통합하려는 경우, 《GENIUS Act》의 수익금 금지 조항이 이러한 방향을 막을 것입니다.
마스크는 규제 기관에 증명해야 합니다: 그 6%는 합법적인 은행 예금 이자이며, 간접적인 등록되지 않은 유가증권 수익이 아니며, 금지된 스테이블코인 배당금도 아닙니다.
Grok의 진입
만약 6% APY가 X Money의 입장권이라면, Grok는 그가 구축하려는 요새입니다.
X의 AI Grok은 금융 기능과 깊게 통합 중입니다. 마스크의 아이디어는 다음과 같습니다: Grok는 단순히 채팅 봇이 아니라, 금융 책임을 수행하는 '인공 에이전트'입니다—실시간으로 플랫폼의 대중적인 내용을 기반으로 거래를 제안하고, 자동으로 다른 리스크 수준의 제품 간 자금을 재조정하고, 사용자가 게시물을 스크롤하면서 'Smart Cashtags' 기능을 통해 직접 거래 창면으로 이동합니다.
이것은 콘텐츠를보고 자산을 관리하는 새로운 제품 형태입니다: 동일한 인터페이스 내에서 콘텐츠 보기 및 자산 관리.
전통적인 자산 관리 회사는 정보 비대칭성과 인력 서비스로 비용을 부과합니다. 인공 지능이 초당 속도로 대량의 소셜 데이터 및 시장 신호 처리가 가능해지면, 이러한 정보상의 우위는 사라질 것입니다.
창작자에게는 변화가 직접적입니다: 팁, 구독 수익 분배, 광고 수익이 있으면, 6% APY를 제공하는 X 지갑으로 직접 입금되어 중간 계좌인 은행을 거치지 않습니다. X는 자신들을 창작자의 정산 센터로 만들고 있습니다—사실상 그들의 '은행'이 되고 있는 것입니다.
요약
위챗 페이 및 알리페이의 성공으로 많은 미국 기업들이 부러워했지만, 이를 복제하지 못했습니다. 그 이유는 다양합니다: 미국 금융 규제가 분산되어 있고, 소비자들은 신용 카드 캐시백 문화에 익숙하며, 서로 다른 플랫폼 간에 장벽이 존재합니다.
X Money는 그런 목표에 가장 가까운 시도 중 하나입니다.
그것은 사용자 기반이 있으며, AI 기능을 갖추고 있으며, Visa의 글로벌 네트워크를 보유하고 있으며, 기존 규정을 존중하지 않는 창립자를 가지고 있으며—무엇보다도 이것을 규제당국과 정치인들에 의해 골칫거리로 삼을 수 있습니다.
이 두 가지 세력의 대결 결과는 앞으로 18개월 안에 점차 명확해질 것입니다. 만약 X Money가 뉴욕 라이센스를 획득하고, GENIUS Act의 규정 준수 경계를 지키면서 그로크의 AI 자산 관리 기능도 구현할 수 있다면, 아마도 미국판 슈퍼 앱 실험을 실현할 수도 있을 것입니다.
그렇지 못할 경우, 그가 남길 것은 멋진 검정색 금속 카드 하나와 연이은 6%의 좋은 이자율입니다.
전통 은행 및 결제 거대기업에게 있어서 이 두 가지 결과의 차이는 회사의 운명 수준입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사