칩 산업의 가장 안전한 중간자가 가장 위험한 길로 들어섰습니다.

40 억 달러와 150 억 달러 사이에 놓인 것은 성장 곡선이 아니라 비즈니스 모델의 자기 혁신입니다.
3월 24일, Arm은 산프란시스코에서 회사 35년 역사상 처음으로 자체 제작한 데이터 센터 CPU를 발표했습니다. AGI CPU라는 이 칩에는 136개의 Neoverse V3 코어, TSMC 3nm 공정, 300W TDP가 장착되어 있으며 Meta가 첫 번째 고객으로 내년 대규모 배포 예정입니다. 함께 협력을 발표한 것은 OpenAI, Cerebras, Cloudflare, SAP 및 SK Telecom도 있습니다.
Arm CEO인 Rene Haas는 발표에서 일련의 목표 숫자를 제시했는데, 칩사업은 2031년까지 연간 150 억 달러 매출을 달성하고, 전사 매출은 250 억 달러, 주당 이익은 9달러가 되어야 한다고 말했습니다.
이 숫자 집합이 의미하는 것은 무엇일까요? Arm의 전체 회사 FY2025(2025년 3월 종료) 총 매출은 400.7억 달러입니다. Arm 연간 보고서 데이터에 따르면, 그 중 라이선스 수익은 183.9억 달러, 로열티 수익은 216.8억 달러이며 순이익률은 97%입니다. 다시 말해, 400억 달러의 연간 매출을 기록한 한 기업이 5년 내에 새로운 사업 하나로 인텔 전체 데이터 센터 부문에 거의 필적하는 규모를 달성해야합니다. 인텔의 2024년 제4분기 재무 보고에 따르면 인텔의 DCAI(데이터 센터 및 AI) 부문은 2024년 전체 매출이 128억 달러입니다.
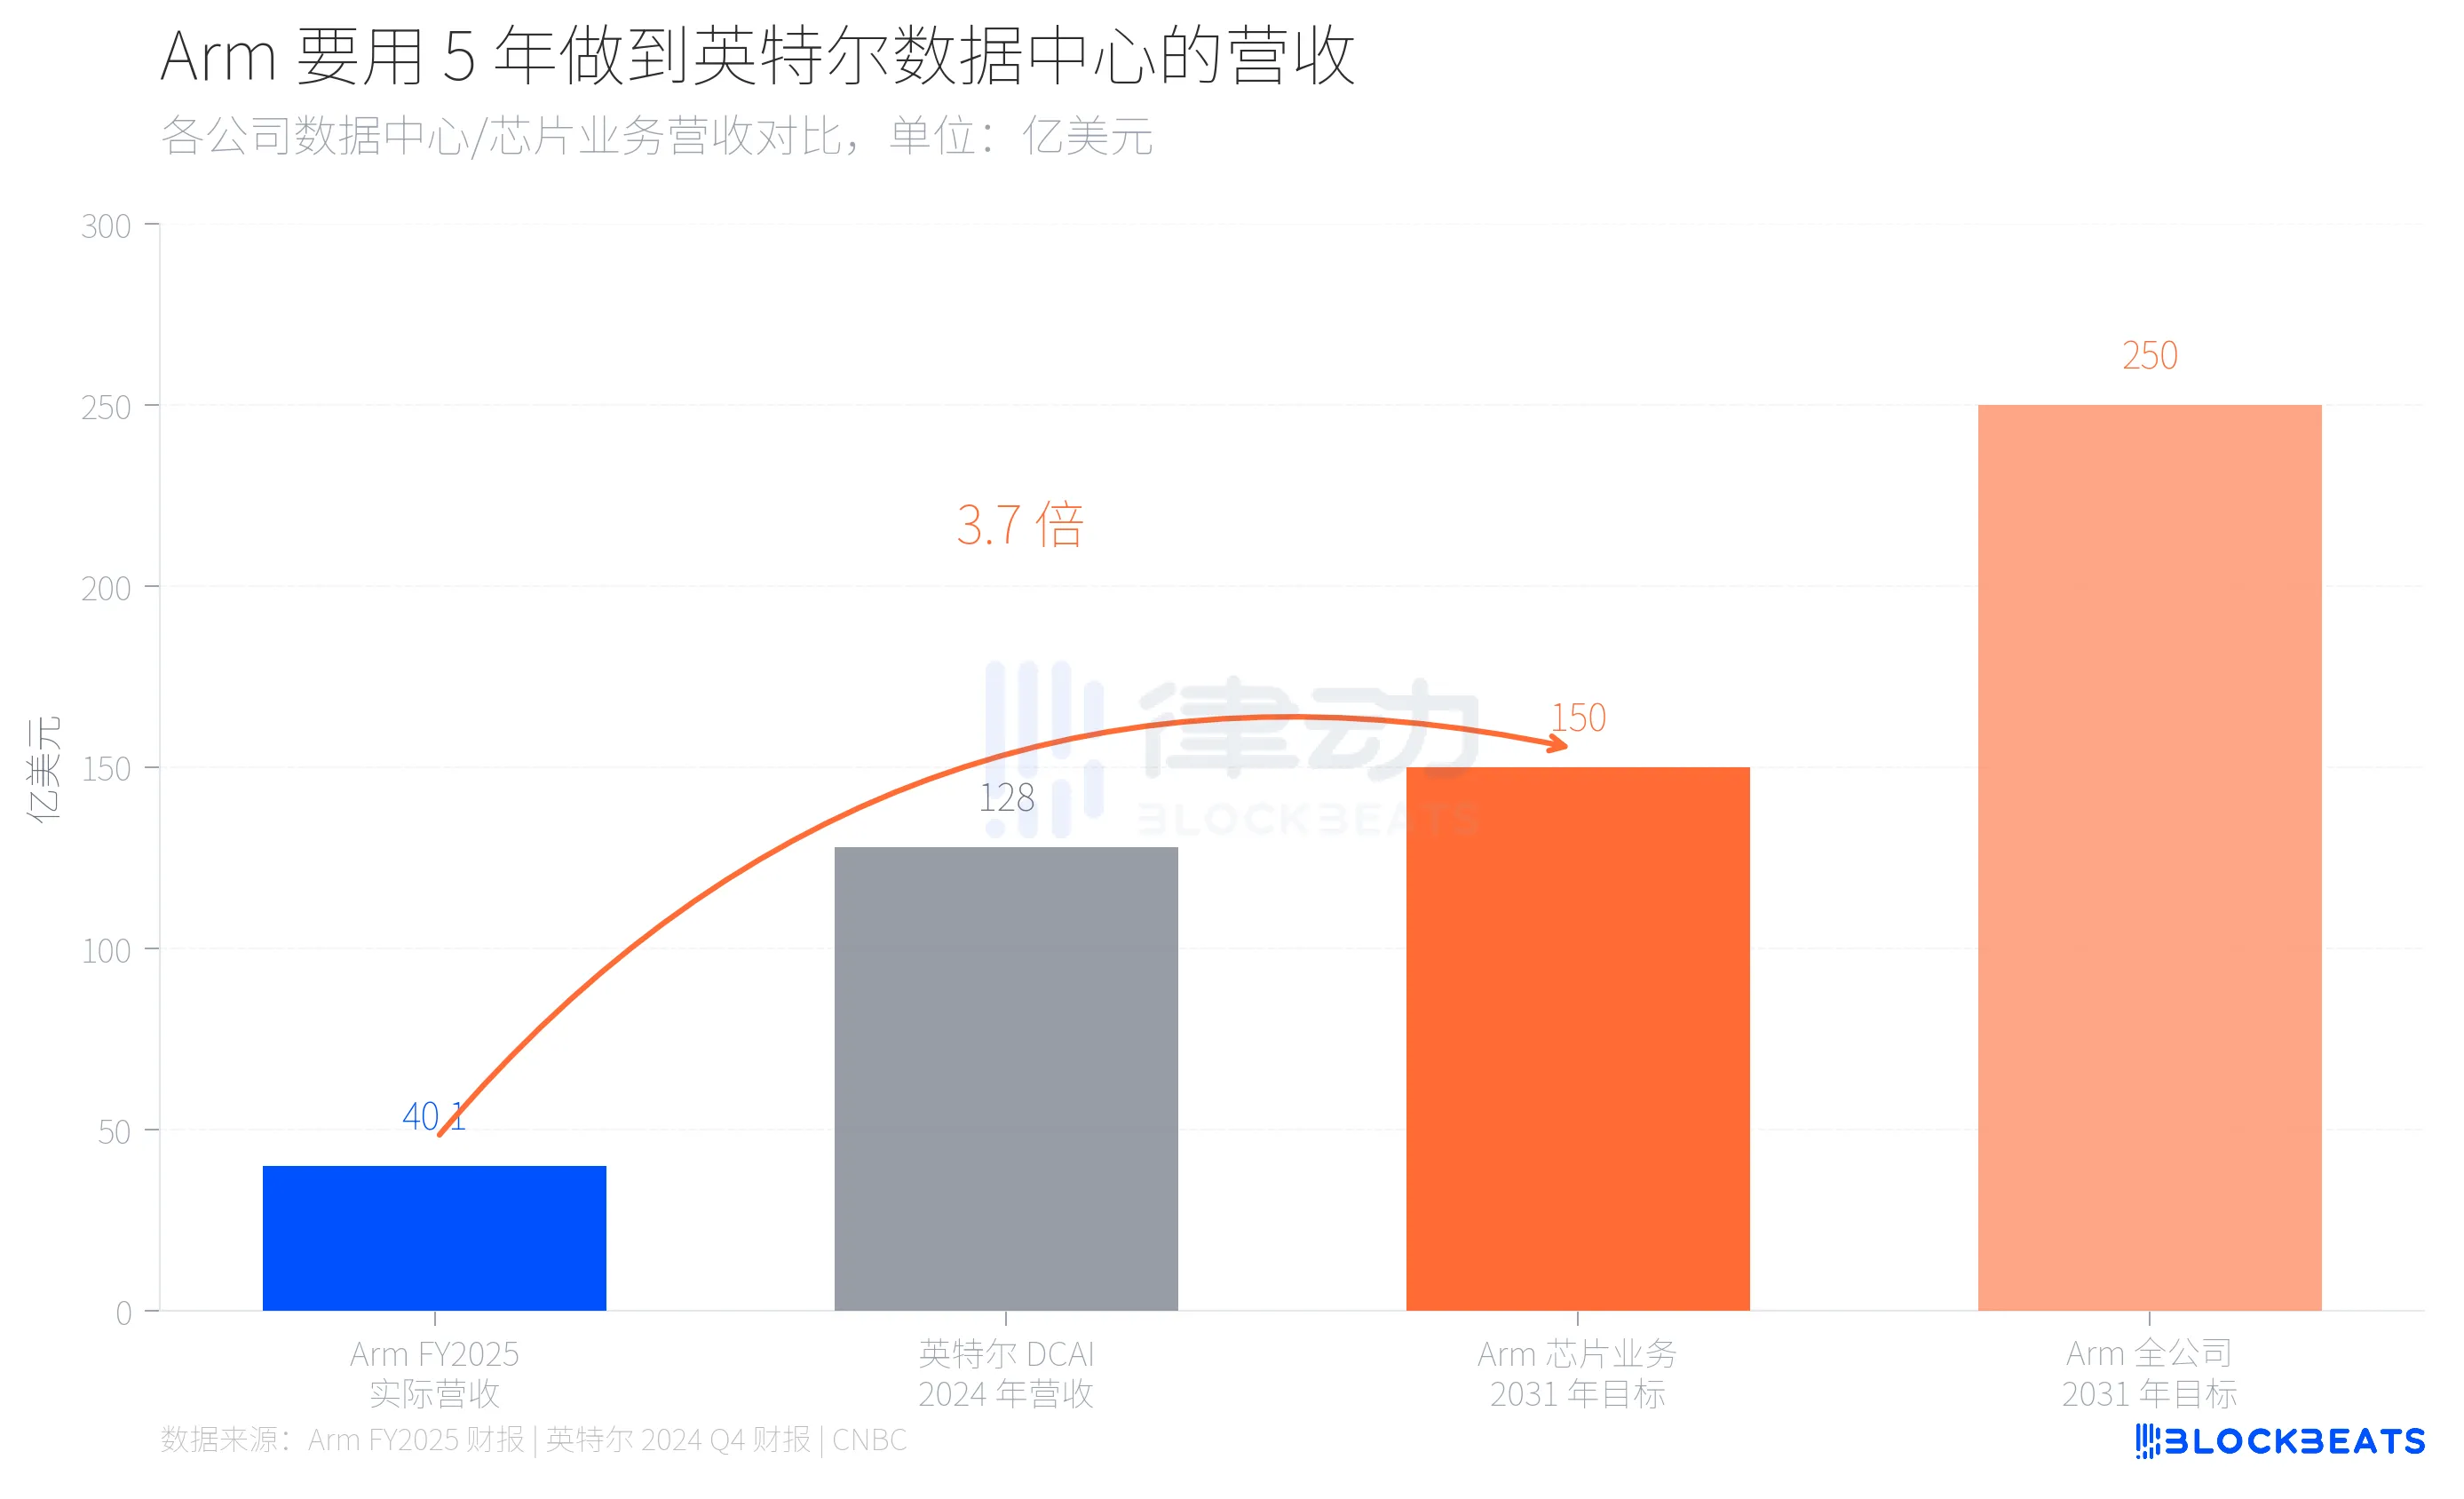
40 억 달러부터 150 억 달러까지의 3.7배의 도약 뒤에는 Arm이 순수한 IP 라이선스 회사에서 디자인도 판매하고 제품도 판매하는 혼합체로 변모하려는 시도가 있습니다. 이는 칩 산업에서 선례가 없습니다.
Arm이 이러한 위험을 감수하는 이유는 무엇일까요? 그 답은 그의 고객 목록에 숨어 있습니다.
지난 3년 동안, Arm의 가장 큰 데이터 센터 고객들은 모두 같은 일을 하고 있습니다. AWS의 공개 데이터에 따르면, 아마존은 EC2의 50% 이상의 컴퓨팅 파워를 자체 개발한 Graviton 칩에 이전했으며, 최신 Graviton5는 192개 코어에 달합니다. Google Cloud가 공개한 바에 따르면, Google의 Axion 칩은 내부 애플리케이션 3만 개 이상을 이전하며 효율성이 80% 향상되었습니다. 마이크로소프트의 Cobalt 200도 Arm Neoverse 아키텍처를 기반으로하고 TSMC 3nm 공정을 이용하며 132개 코어를 갖추고 있습니다.
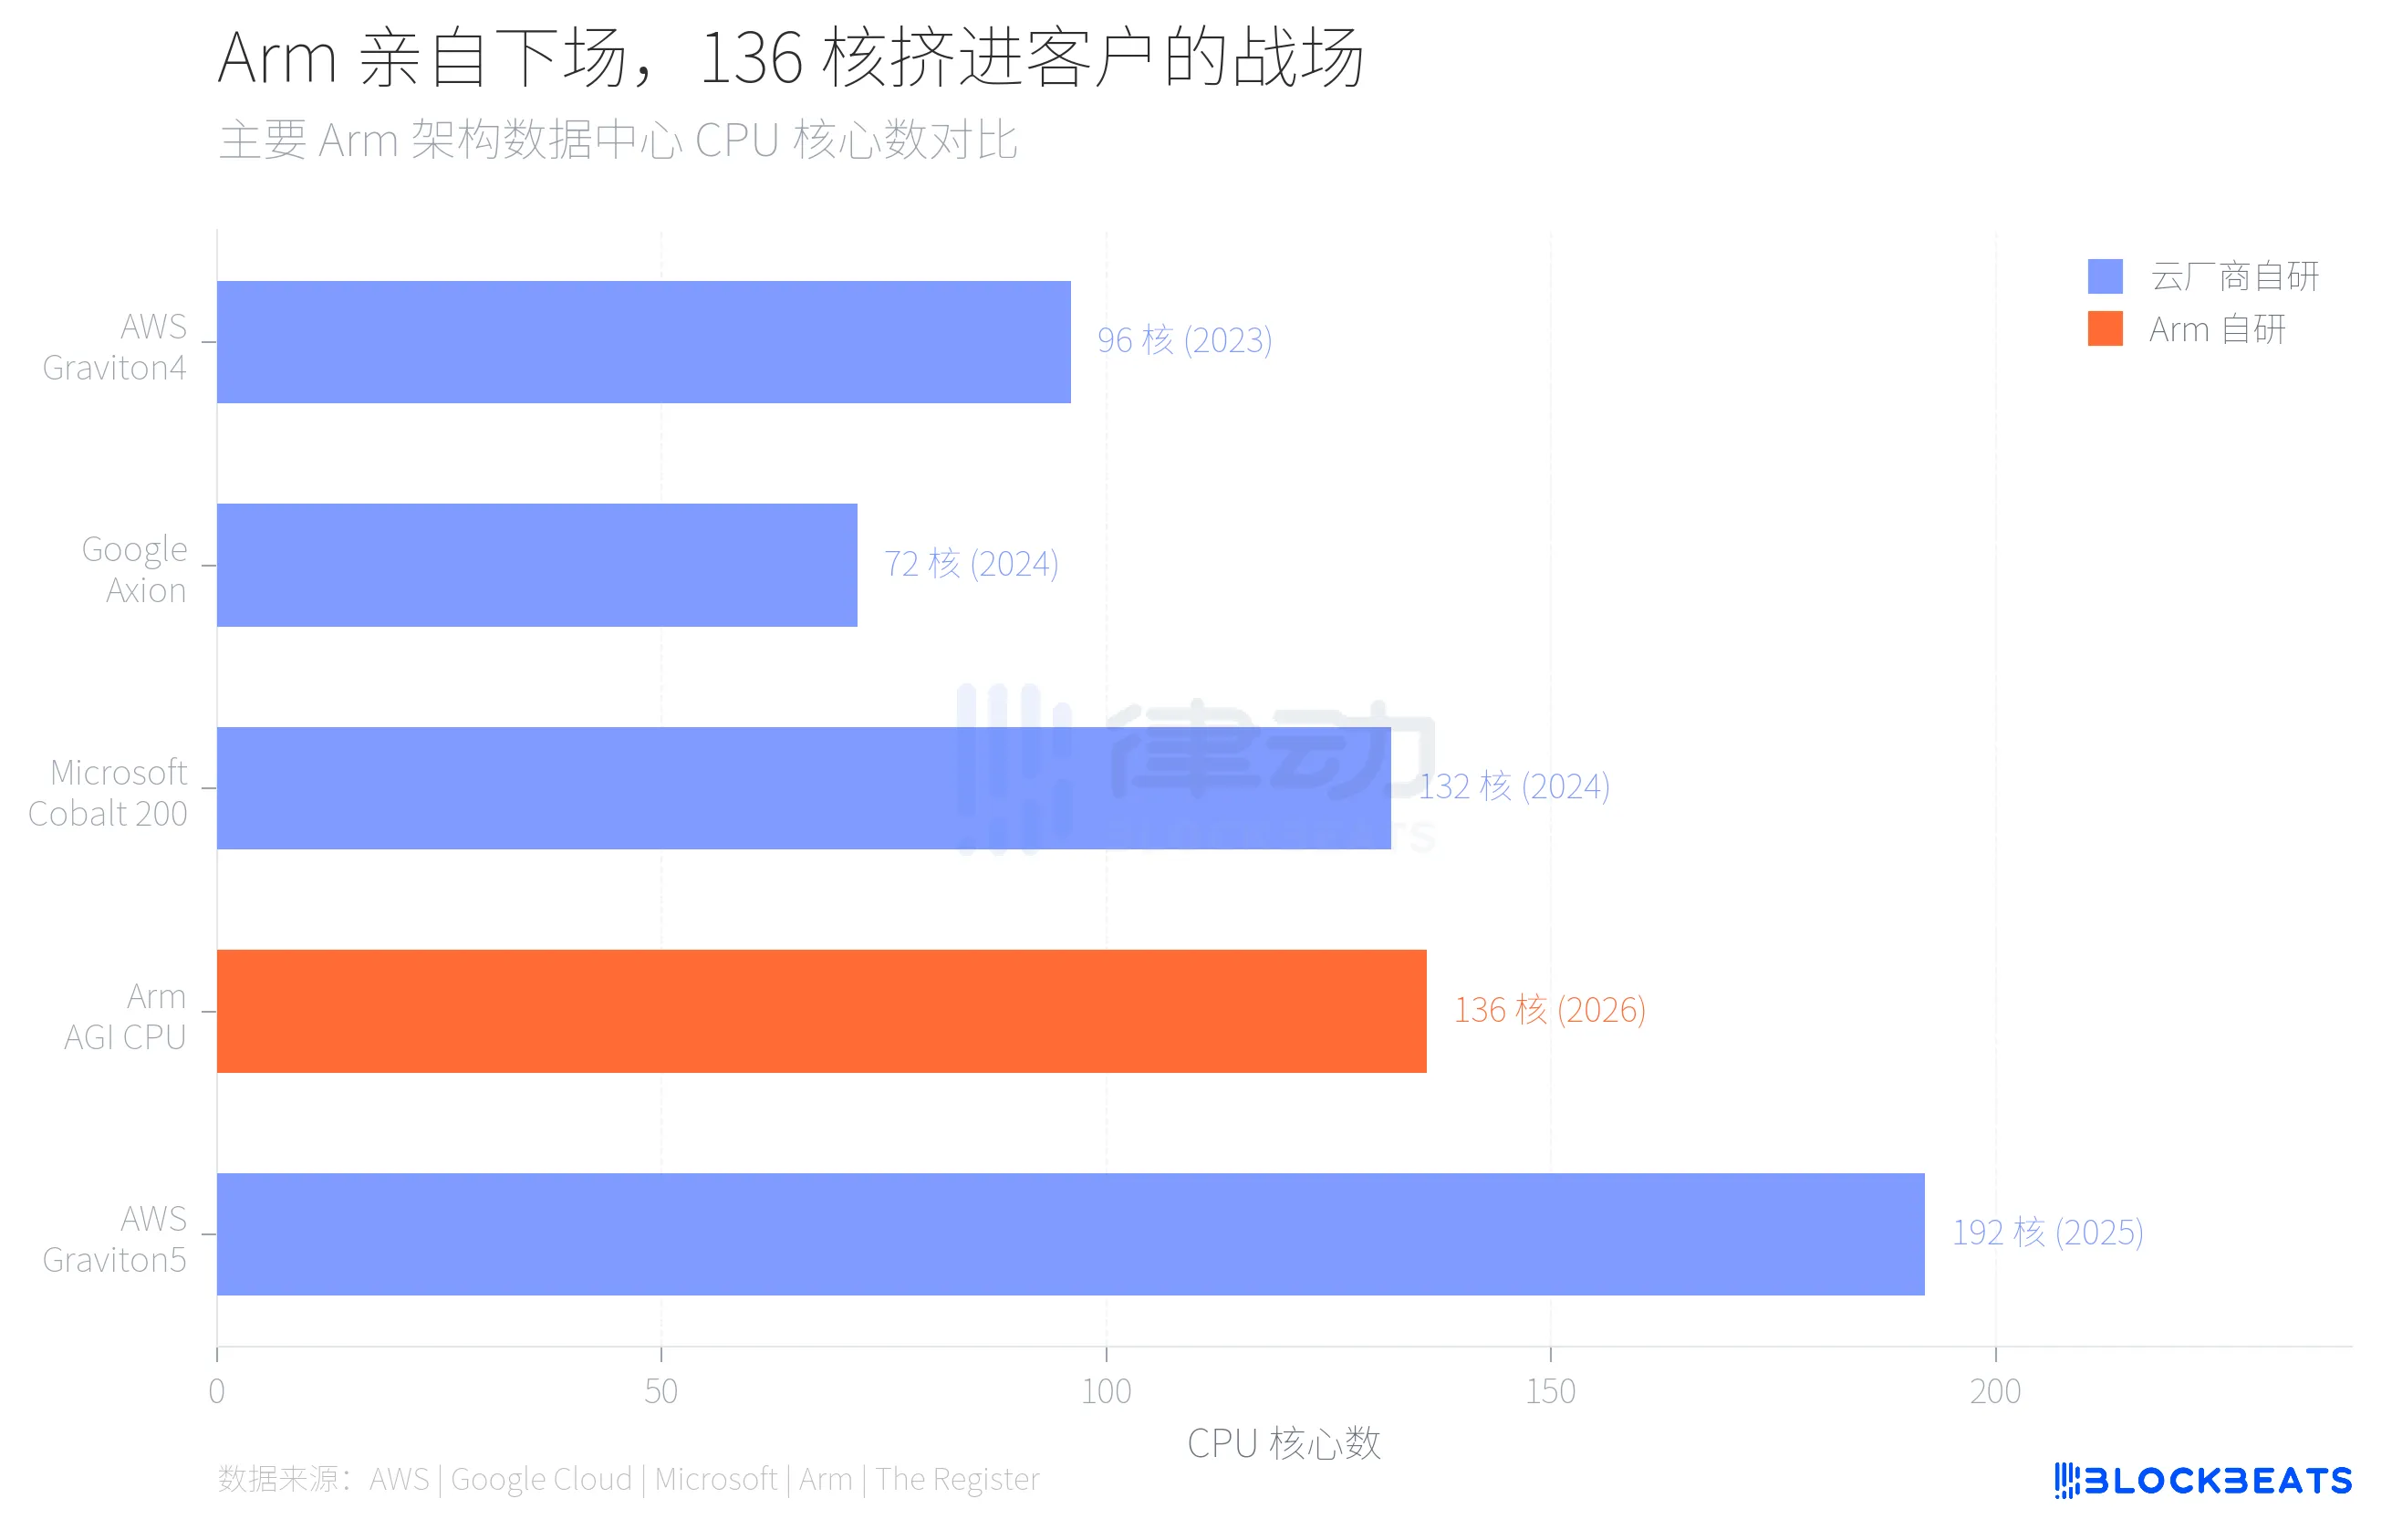
이 클라우드 공급업체들이 사용하는 것은 모두 Arm 아키텍처 라이선스이지만, 칩은 자체 설계되고 제작되며 자체 배포됩니다. Arm이 얻는 것은 라이선스 비용과 로열티이며 칩의 이윤이 아닙니다. 이러한 자체 개발 칩에 의해 소비되는 계산 능력 수요가 더 많아질수록, Arm의 데이터 센터 수익 천장은 점점 더 명확해집니다.
Arm이 지난 네 해의 매출 구조를 펼쳐보면, 이 천장의 윤곽은 더 구체적으로 드러납니다. Arm 연간 보고서에 따르면, FY2022부터 FY2025까지 회사 전체 매출은 27 억 달러에서 40 억 달러로 증가하여 연평균 약 14% 성장합니다. 여기에 로열티 수익은 156.2 억에서 216.8 억으로 증가하고, 라이선스 수익은 114.1 억에서 183.9 억으로 증가합니다. 로열티 성장 속도는 이미 몇 년 전보다 둔화되어 20%에 머물렀으며, 이 20%의 성장의 상당 부분은 모바일 Armv9 아키텍처의 업그레이드로 인한 것이며, 데이터 센터가 아닙니다.
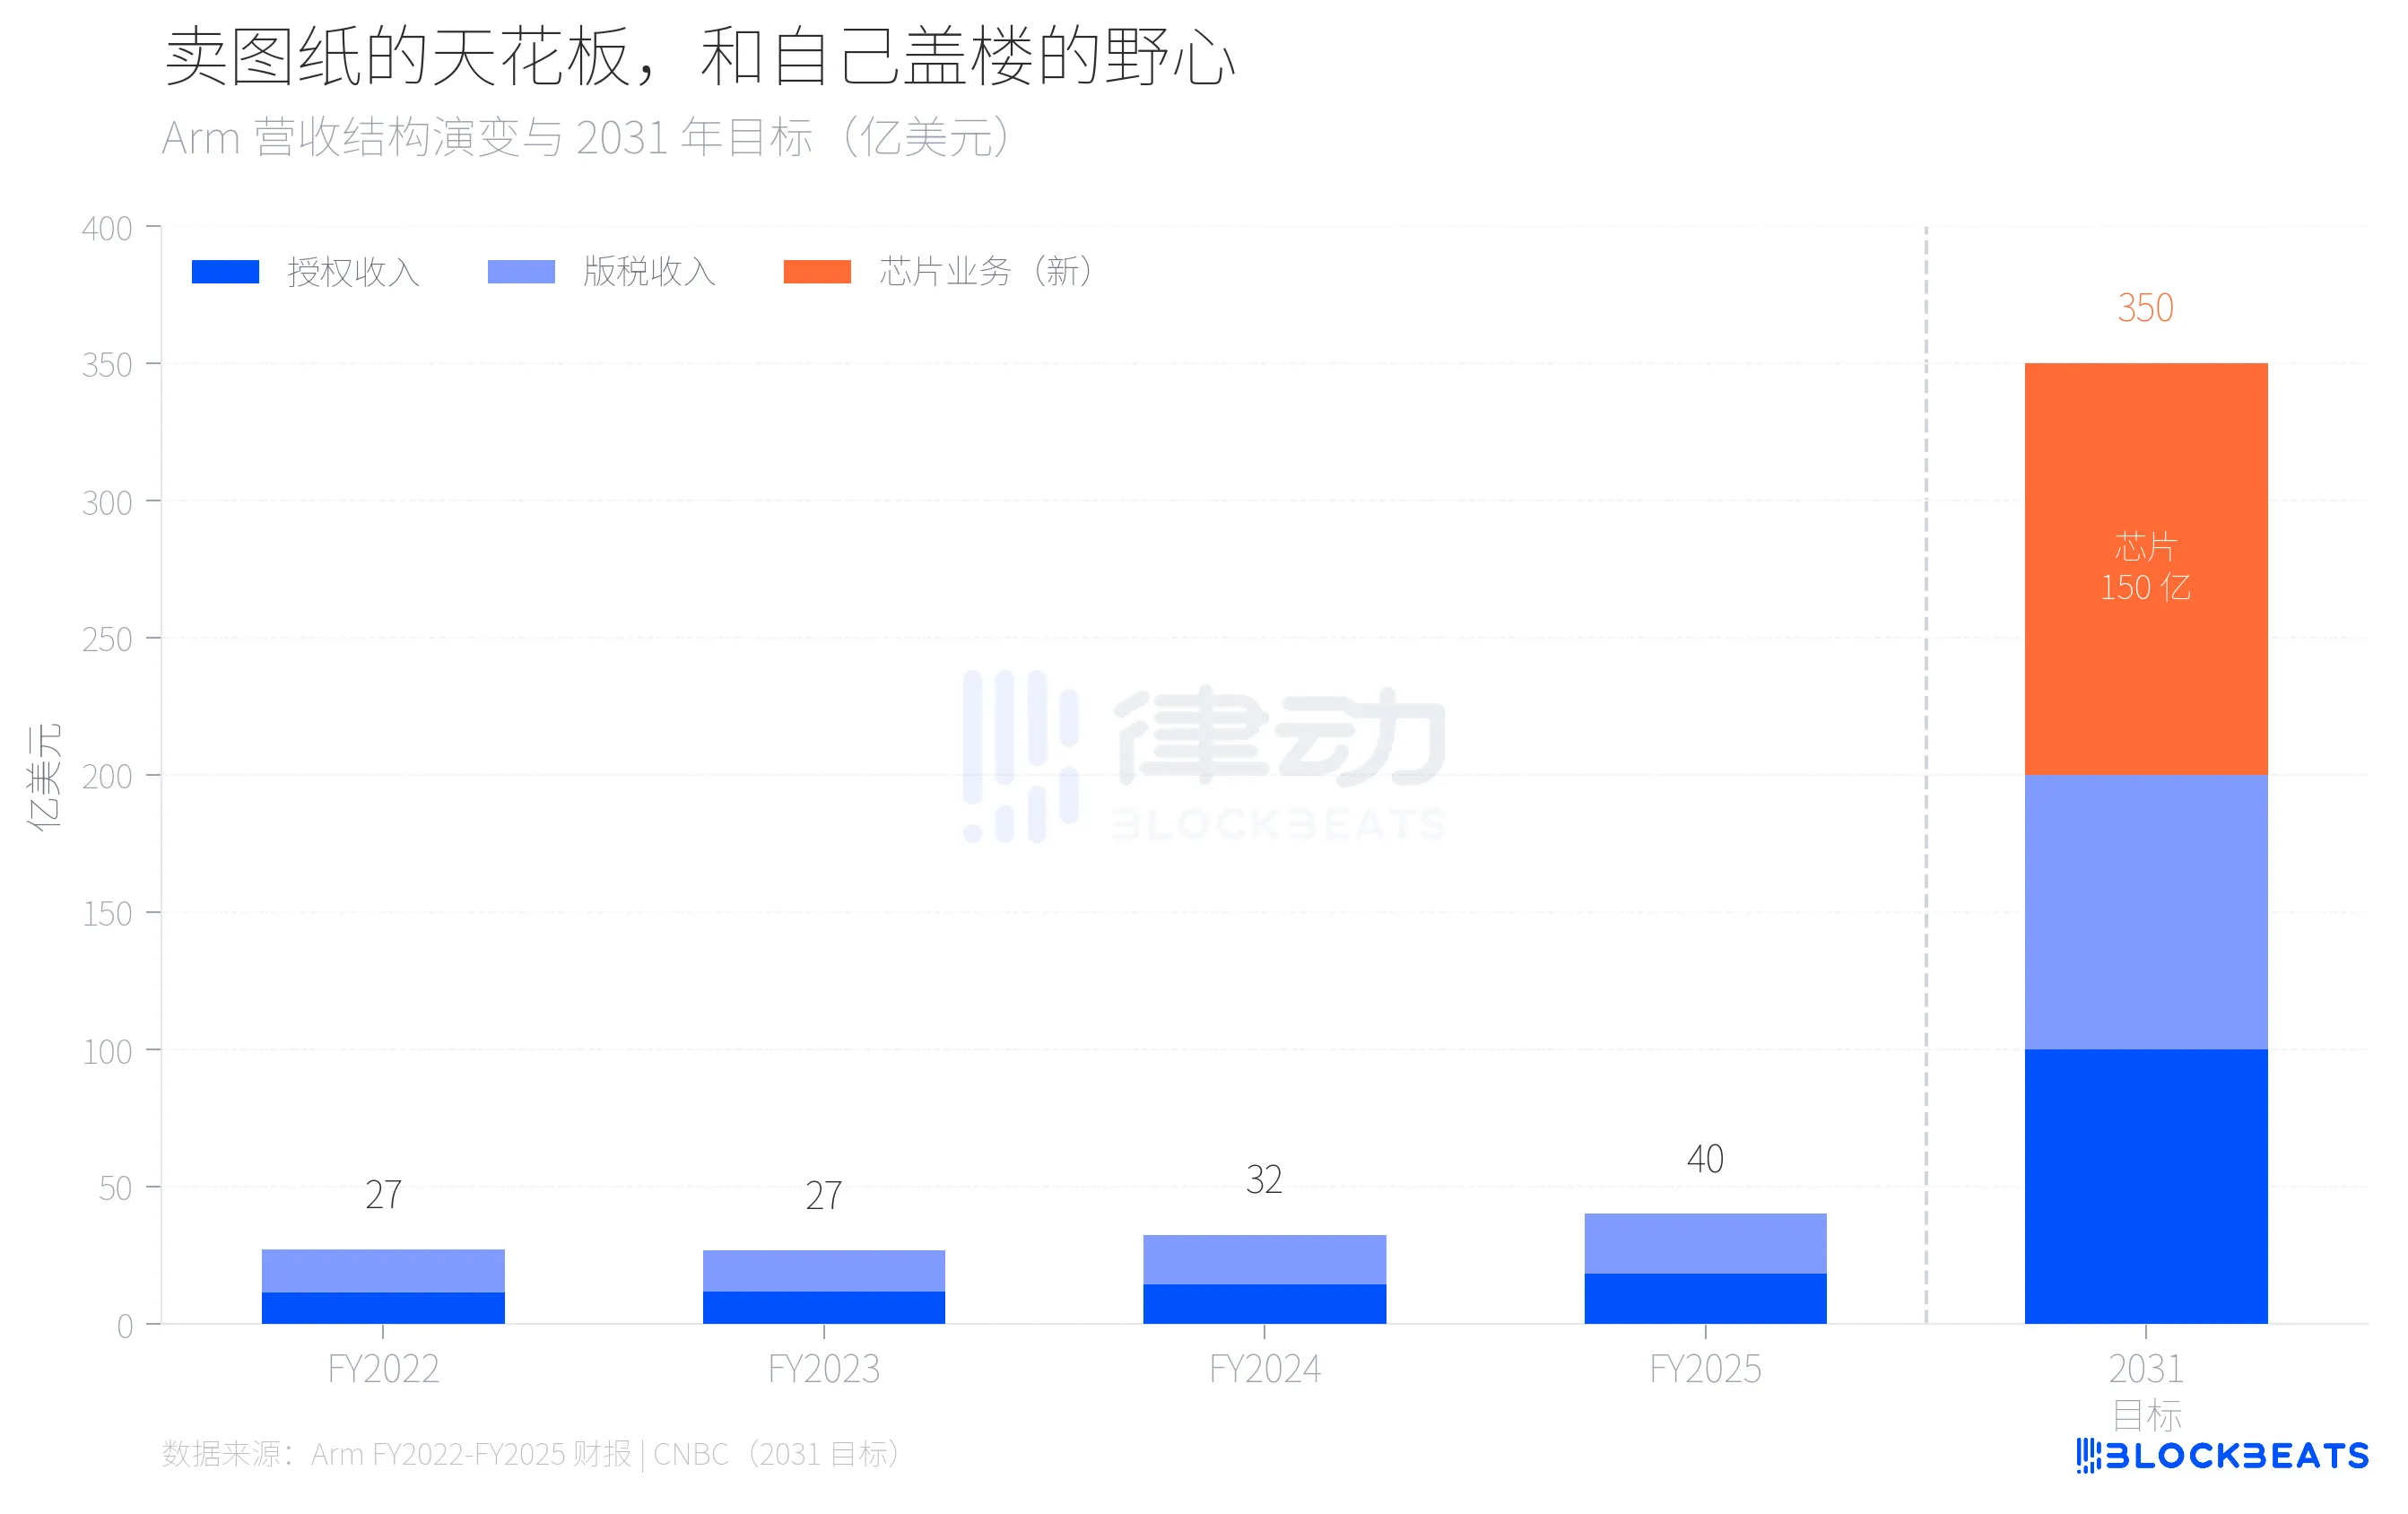
이 증가 속도를 외삽하면, 라이센스 및 로열티 수익이 연간 약 20% 성장을 유지한다면, 2031년까지 약 100 억 달러를 달성할 수밖에 없습니다. 나머지 150 억 달러는 오늘날 존재하지 않는 비즈니스에서 나와야 합니다. 이것이 Arm이 자체 칩을 만들 계산 논리입니다.
Arm이 자체 칩을 만드는 것은 본질적으로 자사의 고객과 경쟁하는 것입니다. 건축 도면을 파는 회사가 스스로 건물을 짓기 시작했는데, 도면 구매자들은 이미 몇 년 동안 짓고 있습니다.
이것이 136 코어 AGI CPU의 실제 배경입니다. The Register에 따르면이 칩은 3.2 GHz의 기본 클럭, 최대 3.7 GHz, 12채널 DDR5 메모리, 코어당 6 GB/s 대역폭, 96개의 PCIe 6.0 채널, CXL 3.0을 지원합니다. Arm은 이를 "Agentic AI 클라우드 시대의 계산 기반"으로 위치시키고 AI 추론 중심 CPU 측 작업 스케줄링과 데이터 흐름 관리에 중점을 둔 GPU 직접 경쟁이 아닙니다.
시장 점유율의 변화 속도도 매우 의미심장합니다. Omdia의 추정에 따르면, 2025년에 글로벌 Arm 아키텍처 서버의 선적 비율은 약 21%로, 70%의 증가율을 기록합니다. 그러나 대규모 데이터 센터 내에서는이 비율이 이미 거의 50%에 이릅니다. x86의 40년 독점은 무너지는 것이 아닌 하나의 칩씩 대체되고 있습니다.
Arm 자체 칩 리스크는 기술이 아니라 관계에 있다. Meta가 첫 번째 고객이 되기를 원한 이유 중 하나는 Meta 자체가 아마존이나 구글과 같이 성숙한 자체 칩 프로젝트를 갖고 있지 않았기 때문이다. 그러나 아마존, 구글, 마이크로소프트는 이 문제를 어떻게 볼까? 공급 업체가 비즈니스를 빼앗기기 시작하면 여전히 최중요한 아키텍처를 그에게 양도할 것인가?
Arm의 내기는 데이터 센터 전체의 케이크 성장 속도가 고객 관계의 악화 속도보다 빠르다는 것이다. Rene Haas는 분명히 AI 시대가 CPU에 대한 수요 증가가 충분히 크며, 자체 칩 및 아키텍처 라이선스가 공존할 수 있다고 믿고 있다. 150억 달러의 목표는 이 판단에 대한 가격이다.
35년간 도면을 판매하다, 처음으로 직접 건물을 짓다. 여전히 도면을 팔면서 건물도 짓고 있다. 두 작업이 같은 지역에서 자리 잡을 수 있는지 볼 문제다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사