중간선거 이후의 미국 증시 반등이 전쟁과 유가라는 고비를 넘을 수 있을까?
요약
· Strategitz가 집계한 1950년 이후 19차 중간선거에서 S&P 500 지수는 선거 후 12개월 동안 모두 상승했으며 중위 상승률은 15.1%였으나, 분할 정부가 뚜렷한 추가 수익 우위를 보이지는 않았다.
· 민주당의 하원 탈환 우위는 선거 전부터 명확했다. 공화당 우세 주의 역사적 여론조사 편향을 고려할 때 Strategitz는 상원 승부가 사실상 오십대오십에 가깝다고 판단한다.
· 의회 교체는 입법을 저지하고 조사를 늘리며 예산 배정을 제약할 수 있지만, 대통령이 행정권으로 관세와 외교 정책을 추진하는 불확실성을 없애기는 어렵다.
· 시장은 이미 민주당이 양원을 석권하는 시나리오를 상당히 반영했으며, 공화당이 상원을 지켜낼 경우 은행, 산업재, 국방 및 데이터센터 부동산에서 반대 방향의 회복이 나타날 수 있다.
· 선거 후 최대 리스크는 이란 전쟁이다. 유가가 다시 상승하면 인플레이션과 금리가 올라 역사적으로 흔했던 선거 후 반등이 약화될 수 있다.
· 12월 예산 배정 기한, 2027년 부채 한도, 그리고 선거 후 대이란 정책이 정치적 불확실성이 실제로 사라질 수 있는지를 결정할 것이다.
민주당 하원 우위 뚜렷, 상원은 여전히 과대평가 가능성
2026년 11월 3일 미국 유권자는 하원 전체 435석, 상원 35석, 그리고 36개 주의 주지사를 새로 선출한다. 트럼프 본인은 투표용지에 없지만 그의 경제 성과가 시험대에 오른다.
2월 말 시작된 이란 전쟁으로 호르무즈 해협 해운이 거의 정체되었고, 휘발유 가격은 전년 대비 약 34% 상승했으며 대통령 지지율은 약 38%로 떨어졌다. 생활비, 전쟁, 집권당의 선거 판세가 이렇게 얽혀 있다.
10월 29일 기준 Kalshi와 Polymarket이 제시한 민주당의 하원 탈환 확률은 약 91%에서 93%, 상원 석권 확률은 약 67%에서 68%다. 민주당이 양원을 동시에 이기는 것이 예측 시장에서 가장 유력한 단일 시나리오다. 다만 상원 판세에는 여전히 변수가 크며 시장이 민주당 우위를 과대평가했을 수 있다.
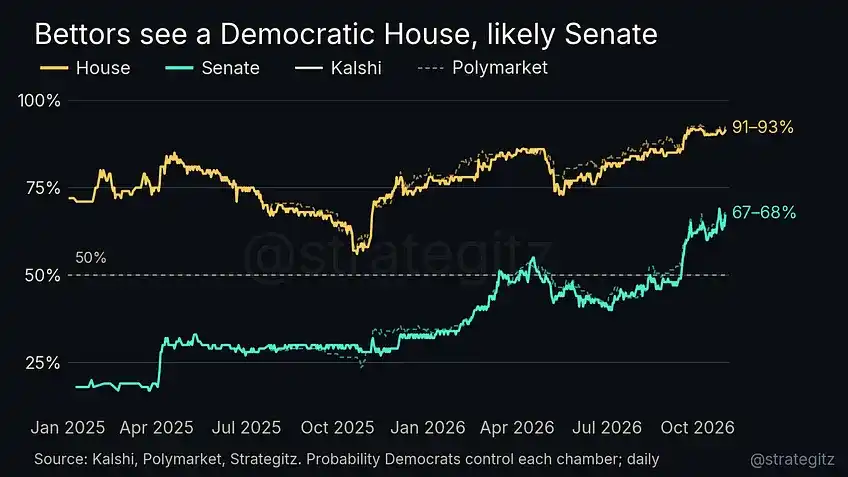
예측 시장은 민주당의 하원 탈환에 뚜렷이 기울었고, 상원 승률도 선거 전 상승하고 있다.
하원의원 임기는 2년이며 각 선거구에서 한 명을 선출해 218석을 확보하면 다수가 된다. 상원은 총 100석으로 각 주에 2석씩, 임기는 6년이며 통상 2년마다 약 3분의 1을 개선한다. 이번에는 오하이오주와 플로리다주의 보궐선거도 추가로 치른다. 민주당과 함께 투표하는 무소속 의원을 합쳐 현재 47석이며, 공화당이 부통령 결정권을 쥔 상황에서 다수가 되려면 순증 4석이 필요하다.
중간선거는 통상 대통령 소속 정당에 불리하다. 역사적 통계에 따르면 1946년 이후 집권당은 20차례 중간선거 가운데 18차례에서 하원 의석을 잃었으며, 평균 26석이 줄었다. 예외는 클린턴이 탄핵 공세에 직면했던 1998년과 「9·11」 사건 이후의 부시 행정부가 치른 2002년 선거다.
10월 하순 기준으로 RealClearPolitics(RCP)는 하원 의석 227석을 민주당 우세로, 182석을 공화당 우세로 분류했으며, 26석은 승패 미정인데 그중 19석은 공화당이 차지하고 있다. RCP가 집계한 예측은 민주당이 순증 약 25석을 얻는 쪽을 가리킨다. 이 같은 분포라면 민주당이 접전 지역구 다수에서 패하더라도 과반을 확보할 기회가 여전히 있다.
공화당의 반격은 선거구 재획정과 선거 자금에 의존한다. 선거구 재획정은 상대 유권자를 집중시키고 자당 유권자를 분산시켜 의석 전환 효율을 높일 수 있다. 노무라가 인용한 Cook Political Report 추정에 따르면 이번 재획정으로 공화당이 순증 0~8석을 얻을 수 있으며, 골드만삭스의 판단 역시 「소수 의석에 그칠 것」이다.
자금 우위는 더 직접적이다. 골드만삭스 집계에 따르면 공화당은 상원 선거전에서 이미 2억 달러를 넘는 지출 우위를 보이고 있다. 하원에서는 민주당이 핵심 선거전의 모금 총액에서 앞서지만, 22개 접전 선거전 가운데 1대1 모금 비교에서 우위인 곳은 일곱 곳뿐이다. 이런 요인들은 격차를 좁히기에는 충분하지만, 고공행진하는 휘발유 가격과 대통령의 낮은 지지율이 만든 압력을 상쇄하기에는 역부족일 수 있다.
상원의 지형은 더 복잡하다. 이번에 공화당은 22석, 민주당은 13석을 지켜야 한다. RCP는 이 가운데 13석을 민주당 우세, 13석을 공화당 우세, 9석을 승패 미정으로 분류했다. 핵심 격전지는 텍사스, 알래스카, 아이오와, 오하이오이며, 이들 주는 2024년 공화당 성향이 전국 평균보다 약 10~12%포인트 높다.
민주당의 상원 승률 상승은 주로 최근 몇 달 사이에 나타났다. Kalshi 가격은 사이클 초반 23%에서 2026년 1월 32%, 6월 44%로 올랐고, 9월 중순 50%를 넘어 10월 23일에는 한때 69%에 달했다. 골드만삭스는 역사적으로 비슷한 시점에서 예측 시장이 집권당에 도전하는 측이 양원을 모두 석권할 확률을 평균 약 5%포인트 과대평가했다고 경고한다.
여론조사 오차도 경계할 필요가 있다. Strategitz는 2014년 이후 데이터가 확보된 상원 선거전의 최종 RCP 평균 여론조사와 실제 결과를 대조한 결과, 오차가 항상 같은 방향으로 나타나지는 않았다.
트럼프 본인이 출마한 2016년, 2020년, 2024년에는 경쟁이 치열한 상원 선거전 여론조사가 민주당을 평균 3.5%포인트 과대평가했으며, 87%의 선거전에서 이런 방향의 편차가 나타났다. 2018년과 2022년 중간선거는 반대로 해당 표본에서 민주당을 평균 약 1%포인트 과소평가했고, 그중 2022년은 3.6%포인트 과소평가했다. 이는 다른 기관이 다른 표본으로 도출한 오차와 직접 혼용할 수 없다.
더 우려되는 것은 공화당 우위 주들이다. 2014년부터 2022년까지 공화당 성향이 5퍼센트포인트를 초과한 26차례 중간선거 상원 선거전에서 여론조사는 평균적으로 민주당을 4.6퍼센트포인트 과대평가했다. 경합주와 민주당 우위 주에서는 같은 정도의 뚜렷한 편차가 나타나지 않았다. 골드만삭스가 2002년까지 거슬러 올라간 데이터에서도 유사한 관계를 발견했다.
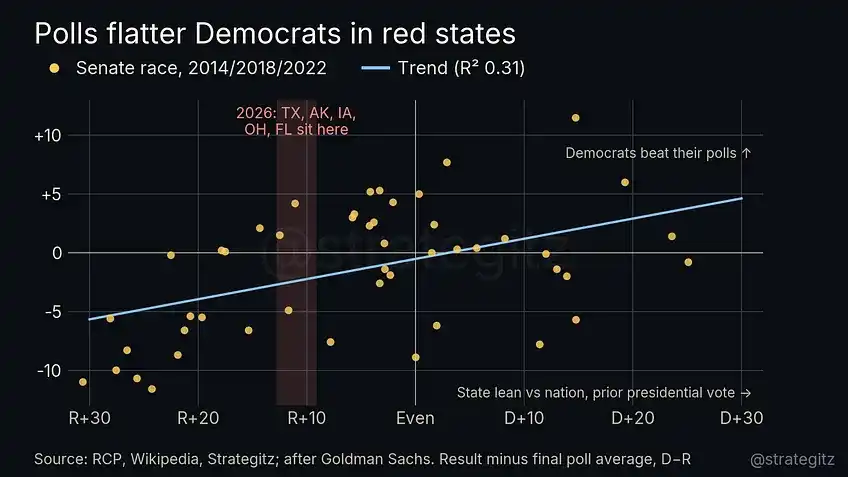
역사적 표본에서 공화당 성향이 강한 주일수록 여론조사가 민주당을 과대평가하는 경우가 더 쉽게 나타났다.
이 역사적 관계에 따라 조정하면 일부 핵심 주의 격차가 공화당 쪽으로 약 2.5퍼센트포인트 이동할 수 있으며, 이는 텍사스와 알래스카의 선두 주자를 바꾸고 아이오와에서 공화당의 우위를 확대하기에 충분하다. 트럼프 본인이 출마한 해의 더 큰 오차를 스트레스 테스트로 적용하면 미시간, 메인, 오하이오의 판단도 바뀔 수 있다. 이는 민감도 분석이며 실제 투표 결과의 예측은 아니다.
사전투표는 민주당에 또 다른 증거군을 제공한다. 스트래티거스는 공화당 대비 민주당이 텍사스와 노스캐롤라이나의 사전투표에서 2022년보다 15.6% 개선되었고, 오하이오는 2024년보다 17.5% 개선되었다고 관찰했다. 베스포크 집계에 따르면 텍사스의 5개 대형 카운티 사전투표량은 2024년의 89%에 달했고, 공화당 우위의 농촌 지역은 약 69%였다. 다만 공화당 유권자들도 투표일 당일 투표를 더 많이 선택할 수 있어 사전투표가 최종 득표와 직접 동일시될 수는 없다.
이러한 요인들을 종합해 스트래티지츠는 하원의 민주당 우위가 이미 상당히 뚜렷하며, 상원은 시장이 가격에 반영한 약 3분의 2 승률보다는 5대5에 더 가깝다고 판단한다. 이 판단이 틀린다면 가장 가능성 높은 설명은 사전투표가 실제로 민주당의 동원 우위를 포착했다는 것이다.
휘발유가 선거전을 강타했지만, 의회 교체로 행정권을 동결하기는 어렵다
전쟁은 생활비를 통해 표에 영향을 미치며, 휘발유가 가장 직관적인 전달 경로다.
9월 휘발유 소비자물가지수는 전년 동기 대비 34.2% 상승했다. 1946년 이후 중간선거가 있던 해 중 이보다 상승폭이 컸던 것은 1974년의 40.5%뿐이었다. 당시 닉슨 사임 후 공화당은 하원 의석 48석을 잃었다. 10월 26일 일반 휘발유 평균 가격은 갤런당 4.27달러로, 1월 초의 2.80달러보다 높았다.
스트래티지츠 집계에 따르면 휘발유 가격이 전년 동기 대비 상승한 12차례 중간선거에서 대통령 소속 정당이 잃은 하원 의석 중위수는 44.5석이었다. 휘발유 가격이 하락한 8차례에서는 중위수가 15.5석이었다. 다만 휘발유 가격은 의석 변화의 약 13%만 설명할 수 있어, 이것만으로 선거 결과를 예측하는 것은 신뢰할 수 없다.
대통령 지지율의 설명력이 더 강하다. 갤럽 역사 데이터에 따르면 대통령 지지율이 50% 이상일 때 소속 정당이 잃은 의석 중위수는 8석이며, 50% 미만일 때는 30석이다. 10월 하순 기준 RCP가 집계한 트럼프 평균 지지율은 38.4%이며 일부 조사에서는 더 낮다.
Strategitz가 지지율과 휘발유 가격을 동시에 반영해 구축한 단순 모델은 공화당이 약 51석을 잃을 것으로 예측하지만, 80% 결과를 포괄하는 구간은 23~78석으로 매우 넓다. 이는 집권당의 역풍을 보여주는 동시에 소수의 거시 변수만으로는 의석수를 정확히 추산할 수 없음을 보여준다. 모건스탠리 웨스스매니지먼트는 9월 중순 전국 정당 투표 의향, 대통령 지지율, 소비자 심리, 휘발유 가격을 동시에 관찰했으며 네 지표 모두 민주당에 유리했다. 10월 하순 기준 RCP가 집계한 전국 정당 투표 의향에서 민주당이 8.2%포인트 앞섰다.
의회의 주도권이 바뀌면 정책 추진 방식은 달라지지만 대통령의 행정권이 멈추지는 않는다.
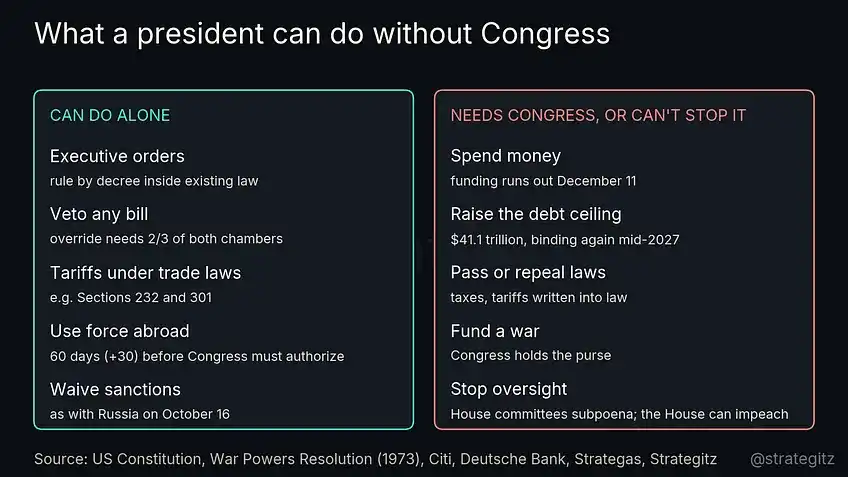
대통령은 행정명령, 거부권 등의 권한을 유지하며, 예산 배정, 부채 한도 및 입법에는 의회의 참여가 필요하다.
새 의회는 2027년 1월 3일 취임한다. 그 전 약 두 달은 여전히 구 의회의 '레임덕 회기'(lame-duck session), 즉 선거 종료 후 의원 교체 전까지의 입법 창구로, 퇴임하는 다수당이 여전히 중요 법안 통과를 시도할 수 있다.
민주당은 상원이나 하원 중 한 곳만 장악해도 의회 통과가 필요한 감세, 이민 개혁, 관세를 법률로 명문화하는 방안을 저지할 수 있다. 다만 대통령은 여전히 행정명령과 기존 법률 위임을 통해 정책을 추진할 수 있다. 대법원이 《국제비상경제권한법》(IEEPA)에 근거한 관세를 기각한 후 정부는 다른 무역 법률을 활용해 관세 조치를 재구축하고 있다. 모건스탠리는 이를 근거로 2025년 1월 이후 상당한 정책 불확실성이 행정부에서 비롯되었으며 의회 선거로 이런 위험이 자동으로 해소되지는 않는다고 강조했다.
대통령은 거부권도 유지하며, 거부권을 무효화하려면 양원 각각 3분의 2의 지지가 필요하다. 의회 교체 후 어느 쪽도 이 규모의 다수를 확보하기 어렵다.
변화가 가장 큰 분야는 예산 배정과 감독이다. 민주당이 하원을 장악하면 예산 협상을 통해 정부 사업을 제약하고 위원회 조사권과 소환권을 활용해 감독을 강화할 수 있다. 세법 법안은 하원에서 발의되어야 하며, 예산 배정 법안도 통상 하원에서 시작된다.
정부의 현 예산 배정은 12월 11일 만료되므로 첫 시험대는 구 의회 회기에서 발생한다. 씨티 경제학자들은 12월 셧다운은 피할 수 있으며 주요 충돌은 2027년으로 연기될 것으로 예상한다. 당시 41조 1천억 달러의 부채 한도가 연중 다시 제약이 될 수 있으며, 이후 2027년 9월 30일의 예산 배정 기한도 있다.
Strategas는 일부 공화당 의원들이 정권 교체 전에 부채 한도를 인상해 민주당의 향후 협상 카드를 줄이기를 원한다고 밝혔다. 사전에 처리하지 못할 경우 PGIM은 이듬해 여름의 갈등이 유난히 격렬할 것으로 예상했다. 씨티은행은 최종 합의가 더 완화적인 재정 정책을 가져올 수 있다고 본다.
분점 정부라고 해서 적자가 자동으로 줄어드는 것도 아니다. 지난 12개월 연방 적자는 GDP의 6%에 해당했으며 경제는 아직 침체에 빠지지 않았다. 1980년대에는 양당이 의회를 나눠 가졌음에도 적자를 GDP의 약 4.5% 수준으로 유지하는 것을 막지 못했다. 1990년대 말 재정 흑자는 공화당 의회와 민주당 대통령 간의 견제 외에도 경제 호황과 냉전 종식 이후의 지출 환경 덕분이었다. 분점 정부는 정책을 동결시키기 쉬울 뿐 재정을 반드시 개선하지는 못한다.
19차례 선거 후 상승, 명확한 '교착 프리미엄'은 나타나지 않아
시장 논의에서 흔한 판단은 분점 정부가 주식시장에 유리하다는 것이다. 양당이 서로 견제해 정책 충격을 줄일 수 있기 때문이다. Strategitz의 백테스트에서는 명확한 뒷받침을 찾지 못했다.
이 백테스트는 1950년 이후 19차례 중간선거를 대상으로 하며, 투표일 전 마지막 거래일의 종가를 기점으로 삼았다. 선거 전은 통상 변동성이 컸다. 연초부터 선거 전날까지 S&P 500 상승률 중앙값은 1.6%에 불과했고, 모든 주기에서 조정이 나타났으며 최대 조정 중앙값은 16%였다.
2026년의 경우 10월 27일 기준 S&P 500은 연중 12.6% 상승했지만, 1월 하순부터 3월 말까지 9.1% 하락했으며 이는 전쟁 초기의 충격과 겹쳤다.
선거 후 12개월의 성과는 뚜렷하게 개선되었다. 19개 표본에서 S&P 500은 모두 상승했고 상승률 중앙값은 15.1%였다. 선거 전 저점에서 계산하면 상승률 중앙값은 33.9%였다. 가장 부진했던 1986년도 이 통계 기준으로는 4% 상승했다. 다만 선거 전 저점에서 계산한 수익은 사후적으로 저점을 식별하는 문제를 포함하므로 실제로 재현 가능한 매수 수익으로 볼 수는 없다.
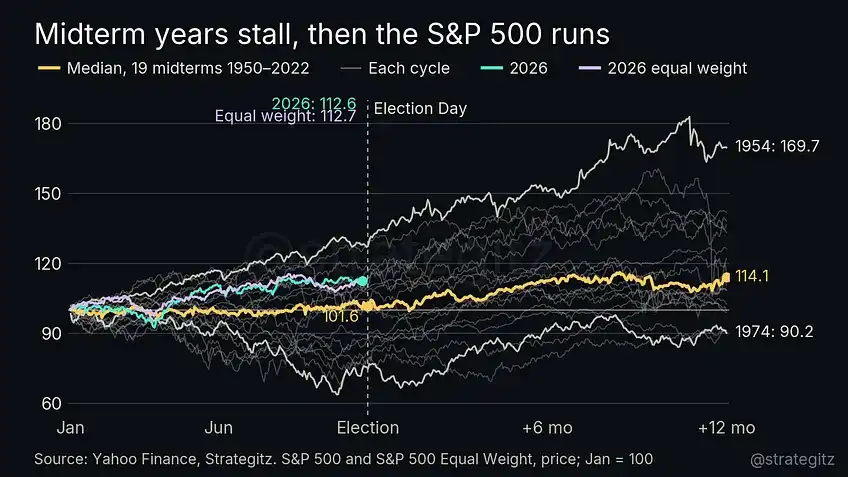
역대 중간선거 전후의 S&P 500 가격 경로, 연초를 100으로 정규화; 2026년 곡선은 선거 전까지.
다른 기관의 상이한 기준도 유사한 계절성을 보여준다. 도이체방크 집계에 따르면 지난 23개 중간선거 연도 중 21개 연도에서 10월 초부터 3개월간 상승했다. Brentview가 인용한 통계에 따르면 1946년 이후 S&P 500은 매 중간선거 후 12개월 총수익률이 모두 플러스였으며 평균은 14.4%였다. 이 데이터들은 기점과 표본, 배당 포함 여부가 각기 달라 직접 합칠 수는 없다.
짧은 윈도우에서 RIA Advisors는 중간선거가 있는 해의 10월 26일 종가부터 연말까지 S&P 500이 평균 4.45% 상승했다는 점을 발견했습니다. 10월 하순에 이미 연중 상승을 실현한 9개 표본만 보면 평균 상승률은 약 6%였고, 전부 상승 마감했습니다. 9개의 표본은 배경을 제공할 뿐, 올해 수익률의 예측으로 삼을 수는 없습니다.
더 중요한 것은, 서로 다른 정치적 결과에 따른 수익률 격차가 뚜렷한 '교착 프리미엄'을 뒷받침하지 않는다는 점입니다. 백테스트에서 선거 후 12개월 S&P 500 상승률 중앙값은 각각 다음과 같았습니다. 분할 정부는 14개 표본에서 13.7% 상승, 통일 정부는 5회에서 16.0% 상승; 하원 의석이 바뀐 경우 6회에서 13.7% 상승, 바뀌지 않은 경우 13회에서 16.0% 상승; 공화당 대통령 임기 중 10회에서 14.2% 상승, 민주당 대통령 임기 중 9회에서 15.1% 상승했습니다.
이 결과는 선거 불확실성의 해소가 정부가 교착 상태에 빠지는지 여부보다 더 주목할 만할 수 있음을 보여줍니다. 다만 이러한 통계 자체가 불확실성 해소가 주식시장 상승을 초래했다는 것을 증명하지는 못하며, 경기 순환, 이익과 통화정책도 결과에 영향을 미칩니다.
서로 다른 연구가 서로 다른 결론에 도달하는 이유는 부분적으로 관찰 윈도우에서 비롯됩니다. MFS는 1933년 이후 모든 연도의 자연연도 수익률을 사용해 의회가 양당에 의해 분할될 때 성과가 더 좋다는 점을 발견했지만, 관찰 윈도우를 중간선거 후 12개월로 한정하면 이 우위는 사라집니다. Morningstar는 약 100년의 CRSP 데이터를 사용해 통일 정부 시기에 미국 주식이 더 좋은 성과를 보였다는 점을 발견했습니다.
작은 표본은 오해를 낳을 수도 있습니다. 이른바 '공화당이 백악관과 양원을 장악할 때 미국 주식은 중간선거 다음 해에 평균 약 10% 하락한다'는 것은 단 두 해에서만 나온 것입니다. 대공황기의 1931년에는 47% 하락했고, 2003년에는 26% 상승했습니다. 이를 근거로 안정적인 투자 판단을 내리기에는 근거가 명백히 부족합니다.
더 넓은 대통령 임기 주기에서 보면, Robeco는 Fidelity 데이터를 인용해 두 번째 해가 보통 주식시장이 가장 약한 해이고 세 번째 해가 가장 강하다고 지적합니다. 그러나 이 역시 역사적 평균 법칙에 속할 뿐, 당기 경제 환경에 대한 분석을 대체할 수는 없습니다.
다른 자산도 선거 후 위험 완화 경향을 보입니다. 선거 전야부터 6개월 후까지를 윈도우로 할 때, Strategitz의 통계에 따르면 1990년 이후 9차례 중간선거 중 VIX 변동성 지수가 7차례 하락했고 하락폭 중앙값은 4.6포인트였습니다. 1962년 이후 16개 표본 중 10년물 미국 국채 수익률은 10차례 하락했고 하락폭 중앙값은 20베이시스포인트, 즉 0.2퍼센트포인트였습니다. 1974년 이후 13개 표본 중 달러 지수는 8차례 하락했고 하락폭 중앙값은 4.4%였습니다.
금은 2002년 이후 여섯 차례 표본에서 모두 상승했으며, 상승폭 중앙값은 7.9%였다. 1974년까지 거슬러 올라가는 월간 데이터로 바꾸면 13차례 표본 중 열 번 상승했고, 상승폭 중앙값은 3.5%였다.
2026년의 출발점은 뚜렷하게 다르다. 10월 27일 VIX는 17.5에 불과해 같은 시기 역사적 중앙값 23.4를 밑돌았다. Man Group은 옵션이 11월 4일의 내재 변동성을 일반 거래일의 1.2배로만 가격에 반영했다고 추정했는데, 이는 장기 개표 리스크가 충분히 반영되지 않았을 수 있음을 의미한다. 10년물 미국채 수익률은 선거 전에 오히려 61bp 상승해 약 5%를 기록했고, 달러 지수는 3.9% 올랐으며, 금은 지난 6개월간 10.1% 하락했다.
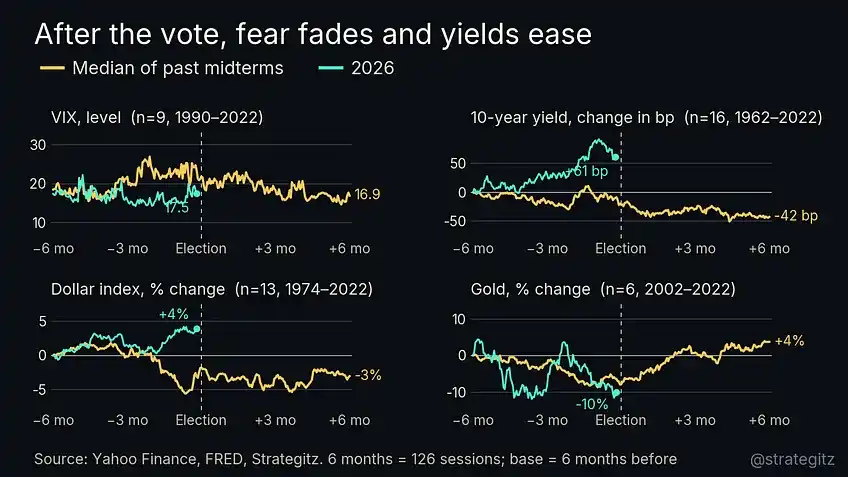
2026년 선거 전 미국채 수익률, 달러, 금의 흐름은 역사적 중간선거 경로와 뚜렷한 차이를 보인다.
채권 부문에서 Numera Analytics는 학술 연구를 인용해 1947년 이후 분할 정부 하에서 10~30년물 미국채의 초과 수익률이 플러스였고, 통합 정부 하에서는 마이너스였다고 밝혔다. 그 설명은 입법 교착이 추가 재정 확장을 제한할 수 있다는 것이다. 공화당이 양원을 계속 장악하면 신규 차입과 기간 프리미엄이 상승할 수 있다. 기간 프리미엄은 투자자가 더 장기의 금리 및 인플레이션 리스크를 부담하기 위해 요구하는 추가 보상이다. 이 메커니즘이 분할 정부가 반드시 적자를 줄인다는 뜻은 아니다.
업종 거래는 기대 차이를 보고, 거시 방향은 여전히 전쟁과 금리에 달려 있다
여러 기관의 선거에 대한 핵심 판단은 비슷하다. 민주당이 하원을 차지할 가능성이 있고 상원은 여전히 경합 중이며, 시장의 중기 방향을 결정하는 요인은 여전히 경제 주기, 연준, 전쟁이다.
JP모건은 중간선거가 신용시장에 미치는 영향은 흔히 예상보다 작고 연준이 더 중요하며, 이후 초점은 부채한도, 국방법안, 행정 권한 아래 유지되는 관세라고 본다. 골드만삭스는 예측시장의 확률 편향과 공화당 우세 주의 여론조사 오차를 강조한다.
모건스탠리 리서치 부문은 선거 결과와 무관하게 행정 정책과 관세가 계속 시장에 영향을 미칠 것이며, 주요 변화는 재정과 부채한도 리스크에서 나타난다고 본다. 그 자산관리 부문은 위원회 권한 변화와 의료, 데이터센터, 약가 책정 의제에 주목할 것을 당부한다.
씨티는 민주당이 양원을 동시에 이기고 행정부의 관세와 전쟁 권한을 견제할 수 있다면 시장이 긍정적으로 반응할 수 있다고 본다. 도이체방크는 12월 예산 지출 기한과 2027년 중반 부채한도에 주목하면서 이란 전쟁이 곧 끝나지는 않을 것으로 본다. UBS는 결과 확정에 며칠이 걸릴 수 있다고 상기시킨다. 2022년에는 상원과 하원의 통제권이 각각 나흘과 여드레 뒤에야 명확해졌다.
업종 거래의 핵심은 결과가 시장 예상에서 얼마나 벗어나는지에 달려 있습니다. Strategas는 미국 증시가 8월 1일부터 민주당의 양원 석권을 거래하고 있다고 봅니다. 공화당이 상원을 지킨다면 은행, 산업재, 국방, 관리형 의료 및 데이터센터 부동산이 반등할 수 있습니다.
여러 기관의 선거 시나리오 배분을 보면, 민주당의 양원 석권은 통상 의료 서비스와 소매에 유리하고 자본시장 관련 사업 및 일부 국방 종목에는 불리한 것으로 간주됩니다. 그러나 이는 업종 포트폴리오의 상대적 판단일 뿐, 각 기업의 주가로 직접 추론할 수는 없습니다.
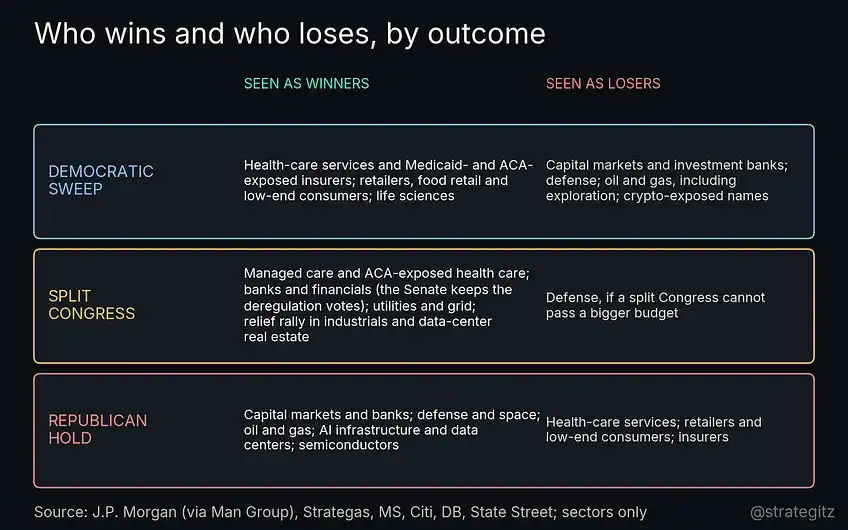
여러 기관의 상이한 선거 결과에 따른 업종 상대 성과 판단에서 국방 등 분야는 여전히 의견이 갈립니다.
Man Group이 JP모건 선거 포트폴리오를 계산한 결과, 10월 22일 기준 민주당 포트폴리오의 의료 서비스 비중 초과는 48%포인트, 자본시장 업종 비중 축소는 40%포인트였습니다. 씨티은행은 반도체주 흐름이 공화당 승률과 같은 방향이고, 보험·의료 서비스·제약주는 민주당 승률과 같은 방향이라고 발견했지만, 씨티은행 스스로도 이런 관계의 설명력에 의문을 제기했습니다.
국방은 기관 간 의견 차이가 큰 분야입니다. JP모건과 Strategas의 포트폴리오는 이를 민주당 양원 석권 시나리오에서 피해 업종으로 보지만, 모건스탠리는 관련 민주당 시나리오에 중립적이며, 도이체방크는 양당이 의회를 분점해도 압력이 형성될 수 있다고 봅니다. Numera Analytics는 누가 의회를 장악하든 지속되는 전쟁이 군사 재고를 소진하고 있기 때문에 시장이 과도하게 비관적일 수 있다고 판단합니다.
Strategas는 또한 공화당이 정권 교체 전에 부채 한도 상향과 국방 지출 확대를 추진할 수 있으며, 민주당이 승리하더라도 국방 업종에 지지를 줄 수 있다고 제시했습니다. 다만 레임덕 회기 중 중대 입법을 통과시키는 것은 쉽지 않습니다.
역사적 업종 순환은 또 다른 관찰 각도를 제공합니다. 모건스탠리가 1982년 이후 중간선거를 연구한 결과, 선거 후 12개월 동안 반도체는 동일가중 시장 대비 평균 39.5%포인트 초과 성과를, 소프트웨어는 17.4%포인트, 기술 하드웨어는 16.8%포인트 초과 성과를 냈습니다. 부동산 개발, 에너지, 은행, 유틸리티는 각각 21.9, 10.7, 8.8, 7.3%포인트 뒤처졌습니다. 선거 전에는 통상 필수소비재, 식품·제약 등 방어 섹터가 앞섰습니다. 씨티은행도 선거 후 자금이 방어 업종에서 경기순환적 기술·산업재로 이동하는 경향을 관찰했습니다.
이는 모두 역사적 평균치입니다. 2026년 전쟁이 초래한 에너지 충격은 이미 업종 환경을 정상에서 벗어나게 했습니다. 모건스탠리 웰스매니지먼트가 인용한 데이터에 따르면, 에너지 섹터는 9월 중순까지 40% 이상 상승했고 10월 중순에는 상승폭이 56%에 달했습니다.
금리와 달러의 반응 역시 구체적인 시나리오에 따라 달라진다. 모건스탠리는 공화당이 양원을 계속 장악하는 것이 미 국채 공급 증가의 주요 상방 리스크이며 달러를 끌어올릴 수도 있다고 본다. 민주당이 비교적 안정적인 다수를 형성할 경우 관심은 단기금리와 2027년 부채한도로 옮겨갈 것이다. 다수 우위가 협소할 경우 정책 교착과 성장 우려가 장기 금리를 끌어내릴 수 있으며, 취약한 다수는 정부 셧다운 리스크도 높인다.
Strategitz는 개표 종료 후 시장에 흔히 나타나는 안도 랠리가 나타나 AI 투자, 생산성 개선, 경제 성장이 주는 지지가 이어질 것으로 예상한다. 선거 후 경기순환적 기술주로의 순환매도 이 판단과 부합한다. 그러나 가장 큰 리스크는 투표용지 밖에서 온다.
선거 후 랠리를 실제로 깨뜨릴 수 있는 것은 이란 전쟁의 재확전
원문이 인용한 IMF와 스테이트스트리트 데이터에 따르면 호르무즈 해협은 평시 하루 약 60~130척의 선박이 통행했으나 3월 해운량이 거의 제로로 급감한 뒤 계속 부진했다.
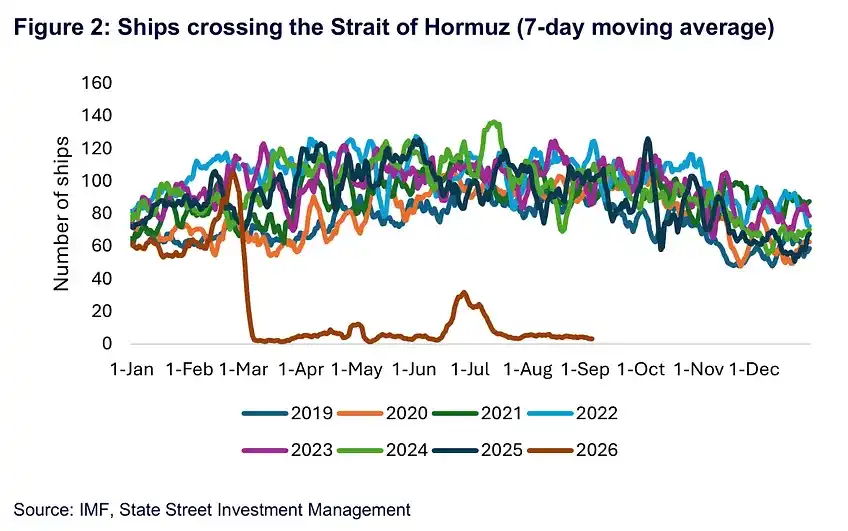
2026년 호르무즈 해협 선박 통행량은 예년보다 현저히 낮으며, 도표 데이터는 약 8월 말 기준이다.
예측 시장도 전쟁과 선거 판세의 연관성을 반영했다. 5월 이후 시장이 해협 해운이 2026년 내 정상화되지 못할 것으로 보는 확률은 약 20%에서 90%에 가깝게 상승했고, 같은 기간 민주당이 양원을 석권할 확률은 약 45%에서 67%로 올랐으며 두 변수의 상관계수는 0.83에 달했다. 이런 동조 변화가 인과관계를 입증하지는 못하지만, 전쟁이 휘발유 가격을 끌어올리고 생활비 부담이 집권당 선거 판세를 압박한다는 논리와 일치한다.
의회는 전쟁 승인과 예산 배정 압력을 높일 수 있지만 전쟁 상황을 신속히 바꾸기는 어렵다. 《전쟁권한결의》(War Powers Resolution)는 의회 승인 없는 군사행동에 기한을 둔다. 여름에 초당파 의원들이 결의 통과를 추진해 대통령이 대이란 전쟁 승인을 구하거나 군사행동을 종료하도록 요구했다. 전쟁은 계속되고 있다. 민주당 의회는 단독으로 전쟁을 끝낼 수 없지만 예산 거부를 통해 영향력을 행사할 수 있다.
우크라이나 문제도 의회 입법과 대통령 집행 사이의 긴장을 보여준다. UBS와 Strategas 자료에 따르면 상원은 8월 초당파 지지로 대러 제재 법안을 통과시켜 러시아 석유 주요 구매자에게 최고 100%의 관세를 부과하도록 승인했고, 하원은 9월 상원 버전을 통과시켰다. 그러나 트럼프는 조치가 원래 발효될 예정이던 10월 16일 이틀 전 국가안보를 이유로 러시아에 면제를 부여했다. 의회가 법을 통과시켰다고 해서 정책이 반드시 원안대로 집행되는 것은 아니다.
10월, 여러 매체가 러시아 디젤 거래, 이른바 '에너지 휴전', 우크라이나의 Starlink 사용 제한, 그리고 미국이 유럽에 러시아 자산 동결 해제를 권고한 동향 등을 잇따라 보도했다. 이러한 사건들은 행정부가 외교 정책에서 주도적 역할을 한다는 점을 더욱 부각시켰다.
Gavekal의 Louis-Vincent Gave는 시장이 더 주목할 만한 문제를 제기했다. 우크라이나에 휴전 합의가 이루어질 경우, 미국이 이란 방향으로 군사 행동을 확대하기가 더 쉬워질 수 있는가? 민주당이 하원을 장악하면 더 많은 전쟁 예산과 제재 표결, 더 많은 청문회가 열릴 수 있지만, 두 전쟁이 곧 끝난다는 의미는 아닐 수 있다.
선거 전 백악관은 유가를 낮추고 휘발유 가격이 공화당 선거에 계속 타격을 주는 것을 피하려는 동기가 있었다. 선거 후에는 이러한 단기적 제약이 약화될 것이다. Nomura는 트럼프가 협상이 실패할 경우 투표 후 폭격을 재개할 수 있다고 시사했다고 지적했다. StoneX의 Vincent Deluard도 선거 후 백악관의 표에 대한 우려가 줄어들면서, 군사 행동 확대가 연준이 가장 원하지 않는 시점에 유가와 인플레이션을 끌어올릴 수 있다고 우려했다.
Gavekal은 두 가지 리스크 경로를 제시했다. 미국이 걸프 국가들에게 아시아로 수출되는 자국 석유에 대해 지불하는 추가 비용을 중단하도록 요구하거나, 폭격을 재개하는 것이다. 이 두 시나리오에서 유가는 새로운 고점으로 밀릴 수 있으며, 이전에 첫 번째 충격을 완충했던 재고는 이미 소진된 상태다. PGIM은 브렌트유가 먼저 배럴당 120달러를 돌파한 후 90~120달러 범위로回落할 위험을 경고했다.
이 시나리오가 현실화되면 충격은 유가, 인플레이션, 금리를 통해 전파될 것이다. 연준이 여전히 금리를 인상하고 있고 10년물 미 국채 수익률이 5%에 근접한 배경에서, 새로운 에너지 충격은 밸류에이션과 경제 성장을 동시에 압박할 수 있다.
2018년은 또한 투자자들에게 선거 후 단기적으로 무역 마찰과 연준 정책 우려로 인해 하락이 발생할 수 있음을 상기시켰다. 이는 선거 후 12개월 동안 모두 상승했다는 역사적 통계와 모순되지 않는다. 관찰 창이 다르기 때문에 단기 조정과 1년 후 양의 수익률이 동시에 나타날 수 있다.
따라서 선거 후 관찰 중점은 텍사스, 오하이오, 알래스카, 아이오와의 상원 결과와 여론조사 대비 편차 외에도, 12월 11일 예산 기한, 이란 공격 재개 여부, 유가와 휘발유 가격 변화, 그리고 VIX와 10년물 미 국채 수익률을 포함한다. 11월 18~19일 APEC 관련 외교 동향도 우크라이나 합의를 관찰하는 창구다.
역사는 선거 결과가 명확해진 후 위험 선호가 회복될 가능성을 뒷받침한다. 그러나 이번 반등이 지속될 수 있을지는 전쟁, 인플레이션, 금리가 이러한 회복을 허용하는지에 달려 있다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사