CoinGlass: 2026년 제1분기 암호화폐 시장 점유율 연구 보고서
원문 출처: CoinGlass
1. 요약 및 핵심 발견
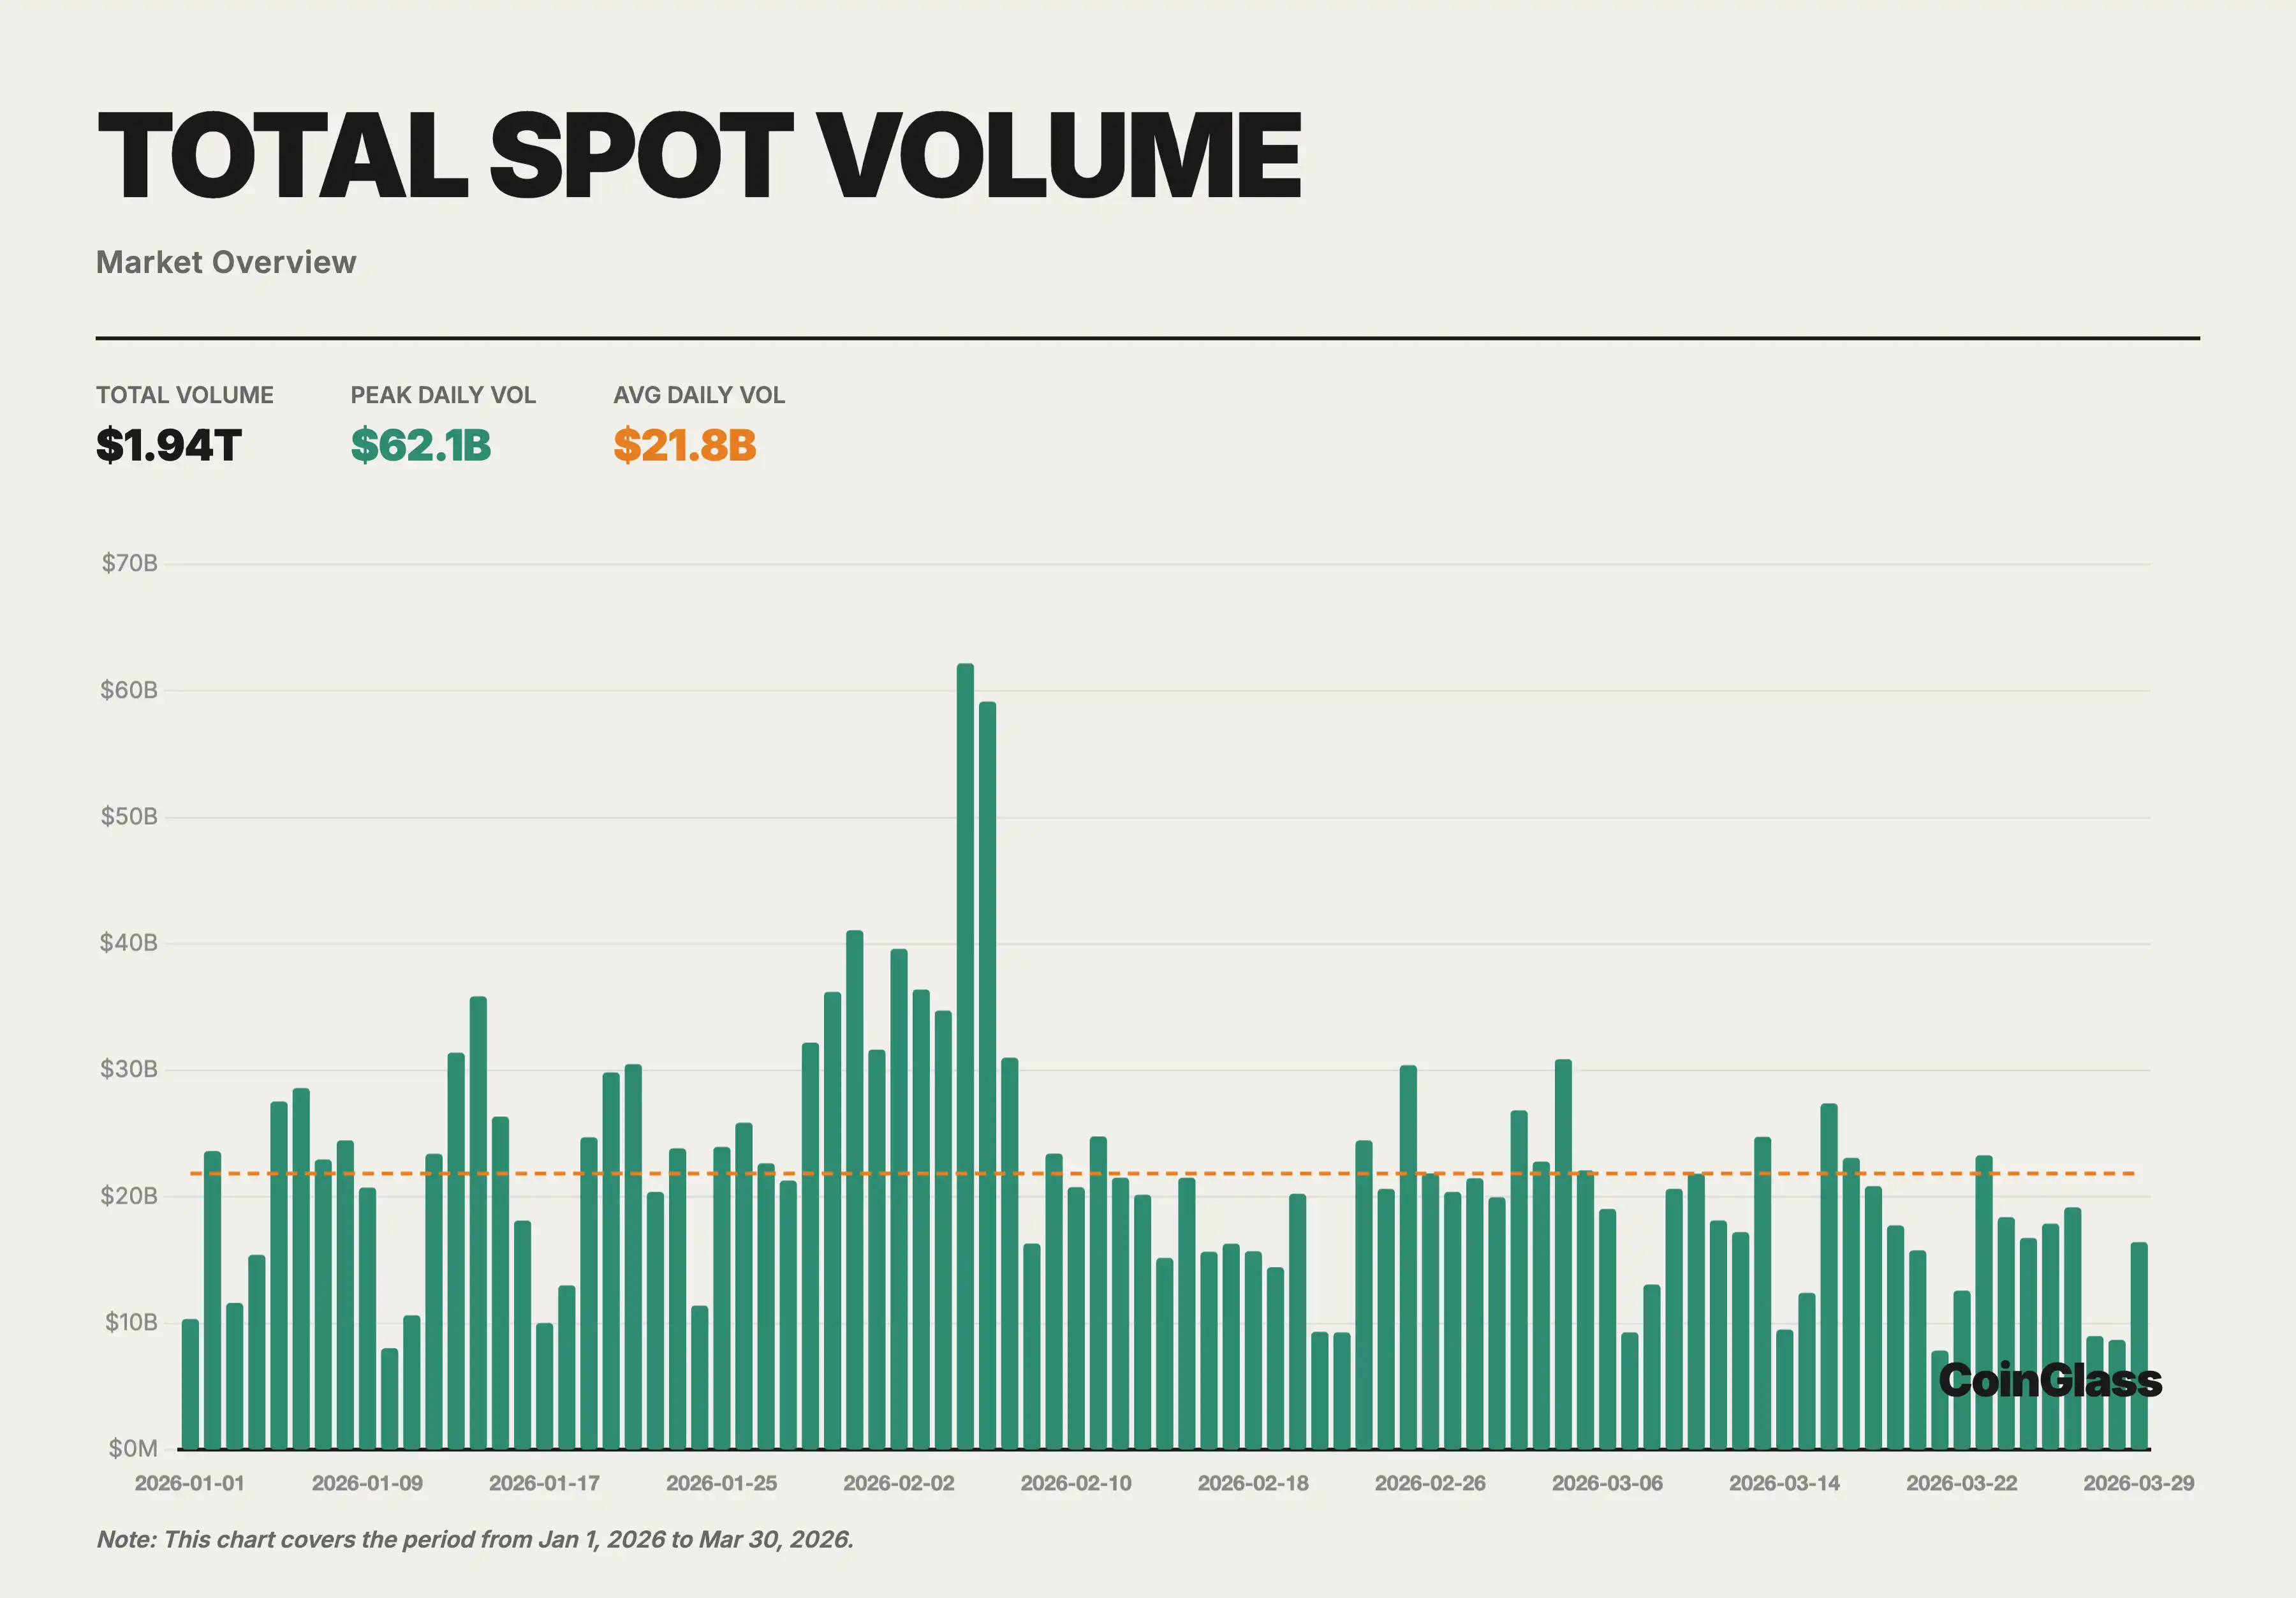
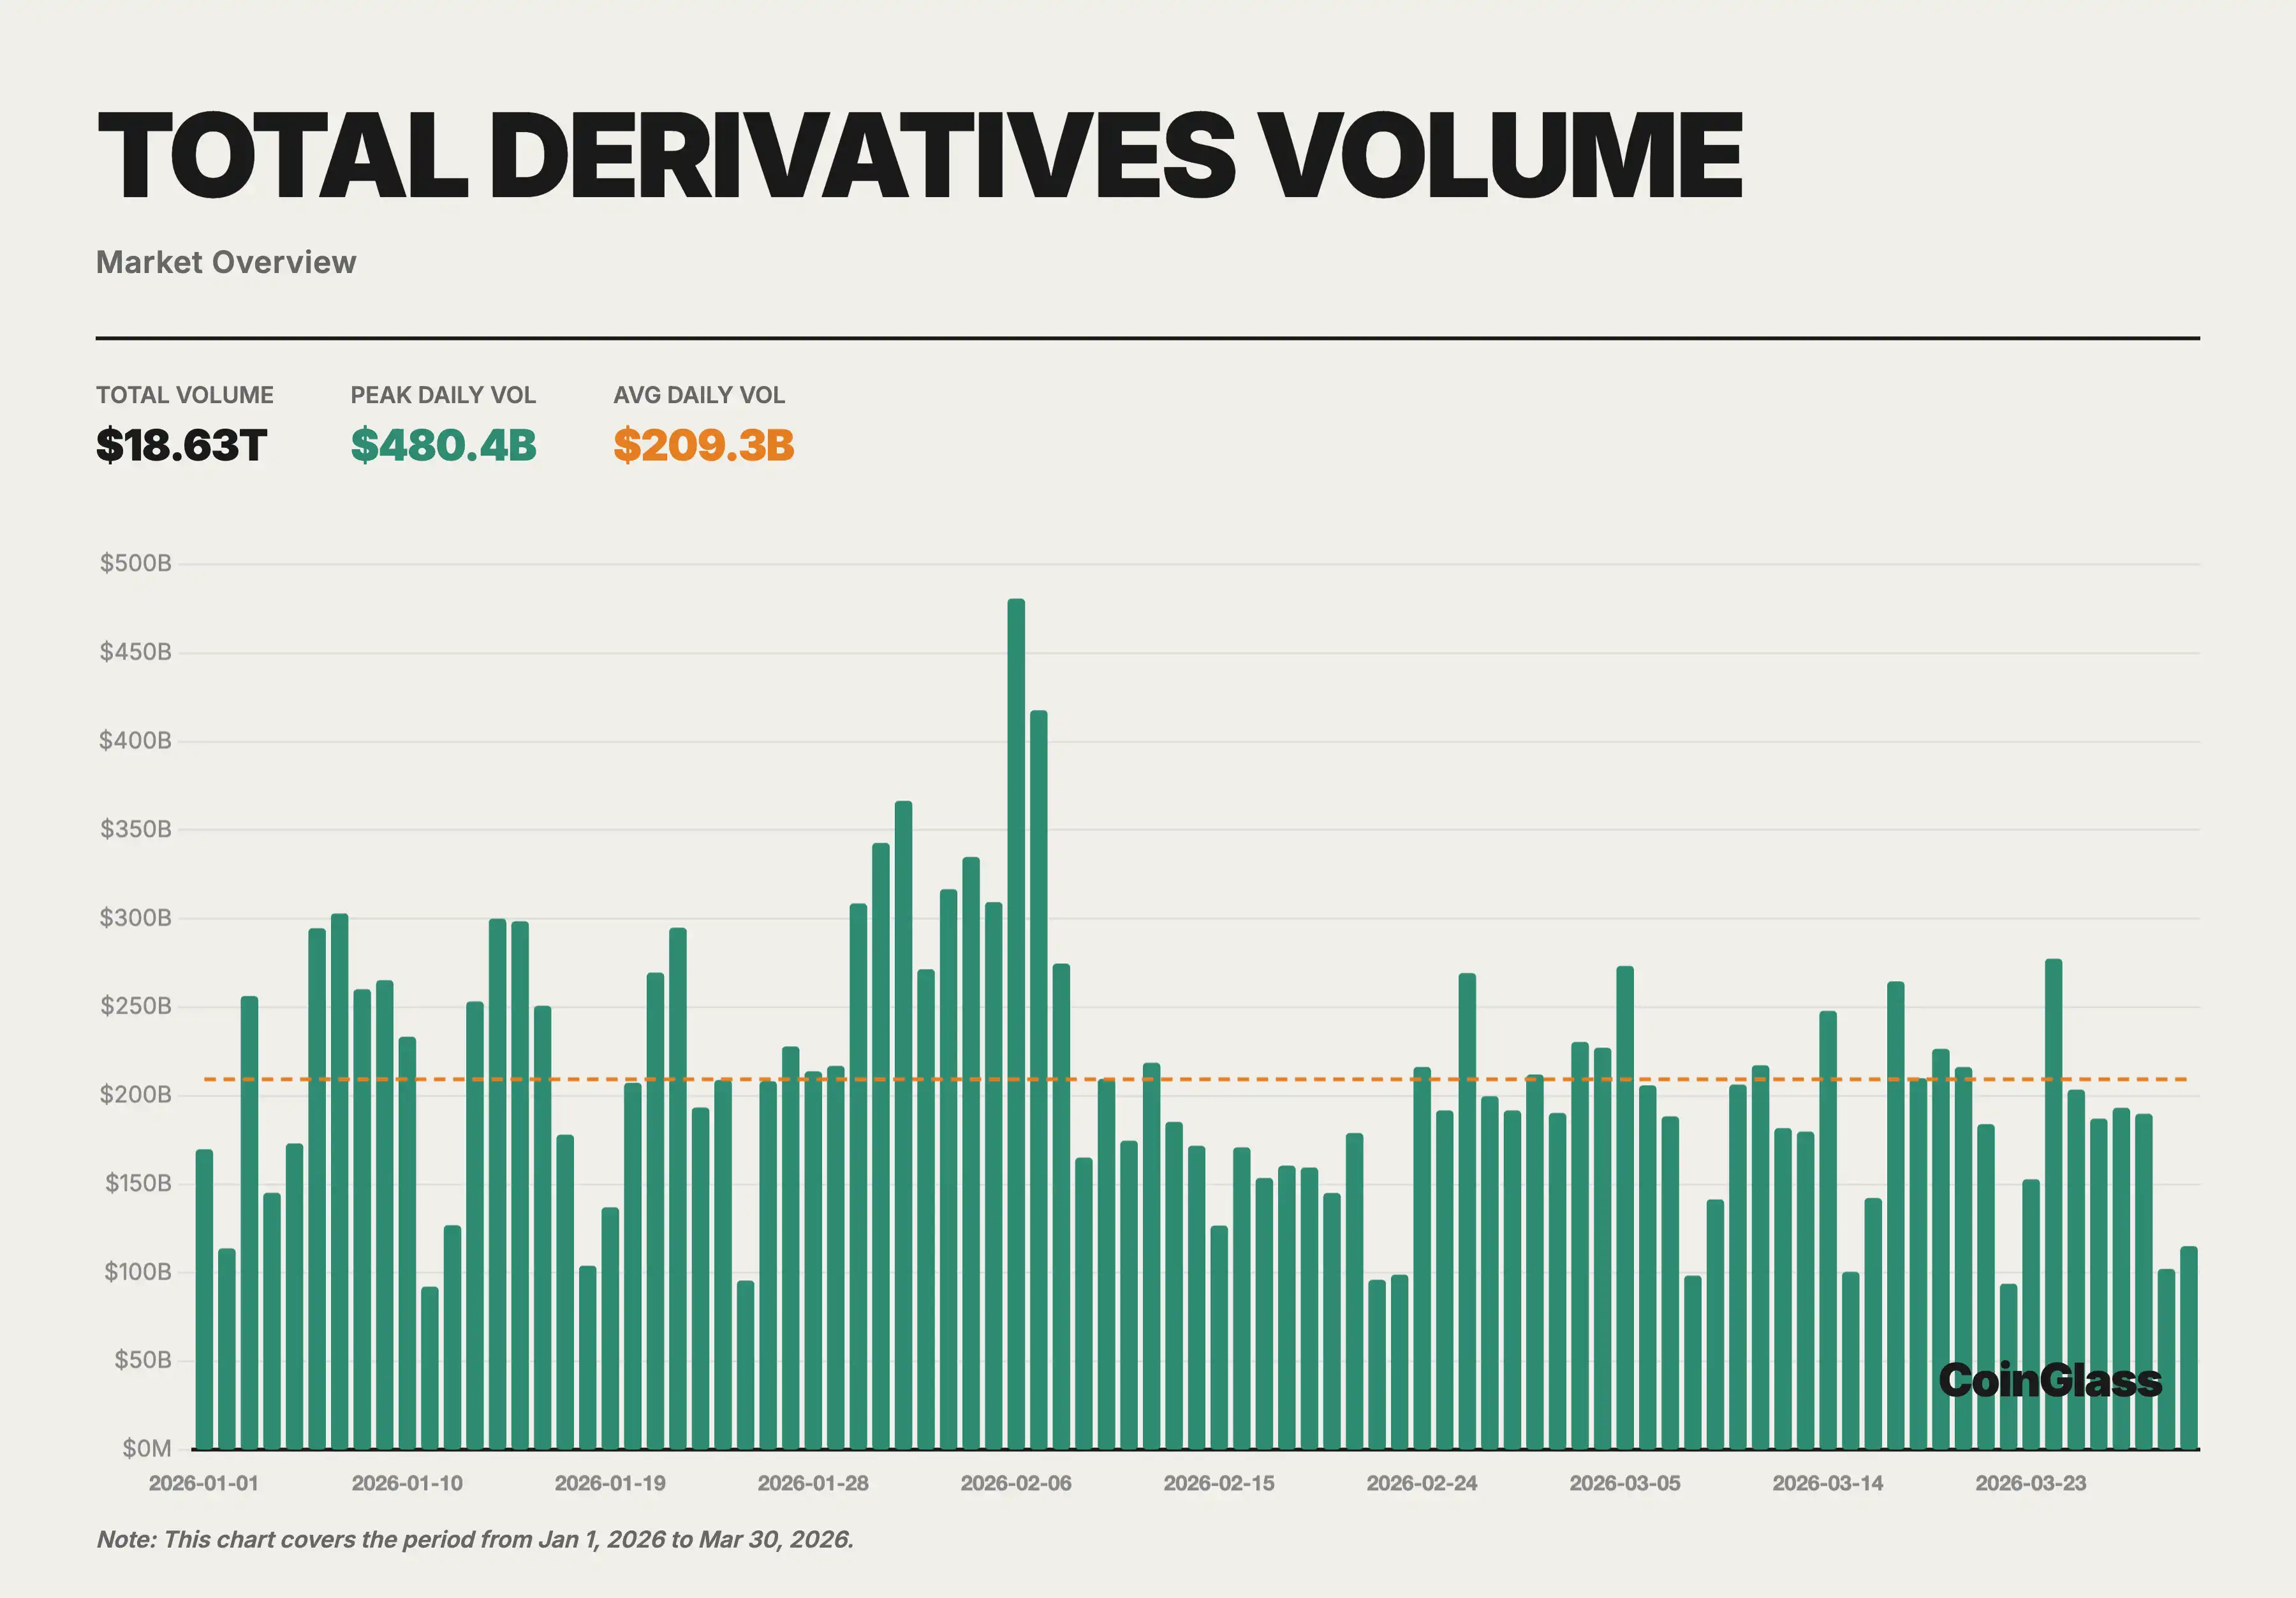
2026년 1분기에는 암호화폐 시장이 여전히 활발했지만 거래 규모는 1월의 고점 이후 점진적으로 감소했습니다. 1분기 전체 시장의 현물 거래는 약 19.4조 달러이며 파생품 거래는 약 186.3조 달러, 총액은 약 205.7조 달러이며, 파생품과 현물 거래의 비율은 약 9.6배입니다. 구조적으로 보면, 시장의 활동성은 여전히 주로 파생품 시장에 집중되어 있으며 현물 거래가 상대적으로 크게 축소되었습니다.
중요 지표에서 Binance는 계속해서 산업 선도 기업으로서의 위치를 유지하고 있습니다. 파생품 거래량은 약 49조 달러로, 상위 10 거래소 기준으로 34.9%의 점유율을 차지합니다. 평균 일일 오픈 이력은 약 239 억 달러로, 점유율은 약 29.9%입니다. 사용자 자산 유동성은 약 1529 억 달러이며, 주요 중앙화 거래소(CEX)의 점유율은 약 73.5%입니다. 둘째와 비교했을 때, Binance의 파생품 거래량은 OKX의 2.2배, 평균 OI는 Bybit의 2.2배, 사용자 자산 규모는 OKX의 9.6배입니다. 이 데이터는 Binance의 선도적 위치가 단일 차원에만 국한되지 않고 거래, 보유, 유동성, 자금 보유의 네 가지 측면에서 동시에 나타난다는 것을 보여줍니다.
최상위 5개의 경쟁 구도에서, 시장은 상당히 명확한 계층 구조를 형성했습니다. 파생품 거래량 차원에서는 Binance, OKX, Bybit, Gate, Bitget이 상위 다섯에 위치하며, Bybit와 Gate는 규모가 비슷하며, OKX는 여전히 Binance에 가장 가까운 중앙 집중식 플랫폼입니다. 보유 차원에서, 제 2위 티어의 순위는 Bybit, Gate, OKX, Bitget으로 변경되었습니다. 사용자 자산 유동성 측면에서, Binance 이후로는 OKX만 100억 달러 이상의 규모를 유지하고 있으며, Gate, Bitget 및 Bybit는 50-70억 달러 대의 범위에 있습니다. 전반적으로, 상위 5개 사이에서의 경쟁은 매우 치열하지만 선도 기업과 후속 티어 간에는 여전히 상당한 격차가 있는 것으로 나타납니다.
2. 현물 및 파생품 거래량
2.1 전체 시장 월간 거래량 개요
2026년 1분기, 전체 시장의 암호화폐 거래 총액(현물 + 파생품)은 약 205.7조 달러였고, 현물 거래는 약 19.4조 달러, 파생품 거래는 약 186.3조 달러였습니다. 월별 분포를 살펴보면, 1월의 총 거래액이 가장 높았으며(현물 7,047억 + 파생품 673조), 2월에는 약간 감소하였고, 3월에는 분기 최저점까지 축소되었습니다. 이러한 추세는 해당 기간의 글로벌 매크로 환경의 신중한 감정과 일치하며, 시장은 2025년 4분기의 격렬한 레버리지 청산을 경험한 후에도 아직 완전히 회복되지 않은 리스크 선호도를 보여주고 있습니다.
현물 시장의 일일 거래량은 약 2180 억 달러이며, 파생상품 시장의 일일 거래량은 약 20930 억 달러입니다. 현물 대 파생상품 비율은 1분기에 약 9.6배로 안정적으로 유지되어 있으며, 2025년 전체 평균 수준보다 약간 높습니다. 이는 시장 조정 단계에서 거래자들이 방향성을 현재 시장에 할당하는 대신 대립 및 단기 게임을 위해 파생상품을 통해 거래하는 경향이 있음을 나타냅니다.
2.2 현물 거래량 및 시장 점유율
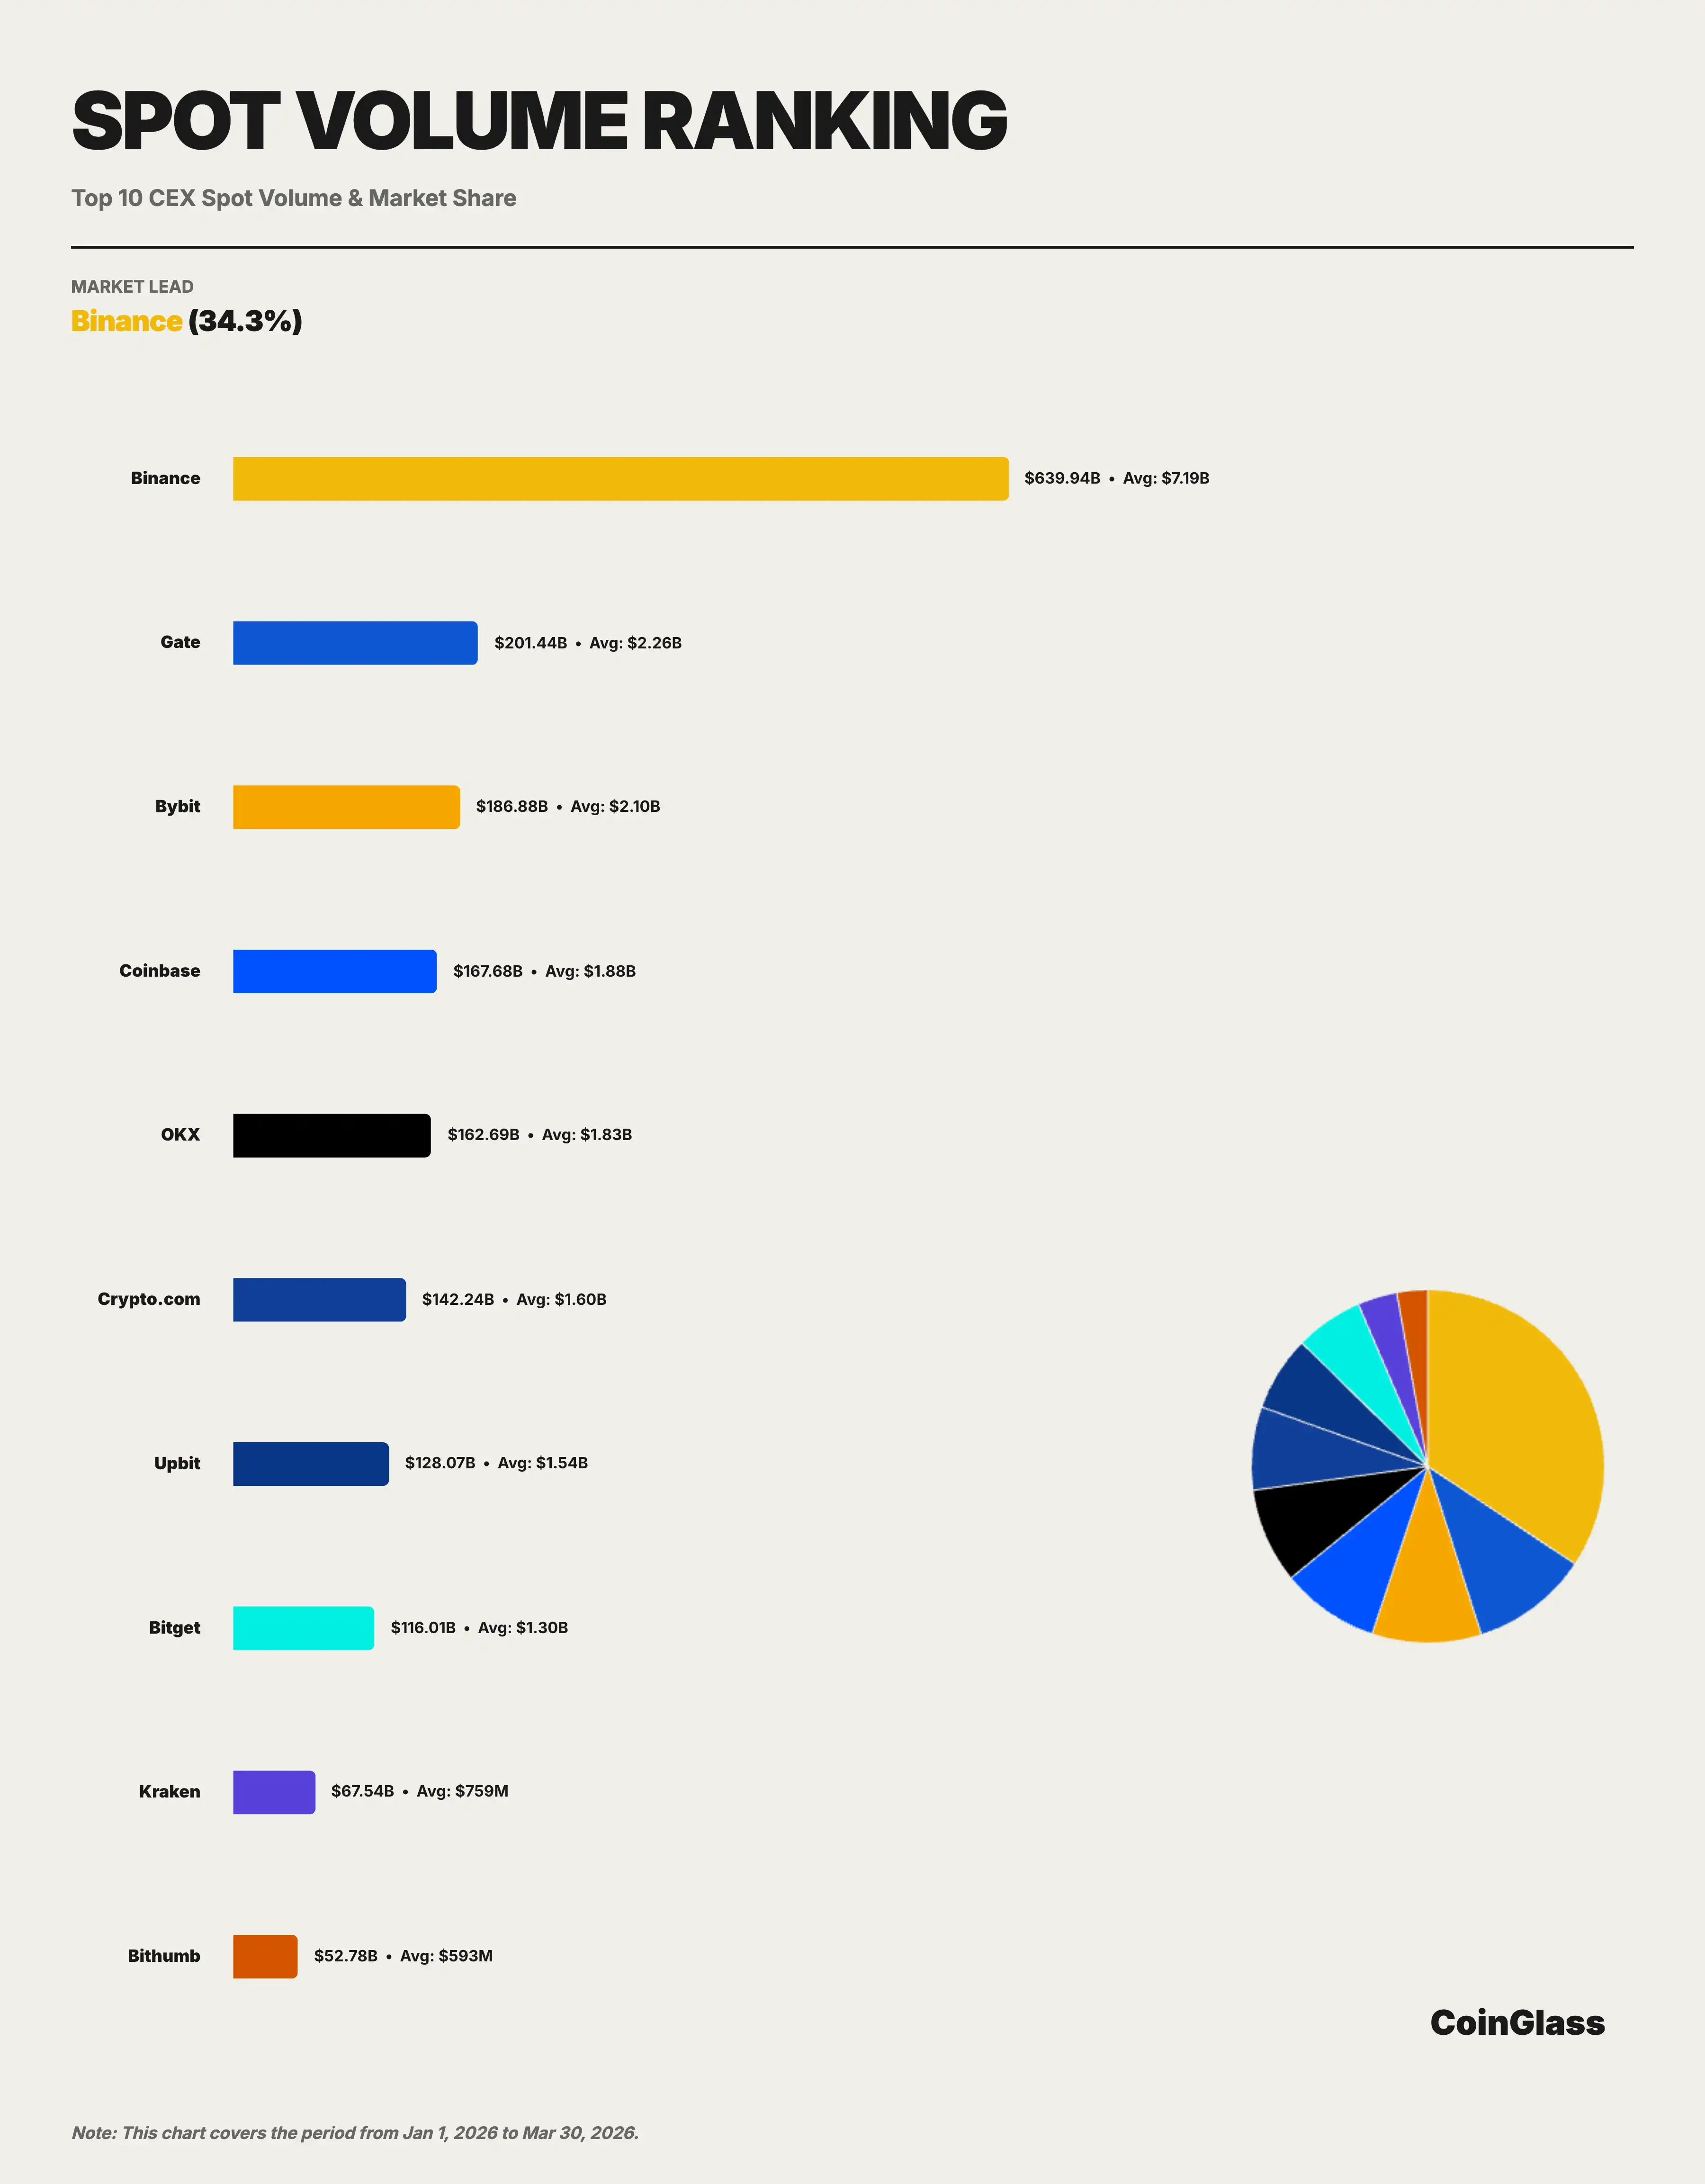
1분기 Binance의 현물 시장 누적 거래량은 약 63990 억 달러로, 이에 해당하는 일일 거래량은 약 719 억 달러이며, Top10 통계 방법에 따른 시장 점유율은 약 34.3%입니다. 월별 추세를 살펴보면, Binance는 현물 Top 10 거래소에서의 점유율이 전반적으로 안정적으로 유지되고 있습니다: 2026년 1월 34.0%, 2월 33.7%, 3월에는 35.4%까지 상승했습니다. 1월의 70470 억 달러에서 3월의 54200 억 달러로 시장 총량이 축소되면서 23%의 감소가 있었지만, Binance의 점유율은 약간 상승했습니다. 이는 현물 시장이 전체적으로 하락하더라도, 최고 순위의 유동성이 여전히 소수 플랫폼으로 집중되고 있음을 나타냅니다.
경쟁 구도를 Top 5로 확장하면, 현물 시장의 분포가 파생상품 시장보다 훨씬 분산되어 있습니다. 1분기에 누적된 현물 거래 상위 다섯 플랫폼은 각각 Binance, Gate, Bybit, Coinbase 및 OKX이며, 해당 거래액은 각각 63990 억, 20140 억, 18690 억, 16770 억 및 16270 억 달러입니다. 전체 시장 기준으로 계산하면, Binance를 제외한 나머지 네 플랫폼의 점유율은 대체로 8%에서 10% 범위에 있습니다. 즉, Binance의 현물 시장 선두는 명확하지만, 파생상품 시장과 비교할 때, 현물 시장의 두 번째 이익군은 더 균형적으로 분포되어 있으며, 경쟁도 더 분산되어 있습니다.
2.3 파생상품 거래량 및 시장 점유율
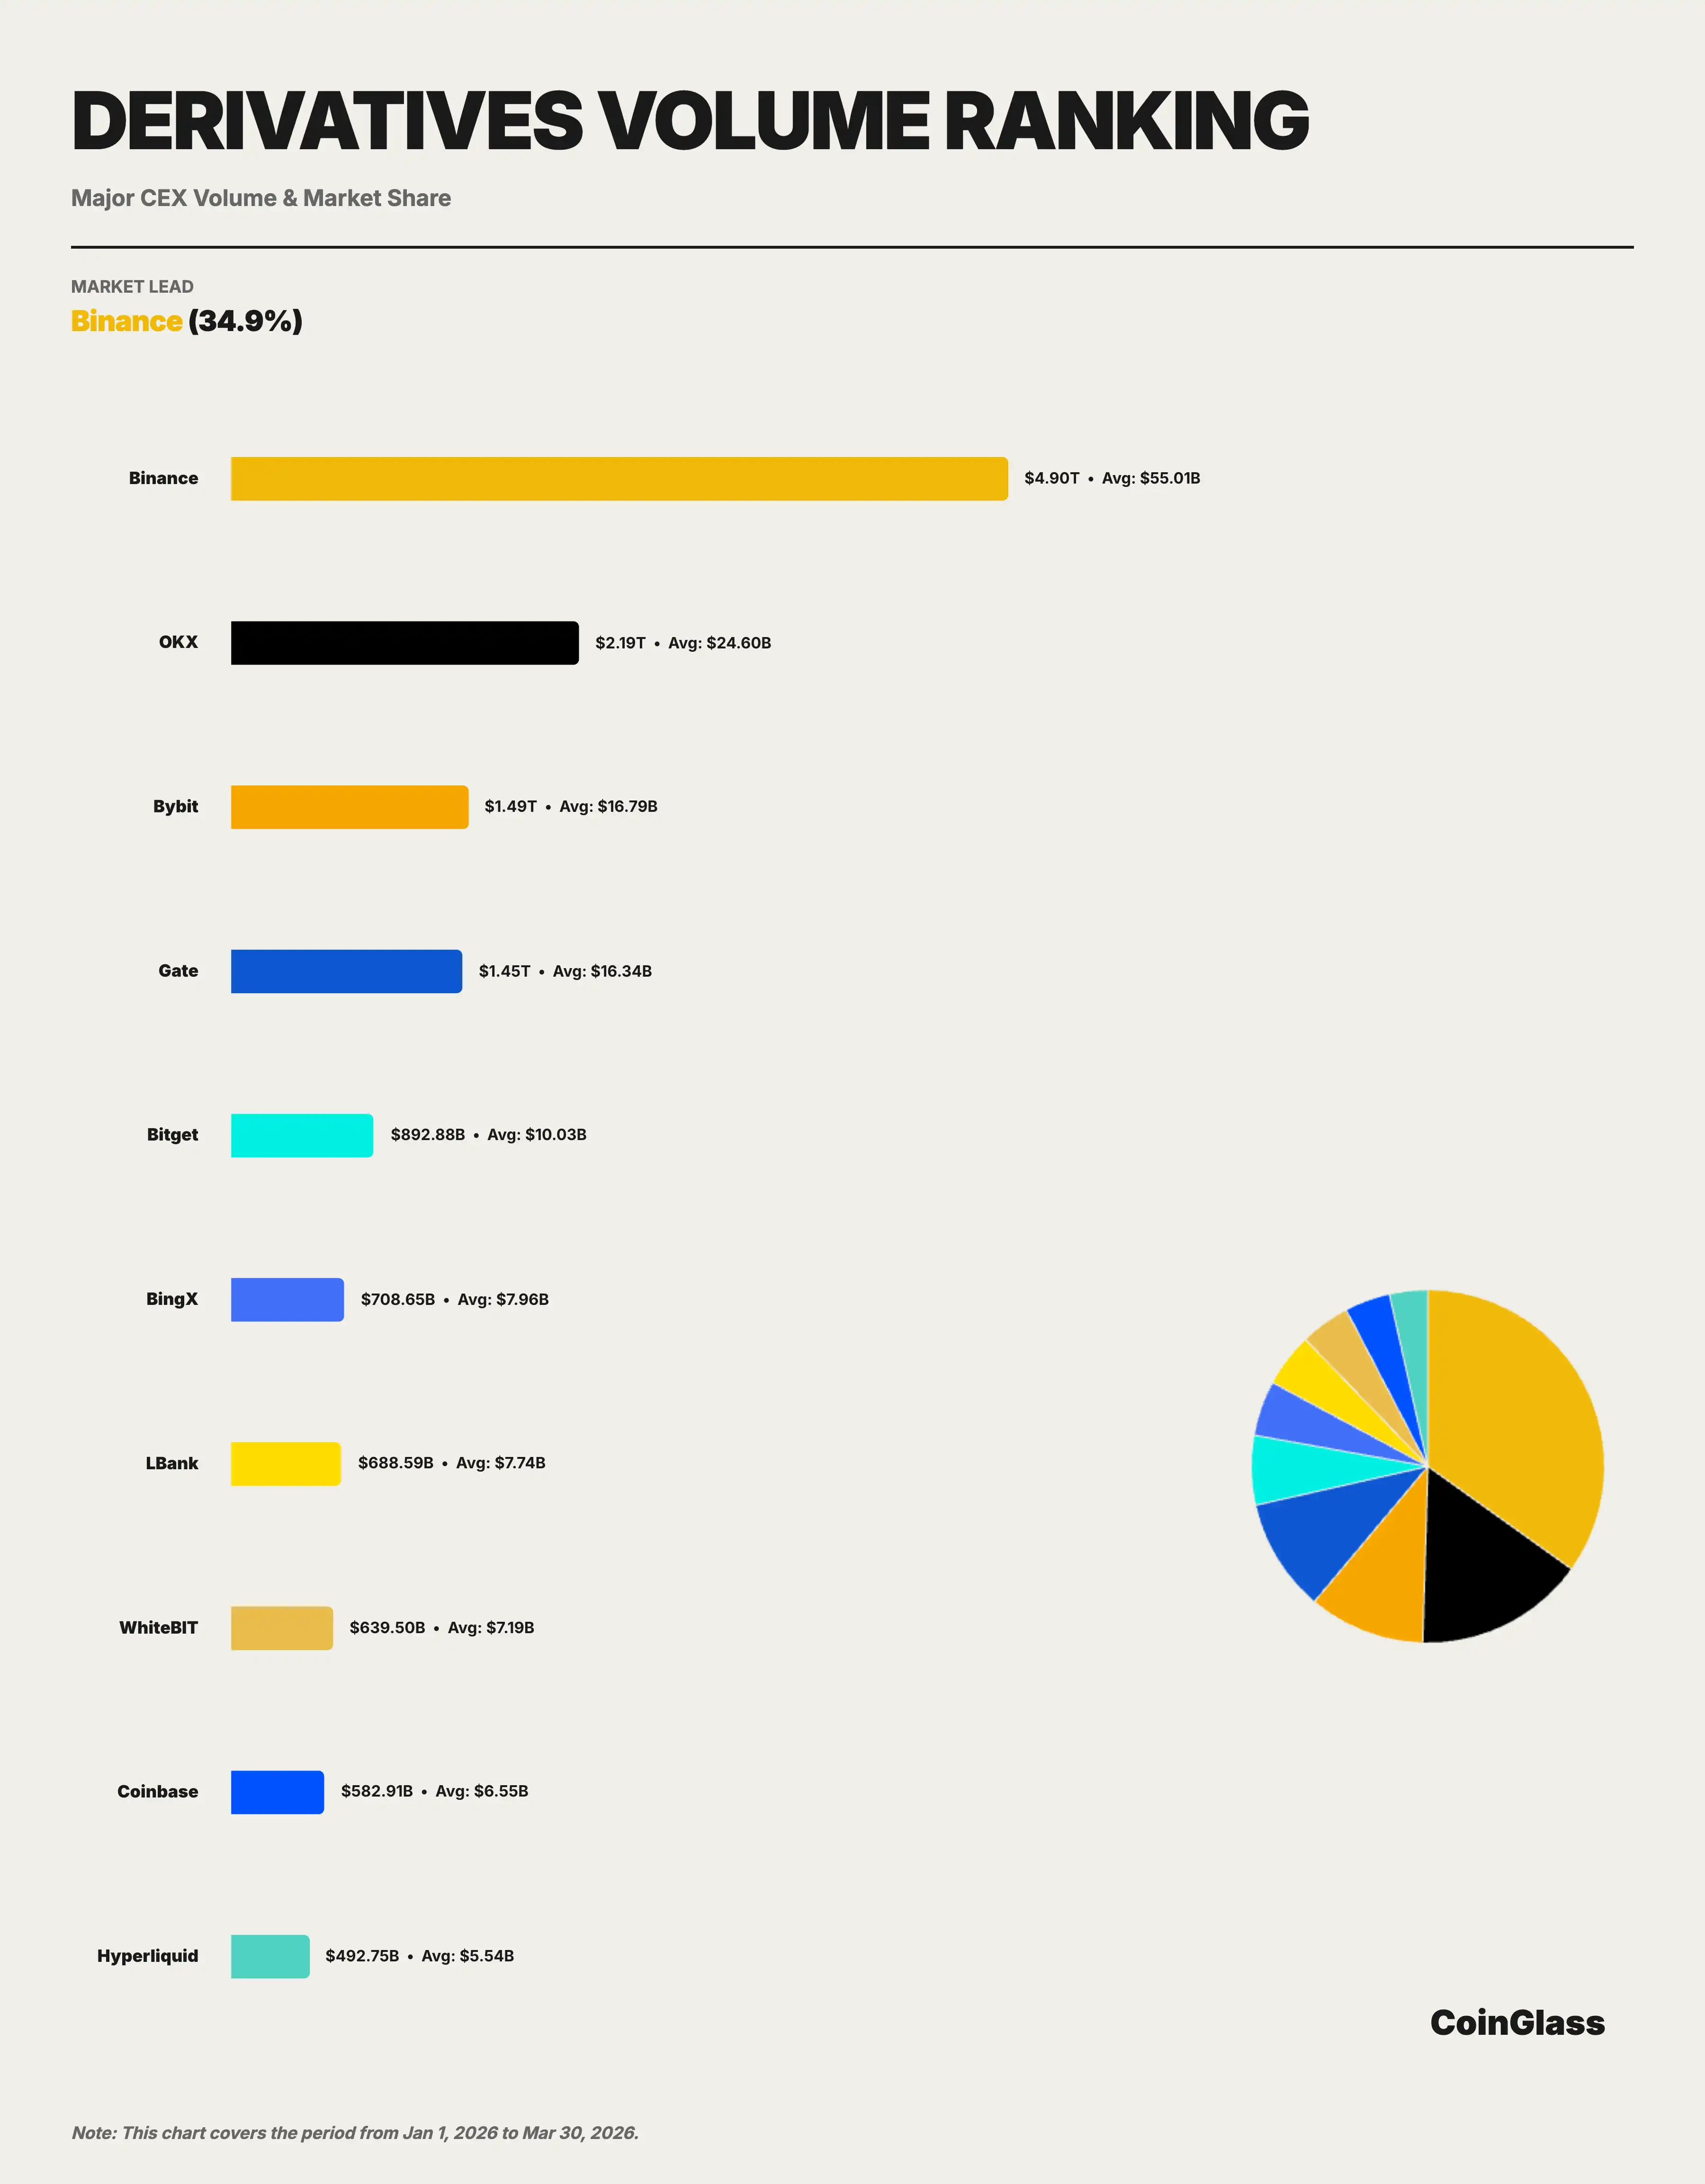
1분기 Binance의 파생상품 시장 누적 거래량은 약 49000 억 달러이며, 일일 거래량은 약 5500 억 달러입니다. Top 10 거래소의 통계 방법에 따르면, Binance는 34.9%의 점유율로 선두를 유지하고 있으며, 그 거래량은 두 번째인 OKX(약 21900 억 달러)와 세 번째인 Bybit(약 14900 억 달러)의 합계를 초과합니다.
매월의 추세를 보면, 바이낸스는 파생품 Top 10 거래소에서의 거래 점유율이 전체적으로 안정적입니다: 2026 년 1 월에는 33.2%이며, 2 월에는 35.8%로 상승하였으며, 3 월에는 35.7%로 유지되었습니다. 이 하락 후 회복되는 궤적은 2025 년 4 분기의 레버리지 충격 이후 시장 유동성이 다시 상위 플랫폼으로 돌아오는 과정과 일치합니다. 다시 말해, 분기 초에는 플랫폼 간 거래량이 잠시 분산되었지만, 시장이 진정되면서 유동성은 계속해서 깊이가 깊고 실행 효율이 높은 플랫폼으로 돌아가며, 바이낸스는 이번 회복 과정에서 더 강한 수용 능력을 보였습니다.
OKX는 현재 바이낸스에 가장 가까운 중앙 집중식 플랫폼이지만, 거래 규모는 여전히 바이낸스의 약 45%에 불과합니다; Bybit과 Gate는 거의 동일한 규모를 가지고 있으며, 둘은 둘째 그룹을 형성하고 있습니다; Bitget은 상위 다섯에 머물러 있지만, 상위 네 개 사이에는 분명한 격차가 나타나 있습니다. 상대적 규모로 본다면, 바이낸스의 파생품 거래는 Bybit의 약 3.3배, Gate의 약 3.4배, Bitget의 약 5.5배입니다.
2.4 경쟁 구도 비교
현물 및 파생품을 동일한 프레임 내에서 관찰할 경우, 두 시장 유형의 경쟁 구도에는 명확한 차이가 있음을 알 수 있습니다. 현물 시장에서 바이낸스는 1 위를 유지하지만, 2 위 그룹은 Gate, Bybit, Coinbase 및 OKX가 공동으로 형성하며, 점유율은 상대적으로 근접합니다; 파생품 시장에서 바이낸스의 선도 폭은 더 크며, 2 위인 OKX는 이미 3 위, 4 위와의 간극을 형성하였습니다. 이로써 바이낸스는 파생품 시장에서의 선도성이 더 집중적이며, 현물 시장에서는 "1 위는 중심, 2 위 그룹은 분산" 구조를 나타내고 있습니다.
플랫폼의 위치에서 볼 때, OKX는 파생품 거래 규모에서 2 위를 안정적으로 유지하며, 바이낸스에게 제일 가까운 도전자입니다; Bybit과 Gate는 보다 동일한 수준에서의 경쟁 관계를 가지며, 전자는 글로벌 활발한 트레이더들에게 강한 참여율을 갖고 있으며, 후자는 거래량 및 포지션 수준에서 높은 탄력을 유지합니다. Top 5 이후의 BingX, LBank, WhiteBIT, Coinbase 및 Hyperliquid은 상당한 거래 활동을 유지하지만, 상위 다섯 플랫폼과 비교할 때 전체적인 규모 차이가 여전히 존재합니다.
주목할 점은, 탈중앙화 파생품 플랫폼이 주류 비교 시야에 들어왔다는 것입니다. Hyperliquid는 제 1 사분기에서 약 4927 억 달러의 파생품 거래량을 기록하며, 이미 상위 10에 이름을 올렸으며, 포지션 수준에서는 약 600 억 달러의 평균 수준에 도달하였습니다. 이는 온체인 파생품이 더 이상 가장하의 보충이 아니라 국소 시장에서 실질적인 경쟁을 형성하기 시작했음을 의미합니다. 그러나 현재 규모를 보면, 전체적인 규모는 여전히 바이낸스, OKX, Bybit, Gate 등 주요 중앙 집중식 플랫폼보다 뚜렷하게 작습니다.
3. 파생품 보유
3.1 전체 시장 계약 보유 총액 추이
2026년 Q1, 전체 시장 파생품 보유액 (Open Interest)은 일일 평균으로 약 1172 억 달러이며, 해당 분기 내 최고점은 1월 15일에 약 1525 억 달러를 기록했습니다. 월별 추이에서 1월의 일일 평균 OI는 약 1411 억 달러이며, 2월에는 대폭 감소하여 1026 억 달러로, 27%의 감소율을 보였으며, 3월에 약간 반등하여 1060 억 달러로 돌아왔습니다.
3.2 OI 비율 및 순위 변화
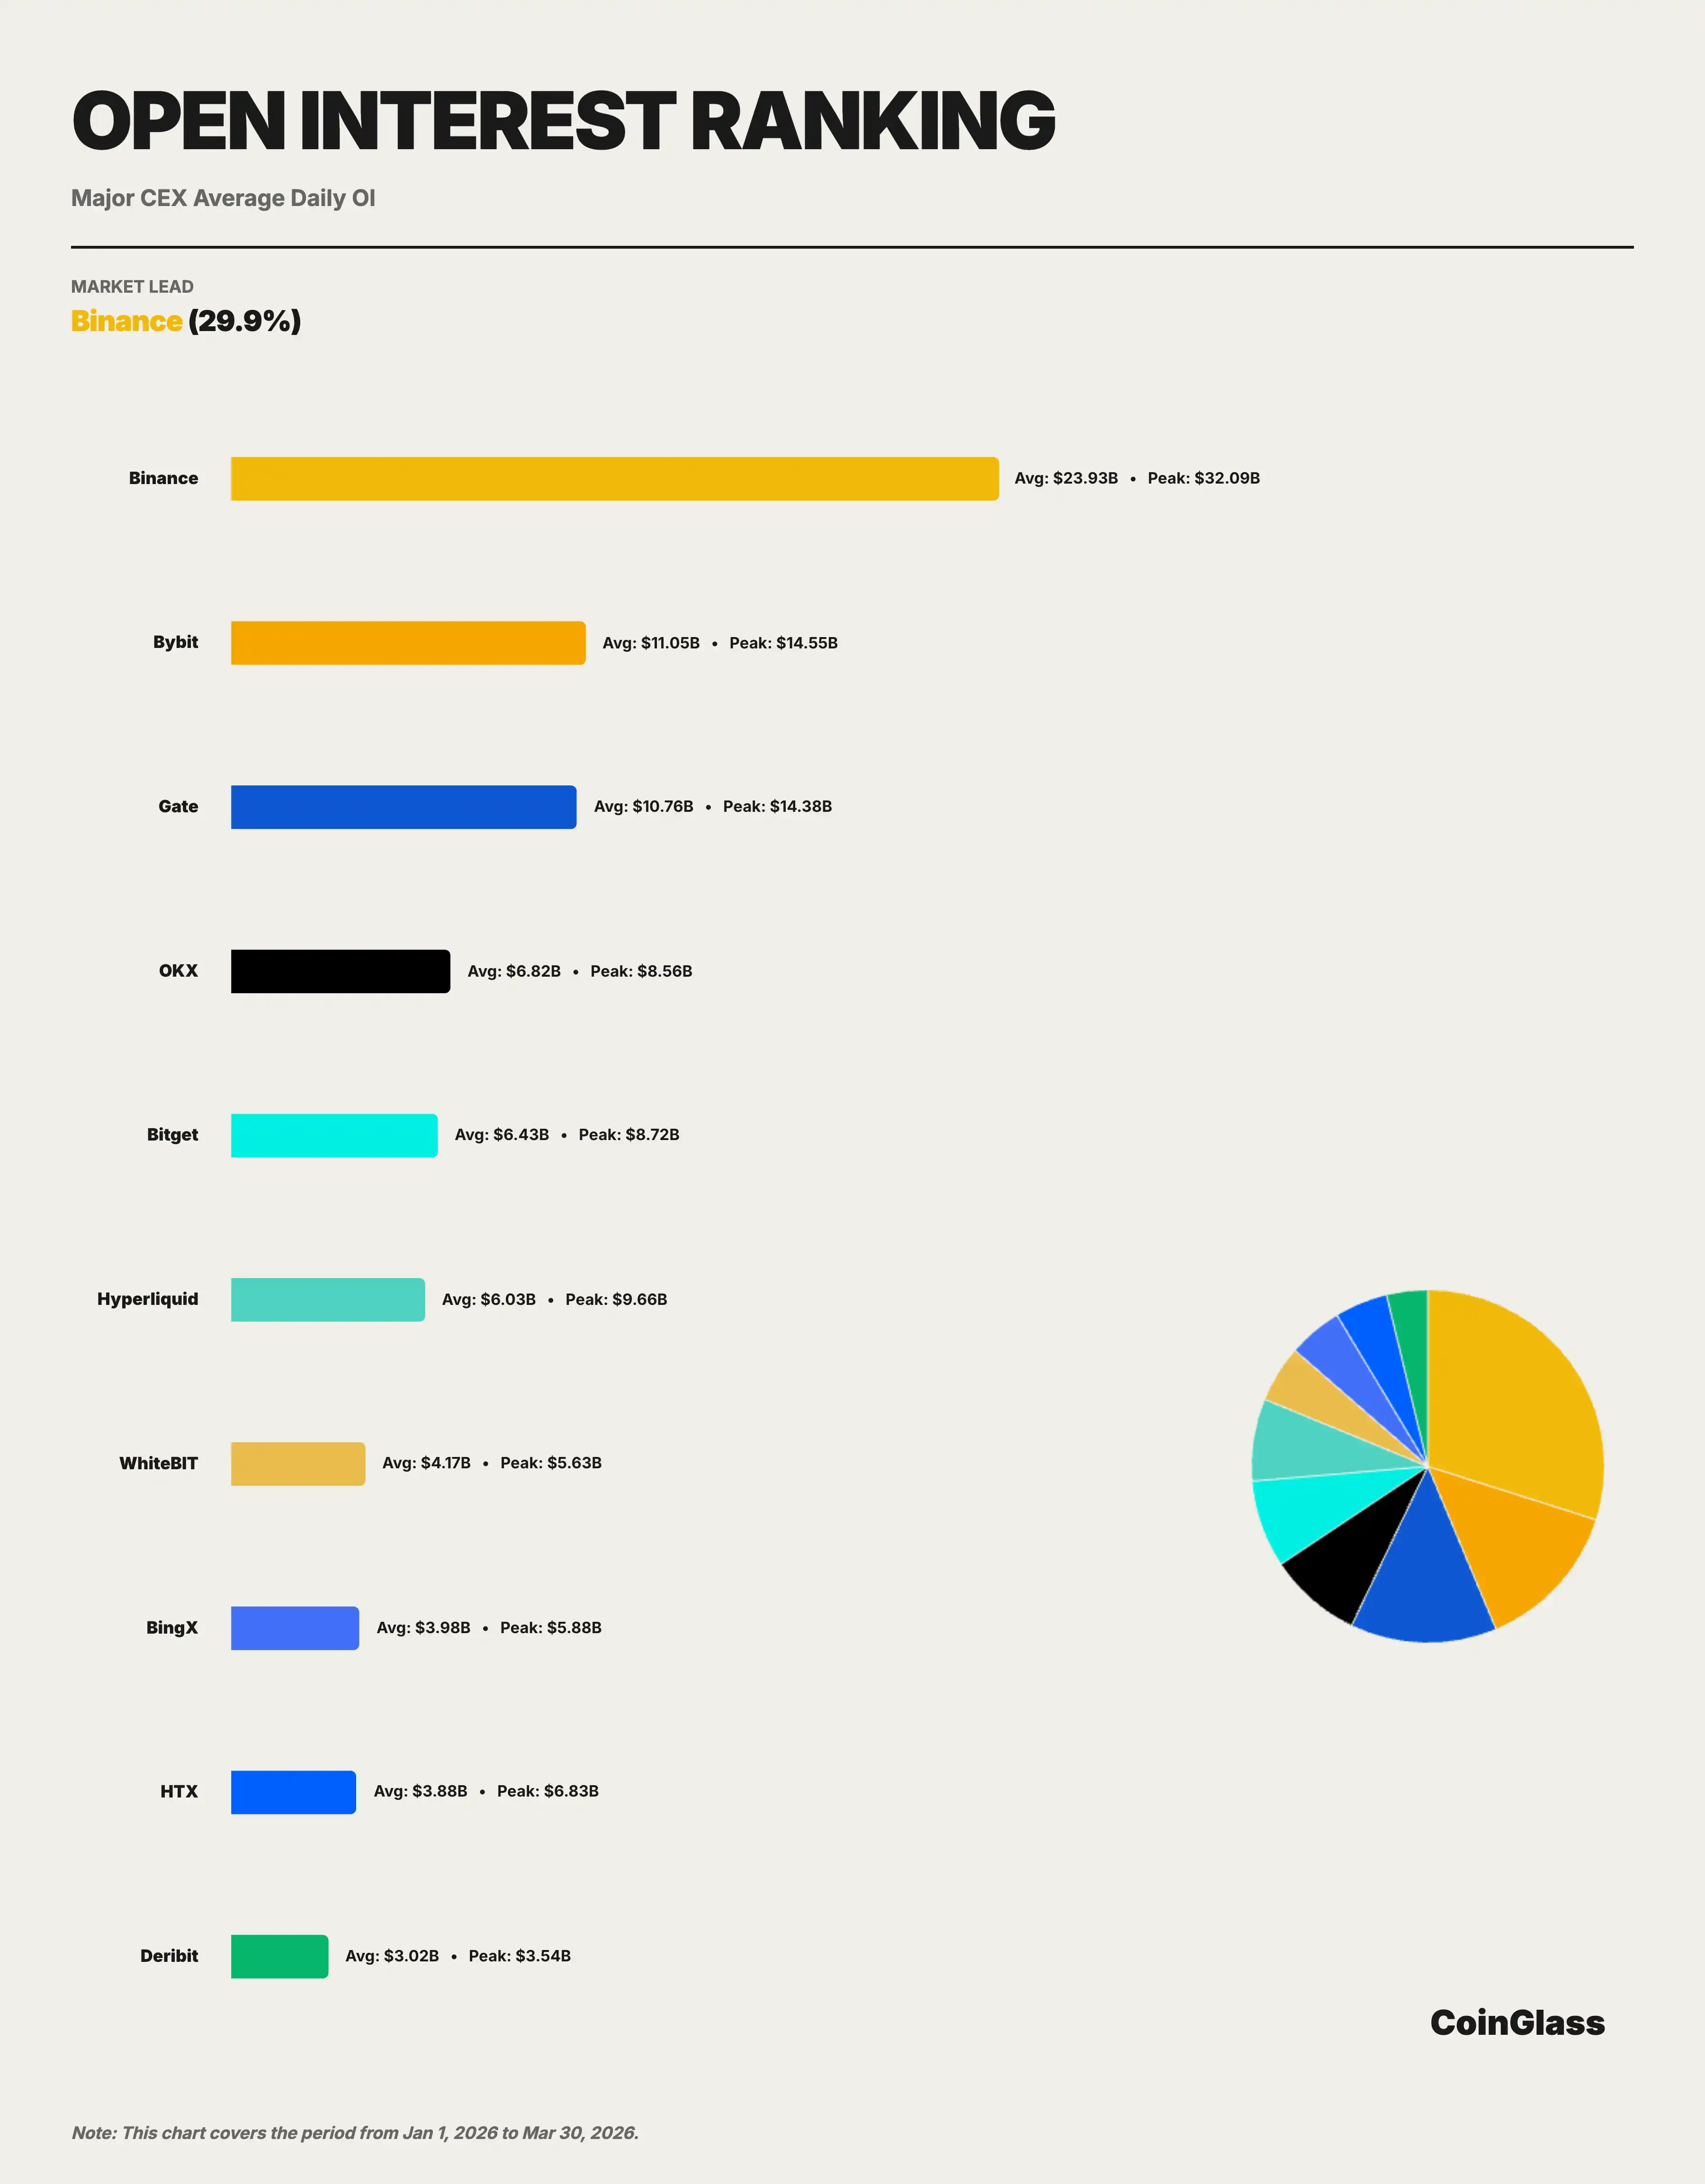
Q1에서 Binance의 평균 OI는 약 239 억 달러이며, 상위 10 거래소에서의 점유율은 약 29.9%로, 1위를 차지했습니다. 2위부터 5위까지는 각각 Bybit, Gate, OKX, 그리고 Bitget이며, 각각 약 110 억, 108 억, 68 억, 64 억 달러의 평균 OI를 보여주었습니다. Binance의 평균 OI는 Bybit의 2.2배, Gate의 2.2배, OKX의 3.5배, Bitget의 3.7배로, 앞도적인 우위를 보였습니다.
Binance의 OI 점유율은 분기 내에서 20%–21% 구간에서 유지되었으며, 변동폭이 제한되어 있어 보유 차원에서의 시장 지위가 꽤 견고함을 보여주고 있습니다. 더 주목할 점은, Binance의 최고 OI가 약 321 억 달러로, 2위인 Bybit의 최고 OI (145 억 달러)의 2.2배에 달하며, 시장 변동이 심화될 때 더 많은 위치를 흡수하는 능력을 보여주었습니다.
3.3 시장 구조 분석
보유 시장의 구조는 거래량과는 다른 특성을 나타내고 있습니다. 거래량 차원에서, Binance는 2위를 19% 이상으로 앞섰지만, 보유 차원에서는 Binance(29.9%), Bybit(13.8%), Gate(13.4%), OKX(8.5%) 사이의 격차가 좁아졌습니다. 이는 각 플랫폼이 장기 보유를 유치하는 데 각각의 경쟁 우위를 가지고 있다는 것을 반영합니다.
Hyperliquid의 보유 규모는 특별히 주목할 만합니다. 그들의 일일 평균 OI는 약 60 억 달러이며, 최고점은 97 억 달러에 가까워졌으며, 이미 Bitget을 역전하고 WhiteBIT, BingX 등의 플랫폼보다 높았습니다. 온체인 플랫폼이 보유 차원에서 성장함에 따라, 고 레버리지 및 전략적 거래에서의 매력이 계속해서 강화되고 있음을 시사합니다. 당분간 이러한 추세는 Binance의 선도적 위치를 도전할 만큼은 아니지만, 2차 그룹 플랫폼에 대해, 온체인 경쟁자의 진입이 미래 점유율 경쟁을 높이고 있음을 보여주고 있습니다. 온체인 파생상품 프로토콜로서, 보유 규모의 신속한 성장은 2025년 보고서에서 언급된 "탈중앙화 파생상품의 개념 증명에서 실제 시장 점유율 경쟁"에 대한 판단을 더욱 확증하고 있습니다.
4. 리퀴딧 딥스
본 장 데이터는 오더북 스냅샷 데이터를 기반으로 하며, BTC 및 ETH의 현물 및 선물 시장에서의 ±1% 양방향 딥스를 주요 거래소 간에 비교합니다. 거래량 및 OI와 달리 딥스는 대량 거래 시 거래소의 실제 수용 능력을 직접 반영하므로, 톱 거래소가 '퀄리티 선두'인지를 판단하는 중요한 근거이기도 합니다.
4.1 BTC 시장 딥스
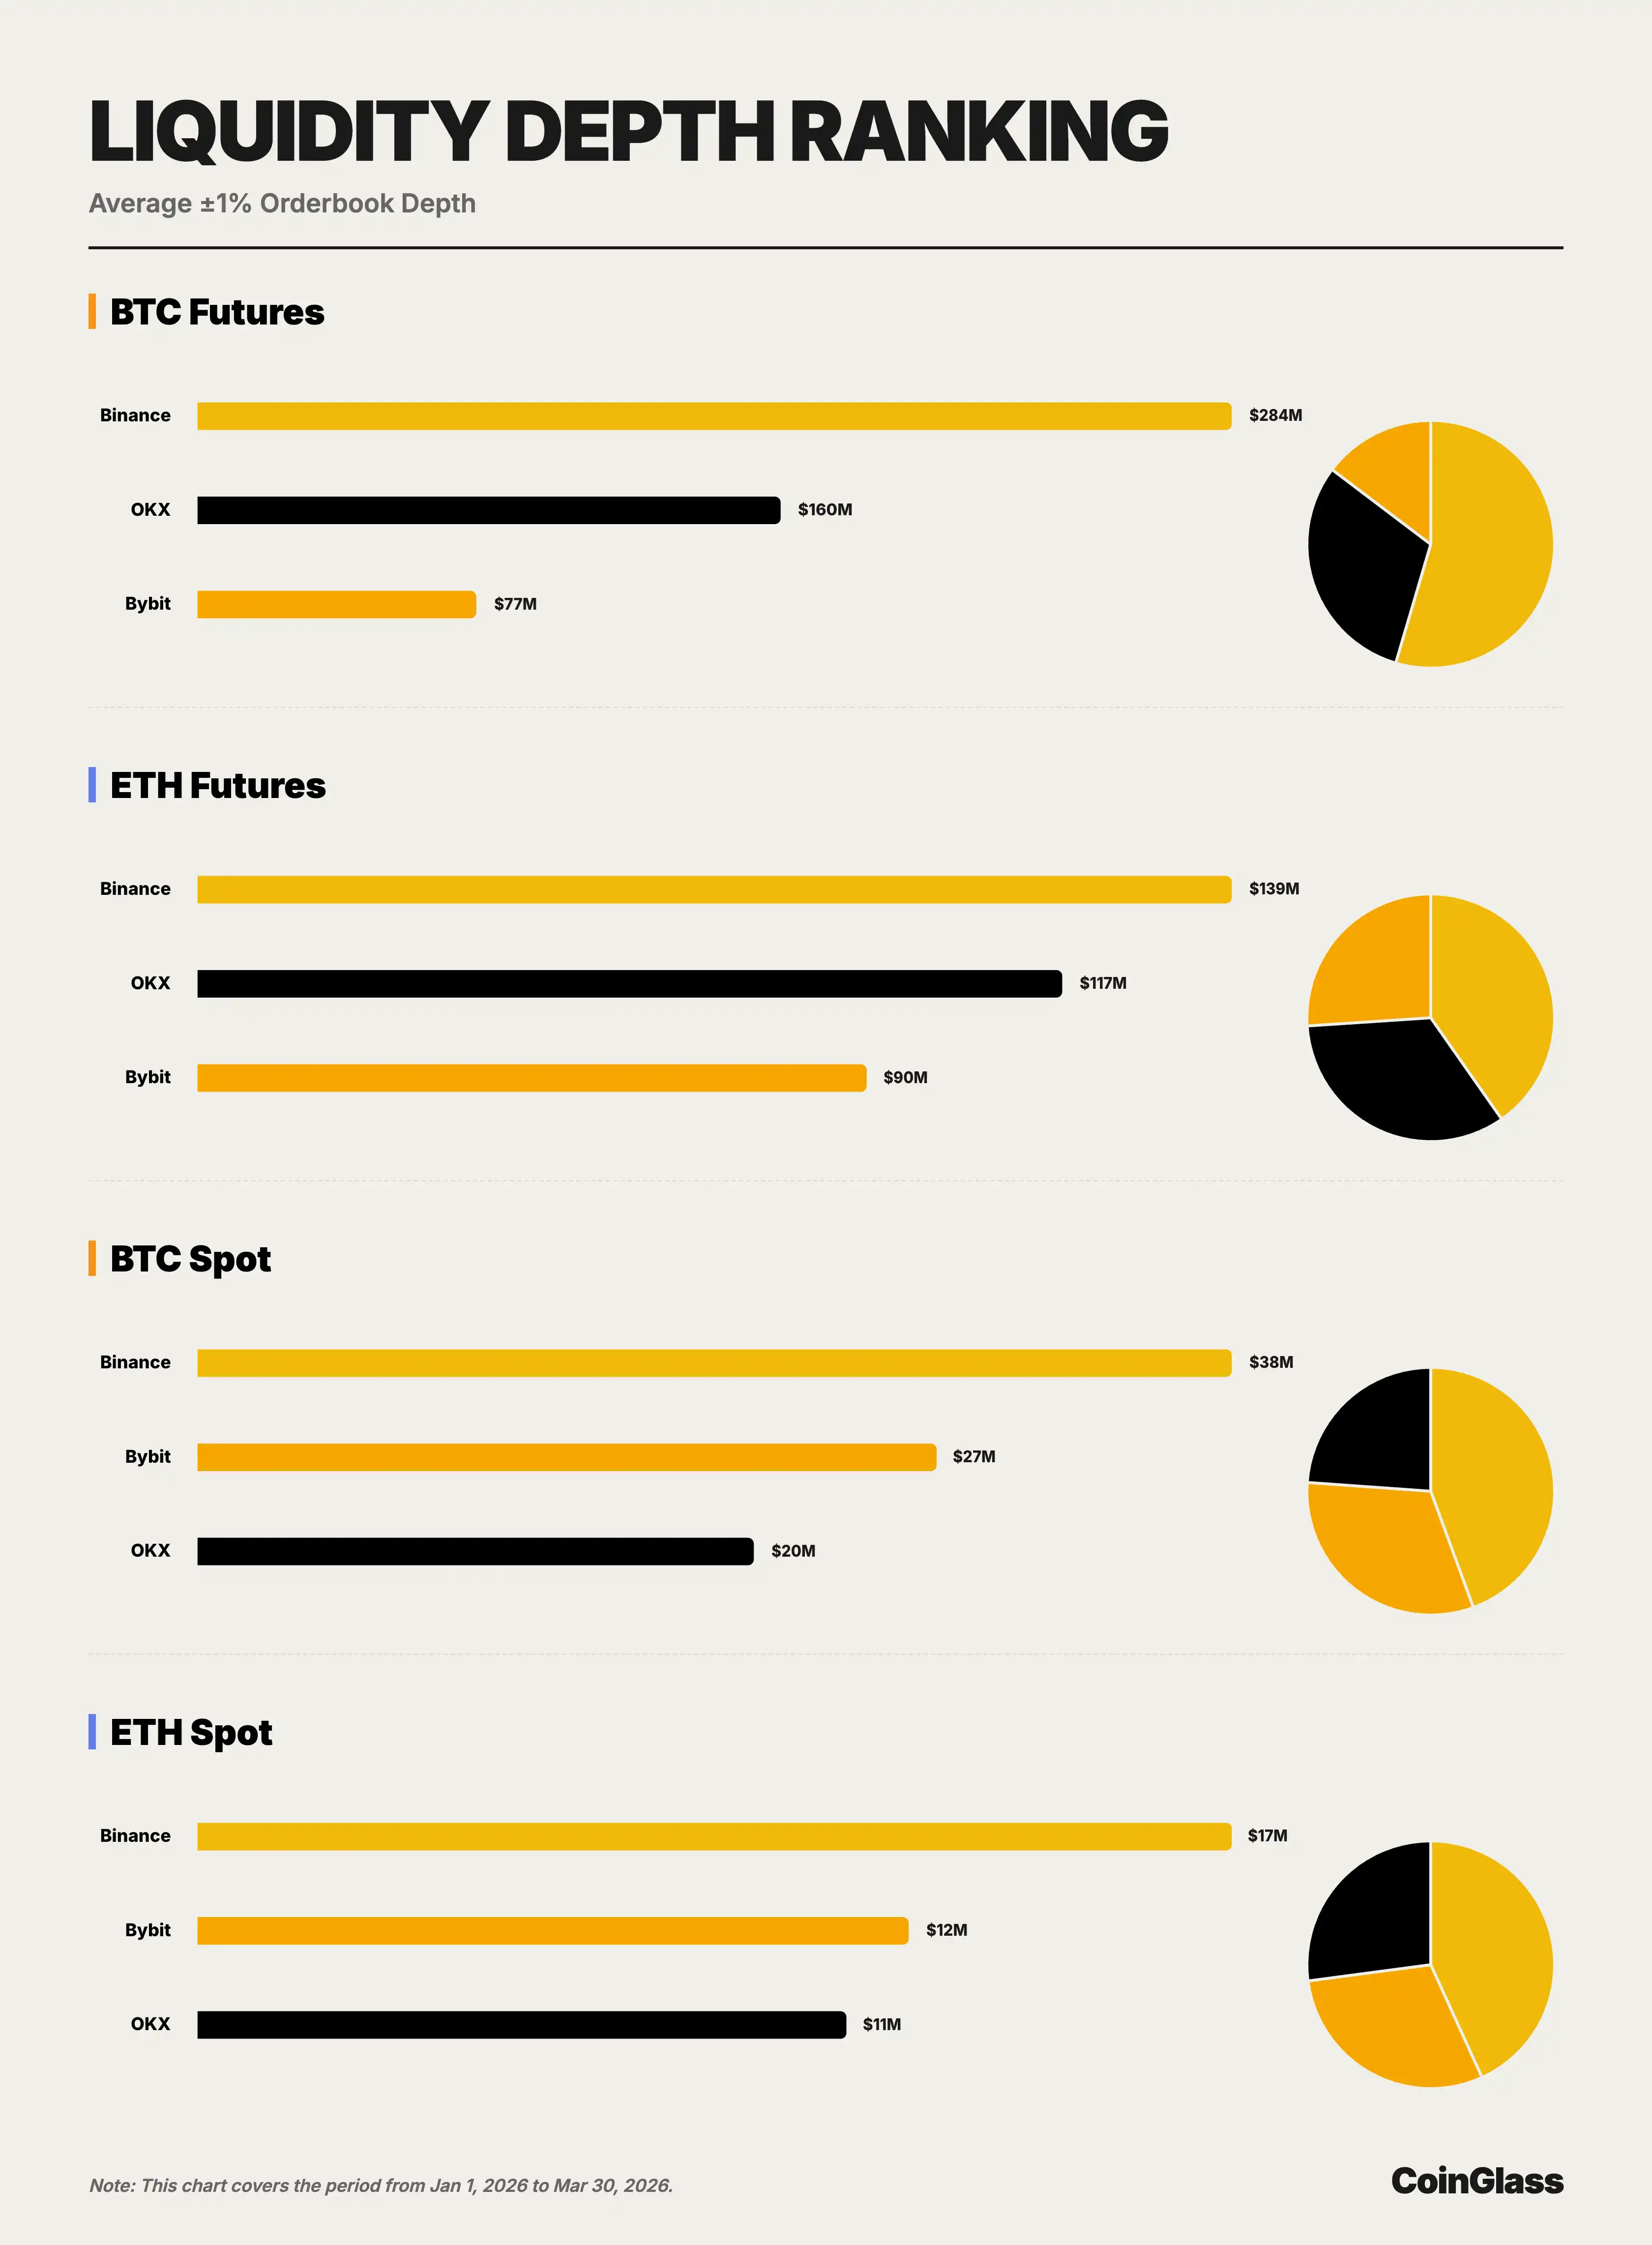
BTC 선물 시장에서, 바이낸스, OKX 및 바이비트의 평균 ±1% 양방향 딥스는 각각 약 2.84 억 달러, 1.6 억 달러 및 7655만 달러입니다. 바이낸스는 OKX의 약 1.8배, 바이비트의 약 3.7배로 획기적으로 앞서 있습니다. 기관 거래 관점에서, 이는 바이낸스가 BTC 선물 시장에서 더 큰 규모 주문을 처리할 수 있으며 과도한 충격 비용을 발생시키지 않는 것을 의미하며, 그 유동성 장점이 직접적인 실행 가치를 가지고 있는 것을 나타냅니다.
BTC 현물 시장에서, 바이낸스, 바이비트 및 OKX의 평균 ±1% 양방향 딥스는 각각 3754만 달러, 2682만 달러 및 2018만 달러입니다. 선물 시장과 달리, BTC 현물의 두 번째는 OKX 대신 바이비트가 차지하고 있지만, 바이낸스는 여전히 바이비트보다 약 40%, OKX보다 약 86% 앞섭니다. 이는 바이낸스가 BTC의 현물 및 선물 시장의 두 가장 핵심적인 유동성 풀에서 모두 1위를 기록하고 있으며, 그 다음으로 올라오는 거래소는 각각 다른 하위 시장에서 교대로 발생하고 있다는 것을 나타냅니다.
4.2 ETH 시장 딥스
ETH 선물 시장에서, 바이낸스, OKX 및 바이비트의 평균 ±1% 양방향 딥스는 각각 약 1.39 억 달러, 1.17 억 달러 및 9015만 달러입니다. BTC 선물과 비교했을 때, ETH 선물 시장의 선두 경쟁은 더 가까운데 OKX와 바이낸스의 격차는 약 16%로 좁혀지고, 바이비트와 바이낸스의 격차는 35%입니다. 이와 같이 바이낸스가 1위를 유지하는데, 그것은 BTC 단일 자산 뿐만 아니라 ETH 선물 시장에서도 계속되고 있는 것을 보여줍니다.
ETH 현물 시장에서, 바이낸스, 바이비트 및 OKX의 평균 ±1% 양방향 딥스는 각각 1684만 달러, 1158만 달러 및 1057만 달러입니다. BTC 현물 시장과 유사하게, 두 번째는 여전히 바이비트가 차지하고 있지만, 바이낸스는 바이비트보다 약 45%, OKX보다 약 59% 앞서 있습니다. 결과적으로 바이낸스가 네 개의 핵심 하위 시장에서 모두 1위를 차지하고 있고, 2위는 OKX와 바이비트 사이에서 교대로 일어나고 있어, 바이낸스의 강점이 특정 자산이나 시장에 집중되는 것이 아니라 더 큰 범위에 걸쳐 있다는 것을 더욱 명백하게 보여줍니다.
4.3 심도와 거래량의 관계
실행 능력 관점에서, 심도는 일반적으로 거래량보다는 플랫폼의 실제 유동성 품질을 측정하는 데 더 용이합니다. Q1 데이터에 따르면, 바이낸스는 주문량과 거래량에서 선도하며, BTC 및 ETH의 주요 거래 씬에서 최상의 심도를 동시에 보유하고 있습니다. OKX는 계약 심도에서 보다 경쟁력이 있으며, 바이비트는 현물 심도에서 주요 플레이어에 가까운 성과를 보여주지만, 아직까지는 바이낸스에게 네 개의 핵심 하위 시장에서 동시에 종합적인 압력을 줄 수있는 플랫폼이 없습니다. 이는 바이낸스의 선도적 위치가 구조적으로 안정적임을 시사하며, 과도한 적응 방해를 겪지 않을 것으로 예상됩니다.
다섯 번째, 사용자 자산 경계
5.1 자산 보유량 및 변동 추이
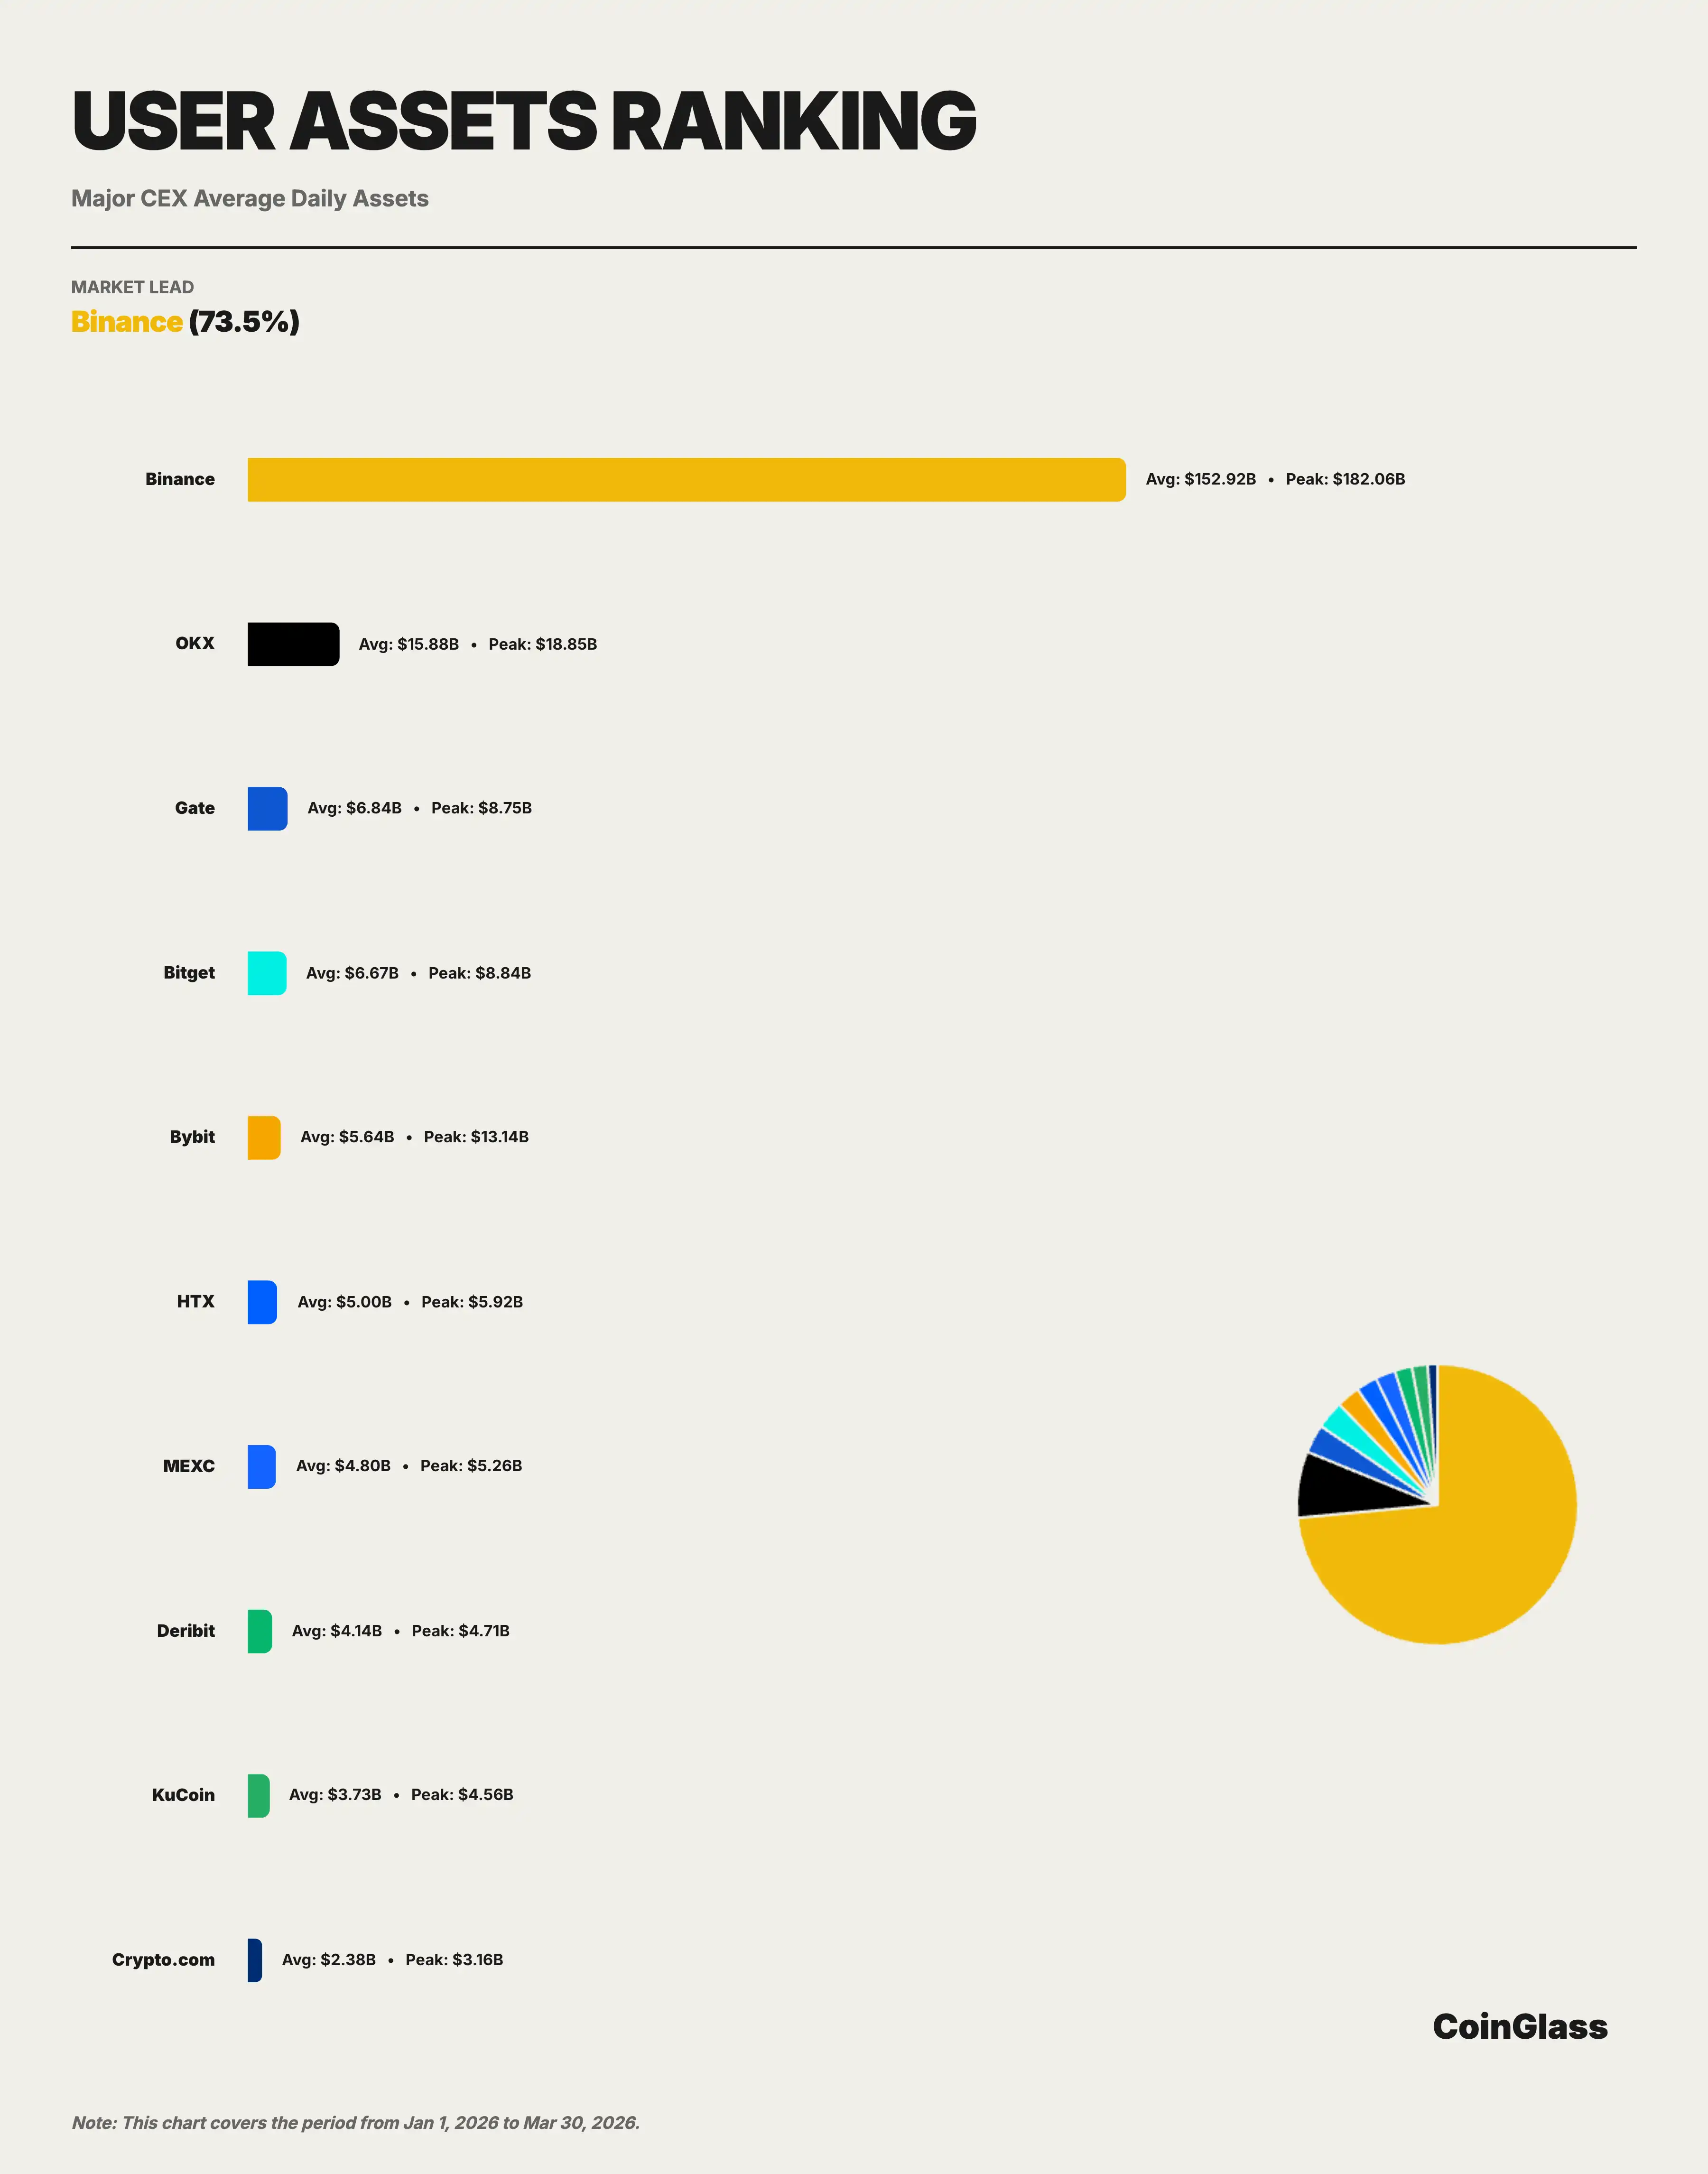
2026 년 Q1 기준, 바이낸스의 평균 관리 자산이 약 1529 억 달러이며, Top 10 거래소 중 약 73.5%의 점유율을 차지합니다. 이 비율은 바이낸스의 거래량(약 34.9%) 및 잔여(약 29.9%) 차원에서의 시장 점유율보다 현저히 높은 것으로, 자금 관리 측면에서 바이낸스의 집중도가 거래 활동 측면보다 두드러지게 높은 것을 보여줍니다. 거래소에게 있어서, 사용자 자산 경계는 일반적으로 브랜드 신뢰, 제품 생태계, 체인 내-외 자금 이체의 용이성 및 다양한 비즈니스 교차 사용 사례와 관련이 있기 때문에, 이 지표는 플랫폼의 중장기적인 종합적인 경쟁력을 더 잘 반영할 수 있습니다.
월별 추이를 살펴보면, 바이낸스의 관리 자산은 Q1 동안 감소 후 안정화되었습니다. 1월에는 평균 약 1727 억 달러로 분기 최고치를 기록했으며, 연초의 시장 낙관적인 심리에 따른 자금 유입을 반영했습니다. 2월에는 약 1364 억 달러로 하락하여 21%의 감소를 보여주며, 동시기 OI의 하락 경향과 일치했습니다. 3월에는 약 1478 억 달러로 약간 회복되었는데, 자금 유출 추세가 대체로 안정화되었음을 보여줍니다. 분기 내 피크는 1월 15일에 발생한 약 1821 억 달러입니다.
상위 5개 플랫폼은 바이낸스, OKX, Gate, Bitget 및 Bybit이며, 각각의 평균 사용자 자산은 각각 1529 억, 159 억, 68 억, 67 억, 56 억 달러입니다. 즉, 주요 CEX 규모에서는 OKX만 100 억 달러 이상을 유지하고 있으며, 제 3위부터 제 5위 플랫폼은 50 억에서 70 억 달러 범위에 집중되어 있으며, 전반적으로 "1위가 현저히 선도, 2위가 그 뒤를 이음, 나머지 플랫폼들은 상대적으로 근접"한 구도를 나타냅니다.
5.2 주요 CEX 자산 예치 비교
사용자 자산 예치 차원의 시장 집중도는 거래량 및 보유 차원보다 훨씬 높습니다. 상위 10 거래소 중에서 Binance가 1조 5290억 달러로 단독 1위를 차지하며, 두 번째인 OKX의 평균은 Binance의 1/10 수준에 불과합니다. 세 번째부터 다섯 번째까지는 각각 Gate(680억 달러), Bitget(670억 달러), Bybit(560억 달러)이며, 세 거래소의 규모는 비슷하지만 Binance와는 차원이 다릅니다. Binance의 자산 규모는 세 거래소의 합보다 약 8배입니다. Binance의 평균 사용자 자산은 OKX의 9.6배, Gate의 22.4배, Bitget의 22.9배, Bybit의 27.1배입니다. 파생품 거래량과 오픈 이력에 비해, Binance는 자산 예치 차원에서 훨씬 더 우세합니다. 이는 Binance의 시장 지위가 거래 활동뿐만 아니라 자금의 장기적인 보관 우선순위에도 반영된다는 것을 의미합니다. 산업의 경쟁 구도에 있어, 이러한 우세성은 일반적으로 더 높은 안정성을 가지고 있으며, 단기간 내에 재현하기 어려운 특징을 가지고 있습니다. 이러한 극도의 집중적인 분포 구조는 Binance가 사용자 자금 보관 측면에서 실질적으로 "시스템적 기반 인프라"와 같은 역할을 하고 있음을 의미하며, 해당 운영 및 규정 준수 상태는 전체 암호 시장의 안정성에 방어적 효과를 가지고 있습니다.
둘째로, HTX(500억 달러), MEXC(480억 달러), Deribit(410억 달러), KuCoin(370억 달러), Crypto.com(240억 달러)를 포함하여 두 번째 그룹이 장밋빛 꼬리를 형성하고 있습니다.
6. 종합 분석 및 전망
거래량, 보유, 유동성 깊이 및 사용자 자산 예치 네 가지 차원의 데이터를 종합하면 다음과 같은 핵심 판단을 얻을 수 있습니다:
첫째, Binance의 시장 리더십은 전반적이고 견고합니다. Binance는 모든 핵심 차원에서 1위를 차지하고 있습니다: 파생품 거래량은 약 49조 달러(상위 10 거래소 점유율 34.9%), OI 평균은 2390억 달러(점유율 29.9%), BTC 계약 깊이는 2.84억 달러(점유율 54.6%), 사용자 자산은 1조 5290억 달러(점유율 73.5%)입니다. 더 중요한 것은, Binance가 유동성 깊이와 자산 보관 차원에서 우세한 만큼, 암호화폐 시장의 핵심 기반 구조로서의 지위는 단순한 거래량 순위가 시사하는 것보다 더 견고합니다.
둘째, 파생품 시장의 경쟁 구조가 재구성되고 있습니다. OKX는 현재 Binance에 가장 가까운 중앙 집중식 플랫폼이며, 주로 파생품 거래 규모와 계약 깊이에 나타납니다. Bybit의 특징은 거래량, 보유 및 현물 유동성이 상대적으로 균형을 이룬다는 것입니다. Gate는 파생품 거래와 OI 차원에서 높은 존재감을 유지하고 있지만, 자산 격리는 상대적으로 약합니다. Bitget은 두 번째 그룹에서 중요한 플랫폼으로, 파생품 거래량과 보유 차원에서 상위 다섯 위를 유지하고 있습니다. 동시에, 과거 몇몇 주요 CEX가 주도했던 파생품 시장은 CME 등의 규정 준수 기관 채널과 Hyperliquid 등의 탈중앙화 프로토콜의 동시 공격을 받고 있습니다. 전자는 헤지 및 기초 분석 거래 수요를 주로 끌어들이며, 후자는 검열 방지, 조합 가능성 및 24시간 무중단 특성으로 일부 고주파 및 전략적 거래자들을 유치하고 있습니다.
세 번째로, 전반적인 시장은 신중한 회복 과정을 거치고 있습니다. Q1 거래량은 월별로 축소되었으며, OI는 고점에서 하락한 뒤 안정화되었으며, 이는 전체적으로 2025년 Q4의 극단적인 사건을 경험한 시장이 회복 과정에 있다는 것을 반영하고 있습니다. Q2에 진입함에 있어 주목해야 할 주요 변수는 다음과 같습니다: 미 연방준비은행의 통화 정책 방향, BTC 현물 ETF 자금 유입의 변화, 그리고 각 국에서의 규제 틀의 구체화 진행 상황입니다.
본 문서는 투고로 제출되었으며, BlockBeats의 견해를 대표하지 않습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사