SpaceX의 AI 원장: 수익은 여전히 StarLink에 달려 있고, 자본 지출은 이미 AI에 달려 있다

회사의 2분기 보고서에 따르면, SpaceX는 2026년 6월 기업공개(IPO)를 완료했습니다. 이후 공개된 상장 후 첫 2분기 보고서는 우주, 링크(Link), AI를 공개 재무제표에 나란히 기재했습니다. 과거에는 로켓 발사와 스타링크(Starlink) 위성부터 이 회사를 이야기하는 것이 일반적이었습니다. 이제 내부에 숨겨져 있던 투자 선택과取舍도 대조할 수 있는 숫자로 드러났습니다.
가장 눈길을 끄는 것은 AI의 성장 속도입니다. 다만 회사 2분기 실적 첨부 자료에 따르면, AI 부문은 연결 매출의 32.8%를 기여했지만, 해당 분기 자본 지출의 86.2%를 차지했습니다. 매출과 자본 지출이 같은 방향으로 기울지 않은 점, 이것이 이번 실적 보고서에서 가장 뜯어볼 가치가 있는 부분입니다.
SpaceX는 현재 무엇으로 돈을 버는가
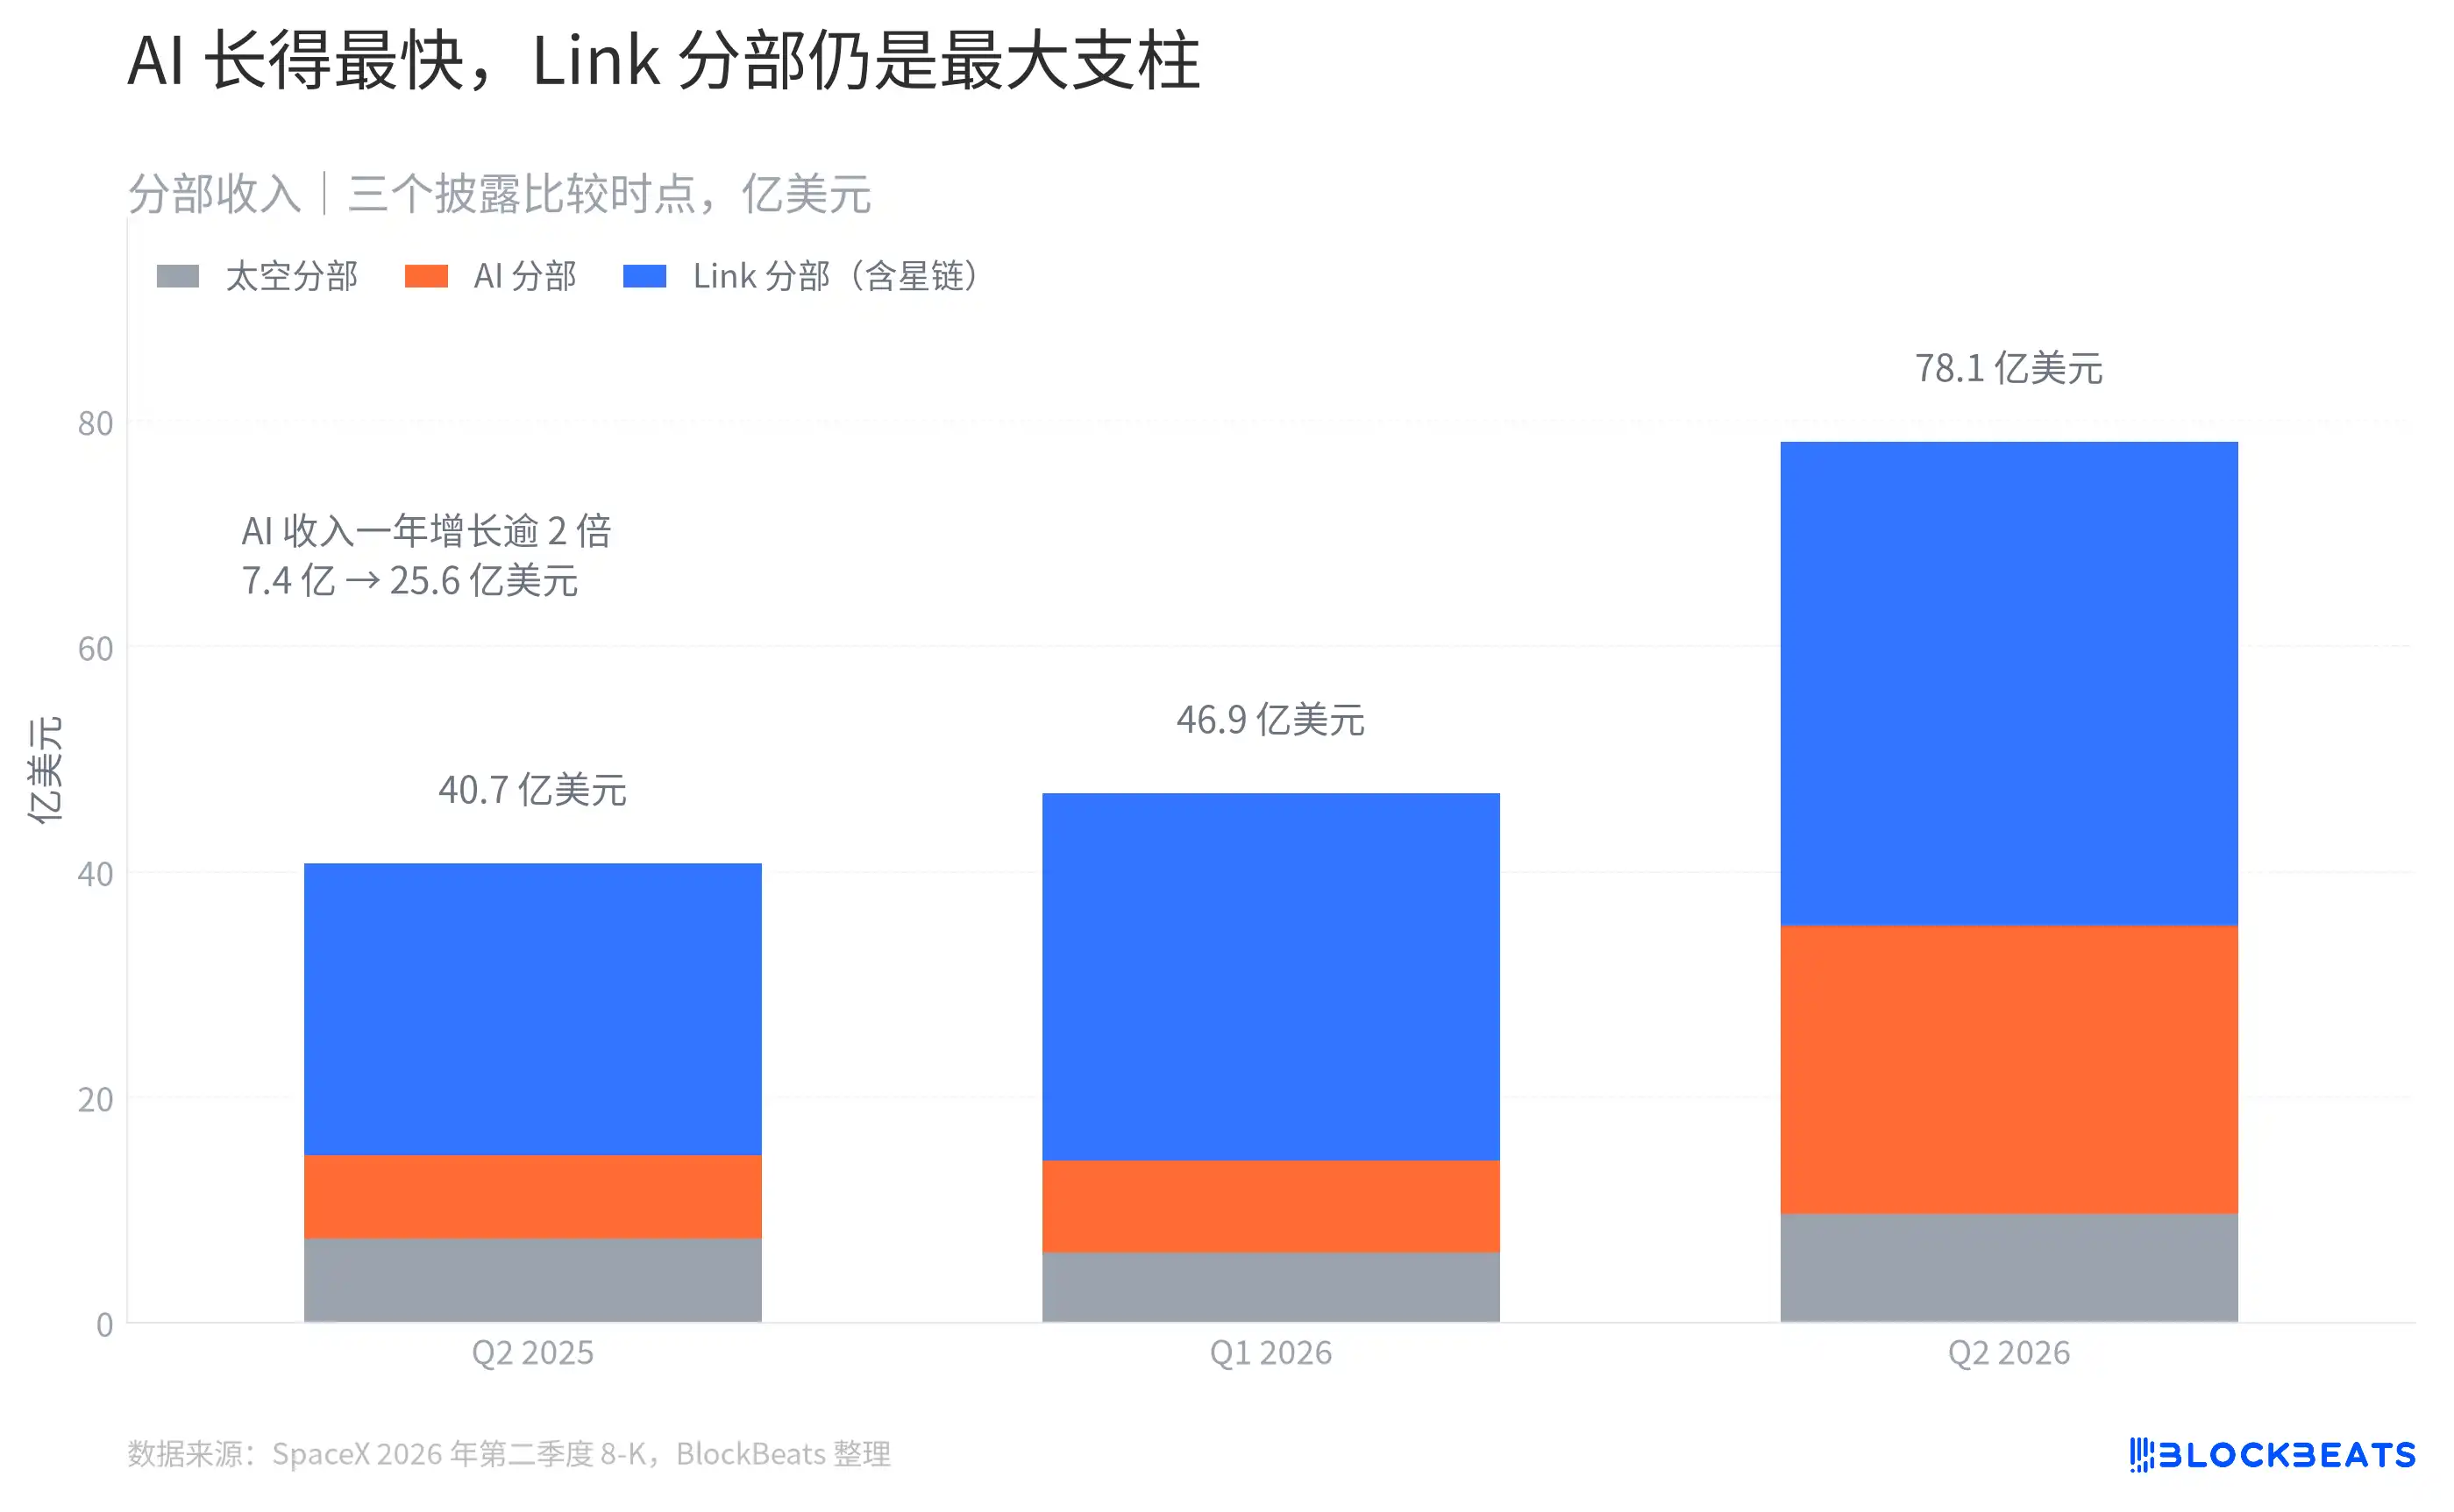
먼저 매출표를 보면 결론은 그리 복잡하지 않습니다. 링크(Link) 부문이 여전히 해당 분기 최대 매출원입니다. 회사 2분기 실적 첨부 자료에 따르면, 이 부문은 42억 9,100만 달러의 매출을 올렸고, AI 부문은 25억 6,100만 달러를 기록했습니다. 이 부문에는 스타링크의 소비자, 기업, 정부 대상 사업이 포함되며, 여전히 해당 분기에서 가장 두꺼운 매출 층을 지탱하고 있습니다.
그림 1은 공개된 세 개의 시점만 선별한 것으로, 연속적인 분기 시계열은 아닙니다. 그럼에도 AI의 변화는 매우 직관적입니다. 최신 분기에 이르러 주황색 부분이 눈에 띄게 두꺼워졌고, 링크 부문은 여전히 가장 큰 파란색 면적을 차지합니다. 같은 회사가 서로 다른 속도로 움직이는 두 가지 사업을 쓰고 있습니다. 한쪽은 현재 규모가 더 큰 링크 서비스 매출이고, 다른 한쪽은 빠르게 확장 중인 AI 사업입니다.
여기서 'AI 부문'의 경계를 명확히 할 필요가 있습니다. 회사 2분기 실적 첨부 자료에 따르면, 그록(Grok), X 플랫폼, 소비자 및 기업 대상 AI 솔루션, AI 컴퓨팅 인프라가 모두 같은 부문에 포함됩니다. 따라서 그림상의 AI 매출은 순수 클라우드 서비스 매출과 동일하게 볼 수 없으며, 광고 매출도 포함되어 있습니다.
이것은 해석 방식을 바꿉니다. AI의 전년 대비 성장률만 바라본다면, 이를 이미 독립적으로 성숙한 클라우드 서비스 사업으로 보기 쉽습니다. 실적 보고서가 보여주는 것은 오히려 합병을 통해 확장 중인 사업 바구니에 가깝습니다. 모델도 있고, 플랫폼도 있으며, 계속 구축 중인 AI 인프라도 있습니다.
자금은 또 어디로 흘렀는가
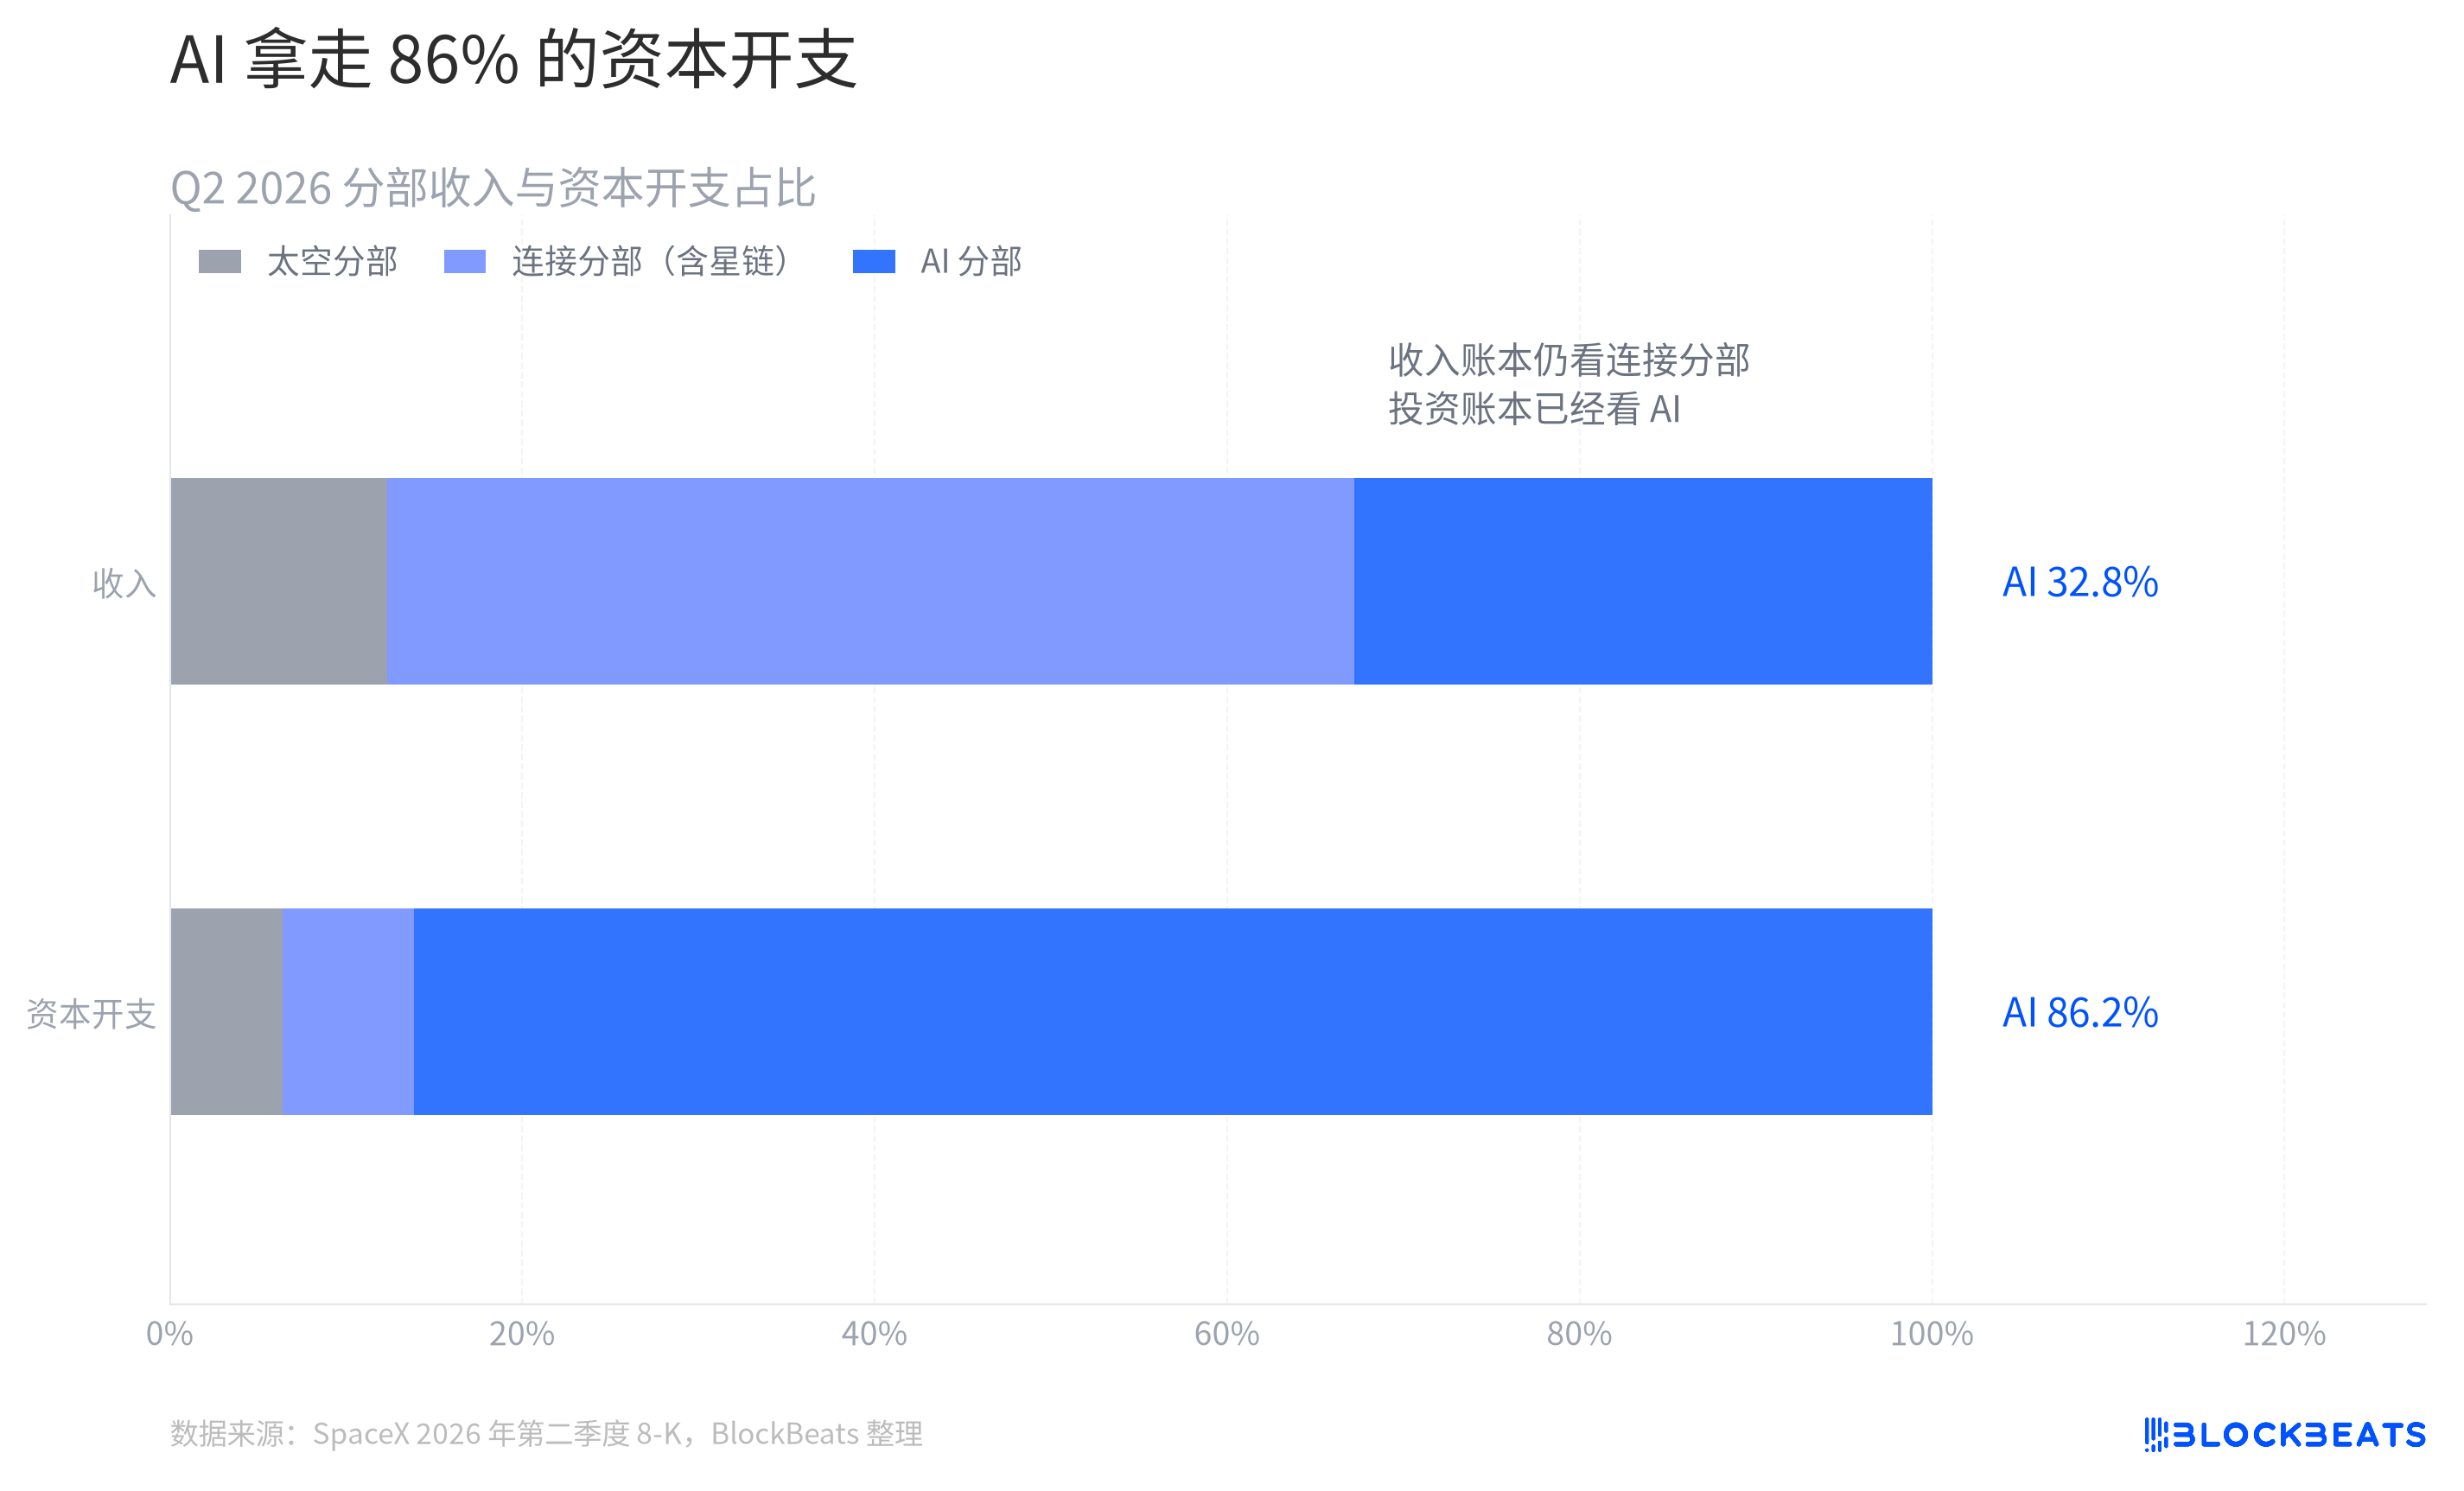
매출표는 이미 판매된 서비스를 기록하고, 자본 지출은 회사가 인프라를 어디에 배치했는지를 보여줍니다. 그림 2에서 AI의 매출 비중은 아직 링크 부문을 따라잡지 못했지만, 자본 지출 비중은 이미 이를 훨씬 초과했습니다. 회사 2분기 실적 첨부 자료에 따르면, AI는 매출의 32.8%를 차지하고, 자본 지출 비중은 86.2%에 달합니다.
이 대비를 금액으로 바꾸면 더 실감이 난다. 회사 2분기 실적 부록에 따르면, AI 부문의 해당 분기 자본 지출은 158억 2800만 달러, 해당 분기 매출은 25억 6100만 달러였다. 이는 공장 건설 비용과 당기 임대료를 같은 종이에 놓고 비교하는 것과 같아, 규모의 차이는 보이지만 항목별로 대응할 수는 없다. 여기서 비교하는 것은 부문 자본 지출과 당기 매출이지, 부문 현금 흐름이 아니다.
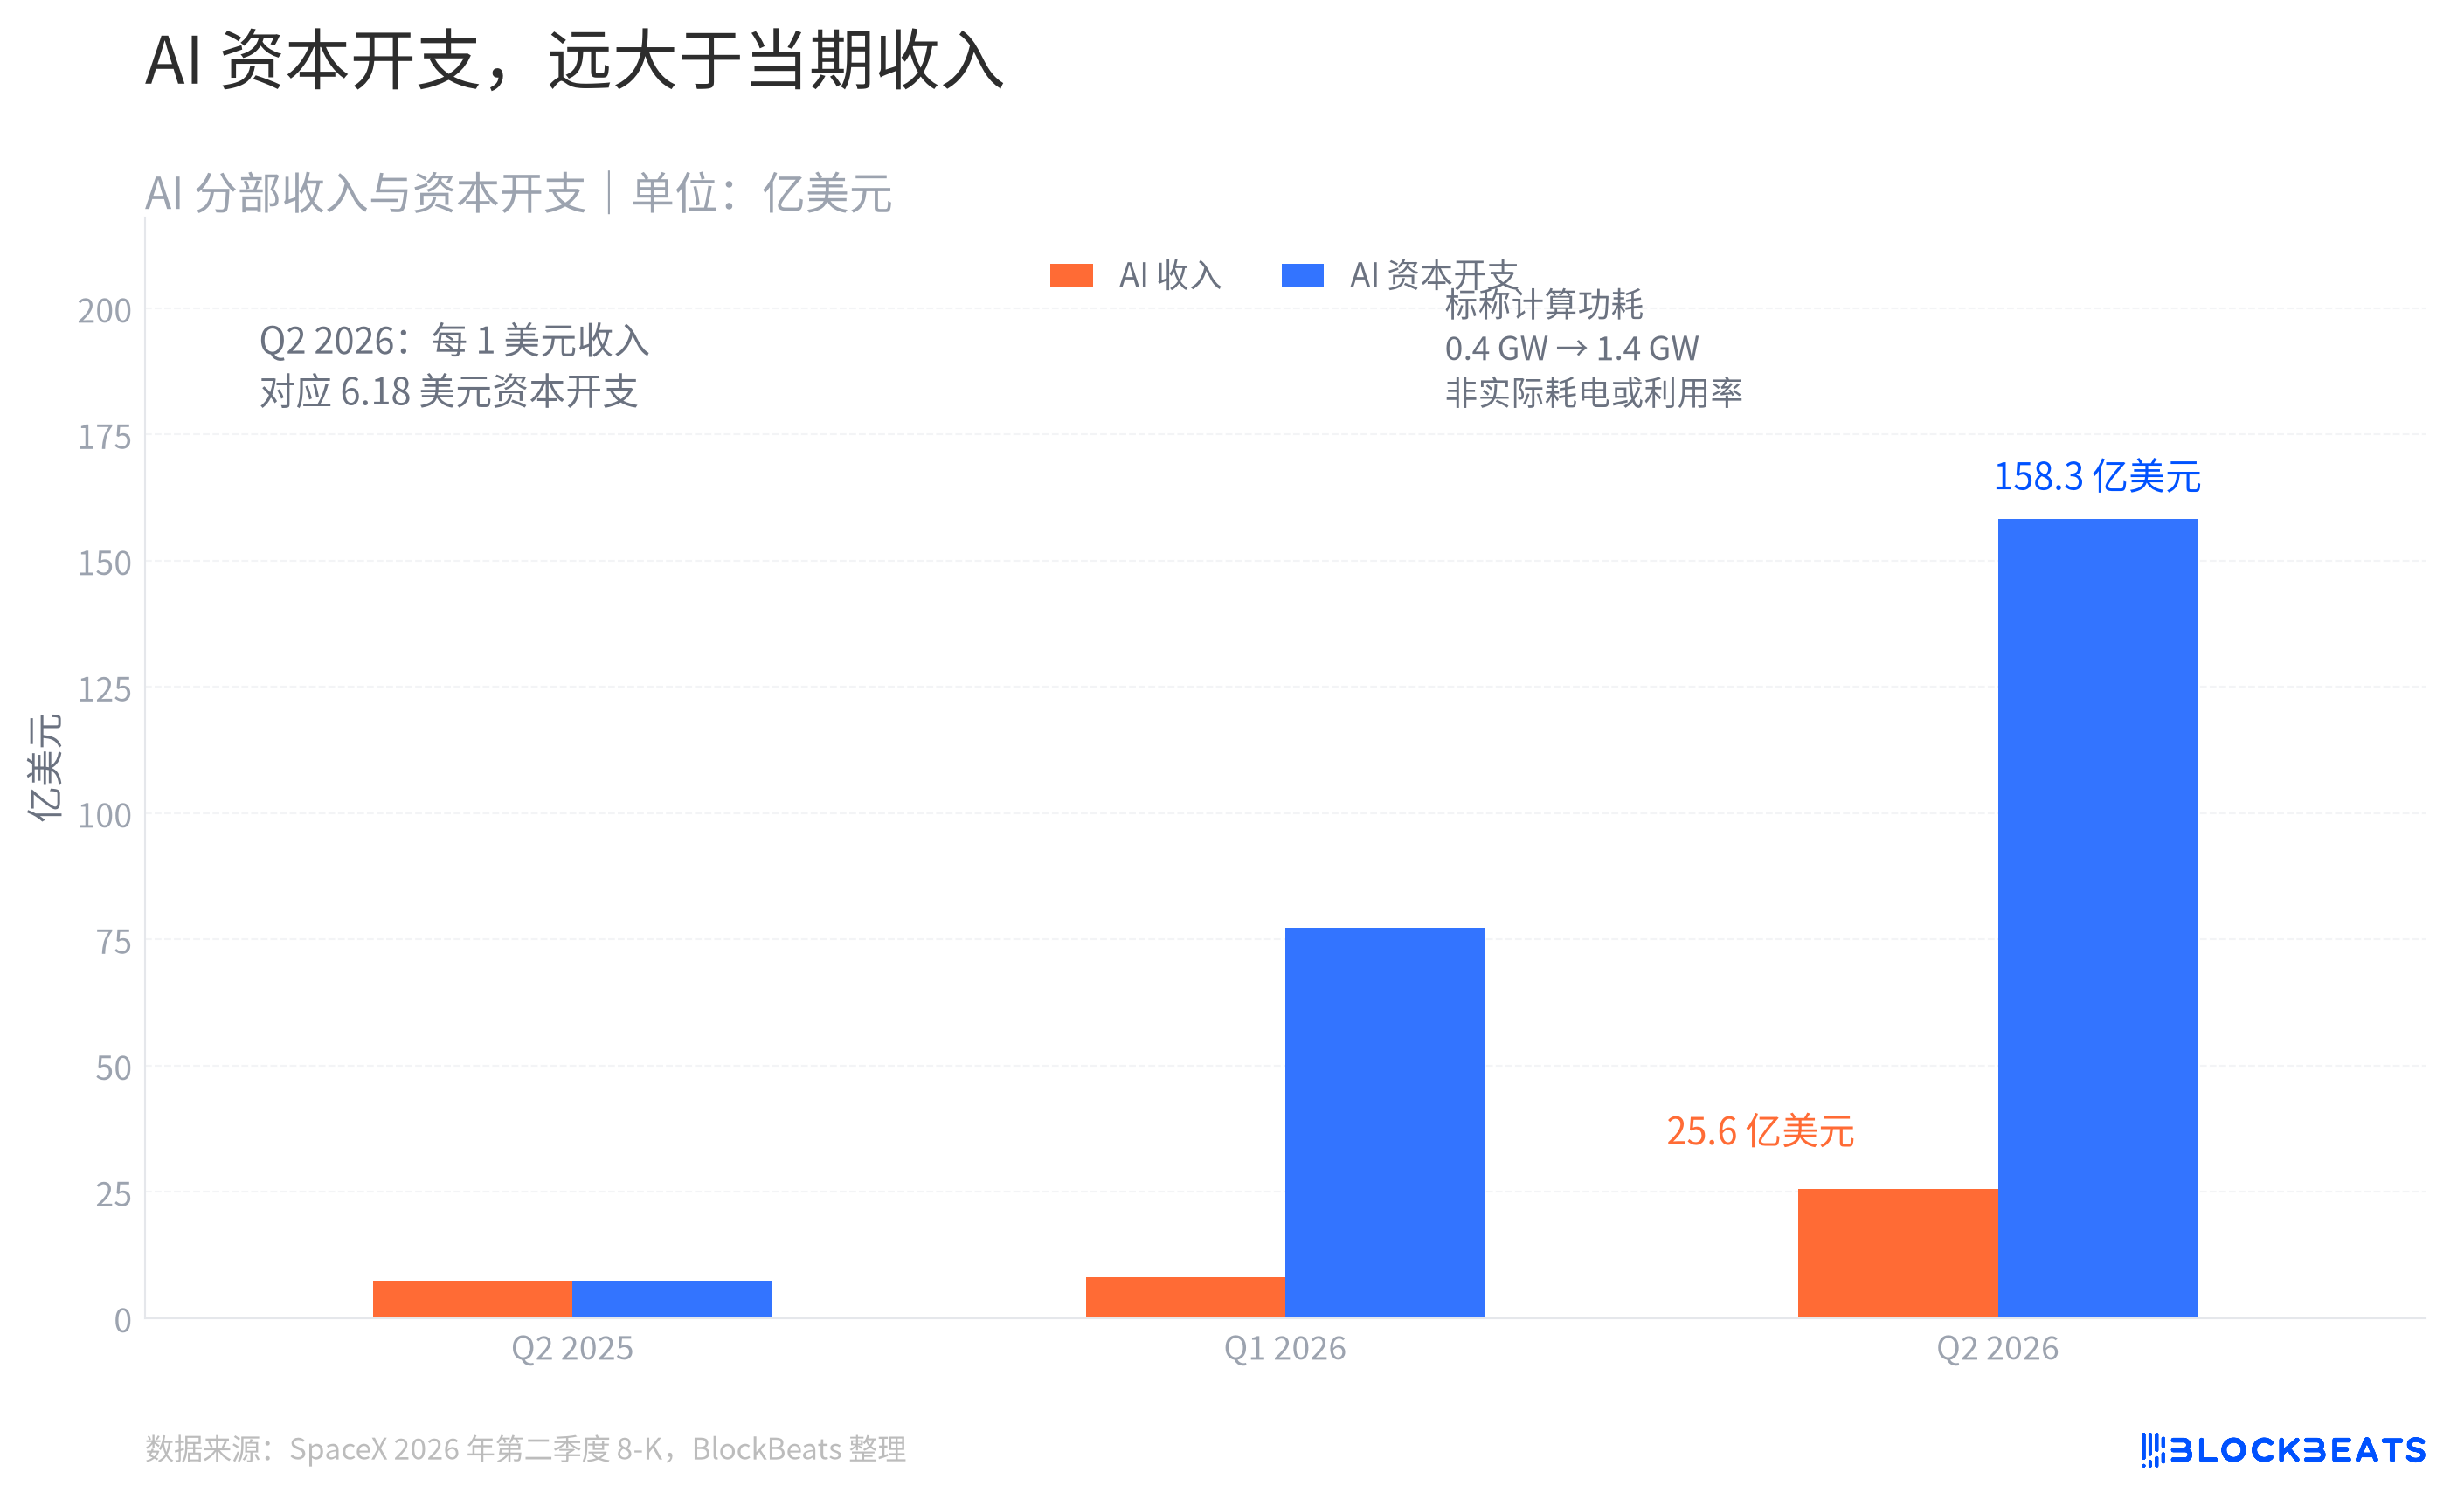
그림 3은 이 두 개의 막대를 세 가지 공시 비교 시점으로 되돌려 놓았다. 최신 분기에는 AI 매출 1달러당 6.18달러의 자본 지출이 대응하며, 이는 회사 2분기 실적 부록에 따른 것이다. 이는 확정률이 아니며, 이를 바탕으로 미래 이익을 추산할 수도 없다. 이는 당기 매출과 AI를 위해 배치된 장비, 데이터센터 및 관련 인프라가 잠시 같은 규모에 있지 않다는 것만을 설명한다.
회사가 공시한 명목 컴퓨팅 전력 소모량도 1년 전 같은 기간의 0.4GW에서 1.4GW로 확대되었다. 실적 부록의 정의에 따르면, 이는 설치된 GPU 및 전체 범위 전력 소모량으로 환산한 것으로, 실제 전력 사용량이나 가동률을 의미하지 않는다. 이 변화는 새 고속도로에 차선을 추가하는 것과 같다. 현재 확인할 수 있는 것은 도로가 넓어지고 있다는 것이며, 재무제표는 각 차선에 얼마나 많은 차량이 다녔는지 공시하지 않았다.
같은 부문 표의 다른 항목은 이번 확장에 더 소박한 주석을 달아준다. 회사 2분기 실적 부록에 따르면, AI 부문은 해당 분기에 여전히 12억 5700만 달러의 영업 손실을 기록했다. 조정 EBITDA는 경영 구조를 관찰하는 데 도움이 될 수 있지만, 현금 흐름을 대체할 수는 없다. 그림 속 자본 지출, 조정 EBITDA 및 영업 손실은 서로 다른 기준에 속하므로 상호 대체할 수 없다.
141억 달러 계약 매출, 2분기에 얼마나 많은 증분 매출을 가져왔나
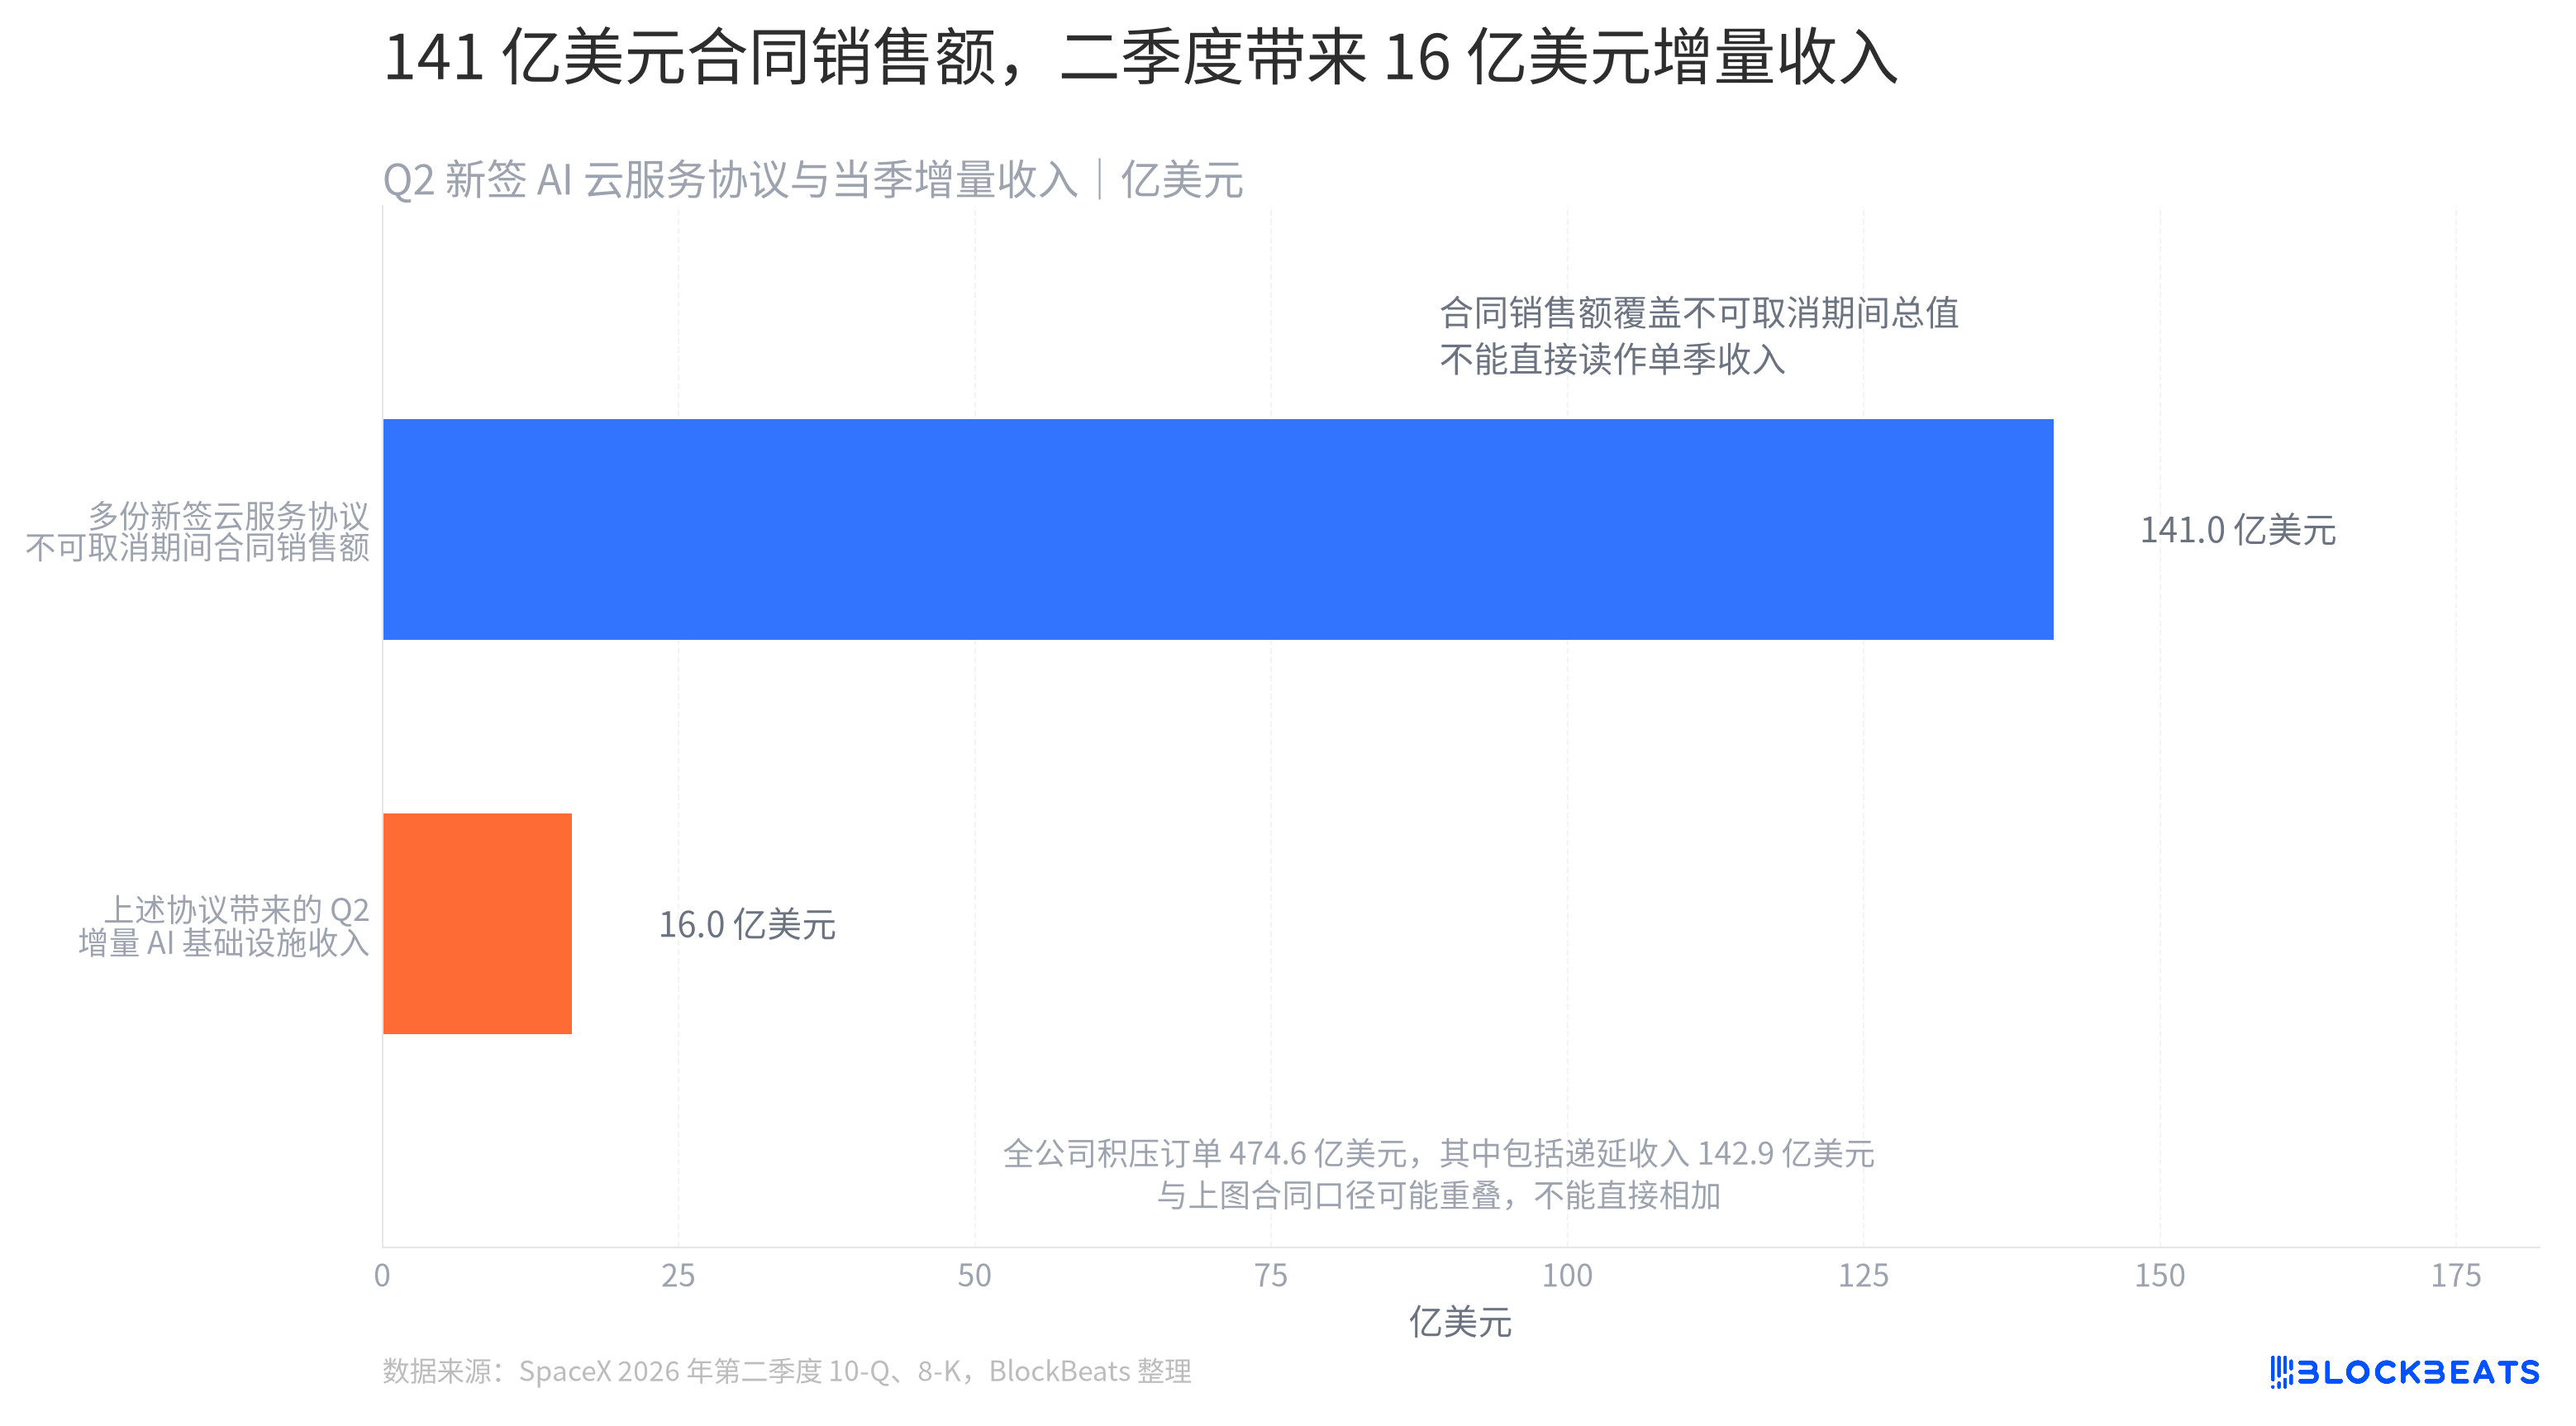
재무제표에서 가장 부풀려지기 쉬운 것은 여러 클라우드 서비스 계약을 합산한 141억 달러의 계약 매출이다. 회사 2분기 실적 부록에 따르면, 이 계약들은 해당 분기에 16억 달러의 증분 AI 인프라 매출을 가져왔다. 전자는 계약 총액 기준이고, 후자는 새로 체결된 계약이 이번 분기 AI 인프라 매출에 미친 증분만을 설명한다.
해당 실적 부록은 이 새로 체결된 계약들의 이번 분기 총 확정 매출을 별도로 공시하지 않았다. 따라서 이 두 숫자로 확정률을 계산할 수 없으며, 차액을 아직 확정되지 않은 매출로 간주할 수도 없다.
회사 2분기 실적 부록에 따르면, SpaceX의 '계약 매출' 정의는 매우 구체적이다. 이는 취소 불가 기간의 계약 총액을 포함하며, 당기 이미 확정된 매출과 관련 이연 매출을 포함하고, 고객이 취소할 수 있는 미래 금액은 제외한다. 계약 총액을 한 분기의 매출로 직접 간주하는 것은, 1년치 임대 계약을 집주인이 오늘 이미 계좌에 입금한 임대료로 보는 것과 같다.
회사의 다른 계약 테이블도 별도로 확인해야 합니다. 2분기 실적 보고서에 따르면 기말 누적 주문 잔고는 474.61억 달러이며, 이연 수익 142.86억 달러는 그 일부에 불과합니다. 이 둘은 클라우드 서비스 계약의 계약 매출 범위와 중복될 수 있으므로, 여러 항목을 단순히 합산하여 독립적인 계약 풀로 간주해서는 안 됩니다.
회사는 누적 주문 잔고의 56%가 1년 이내에 인식될 것으로 예상합니다. 2분기 실적 보고서에 따르면, 이는 수익에 시간적 차원을 제공하며, 인도와 인식 사이의 간격도 유지합니다. 주문이 문 앞에 쌓여 있다고 해서 모든 주문이 같은 분기에 수익 인식 창구를 통과하는 것은 아닙니다.
SpaceX의 새로운 회계 장부는 두 페이지로 나뉘어 있습니다. 한 페이지에는 Link 사업부가 여전히 가져오는 당기 수익이 기록되고, 다른 페이지에는 AI 자본 지출 배분이 기록됩니다. 두 페이지를 분리해서 보면, 계약 매출은 전체 취소 불가 계약 기간의 총 가격에 더 가깝지, 한 분기의 수익 답안이 아닙니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사