AI 거품 경고: 대부분의 기술 대기업에게 AI 투자는 마이너스 수익
원문 제목: AI 붐의 불가능한 수학
원문 저자: Joachim Klement
편역: Peggy, BlockBeats
편집자 주: AI 열풍이 기술적 서사에서 재정적 검증 단계로 접어들고 있다.
지난 1년간 시장의 AI 논의는 주로 모델 성능, 연산력 격차, 응용 전망에 집중되어 왔다. 하지만 이 글은 우리에게 진정으로 계산해야 할 것은 이번 호황 뒤에 숨은 자본 수익률임을 상기시킨다. 마이크로소프트, 알파벳, 아마존, 메타, 오라클 등 초대규모 클라우드 서비스 제공업체들은 AI 데이터 센터에 수천억 달러를 투입하고 있으며, 현재 분석가들의 수익 및 자본 지출 전망에 따르면 아마존을 제외한 대부분 기업의 내재 투자 수익률은 마이너스일 가능성이 높다.
이는 AI 거품과 지난 인터넷 거품의 유사점이 단순한 시장 심리가 아니라 자본 지출이 거시 경제 성장과 주가 전망에 깊이 결합되어 있다는 점을 의미한다. 저자는 지난 4분기 동안 미국 GDP 성장의 93%가 기술 투자로 설명될 수 있다고 지적한다. 클라우드 업체들이 데이터 센터, 칩, 인프라 투자를 축소하면 엔비디아, TSMC, ASML 등 공급망 기업뿐만 아니라 미국 경제 자체도 빠르게 압박을 받을 수 있다.
더 주목할 점은 OpenAI, Anthropic 등 AI 기업이 시장 심리가 고조된 시점에 IPO를 추진할 경우 단순한 자금 조달 이벤트가 아니라 위험 전가가 될 수 있다는 것이다: 초기 자본과 기존 주주들이 AI 서사 속 불확실성을 개인 투자자, 연기금, 그리고 성장 스토리를 계속 매수하려는 다른 투자자들에게 전가하는 것이다.
이 글의 핵심 질문은 AI에 미래가 있느냐가 아니라, 마케팅 열풍이 사라진 후 이 값비싼 인프라 경쟁의 비용을 누가 부담할 것인가이다.
다음은 원문이다:
1996년 12월, 연방준비제도 의장 앨런 그린스펀은 당시 기술, 미디어, 통신 주식의 호황이 '비이성적 과열'의 징후를 보이고 있다고 표현했다. 거의 30년이 지난 지금, 우리는 오늘날의 AI 열풍에 대해 같은 판단을 내릴 수 있다.
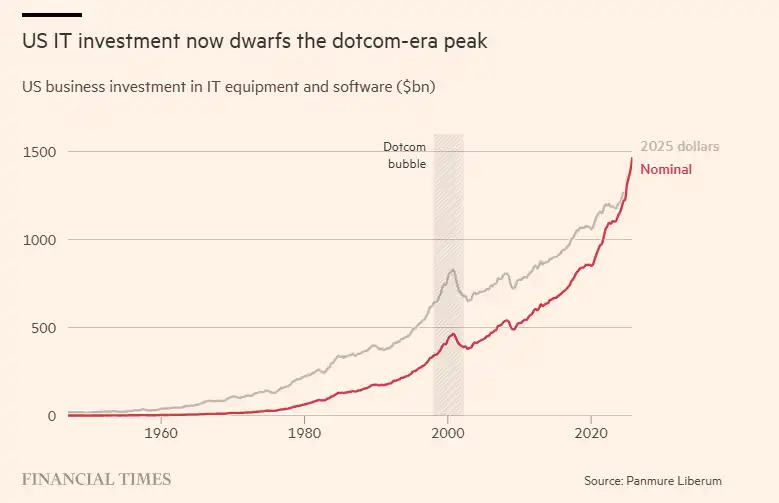
하지만 현재의 기술 열풍은 이전 세대의 인터넷 거품과 유사점이 있지만 중요한 차이점도 존재한다: 오늘날 이 열풍의 특정 부분은 규모 면에서 이미 당시 TMT 거품을 훨씬 초과했다. 2025년, 미국 기업의 IT 장비 및 소프트웨어 투자는 약 1조 5천억 달러에 달한다. 반면 TMT 거품 정점 시기에는 이 수치가 4660억 달러였으며, 인플레이션 조정 후에도 8290억 달러에 불과했다.
사실, 현재 미국 경제는 거의 전적으로 기술 열풍에 힘입어 성장하고 있습니다. 제 계산에 따르면, 지난 4분기 동안 미국 GDP 성장의 93%가 기술 투자로 설명될 수 있습니다. TMT 버블이 절정에 달했을 때조차 이 비율은 간신히 60%에 불과했습니다.
OpenAI, Anthropic 등 대규모 언어 모델 개발사들은 올해 후반에 대규모 IPO를 추진하며 투자자들의 성장 전망에 대한 낙관론을 활용할 준비를 하고 있습니다. 한편, Microsoft, Alphabet, Amazon, Meta, Oracle 등 하이퍼스케일 클라우드 서비스 제공업체들은 향후 5년간 데이터센터에 수천억 달러를 투자하여 이러한 모델을 실행할 컴퓨팅 파워를 확보할 계획입니다.
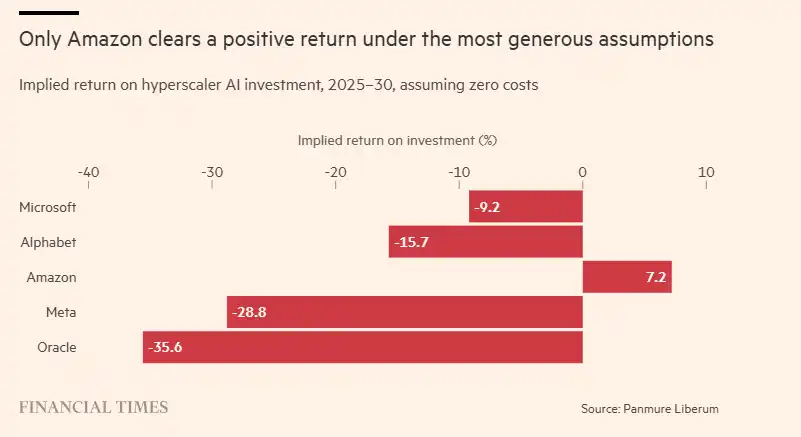
문제는 바로 여기에 있습니다: AI 열풍 뒤에 숨겨진 수학이 까다로워지기 시작했습니다. 저는 이들 하이퍼스케일 클라우드 서비스 제공업체를 대상으로 2025년부터 2030년까지의 자본 지출과 수익에 대한 애널리스트들의 시장 컨센서스 예측을 수집했습니다.
이 5년 동안, 이들의 자본 투자는 연간 20%씩 증가할 것으로 예상되며, 이는 이 업계에서 이전에 본 적 없는 성장률입니다. 동시에 수익은 연간 15% 증가할 것으로 예상됩니다. 극도로 대담한 가정을 해서——이들 기업에 비용이 전혀 없다고 가정하면——새로운 수익은 AI 데이터센터 신규 투자에서 얻은 이익으로 간주될 수 있습니다. 그러나 이러한 극단적으로 낙관적인 가정 하에서도, 제가 계산한 암묵적 투자 수익률은 Amazon을 제외한 모든 기업에 대해 매우 부정적입니다.
이 수치는 하이퍼스케일 클라우드 서비스 제공업체들이 현재 궤도를 계속 따른다면, AI 열풍이 역사상 가장 큰 주주 가치 파괴 사건 중 하나로 발전할 수 있음을 시사합니다. 그러나 그들에게는 여전히 두 가지 탈출구가 있습니다.
첫 번째 탈출구는 AI의 부상이 이들 기업에 현재 예상보다 훨씬 더 큰 수익을 가져다주는 것입니다. 그러나 이것 자체도 수학적 난제에 직면합니다. 이들 하이퍼스케일 클라우드 서비스 제공업체가 10%의 투자 수익률을 달성하려면, 매년 2조에서 5조 달러의 추가 수익원을 찾아야 합니다. 현재 연간 총 수익이 1.5조 달러에 불과한 기업 그룹에게 이는 거의 불가능한 과제입니다.
두 번째 탈출구는 원래 데이터센터, 칩 및 기타 분야에 투자될 계획이었던 자금이 실제로 집행되지 않는 것입니다. 그 이유는 주식 투자자들이 해당 업계에 대해 더 신중해지기 시작하거나, 데이터센터 부채 조달이 더 어려워질 수 있기 때문입니다.
그렇다면, 이들 기업이 일부 투자 계획을 축소한다고 발표하면 어떤 일이 일어날까요?
엔비디아부터 ASML, 삼성전자, TSMC에 이르기까지 각 대륙 최대 기업들의 주가는 이러한 투자 계획과 그에 따른 수요 기대에 기반하고 있습니다.
잊지 말아야 할 점은, 현재 미국 GDP 성장은 사실상 전적으로 증가하는 기술 지출에 의해 주도되고 있다는 것입니다. 이러한 지출이 감소하기 시작하면 미국 경제는 곧바로 침체에 빠질 것입니다. 기술 투자가 소폭(예: 4%~6%) 감소하더라도 마찬가지입니다. 역사적으로 1960년대 소규모 기술 붐 이후와 2009년 경기 침체 기간에도 이와 유사한 규모의 투자 감소가 발생한 바 있습니다.
이러한 온건한 투자 지출 조정만으로도 미국, 영국, 유럽 증시가 새로운 약세장(베어마켓)으로 빠져들 가능성이 매우 높습니다. 2000년대 초반 기술주 붕괴의 재현은 실재하는 위험입니다. 당시 주식 시장은 첫 해에 50% 이상 폭락했습니다.
다음 질문은: 우리는 언제쯤 이들 하이퍼스케일 클라우드 서비스 제공업체들이 유사한 투자 계획 축소 발표를 할 수 있을까요?
제 생각에, 이런 상황이 2026년에 발생할 가능성은 낮습니다. OpenAI, Anthropic 등은 적어도 각자의 IPO가 완료될 때까지 시장의 열기를 유지하기 위해 노력할 것이며, 이는 단기적으로 현재의 호황을 지지할 수 있습니다. 하지만 그 이후는 어떨까요? 하이퍼스케일 클라우드 제공업체들이 직면한 '불가능한 수학'은 변하지 않으며, 마케팅 열풍은 결국 사그라들 수 있습니다. 결국 현실이 찾아옵니다.
아마 2026년은 아닐지라도, 2027년이나 2028년에는 발생할 수 있습니다. 그린스펀이 1996년 12월 '비이성적 과열'을 언급했고, 실제 거품이 붕괴된 것은 3년 후인 2000년이었던 점을 상기해보십시오.
이러한 관점에서 볼 때, 이들 AI 기업의 IPO는 대규모 투자 위험 이전일 가능성이 높습니다. 즉, 기존 소유주로부터 내러티브(스토리)에 기꺼이 비용을 지불하려는 개인 투자자, 연기금 및 기타 투자자들에게 위험이 이전되는 것입니다.
[원문 링크]
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사