오라클이 '사상 최대 실적'을 발표했는데, 왜 주가는 하락했을까?
원문 제목: 《오라클, 사상 최대 실적 발표했는데 왜 주가는 하락했을까?》
원문 저자: 이하이룬, 텐센트 테크놀로지
오라클이 기록적인 실적을 발표했다. 하지만 데이터 성장 이면에는 AI 클라우드 주문이 회사의 데이터센터 투자와 자본 지출을 증가시키고 있으며, 연간 잉여현금흐름도 마이너스로 전환됐다.
미국 현지 시간 6월 10일, 오라클은 2026년 5월 31일로 종료되는 2026 회계연도 4분기(2025년 2월~2026년 5월) 및 연간 실적을 발표했다.
실적 보고서에 따르면, 오라클의 4분기 총 매출은 192억 달러로 전년 동기 대비 21% 증가했다. 환율 변동 영향을 제외하면 전년 동기 대비 20% 증가로 시장 기대치를 상회했다. LSEG 데이터에 따르면, 애널리스트들은 오라클의 4분기 매출을 평균 191억 달러로 예상했다.
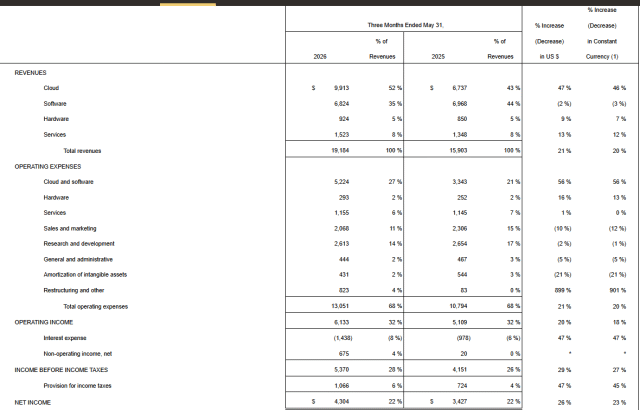
오라클 4분기 재무 데이터
영업 이익은 61억 달러로 전년 동기 51억 달러 대비 20% 증가했다. 미국 일반 회계 기준(GAAP)을 따르지 않을 경우, 오라클의 4분기 조정 영업 이익은 86억 달러로 전년 동기 70억 달러에서 증가했다.
영업 이익률은 32%로 전년 동기 33%에서 하락했다. 미국 일반 회계 기준을 따르지 않을 경우, 오라클의 4분기 영업 이익률은 45%로 전년 동기 44%에서 상승했다.
순이익은 42.2억 달러로 전년 동기 34.3억 달러 대비 23% 증가했다. 미국 일반 회계 기준을 따르지 않을 경우, 오라클의 4분기 순이익은 62억 달러로 전년 동기 49억 달러 대비 26% 증가했다.
주당 희석 이익은 1.45달러로 전년 동기 1.19달러 대비 21% 증가했다. 미국 일반 회계 기준을 따르지 않을 경우, 주당 희석 이익은 2.11달러로 전년 동기 1.70달러 대비 24% 증가했다.
연간 기준으로 오라클의 총 매출은 674억 달러로 전년 대비 17% 증가하며 사상 최고치를 기록했다. 이 중 클라우드 사업 연간 매출은 340억 달러로 전년 대비 39% 증가했으며, 소프트웨어 매출은 245억 달러로 전년 대비 1% 감소했다.
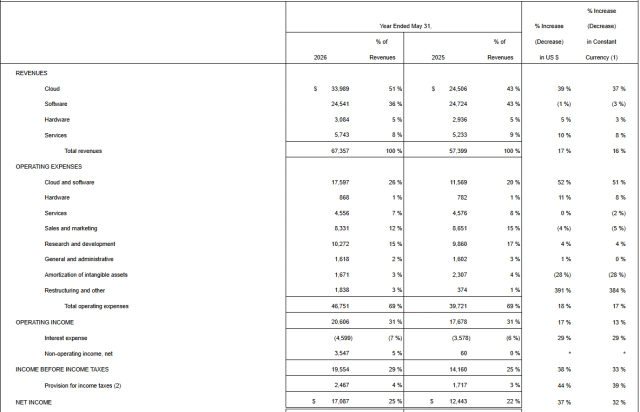
오라클 2026 회계연도 전체 재무 데이터
순이익 170억 달러로 전년 대비 36% 증가. 일반회계기준(GAAP)을 적용하지 않을 경우 순이익 222억 달러로 29% 증가. 주당순이익(EPS) 5.83달러로 34% 증가. 일반회계기준을 적용하지 않을 경우 주당순이익 7.63달러로 27% 증가.
매출이 사상 최고치를 기록한 배경에는 AI가 오라클의 수익 상한선을 높이고 있을 뿐만 아니라 자본 지출 부담도 증가시키고 있다.
오라클의 2026 회계연도 전체 영업 현금 흐름은 320억 달러로 전년 대비 54% 증가. 잉여 현금 흐름은 마이너스 237억 달러, 자본 지출은 557억 달러.
오라클은 동시에 주당 0.50달러의 분기 배당금을 발표했으며, 2026년 7월 24일에 2026년 7월 10일 영업 종료 시점 기준 주주에게 지급될 예정이다.
실적 발표 후 오라클의 시간 외 주가는 한때 5% 하락했다. 이전까지 오라클 주가는 연초 대비 3% 상승했으며, 같은 기간 S&P 500 지수(6% 상승)의 성과에는 미치지 못했다.
클라우드 사업이 오라클의 절반을 차지
오라클의 클라우드 사업(IaaS + SaaS)은 4분기에 99억 달러의 매출을 기록하며 전년 대비 47% 증가, 이미 회사 전체 매출의 절반을 차지했다.
실질적인 성장을 이끈 것은 클라우드 인프라 사업(IaaS)으로, 분기 매출 58억 달러를 기록하며 전년 대비 93% 증가했다. 이 속도는 시장 예상치인 91%를 소폭 상회했으며, 전체 클라우드 컴퓨팅 업계에서도 최상위 수준에 속한다. 회사의 연간 IaaS 매출은 181억 달러로 77% 증가했다.
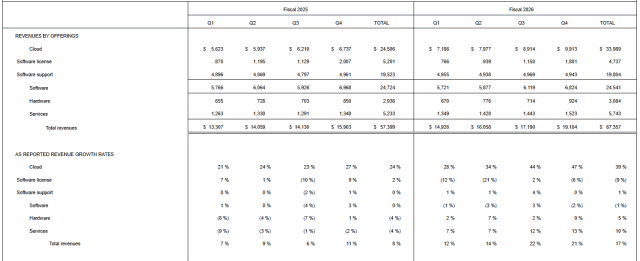
오라클 각 사업 부문 재무 데이터
이에 비해 클라우드 애플리케이션 사업(SaaS)의 4분기 매출은 41억 달러로 성장률 10%를 기록, 안정적이지만 눈에 띄는 수준은 아니다.
반면 전통적인 소프트웨어 라이선스 및 지원 사업은 계속 위축되어 분기 매출 68억 달러로 전년 대비 2% 감소, 고객의 클라우드 전환 추세가 멈추지 않았음을 보여준다. 서비스 및 하드웨어 사업은 각각 13%와 9% 성장했지만 규모가 작아 회사 전체 흐름에 미치는 영향은 제한적이다.
데이터베이스와 애플리케이션 사업 모두 오라클의 AI 조기 도입 덕을 톡톡히 보고 있다. 오라클의 멀티클라우드 AI 데이터베이스 매출은 4분기에 404% 증가했고, 주문량은 전년 동기 대비 325% 늘어나며 회사 역사상 가장 빠르게 성장하는 사업 부문이 되었다. 이러한 성장률은 AI 관련 수요가 단순히 인프라 계층에 머무르지 않고 상위 데이터 관리 계층으로 침투하고 있음을 제품 차원에서 입증한다.
실적 보고서에서 오라클은 이러한 성장을 시장의 클라우드 기술 및 애플리케이션 제품군에 대한 광범위한 수요 덕분이라고 설명했다. 수익 구조 변화를 살펴보면, 오라클은 데이터베이스 소프트웨어 기업에서 클라우드 인프라 제공업체로의 전환을 사실상 완료했으며, AI가 가져온 컴퓨팅 파워 수요가 이러한 전환의 가장 큰 동력이었다.
6380억 달러 주문 뒤에 숨은 AI 베팅
실적 보고서에서 가장 눈에 띄는 숫자는 잔여 이행 의무, 즉 이미 계약이 체결되었지만 아직 수익으로 인식되지 않은 주문 총액이다.
4분기 말 기준 이 숫자는 6380억 달러에 달했으며, 한 분기 전인 5530억 달러에서 3개월 만에 순증 850억 달러, 전년 동기 대비 363% 증가했다. 월스트리트 애널리스트들은 이전에 이 숫자가 약 5900억~6000억 달러 사이일 것으로 예측했지만, 실제 데이터는 예상을 훨씬 웃돌았다.
뱅크오브아메리카(BofA) 애널리스트는 보고서에서 핵심 정보를 지적했다. 이 6380억 달러 중 절반 이상이 OpenAI에서 나왔다는 것이다. 즉, 오라클의 현재 최대 고객은 AI 스타트업이며, 이 회사 자체도 여전히 막대한 자금을 소진하고 있다.
오라클은 성명에서 이러한 주문의 구성을 설명했다. 대부분의 신규 RPO는 대규모 AI 계약에서 비롯되었으며, 이러한 계약은 고객이 GPU 구매 대금을 선불로 지불했거나, 고객이 직접 GPU를 구매하여 오라클에 배포를 맡긴 경우다. 현재 이러한 고객이 하드웨어 비용을 부담하는 계약의 누적 금액은 750억 달러다. 오라클은 이러한 구조가 AI 데이터 센터 구축을 위해 회사가 자체적으로 조달해야 하는 자금 부담을 크게 줄여준다고 설명했다.
이러한 구조는 오라클의 재정적 위험을 일부 완화한다. 그러나 문제는 최대 고객이 자금 압박에 직면하거나 AI 업계 전반의 수요가 변동할 경우, 고도로 집중된 주문 구조 자체가 위험 요소가 될 수 있다는 점이다.
로이터 통신은 소프트웨어 업계가 AI 도구가 기존 소프트웨어 제품을 대체할 수 있다는 투자자들의 우려에 직면해 있으며, 이로 인해 기업 고객이 기존 소프트웨어 분야에서 이탈하여 오라클에 추가적인 도전 과제가 될 수 있다고 분석했다.
막대한 주문 뒤에는 더 무거운 자본 지출이 있다
오라클의 6380억 달러 규모 수주를 뒷받침하는 것은 막대한 자본 투자다. 4분기 오라클의 자본 지출은 159억 달러, 연간 합계는 557억 달러로, 오라클이 이전에 제시한 500억 달러 가이던스를 크게 웃돌았다.
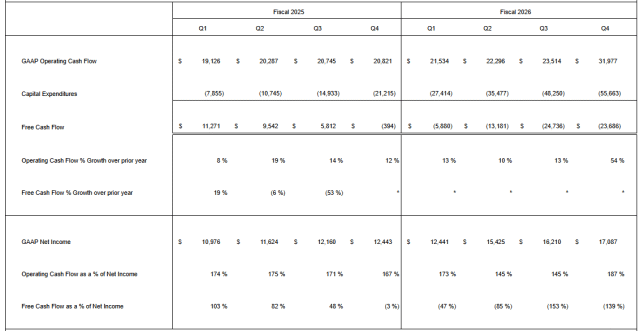
오라클의 잉여현금흐름이 마이너스 237억 달러로 전환
이는 직접적으로 잉여현금흐름 악화로 이어졌다. 연간 영업현금흐름 320억 달러로 사상 최고치를 기록했지만, 자본 지출을 차감한 후 잉여현금흐름은 마이너스 237억 달러가 되었다.
자금 부족을 메우기 위해 오라클은 2026 회계연도에 부채 조달을 통해 430억 달러, 주식 조달을 통해 50억 달러의 자금을 조달했다.
동시에 회사는 2027 회계연도에 추가로 400억 달러를 조달할 계획이라고 발표했으며, 여기에는 이미 공개된 200억 달러 규모의 주식 조달이 포함된다. 오라클은 2026년 하반기에는 신규 부채를 발행하지 않을 것이라고 밝혔지만, 이 소식은 시장 심리를 안정시키지 못했다.
CNBC는 이전의 자금 조달 움직임이 이미 투자자들의 우려를 불러일으켰다고 분석했다. AI 수요가 이처럼 막대한 신규 자본을 소화할 수 있을지에 대한 불확실성이 존재하기 때문이다. 회사가 자금 조달 규모를 다시 확대하면서 이러한 우려는 더욱 심화되었다.
로이터는 추가 분석을 통해 오라클의 실적이 투자자들의 두 가지 우려를 가중시킬 수 있다고 지적했다. 첫째는 AI 기반의 전통 소프트웨어 수요 붕괴가 기업 고객을 전통 소프트웨어 영역에서 이탈시킬 가능성이고, 둘째는 오라클 대차대조표상의 높은 부채 수준 자체가 재무적 위험을 구성한다는 점이다.
TD 코웬의 분석가 데릭 우드(Derrick Wood)는 오라클 주가가 이전에 상승한 것은 투자자들이 컴퓨팅 서비스 제공업체와 오라클의 가장 중요한 고객인 OpenAI의 전망을 더 낙관적으로 보았기 때문일 수 있다고 지적했다.
즉, 실적 발표 전 시장에는 이미 일정 수준의 상승분과 낙관적 기대가 축적되어 있었다. 새로운 자금 조달 계획과 예상보다 높은 자본 지출이 공개되면서 일부 투자자들은 위험을 재평가하거나 이익을 실현하기로 선택할 수 있으며, 이는 주가 조정 폭을 확대시킬 것이다.
2027 회계연도 매출 목표 900억 달러
오라클은 다음 단계의 성장에 대해 명확한 전망을 제시했다.
2027 회계연도 1분기 총 매출 성장률은 27%에서 29% 사이로 예상되며, 조정 주당순이익은 1.72달러에서 1.76달러 사이로 전망된다. 이 두 가이던스의 중간값은 모두 애널리스트 예상치를 상회한다. 또한 클라우드 사업 매출 성장률 가이던스는 57%에서 63%로, 높은 성장세를 지속할 것으로 보인다.
2027 회계연도 전체에 대해 오라클은 900억 달러의 매출 목표를 재확인하면서 조정 주당순이익(EPS) 가이던스를 8.05달러로 상향 조정했습니다.
회사는 성명에서 이 성장률이 2026 회계연도에 Ampere 칩 사업과 Bloom Energy 워런트 등 일회성 항목을 제외한 후 계산된 것이며, 실제 전년 대비 성장률은 약 18%라고 설명했습니다. 애널리스트들의 기존 예상치는 주당순이익 8.01달러, 매출 889억 달러였습니다.
AI 헬스케어에 집중 투자
클라우드 인프라와 AI 컴퓨팅 파워 주문 외에도 오라클은 AI 역량을 보다 구체적인 산업 애플리케이션으로 확장하려 시도하고 있으며, 그중 헬스케어가 주요 방향 중 하나로 강조되고 있습니다.
오라클 헬스 애플리케이션 제품군은 AI 기반의 Cerner 병원 및 진료소 환자 관리 시스템을 출시할 예정이며, 이 제품이 2027 회계연도에 헬스케어 사업의 전체 성장률을 두 자릿수로 끌어올릴 것으로 예상됩니다. 오라클은 성명에서 이는 헬스케어 사업 확장의 시작에 불과하다고 강조했습니다.
더 장기적인 기술 전망에서 오라클은 AI가 곧 의료를 완전히 변화시킬 것이라고 믿고 있습니다.
회사는 세 가지 구체적인 방향을 설명했습니다: 오라클 헬스 AI 시스템은 의사가 컴퓨터 앞에서 보내는 시간을 줄이고 환자에게 더 많은 시간을 할애할 수 있게 할 것입니다; AI 분자 설계 모델은 연구자들이 생명을 구하는 약물 개발을 가속화할 수 있게 할 것입니다; 새로운 AI 임상 시험 시스템은 규제 기관이 임상 시험 결과를 신속하게 검토하고 승인하여 환자가 더 빨리 신약을 접할 수 있도록 하는 것을 목표로 합니다.
오라클은 단순히 AI 컴퓨팅 파워 공급업체가 되기를 원하지 않으며, AI 역량을 의료 소프트웨어, 신약 개발 및 임상 시험과 같은 구체적인 프로세스에 내장하려고 합니다. 다만 클라우드 인프라 주문에 비해 이 부분의 사업은 아직 초기 단계에 있으며, 실제로 규모 있는 수익으로 전환될 수 있을지는 여전히 시간이 필요합니다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사