바이낸스가 메인넷 유동성으로 미국 주식을 거래하고, CME가 석유 24시간 거래를 개설하면서, Hyperliquid의 밸류에이션 앵커가 바뀌어야 할까?

TL;DR
· CME는 소형 원유와 1온스 금을 24/7 거래로 전환할 계획이며, 전통 시장이 휴장 시간의 리스크 관리 공백을 메우고 있다.
· Binance, NYSE/ICE도 연중무휴 토큰화 자산을 추진 중이며, Hyperliquid의 '언제든 전통 자산 거래' 강점이 재평가되고 있다.
· 관련 종목: HYPE, CME, ICE, BNB, 그리고 원유, 금, 미국 주식 토큰화 관련 상품.
HYPE의 최근 조정은 언락, 고래 매도, 또는 TradeXYZ의 SpaceX preIPO 문제로 쉽게 귀결된다. 하지만 더 긴 시간선에서 보면, 또 다른 문제가 더 중요해지고 있다: Hyperliquid가 과거 시장에서 보상받았던 '언제든 전통 자산 거래' 능력이 전통 금융과 중앙화 거래 플랫폼에 의해 복제되고 있다는 점이다.
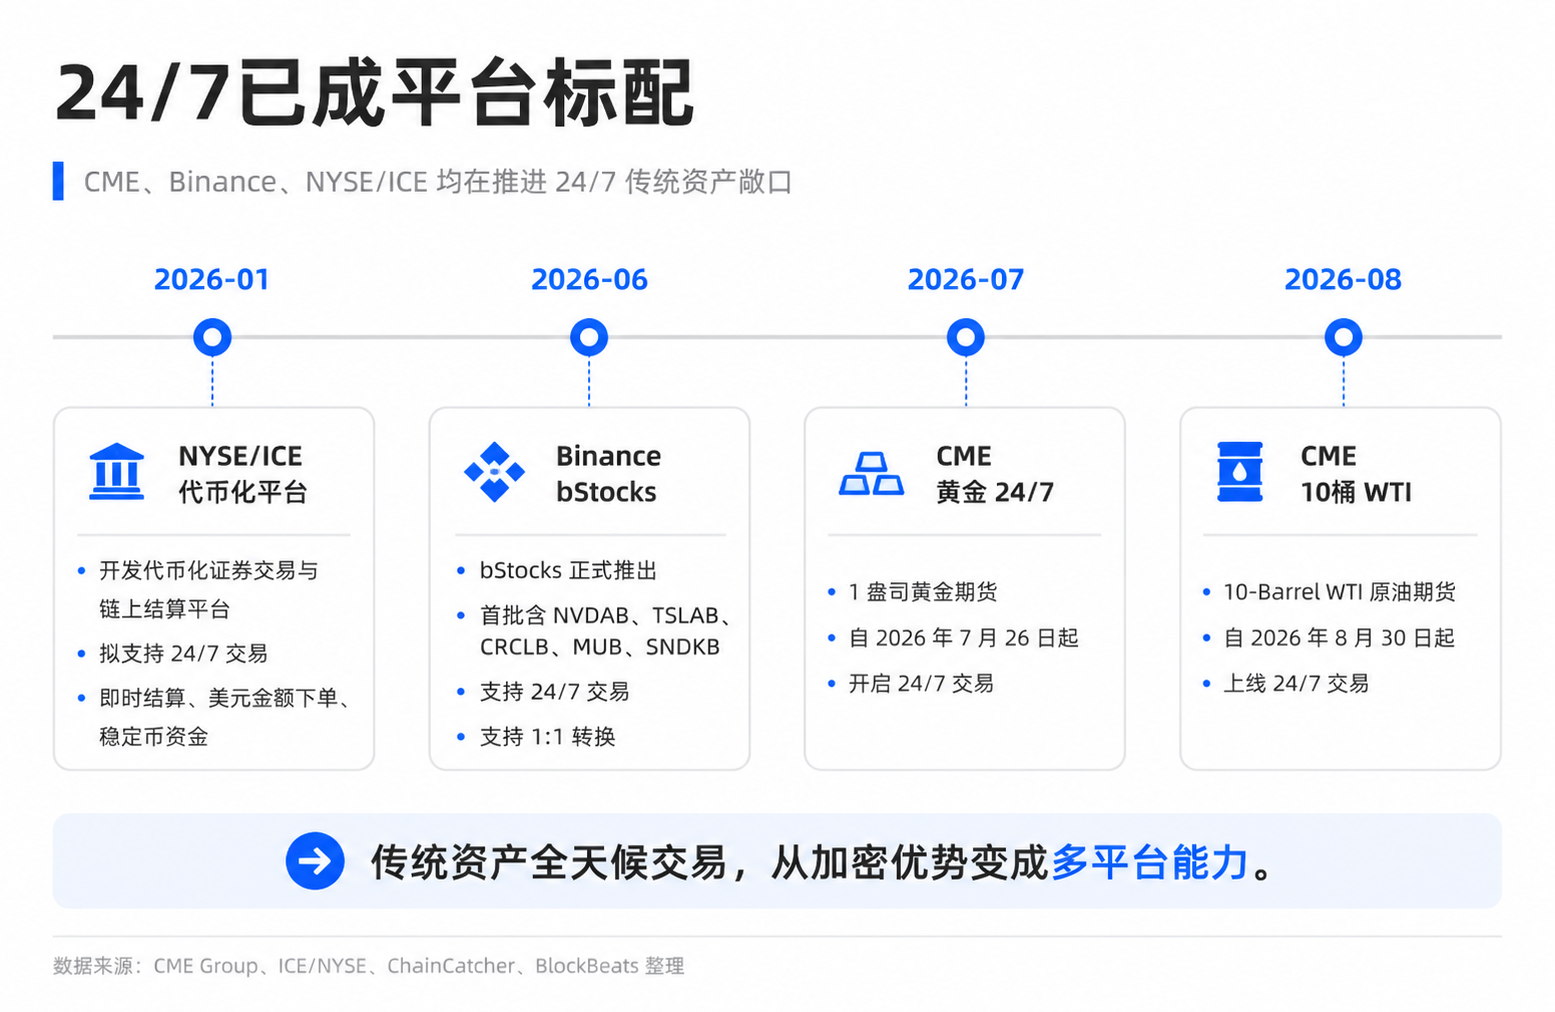
6월 11일, CME는 규제 승인을 조건으로 24/7 소형 WTI 원유 선물을 출시하고, 기존 1온스 금 선물을 연중무휴 거래로 전환할 계획이라고 발표했다. 거의 같은 시기, 공개 보도에 따르면 Binance는 bStocks를 출시하여 사용자가 Binance 메인 유동성으로 NVDA, TSLA 등 토큰화된 미국 주식을 거래할 수 있게 했으며, NYSE/ICE도 자체 24/7 토큰화 증권 및 온체인 결제 플랫폼을 개발 중이다.
이들 상품은 동일하지 않다. CME는 규제된 선물을 제공하고, Binance bStocks는 토큰화 주식 진입점에 가까우며, Hyperliquid는 온체인 무기한 계약을 제공한다. 하지만 이들은 동일한 수요를 겨냥한다: 원유, 금, 미국 주식이 전통 시장에서 휴장할 때, 트레이더가 즉시 익스포저를 얻거나 리스크를 헤지하려는 수요다.
따라서 이것은 'CME가 이미 Hyperliquid의 거래량을 빼앗았다'는 이야기가 아니다. CME의 신규 원유 상품은 아직 출시되지 않았고, 금 24/7 거래도 7월까지 기다려야 하며, 실제 분산은 거래 데이터로 검증되어야 한다. 이는 기대치 재평가에 가깝다: 만약 24/7이 더 이상 Hyperliquid만의 희소한 능력이 아니라면, 시장은 HYPE의 가치 평가 기준을 어떻게 이해해야 할까?
24/7 거래가 암호화폐 강점에서 플랫폼 기본 사양으로 변화 중
일반 투자자는 문제를 간단히 이해할 수 있다: 뉴스는 개장을 기다리지 않는다.
지정학적 갈등은 주말에 발생할 수 있으며, 이에 따라 유가와 금값은 즉각적인 변동을 보일 것으로 예상된다. 미국 주식회사의 실적 발표, 규제 조사 또는 예상치 못한 사건도 전통적인 거래 시간 외에 발생할 수 있다. 과거 트레이더들은 개장을 기다리며 갭 리스크를 감수하거나, 대체 도구를 찾아 사전에 헤지해야 했다. 암호화폐 시장은 본질적으로 24시간 거래가 가능하기 때문에 이 점에서 항상 이점을 누려왔다.
Hyperliquid는 바로 이 틈새를 공략했다. 이는 단순한 암호화폐 무기한 거래 플랫폼이 아니라, 주식, 원유, 금 등 전통 자산에 대한 익스포저를 체인 위로 옮겼으며, 일부 서드파티 HIP-3 시장 및 생태계 제품은 더 초기 단계의 자산으로까지 확장되었다. 일부 트레이더에게 Hyperliquid는 '문을 닫지 않는 리스크 편의점'과 같다. 미국 증시가 휴장하고, 상품 선물의 유동성이 부족해도, 체인 상의 계약을 통해 여전히 방향성을 표현하고, 헤지하며, 심지어 레버리지 거래까지 할 수 있다.
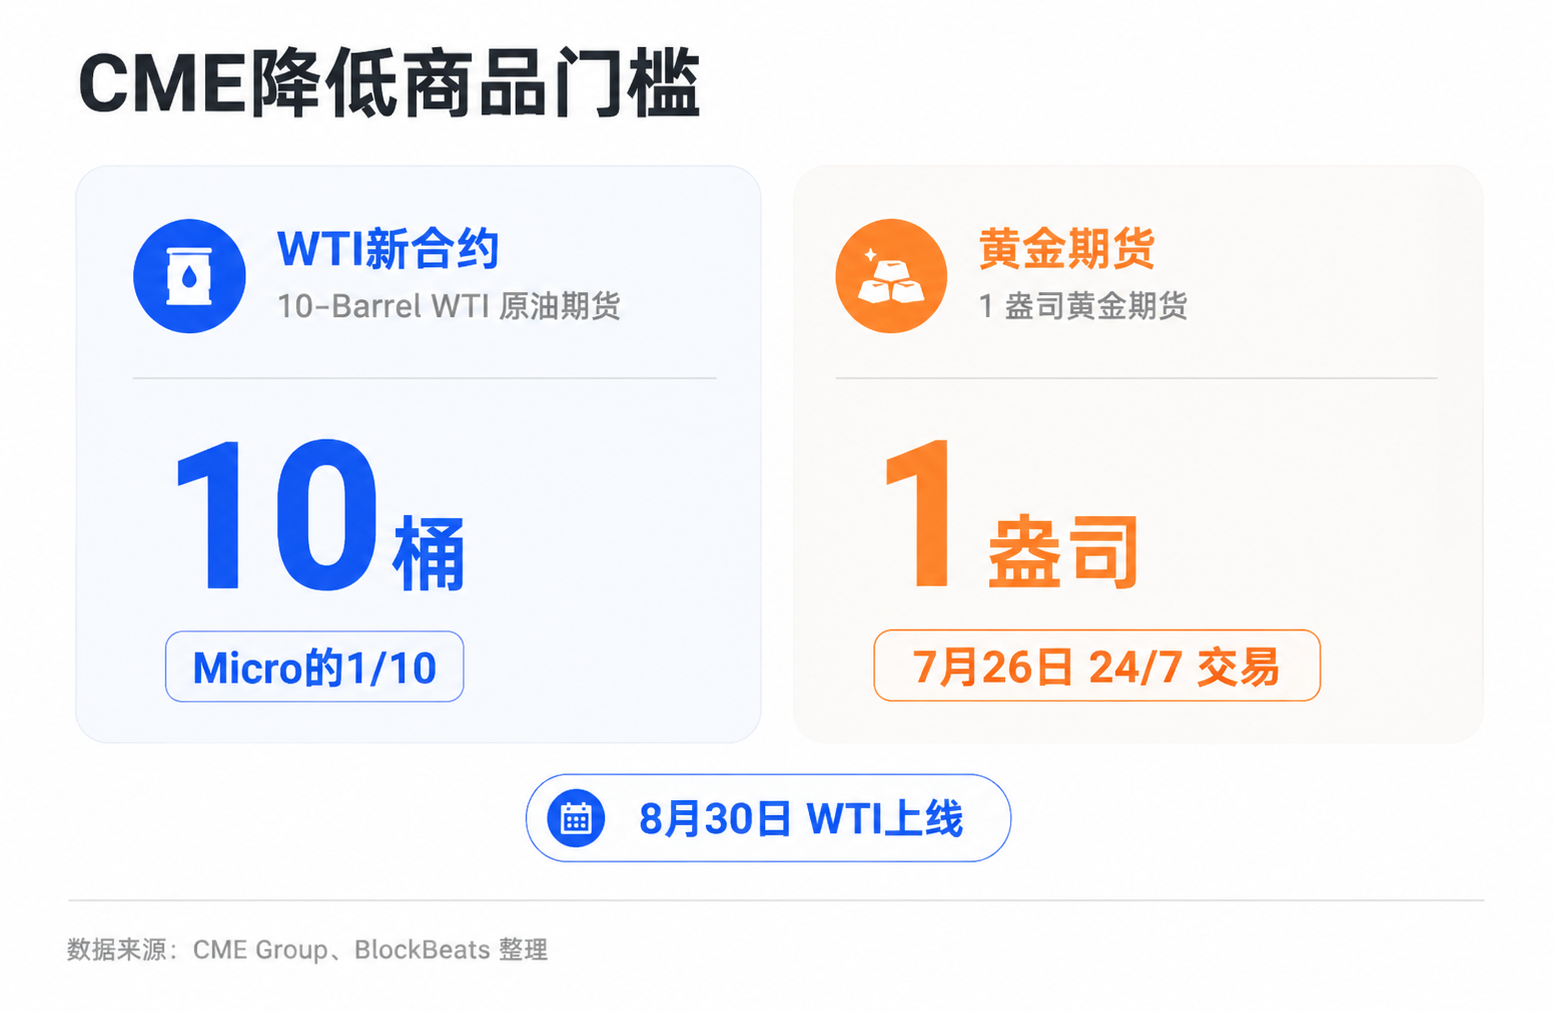
CME가 이번에 공략하는 것이 바로 이痛点이다. CME의 6월 11일 공지에 따르면, 새로운 10-Barrel WTI 원유 선물의 규모는 약 10배럴로, 기존 Micro WTI의 10분의 1 수준이며, 2026년 8월 30일에 출시될 예정이고 현금 결제 방식을 채택한다. 기존 1온스 금 선물은 2026년 7월 26일부터 24/7 거래가 가능해지며, 역시 현금 결제 방식이다.
소규모 선물이란, 쉽게 말해 원래 큰 상품 계약을 더 작은 단위로 쪼개어 트레이더가 큰 자금을 투입하지 않고도 리스크를 더 세밀하게 관리할 수 있도록 하는 것이다. CME 상품 글로벌 총괄 Derek Sammann은 공지에서 지정학적 불확실성에 직면하여 트레이더는 적절한 규모와 주 7일, 하루 24시간 이용 가능한 규제 대상 상품이 필요하다고 밝혔다. 이는 뉴스 발생 시 리스크 익스포저를 관리하기 위함이다.
이 문장의 핵심은 '24/7'뿐만 아니라 '규제 대상'과 '적절한 규모'에도 있다. 전자는 기관 및 규정 준수 자금을 겨냥하고, 후자는 참여门槛을 낮춘다. CME가 반드시 Hyperliquid의 높은 레버리지와 체인 상 경험을 복제할 필요는 없다. CME가 제공하려는 것은 또 다른 형태의 24시간 익스포저, 즉 더 전통적이고, 더 규정을 준수하며, 기존 금융 시스템이 더 쉽게 받아들일 수 있는 방식이다.
CME, Binance, NYSE가 동일한 수요를 겨냥하다
CME, Binance 및 NYSE/ICE가 출시한 상품의 형태는 다르지만, 이들이 공통적으로 복제하는 것은 Hyperliquid가 과거 시장에서 가장 쉽게 설명할 수 있었던 한 가지 장점, 즉 휴장 시간에도 전통 자산을 거래할 수 있다는 점이다.
CME의 진입점은 상품이다. 원유와 금은 본질적으로 글로벌 매크로 거래의 핵심 자산이며, 지정학적 긴장이 고조될수록 비거래 시간의 리스크 관리 수요는 더욱 커진다. 전통 기관의 입장에서 CME가 야간과 주말에 충분히 깊은 유동성을 제공할 수 있다면, 굳이 체인 상의 무기한 플랫폼으로 가서 추가적인 규제, 수탁 및 운영 리스크를 감수할 필요가 없을 수도 있다.
바이낸스의 진입점은 미국 주식 토큰화입니다. 공개 보도에 따르면, bStocks의 첫 번째 상품에는 NVDAB, TSLAB, CRCLB, MUB, SNDKB 등이 포함되며, 24/7 거래, 1:1 전환 및 자체 보관 지원을 강조합니다. 여기서 바이낸스의 다른 주식 관련 상품과 구분해야 할 점은, bStocks가 토큰화된 주식 진입점에 더 가깝다는 것이며, 주식 무기한 계약과 혼동해서는 안 됩니다.
토큰화된 주식은 '체인 상의 주식 증서 버전'으로 이해할 수 있으며, Hyperliquid의 합성 무기한 계약과는 다릅니다. 합성 무기한 계약은 가격 변동을 거래하는 계약에 가깝고, 거래자는 실제 주식을 보유하지 않습니다. 반면 토큰화된 주식은 가격을 실제 자산에 더 가깝게 고정시키고, 전환 메커니즘을 통해 신뢰를 강화하려고 합니다.
NYSE/ICE의 방향은 기반 인프라에 더 가깝습니다. ICE/NYSE는 올해 1월, 토큰화된 증권 거래 및 온체인 결제 플랫폼을 개발 중이며, 24/7 거래, 즉시 결제, 달러 금액 주문 및 스테이블코인 자금 이체를 지원할 계획이라고 발표했으며, 규제 승인이 필요합니다. 이 방향이 실현된다면, 전통적인 거래 플랫폼은 단순히 거래 시간을 연장하는 것을 넘어, 증권 시장의 결제 및 거래 로직 일부를 온체인 경험에 더 가까운 형태로 옮겨가는 것입니다.
이 세 가지를 직접 동일시할 수는 없습니다. CME 선물에는 증거금, 청산 및 규제 프레임워크가 있습니다. 바이낸스 bStocks는 중앙화된 거래 플랫폼 내 토큰화된 주식 진입점에 더 가깝습니다. Hyperliquid 무기한 계약은 높은 레버리지, 온체인 증거금, 빠른 투기 또는 헤지에 치중합니다. 이들의 사용자, 리스크 관리, 레버리지, KYC 요구 사항이 모두 다릅니다.
하지만 시장 재평가를 위해 이들이 완전히 동일할 필요는 없습니다. 이들이 동일한 수요의 일부를 충족하기만 하면, Hyperliquid의 서사는 바뀔 것입니다. 과거의 서사는 '언제든지 원유, 금, 미국 주식 익스포저를 거래하고 싶다면, 온체인 무기한 계약이 가장 직접적인 진입점 중 하나'였습니다. 이제 서사는 '여전히 Hyperliquid에 갈 수 있지만, CME, 바이낸스를 선택할 수도 있고, 미래에는 NYSE의 토큰화 플랫폼을 선택할 수도 있다'로 바뀌고 있습니다.
Hyperliquid는 거래자들이 남기를 원한다는 것을 증명해야 합니다
Hyperliquid 지지자들에게 CME와 바이낸스의 움직임이 완전한 대체를 의미하는 것은 아닙니다. 온체인 무기한 계약의 매력은 결코 24시간 거래에서만 오는 것이 아닙니다.
Hyperliquid의 장점에는 높은 레버리지, 자체 보관, 온체인 속도, 거래 문화, 그리고 이미 형성된 유동성 네트워크가 포함됩니다. 암호화폐 네이티브 트레이더와 일부 고빈도 투기 자금에게는 KYC가 적고, 상장이 더 빠르며, 증거금 사용이 더 유연하다는 점이 전통적인 거래 플랫폼이 쉽게 복제할 수 없는 경험입니다. CME가 24/7 원유와 금을 제공한다고 해도, 온체인 리스크를 감수하고 더 높은 레버리지를 추구하는 모든 거래자가 즉시 이동하지는 않을 것입니다.
유동성 자체도 관성을 형성합니다. 트레이더가 어디로 가는지는 제품 사양뿐만 아니라 깊이, 슬리피지, 수수료, 사용 가능한 레버리지 및 상대방에도 영향을 받습니다. Hyperliquid가 특정 계약에서 이미 충분히 깊은 호가창을 확보하고 있다면, 새로운 규제 준수 제품이 즉시 거래량을 빼앗기 어려울 수 있습니다. 특히 초기 단계에서는 CME의 야간 및 주말 거래가 실제로 활성화될지, 제품 발표만이 아닌 실제 거래 데이터를 기다려야 합니다.
바로 여기서 압박이 발생합니다. Hyperliquid는 더 이상 "우리는 24/7 운영한다"는 말만으로 전통 자산 익스포저의 희소성을 증명할 수 없습니다. 다른 플랫폼도 24시간 거래를 제공하더라도 트레이더가 여전히 포지션, 증거금 및 거래량을 Hyperliquid에 남길 의향이 있다는 것을 증명해야 합니다.
이는 HYPE의 가격 결정 논리로 이어집니다. 일부 투자자들은 일반적으로 HYPE을 플랫폼 거래량 및 수수료와 관련된 거래 플랫폼 자산으로 이해합니다. 거래가 많을수록 수수료가 많아지고, 프로토콜이 HYPE을 환매하는 데 사용하는 자금이 강해지며, 토큰이 현금 흐름 스토리를 얻기 쉬워집니다. 이 수수료 및 환매 사이클은 HYPE이 과거 많은 순수 스토리 토큰과 차별화된 중요한 이유입니다.
CME, Binance, NYSE/ICE의 움직임이 단기적으로 Hyperliquid의 실제 수익을 반드시 바꾸지는 않지만, 시장의 미래 수익 성장에 대한 기대를 변화시킬 수 있습니다. HYPE의 조정은 언락, 고래 행동, 전반적인 위험 선호도 및 경쟁 기대 등 여러 요인으로 설명될 수 있으며, 단순히 CME의 신제품 때문이라고 말할 수 없습니다. 그러나 경쟁자들이 24/7 기능을 갖추기 시작하면, 시장은 자연스럽게 묻습니다. 미래의 전통 자산 무기한 계약 거래량 성장이 과거처럼 원활하게 수수료와 환매로 전환될 수 있을까?
이것이 이번 논의가 실적 검증보다는 기대 재평가에 가까운 이유입니다. CME의 새로운 원유 계약은 아직上线되지 않았으며, Binance bStocks와 Hyperliquid 주식 무기한 계약 간의 사용자 이동에 대한 명확한 데이터도 없습니다. 현재 확인할 수 있는 것은 Hyperliquid의 전통 자산 익스포저에 대한 '유일성'이 감소하고 있다는 점이며, 확인할 수 없는 것은 이것이 실제 거래량 이탈로 얼마나 이어질지입니다.
7월과 8월이 첫 번째 검증을 제공할 것입니다
앞으로 정말 주목할 점은 어떤 플랫폼이 공지에 24/7을 썼는지가 아니라, 휴장 시간에 실제 거래와 깊이가 발생하는지입니다.
CME의 1온스 금 선물은 2026년 7월 26일부터 24/7 거래를 시작할 예정이며, 새로운 10배럴 WTI 원유 선물은 2026년 8월 30일에上线될 예정입니다. 이 두 시점은 시장에 첫 번째 검증 샘플을 제공할 것입니다. 야간 및 주말 거래가 충분히 활성화되는지, 스프레드가 충분히 좁은지, 기관 및 전문 트레이더가 실제로 위험 관리를 규제된 선물 시스템으로 되돌리는지 여부입니다.
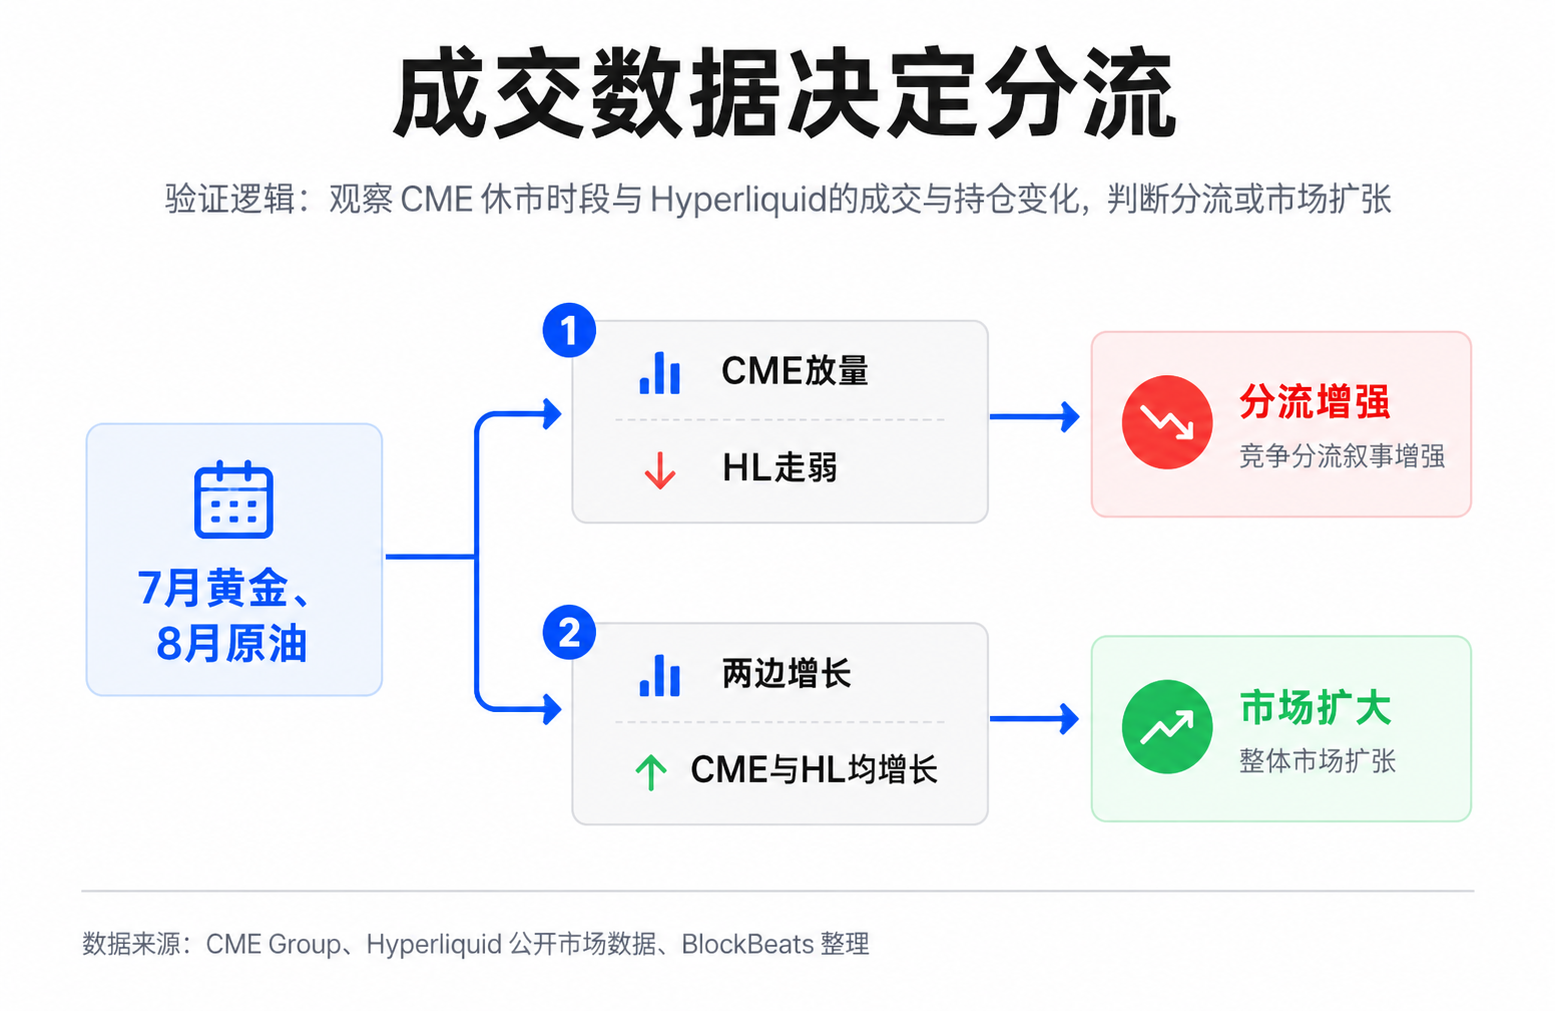
Hyperliquid의 경우 더 직접적인 관찰 지표는 해당 상품 및 주식 무기한 계약의 거래량, 미결제약정 및 수수료 기여도입니다. 만약 CME 금, 원유 신규 상품이 거래량을 늘리기 시작하고, Hyperliquid의 해당 시장 거래량과 미결제약정이 동시에 약세를 보인다면, 경쟁 분산 서사가 강화될 것입니다. 반면 양쪽 모두 성장한다면, 24/7 거래가 단순히 온체인에서 오프체인으로 이동하는 것이 아니라 전체 시장을 확장하고 있음을 시사합니다.
HYPE의 핵심도 여기에 있습니다. 언락 및 고래 거래는 단기 가격에 영향을 미칠 수 있지만, 더 장기적인 평가 기준은 여전히 플랫폼이 지속적으로 수수료를 창출하고 이를 환매로 전환할 수 있는지에 달려 있습니다. 거래량과 환매 강도가 신규 공급 및 심리적 압박을 상쇄할 수 있다면, 경쟁 기대가 반드시 추세적 피해로 이어지지는 않을 것입니다. 반대로, 전통 자산의 무기한 계약 성장이 둔화되고 외부 플랫폼의 24시간 유동성이 형성되기 시작하면, 시장은 HYPE의 가격을 '고성장 거래 플랫폼 토큰'에서 더 신중한 현금 흐름 기대치로 전환할 것입니다.
아직 Hyperliquid에 대해 결론을 내릴 때가 아닙니다. 더 정확히 말하면, 이 플랫폼이 창출하고 검증한 수요가 더 큰 금융 플랫폼에 의해 인정받고 복제되고 있습니다. 다음 데이터 라운드는 이번 재평가가 서사 수준에 머물지, 아니면 수익과 토큰 가격으로 이어질지를 결정할 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사