AI가 상승할수록 더 조심해야 할까? 65년 된 지표가 경고음을 울리고 있다.
원문 제목: Risk Aversion Gone Missing
원문 저자: Jim Paulsen
원문 편집: 深潮 TechFlow
서문: 방어주가 S&P 500에서 차지하는 비중이 17%로 떨어져 사상 최저치에 가까워졌습니다. 이는 무엇을 의미할까요? 베테랑 전략가 Jim Paulsen이 60년 이상의 데이터를 통해 알려줍니다: 투자자들이 '위험 회피'를 창밖으로 던질 때마다 시장은 곧 문제에 직면하는 경우가 많습니다. 포트폴리오가 AI와 기술주로 가득 차 있다면, 이 글을 주의 깊게 읽어볼 가치가 있습니다.
때때로 주식 시장에서 투자자들은 공통된 주제를 중심으로 모이거나, 특정 중요한 부분을 동시에 회피합니다. 이러한 '무리' 행동은 무시해서는 안 될 중요한 정보를 제공하는 경우가 많지만, 반드시 따라야 하는 것은 아닙니다. 지금이 바로 그런 순간 중 하나일 수 있습니다.
이번 강세장의 대부분 기간 동안 투자 '무리'는 뉴에이지 주식에 몰려들어 큰 성공을 거두었습니다. 이 강세장은 Mag7, 양자 컴퓨팅, 초대규모 컴퓨팅 파워, 인공지능, 마이크로캡, IPO, 암호화폐 등 몇몇 스타 섹터에 의해 지속적으로 견인되었습니다. 이러한 모든 흥분 속에서 투자자들은 점점 더 포트폴리오의 '위험 회피' 성향을 약화시키고 있으며, 이는 이해할 수 있는 부분입니다.
차트 1은 '방어주'가 현대 강세장에서 계속해서 부진한 성과를 보이며, 지난 10년 동안 대부분 시장을 하회했음을 보여줍니다. 차트 2는 S&P 500 내부의 위험 회피가 서서히 사라지고 있음을 나타냅니다. 방어주는 현재 S&P 500 지수 내 시가총액 비중이 전체 시가총액의 약 17%로 떨어졌습니다. 이는 사상 최저치에 가까우며, 1990년대 초와 2009년 주식 시장 저점 당시 정점(방어주가 전체 시장의 약 36%를 차지)의 거의 절반 수준입니다. 아무도 '현재'의 기술 열풍이 얼마나 지속될지, 뉴에이지 주식이 이끄는 시장이 얼마나 더 오를지 알지 못합니다. 아무도 모릅니다!
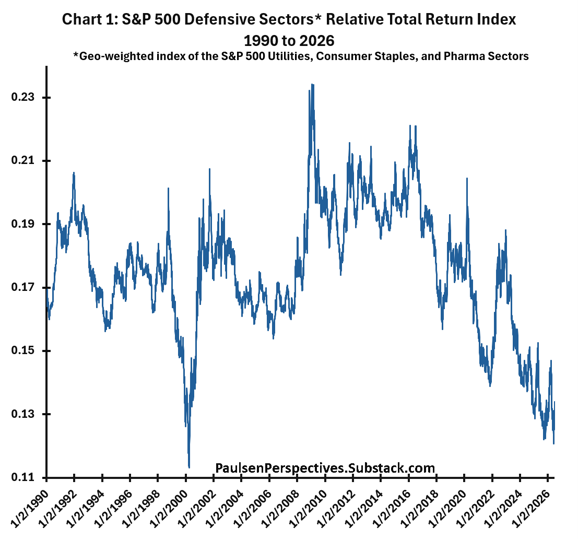
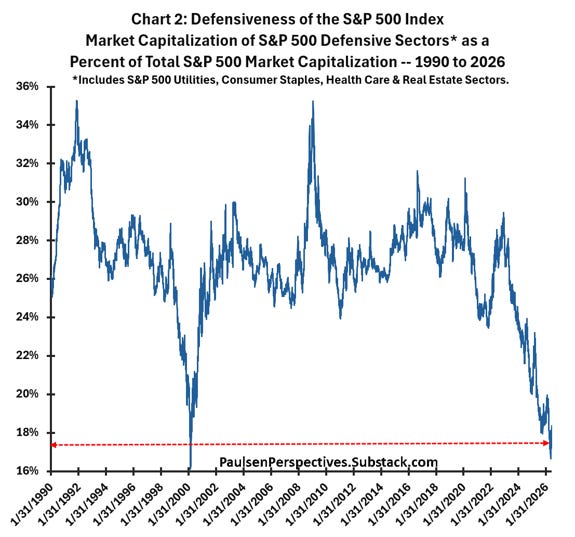
그럼에도 불구하고, S&P 500 지수(그리고 아마도 대부분의 포트폴리오)가 점점 더 위험해지고 있다는 점은 점점 더 명확해지고 있습니다. '방어'가 현재 시가총액에서 차지하는 비중이 이렇게 작아짐에 따라, 이번 강세장의 남은 기간 동안 시장 변동성이 더욱 심해질 것으로 예상됩니다. 고옥탄가의 운용만으로 방어 버퍼 없이 진행된다면 여전히 성공할 수 있지만, 훨씬 더 긴장감을 유발할 것입니다. 또한, 위험 회피가 점점 부족해짐에 따라 실망스러운 결과가 발생할 가능성도 높아집니다.
주식 시장의 위험 회피
주식 시장의 위험 회피 정도를 측정하는 좋은 지표 중 하나는 낮은 베타 주식이 높은 베타 주식 대비 상대적 성과일 수 있습니다. 차트 3은 1963년 이후 최저 5분위 가격 베타 주식이 최고 5분위 가격 베타 주식 대비 총수익률 성과를 보여줍니다. 데이터는 Kenneth R. French 데이터베이스에서 가져왔으며, 뉴욕증권거래소, 나스닥, 미국증권거래소에 상장된 모든 미국 주식을 포함합니다.
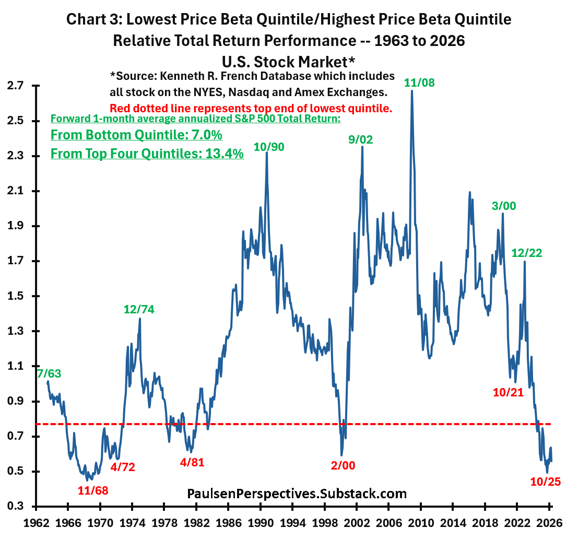
지난 약 65년 동안 가장 방어적인 주식과 가장 공격적인 주식 간의 성과 차이는 컸습니다. 낮은 베타와 높은 베타 주식 간의 상대적 총수익률 지수 범위는 약 0.4에서 2.7까지입니다. 투자자들이 극도로 방어적인 시기는 최고 상대값으로 표시되며, 극도로 강세(또는 방어적 성향 부족)는 최저 상대값으로 나타납니다.
차트에 표시된 날짜는 방어적 성향이 전체 주식 시장의 미래 위험과 밀접한 관련이 있음을 명확히 보여줍니다. 낮은 베타 대비 높은 베타 주식의 상대적 성과 주요 피크(차트에서 녹색으로 표시)는 일반적으로 과도한 비관론과 신중함이 가장 방어적인 주식의 초과 성과를 주도하는 특징을 가지며, 이는 일반적으로 매우 좋은 매수 기회를 나타냅니다. 예를 들어, 1963년 7월 주식 시장 매수는 쿠바 미사일 위기 매도 이후 이루어졌으며, 1963년 7월부터 1968년 S&P 500 피크까지 주식 시장은 거의 60% 상승했습니다! 1974년 12월은 '니프티 피프티' 주식 시장 저점을, 1990년 10월은 1990년대 대형 강세장의 '시작'을, 2002년 9월은 인터넷 버블 약세장 저점을, 2008년 11월은 2009년 초 대침체 약세장 불과 몇 달 전을, 2020년 3월은 팬데믹 약세장 저점을, 마지막으로 2022년 12월은 2022년 약세장 저점에 매우 근접했습니다.
이 상대적 총수익률 지수의 주요 저점(낮은 베타 주식이 일정 기간 동안 높은 베타 주식을 크게 하회할 때)은 일반적으로 주식 시장의 전반적인 낙관론과 매우 낮은 방어적 성향을 나타내며(차트 3에서 빨간색 날짜로 표시), 역사적으로 투자자들이 주식 투자에 신중해야 하는 시기임이 입증되었습니다. 1968년 11월은 1969-70년 약세장의 시작, 1972년 4월은 '니프티 피프티' 주식 시장 붕괴 시작 불과 몇 달 전, 1981년 4월은 볼커 긴축 이후 약세장의 시작, 2000년 2월은 인터넷 버블 강세장 정점을 거의 정확히 맞췄으며, 2021년 10월은 2022년 약세장 시작 불과 몇 주 전이었습니다.
지난 10월, 이 방어적 성향 지표는 1963년 이후 최저 수준에 근접했습니다. S&P 500 지수가 올해 초 실제로 거의 10%의 조정을 겪었지만(3월에 바닥을 형성), 이후 사상 최고치로 반등했습니다. 그럼에도 불구하고 미국 주식 시장의 낮은/높은 베타 상대적 성과는 여전히 심각하게 부진하며, 향후 몇 달 동안 전체 주식 시장이 어려움에 직면할 수 있다는 신호를 계속 보내고 있습니다.
빨간색 점선은 1963년 이후 해당 지표의 최하위 5분위를 나타냅니다. 차트에서 보듯이, 저/고 베타 상대 지수가 최하위 5분위에 있을 때 S&P 500의 향후 1개월 평균 연환산 총수익률은 7%에 불과하며(평균 수익률 이하), 다른 기간의 평균 연환산 수익률은 13.4%입니다. 즉, 역사적으로 방어주가 최하위 5분위에 있을 때 S&P 500의 향후 1개월 평균 연환산 총수익률은 주식 시장의 다른 기간이 제공하는 수익률보다 약 '절반 낮은' 수준입니다. 방어주가 사라질 때 투자자들은 '신중함'을 권하는 것이 좋습니다.
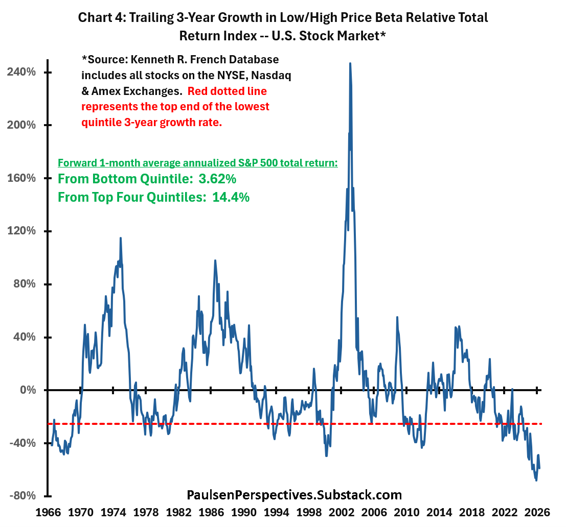
차트 4는 이를 더 명확히 보여주며, 저/고 가격 베타 상대 총수익률 지수의 과거 3년 성장률(즉, 차트 3에 표시된 시리즈의 과거 3년 성장률)을 나타냅니다. 저/고 베타 상대 성과의 수준이 미래 주식 시장 수익률에 중요하지만, 지속적인 부진의 정도도 중요합니다. 오늘날 저/고 베타 주식의 상대 총수익률이 역사적 저점에 가까울 뿐만 아니라, 저베타 주식은 적어도 지난 3년 동안 현저히 부진한 성과를 보여왔습니다. 차트 4에서 보듯이, 역사적으로 저/고 베타 주식의 과거 3년 상대 총수익률이 1963년 이후 최하위 5분위(즉, 빨간색 점선 아래로, 저베타 주식이 현재와 같이 심각하고 지속적으로 상대적 부진을 보임을 의미)에 있을 때마다 향후 1개월 평균 연환산 S&P 500 총수익률은 매우 실망스러운 3.62%에 그쳤으며, 다른 기간의 평균 연환산 총수익률은 14.4%였습니다. 저베타 주식의 부진은 최근 몇 년간 장기적으로 그 정도가 매우 심각하여, 투자자들이 신중함을 저버렸음을 시사하며, 이는 S&P 500이 향후 몇 달간 어려운 길을 걸을 수 있음을 의미합니다. 역사적으로 이러한 신중 신호가 오늘날처럼 적색등을 켤 때, 향후 1개월 평균 연환산 S&P 500 총수익률은 1963년 이후 다른 기간보다 거의 4배 낮았습니다.
광범위 시장 종목에 대한 비중 확대 고려
전체 주식 시장의 하방 변동성이 모든 주식에 영향을 미칠 수 있지만, 어떤 매도세든 인기 있는(고베타) 뉴에이지 주식 부문에 집중될 것으로 의심됩니다. 따라서 포트폴리오를 조정하여 이러한 과잉 보유 부문의 비중을 줄이고, 소형주, 가치주, 방어주 및 경기순환주, 국제 주식과 같은 더 광범위한 시장 종목에 대한 비중을 늘리는 것이 올해 남은 기간 동안 전체 S&P 500을 능가할 수 있습니다.
차트 5는 1950년 이후 '광범위 주식 시장' 대리 지표의 상대 총수익률 지수를 보여줍니다. 몇 가지 주목할 점이 있습니다. 첫째, 2011년경 이후로 광범위한 주식 시장은 대부분 전체 S&P 500 지수를 하회했습니다. 이는 1983년부터 1990년대 말까지의 지속적인 부진과 유사합니다. 실제로 2011년 이후 광범위 시장 종목의 상대 총수익률은 최상위 5분위에서 최하위 5분위로 하락했습니다. 상대 총수익률 지수를 매력도 지표로 삼을 때, 이는 2011년의 대규모 비중 확대 및 과도한 인기에서 오늘날의 극단적인 비중 축소 및 저렴함으로 바뀌었습니다.
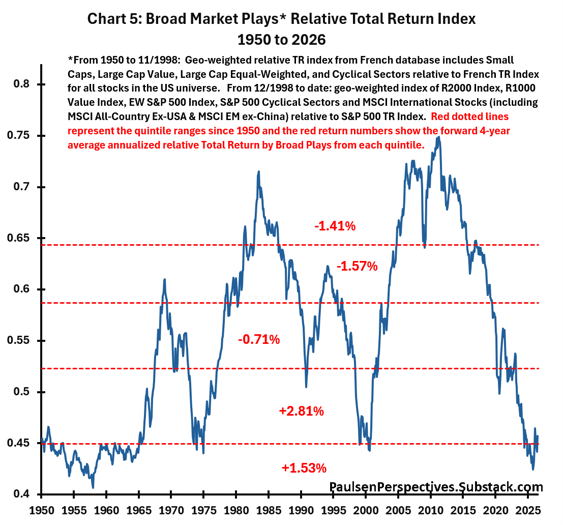
둘째, 역사적으로 광범위한 시장 종목의 상대적 성과는 종종 '장기' 주기를 겪습니다. 1958년부터 1969년까지 크게 앞서갔고, 1969년부터 1975년까지는 부진했으며, 1975년부터 1984년까지 거의 10년 동안 주식 시장을 지속적으로 앞섰습니다. 1985년부터 2000년까지는 약 15년간의 부진 기간을 겪었고, 2010년 이전 10년 동안 다시 앞서갔으며, 지난 15년 동안 대부분 부진했습니다. 장기간 지속되는 상대적 성과 주기는 전혀 드문 일이 아닙니다. 중요한 점은, 지난해 10월에 기록된 상대적 성과 저점이 유지된다면, 이번 광범위한 시장 주식의 부진 주기는 전후 시대에서 가장 오래 지속된 부진 기간 중 하나가 될 것이라는 점입니다. 최근 광범위한 시장의 부진 시대는 길고 현저했으며, 가장 중요한 것은 전환점이 이미 늦어졌다는 점입니다.
셋째, 2025년 10월 이후로 광범위한 시장 종목이 다시 전체 주식 시장을 앞지르고 있으며, 이는 현대 강세장 기간 중 '처음' 있는 일입니다. 흥미롭게도, 대부분의 사람들이 여전히 AI 및 기타 '기술주'가 주식 시장을 주도하는 정도에 주목하고 있지만, '광범위한 시장 종목'은 조용히 지난 15년 동안 가장 큰 폭 중 하나로 시장 전체를 능가했습니다.
마지막으로, 차트 5에 표시된 것처럼, 1950년 이후 상대적 광범위한 시장 총수익 지수가 가장 낮은 두 개의 5분위(현재와 같은)에 있을 때, 광범위한 시장 종목의 향후 1개월 평균 연간 수익률은 전체 S&P 500 지수를 1.53%에서 2.81% 초과했습니다. 광범위한 시장 종목이 마침내 전환점을 맞았다면, 한동안 계속해서 전체 S&P 500을 능가할 수 있습니다.
최종 의견
미국 주식 시장의 '방어적 성격'이 사라진 것 같아 우려됩니다. 대부분의 투자자들은 여전히 주식 시장의 큰 침체를 겪는 것을 두려워하기보다는, 현재 AI 주식이 주도한다고 알려진 이번 뉴에이지 강세장의 다음 단계를 '놓칠'까 봐 더 걱정하고 있습니다.
투자자들의 임시 '직감 테스트'가 곧 다가올 수 있으며, 이는 뉴에이지 주식이 주도하지만 반드시 뉴에이지 주식에만 국한되지는 않을 것입니다. 제 추측으로는, 뉴에이지 주식이 20% 이상 조정되더라도 베어 마켓은 피할 수 있을 것입니다. 모든 기술주를 매도하라고 권하는 것은 아닙니다. 다가올 잠재적 변동성이 인터넷 버블 붕괴를 재현할 것이라고 기대하지 않습니다. 하지만 전체 포트폴리오를 뉴에이지 주식에 대해 저비중으로 기울이고, '광범위한 시장 종목'에 대한 초과 비중을 늘리는 것이 좋습니다. 광범위한 시장 종목이 지난해 10월 이후로 이미 시장 전체를 능가하고 있기 때문에, 뉴에이지 주식과 전체 주식 시장이 앞으로 몇 달 동안 계속 상승하더라도, 뉴에이지 주식을 줄이는 것이 여전히 전체 상대적 성과에 유리할 수 있습니다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사