골드만삭스 반도체 실적 시즌 전망: SOX 급등 후, AMD와 AMAT는 더 오를 수 있을까?

TL;DR
· 골드만삭스는 반도체 2분기 대부분의 하위 섹터에서 상향 조정 여력이 있다고 예상하지만, SOX는 분기 기준 약 87.8% 상승했습니다.
· AI 자본 지출, DRAM/HBM, 첨단 패키징 및 EDA 도구가 이번 실적 상향 조정의 주요 원천입니다.
· 골드만삭스는 AMD, AMAT, ON을 선호하며, ARM과 KLAC에 대해서는 더 신중한 입장입니다. Qnity는 상승 후 제한적인 접근이 필요합니다.
반도체 실적 시즌을 앞두고 주가가 이미 크게 선반영되었습니다. 나스닥 2분기 리뷰에 따르면, PHLX 반도체 지수는 2분기에 87.8% 상승하며 1994년 설립 이후 최고 분기 성과를 기록했으며,同期 미국 증시 대비 크게 앞섰습니다. 골드만삭스는 반도체 2분기 전망 보고서에서 펀더멘털에 여전히 상향 조정 여력이 있지만, 상승 후의 섹터는 더 이상 '함께 매수'하기에 적합하지 않다고 판단했습니다. AI 서버, 메모리, 첨단 패키징 및 설계 소프트웨어는 여전히 가장 강력한 주축이며, 스마트폰 부진, 장비 지출 구조 변화 및 수출 제한이 개별 종목 간 차이를 확대할 것입니다.
반도체 상향 조정 여력은 있지만, AI 체인은 이미 분화 시작
골드만삭스 보고서에 따르면, 컴퓨팅, 메모리 스토리지, 반도체 장비 및 일부 아날로그 반도체 기업의 2분기 실적 또는 향후 가이던스가 시장 예상치를 여전히 상회할 가능성이 있습니다.
컴퓨팅 분야의 주축은 여전히 AI 서버입니다. 서버 CPU 수요, 클라우드 업체의 ASIC 프로젝트 및 AI 가속 카드 램프업이 AMD 등 기업의 데이터센터 수익 전망을 계속 지지하고 있습니다. 메모리 및 스토리지는 DRAM/HBM 수급 타이트, HDD 가격 개선 및 NAND 사이클 기대에 힘입어 단기적인 신규 공급 압력이 제한적입니다.
장비 체인의 포인트는 더 중기적 관점에 있습니다. AI 서버는 더 많은 HBM과 첨단 패키징을 필요로 하며, 메모리 업체의 증설 및 기술 업그레이드는 증착, 식각 등 공정 수요를 촉진할 것입니다. 일부 장비 기업의 수주 가시성은 이미 2028년까지 연장되었습니다.
아날로그 반도체는 전면적인 회복이 아닙니다. 골드만삭스는 산업, 항공 방위 및 데이터센터 익스포저가 높은 기업을 선호하며, 스마트폰이나 전통 자동차 사이클에 더 의존하는 종목에 대해서는 더 신중한 입장입니다.
이러한 분화는 골드만삭스의 전술적 선택에도 반영됩니다. 보고서는 어플라이드 머티어리얼즈, AMD 및 온세미를 선호하며, ARM과 KLA에 대해서는 더 신중합니다. 반도체 소재 및 전자 솔루션 기업 Qnity에 대해서는 골드만삭스가 여전히 웨이퍼 가동률 상승과 실행 성과를 긍정적으로 보지만, 주가 상승 후 리스크-리워드가 균형을 이뤘다고 판단하며, 이는 주로 보고서 기준에서 비롯된 판단입니다.
AMD와 어플라이드 머티어리얼즈, 골드만삭스가 가장 명확히 제시한 두 개의 롱 샘플
AMD는 골드만삭스가 컴퓨팅 체인에서 가장 명확하게 낙관적인 사례 중 하나입니다. 골드만삭스 모델에 따르면 AMD의 2027년 EPS 전망치는 14.50달러로 상향 조정되었으며, 이는 시장 컨센서스보다 약 13% 높은 수준입니다. 2027년 데이터센터 매출 전망치는 666억 8200만 달러로, 시장 예상치보다 약 18% 높습니다.
이러한 판단을 뒷받침하는 것은 서버 CPU 수요 강세, 데이터센터 사업 마진 개선, 그리고 향후 AI 칩 램프업에 따른 운영 레버리지입니다. AMD는 공식적으로 Advancing AI 2026 행사가 2026년 7월 23일 샌프란시스코에서 개최되어 생중계될 것이라고 발표했습니다. 실적 시즌 외에도 시장은 AMD가 이 행사에서 더 명확한 AI 서버 로드맵, 고객 진행 상황 및 매출 템포를 제시할 수 있을지 주목할 것입니다.
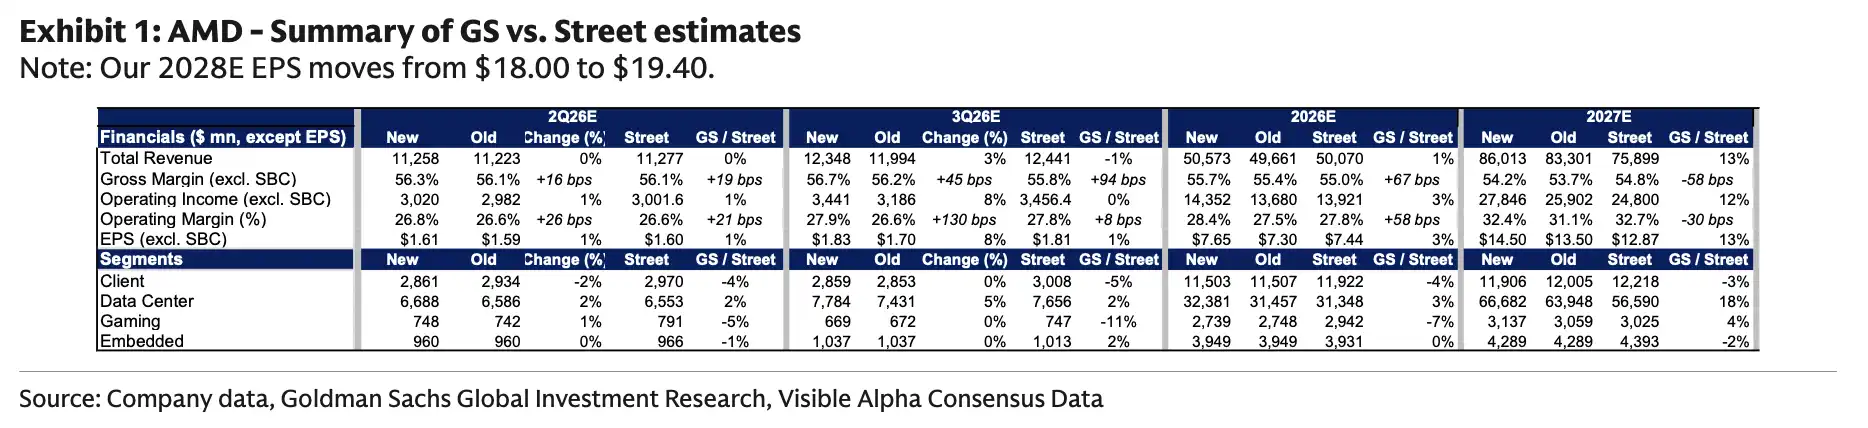
골드만삭스 모델에 따르면 AMD의 2027E EPS는 14.50달러로, 시장의 12.87달러를 상회합니다. 2027E 데이터센터 매출은 666억 8200만 달러로, 시장의 565억 9000만 달러를 상회하며, 서버 CPU와 MI450 램프업이 핵심 동인입니다.
어플라이드 머티어리얼즈는 장비 체인에서 주문 가시성이 더 높은 측면을 대표합니다. 골드만삭스는 어플라이드 머티어리얼즈의 목표주가를 520달러에서 645달러로 상향 조정했으며, 이는 32배, 20달러의 정규화된 EPS 평가에 기반합니다. 보고서의 핵심 가정은 DRAM 투자 강세가 2026년 동종 최고 수준의 성장을 견인하고, WFE 수요 가시성이 2028년까지 확장될 수 있다는 것입니다.
여기서 핵심은 DRAM입니다. AI 서버의 HBM 및 고성능 메모리 수요 증가는 메모리 업체들의 생산 능력 확대와 공정 업그레이드를 촉진할 것입니다. 장비 업체의 강점은 주문 주기가 더 길고 매출 가시성이 더 높다는 점입니다. 리스크도 명확한데, 클라우드 업체나 메모리 업체의 자본 지출이 둔화되면 시장의 중기 매출 기대치는 빠르게 하향 조정될 것입니다.
골드만삭스 모델에 따르면 AMAT의 CY2027E 총 매출은 459억 7200만 달러로 전년 대비 25% 증가할 것으로 예상됩니다. DRAM 부문은 124억 달러로 전년 대비 41% 증가할 것으로 예상되며, 이는 장비 상승의 주요 원천입니다.
온세미는 상대적으로 긍정적인 포트폴리오에 포함되었습니다. 그 논리는 대폭적인 상향 조정이 아니라 단기 기대치가 이미 낮아졌기 때문입니다. 회사는 6월 25일 시냅틱스를 전액 주식 교환 방식으로 인수할 계획이라고 발표했으며, 거래 기업 가치는 약 70억 달러로, 2027년 중반 완료될 것으로 예상되며, 시냅틱스 주주 등의 승인이 필요합니다. 골드만삭스는 투자자들의 기대치가 낮아진 후, 온세미의 분기 실적이 예상치를 소폭 상회할 가능성에 더 주목하고 있습니다.
ARM과 KLA 설명: 주가 상승폭이 클수록 실적의 흠집이 더 눈에 띄기 마련
골드만삭스는 ARM에 대해 매도 의견을 유지하며, 12개월 목표 주가를 150달러로 제시했습니다. 이는 정규화된 주당순이익(EPS) 3달러 기준 주가수익비율(PER) 50배에 해당합니다. 주요 압박은 두 가지 측면에서 비롯됩니다: 스마트폰 수요의 지속적인 약세와 예상보다 높은 운영 비용입니다.
ARM은 여전히 시장에서 AI 및 고성능 컴퓨팅의 잠재적 수혜주로 간주되지만, 단기 실적에서 더 직접적인 수익 및 이익 압력은 여전히 모바일 부문의 라이선스 수익과 비용 확대에서 발생합니다. AI 스토리로 이미 주가가 상승한 종목의 경우, 시장은 최근 수익, 마진율 및 가이던스가 실제로 달성될 수 있는지에 더 주목할 것입니다.
KLA의 압박은 장비 지출 구조에서 비롯됩니다. 골드만삭스는 분기 실적과 가이던스가 소폭 상승할 가능성이 있지만, WFE(웨이퍼 팹 장비) 지출이 DRAM 쪽으로 쏠리면서 여전히 동종 업체를 하회할 수 있다고 예상합니다. 로직 칩 및 파운드리와 비교할 때, DRAM은 검사 및 계측 장비에 대한 수요 강도가 낮습니다. 장비 사이클이 전반적으로 상승한다고 해서 모든 장비 부문이 동등하게 혜택을 받는 것은 아닙니다.
Qnity의 상황은 이 두 가지 사이에 있습니다. 회사의 1분기 실적 발표에 따르면, 2026 회계연도 1분기 순매출은 13억 1500만 달러였으며, 연간 가이던스를 상향 조정했습니다. 골드만삭스는 웨이퍼 가동률 개선과 회사의 실행력에 대해 여전히 긍정적인 시각을 유지하지만, 보고서는 주가 상승 이후 추가 상승 여력과 하락 리스크가 더 균형을 이루고 있다고 판단합니다. 이미 회복세를 선반영한 개별 종목의 경우, 실적은 좋은 결과를 제시할 뿐만 아니라 충분히 강력한 다음 단계 가이던스도 제공해야 합니다.
EDA와 퀄컴도 AI로 인해 실적 시험대에 오르다
AI 기대치는 GPU, CPU 및 메모리 체인에만 국한되지 않고 칩 설계 소프트웨어와 데이터센터 칩으로 확산되고 있습니다.
Cadence는 EDA 체인에서 골드만삭스가 선호하는 회사 중 하나입니다. 공개 자료에 따르면, 회사는 1분기 이후 2026년 매출 전망을 약 17%의 전년 대비 성장률로 상향 조정했으며, 엔비디아와 협력하여 에이전틱 AI 칩 및 시스템 설계를 위한 엔지니어링 솔루션을 출시했습니다. 골드만삭스는 에이전틱 AI 도구의 수익화, IP 사업 및 핵심 EDA 수요에 힘입어 2026년 매출 가이던스가 추가로 상향 조정될 가능성이 있다고 예상합니다.
퀄컴의 데이터센터 사업도 다시 주목받고 있습니다. 회사는 이전 투자자 설명회 자료에서 데이터센터 사업이 FY27부터 수십억 달러의 매출을 기여할 것이라고 언급했습니다. 골드만삭스 모델은 퀄컴의 FY27 및 FY28 데이터센터 매출을 각각 50억 달러와 82억 달러로 설정했습니다. 퀄컴의 경우, 이는 성장 스토리가 모바일 칩에서 데이터센터로 확장되고 있음을 의미하지만, 주문, 고객 및 마진율은 지속적으로 입증되어야 합니다.
이번 실적 시즌이 답해야 할 질문은 매우 직접적입니다. AI 자본 지출이 반도체 기업들의 수익 전망을 계속 상향 조정할 수 있을지 여부입니다. 지난 분기 동안 주가는 이미 낙관적인 기대를 반영했습니다. 이제 서버 CPU, ASIC, HBM, EDA 및 장비 주문의 강도가 2026년과 2027년의 매출 및 이익 모델에 반영되어야만, 상승한 밸류에이션을 지지할 수 있습니다.
상향 조정이 주가를 따라잡을 수 있는지가 실적 시즌의 차별화 정도를 결정한다
반도체 2분기 실적 시즌의 핵심은 시장에 상승 기대가 남아 있는지가 아니라, 상승 폭이 이미 오른 주가를 따라잡을 수 있는지입니다.
골드만삭스의 전망은 더 차별화된 답을 제시합니다. AI 자본 지출, DRAM/HBM, 고급 패키징 및 EDA 도구의 수익화는 여전히 일부 기업의 수익 전망을 끌어올리고 있습니다. SOX 지수가 시장을 크게 앞지른 후, 시장의 결점에 대한 관용도는 낮아지고 있습니다.
스마트폰 수요 부진은 ARM을 압박할 것이며, WFE가 DRAM으로 쏠리면 KLA의 상대적 우위가 약화될 수 있습니다. 공급망 제약, 수출 제한 및 지정학적 리스크도 주문 이행에 영향을 미칠 수 있습니다. AMD, 어플라이드 머티어리얼즈처럼 모델 상향 조정 여지가 있는 기업은 이행 속도에 대한 질문을 받게 됩니다. 이미 크게 상승했지만 단기 펀더멘털 탄력성이 제한적인 기업은 가이던스가 충분히 강하지 않을 경우 실적 시즌에 더 큰 압박을 받을 가능성이 높습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사