골드만삭스, AMD 목표주가 640달러 제시: 마이크로소프트와 앤트로픽이 헬리오스(Helios) 배치를 시작하며 AMD의 AI 랙 스토리가 현실화되기 시작했다.

TL;DR
· 골드만삭스, AMD 매수 의견 재확인…12개월 목표주가 640달러, 현재 주가 대비 약 18.6% 상승 여력
· Anthropic과 마이크로소프트 협력이 핵심 지지 요인, Helios 랙 배치는 주로 2026년 하반기~2027년
· 2조 달러 시장 가정은 에이전트형 AI 확대에 의존, ROCm 생태계와 고객 인도가 주요 리스크
AMD는 7월 23일 샌프란시스코 행사 이후 골드만삭스로부터 매수 의견을 재확인받았으며, 12개월 목표주가는 640달러로 설정됐다. 핵심 근거는 Anthropic과 마이크로소프트라는 두 대형 고객과의 협력, 그리고 2030년 2조 달러 규모의 총 컴퓨팅 시장 전망을 통해 AI 인프라에서의 성장 스토리를 강화했다는 점이다.
이는 단순한 GPU 사양 발표가 아니다. AMD는 AI 경쟁을 단일 칩에서 '전체 랙 시스템+CPU+네트워크+DPU+소프트웨어 도구+대형 고객 배포'라는 인도 모델로 전환하려 하고 있다. 투자자에게 중요한 질문도 'AMD가 더 강력한 GPU를 갖췄는가'에서 '충분히 큰 AI 클러스터 주문을 확보하고 제때 인도할 수 있는가'로 바뀌었다.
보고서가 제시한 목표주가 640달러는 주가수익비율 32배와 정상화된 주당순이익 20달러 추정에 기반한다. 현재 약 539.69달러의 주가 기준 잠재적 상승 여력은 약 18.6%이며, 회사 시가총액은 약 8905억 달러다.
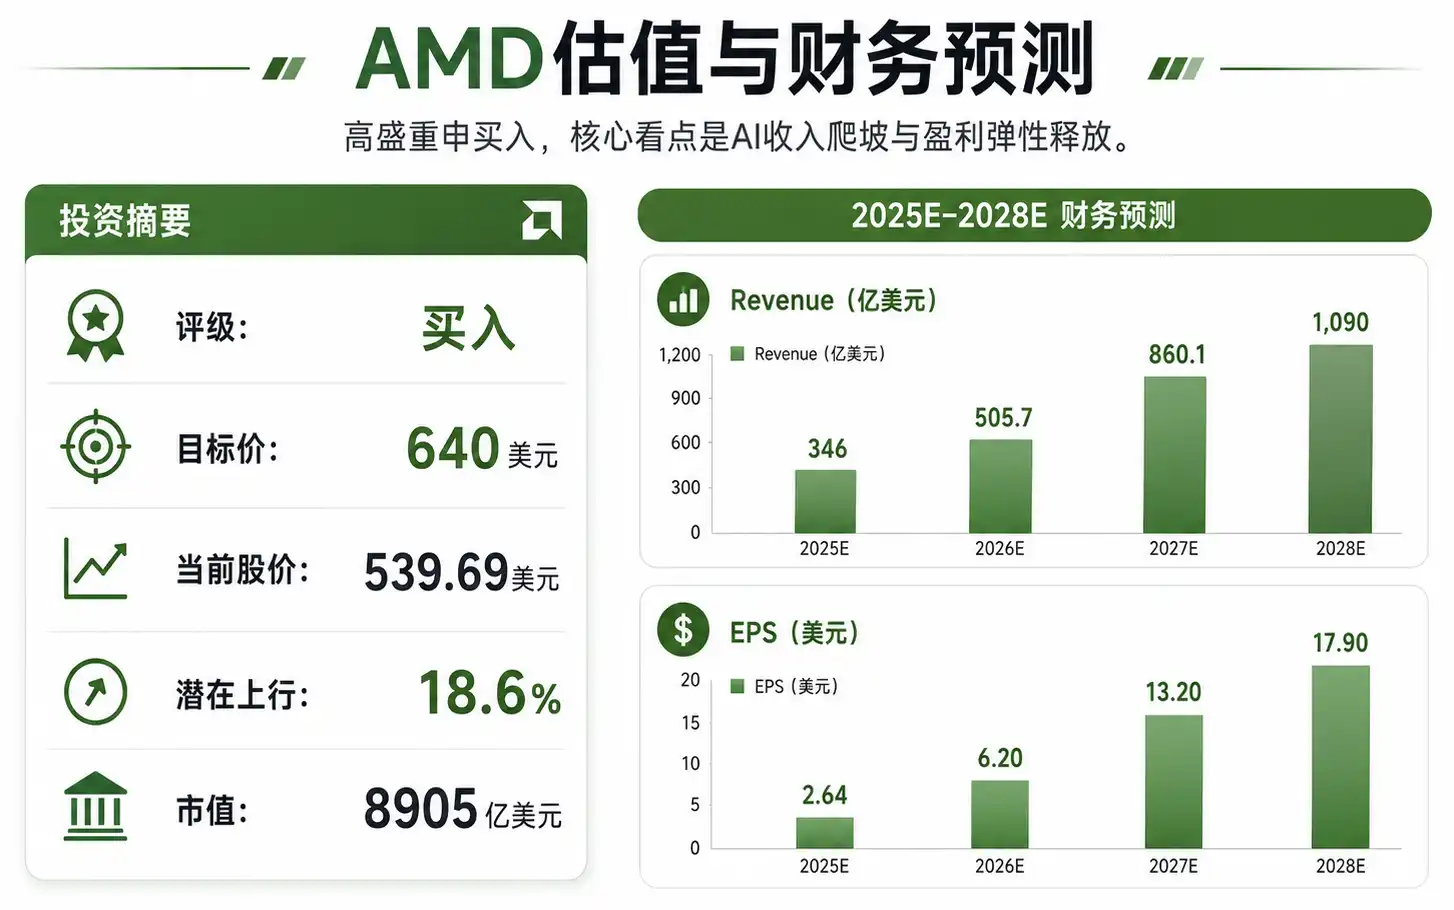
2025~2028년 매출 약 346억 달러에서 1090억 달러로 증가, EPS 2.64달러에서 17.90달러로 상승, 목표주가 640달러
Anthropic, 2GW 주문 제시…마이크로소프트, 2026년 하반기부터 Helios 수령
가장 직접적인 주문 신호는 Anthropic에서 나왔다.
AMD는 Anthropic과 전략적 협력을 체결했으며, Anthropic은 Helios 랙급 AI 시스템에 총 2GW 규모의 Instinct M1450 GPU를 배포할 예정이다. 첫 1GW는 2027년 상반기부터 배치가 시작될 것으로 예상된다. AMD는 또한 Anthropic에 최대 50억 달러의 전략적 지분 투자를 제공할 계획이며, 양사는 AMD GPU에서 Claude 모델 성능을 공동 최적화하고 ROCm 소프트웨어 개발을 가속화할 예정이다.
이러한 협력의 의미는 단순히 칩 판매에 그치지 않는다. AI 칩 공급업체에게 있어, 최상위 모델 기업의 도입 여부는 생태계 신뢰도를 결정한다. Anthropic이 Claude 워크로드를 지속적으로 AMD 플랫폼으로 이전하거나 확장한다면, 이는 AMD의 GPU, 랙 시스템 및 소프트웨어 스택이 대규모 학습 및 추론 요구를 감당할 수 있음을 입증하는 데 도움이 될 것이다.
한편, 마이크로소프트는 또 다른 실현 경로를 제공한다. 양사가 Azure 협력을 확대한 후, 마이크로소프트는 2026년 하반기부터 Helios 랙, Venice CPU, 네트워크 장비 및 소프트웨어를 인도받아 최첨단 모델 추론, 마이크로소프트 자체 AI 서비스 및 고객 애플리케이션에 활용할 계획이다. 또한 마이크로소프트는 차세대 2나노 Venice CPU 기반의 새로운 가상 머신 두 종을 출시하고, 네트워크 서비스에서 Pensando DPU의 배치를 확대할 예정이다.
이는 AMD가 클라우드 업체 시나리오에서 단순한 가속 카드 공급업체가 아닌, GPU, CPU, DPU 및 네트워크 장비를 동시에 판매하려는 의도를 의미한다. Azure 입장에서 AMD 플랫폼이 충분한 성능과 공급 탄력성을 제공한다면, 단일 공급망에 대한 부담을 줄이는 데도 도움이 될 수 있다.
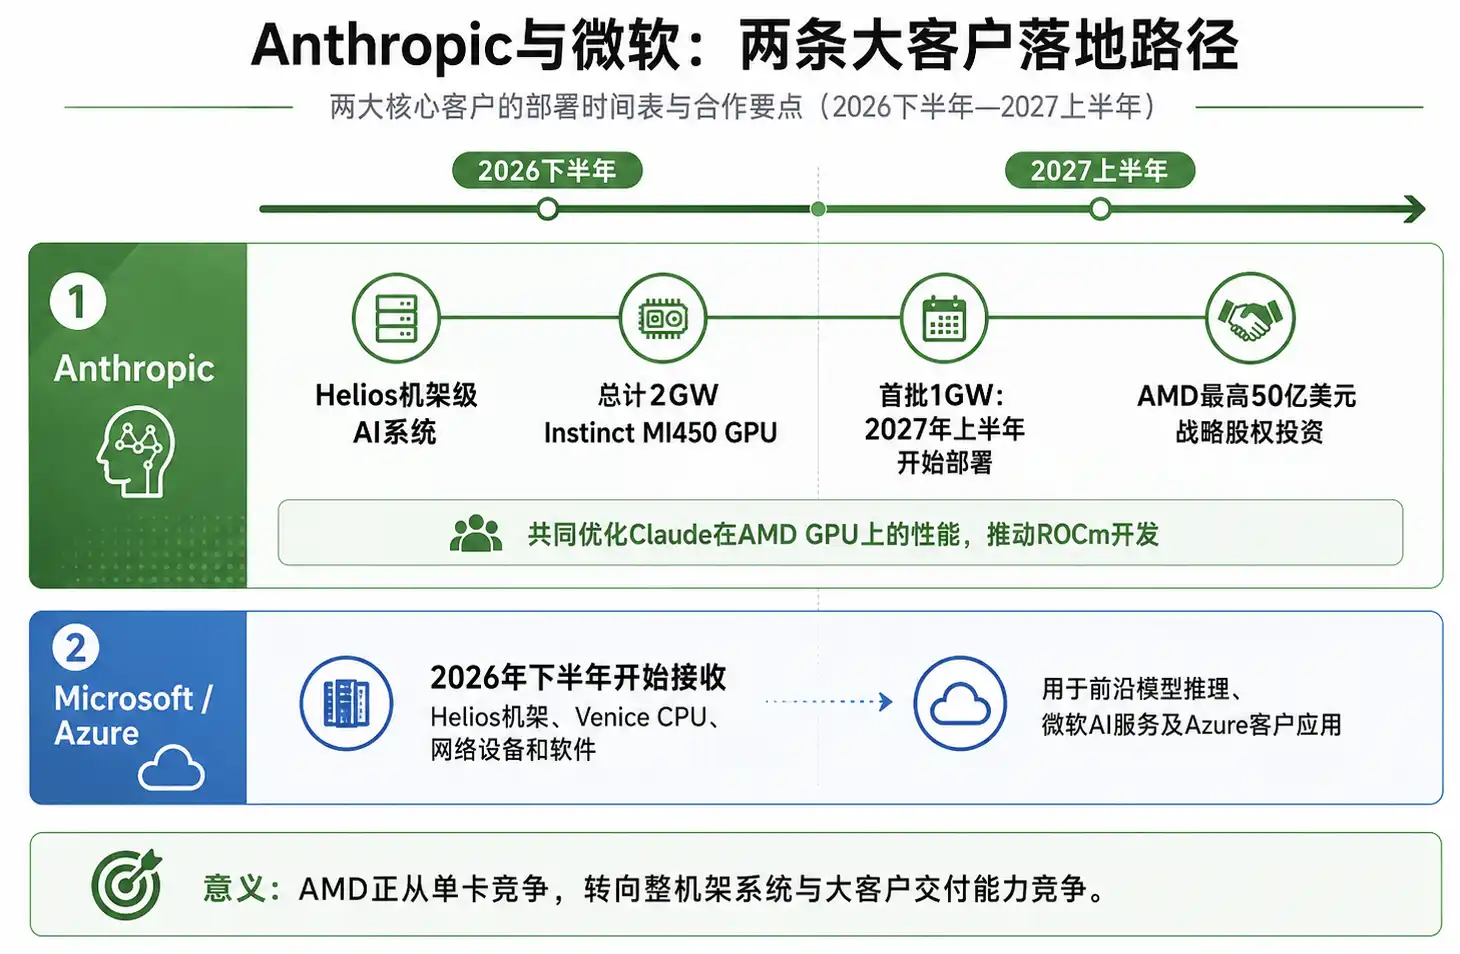
2조 달러 TAM, 에이전트형 AI의 '연산력 증폭'
보고서에서 가장 충격적인 수치는 AMD가 2030년 총 컴퓨팅 시장 규모 전망치를 2조 달러로 상향 조정한 점이다.
이 중 데이터센터 AI 가속기 TAM은 2000억 달러에서 1조 4000억 달러로 상향 조정되어 연평균 40% 성장률을 기록했으며, 서버 CPU TAM은 260억 달러에서 2200억 달러로 상향 조정되어 연평균 50% 성장률을 나타냈다. AMD는 또한 2030년까지 데이터센터 CPU 시장에서 50% 점유율을 차지할 것으로 예상했다.
이러한 가정의 배경에는 에이전트형 AI가 자리 잡고 있다. 단일 질의응답과 달리, 에이전트형 AI는 도구 호출, 작업 계획, 컨텍스트 읽기, 다단계 워크플로우 실행이 필요하며, 더 많은 추론 및 오케스트레이션 요청을 처리해야 한다. 연산력 수요는 GPU에만 국한되지 않고, CPU도 스케줄링, 데이터 전처리, 시스템 서비스 및 다중 에이전트 워크플로우 오케스트레이션을 담당해야 한다.
이것이 AMD가 전하려는 새로운 이야기다: AI 인프라 확장은 가속기 수요를 증가시킬 뿐만 아니라, 서버 CPU, 네트워크 및 시스템 수준 솔루션에 대한 수요도 함께 끌어올린다. 회사가 EPYC CPU, Instinct GPU, Pensando DPU 및 네트워크 장비를 Helios 랙에 통합할 수 있다면, 수익 공간은 단일 칩 판매보다 훨씬 커질 것이다.
하지만 이 2조 달러는 이미 실현된 시장 규모가 아니라, 2030년대 에이전트형 AI 대규모 도입을 기반으로 한 예측치입니다. 이는 기업과 클라우드 업체가 AI 추론 배포를 지속적으로 확대하고, AI 애플리케이션이 실제로 파일럿 단계를 넘어 고빈도 프로덕션 워크로드로 전환되어야 함을 요구합니다.
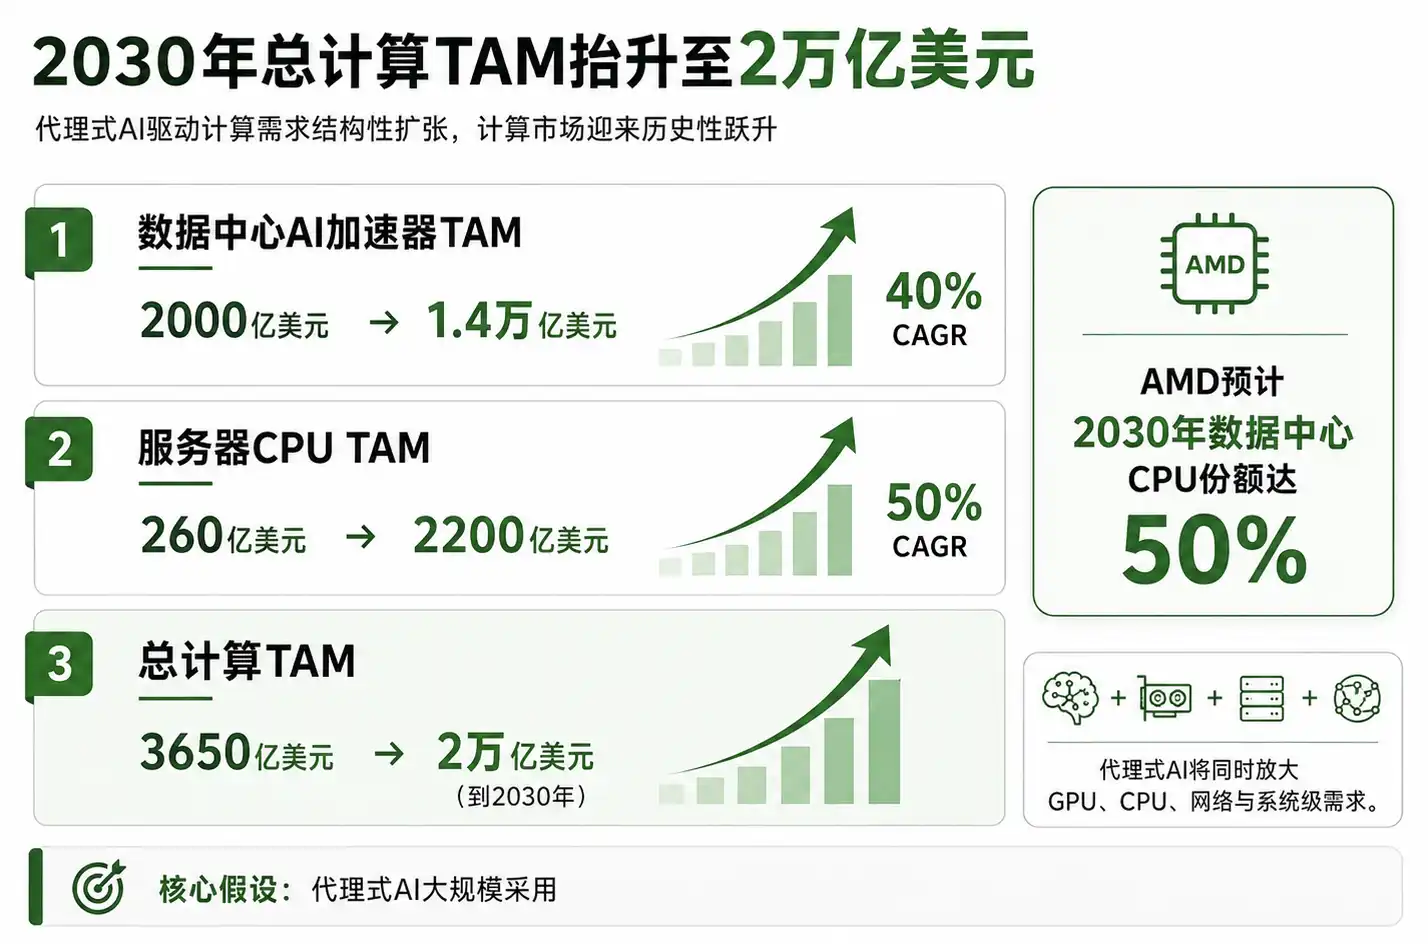
가속기 TAM이 2000억 달러에서 1.4조 달러로 상향 조정되었고, CPU TAM은 260억 달러에서 2200억 달러로, 총 컴퓨팅 TAM은 2조 달러로 조정되었습니다.
Helios 양산 돌입, AMD 랙 수준 납품 능력 입증해야
제품 측면에서 Helios는 이번 AMD 행사의 핵심입니다.
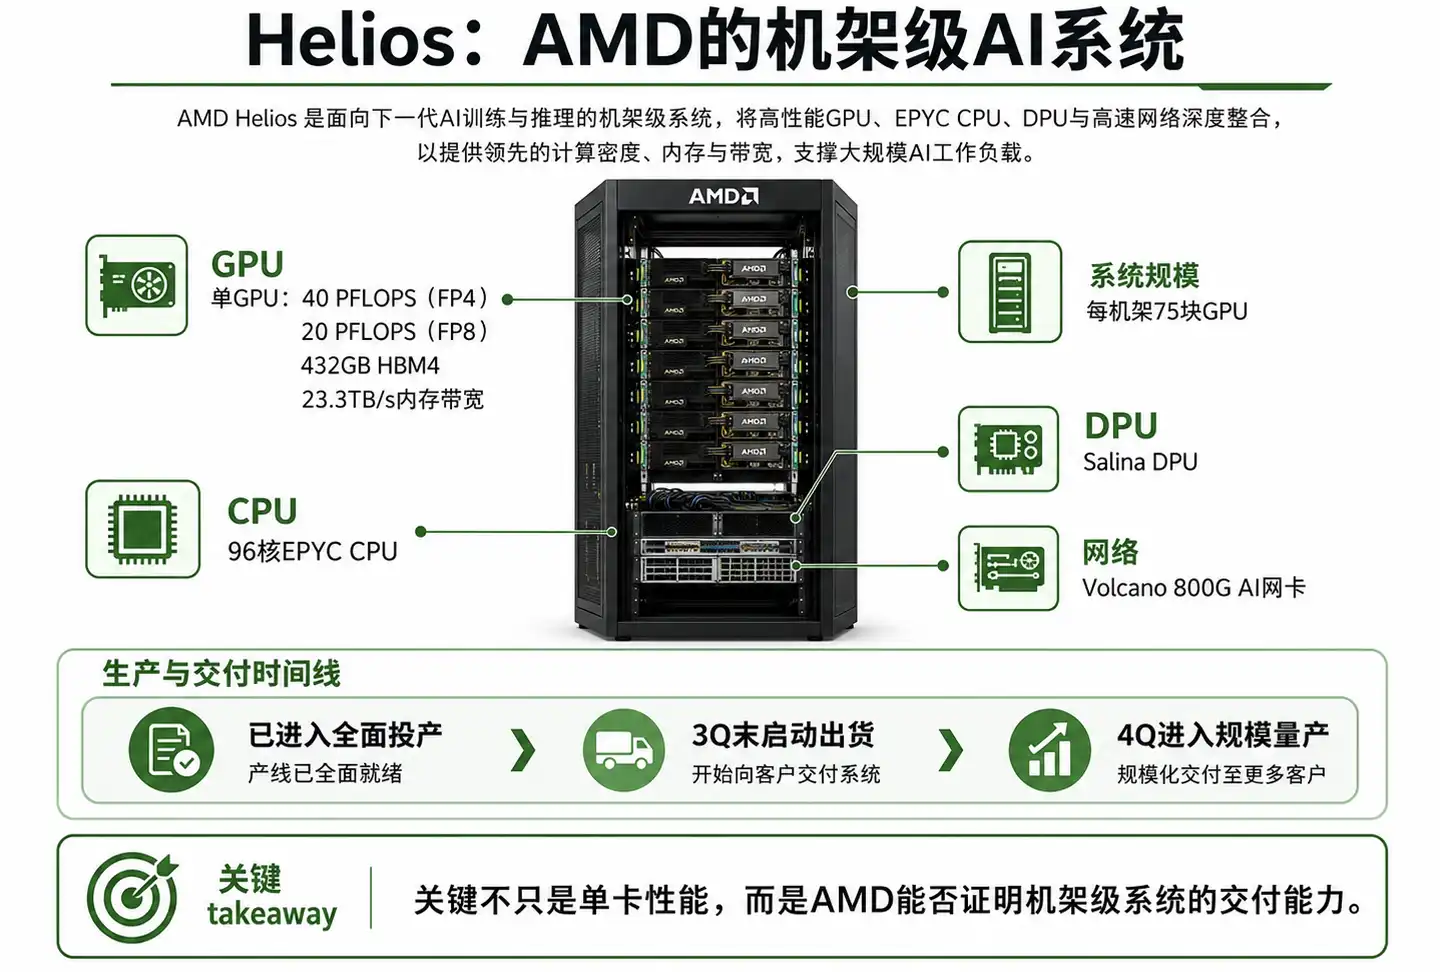
차세대 Helios AI 랙 플랫폼은 CDNA 5 아키텍처를 기반으로 하며, 단일 GPU 최대 성능은 40 PFLOPS(FP4), 20 PFLOPS(FP8)에 달하고, 432GB HBM4 메모리와 23.3TB/s 메모리 대역폭을 갖췄습니다. 각 랙에는 UALink over Ethernet으로 연결된 75개의 GPU가 통합되어 있으며, 96코어 EPYC CPU, Salina DPU 및 Volcano 800G AI 네트워크 카드가 함께 제공됩니다.
이러한 사양의 핵심은 단일 성능이 아니라, AMD가 제품 형태를 전체 랙 수준으로 확장하고 있다는 점입니다. AI 클러스터는 점점 시스템 수준 설계에 의존하고 있습니다. GPU 간 상호 연결, 메모리 대역폭, 네트워크 처리량, CPU 스케줄링 능력 및 소프트웨어 스택이 최종 훈련 및 추론 효율성에 영향을 미칩니다.
Helios는 이미 완전 양산에 돌입했으며, 3분기 말 출하를 시작으로 4분기에는 대량 생산에 들어갈 계획입니다. 마이크로소프트는 2026년 하반기부터 Helios를 인도받고, Anthropic의 첫 1GW 배포는 2027년 상반기부터 시작되므로, 실제 대규모 고객 검증은 아직 남아 있습니다.
AMD는 또한 Cerebras와 협력하여 Helios 시스템과 Cerebras 웨이퍼 스케일 엔진을 결합한 고성능 AI 추론 솔루션을 개발 중입니다. 목표는 더 낮은 지연 시간, 더 높은 에너지 효율성, 그리고 와트당 토큰 수 최대 5배 향상입니다. 이 솔루션은 2026년 하반기 Cerebras Cloud를 통해 출시될 예정입니다.
소프트웨어 측면에서는 ROCm.ai 플랫폼이 공식 출시되어 Cursor, Claude, Codex 및 Gemini와 같은 AI 도구를 통합, 개발자에게 AI 기반 소프트웨어 개발 경험을 제공합니다. 함께 제공되는 Hyperloom 최적화 레이어는 14,000개 이상의 모델에 대해 최적화되었으며, ROCm 7 대비 평균 성능이 3.3배 향상되었습니다.
하지만 ROCm.ai와 Cerebras의 협력은 이 글의 주제라기보다는 Helios 생태계를 보완하는 역할에 더 가깝습니다. 투자자들은 결국 고객이 실제 워크로드에서 AMD 플랫폼을 안정적으로 사용할 수 있는지, 그리고 도구와 협력 목록이 충분히 긴지 여부를 주목할 것입니다.
밸류에이션 베팅은 이미 높아졌고, 리스크는 2026-2027년 인도에 집중
골드만삭스의 재무 전망에 따르면, AMD의 2026년 매출은 약 505억 7천만 달러, EPS는 6.20달러로 예상됩니다. 2027년 매출은 약 860억 1천만 달러, EPS는 13.20달러, 2028년 매출은 약 1090억 달러, EPS는 17.90달러로 전망됩니다.
이 전망은 시장이 향후 2~3년 동안 AMD의 AI 수익 성장, 마진 개선 및 운영 레버리지 해제에 대해 높은 기대를 가지고 있음을 의미합니다. 640달러 목표 주가는 단순히 현재 제품 출시뿐만 아니라 Helios 출하, Microsoft Azure 배포, Anthropic 1GW 첫 번째 구축, ROCm 생태계 개선 등 여러 요소가 동시에 추진되는 것을 반영합니다.
진정한 차이는 바로 여기에 있습니다.
첫째, 에이전트형 AI의 채택 속도가 예상보다 느릴 수 있습니다. 기업 측 AI 워크플로우가 빠르게 확장되지 않으면, 2030년 2조 달러 규모의 총 컴퓨팅 시장 가정이 하향 조정될 것입니다.
둘째, 대형 고객의 GPU 배포에는 여전히 시간 차이가 있습니다. Microsoft의 Helios 수령은 2026년 하반기부터 시작되며, Anthropic의 첫 번째 1GW는 2027년 상반기로 예상되어, 단기 실적 보고서만으로는 이러한 협력의 수익 기여도를 완전히 검증할 수 없습니다.
셋째, 경쟁 압력은 사라지지 않습니다. NVIDIA는 AI 가속기와 소프트웨어 생태계에서 여전히 지배적인 위치를 차지하고 있으며, ROCm이 개발자 경험 격차를 얼마나 줄일 수 있는지가 대규모 고객에서 AMD의 대체 가능성에 영향을 미칠 것입니다.
넷째, x86 아키텍처는 기업 AI 시나리오에서도 점유율 리스크에 직면해 있습니다. 고객이 맞춤형 칩, Arm 서버 또는 기타 이기종 솔루션을 더 많이 채택할 경우, AMD의 CPU TAM 및 데이터센터 CPU 점유율 50%에 대한 기대는 도전을 받게 될 것입니다.
이로 인해 AMD의 이야기는 실행력 시험에 더 가까워졌습니다. 보고서는 이미 시장 공간, 고객 주문 및 목표 주가를 더 높은 수준으로 끌어올렸으며, 앞으로 주가가 이러한 수치를 계속 소화할 수 있을지는 Helios가 일정에 맞춰 출하되는지, Microsoft와 Anthropic이 계획대로 배포를 확대하는지, 그리고 AI 수요가 실제로 2030년의 2조 달러 시장을 뒷받침할 수 있는지에 달려 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사