번스타인 해석: 세 업체가 시장의 90%를 차지, MRDIMM이 왜 란치에 더 유리한가?

TL;DR
· 번스타인은 몬테이지 테크놀로지(Montage Technology)에 대해 Outperform 등급을 유지하며, H주 목표주가를 520홍콩달러, A주 목표주가를 400위안으로 제시했다.
· 더 넓은 기준으로 측정 시, 2030년 메모리 인터페이스 칩 TAM(총 시장 규모)은 약 200억 달러에 근접할 수 있다.
· 램버스(Rambus) 역시 AI 서버 업그레이드의 혜택을 받지만, 시장 점유율, 고객 구조 및 비용 구조가 탄력성을 제한한다.
공개 보도 및 번스타인의 최신 보고서에 따르면, 몬테이지 테크놀로지(Montage Technology)는 Outperform 등급을 유지하며, H주 목표주가는 520홍콩달러, A주 목표주가는 400위안으로 상향 조정되었다.
이 보고서는 비교적 덜 알려진 AI 하드웨어 분야를 조명했다. AI 서버 업그레이드 이후, CPU, 메모리 및 가속 칩 간 데이터 전송 부담이 증가하면서 메모리 인터페이스 칩의 가치가 확대되었다. 특히 MRDIMM이 서버 플랫폼에 도입되면서, 단일 모듈에 필요한 인터페이스 실리콘 함량은 기존 RDIMM의 약 10배에 달한다.
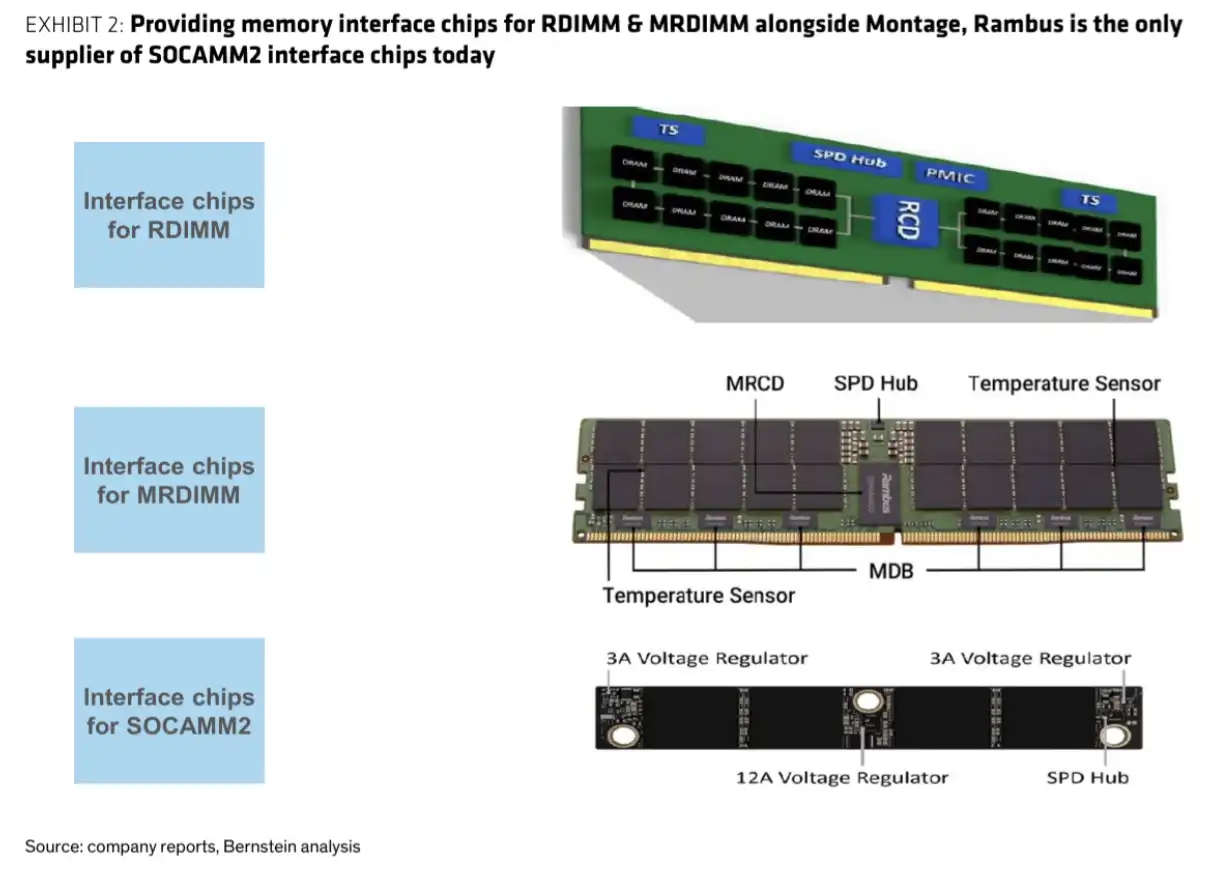
RDIMM, MRDIMM 및 SOCAMM2 인터페이스 칩 구조
번스타인은 2030년까지 글로벌 메모리 인터페이스 칩 시장 규모가 더 넓은 기준에서 약 200억 달러에 근접할 수 있다고 판단했다. 단, 홍콩거래소 서류 및 프로스트 앤 설리번(Frost & Sullivan)의 기존 기준에 따르면, 글로벌 메모리 인터커넥트 칩 시장은 2024년부터 2030년까지 약 12억 달러에서 50억 달러로 증가할 것으로 예상되며, 이는 번스타인의 기준보다 현저히 낮다. 두 차이는 주로 시장 경계와 제품 포함 기준에서 비롯된다.
약 200억 달러 규모, MRDIMM이 단일 모듈 가치를 끌어올리다
메모리 인터페이스 칩은 원래 AI 산업 체인에서 가장 눈에 띄는 부분이 아니었지만, 서버 아키텍처의 변화로 인해 그 가치가 상승하고 있다.
번스타인의 추정에 따르면, 글로벌 메모리 인터페이스 칩 TAM은 2025년부터 2030년까지 연평균 약 65% 성장하여 2030년 약 200억 달러에 도달할 것으로 예상된다. 이 중 MRDIMM 관련 MRCD 및 MDB 칩이 시장 규모의 약 73%를 차지한다.
이면의 논리는 복잡하지 않습니다. 서버는 더 높은 메모리 대역폭이 필요하며, 기존 RDIMM에서 MRDIMM으로 업그레이드되면 인터페이스 칩의 수와 복잡성이 모두 증가합니다. 공개 보도에 따르면, MRDIMM 단일 모듈 인터페이스 칩의 가치는 약 7달러에서 70~80달러로 상승할 수 있습니다.
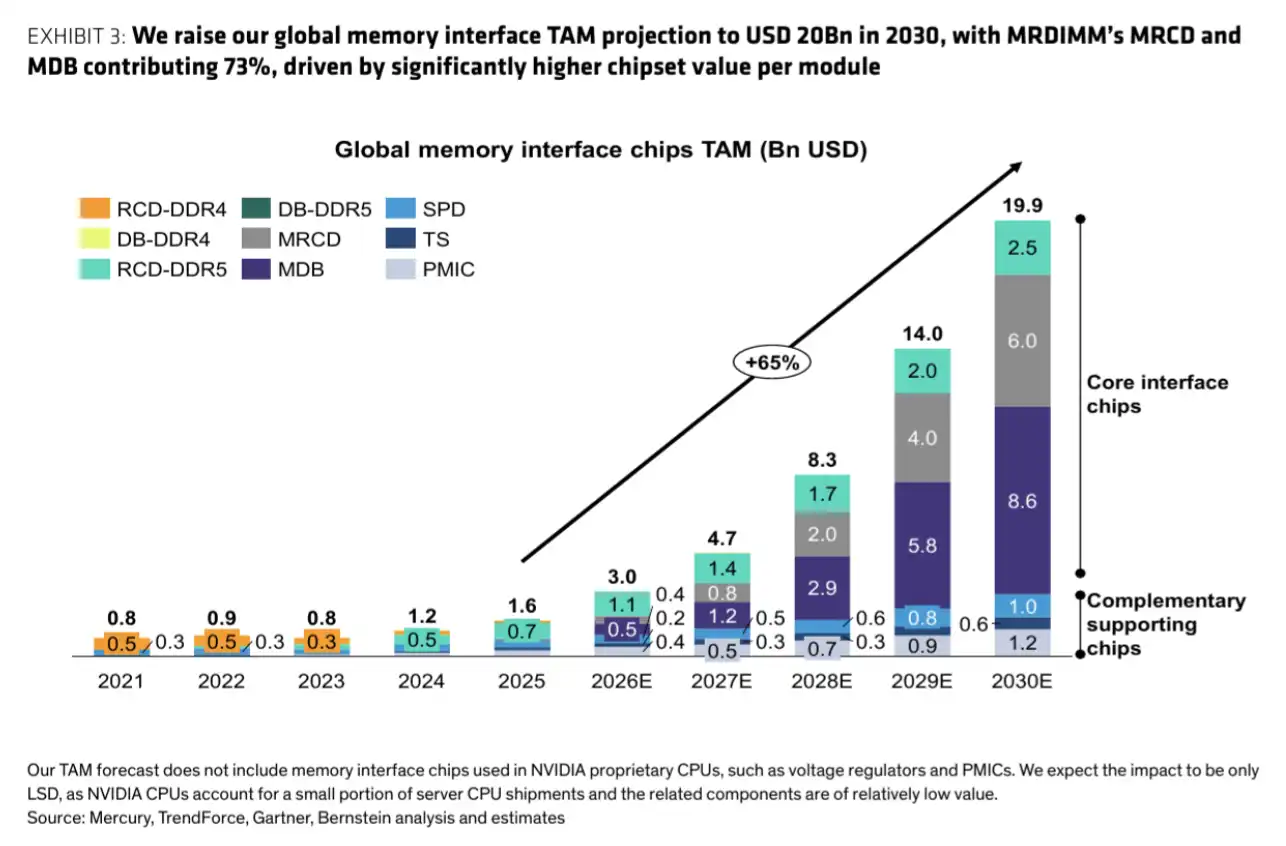
글로벌 메모리 인터페이스 칩 TAM(총 시장 규모)은 2021년 약 8억 달러에서 2030년 약 199억 달러로 증가하며, MRDIMM 관련 칩이 약 73%를 기여합니다.
이번 확장은 주로 세 가지 라인에서 비롯됩니다. AI 서버가 서버 CPU 수요 회복을 견인하고, CPU 측 메모리 채널 및 모듈 업그레이드로 더 많은 인터페이스 칩이 필요해집니다. DDR5, MRDIMM 등 DRAM 기술의 반복 발전은 단일 모듈의 가치를 높입니다. AI ASIC의 성장은 CXL, PCIe, 메모리 컨트롤러 및 보안 IP 등 관련 수요도 증가시킵니다.
하지만 약 200억 달러는 확정된 결과가 아닙니다. 이는 서버 CPU 출하량, MRDIMM 보급률 및 차세대 MRDIMM의 출시 속도에 달려 있습니다. CPU 출하 회복이 더디거나 MRDIMM Gen2의 도입이 예상보다 늦어지면 시장 확장 속도는 낮아질 수 있습니다.
번스타인의 민감도 분석은 하한선 참고치를 제시합니다. 2030년 서버 CPU 출하량이 6000만 개, MRDIMM 보급률이 10%에 불과하더라도 메모리 인터페이스 칩 TAM은 여전히 약 80억 달러입니다.
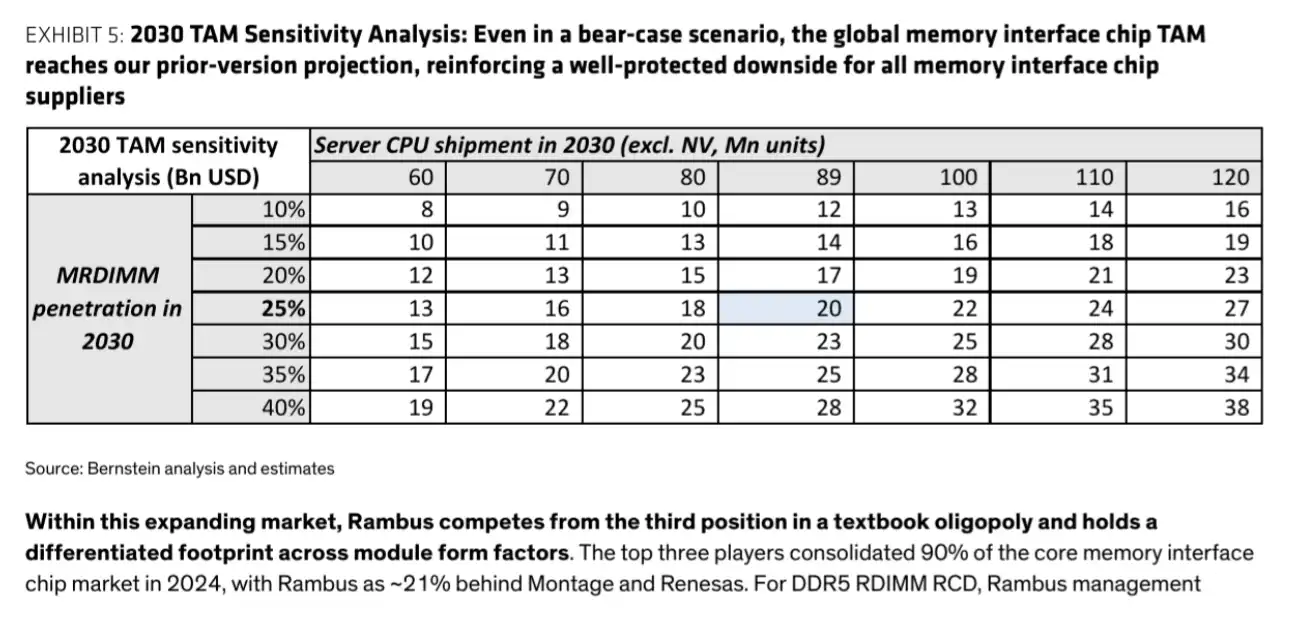
2030년 TAM 민감도 분석에 따르면, 서버 CPU 출하량 6000만 개, MRDIMM 보급률 10%의 약세 시나리오에서도 시장 규모는 약 80억 달러입니다.
세 업체가 시장의 90%를 차지, 란치 테크놀로지가 더 앞서
메모리 인터페이스 칩 시장은 이미 고도로 집중되어 있습니다.
번스타인의 수익 기준 추정에 따르면, 2024년 란치 테크놀로지, 르네사스, 램버스 세 업체가 핵심 메모리 인터페이스 칩 시장의 90% 이상을 차지합니다. 이 중 란치 테크놀로지가 약 37%, 르네사스가 약 36%, 램버스가 약 21%입니다. 홍콩거래소 서류에 따르면, 란치 테크놀로지의 2024년 글로벌 메모리 인터페이스 및 상호 연결 칩 수익 점유율은 약 36.8%입니다.
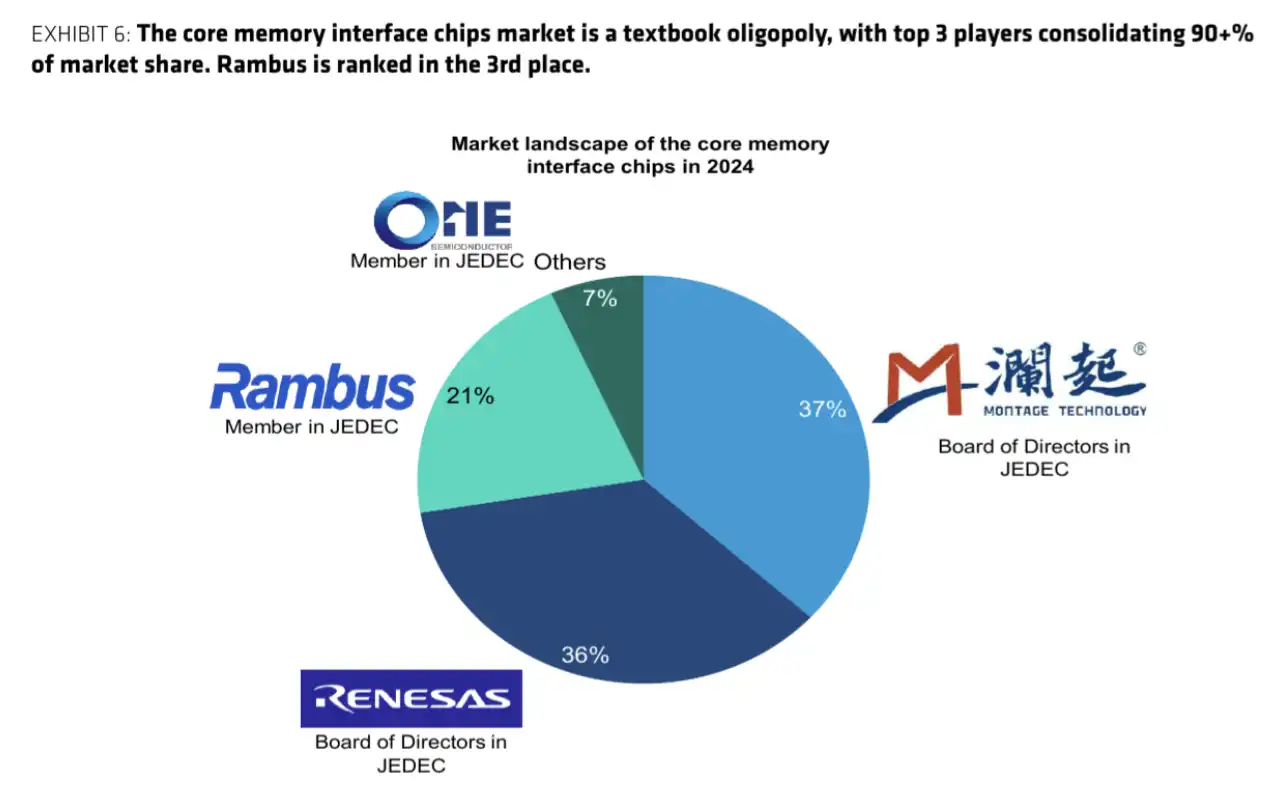
2024년 핵심 메모리 인터페이스 칩 시장 점유율은 란치 37%, 르네사스 36%, 램버스 21%, 기타 7%로, 상위 3개사 합계가 90%를 넘습니다.
AI 서버 업그레이드로 인한 신규 시장은 대략적으로 기존 선두 공급업체로 흘러갈 가능성이 높습니다. 하지만 세 회사의 위치는 동일하지 않습니다.
란치 테크놀로지는 DDR5 RDIMM 및 MRDIMM 로드맵에서 더 앞서 있으며, DRAM 제조업체의 공동 검증 요구에도 더 밀접하게 부응하고 있습니다. 고속 메모리 인터페이스 칩은 상호 운용성에 대한 요구사항이 높기 때문에, 고객들은 검증 및 양산 리스크를 줄이기 위해 동일 공급업체로부터 더 완전한 칩 조합을 확보하는 경향이 있습니다.
램버스도 추격하고 있습니다. 번스타인은 램버스의 MRDIMM 인터페이스 칩셋 점유율이 2026년 2%에서 2030년 18%로 상승할 것으로 예상하지만, 출발점이 낮아 추격에 시간이 필요합니다. 램버스의 강점은 제품 라인이 더 넓다는 점으로, 이미 SOCAMM2 인터페이스 칩셋을 출시했으며 SPD, PMIC, 온도 센서 등 관련 제품도 포괄하고 있습니다.
램버스와 DRAM 제조업체의 관계도 더 복잡합니다. 지난 20년 동안 회사는 삼성, SK하이닉스, 마이크론 등 DRAM 제조업체와의 특허 소송 합의를 통해 장기적인 DRAM 로열티 수익을 구축했습니다. 안정적인 계약은 현금 흐름을 가져오지만, 차세대 MRDIMM 공동 검증에서 가장 유리한 위치를 확보하는 데 반드시 도움이 되는 것은 아닙니다.
램버스도 AI 증가분을 누리지만, 수익 구조가 탄력성을 늦춘다
램버스는 AI 서버 시장에서 배제된 회사가 아닙니다. 회사 공식 2025년 수익 기준으로, Product 수익은 약 3억 4780만 달러, Royalties는 약 2억 7940만 달러, Contract and other는 약 8050만 달러로, 총 수익에서 차지하는 비율은 각각 49%, 39%, 11%입니다.
이것이 문제점을 보여줍니다. 램버스는 수익의 약 40%가 로열티에서 발생하며, 안정적이지만 성장 속도는 빠르지 않습니다. DRAM 로열티는 일반적으로 장기 계약의 영향을 받으며, 회사 경영진도 해당 사업이 대체로 보합세를 유지할 것이라고 가이드하므로, DRAM의 가격 및 물량 상승에 따른 탄력성을 완전히 공유하기는 어렵습니다.
IP 및 라이선스 사업도 AI ASIC, 엣지 AI 및 보안 수요의 혜택을 받을 수 있습니다. 램버스는 메모리 컨트롤러, CXL/PCIe 상호 연결 및 보안 IP를 제공할 수 있습니다. 하지만 란치 테크놀로지가 고성장 인터페이스 칩에 집중 투자하는 것과 달리, 램버스는 사업 범위가 더 넓어 성장이 이익으로 이어지는 속도가 더 느립니다.
비용 측면의 차이는 더 직접적입니다. 램버스(Rambus)의 2025년 연구개발 지출은 약 1억 8800만 달러, 연구개발비 비율은 약 27%입니다. 번스타인 보고서 기준, 랜치 테크놀로지(澜起科技)의 동기간 연구개발 지출은 약 1억 2700만 달러, 연구개발비 비율은 약 17%입니다. 사업 범위가 넓을수록 투자 부담이 커지며, 연구개발 1달러당 수익 전환 효율성도 더 큰 시험대에 오릅니다.
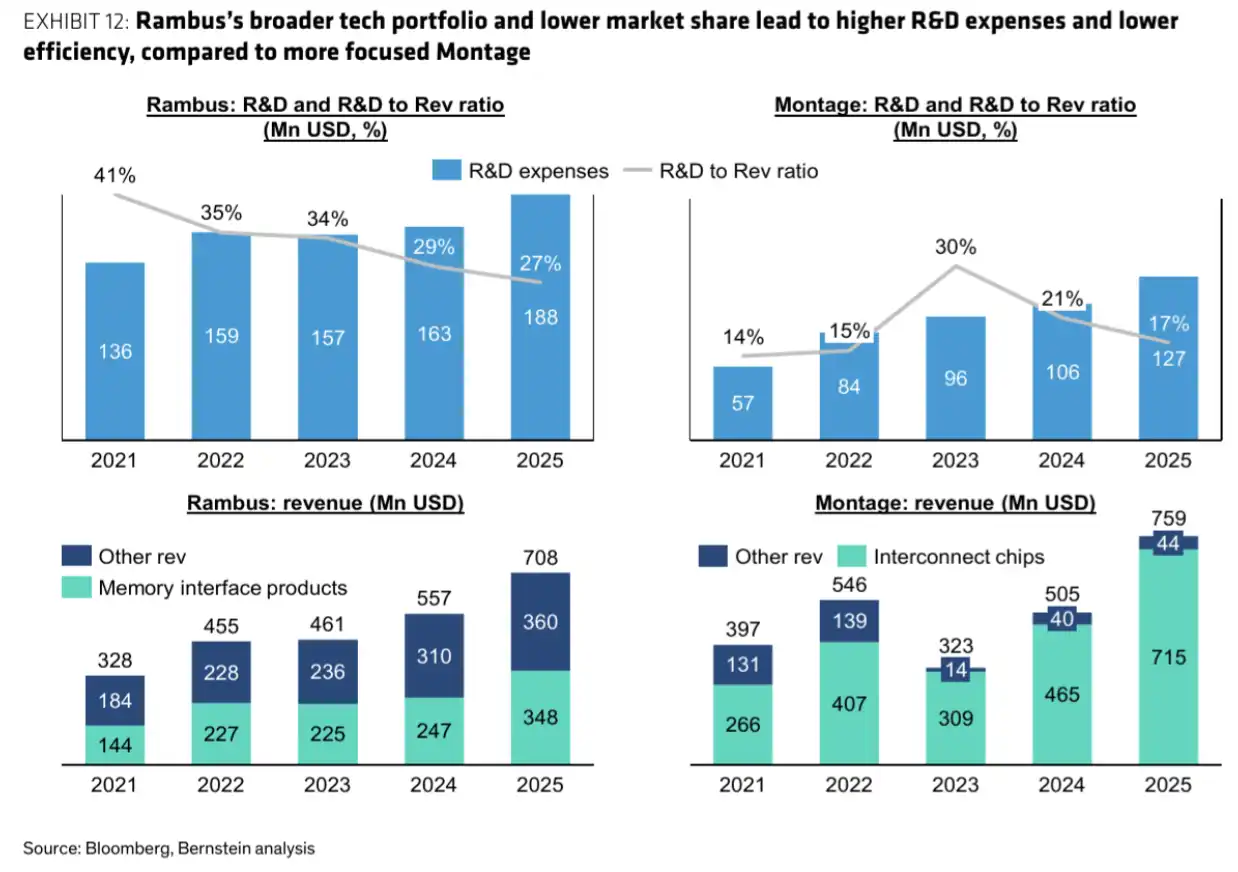
램버스 2025년 연구개발 지출 약 1억 8800만 달러, 연구개발비 비율 27%, 랜치 테크놀로지 약 1억 2700만 달러, 연구개발비 비율 17%.
이것이 두 회사의 밸류에이션과 목표 주가 차이 뒤에 숨은 핵심 쟁점이기도 합니다. 랜치 테크놀로지는 저성장 사업 비중이 낮고, 수익이 고성장 메모리 인터페이스 칩에 더 집중되어 있습니다. 램버스는 AI 성장 동력이 있지만, 로열티 및 라이선스 사업이 전반적인 탄력성을 떨어뜨립니다.
대형 시장이 열린 후, 쟁점은 점유율과 실현 속도에 집중
이 보고서에서 가장 뉴스 가치가 있는 부분은 단순히 메모리 인터페이스 칩이 모두 AI 혜택을 본다는 것이 아니라, 회사 간 차이를 구체적으로 분석한 점입니다.
MRDIMM 출하가 순조롭게 진행되면, 모듈당 인터페이스 칩 가치가 수 달러에서 70~80달러로 상승하며, 랜치 테크놀로지, 르네사스(Renesas), 램버스 등 주요 공급업체 모두 더 큰 시장에 진입하게 됩니다. 하지만 누가 더 많은 점유율을 차지할지는 MRDIMM 공동 검증, 고객 관계, 제품 포트폴리오 및 연구개발 효율성에 달려 있습니다.
램버스의 경우, 해결되지 않은 과제는 MRDIMM 점유율이 낮은 출발점에서 두 자릿수 이상으로 상승할 수 있을지, DRAM 제조사들이 이중 공급 및 공동 검증에서 더 많은 자리를 내줄지, 그리고 라이선스 사업이 더 큰 규모의 AI ASIC 프로젝트에 진입할 수 있을지입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사