AMD이 온 동네의 희망으로 떠올랐고, 늘어난 매출은 데이터센터가 전부 책임졌다

AMD가 시장 예상을 뛰어넘는 실적을 발표하며 다음 분기 매출 목표도 한 단계 더 끌어올렸다. 베이징 시간 11월 4일, 투자자들이 접한 뉴스는 매출과 조정 후 주당순이익이 모두 예상을 초과했다는 것이었고, 경영진은 성장의 원천으로 데이터센터를 지목했다.
AMD 공식 실적 발표에 따르면, 회사의 3분기 매출은 133억 7700만 달러에 달해 전년 동기 대비 45% 증가했다. 매출은 기록을 세웠고, 데이터센터 사업의 분기 매출은 지난해 같은 기간의 두 배에 가까웠다.
실적을 뜯어보면 성장 속도보다 더 집중된 결과가 나타난다. 공식 첨부표 기준으로 계산하면, AMD가 이번 분기에 새로 창출한 순매출 1달러마다 데이터센터가 1달러 이상을 기여했다. 다른 사업들을 합치면 오히려 성장의 일부를 상쇄했다.
성장은 어디서 왔나?
왜 단일 사업이 전체 증분을 초과하는 기여를 할 수 있었을까?
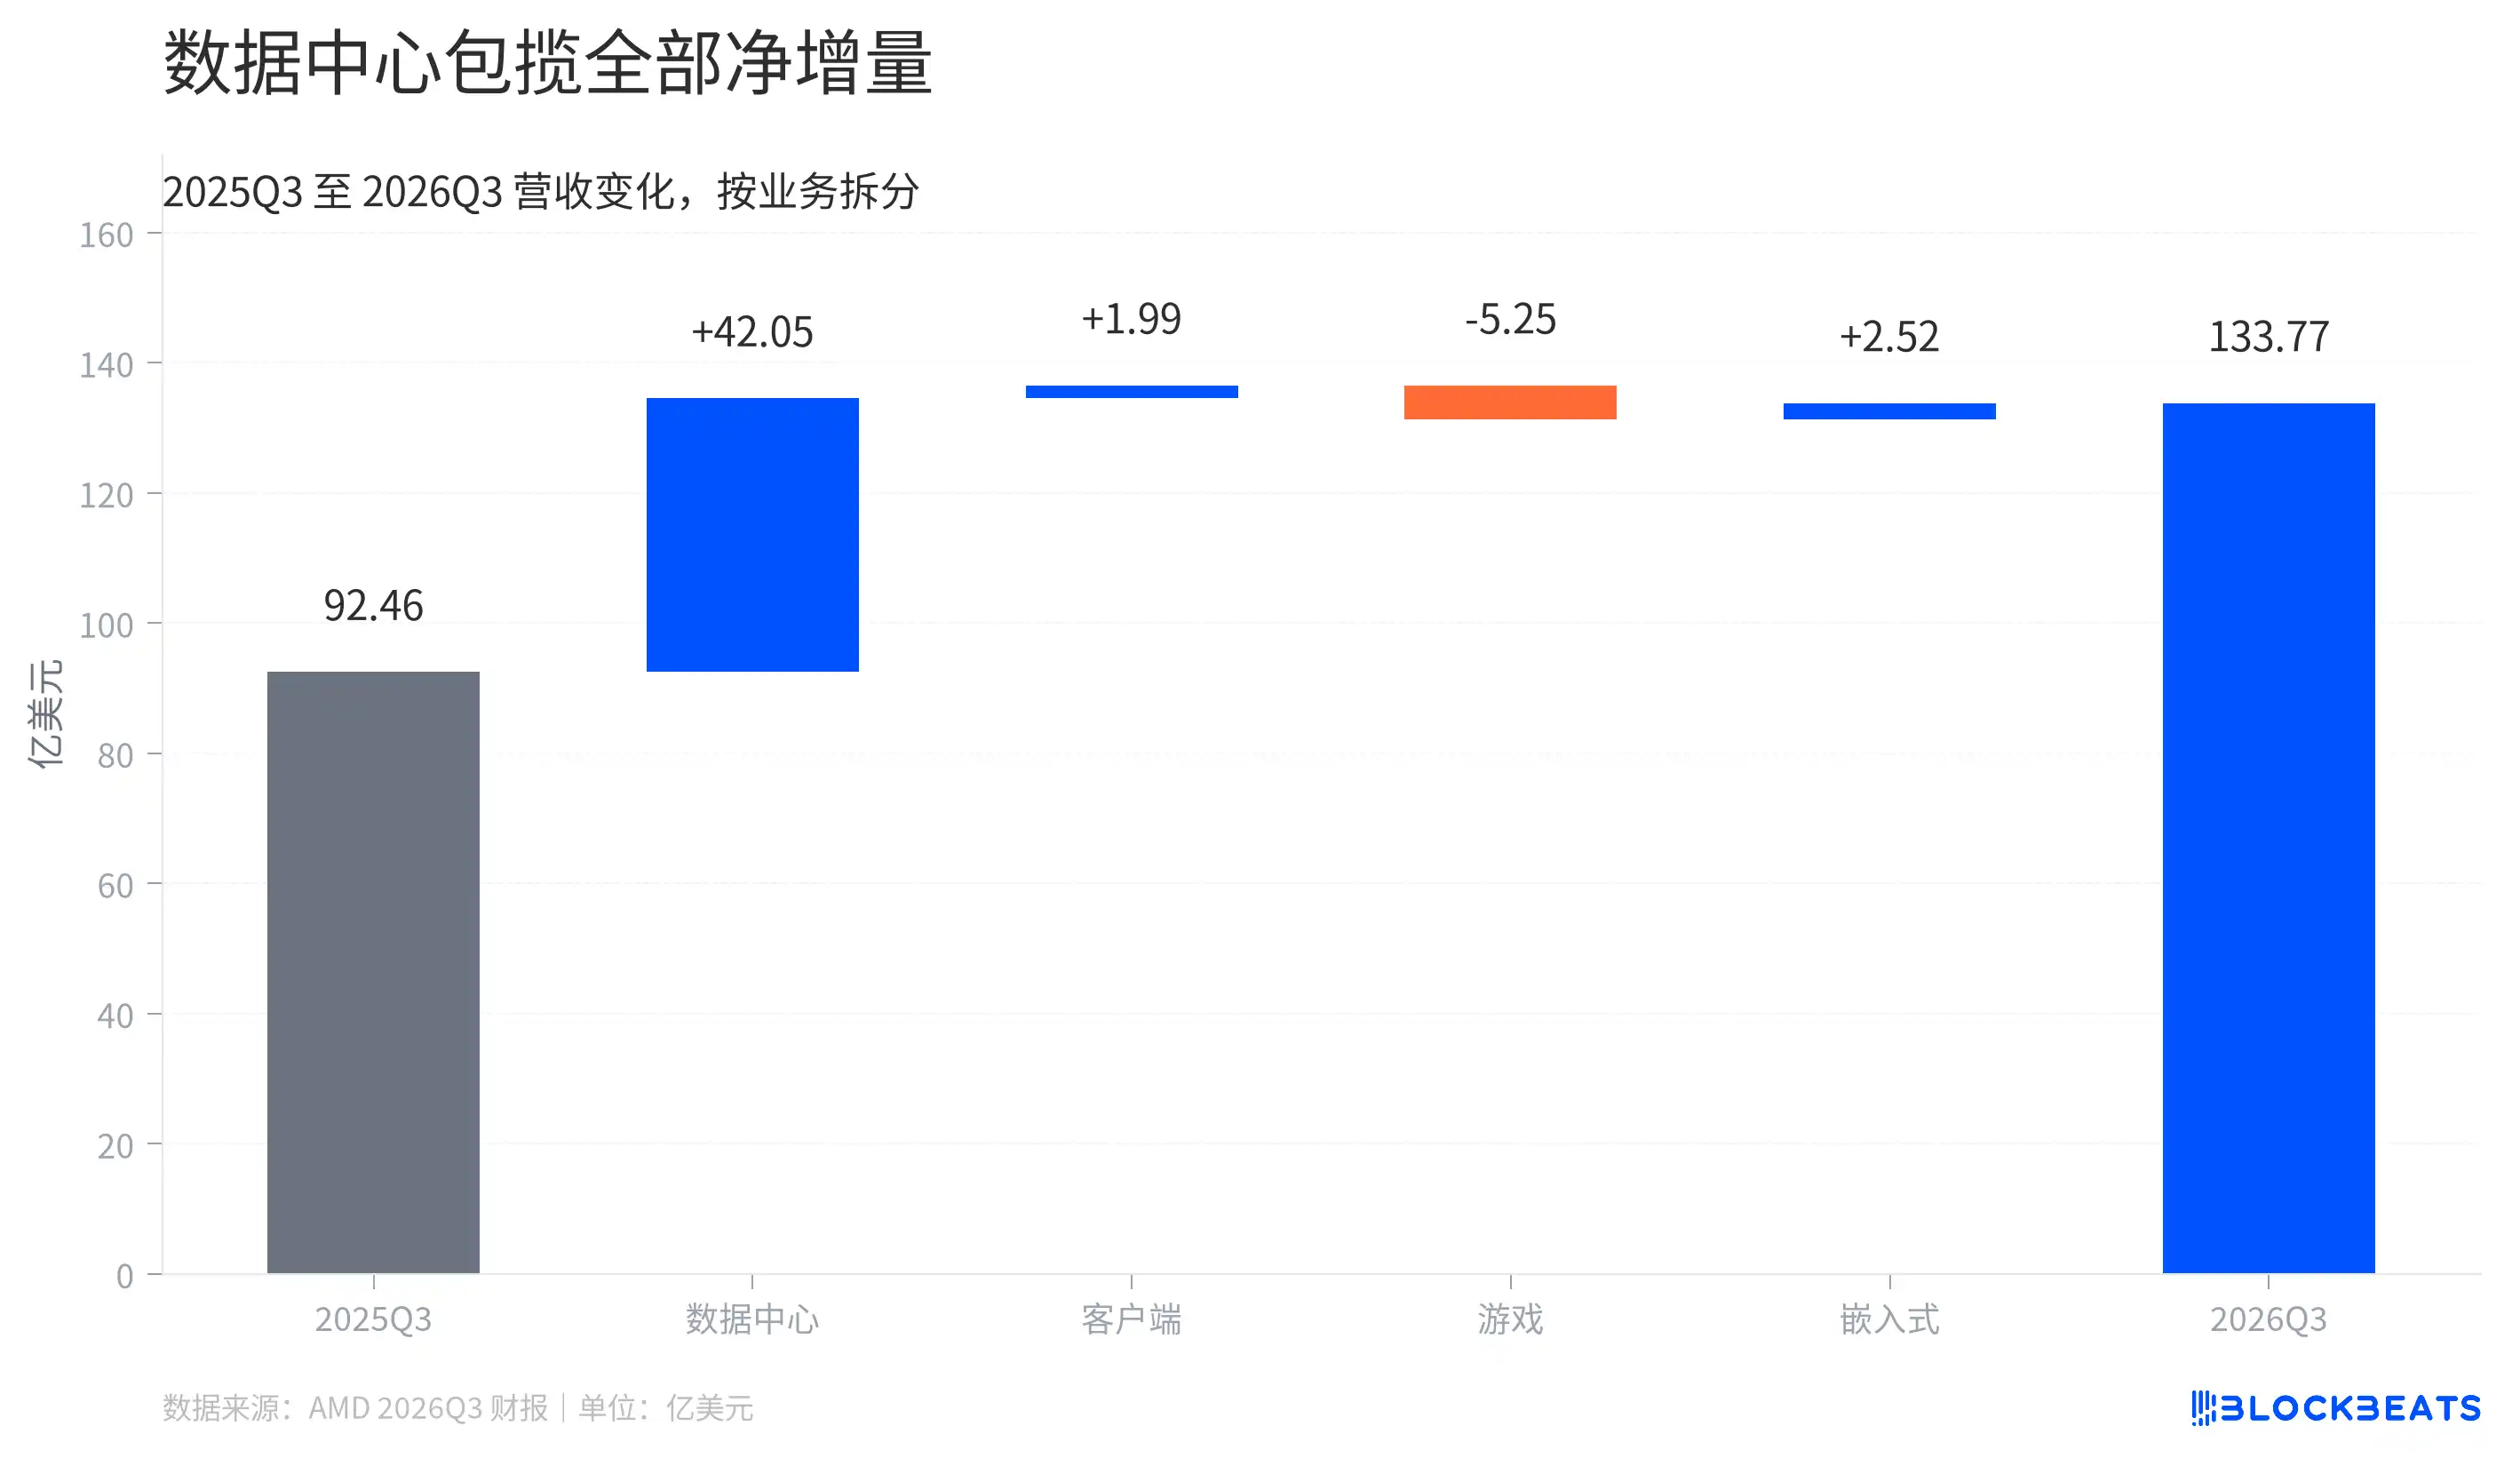
데이터센터가 순증분 전부를 차지
이 그림은 회사의 2년간 동일 분기 매출을 연결한 것이다. 중간의 각 블록은 서로 다른 사업이 가져온 변화를 나타내며, 증가와 감소가 상쇄되어 최종적으로 이번 분기 총매출에 이른다. 실적 발표의 정확한 수치로 계산하면, 데이터센터의 신규 매출은 42억 500만 달러로 전사 순증가분 41억 3100만 달러를 초과한다.
차액은 다른 사업에서 비롯된다. 클라이언트와 임베디드 사업 모두 매출이 증가했지만, 게임 사업의 결손이 더 컸다. 데이터센터는 회사 성장을 떠받칠 뿐만 아니라 다른 부문이 합쳐 남긴 결손까지 메웠다.
매출 구조도 이에 따라 바뀌었다. 같은 첨부표 기준으로 계산하면, AMD 총매출에서 데이터센터가 차지하는 비중은 지난해 같은 기간 약 47%에서 이번 분기 약 64%로 상승했다. 회사가 10달러의 매출을 올릴 때 데이터센터에서 나오는 부분이 5달러 미만에서 6달러 이상으로 늘어난 셈이다.
다만 이 매출 전부를 AI GPU라는 꼬리표로 붙일 수는 없다. AMD의 데이터센터 부문은 Instinct 가속기뿐 아니라 EPYC 서버 프로세서 등의 제품도 판매한다. 공식적으로는 이번 분기 성장을 EPYC의 강한 수요와 Instinct MI450 시리즈 GPU 출시로 귀인했지만, 실적 첨부표에 AI GPU 매출을 별도로 기재하지는 않았다.
칩에서 시스템으로, 고객이 AMD 제품을 사용하는 방식도 확장되고 있다. 회사는 실적 발표에서 Meta, 마이크로소프트, OpenAI 등의 고객이 첫 번째 Helios 랙 시스템에서 모델과 워크로드를 이미 구동하고 있다고 공시했다. Helios는 Instinct GPU와 차세대 EPYC CPU를 통합해, 원래 따로 판매되던 부품을 하나의 시스템 솔루션에 담았다. 이는 더 많은 제품이 함께 고객 데이터센터에 진입할 기회를 제공하지만, 실적 발표에서는 각 제품이 각각 얼마의 매출을 기여했는지는 공시하지 않았다.
클라이언트와 게임 사업은 왜 분화되었나?
또 다른 흔한 뉴스 표현을 보자. 클라이언트와 게임 사업 매출이 감소했다는 것이다. 이것이 AMD의 소비자 대상 제품이 모두 더 안 팔렸다는 뜻일까?
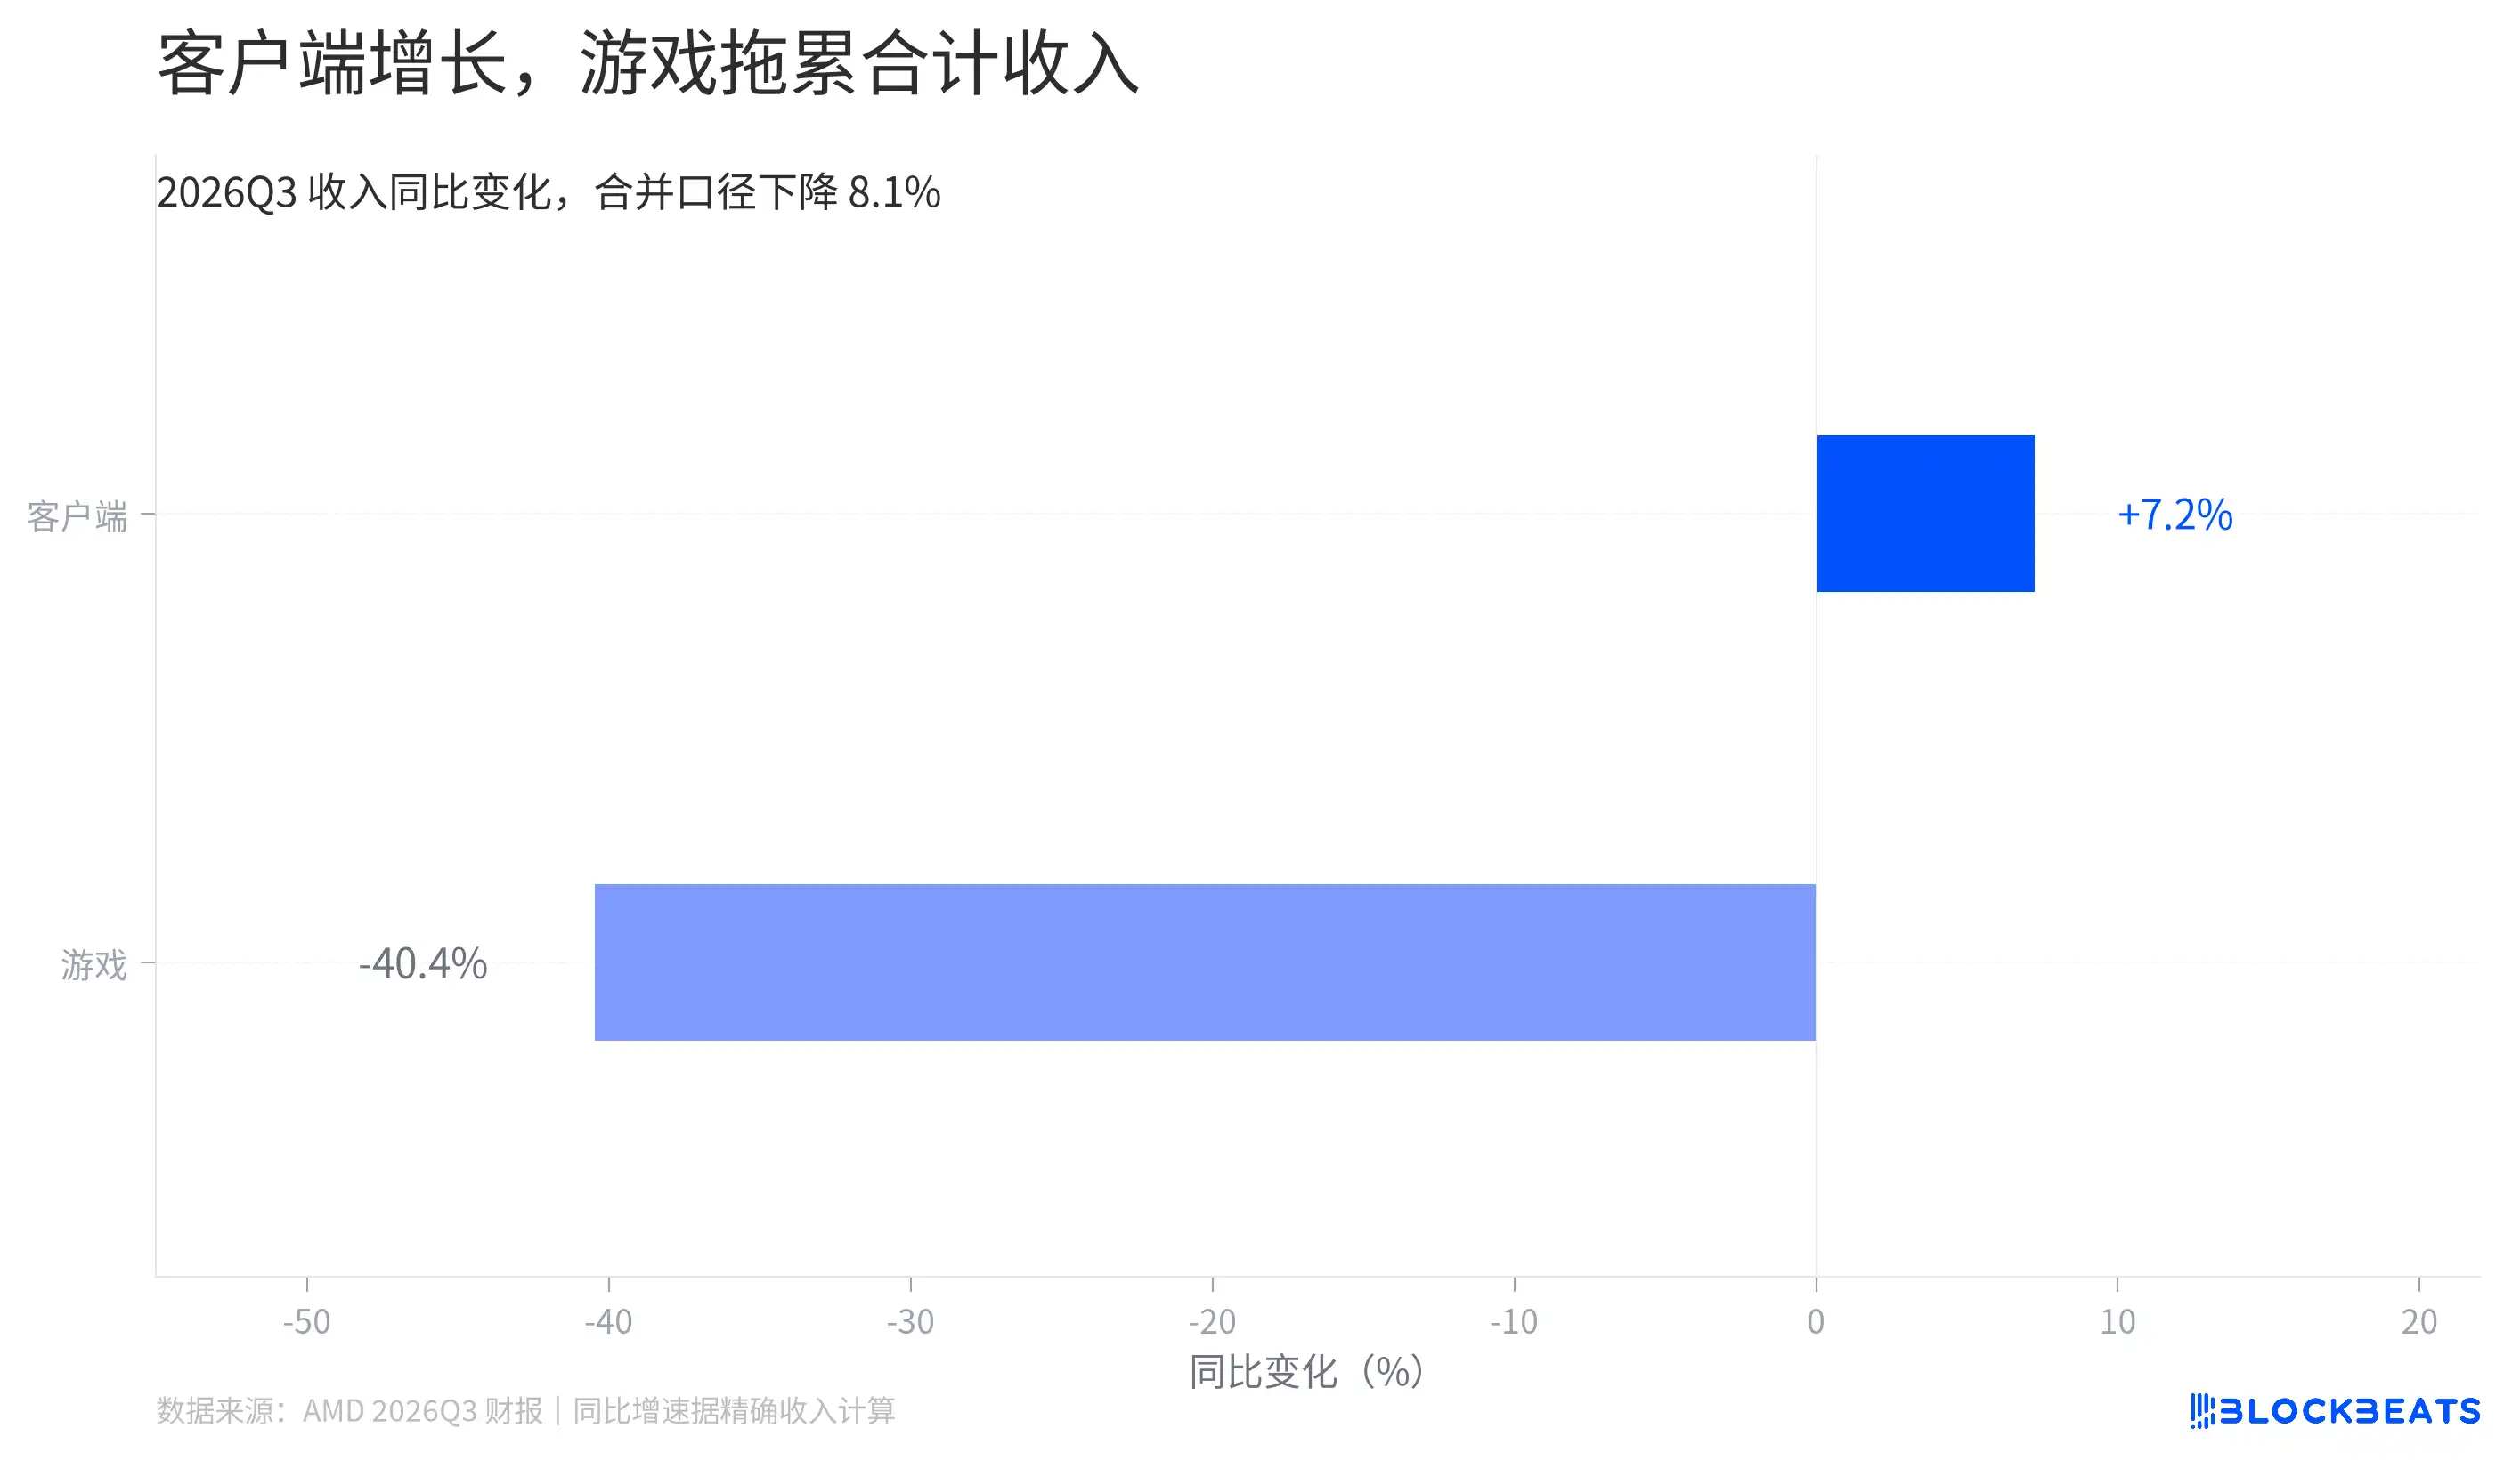
클라이언트는 성장, 게임은 합산 매출을 끌어내려
회사 재무 보고서에 따르면, 두 사업의 합산 매출은 전년 대비 약 8% 감소했다. 나눠서 보면 클라이언트는 여전히 성장하고 있고, 게임 사업은 약 40% 감소해 둘은 반대 방향으로 가고 있다.
AMD는 클라이언트 성장을 Ryzen 모바일 프로세서 판매 덕분으로, 게임 사업 부진을 반맞춤형 제품과 그래픽 제품 매출 감소 덕분으로 돌렸다. 합산 기준은 전체 부문을 관찰하기에는 적합하지만, 내부의 차이를 하나의 하향 화살표로 눌러버린다.
재무 보고서 금액 기준으로 계산하면, 게임 매출은 전년 동기 대비 5억 2,500만 달러 줄었다. 클라이언트는 제품을 더 팔았지만 이 격차를 메우기에는 부족했다. 임베디드 사업의 증가가 손실 일부를 상쇄했고, 몇 가지 변화를 합쳐야 첫 번째 그림의 회사 전체 증분이 형성된다.
이것은 AMD가 동시에 회사 매출 최고 기록과 일부 소비자 사업 부진을 보일 수 있는 이유를 설명한다. 회사 매출의 중심은 이미 서버와 데이터센터로 뚜렷하게 이동했고, 소비자 사업의 변화가 총매출에 미치는 영향은 더 큰 데이터센터 증분에 덮인다.
매출 성장은 얼마나 많은 이익을 남길 수 있나?
매출이 오르면 이익도 같은 속도로 늘어날 수 있을까? 당분기 재무 보고서와 다음 분기 가이던스는 서로 다른 층위의 정보를 제공한다.
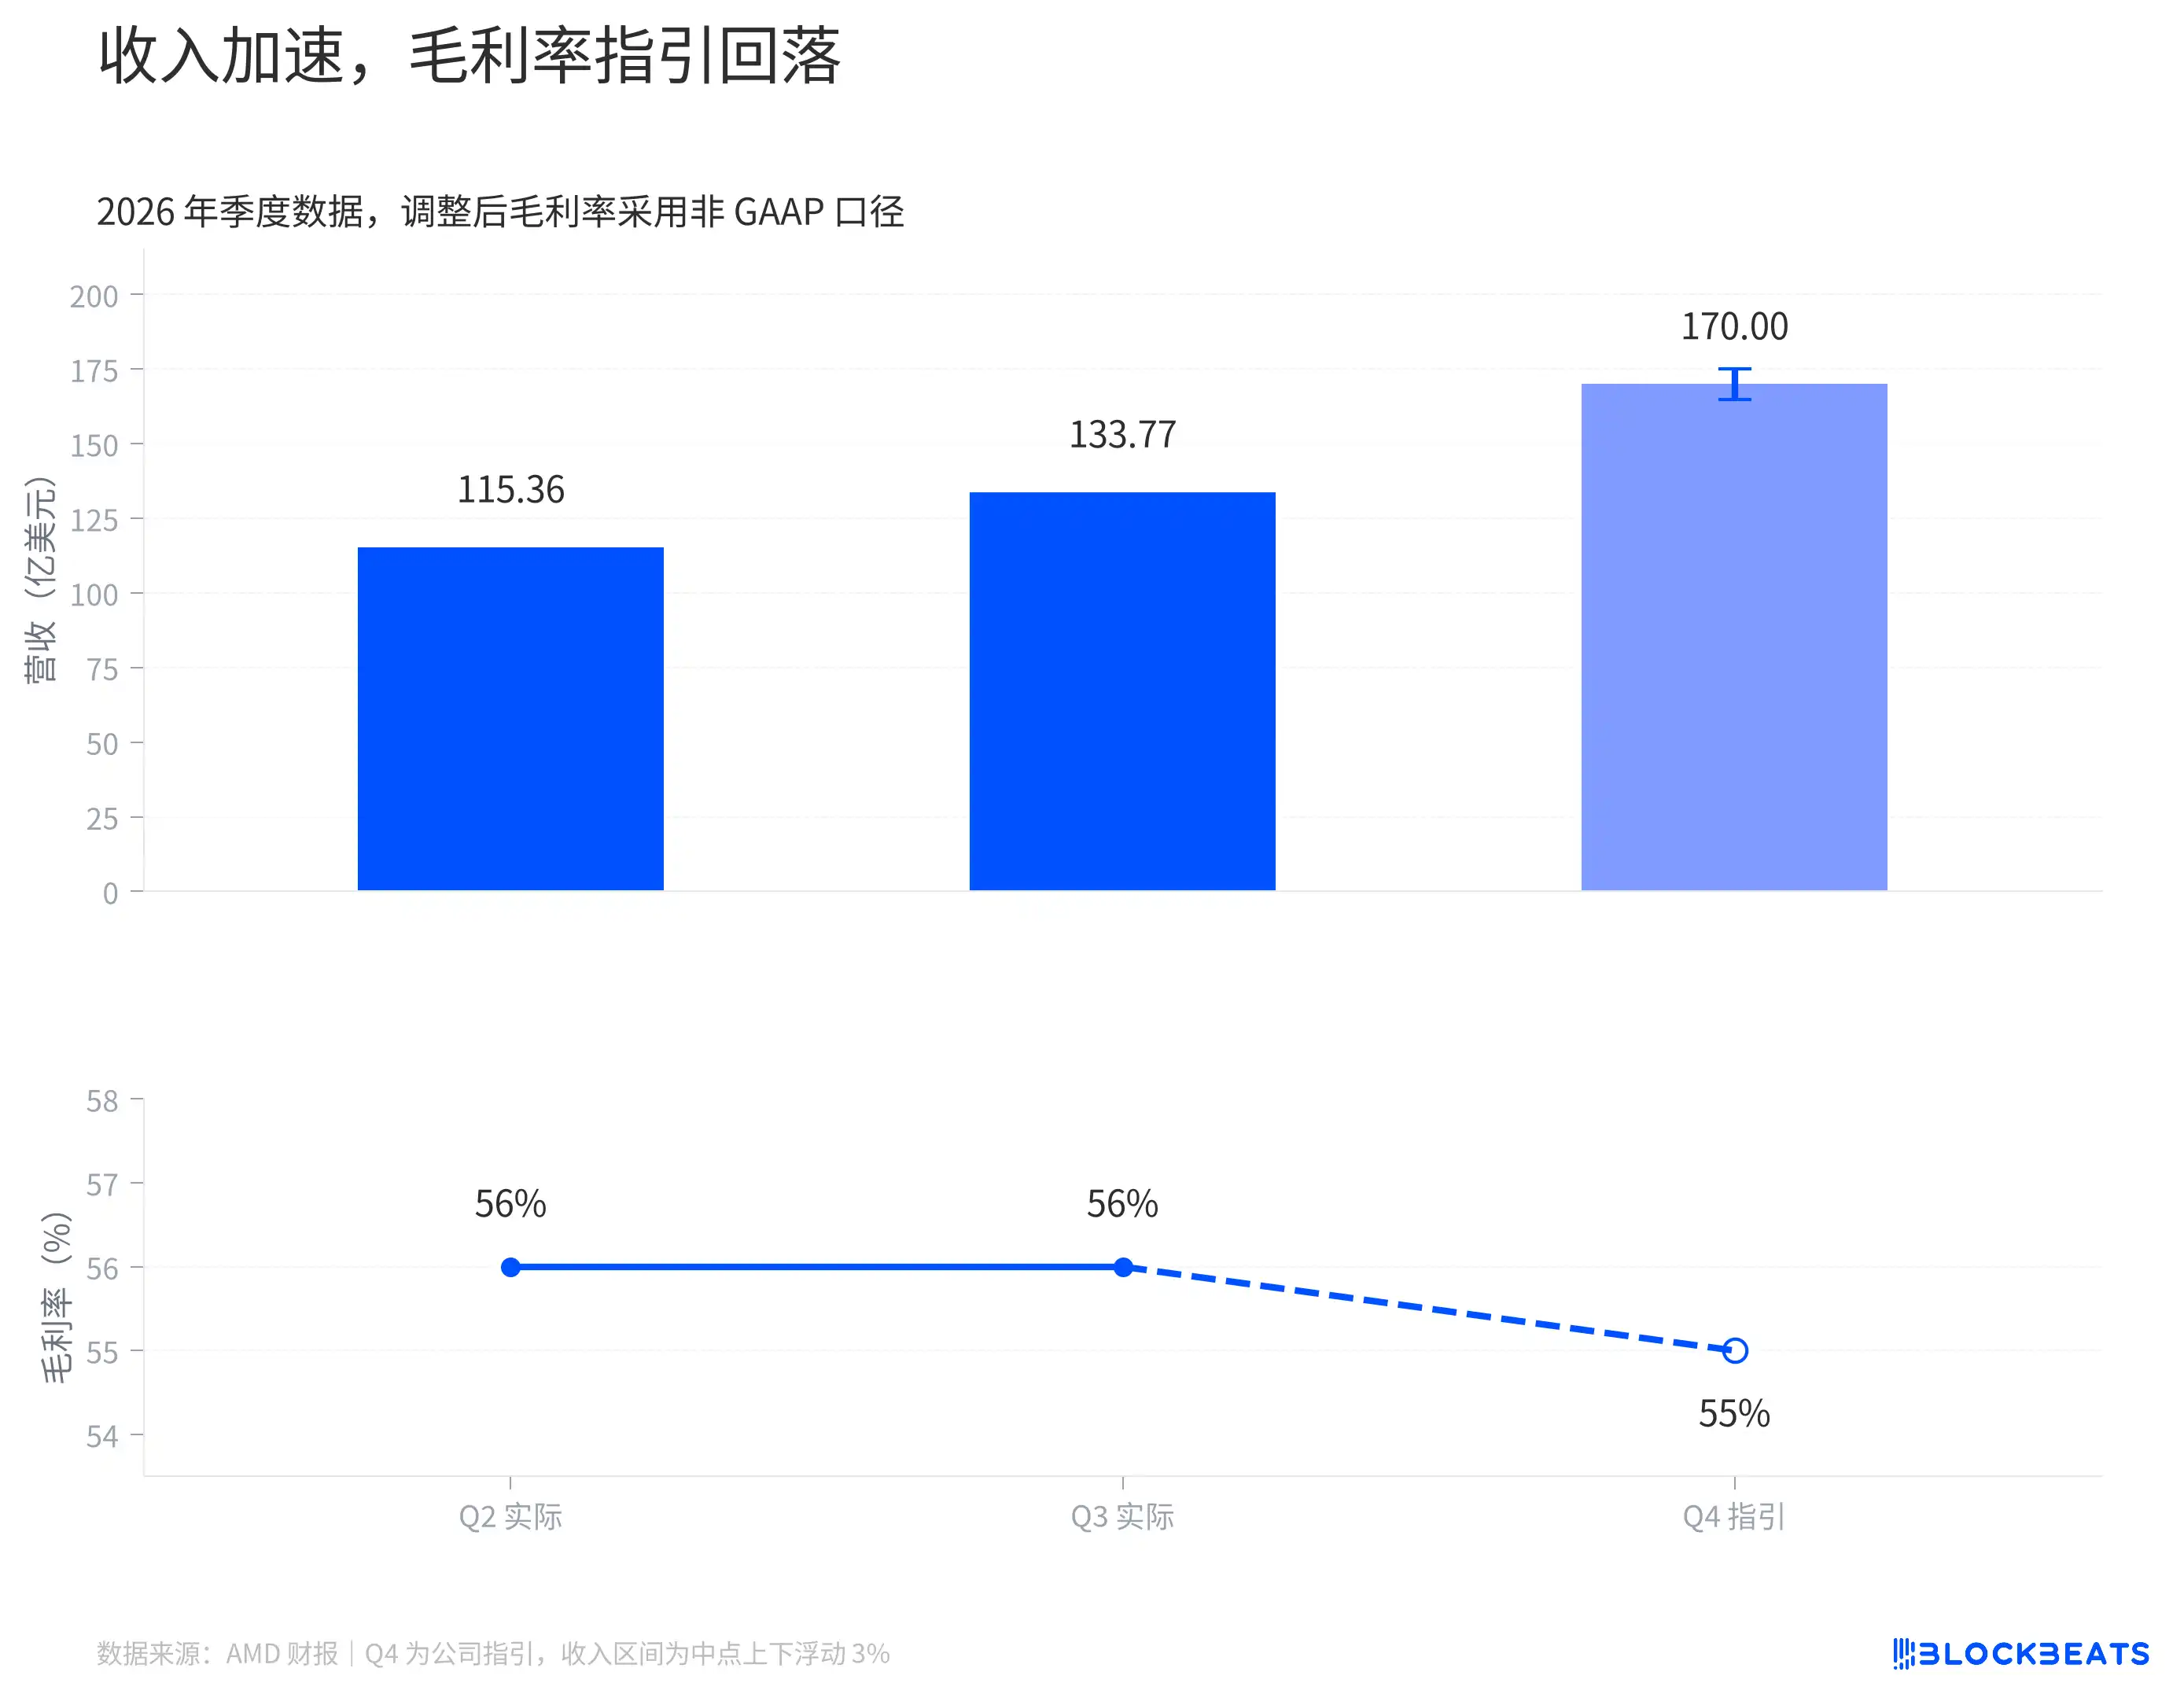
매출은 가속, 매출총이익률 가이던스는 하락
AMD 가이던스에 따르면, 4분기 매출 중간값은 170억 달러로 3분기 대비 약 27% 증가한다. 만약 달성된다면, 불과 한 분기 만에 회사는 이미 최고 기록을 세운 매출 기반 위에 다시 4분의 1 이상을 추가하게 된다.
더 높은 매출 목표와 나란히, 조정 매출총이익률 가이던스는 이번 분기보다 1퍼센트포인트 낮다. 그림의 상반부는 매출 규모, 하반부는 단위 매출당 얼마나 많은 매출총이익이 남는지를 보여주며, 두 변화는 동시에 일어날 수 있다.
가이던스 중간값과 매출총이익률로 기계적으로 계산하면, 4분기 조정 매출총이익은 약 93억 5,000만 달러다. 매출총이익률이 약간 하락해도 매출총이익 금액은 3분기보다 높을 수 있다. 이는 회사의 두 가지 가이던스를 곱해 얻은 추산일 뿐이며, 회사가 별도로 발표한 매출총이익 금액 예측이 아니고, 순이익으로 직접 간주할 수도 없다.
매출총이익 이후에는 영업비용도 차감해야 한다. 이번 분기 미국 일반회계기준(GAAP) 기준 영업비용은 전년 동기 대비 약 25% 증가해 매출 증가율보다 느렸다. 연구개발, 판매 등 비용이 매출과 같은 비율로 늘지 않아 영업이익增长을 위한 공간을 남겼다.
같은 재무보고서에 따르면 회사 영업이익률은 전년 동기 14%에서 이번 분기 21%로 상승했다. 같은 규모의 매출로 이해하면, 회사가 100달러의 매출을 올릴 때마다 영업원가와 영업비용을 차감한 후 남는 영업이익이 전년 동기보다 더 많아진 것이다.
그러나 이번 분기의 이익률 개선만으로 다음 분기 매출총이익률이 왜 소폭 하락했는지를 직접 설명할 수는 없다. AMD의 간략한 가이던스는 제품 구성, 가격 책정, 비용이 각각 미친 영향을 수치화하지 않았으므로, 이 숫자들만으로 회사가 가격을 인하해 수주를 확보하고 있다거나 새 시스템이 이미 수익성을 낮추고 있다고 단정할 수 없다.
이 재무보고서에서 AMD의 총매출 변화는 이미 주로 데이터센터 사업이 결정하고 있다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사