소프트뱅크의 대담한 베팅으로 한 분기에 70억 달러 손실을 봤는데, 어떻게 이렇게 큰 손실이 발생했을까

TL;DR
· 소프트뱅크 그룹 2분기 순손실 1조 1153억 엔(약 70억 달러), 블룸버그 집계 8명 애널리스트는 약 1290억 엔 흑자 예상했었다.
· 손실은 발전설비 선급금 상각과 두 배로 늘어난 이자비용에서 발생, OpenAI 당분기 밸류에이션 손익은 제로, 그룹 레버리지 완충 여력도 얇아졌다.
· 관련 종목: 소프트뱅크 그룹(9984), 소프트뱅크 주식회사(9434), Arm, 인텔(INTC), TSMC(TSM).
소프트뱅크 그룹은 11월 10일 9월 말 기준 2분기 실적을 발표했으며, 지배주주 순손실 1조 1153억 엔(약 70억 달러)을 기록했다. 블룸버그 집계 8명 애널리스트는 앞서 약 1290억 엔 흑자를 예상했다. 이는 소프트뱅크가 약 2년 만에 처음 기록한 분기 손실이며, 주가는 6월 고점 대비 약 60% 하락했다.
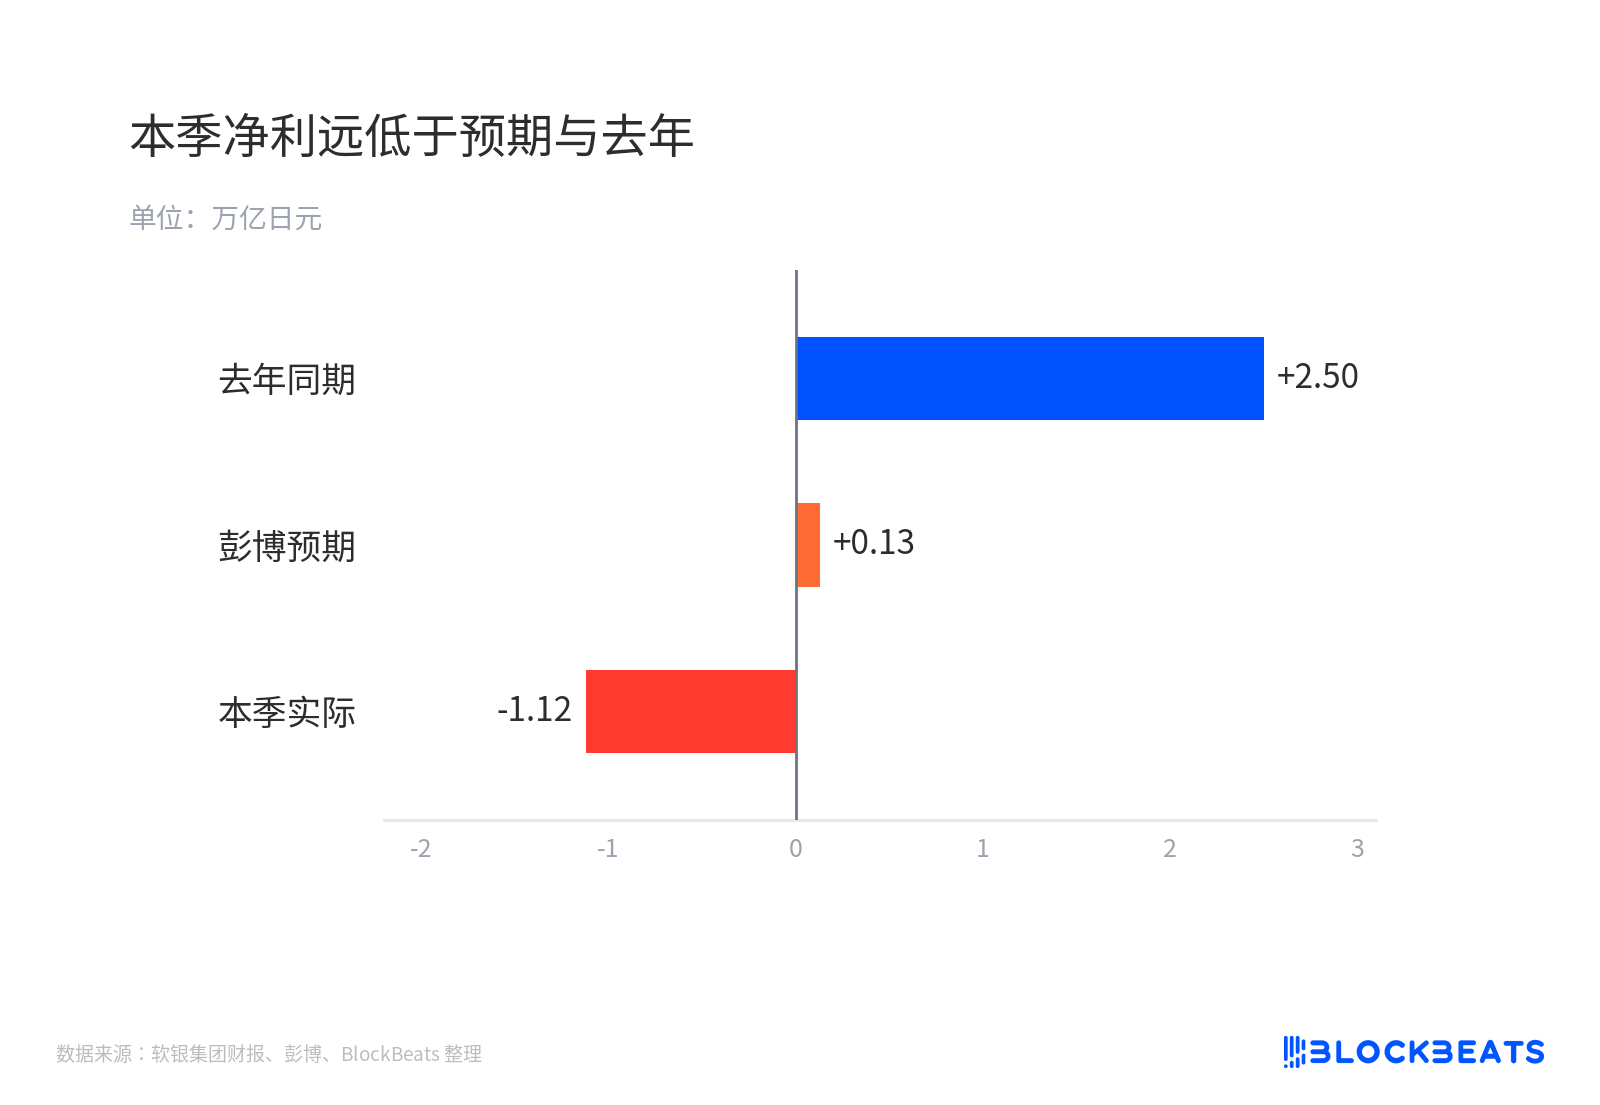
이번 분기 순이익은 예상치와 전년을 크게 밑돌아
시장의 첫 번째 해석은 AI 투자가 대가를 치르기 시작했고, 데이터센터 감가상각이 필요하며, OpenAI 노출이 부담이 되었다는 것이다. 재무제표 항목이 말하는 것은 다른 이야기다. 당분기 OpenAI가 소프트뱅크 손익계산서에 미친 밸류에이션 손익은 제로였다.
이익을 끌어내린 것은 발전설비 선급금 상각, 인텔 관련 헤지 손실, 두 배 이상 늘어난 금융비용, 그리고 작년 동기 대규모 OpenAI 밸류에이션 이익이 남긴 높은 기저였다. 같은 하락을 AI 서사 붕괴로 읽을 수도 있고, 생산능력 확보를 위한 실행 비용으로 읽을 수도 있다.
소프트뱅크는 이미 하나로 묶인 AI 콜옵션으로 취급되어 왔으며, OpenAI 지분, Arm, 데이터센터, 로봇이 모두 같은 재무상태표에 담겨 있다. NAV는 보유주식 시가총액에서 순부채를 뺀 기업가치이고, LTV는 차입금이 NAV에서 차지하는 비율이며, 소프트뱅크는 스스로 25%의 경계선을 그었다. 대규모 손실은 손익계산서를 보고, 시장은 NAV와 레버리지를 주시하는데, 이번 분기 둘은恰好 서로 다른 방향으로 움직였다.
70억 달러 손실은 네 건의 회계에 있다
가장 큰 항목은 발전설비에서 나왔다. 소프트뱅크와 비전펀드의 운용체인 Silver Bands 7(SB Energy와 독립된 전력구매 주체)은 상반기에 미국 AI 데이터센터 발전설비 조달을 수정하며 5972억 엔(약 37억 3000만 달러)의 손실을 확정했으며, 그중 환불 불가 선급금이 4570억 엔, 계약 수정 및 화해가 1402억 엔이다.
전력 장비 부족 속에서 생산 능력을 선점하기 위해 소프트뱅크는 사양이 확정되지도 않은 상태에서 돈을 지불했다. 계획이 바뀌었고 돈은 돌려받을 수 없게 됐다. 공식 입장은 조달 전략 수정이며, 데이터센터 자산 가치가 없다는 것과는 별개의 문제다.
두 번째는 인텔이다. 해당 분기 파생상품 손실 3219억 엔, 보유 지분 평가 손실 2701억 엔. 세 번째는 금융 비용 약 4620억 엔으로 전년 대비 두 배 이상 늘었으며, 해당 분기 약 570억 달러 조달에 대응한다. 네 번째는 기저 효과로, 작년 동기의 OpenAI 평가 이익이 올해는 재현되지 않았다.
네 가지를 합쳐도 매출은 오히려 늘고 있다. 해당 분기 2조 2150억 엔으로 전년 대비 15.6% 증가해 LSEG 집계 예상치 2조 200억 엔을 웃돌았다. 사업이 작아진 것이 아니라, 재무상태표가 생산 능력 확보를 위해 비용을 치르고 있는 것이다.
646억 달러 이미 투입, OpenAI 해당 분기 손익은 제로
9월 말 소프트뱅크의 OpenAI 누적 투자액은 546억 달러, 공정가치는 996억 달러, 평가 이익은 450억 달러다. 10월 1일 세 번째 100억 달러 투자를 완료하면서 누적 646억 달러, 지분 약 13%가 됐다. 시장에서 시험대에 오른다고 말하는 650억 달러 약정은 대부분 이미 집행됐고 장부상으로는 여전히 평가 이익 상태다.
출자 진도 외에 걸림돌은 비상장 기업의 밸류에이션이 더 이상 자동으로 상향되지 않는다는 점이다. 과거에는 OpenAI가 라운드마다 밸류에이션이 올라가면 소프트뱅크가 장부 이익을 인식했다. 이제 밸류에이션이 제자리에 멈추면서, 이익을 자동으로 상향시키던 기계가 멈춘 것이다.
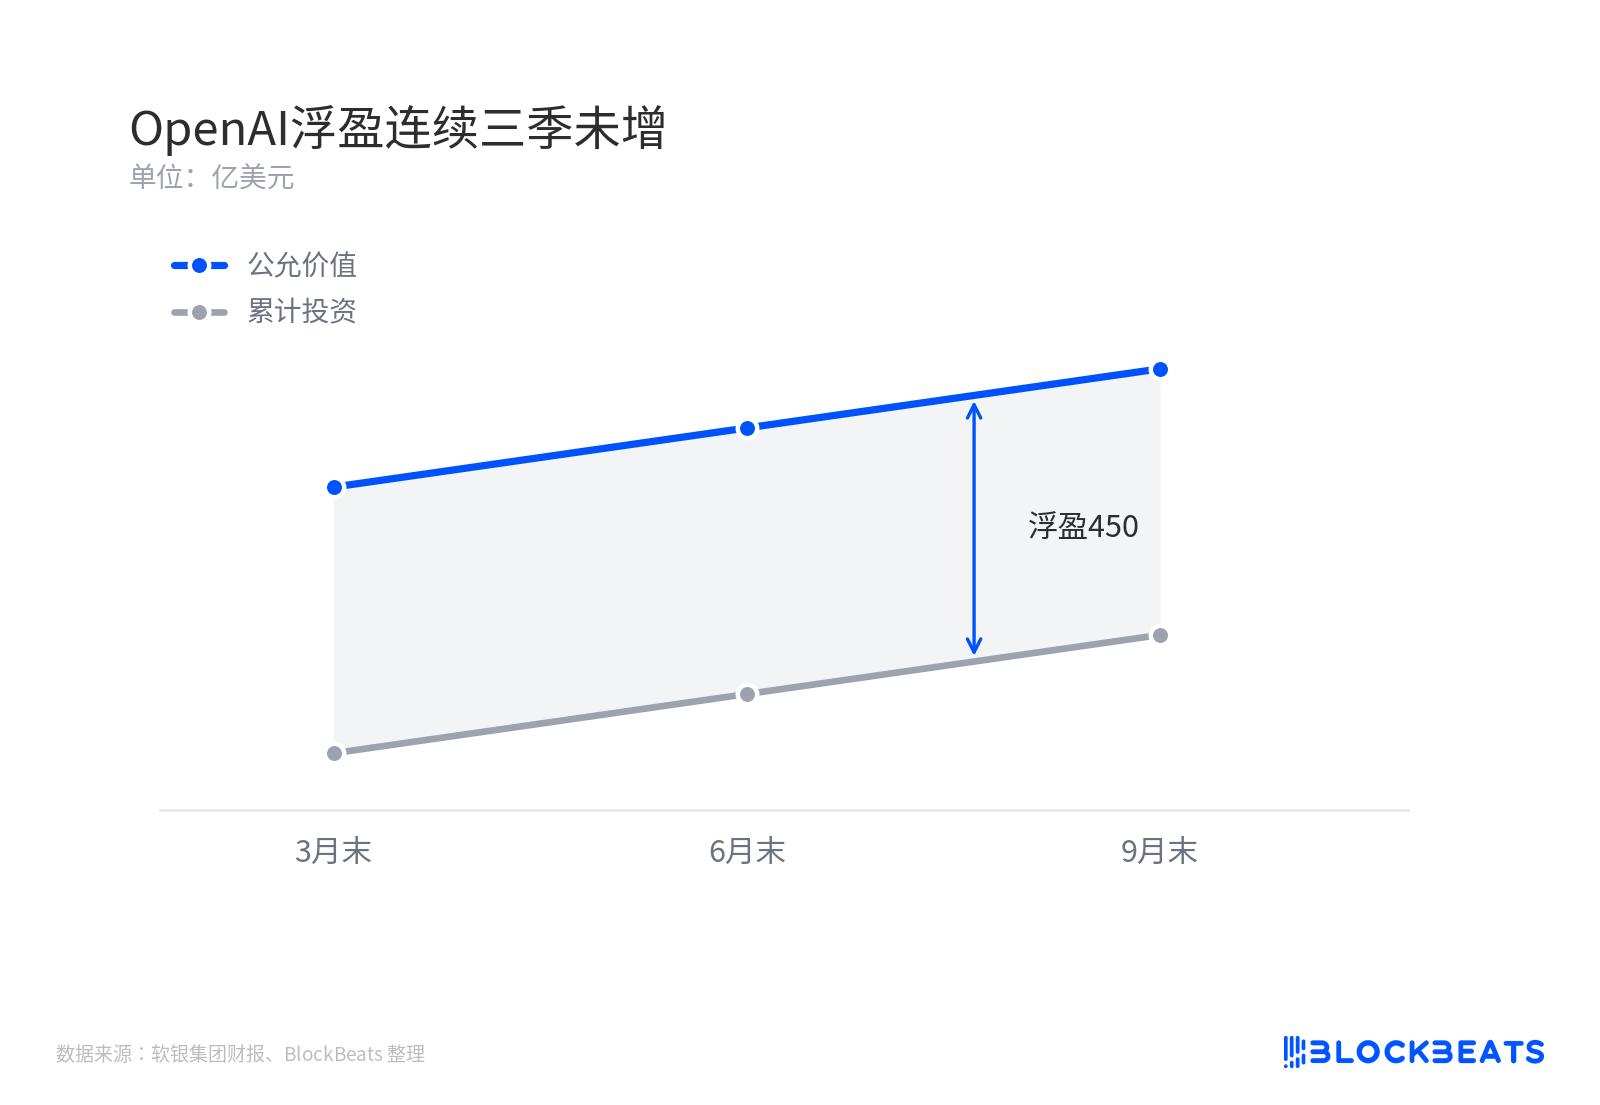
OpenAI 평가 이익 3개 분기 연속 증가 없음
450억 달러 평가 이익은 장부에 남아 있지만, 새로운 라운드 투자나 상장이 있어야 새로운 이익으로 바뀔 수 있다. 해당 분기 손익계산서에 드러난 공백은 장비 상각과 이자 비용에 밀려 조 단위 엔화 손실이 됐다.
재평가는 레버리지 쪽에서 발생
분기 말 NAV는 약 59조 8000억 엔(약 3800억 달러), LTV는 약 16%로 여전히 25% 정책선을 밑돈다. 그러나 설명회 당일 보유 지분 시가 하락에 따라 NAV는 이미 약 44조 7000억 엔으로 내려앉았다.
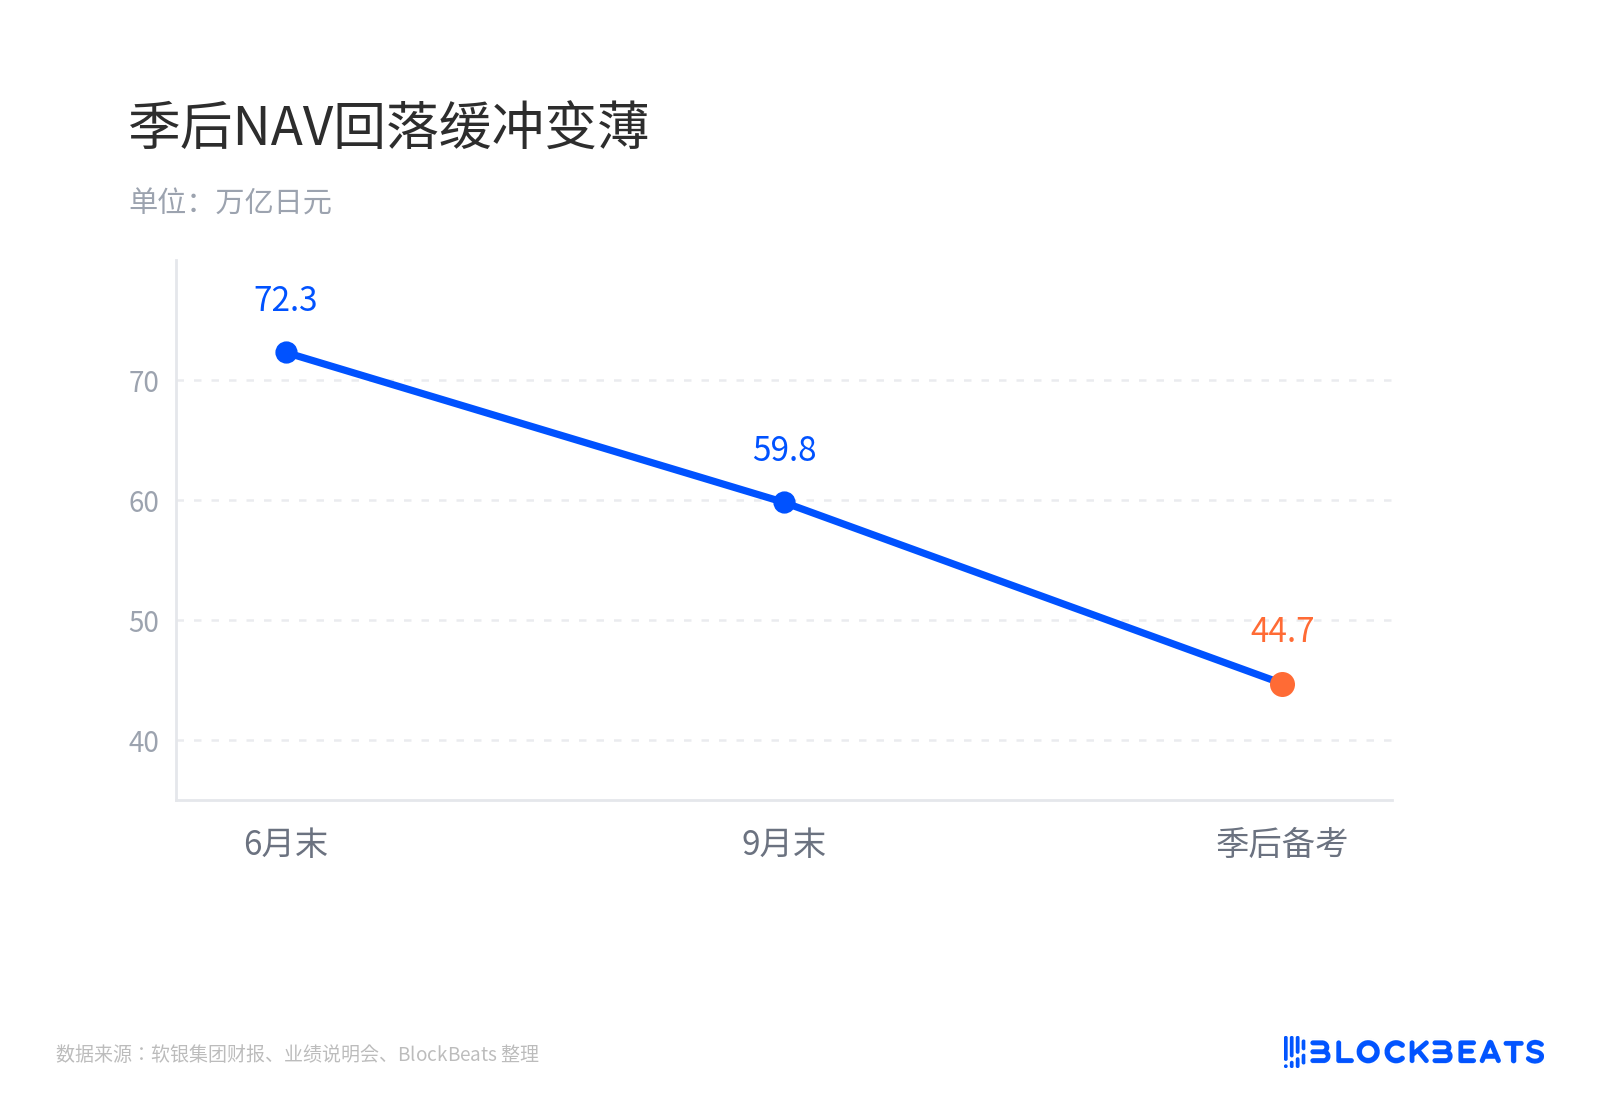
분기 후 NAV 하락으로 완충 여력 축소
완충은 아직 있지만 얇아졌다. 시장이 압박하는 것은 레버리지를 일으켜 이 자산을 보유할 때 얼마의 프리미엄을 줘야 하는가이지, AI 자산이 제로가 될 것인가가 아니다.
같은 그룹 내부에서도 기준이 통일되지 않았다. 그룹 CFO 고토 요시미쓰는 프로젝트가 "이제 막 시작됐다"며 5~10년 후엔 커질 것이고, 미국 중간선거와 프로젝트는 크게 연동되지 않으며, LTV 정책은 변하지 않는다고 말했다.
하루 간격을 두고, 상장 자회사 소프트뱅크 주식회사(9434, 그룹 9984 아님)의 CEO 미야카와 준이치는 미국 정치와 반데이터센터 정서가 "우리에게 특별히 유리하지 않다"며 미국 신규 AI 클라우드는 다른 국가에서 먼저 시작될 수 있다고 말했다. 같은 날 이 자회사는 연간 순이익 가이던스를 6100억 엔으로 상향했고, 클라우드와 AI 매출은 전년 대비 37% 증가했다.
외부에도 반대 대조가 있다. TSMC는 같은 날 10월 매출이 전년 대비 59.7% 증가했다고 발표했으며, 업스트림은 여전히 베팅을 늘리고 있어 압력은 레버리지로 자금을 대는 개발자 쪽에 더 집중된다. 소프트뱅크를 보유한 사람에게 문제는 이미 AI가 될 수 있느냐에서 이 레버리지가 수익 실현까지 버틸 수 있느냐로 바뀌었다.
레버리지 완충 얇아져, 21억 달러 리베이트도 아직 미정
분기 후 NAV는 59.8조에서 44.7조로 떨어졌고, 같은 기준으로 환산하면 LTV는 분기 말 16%보다 레드라인에 더 가까워진다. 다음 재무제표의 관전 포인트는 이 비율이 어디서 멈추는지, 그리고 재융자 비용이 따라 올라갔는지다.
장비 쪽에도 꼬리가 남아 있다. 장부에 약 66억 달러의 선급금이 아직 남아 있고, 별도로 최대 21억 달러의 리베이트가 계상되지 않았으며, 실현 가능 여부는 후속 구매가 수정된 사양대로 집행되는지에 달려 있다.
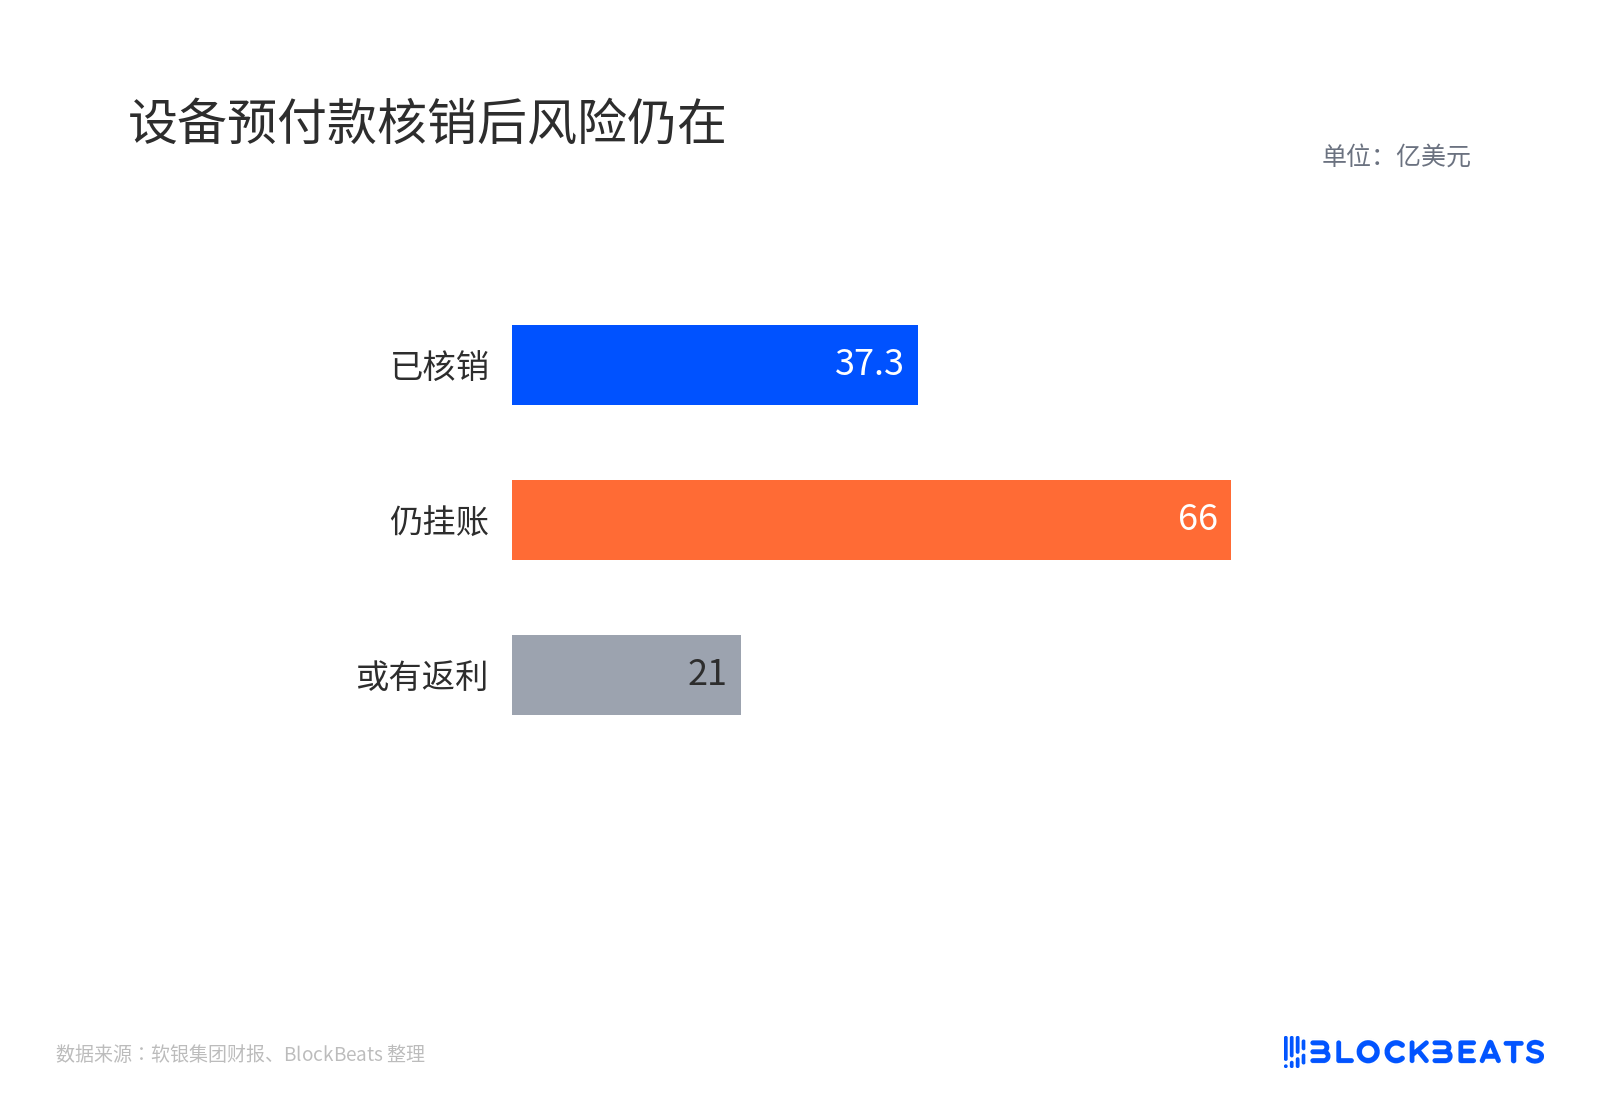
장비 선급금 상각 후에도 리스크는 남아
여러 프로젝트가 계속 설계를 변경하면 이런 상각이 반복될 수 있다.
더 나아가 SB Energy의 상장 창구가 있으며, 시장은 이미 일정 지연을 예상하고 있다. IPO 가격은 이 인프라 체인의 가치 평가 기준이자 소프트뱅크의 현금 회수 통로다. 오하이오 등지의 20년 임대 계약은 여전히 유효하며, "임대는 있고 진척은 느림"과 "임대 취소"는 두 가지 나쁜 소식이다.
이번 분기 대규모 적자는 생산능력 확보에 매몰비용을 치러야 하고 레버리지에는 이자를 치러야 함을 증명하지만, AI 자산의 종국이 바뀌었다는 것을 증명하지는 않는다. 시장은 6월부터 이런 대리주에 디레버리지를 적용해 왔고, 재무제표는 확인일 뿐 첫 경고음이 아니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사