Anthropic의 컴퓨팅 파워에 1달러를 지출할 때마다 얼마의 수익을 창출할 수 있습니까?
TL;DR
· 컴퓨팅 파워 및 인프라 비용 1달러당 창출되는 수익이 2025년 1분기 0.40달러에서 2026년 2분기 2.08달러로 상승했으나, 3분기에는 1.72달러로 하락했습니다. 해당 분기 약 99억 달러의 컴퓨팅 지출 중 약 50억 달러는 비용이 더 높은 단기 컴퓨팅에서 발생했습니다.
· 분기 수익은 6개 분기 만에 약 45배로 증가해 3분기 170억 달러에 달했으나, 전분기 대비 성장률은 144%에서 47%로 둔화되었고 분기 수익 증가분도 68억 달러에서 54억 달러로 감소했습니다.
· 약 80%의 수익이 사용량 기반 과금 방식입니다. Claude Code를 통해 동일한 기업 직원들이 더 많은 작업을 모델에 맡길 수 있으며, 고객은 일부 호출을 더 저렴한 모델로 전환할 수도 있습니다.
· 지난 6개월간 출시된 모델이 3분기 수익의 80% 이상을 기여했습니다. Anthropic은 새 버전으로 프리미엄을 유지하는 동시에 구버전이 대체되기 전에 훈련 투자를 회수해야 합니다.
· 개정된 투자설명서에는 약 9,009억 달러의 계약 의무가 공시되었으며, 거의 전부가 컴퓨팅 파워 및 인프라와 관련되어 있습니다. Chiltern은 2027~2030년 컴퓨팅 계약의 연간 최소 지급액이 약 770억~820억 달러로 추정합니다.
· Anthropic의 IPO 공모가 범위는 주당 70~78달러이며, 74달러는 약 1.33조 달러의 완전 희석 주식 가치에 해당합니다. Chiltern의 부문별 평가액은 주당 69달러, 기준 현금흐름 할인 평가액은 98달러이며, 컴퓨팅 수익 비율이 1.8배 이상으로 회복되는 것을 비중 확대 조건 중 하나로 제시했습니다.
편집자 주: 11월 10일, Claude 개발사 Anthropic이 투자설명서를 갱신하며 주당 70~78달러로 나스닥 상장을 추진했습니다. 74달러 기준 Chiltern Capital이 제시한 완전 희석 주식 가치는 약 1.33조 달러입니다. 같은 기간 구글과 엔비디아는 각각 100억 달러를 인수할 계획이며, 7개 전략적 투자자가 합계 260억 달러를 인수할 예정입니다. Anthropic에 자금을 제공하는 기업들은 동시에 그곳에 칩, 컴퓨팅 파워, 클라우드 서비스를 판매하고 있습니다.
이 밸류에이션 뒤에는 구체적인 질문이 있습니다. Anthropic이 컴퓨팅 파워 1달러를 투입해 얼마의 수익을 창출할 수 있는가입니다. 3분기 수익은 전분기 대비 47% 증가해 170억 달러에 달했으나, 컴퓨팅 파워 1달러당 수익은 2.08달러에서 1.72달러로 하락했고 조정 영업이익률도 함께 후퇴했습니다. 고객 대부분은 실제 사용량에 대해 비용을 지불하지만, Anthropic은 수년 앞서 컴퓨팅 파워 및 임대 계약을 체결했습니다. 유료 사용량이 신규 용량 공급을 따라잡을 수 있는지가 다음 컴퓨팅 파워가 이익을 늘릴지, 비용을 높일지를 결정합니다.
Chiltern은 Claude의 대형 유료 고객으로, Claude를 활용해 투자설명서를 읽고 밸류에이션 모델을 구축하며 리서치 초안을 작성한다. 이 기관은 공모가 희망 범위 내에서 우선 절반의 포지션을 구축할 의향이 있으며, 1달러당 컴퓨팅 파워로 창출되는 매출이 1.8달러 이상으로 회복되는 것을 추가 매수 조건 중 하나로 제시했다.
이하는 원문이다:
컴퓨팅 파워에 1달러를 투입하면 얼마의 매출을 창출할 수 있을까?
Chiltern은 단일 분기 매출을 같은 기간의 컴퓨팅 파워 및 인프라 비용으로 나누며, 분모에는 학습과 추론 지출이 포함된다. 2026년 3분기에는 170억 달러의 매출을 약 99억 달러의 컴퓨팅 비용으로 나누어 약 1.72달러가 된다. 회사는 이 매출에서 채널 수수료, 인건비 및 기타 운영 비용도 지불해야 한다.
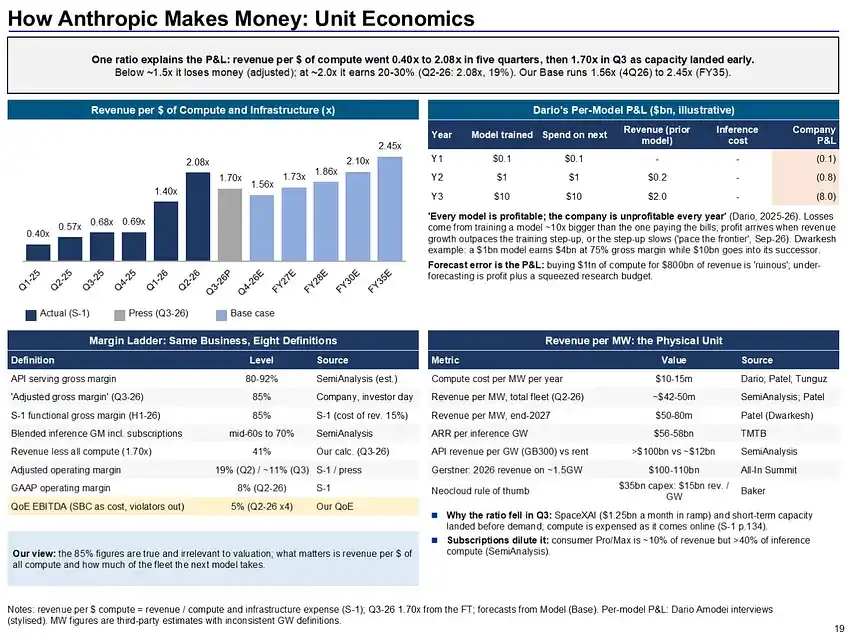
2025년 1분기, Anthropic은 컴퓨팅 파워에 1달러를 쓸 때마다 0.40달러의 매출만 창출했다. 2026년 2분기에는 이 수치가 2.08달러로 상승했다. 규모 확장의 효과는 비용 비중에서도 나타난다. 컴퓨팅 파워 및 인프라 비용은 2025년 전체 매출의 160%에서 2026년 첫 9개월 매출의 57%로 감소했다.
3분기에는 이 비율이 1.72배로 하락했으며, 회사 기준 조정 영업이익률도 19%에서 15%로 떨어졌다. 해당 분기 약 99억 달러의 컴퓨팅 지출 중 약 50억 달러는 비용이 더 높은 단기 컴퓨팅 파워에서 발생했다. 동시에 분기 매출 증가분은 68억 달러에서 54억 달러로 감소했다. 향후 장기 컴퓨팅 파워 공급이 단위 비용을 낮출 수 있는지, 그리고 신규 용량이 유료 수요로 채워질 수 있는지가 비율 회복 여부를 결정할 것이다.
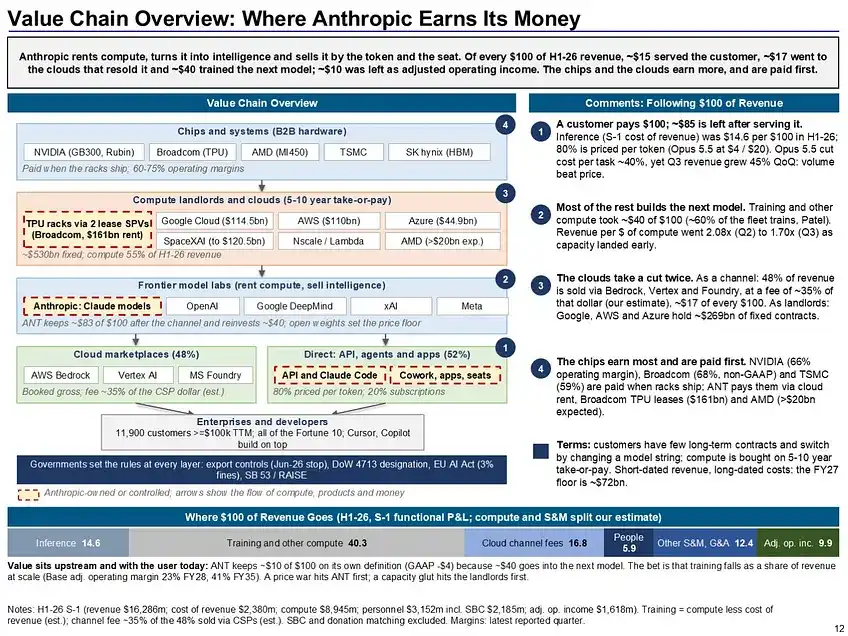
Chiltern의 비용 구조 분석에 따르면, 매출 100달러 중 약 15달러는 추론, 즉 모델 실행과 고객 요청 처리에 사용되며, 약 40달러는 학습 및 연구 컴퓨팅 파워에 사용된다. 차세대 모델이 비쌀수록, 반복이 빠를수록 회사는 학습 투자를 더 짧은 시간 안에 회수해야 한다. 첫 3개 분기의 약 1040억 달러 순손실 중 약 940억 달러는 전환사채 등 금융 수단의 비현금 공정가치 변동에서 발생했으며, 같은 기간 영업현금흐름은 약 플러스 66억 달러였다. 일상 경영의 수익성을 측정하려면 학습 지출, 채널 비용 및 주식 보상도 살펴봐야 한다.
Claude Code가 사용량을 늘리지만, 가격 인하로 호출당 매출은 감소
Anthropic의 2023년 매출은 4100만 달러였으며, 2025년에는 46억 달러로 증가했고, 2026년 첫 9개월에는 332억 달러에 달했다. Claude Code는 이번 성장의 중요한 원동력이다. 코드베이스에서 다단계 작업을 수행할 수 있다. 기업이 권한, 프로젝트 컨텍스트 및 엔지니어링 프로세스를 연동하면 같은 직원들이 더 많은 업무를 모델에 맡길 수 있다. 회사 공시에 따르면 Claude Code의 연환산 매출 런레이트는 2025년 9월 약 5억 달러에서 2026년 2월 25억 달러 이상으로 증가했다. 런레이트는 최근 매출을 기준으로 추산한 연환산 수준이다.
Anthropic는 약 80%의 수익을 사용량 기반으로收取하며, 기업과 개발자는 모델이 읽고 생성하는 token(텍스트 등 콘텐츠의 처리 단위)에 따라 비용을 지불하고, 나머지 약 20%는 주로 구독에서 발생한다. 좌석 수 변화가 크지 않더라도 작업이 많아지고 길어지면 더 많은 수익을 창출할 수 있다. 이 구조는 동시에 모델 가격과 고객 구매 결정에 따라 수익이 변동하게 한다. 9월 말 기준 잔여 이행 의무는 138억 달러이며, 그중 약 4분의 3이 1년 내에 인식될 것으로 예상된다. 상위 5대 고객의 수익 비중은 1분기 36%에서 3분기 21%로 감소했으며, 대형 고객의 이탈은 여전히 단일 분기 실적에 영향을 미칠 수 있다.
2025년 11월 출시된 Opus 4.5는 전 세대보다 약 67% 저렴하며, 이후 두 분기의 수익环比 증가율은 각각 132%와 144%에 달했다. Chiltern은 이를 가격 인하가 수요를释放한 증거로 본다. 2026년 3분기까지 회사는 가격 인하로 해당 분기 수익이 약 6억 달러 감소한 것으로 추정한다. 추가 사용량이 단가 하락을 상쇄하고 이러한 요청을 위해 증가한 추론 비용을 충당해야만 달러당 컴퓨팅의 수익 산출을 개선할 수 있다.
채널은 또한 이 비율의 수익 기준을 바꾼다. 2026년 첫 9개월 동안 약 44%의 수익이 AWS, 구글, 마이크로소프트의 클라우드 마켓을 통해 판매되었다. Anthropic은 관련 수익을 총액으로 인식하며, 채널 비용은 별도로 계산한다. Chiltern은 순액으로 인식할 경우 지난 12개월 수익이 약 15% 낮아지고 EBITDA는 변하지 않을 것으로 추정한다. 수익 배수로 모델 회사를 비교할 때 채널 회계 기준도 결과에 영향을 미친다.
신모델이 수익의 80% 기여, 기술 프리미엄은 지속적 반복에 달려
招股书에 따르면 2026년 3분기 수익의 80% 이상이 지난 6개월 내 출시된 모델 버전에서 발생했다. Chiltern이 집계한 벤치마크에 따르면 Opus 5.5는 Artificial Analysis와 Epoch의 종합 능력 지표에서 앞선다. Artificial Analysis 테스트에서 Opus 5.5의 작업당 비용은 약 5.98달러, GPT-6.1 Sol은 약 0.72달러로两者는 6점 차이다. 기업이 얼마나 많은 작업에 이 가격 차를 지불할 의향이 있는지는 Anthropic이 다음 훈련 투자를 회수할 수 있는지와 관련된다.
오픈 웨이트 모델은 이미 OpenRouter와 Vercel 게이트웨이 token 사용량의 약 70%를 차지하며, 클로즈드 소스 모델은 여전히 두 게이트웨이 지출의 각각 73%와 77%를 차지한다. Anthropic의 Vercel 지출 점유율은 8월 64%에서 9월 44%로 하락했다. Vercel 고객은 스타트업에 치우쳐 있어 단월 데이터의 대표성은 제한적이다. 더 저렴한 모델이 계속 능력 격차를 좁힌다면 Claude는 더 높은 가치의 작업으로 프리미엄을 유지해야 한다.
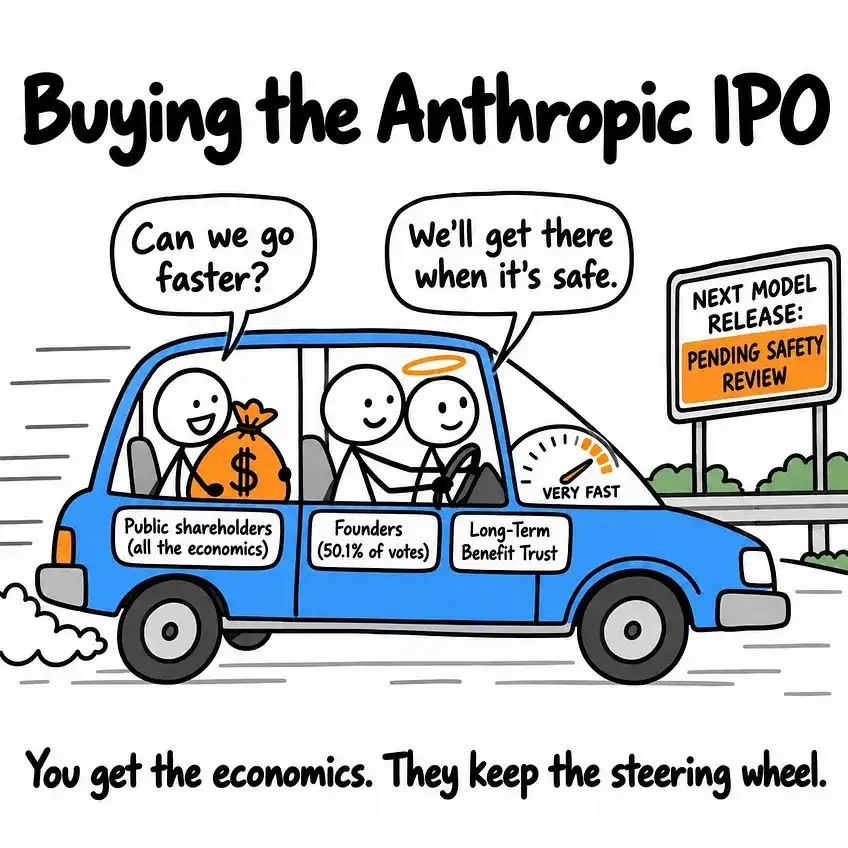
보안 심사, 수출 제한 및 기업 지배구조도 새 모델 출시의 속도에 영향을 미칩니다. 투자설명서에 따르면 장기 이익 신탁은 7명의 이사 중 4명을 선임할 수 있으며, 창업자 법인은 고정 50.1%의 의결권을 보유합니다. Chiltern은 출시 연기나 공개 범위 제한이 모두 수익 성장 경로를 바꿀 수 있다고 봅니다. 해당 기관은 Cowork, 산업 도구 및 국제 시장을 잠재적 성장 원천으로 보고 있으며, 기준 시나리오는 주로 기존 판매 사업에 의해 뒷받침됩니다.
장기 계약으로 지급이 고정되고, 수요가 용량의 완전 활용 여부를 결정
개정된 투자설명서에 따르면 계약 의무 총액은 약 9009억 달러로 거의 전부가 컴퓨팅 파워 및 인프라와 관련되어 있으며, 여기에는 9월 말 이후 체결된 약 1123억 달러의 약정이 포함됩니다. 9월 말부터 12개월 동안 약 707억 달러를 지급할 것으로 예상됩니다. Chiltern은 2030년 말까지 누적 만기도래액이 약 4520억 달러에 이를 것으로 추정합니다. 투자설명서에 따르면 약 1862억 달러의 약정은 조건이 붙어 있거나 개시 전 해지가 허용됩니다.
취소 가능한 부분을 제외하면 Chiltern은 2027년부터 2030년까지 연간 최소 지급액이 약 770억~820억 달러로 추정합니다. 수요가 따라가지 못할 때 유휴 컴퓨팅 파워는 여전히 계약 지출을 발생시킵니다. Chiltern의 모델에서 컴퓨팅 파워 1달러당 창출되는 수익이 지속적으로 약 1.50달러를 밑으면 Anthropic은 조정 기준으로 손실을 보게 됩니다. 기관의 기준 시나리오는 컴퓨팅 파워가 집중적으로 인도되면서 해당 비율이 먼저 4분기에 1.51배로 떨어진 후 2028년에 1.87배로 반등할 것으로 예상합니다.
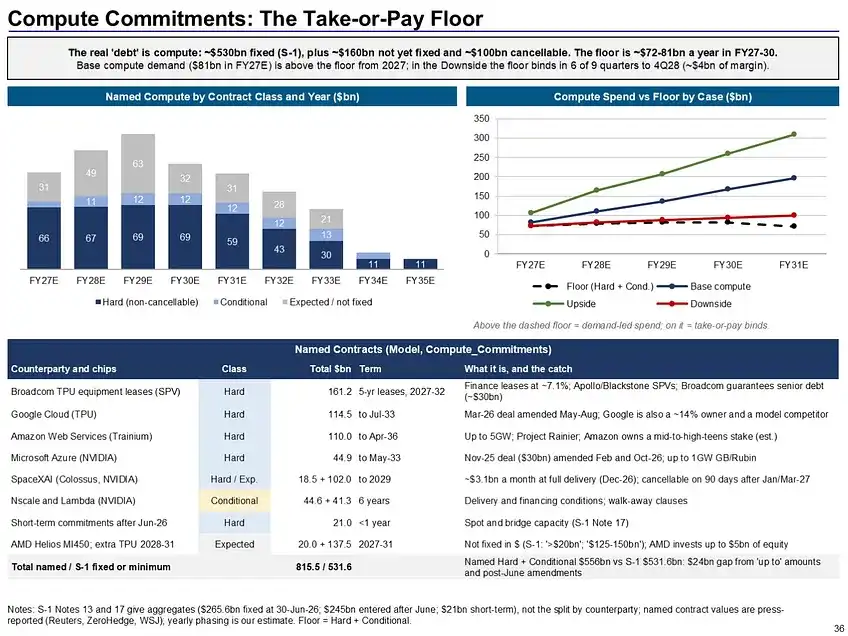
자금과 컴퓨팅 파워는 종종 동일한 회사들로부터 나옵니다. 구글은 출자에 참여하면서 동시에 Anthropic에 TPU 컴퓨팅 파워를 임대합니다. 아마존은 투자자이자 Trainium 컴퓨팅 파워 공급자입니다. 브로드컴은 또한 최대 420억 달러의 어음 금융을 제공하기로 합의했으며, 자금은 관련 임대료 지급에만 사용하도록 제한됩니다. Chiltern은 IPO 이후 Anthropic의 연말 현금이 약 2160억 달러에 이를 것으로 예상합니다. 스트레스 테스트는 수익이 4분기 환산 연율 860억 달러에서 정체된다고 가정하며, 그 결과 2031년 말에도 약 1470억 달러의 유동성이 남을 것으로 나타났습니다. 이 가정에 따르면 성장 둔화는 먼저 이익과 밸류에이션을 끌어내립니다.
74달러에 매수하려면 컴퓨팅 파워 효율의 반등이 필요
74달러 기준으로 Chiltern은 Anthropic의 기업가치가 예측 2027년 수익의 약 8.4배로 추정하며, 16개 비교 가능 상장사의 중앙값은 6.6배입니다. 종량제 사업을 AI 컴퓨팅 파워 회사와 비교하고 구독 사업을 고성장 소프트웨어 회사와 비교하면 부분 합산 밸류에이션은 주당 약 69달러입니다. 기준 현금흐름 할인 밸류에이션은 98달러입니다. 기준 마진율로 역산하면 74달러는 2035년 약 4060억 달러의 수익에 해당하며, 이는 2026년부터 2035년까지 연평균 복합 성장률 약 25%를 의미합니다.
Chiltern의 기준 시나리오는 2027년 매출 1,330억 달러, 2028년 1,940억 달러, 조정 영업이익률 25%까지 상승할 것으로 전망한다. 2028년 말 엑시트 기준으로 기준 시나리오는 주당 약 120달러, 낙관 시나리오는 약 279달러, 가격 경쟁 시나리오는 약 34달러, 기술 리더십 상실의 중압 시나리오는 약 18달러다. 해당 기관은 네 가지 시나리오에 각각 45%, 20%, 25%, 10%의 가중치를 부여해 약 120달러의 확률 가중 엑시트 가격과 35%의 손실 확률을 도출했다.
Chiltern은 주당 70~78달러에 계획 포지션의 절반을 우선 구축할 의향이며, 이는 포트폴리오 순자산의 약 0.8%에 해당한다. 4분기 매출 기준 전망치는 215억 달러다. 매출이 225억 달러를 초과하거나, 1달러 컴퓨팅 파워당 매출이 1.80달러 이상으로 회복되거나, 주가가 약 66달러 아래로 떨어질 경우 추가 매수에 나설 수 있다. 첫날 주가가 약 92달러까지 오르면 모델이 제시하는 기대 연환산 수익률은 13%로 낮아져 설정한 15% 기준선을 밑돈다. 상장 후 첫 실적 보고서에서 검증해야 할 것은, 장기 컴퓨팅 파워가 고가의 단기 용량을 점진적으로 대체한 뒤 Claude의 사용량이 1달러 컴퓨팅 파워당 다시 2달러에 가까운 매출을 창출할 수 있는지 여부다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사