거래의 예술: 그들은 어떻게 USDE 주식 차익거래로 돈을 벌었나
원문 제목: USDE mNAV 트레이드
원문 저자: Starkiller Capital
편집자 주: 한 회사가 보유한 토큰 자산 1달러당 주식 시가총액이 32센트에 불과하다면, 이 할인 폭을 어떻게 수익으로 바꿀 수 있을까?
디지털 자산 퀀트 투자 기관 Starkiller Capital의 방법은 StablecoinX 주식(나스닥 코드 USDE)을 매수함과 동시에 같은 금액의 ENA, 즉 이 회사가 보유한 토큰을 공매도하는 것이다. 이렇게 하면 주식과 토큰이 모두 하락하더라도 주식이 덜 떨어지기만 하면 공매도에서 번 돈이 주식 손실을 상쇄할 수 있다.
Starkiller는 이전에 이미 한 차례 이 거래를 진행한 바 있다. 공개된 내용에 따르면, 올해 8월 StablecoinX가 보유한 ENA 1달러당 시가총액은 약 18센트에 불과했다. Starkiller는 당시 회사 주식을 매수했다. 할인 폭이 축소되면서 시장의 ENA 1달러당 평가액이 약 60센트로 상승하자, 기관은 이전에 축적한 주식 포지션을 매도해 수익을 확정했다. 이후 주가가 ENA보다 더 빠르게 하락하면서 할인 폭이 다시 자산 1달러당 32센트로 확대되었고, Starkiller는 더 큰 포지션으로 다시 진입했다.
이번 재진입에서 Starkiller가 주목한 것은 언락 이후 추가로 생긴 자사주 매입 경로다. 10월 5일 StablecoinX가 보유한 ENA의 락업 제한이 해제되었다. 회사는 ENA를 매도해 Ethena 재단의 승인을 받은 자사주 매입 계획의 자금을 조달할 수 있다. 당시 가격 기준으로 회사가 ENA 1달러를 매도할 때마다 약 3.13달러 상당의 토큰 자산에 해당하는 주식을 되살 수 있었다. 회사는 토큰 일부를 사용하지만 주식 수는 더 빠르게 줄어들어, 남은 주당 대응하는 ENA는 오히려 증가한다.
이 거래가 다시 수익을 낼 수 있을지는 주식이 ENA를 앞지를 수 있는지에 달려 있다. 자사주 매입이 할인 폭 축소를 이끌 수 있지만, StablecoinX에는 상환 메커니즘이 없어 주주가 보유 자산 가치대로 출구를 찾을 수 없고, 할인은 오래 지속될 수 있다. 이어지는 3분기 보고서(10-Q)에서 주목할 점은 회사가 구체적인 자사주 매입 계획을 공개하는지, 그리고 얼마나 많은 주식을 매입할 계획인지다.
다음은 원문이다:
암호화폐 시장에서 몇 년을 보낸 사람이라면 GBTC를 기억할 것이다. 2022년 대부분의 기간 동안 그레이스를 통해 비트코인을 큰 할인 폭으로, 때로는 40%를 넘는 할인으로 매수할 수 있었다. 할인을 틈타 매수하고 GBTC가 ETF로 전환될 때까지 기다린 사람들은 돈을 벌었다.
지금, 규모는 더 작고 유동성은 더 떨어지지만 잠재적 수익률은 더 높은 유사한 기회가 나타나고 있다.
StablecoinX(티커 USDE)는 ENA 총량의 약 20%를 보유한 암호화폐 자산 재무회사(DAT)다. 지난 금요일 종가 기준 주가는 6.43달러였고, 주당 125.48개의 ENA에 해당하며 가치는 20.10달러다. 이는 ENA 1달러당 32센트만 지불하는 셈으로, 1억 5,500만 달러로 4억 8,500만 달러어치의 토큰 묶음을 사는 것이다.
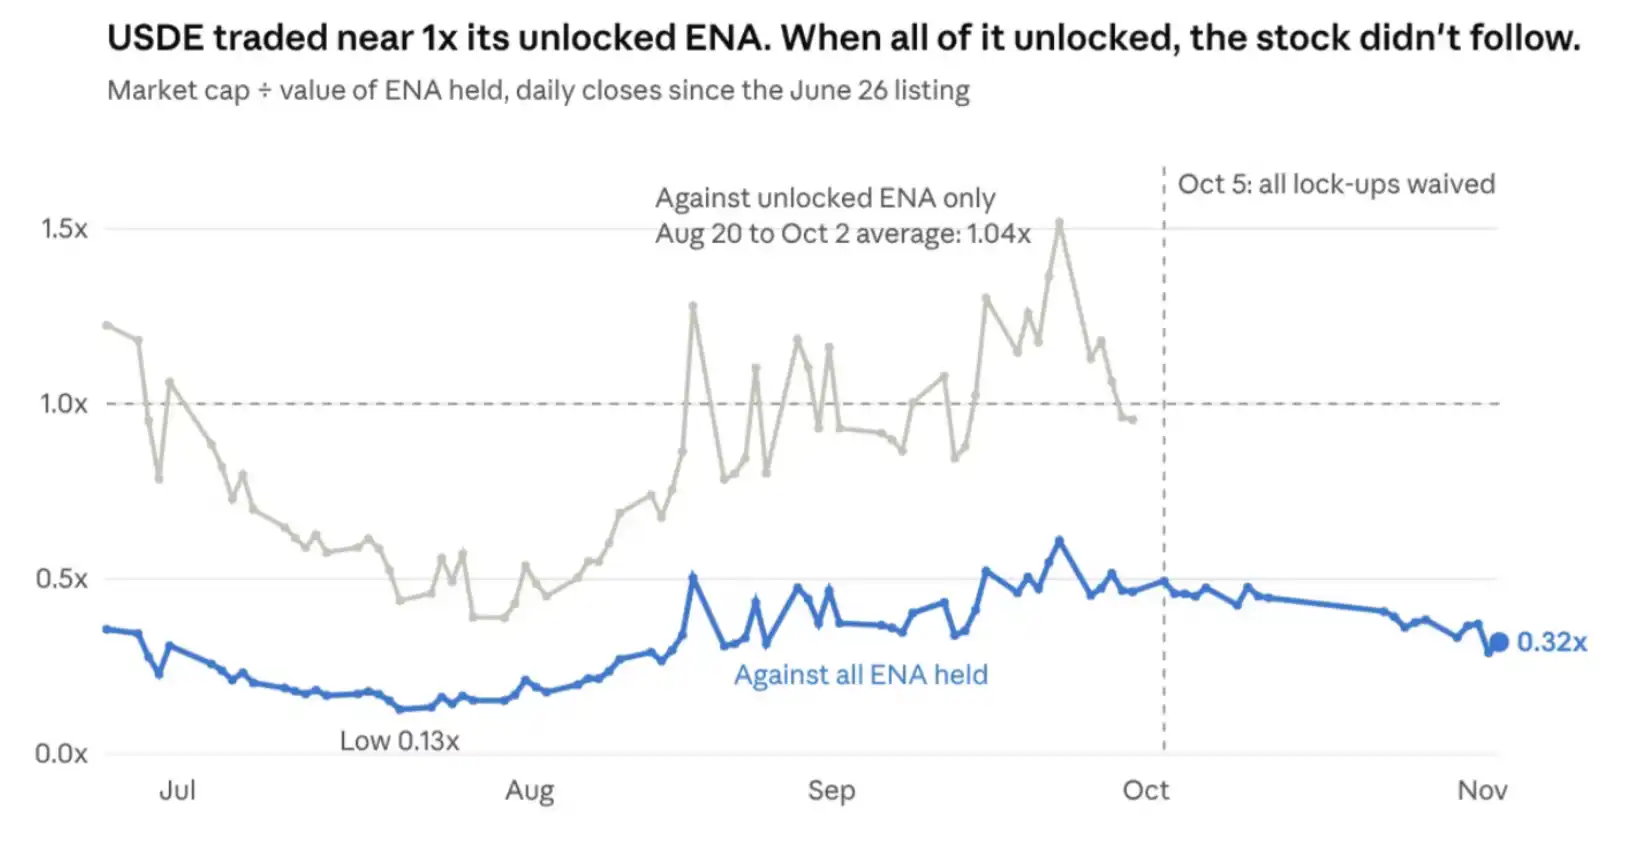
6주 전 Ethena는 이 재무회사에 면제를 부여해 해당 토큰 전체의 락업을 해제했다. 락업은 원래 이 주식이 할인 거래되는 주된 원인이었다. 시장은 이미 면제가 승인될 것을 알고 있었다. 면제 승인 전 USDE의 mNAV는 0.15배에서 0.61배로 올랐고, 이후 다시 0.32배로 급락했다.
Starkiller는 8월부터 mNAV가 0.18배일 때 이 트레이드를 보유했다. 이후 포지션을 재조정해 0.60배에서 누적된 USDE 포지션을 이익 실현했다. 지난 6주 동안 mNAV가 전체 암호화폐 시장과 함께 하락하면서 우리는 다시 포지션을 구축했고, 이번에는 규모가 더 크다. 우리가 이 리서치를 공개하는 데는 분명히 우리 자신의 이해관계도 있다. 우리는 현재 시장의 가격 책정이 얼마나 비합리적인지 매우 확신하기에 공개적으로 말하고자 하며, 비슷한 견해를 가진 동료들도 이로부터 이익을 얻기를 바란다.
아래에서 이 트레이드의 논리와 리스크를 최대한 직설적으로 설명하겠다.
몇 가지 배경
StablecoinX는 6월 특수목적인수회사(SPAC)인 TLGY와의 합병을 통해 상장했다. Ethena는 비트코인과 이더리움 재무회사의 방식을 따라 이를 ENA의 공개시장 투자 수단으로 만들었다. 회사에는 소규모 인프라 사업도 딸려 있으나 현재 밸류에이션에는 미미하며, 6월 마지막 2주간 매출은 6만 2,000달러였다. 2분기 말 기준 회사는 약 1,900만 달러의 현금과 약 1,800만 달러의 부채를 보유했다. 따라서 실질적 밸류에이션 관점에서 이 회사는 ENA 묶음이며, 그런 관점에서 가치를 평가할 수 있다.
계속하기 전에 분명히 말하자면, 우리는 일반적으로 암호화폐 자산 재무회사가 형편없다고 생각하며, 지금에 이르러서는 존재할 필요가 거의 없다고 본다. 사실 USDE도 존재할 필요가 별로 없다. 생태계에 실질적 가치를 제공하지 않으며, 순자산가치 대비 할인에서도 알 수 있듯 베타 익스포저를 보유하기에 좋은 도구가 아닌 경우가 많다.
하지만 우리는 이러한 견해를 떠나 mNAV로 이를 살펴볼 것입니다. 즉, 회사 시가총액을 보유한 ENA의 시장 가치로 나눈 값입니다. 주가는 ENA 가격에 주당 해당하는 ENA 수량을 곱한 후 mNAV를 곱한 값과 같습니다. ENA의 가격 노출을 헤지하면 남는 것이 이 배수이며, 우리가 거래하는 것이 바로 이 배수입니다.
할인은 원래 합리적이었으나, 이후 상황이 변했다
상장 후 대부분의 기간 동안 이 주식이 크게 할인된 데에는 충분한 이유가 있었습니다. 토큰 구매 계약에 따라 약 절반의 ENA가 48개월에 걸쳐 점진적으로 잠금 해제되며, 2029년에야 전부 해제됩니다. 그 외에도 모든 매도에는 Ethena 재단의 동의가 필요합니다. 10월 4일 기준으로 여전히 15.6억 개의 ENA가 잠금 상태에 있습니다.
시장의 당시 가격 책정은 상당히 합리적이었습니다. 잠금 해제된 ENA의 가치만으로衡量하면, 8월 하순부터 10월 초까지 이 주식은 약 1배 수준에서 거래되었습니다. 투자자들은 회사가 실제로 운용할 수 있는 토큰에 대해서는 정가를 지불할 의향이 있었고, 나머지 토큰에 대해서는 가치를 0으로 평가했습니다.
그 후 Ethena와 재단은 9월 14일 서한에 서명하여 모든 잠금 제한을 면제했으며, 이는 10월 5일부터 효력이 발생했습니다. 하룻밤 사이에 주당 해당하는 잠금 해제된 ENA 가치는 14.82달러에서 30.28달러로 상승했습니다. 주가는 14.15달러에서 14.96달러로 올랐습니다.
시장이 기존 방식을 그대로 따라 잠금 해제된 ENA를 기준으로 USDE의 가격을 책정했다면, 주가는 대략 두 배가 되었어야 합니다. 실제로는 회색 선이 파란 선으로 바뀌었고, 밸류에이션 배수는 0.49배에서 0.32배로 점진적으로 하락했습니다.
할인이 왜 오히려 확대되었나?
10월에 접어들면서 시장이 하락했기 때문입니다. 비트코인은 7% 하락했고, ENA는 29% 하락했습니다. 전체 시장이 하락할 때는 아무도 소규모 시가총액 재무회사(트레저리 컴퍼니)의 순자산가치를 다시 계산하러 앉지 않습니다. 투자자들은 암호화폐 자산 노출을 줄이고 있으며, USDE가 바로 그러한 노출입니다.
주가가 토큰보다 더 크게 하락한 데에는 몇 가지 이유가 있습니다. 많은 보유자들이 USDE를 매수한 것은 증권 계좌를 통해 ENA를 롱하는 것이 목적이었습니다. 따라서 ENA 포지션에서 빠져나오려 할 때 USDE를 매도하게 됩니다. USDE는 또한 이들 투자자가 보유한 자산 중 유동성이 가장 낮은 품목 중 하나입니다. 회사 시가총액은 1.55억 달러에 불과하고 일일 거래량은 약 100만 주이므로, 투자자들이 총 노출을 줄이면 이 포지션의 가격은 쉽게 갭 하락할 수 있습니다.
공매도 세력도 함께 베팅을 늘렸다. 미결제 공매도 주식 수는 78% 증가해 약 280만 주에 달했으며, 이는 유통주식의 약 15%에 해당한다.
이러한 변화는 회사가 보유한 ENA에는 영향을 미치지 않았다. 회사는 여전히 9월 당시의 30억 2900만 개 토큰을 보유하고 있으며, 이제 각 토큰을 주식 매입 자금으로 사용할 수 있다. 주가 하락의 원인은 가치를 뒷받침하는 자산과 무관하며, 바로 이것이 우리가 매수하고자 하는 할인이다.
밸류에이션 배수가 암호화폐 시장 베타를 따라간다는 것에는 다른 면도 있다. 시장이 회복되면 배수도 함께 반등하는 경향이 있다. 8월과 9월에는 ENA가 상승하면서 밸류에이션 배수가 0.15배에서 0.61배로 올랐는데, USDE를 ENA의 대체재로 여겼던 투자자들이 다시 매수했기 때문이다. 10월에는 같은 메커니즘이 반대로 작동했다. 시장이 돌아서면 베타 노출을 줄이기 위해 주식을 팔았던 사람들이 다시 돌아와 매수할 것이다.
토큰 언락 이후에도 회사가 토큰을 매각하려면 여전히 재단의 승인이 필요하다. 핵심은 면제 서한이 이른바 '자금 조달성 매각'을 사전에 동의했으며, 서한에 명시된 용도 중 하나가 재단이 승인한 10b5-1 계획에 따른 주식 매입이라는 점이다.
할인이 좁혀지는 방식
순자산가치보다 낮은 가격에 주식을 매입하는 것은 이런 투자 수단이 주당 순자산가치를 가장 효과적으로 높이는 방법이다. 0.32배 밸류에이션에서는 그 효과가 특히 두드러진다. 회사가 주식 매입을 위해 1달러어치의 ENA를 매각할 때마다 3.13달러어치 ENA 자산에 해당하는 주식을 소각할 수 있어, 계속 보유하는 주주들에게 2.13달러의 순자산가치를 더 남겨주게 된다. 지난 금요일 가격 기준으로 재무 자산의 3분의 1을动用하면 발행된 A종 주식 전부를 매입할 수 있다.
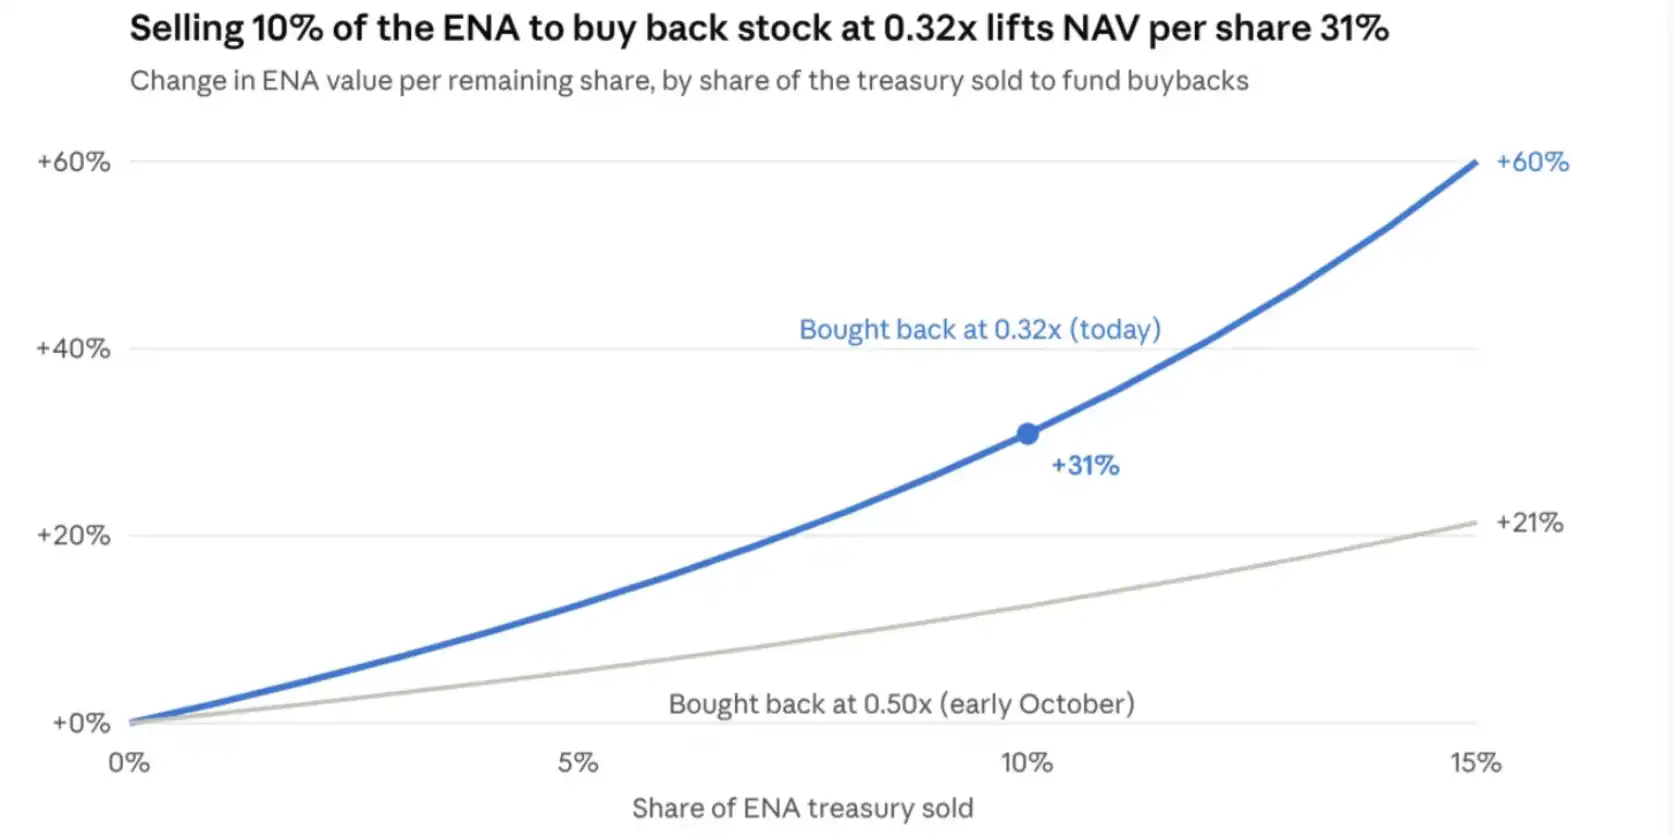
이는 공개 시장에서 ENA를 매각할 필요조차 없다. 서한은 재단에 회사가 매각하려는 ENA를 매입할 권리를 부여한다. 따라서 재단은 장외에서 이 토큰들을 인수할 수 있고, 회사는 그 대금으로 주식을 소각하며, ENA 보유자들은 이 매도 물량을 떠안을 필요가 없다.
그들이 그렇게 할까? 나는 각 측의 이해관계가 모두 이 방향을 가리킨다고 본다. 최고재무책임자는 2분기 실적 발표에서 회사 시가총액과 보유 자산 가치 간의 격차를 좁히는 것이 회사의 중점 과제라고 밝혔다. 회사는 9월에 최고경영자도 교체했다. Ethena는 USDe를 블랙록 Aladdin 플랫폼 사용자, Janus Henderson, Coinbase에 홍보하고 있다. 자사 토큰 노출을 대표하는 상장 주식이 해당 토큰 가치의 3분의 1에만 거래된다면 이는 관련 협상에 도움이 되지 않는다. 재단은 애초에 주식 매입 용도를 명시한 면제 서한에 서명할 의무가 없었지만, 서명했다.
다음 관찰 시점은 3분기 10-Q 보고서로, 늦어도 11월 16일까지 제출되어야 합니다. 이는 면제 서한 서명 이후 첫 번째 분기 보고서가 될 것입니다.
포지션 구축 방법
USDE를 매수하고 ENA를 공매도하며, 양쪽의 달러 명목 금액을 동일하게 맞춥니다. 많은 사람들이 이 단계에서 실수합니다. 주식 1주를 매수할 때마다 125개의 ENA를 공매도할 필요는 없습니다. 밸류에이션 배수가 변하지 않는 경우 주식과 ENA의 퍼센트 등락률은 1대1이므로, 헤지 시 양쪽의 달러 명목 금액을 동일하게 맞춰야 합니다.
우리는 무기한 선물 계약을 통해 ENA를 공매도하므로, 예산에 펀딩비를 고려해야 합니다. 그러나 이 거래를 구축한 이후 Hyperliquid에서 ENA 무기한 선물의 펀딩 비율은 계속 양수였으며, 지난 6주 동안도 마찬가지였습니다. USDE의 나스닥 일일 거래량은 약 100만 주입니다.
거래가 예상대로 진행되면 롱 포지션의 시가총액이 숏 포지션의 명목 금액보다 빠르게 증가하므로, 리밸런싱을 해야 합니다. 그렇지 않으면 ENA의 순매수 익스포저가 형성됩니다. 물론 상승장에서는 mNAV 재평가로 인한 누적 수익으로 약간의 베타 리스크를 감수할 의향이 있다면 오히려 유리합니다. 우리는 8월부터 10월까지 이렇게 했고 수익을 얻었지만, 이는 타이밍을 잡아야 합니다.
ENA 가격이 변하지 않는 경우, 다음은 롱 명목 금액 기준 대략적인 수익률이며, 펀딩비와 거래 비용은 포함되지 않았습니다. 롱과 숏 양쪽의 총 익스포저는 롱 명목 금액의 두 배입니다.
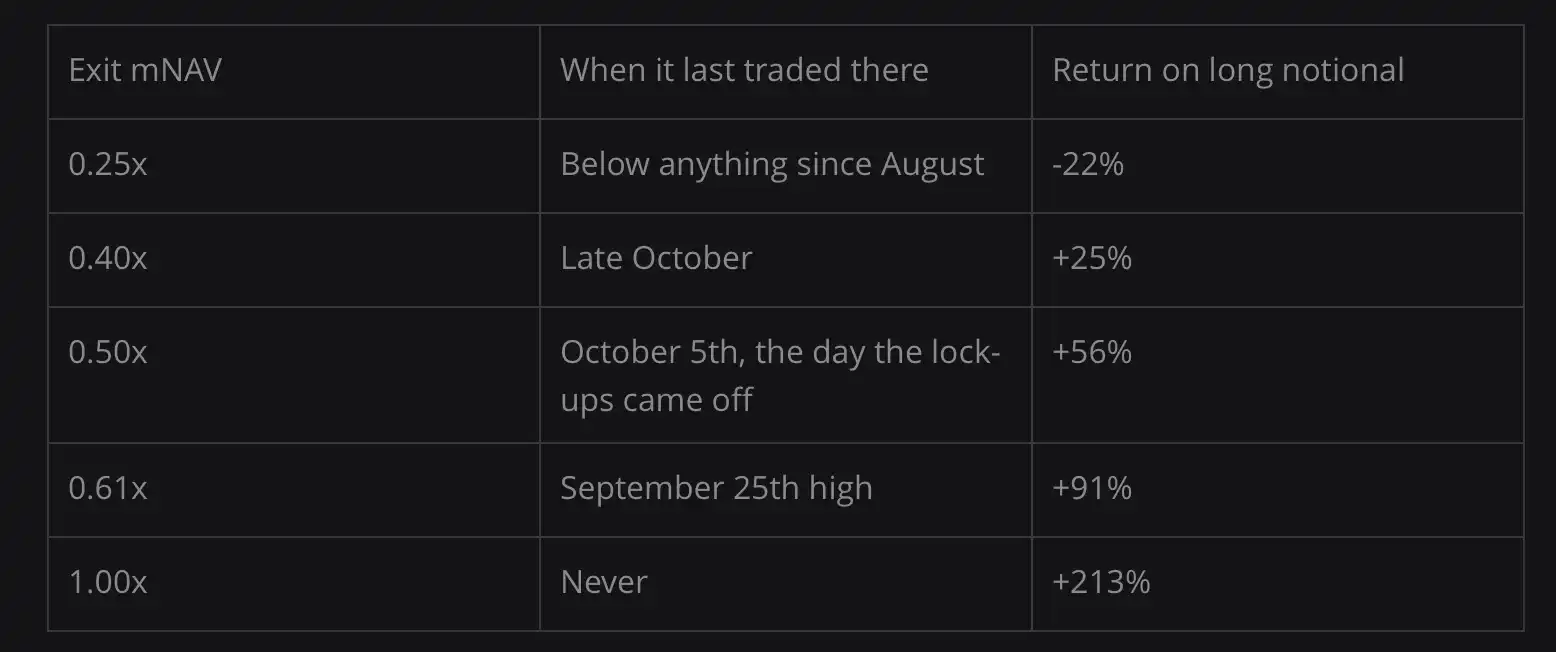
밸류에이션이 1배로 회귀하지 않더라도 이 거래는 상당한 수익을 가져올 수 있습니다. 락업 해제 당일 수준으로만 돌아가도 롱 쪽에서 56%의 수익률이 있습니다. 우리는 이 주식이 결국 0.7배의 mNAV로 거래되어야 한다고 생각합니다. 다른 많은 재무부 회사들이 이 수준에서 거래되고 있으며, 일부는 상당량의 토큰이 여전히 락업 상태에 있습니다.
위에서 몇 가지 단기 촉매 요인을 나열했지만, 실제로 이는 실현 시점을 판단하기 어려운 차익거래입니다. 비교 가능한 회사들의 밸류에이션과 이 거래를 보유함으로써 실제로 약 5%의 수익률을 얻을 수 있다는 점(ENA 공매도에서 얻는 양의 펀딩 비율의 절반에 해당)을 고려하면, 촉매 요인이 실현될 때까지 포지션을 지속적으로 보유하는 것이 더 합리적입니다.
문제가 발생할 수 있는 부분
할인 폭이 축소되도록 강제하는 메커니즘은 없습니다. 회사에는 환매 메커니즘이 없으며, GBTC가 여기서도 좋은 예시입니다. GBTC의 큰 폭 할인은 ETF로 전환될 때까지 2년 동안 지속되었습니다.
재단이 엑시트 경로를 통제합니다. 토큰 매각은 재단의 동의를 받아야 하며, 투자위원회 3석 중 1석은 재단이 지명하고, B종 주식의 의결권도 재단이 통제합니다. 재단이 계속 자사주 매입을 승인하지 않으면 할인율은 이 수준에 계속 머물 수 있습니다.
시장은 잠재적 매도 물량에도 직면해 있습니다. S-1 등록서류는 기존 주주들을 위해 약 1,270만 주의 재판매 가능 주식을 등록했는데, 이는 A종 주식 총수의 절반을 넘습니다. 이 주주들은 주가가 반등할 때 매도할 수 있습니다.
할인율은 더 확대될 수도 있습니다. 주식 상장 당시 mNAV는 0.36배였고, 7월에는 최저 0.13배까지 떨어졌습니다. 10월에는 회사 자체에 문제가 없었는데도 mNAV가 0.49배에서 0.32배로 하락했습니다.
워런트는 주가가 회복될 때 희석을 초래합니다. 상장된 워런트는 1,150만 개이며 행사가는 11.50달러입니다. 또한 발기인이 보유한 약 760만 개의 워런트가 있으며 행사가는 각각 11.50달러와 15달러입니다. 이 워런트들은 현재 외가격 상태이지만 주가 회복의 상단을 제한할 것입니다.
암호화폐 시장이 직접 폭락할 수도 있습니다. 그렇게 되면 투자자들은 USDE가 보유한 ENA를 아예 가치 없는 것으로 간주하고, 이 자산의 가치는 영원히 실현될 수 없다고 판단하여 mNAV를 다시 저점으로 끌어내릴 수 있습니다.
결론
석 달 연속으로 시장은 회사가 실제로 매각할 수 있는 ENA를 기준으로 이 주식의 가격을 책정했습니다. 이후 모든 ENA가 매각 가능해졌고, 회사는 1달러 자산 가치에 해당하는 주식을 32센트에 매입할 수 있는 사전 승인된 자사주 매입 경로를 확보했는데도, 시장은 더 낮은 밸류에이션을 제시했습니다. 우리는 8월부터 이 트레이드를 보유해 왔으며, 0.32배 수준에서 처음 진입했을 때보다 더 긍정적으로 보고 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사