AI 주식 신의 가을: 100억 달러, 그리고 유동성 없는 탈출
원문 제목: 《AI 주식 신의 가을: 100억 달러, 그리고 유동성 없는 탈출》
원문 저자: Sleepy
지난 한 해 동안 중국어 인터넷은 이 젊은이에게 여러 별명을 붙였지만, 가장 많이 불린 것은 역시 그 네 글자, AI 주식 신이었다.
그는 독일에서 공립학교를 다니며 여러 번 월반했고, 15세에 뉴욕으로 가 컬럼비아 대학에 입학했다. 3학년 때 경제 성장과 인류 생존 위험을 논한 논문을 썼는데, 경제학자 Tyler Cowen은 그것이 17세 소년의 손에서 나왔다고 믿기 어려웠다. 19세에 그는 졸업생 대표로 컬럼비아를 졸업했다.
졸업 후 그는 SBF가 운영하던 자선 기금 FTX Future Fund에 합류했고, 그곳에서 훗날 아내가 된 Avital Balwit를 만났다. 그녀는 현재 Anthropic CEO Dario Amodei의 비서실장이다. FTX 붕괴 후 그는 OpenAI의 슈퍼 정렬 팀으로 옮겼지만, 1년도 채 안 되어 해고되었다. OpenAI의 공식 입장은 그가 외부에 기밀을 유출했다는 것이고, 본인의 주장은 회사 내부 보안 취약점을 강하게 비판하는 메모를 작성해 이사회에 직접 보고했다는 것이다.
해고된 지 두 달 후인 2024년 6월, 그는 온라인에 165페이지 분량의 장문 《Situational Awareness: The Decade Ahead》(상황 인식: 향후 10년)를 발표했다. 첫 문장은 매우 선동적이었다. "샌프란시스코에서 당신은 미래를 가장 먼저 볼 수 있다."
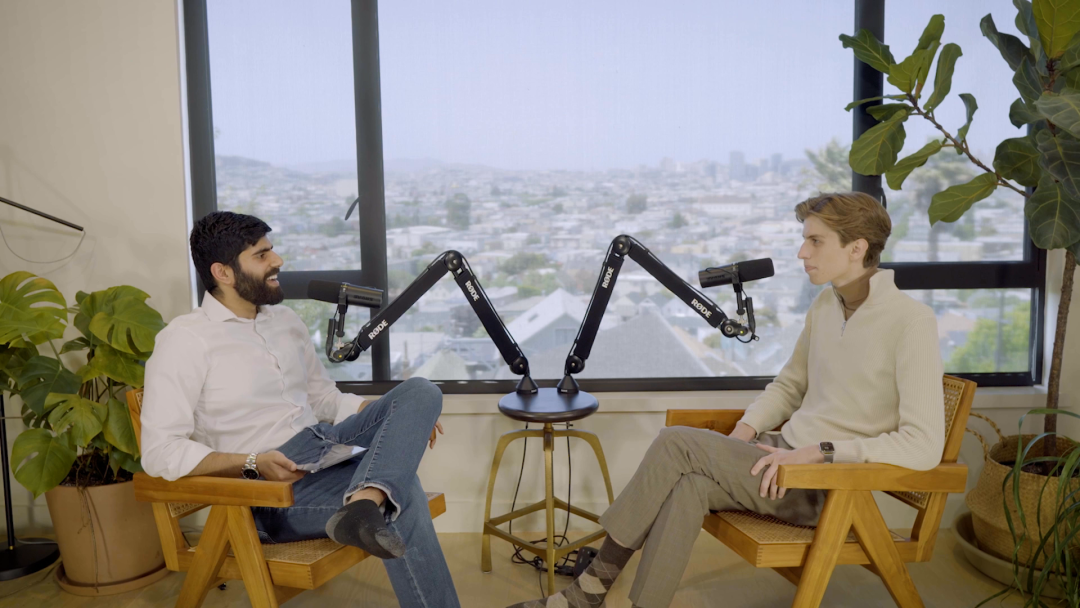
Leopold가 Dwarkesh Patel의 팟캐스트에 출연한 모습|출처: Dwarkesh Podcast
이어 그는 같은 이름의 헤지펀드를 설립했고, 초기 자금으로 2억 2,500만 달러를 받았다. 출자자 중에는 Stripe의 공동 창업자 Collison 형제도 있었다.
이후의 일은 재정 매체들이 이미 많이 다뤘는데, 펀드 규모는 눈덩이처럼 불어났지만 올해 7월 단 한 달 만에 67%를 손실했고, 대부분의 공개 시장 포지션을 할인해 월스트리트 거물 Citadel에 넘겨야 했다. 상당히 부조리한 점은, 손절 계약에 서명한 바로 그 주말에 그가 캘리포니아 해변 마을에서 결혼식을 올렸고, 결혼식 일정표에는 학술 세미나까지 제대로 잡혀 있었다는 것이다.
11월 16일, 그는 또 13F 보유 현황 보고서를 제출했다.
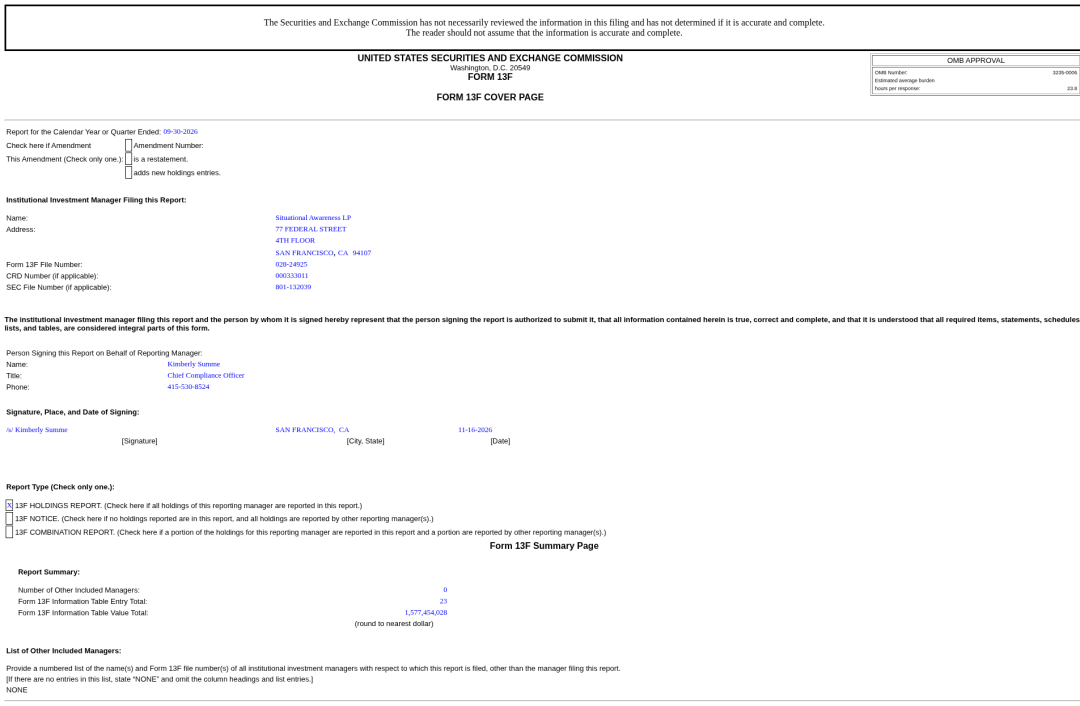
Situational Awareness의 2026년 3분기 13F 요약|이미지 출처: SEC
우리는 이 최신 13F를 모두 살펴보고, 지난 네 달간 미국과 일본 양지에 흩어져 있던 규제 서류들을 다시 짜맞춰 보았다. 그 결과 이 이야기에서 진정 흥미로운 부분은 사실 청산 폭락 이후에 일어났다는 것을 발견했다.
후버 댐
그는 그 165페이지 분량의 장문에서 표 하나를 그렸는데, 연도별로 세계 최대 AI 훈련 클러스터의 팽창 속도를 추산한 것이었다. 2026년 행에는 약 100만 장의 H100 환산, 전력 소비 1기가와트, 수백억 달러의 비용이 적혀 있었다. 사람들이 1기가와트에 대해 개념을 잡을 수 있도록, 그는 옆에 참조물을 하나 적어 두었는데, 바로 후버 댐이었다.
2년 전 이 표를 본 사람들은 대부분 이것이 또 실리콘밸리 젊은이들의 비현실적인 상상이라고 생각했을 것이다.
하지만 2년이 지난 오늘, 연구 기관 Epoch AI가 올해 11월에 막 뽑아낸 데이터를 다시 보면, 전 세계에서 건설 중인 가장 큰 세 개의 AI 컴퓨팅 파크는 각각 Anthropic과 아마존이 인디애나주 뉴칼라일에 세운 1037메가와트; xAI의 Colossus 2, 946메가와트·약 111만 장의 H100 환산; 그리고 OpenAI가 텍사스주 스타게이트 애빌린에 세운 824메가와트·약 102만 장의 H100이다.
그는 글에서 이런 판단도 내린 적이 있다. 2027년까지 전 세계 AI 관련 연간 총투자가 1조 달러를 돌파할 것이라는 전망이었다. 올해 7월 무디스가 내놓은 최신 추산에 따르면, 마이크로소프트, 아마존, 메타, 알파벳, 오라클, CoreWeave 여섯 회사의 올해 자본 지출 합계는 7850억 달러에 달할 것으로 예상되며, 내년에는 1조 달러에 근접할 전망이다.
거시적 추론은 놀랄 만큼 정확했고, 그는 2차 시장에서의 감각도 상당히 좋았다.
그는 나중에 회상하기를, 2020년 2월 말 뉴욕 시장이 아직도 TV에서 시민들에게 평소처럼 브로드웨이에 연극을 보러 가라고 권하고 있었을 때, "그때 내가 할 수 있는 일이라곤 마스크를 사고, 그다음 주식을 공매도하는 것뿐이었다"고 했다. 2025년 1월, DeepSeek R1이 등장해 미국 증시의 반도체주에 공포성 폭락을 일으켰을 때, 그와 펀드 연구 총괄 Carl Shulman은 일찍부터 DeepSeek을 추적하고 있었고 시장 반응이 과도하다고 판단해, 남들이 손절할 때 그들은 저가 매수에 나섰다. 펀드 고문 Graham Duncan이 《포춘》에 말한 바에 따르면, 당시 한 대형 테크 펀드가 매도하려 했는데, 한 애널리스트가 "Leopold says it's fine"이라고 한마디 하자 상대가 매도를 멈추고 팔지 않았다고 한다.
펀드 규모는 계속 상승했고, 2025년 상반기 펀드는 수수료 차감 후 47% 올랐다. WSJ 보도에 따르면 올해 5월까지 펀드의 연내 수수료 차감 후 수익률은 약 270%, 설립 이후 10배 이상 불어났으며 퀀트 거대 기업 Jane Street조차 그의 LP가 되었다. 연중이 되자 FT가 입수한 한 투자자 서한에는 더욱 놀라운 숫자가 적혀 있었는데, 올해 상반기 수수료 차감 후 수익률이 무려 439%에 달했다.
이는 대세인가, 아니면 실력인가?
냉정하게 말하자면 두 가지 이유 모두 있다. 대세는 하늘이 준 밥이고, 그 대세를 읽어낸 것은 그의 실력이다.
다만 그 439%의 수익 신화 밑에는 또 다른 두 가지가 깔려 있는데, 무려 4배의 레버리지, 그리고 그 165페이지짜리 PDF다. 월스트리트에서 방향을 맞게 본 사람은 적지 않지만, 4배 레버리지를 걸고 과감히 밀어붙일 사람은 많지 않다. 한 세트의 기술적 추론을 실리콘밸리 종말 계시록으로 써내고, 그 계시록을 수백억 달러의 탄약으로 바꿔낼 수 있는 사람은 더욱 극소수다.
이른바 「AI 주식 신」은 실은 이 세 가지를 묶어서 팔아넘긴 것이다.
할인
레버리지를 이렇게 과감히 걸 수 있었던 것은 그가 시장을 보는 방식과 관련이 있다.
전통적인 헤지펀드 트레이더는 매일 손절선, 낙폭, 리스크 익스포저를 주시하지만, Aschenbrenner가 주시하는 것은 5년 후의 기술 트렌드 곡선이다. 충분히 거대한 방향을 확신하면 비중을 크게 실어 밀어붙이고, 떨어질수록 더 사들이며, 시간으로 중간의 모든 변동성을 버텨내고 마지막 멱법칙이 실현되기를 기다린다. 이는 1차 시장 VC의 방식이다.
동시에 LP이기도 한 한 헤지펀드 수장은 그의 논리를 전해 들었는데, AGI의 충격은 끝이 없을 만큼 거대할 것이며, 이런 비합의를 가장 빠르게 현금화할 수 있는 곳이 바로 「전 세계에서 유동성이 가장 좋은 공개 시장」이라는 것이다.
2차 시장이 그의 1차 시장이 된 것이다.
방식은 1차 시장의 것이고, 조직도 초기 정예 VC처럼 꾸렸다. 올해 6월 갱신된 감독 문서 Form ADV에 따르면, 수백억 달러 자산을 운용하는 회사에 직원은 총 8명뿐이며 그중 투자를 담당하는 사람은 4명뿐이다.
이런 「어설픈 팀」이 월스트리트 대형 은행에서 돈을 빌릴 때는 조금도 망설이지 않았다. 보도에 따르면 펀드는 프라임 브로커리지 업무를 통해 은행에서 수백억 달러를 빌렸다. 사고 직전 바클레이즈 은행의 프라임 브로커리지 부문은 단일 업종 집중도가 너무 높다는 이유로 그의 업무를 거절했고, 골드만삭스가 이 건을 맡아 그를 골드만삭스 최대 헤지펀드 프라임 브로커리지 고객으로 만들었으며, 올해 상반기에만 골드만삭스에 지급한 각종 수수료가 2억 달러를 넘었다. 심지어 7월 폭락 직전에도 그는 여러 은행과 협상하며 레버리지 비율을 4배에서 10배로 더 끌어올리려 하고 있었다.
그의 포지션도 점점 더 꽉 차갔다. 올해 1분기 말, 그의 13F 서류에는 약 84억 6천만 달러 명목 가치의 풋옵션이 걸려 있었는데, 기초자산으로는 반도체 ETF(SMH), 엔비디아, 오라클, 브로드컴, AMD, 마이크론, TSMC, ASML 등이 포함되어 있어 전체 롱 포지션에 보험을 든 셈이었다. 2분기 말이 되자 이 보호막은 완전히 걷혔다. 202억 4천만 달러에 달하는 신고 보유 종목 중 Sandisk와 마이크론 두 메모리 반도체 주식만으로 약 55%를 차지했다. 13F가 포착하지 못하는 곳에서는 SK하이닉스가 7월 나스닥에 상장할 때 기초 투자자로 참여했고, 도쿄 시장에서 일본 수동부품 대기업 다이요유덴의 지분 16.61%를 단숨에 사들였다.
헤지를 걷어내고 레버리지를 최대로 끌어올려, 백억 달러를 메모리와 전력 인프라에 한 번에 올인했다.
그리고 7월이 왔다.
7월 1일부터 29일까지 최대 중점 보유 종목인 Sandisk는 2032달러에서 1016달러로 반토막 났고, 호주 컴퓨팅 파워 주식 SharonAI는 거의 절반이 빠졌으며, 연료전지 선두주자 Bloom Energy는 40% 넘게 하락했다. 그런데 공교롭게도 그가 반대로 공매도한 Adobe는 오히려 역주행 상승했다.
Leopold는 너무 투명했다. 13F와 대주주 공시 서류를 제출하자 월스트리트 전체가 그의 오픈 카드를 들여다봤고, 그가 은행으로부터 마진콜을 받을 때 가장 먼저 어느 팔을 잘라내야 하는지까지 계산할 수 있었다.
사람이 유명해지면 구설수가 따르기 마련이고, 하물며 사람을 잡아먹는 월스트리트에서는 더욱 그렇다.
7월 말 그 아슬아슬했던 48시간에 대해 WSJ가 사후에 전면 복기를 한 적이 있다.
7월 28일 화요일, 일이 터질 것 같자 Citadel의 한 고위 임원이 방금 Citadel에서 이직한 Sven Khatri에게 연락했다.
공개 시장의 주식이 강제 청산되어 패닉 매도가 일어나는 것을 막기 위해, 펀드는 7월 29일 수요일에 손에 쥔 가장 값진 사모 자산, 즉 약 35억 달러 가치의 Anthropic 주식을 20% 할인해 팔아 현금을 긴급 확보하려 했다. 세쿼이아, Greenoaks, 그리고 Michael Dell의 패밀리 오피스 모두 견적 요청을 받았는데, 조건이 극도로 까다로워 12시간 안에 결정하고 다음 날 아침 8시 전까지 현금 결제를 해야 했다. Greenoaks 팀은 이를 위해 밤을 새워 실사를 했고, Anthropic 공식 측도 밤새 서명해 이 구주 양도를 승인했다.
전환점은 목요일 아침에 나타났다. 펀드와 Citadel의 협상은 처음 공개 시장 포트폴리오 전체를 패키지로 인수하는 것에서 레버리지가 걸린 주식 포지션만 인수하는 것으로 좁혀졌다. 런던에 있던 Citadel 수장 Ken Griffin이 원격으로 접속해 최종 결정을 내렸고, 인수가는 시장가의 90%로 정해졌다. 미 증시 개장 약 20분 전, 양측은 계약서에 서명했다.
Citadel에서 구원 자금을 받은 순간, 펀드는 즉시 Anthropic의 구주 거래를 철회했다. 밤새 기다린 실리콘밸리의 몇몇 최상위 매수자들은 마지막 순간에 약속을 어기고 발을 빼버렸다.
공개 시장에서는 10% 할인된 가격에 손절했지만, 프라이머리 마켓의 핵심 보유 물량은 지켜냈다.
Citadel이 10% 할인으로 인수한 그 주식들은 개장 후 일제히 폭력적인 반등을 보였고, Nebius와 Bloom은 당일 27% 급등했으며 IREN은 31% 폭등했다. 며칠 후인 8월 3일, 그가 보유한 다이요유덴 10.81% 지분도 일본 장외시장에서 한 번에 분할 매각되었다. Citadel이 3.41%를 주당 9397엔에 가져갔고, JP모건 산하 기관, 바클레이스, 그리고 그의 LP 중 하나인 Jane Street이 나머지 지분을 주당 10225엔에 나눠 가졌다.
금액 기준으로 약 300억~350억 달러의 이 손실은 금융 역사상 최대 단일 거래 손실 반열에 올랐다.
23줄
이야기가 8월 초에 멈췄다면, 이는 그저 실리콘밸리의 오만한 젊은이가 레버리지를 너무 과하게 쓴 나머지 월스트리트 노련한 세력들에게 연합 작전으로 수확당한 또 하나의 낡은 공식에 불과했을 것이다.
하지만 Leopold는 테이블에서 물러날 생각이 없었다.
8월 25일, SEC는 이 펀드의 거래와 레버리지 문제에 대해 월스트리트 4대 대형 은행에 소환장을 보냈다. 9월, JP모건은 그에 대한 자금 지원을 완전히 차단했다. 대형 은행들의 문이 닫히자 그는 부티크 증권사 Clear Street를 찾아가 남은 자금을 들고 다시 옵션 시장으로 뛰어들었다.
11월 16일 오후 4시 30분에 제출된 3분기 13F는 그가 재앙을 넘긴 이 세 달을 기록한 것이다.
표 전체는 고작 23줄에 불과하며, 신고된 보유 총액은 15억 7700만 달러로, 석 달 전의 202억 4000만 달러에서 급감한 수치다.
7월 말 투자자들에게 보낸 서한에서 그는 공매도 포지션을 전부 청산했으며, 공개 시장 포지션은 전면적으로 자기 자금으로 현물과 권리금을 전액 납부한 옵션만 매수하는 방식으로 전환하고, 은행에서 빌린 증거금은 더 이상 사용하지 않겠다고 선언했다. 옵션 자체는 고배율 레버리지를 내포하지만, 가장 큰 장점은 손실에 상한이 있다는 것이다. 시장이 아무리 나빠도 권리금까지만 잃을 뿐, 더 이상 리스크 관리 담당자가 한밤중에 전화를 걸어 강제 청산을 요구하는 일은 없을 것이다.
인류 역사상 최대 헤지펀드 손실에서 이 25세 청년이 배운 첫 번째 교훈은 변동성에 대한 경외가 아니라, 어떻게 하면 자신이 강제 청산당하지 않을 수 있는가였다.
같은 편지에서 그는 여전히 고집을 부리며, 현재의 시장 기회에 대해 「매우 낙관적」이라고 말했다.
이러한 낙관은 최신 13F에 그대로 적혀 있다. 15억 7700만 달러의 신고 총액 중 10억 4500만 달러는 콜옵션이며, 베팅한 기초자산은 여전히 Bloom, Nebius, Sandisk 그리고 한 저장 칩 ETF다. 7월에 그를 거의 죽음으로 몰아넣은 것이 바로 이 이름들이었다.
나머지 약 5억 3000만 달러의 현물에는 총 다섯 개 종목만 있으며, 컴퓨팅 파워로 전환한 세 곳의 비트코인 채굴 기업이 합계 약 8000만 달러, 텍사스 에너지 회사 Fermi가 1125만 달러를 차지했고, 가장 큰 비중인 4억 4100만 달러는 전부 SharonAI라는 호주 컴퓨팅 파워 회사에 쏟아부었다.
물론 13F는 수면 위에 드러난 빙산의 일각일 뿐이다. 바로 같은 날 그는 별도로 Nebius의 13G/A 공시 파일을 제출했는데, 9월 30일 기준으로 이 회사의 801만 주를 실질 보유하고 있으며 당시 주가로 환산하면 약 18억 9000만 달러다. CNBC 보도에 따르면, 7월의 폭락을 겪은 후에도 펀드는 여전히 약 100억 달러의 자산을 보유하고 있으며, 대부분은 비공개 시장에 있다. 예를 들어 평가액이 약 50억 달러로 오른 Anthropic 지분, 그리고 그가 누적 5억 달러를 투입한 칩 노광 스타트업 Source Foundry 등이다.
그러나 수면 위에 드러난 SharonAI는 거의 그의 1차·2차 시장 혼합 투자 논리의 축소판이다.
11월 16일 CNBC가 이 13F를 보도했을 때, 전체 포트폴리오를 Aschenbrenner가 청산된 후 AI에 다시 베팅한 배치라고 묘사했으며, SharonAI는 그중 가장 큰 현물이었다. 그러나 SEC의 과거 파일을 펼쳐보면, 이 보유분은 청산 후 새로 구축한 것이 결코 아니며, 1분기 말에 이미 약 80만 주를 보유하고 있었다.
SharonAI는 청산된 SPAC을 역합병하여 상장한 호주의 작은 회사다. 올해 6월 12일, 이 회사는 엔비디아로부터 최대 4만 개의 GB300 칩 배치 협력을 확보했다고 대대적으로 발표했다. 불과 5일 후, 회사는 16억 달러의 대규모 자금 조달을 완료했다고 발표했는데, 그중 9억 달러는 주당 68.73달러로 발행한 사모 증자, 7억 달러는 전환사채였으며, 앵커 투자자는 바로 Leopold의 펀드와 Oaktree Capital이었다. 그는 단숨에 5억 2400만 달러를 꺼내 이 회사 지분 21.1%를 사들였다.
문제는 PIPE를 통해 받은 주식이 SEC 재판매 등록이 효력을 발생하기 전까지는 묶여 있어, 2차 시장에서 도저히 매도할 수 없다는 점이다. 그래서 7월 말 10% 할인하여 Citadel에 판 긴급 처분 명단에는 SharonAI의 이름이 전혀 없었다. 그가 팔고 싶지 않았던 것이 아니라, 팔 수 없었던 것이다. 2분기 말의 539만 6000주는 그대로 3분기까지 남아 있었고, 유일하게 늘어난 267만 주는 그가 9월 15일 주당 0.0001달러의 상징적 가격으로 행사한 사전 자금 조달 워런트였으며, 그 외에는 기간 중 어떤 매매도 없었다.
유상증자, 워런트, 락업 기간, 전부 1차 시장 VC의 상투적인 수단이다.
그런데 이 수단을 그대로 2차 시장의 소형주에 대거 투입하면, 폭풍이 몰아칠 때 유동성은 산꼭대기에 꽁꽁 묶여 버린다.
13F를 제출한 11월 16일 당일, SharonAI도 3분기 실적을 발표했는데 분기 매출은 고작 993만 달러에 불과했다. 올해 9월, 이 회사는 약 5,000만 호주달러를 들여 호주 뉴사우스웨일스주 Albury 인근의 폐造纸공장 부지를 사들여 데이터센터 전산실로 개조할 계획이었다. 그날 종가 기준 주가는 20.13달러로 떨어졌고, Aschenbrenner가 보유한 807만 주는 1억 6,000만 달러어치에 불과해, 그가 5개월 전 투입한 실탄보다 거의 70%나 줄어들었다.
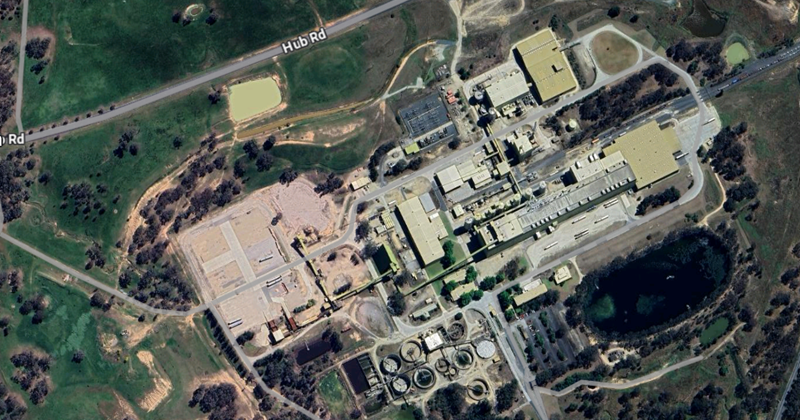
SharonAI가 인수한 호주 Ettamogah 옛 제지공장 부지
출처: Data Center Dynamics
더 치명적인 것은 그가 9월에 옵션으로 바꿔 다시 사들인 몇몇 종목도 별반 다르지 않았다는 점이다.
거래 날짜와 주가를 비교해 보면, 그는 반등을 쫓아 다시 뛰어든 것이다. CNBC의 9월 11일 보도에 따르면, 그는 9월 초 Bloom 등의 주식 옵션을 다시 매수했는데, 9월 11일 종가 기준으로 Bloom은 7월 29일 손절 직전보다 68% 비쌌고 Nebius도 52% 비쌌다. 결과적으로 9월 30일 이후 AI 인프라주는 다시 한 차례 깊은 하락을 맞았고, Nebius와 Sandisk는 모두 반토막 났다. 11월 16일이 되자 Nebius의 주가는 7월 말 Citadel에 팔았던 피투성이 바닥 가격보다도 28% 낮았고, Sandisk도 20% 낮았다.
7월의 그 폭락은 4배 레버리지 탓으로, 월가 동료들이 그의 공개된 패를 노려 정밀 저격한 탓으로 돌릴 수 있었다. 하지만 10월과 11월에는 그는 이미 모든 은행 증거금을 철회했고, 시장에도 두 번째 100억 달러급 강제청산 물량이 쏟아지지 않았다.
그가 'AGI의 명맥'이라 여겼던 그 주식들은 왜 여전히 떨어지고 있는가?
현관과 전력계
답은 사실 그가 2년 전 쓴 그 명성작 안에 숨어 있다. 다만 그는 당시 절반만 맞게 썼을 뿐이다.
「공급 측의 가장 큰 하드 제약은 아마도 전력일 것이다.」 그는 병의 원인을 진단했을 뿐만 아니라 자신감 넘치게 처방까지 내놓았다. 미국의 천연가스 매장량은 충분하며, 100기가와트 규모의 컴퓨팅 클러스터를 먹여 살리려면 대략 가스정 1200개만 더 뚫으면 된다. 환경 심사만 완화되고 연방 규제만 길을 열어준다면 모든 것이 순조롭게 풀릴 수 있다. 그는 글에서 미국이 「새로운 차원의 국가적 결의」를 보여줄 것을 촉구했고, 뒤이어 이렇게 썼다. 「미국의 건설 능력은 누구도 따라올 수 없다, 적어도 레드 스테이트(공화당 집권 주)에서는.」
하지만 2년 후 현실은 전력이 결코 결의의 문제가 아니라, 지루하고 자질구레하며 누구도 새치기할 수 없는 물리적·행정적 문제임을 증명했다.
Epoch AI의 최신 통계에 따르면, 현재 2028년 말까지 계획된 최대 단일 단지도 약 2기가와트에 불과해 10기가와트 규모에는 훨씬 못 미친다. 올해 7월, 미국 최대 지역 전력망 운영사인 PJM이 실시한 용량 경매에서 전력 가격은 연방 승인 상한선까지 치솟았고, 전력망 부족분은 무려 6831메가와트에 달했지만 실제로 신설 또는 증설 가능한 발전 용량은 고작 525메가와트에 불과했다. 164억 달러에 달하는 전력망 용량 비용 중 약 63억 달러는 데이터센터가 억지로 끌어올린 것이었다.
그 대가는 곧 일반인에게 전가됐다. 올해 미국 주거용 전기요금은 평균 5.4% 올랐다. 산업 부문에서는 대형 전력 변압기를 주문하면 이제 납품까지 약 128주를 기다려야 하며, 신규 발전 프로젝트가 전력망에 접속하려면 대기 시간 중앙값이 5년을 넘는다.
그가 큰 기대를 걸었던 레드 스테이트조차 그에게 뒤통수를 때렸다. 올해 9월 21일, 에너지 대주인 텍사스의 공화당 주지사 Greg Abbott는 돌연 데이터센터 관련 모든 주 차원의 허가 승인을 중단하라고 명령했다. 골드만삭스의 추산에 따르면, 미국 전역의 유사한 중단령은 미국 계획된 데이터센터 용량의 45%를 직접 막아설 수 있다.
Aschenbrenner 자신의 13F에는 그가 1125만 달러의 현물 포지션을 보유한 Fermi가 있는데, 이는 전 텍사스 주지사이자 전 미국 에너지부 장관인 Rick Perry가 직접 나서서 판을 짠 에너지 인프라 기업이다. 레드 스테이트에서 에너지 사업을 하려면 이보다 더 강한 정치적 자원은 없다. 그들의 청사진은 어마어마하다. 텍사스 아마릴로 인근에 텍사스 공과대학 소유의 약 5000에이커 부지를 임차해 11~17기가와트 규모의 슈퍼 에너지 파크를 짓고, 먼저 천연가스 발전으로 기반을 다진 뒤 AP1000 원자로 4기를 추가로 도입할 계획이다.
2025년 10월 Fermi가 상장되었고, 두 번째 거래일에 주가는 36.99달러를 찍었다.
이어서 현실 세계의 문제가 하나씩 닥쳐왔다. 먼저 아마존과의 대규모 컴퓨팅 계약이 성사되지 못했고, 이어서 공동 창업자 한 명이 이사회에서 '중대 과실'로 해고되었으며, 페리 전 주지사 본인도 회사 이사 연임에 실패했다. 이미 협의가 끝난 컴퓨팅 임차업체 TensorWave는 계약을 일방적으로 파기했고, 가장 치명적인 5기가와트 가스 배출 허가증은 주지사 애벗의 일시 중단 명령에 정면으로 부딪혔다.
11월 5일, Fermi의 주가는 1.44달러까지 떨어졌으니 발목이 잘리는 수준을 넘어섰다.
막힌 곳은 텍사스만이 아니었다. 그의 또 다른 대형 보유 종목인 Nebius가 뉴저지주 바인랜드에서 마이크로소프트를 위해 맞춤 제작한 컴퓨팅 단지도, 현장 운영사가 임시 디젤 발전기를 조기에 철수하는 바람에 Bloom의 연료전지가 운송되어 설치될 때까지 전력을 공급받지 못한 채 기다려야 했고, 일부 컴퓨팅 납품은 2027년 2분기까지 연기될 수밖에 없었다.
11월 5일, 미국 중간선거가 끝난 뒤 두 번째 거래일, Sandisk는 하루 만에 22% 폭락했고 SharonAI는 20% 하락했다. Bloom Energy가 같은 날 NTT DATA와 구글에서 합계 1600메가와트가 넘는 대형 주문을 확보했다고 대대적으로 발표했음에도 주가는 마찬가지로 16% 급락했다.
매사추세츠대학이 올해 8월 실시한 여론조사에 따르면, 미국 전역에서 자기가 사는 지역사회 근처에 AI 데이터센터를 짓는 것을 지지하는 주민은 11%에 불과했다. 또한 Motley Fool의 집계에 따르면, 올해 미국 각지에서 데이터센터 입지와 관련해 열린 주민투표와 청문회에서 반대파는 41건 중 40건을 승리했다.
시선을 한 층 더 깊이 들여다보면, 또 다른 이유는 AI가 더 이상 순수한 '비트' 산업이 아니라는 데 있다.
Leopold는 아마도 실리콘밸리에서 AI가 비트 세계에서 원자 세계로 충돌해 들어가야 한다는 것을 가장 먼저 간파하고, 과감히 수백억 달러를 원자에 집중 투자한 투자자 중 한 명일 것이다. 그가 현실과 어긋난 지점은 '병목'이라는 두 글자를 어떻게 읽느냐에 있다.
경제학 전공 엘리트와 실리콘밸리 VC의 논리 체계에서 병목은 극도의 희소성을 의미하고, 희소성은 독점적 가격 결정권과 초과 이윤을 의미한다. 그러나 평생 시멘트, 철강, 전력망을 다뤄온 실업가의 눈에는 병목이 곧 공사 중단과 자재 대기, 예산 초과, 지역 간 다툼, 그리고 아득히 먼 투자 회수 주기를 의미한다. 그가 절반 이상 집중 투자한 저장용 칩은 더더욱 뼛속까지 구식인 강한 사이클 사업이다.
업종이 다르면 산을 넘는 것과 같다. 재고 주기가 어떻게 1년 안에 매출총이익률을 80%에서 -30%까지 끌어내리는지 직접 봐야 하고, 지방 환경보호국의 담당 공무원과 대화해 봐야 하며, 가스 배출 허가증 하나에 도장이 몇 개 찍혀야 하는지 알아야 하고, 정치적 풍향이 주지사 선거 연단에서 주 전력망 배전실까지 얼마나 멀리 불어가는지도 알아야 한다.
AI 사업은 갈수록 무거워지고 있으며, 그것이 필요로 하는 지식 구조는 이미 오래전에 바뀌었다.
차입 붐
엔지니어링과 정치의 마찰 외에도, 원자 세계에는 또 하나의 문제가 있다. 그것은 현금을 극도로 소모하며, 특히 점점 더 많이 빌린 돈을 소모한다.
역설적이게도, 이 점은 Aschenbrenner 자신도 2년 전에 지적한 바 있다.
2024년, 4시간이 넘는 유명 팟캐스트에서 진행자 Dwarkesh Patel이 그에게 매우 날카로운 질문을 던졌다. 당시 인터넷 버블 때 많은 사람들이 인터넷이 세상을 바꿀 것이라고는 맞게 봤지만, 잘못된 시점에 사고팔아 결국 수익을 놓쳤다, 「got the thesis right but timed it wrong」. 팟캐스트 대본에는 전설적인 거물 Stanley Druckenmiller가 2000년 봄에 기술주를 고점에서 매수했던 뼈아픈 과거로 연결되는 하이퍼링크도 걸려 있었다.
당시 Leopold는 자신 있게 AI 산업 체인의 전달 순서를 정리했다. 돈은 먼저 엔비디아로 흘러가고, 그다음 TSMC, 메모리 칩, 전력 인프라로, 마지막으로 구글 같은 대기업에 전달되어 연간 1000억 달러의 AI 수익을 얻게 된다. 그는 또한 연산 클러스터와 로봇 공장을 짓는 사람들이 「미친 듯이 돈을 빌릴 것」이며, 심지어 사회 전체의 실질 금리를 끌어올릴 것이라고 예언했다.
차입 붐은 정말로 예정대로 찾아왔다.
언론이 연준의 11월 13일 최신 《금융 안정 보고서》를 전한 바에 따르면, 올해 첫 10개월 동안 전 세계 AI 연산 관련 채권 및 부채 발행 규모는 이미 6800억 달러를 돌파했으며, ChatGPT가 막 폭발한 2023년 한 해 동안 이 숫자는 약 1300억에 불과했다.
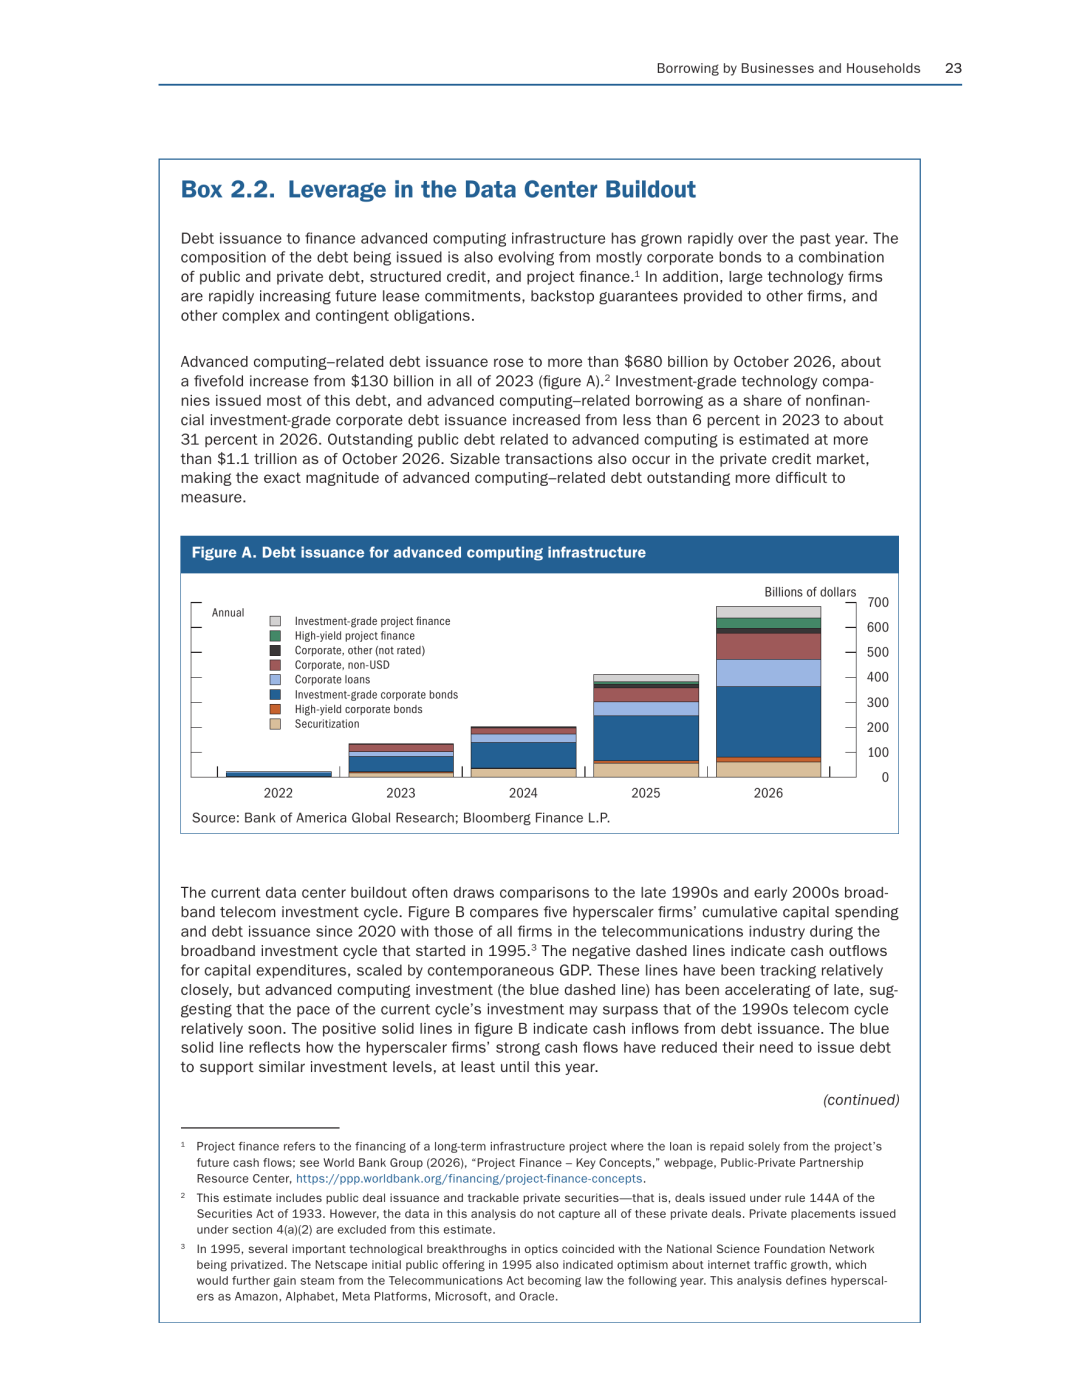
연준 2026년 11월 《금융 안정 보고서》|출처: 연준
그가 처음 그렸던 그 완벽한 전달 체인을 돌아보면, 말단 AI 소프트웨어 수익이 폭증하고, 기술 대기업들이 계속 자본 지출을 늘리며, 지폐는 파이프를 따라 칩, 메모리, 전력, 전산실로 흘러간다. 그는 장문의 글에서 2026년 전후로 구글이나 마이크로소프트 같은 규모의 회사가 AI만으로 연간 1000억 달러의 수익을 얻을 것이라고 예측했다.
현실은 어디까지 왔을까? 마이크로소프트가 최근 실적 발표에서 공개한 AI 연간 수익은 약 370억 달러다.
수익은 확실히 오르고 있지만, 큰 몫은 OpenAI, Anthropic 같은 선두 연구소와 절대적 독점 지위에 있는 엔비디아 손에 남아 있다. 체인 중간에 위치한 2군 Neocloud, 연료전지 공장, 전환 중인 채굴 기업들이 현재 단계에서 배분받는 것은 주로 높은 장비 감가상각과 채권 이자다. 업스트림 수익과 다운스트림 인프라 투자 사이의 수천억 달러 격차는 전적으로 월스트리트의 채권 발행 기계가 메우고 있다.
그가 전력을 다해 베팅한 Nebius, SharonAI, Bloom과 여러 채굴 기업들은 바로 전체 산업 체인에서 가장 취약하고, 새 빚으로 옛 빚을 갚는 것에서 가장 벗어나기 어려운 고리다.
그는 2년 전 업계 전체의 미친 듯한 차입을 정확히 예언했지만, 2년 후 자신의 전 재산을 은행이 신용카드를 정지시키는 것을 가장 두려워하는 그 차입자들에게 걸었다.
한 번의 강제청산
월스트리트의 규칙에 따르면, 반년 만에 수백억 달러 포지션을 강제청산과 손절까지 몰고 가고, 손바뀜으로 옵션 자세를 바꿔 또 한 차례 손실을 낸 젊은 펀드매니저의 경력은 기본적으로 마침표를 찍을 수 있다.
하지만 여기는 실리콘밸리다.
7월 30일, Citadel이 10% 할인으로 수확했다는 소식이 금융권에 퍼진 당일, 억만장자이자 전설적인 전 헤지펀드 매니저 John Arnold는 X에 의미심장한 말을 남겼다. "과거 강제청산의 최적 횟수는 한 번이다."
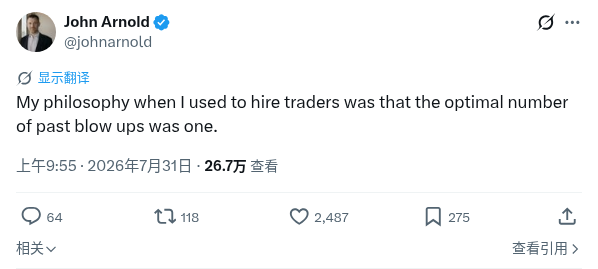
John의 트윗|출처: X
다음 날, 실리콘밸리의 인기 테크 팟캐스트 TBPN의 오프닝 코너는 제목을 곧바로 "Leopold is Back"으로 뽑았다. 꽤나 블랙코미디인 것은, 같은 회차 후반부에 퀀트 펀드 Numerai 창업자 Richard Craib가 라이브룸에 앉았고, 핵심 주제가 바로 "투자자의 영웅 숭배"였다는 점이다.
8월 7일, Bloomberg는 실리콘밸리의 최상위 투자자들이 방금 수백억 달러를 잃은 이 젊은이를 피하기는커녕, 오히려 그를 중심으로 다시 모여 새 돈을 그의 펀드에 밀어 넣으려 줄을 서고 있다고 보도했다. 세쿼이아캐피털 파트너 Pat Grady는 심지어 공개적으로 나서서 그가 앞으로 많은 해 동안 실리콘밸리의 중요한 인물이 될 것이라고 직언했다. 펀드 측의 공식回应도 마찬가지로 거만했다. 당분간 외부 신규 자금은 받지 않는다는 것이다.
월스트리트는 비웃음을 보내고, 실리콘밸리는 수표를 건넨다. 이 반전은 거울처럼 실리콘밸리의 몇 가지 고질병을 비춰준다.
첫 번째 고질병은 조숙함에 대한 맹신이다.
Leopold는 자신이 왜 독일을 떠났는지에 대해 여러 번 이야기한 적이 있다. 그는 유럽 사회에 만연한 '높은 양귀비 증후군'을 견딜 수 없었다. 이는 주변보다 키가 큰 꽃은 정원사가 잘라서 평평하게 만든다는 뜻으로, 교실에서 가장 똑똑하고 질문을 가장 좋아하는 아이를 선생님이 어떻게든 눌러주려 한다는 것이다.
독일은 튀는 못을 두드려 박지만, 실리콘밸리는 정반대로 튀는 못에 10배 레버리지를 붙여주는 것을 가장 좋아한다. 17세 때 그는 Tyler Cowen의 Emergent Ventures 지원금을 받았다. Cowen은 이 소년을 한쪽으로 끌어다 속삭이며 자신이 본 가장 뛰어난 젊은 경제학자 중 한 명이라면서도 "하지만 대학원에는 가지 않는 게 좋을 거야"라고 말했다. 19세 컬럼비아대 수석에서 22세 OpenAI 내부고발자, 다시 23세 100억 펀드 수장까지, 실리콘밸리는 이런 하늘에서 내려온 자미성(紫微星) 같은 시나리오를 너무나 필요로 한다.
두 번째 고질병은 종말론적 시간관이다.
165페이지 분량의 장문 글 서두에서 그는 현재 AGI 상황을 진정으로 꿰뚫어 보는 사람이 전 세계를 합쳐 수백 명에 불과하며, 그마저도 대부분 샌프란시스코와 몇몇 최상위 AI 연구소에 집중되어 있다고 썼다.
전 OpenAI 이사 Helen Toner는 《대서양 월간》과의 인터뷰에서 그의 막대한 손실이 본질적으로 '하나의 확정된 종착점'만 존재한다는 단일 세계관에서 비롯되었다고 지적했다. 그의 추론 속에서는 2027년 초지능으로 향하는 종착점이 이미 못 박혀 있으니, 도중의 증거금 추가 납부 요구, 지방 환경청 청문회, 변압기 납품 지연 같은 것들은 모두 하찮은 역사적 소음에 불과하다. 이런 종말론적 질주 시간관 속에서 리스크 관리를 하는 것은 겁쟁이처럼 보이기 짝이 없다.
세 번째 고질병은 '거대한 통찰'에 대한 중독이다.
AI 프로그래밍 회사 Replit의 창업자 Amjad Masad는 실리콘밸리가 '통찰 최음제(Insight Porn)'에 대한 극심한 갈증에 걸렸다고 평가했다. 누구든 순간적으로 향후 10년을 꿰뚫어 본 듯한 거대한 서사를 써낼 수 있는 사람이 가장 짧은 시간에 시장 전체의 돈과 주의를 빨아들일 수 있다는 것이다. 베스트셀러 작가 Tim Ferriss는 그를 'AI계의 노스트라다무스'라 불렀고, 국내 주식 투자자들은 그를 'AI 주식신'이라 불렀다. 트레이더의 외피를 벗겨내면, 그의 가장 뛰어난 재주는 실은 주의를 끄는 것이다.
마지막으로, 멈출 수 없는 이데올로기 편가르기다.
청산 사태가 발생한 후 팟캐스트 진행자 Dwarkesh Patel은 즉시 글을 올려 그를 지지하며 저점을 겪은 후 오히려 이 친구가 더 자랑스러워졌다고 말했다. 반면 가속주의(e/acc) 진영의 리더 Guillaume Verdon은 이번 붕괴를 '효과적 이타주의와 긴밀한 관계를 맺은 합리주의자들'을 향해 세차게 날리는 따끔한 따귀로 삼았다. 양쪽 모두 샌드박스 안의 리스크 관리 세부 사항에는 전혀 관심이 없으며, 그들은 그의 순자산 곡선을 상대방을 폭격하는 무기로 쓰고 있을 뿐이다.
다만, 땅 위에서 박수 치며 환호하는 사람들과 물속에서 진짜 돈으로 수업료를 내는 사람들은 결코 같은 무리가 아니다.
그에게 가장 먼저 돈을 댄 초기 LP들은 대부분 베이 지역 테크 신흥 부호와 최상위 패밀리 오피스였고, 7월의 67% 손실을 버텨냈음에도 올해 들어 순자산 수익률은 여전히 약 +80%의 플러스 수익을 기록 중이며, 펀드 설립 이후로는 몇 배나 불어났으니 당연히 버틸 만했다.
진짜로 산꼭대기에 묻힌 쪽은 나중에 따라 뛰어든 사람들이다. 규제 서류 Form D에 따르면, 올해 3월부터 9월까지, 즉 '반년 만에 439% 폭리'라는 신화가 실리콘밸리에 퍼지던 그 몇 달 동안 이 펀드의 누적 청약액은 75억 7천만 달러나 폭증했고, 새로 몰려든 투자자는 79명 늘었다. 퀀트 거물 Jane Street은 올해 7월 한 달간 전체적으로 약 150억 달러의 손실을 봤는데, 보도에 따르면 그중 상당 부분이 이 펀드에서 깨졌다.
그렇다면 폭풍의 중심에 있는 그 자신은 어떨까?
2년 전 팟캐스트에서 그는 자신의 패를 매우 냉정하게 분석한 적이 있다. 그는 AGI가 도래하기 직전인 지금, 자신이 가진 진짜로 빠르게 가치가 떨어지는 자산은 인적 자본이라고 말했다. "나는 컬럼비아 대학 졸업생 대표였다. 과거에 나를 남들과 다르게 만든 것은 똑똑함이었다." 하지만 4년만 지나면 똑똑함 자체도 기계에 의해 완전히 자동화될지 모른다.
그의 친구는 당시 농담 삼아 이 헤지펀드를 세운 것이 그 개인에게는 절대 손해 볼 일 없는 '완벽한 헤지'라고 했다. AGI가 정말로 그가 예언한 대로 3~5년 안에 도래한다면, 그는 이미 가치가 떨어질 인적 자본을 수백억 규모의 금융 자본으로 미리 바꿔둔 셈이고, 설령 AGI가 오지 않고 펀드가 완전히 망한다 해도 "나는 아직 20대이고, 여전히 그 엄청나게 똑똑한 사람"이라는 것이다.
틀린 말은 아니다. 월스트리트를 뒤집어엎은 후에도, 그는 올해 겨우 20대다.
상황 인식
2006년, 32세의 캐나다 천재 트레이더 Brian Hunter는 헤지펀드 Amaranth Advisors에서 겨울과 봄의 천연가스 선물 가격차에 베팅해 혼자서 회사 전체 이익을 떠받쳤고, 펀드 자산 규모는 한때 92억 달러까지 치솟았다. 그해 9월, 일기예보와 시장 가격차가 갑자기 반전되면서 Amaranth는 불과 한 달 만에 60억 달러 이상을 잃고 사라졌다.
당시 불난 집에 부채질하듯 할인된 가격으로 Amaranth의 에너지 포지션을 인수한 두 기관은 바로 Citadel과 JP모건이었다.
그리고 그 세기의 대폭락에서 Brian Hunter의 반대 포지션에 서서 막대한 이익을 챙긴 사람은, 또 다른 32세 텍사스 천연가스 트레이더 John Arnold였다. 그해 그의 Centaurus Energy 펀드는 317%라는 놀라운 수익률을 기록했다.
훗날 청산당한 헌터는 재기를 노렸고, 2007년에는 새 펀드를 부랴부랴 준비해 한때 8억 달러의 청약 의향을 확보했다고 보도됐지만 결국 규제 소송에 발목이 잡혀 문을 열지 못했다. 2014년 그는 미국 상품선물거래위원회와 합의해 벌금을 내고 영구 거래 금지 처분을 받아 완전히 업계에서 은퇴했다.
꼬박 20년 후, X에 "과거 청산의 최적 횟수는 한 번"이라고 가볍게 적어 젊은이들의 곤경을 풀어준 이는 바로 그때의 승자 존 아놀드였다. 그는 심지어 《애틀랜틱》 기자에게 레오폴드가 7월에 겪은 이 100억 달러의 좌절은 긴 주기 속에서 그저 "작은 에피소드"일 뿐이라고 말했다.
더 거슬러 올라가면, 레오폴드 자신이 직접 심어둔 복선이 하나 더 있다.
2년 전 그 팟캐스트에서 드워케시는 그와 실리콘밸리의 대부 피터 틸의 전기 이야기를 나누다가, 틸이 초년에 직접 매크로 헤지펀드를 운영했을 때 실적이 사실 꽤 참담했다고 무심코 언급했다.
아셴브레너는 그때 곧바로 말을 받아, 꿰뚫어 보는 듯한 청명한 어조로 말했다. "그건 터졌어요. 반면교사 사례로, 너무 이론에 치우쳤죠."
드워케시는 또 책에 나온 평가 한 구절을 인용해, 틸의 그 펀드는 본질적으로 "헤지펀드의 껍데기를 쓴 싱크탱크"라고 말했다.
이 말을 듣자 23세의 아셴브레너는 눈이 반짝였다. "바로 이게 제가 만들고 싶은 것이에요."
피터 틸이 그때 크게 오르내리며 70억 달러에서 줄곧 손실을 보다 결국 청산한 펀드의 이름은 클라리움 캐피털이었다. 공교롭게도 지금 레오폴드와 나란히 트레이딩 데스크에 앉아 공동 포트폴리오 매니저를 맡고 있는 칼 슐먼은 초년에 클라리움 캐피털에서 근무한 적이 있다.
그가 명성을 얻은 장문의 제목이자 펀드 대문에 새겨진 그 단어, "상황 인식(Situational Awareness)"은 그 개념이 1차 세계대전 당시 공중전 조종사까지 거슬러 올라가며, 이 단어는 한국전쟁과 베트남전 이후 미 공군 조종사들이 널리 퍼뜨린 것이다.
미국의 인지공학자 미카 엔즐리는 만 번 이상 인용된 그 고전 논문에서 "상황 인식"을 단계적으로 심화되는 세 단계로 분해한 적이 있다. 첫째 층은 환경 속 기본 요소를 지각하는 것, 둘째 층은 이 요소들이 합쳐져 무엇을 의미하는지 이해하는 것, 셋째 층은 그것들이 다음 순간 어떤 상태가 될지 예측하는 것이다.
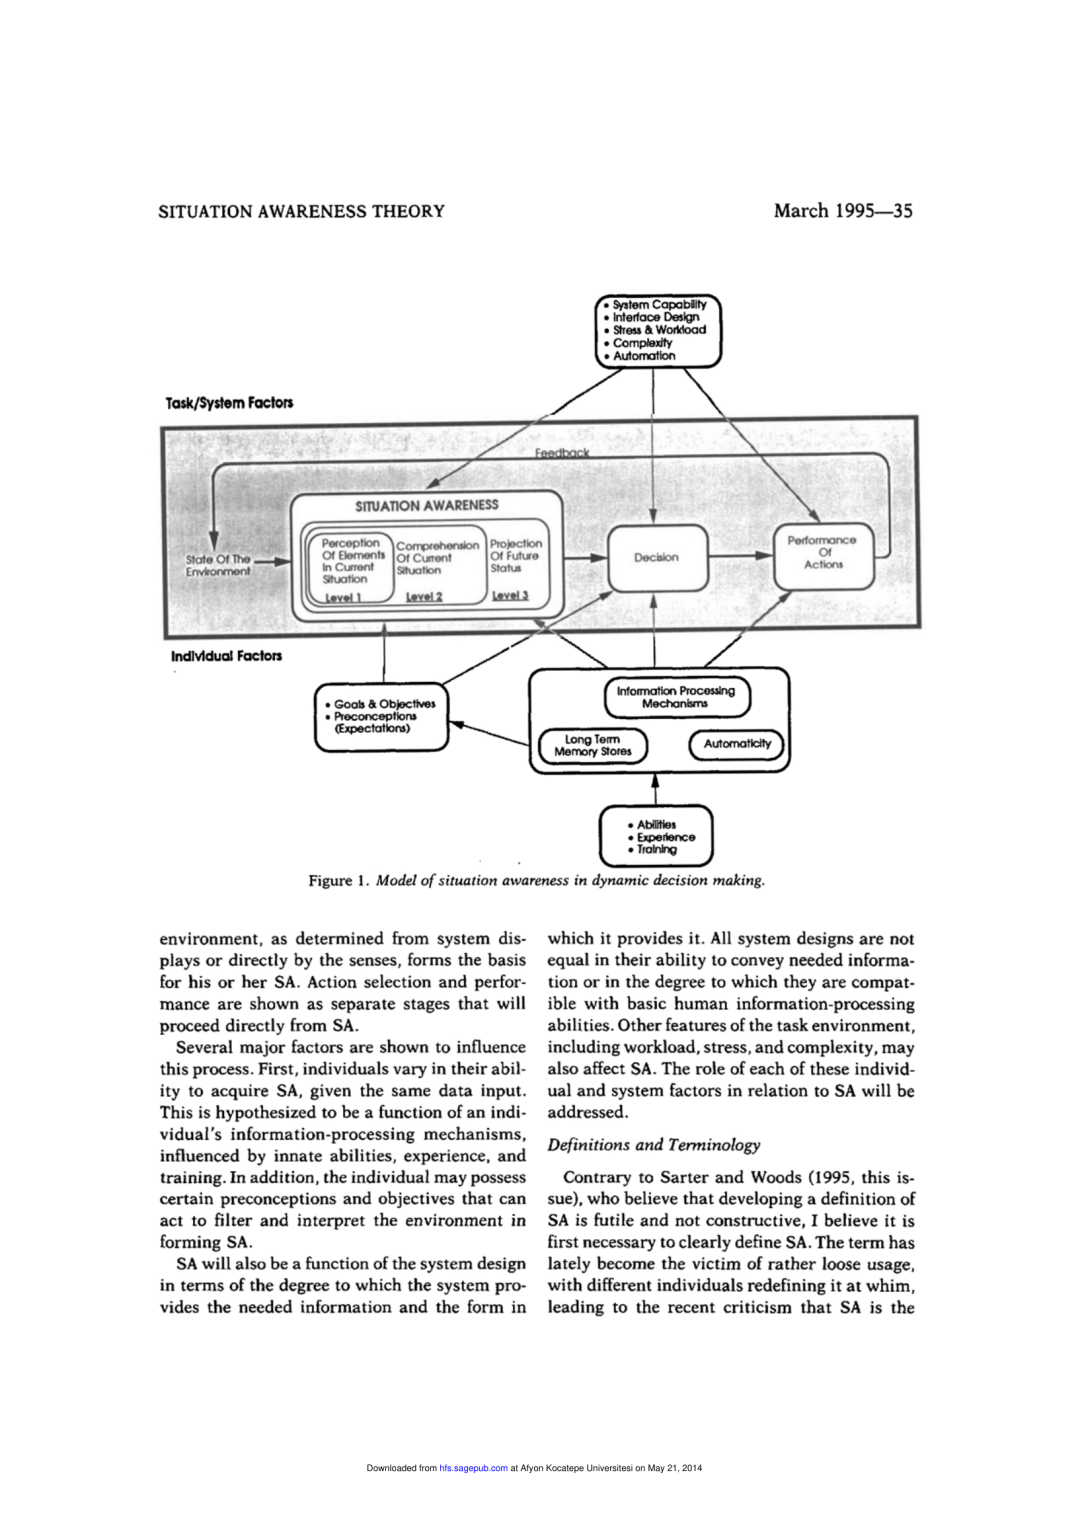
Mica Endsley가 1995년 논문에서 제시한 상황 인식 모델
출처: Endsley 원논문
각 단계는 반드시 이전 단계의 견고한 기반 위에 서야 한다.
Endsley는 이후 1989년부터 1992년 사이 미국 주요 항공사에서 조종사의 인적 오류로 발생한 항공 사고를 통계화했다. 그녀는 그중 88%의 사고에서 조종사들이 '상황 인식'에 문제가 있었다는 것을 발견했다. 그들은 멀리 있는 목표나 계기판 위의 특정 수치만死死 바라보면서, 눈앞에서 얼어붙고 있는 날개와 급격히 고도가 떨어지는 기압계는 놓치고 있었다.
2년 전, 23세의 Leopold Aschenbrenner는 샌프란시스코의 마이크 앞에 앉아 전 세계를 향해 의기양양하게 말했다:
「우리의 상황 인식은 뉴욕에서 돈을 관리하는 사람들을 훨씬 뛰어넘을 것이다.」
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사