138개 펀드가 데이터센터 주식에서 철수하고 있나? 펀드들은 어떻게 포지션을 조정하고 있나
TL;DR
· 로이터가 약 6,400건의 13F를 집계한 결과, 3분기에 데이터센터 주식을 전량 매도한 기관 수가 신규 매수한 기관 수보다 많았으며, 전력 및 유틸리티 부문에서 가장 두드러졌다.
· 이는 부문별 냉각이지 전체적인 이탈은 아니다. 반도체에는 여전히 순매수 주체가 있으나 보유가 더 집중되었고, 기관 수 변화가 자금 유출을 의미하지는 않는다.
· 관련 종목: Vertiv, Digital Realty, 엔비디아, 마이크론, TSMC.
11월 16일, 로이터는 약 6,400건의 13F 신고에 대한 집계를 발표했다. 3분기에 138개 기관이 데이터센터 주식을 보유 목록에서 완전히 삭제했으며, 이는 신규 매수한 119개 기관보다 많았다. 전력 및 유틸리티 부문은 더욱 냉각되어 212개 기관이 전량 매도하고 96개 기관이 신규 매수했다.
다음 날, 엔비디아는 10월 25일 마감된 회계 분기 실적을 발표했는데, 매출 1,158억 달러로 전년 대비 103% 증가했으며, 그중 데이터센터 매출은 1,076억 달러로 전년 대비 110% 증가했다.
한쪽에서는 기관이 줄이고 있고, 다른 한쪽에서는 실적이 가속화되고 있다. 두 자료가 같은 주에 나왔기에 서로 모순되는 것처럼 읽히지만, 사실 말하는 것은 같은 사안이 아니다.
13F는 분기 말那一天의 보유만 기록한다
13F는 미국 주식을 1억 달러 이상 운용하는 기관이 매 분기 종료 후 45일 이내에 롱 포지션 보유 목록을 제출하도록 요구한다. 매매 이유를 설명하지 않고, 공매도와 대부분의 사모 자산도 포함하지 않는다. 이 집계의 보유 기준일은 9월 30일이며, 대부분의 주요 펀드는 11월 중순에야 순차적으로 공시했다.
로이터가 센 것은 기관 수이지 금액이 아니다. 138개 기관의 '전량 매도'는 이들 기관이 신고 기준상 해당 주식의 롱 포지션을 더 이상 보유하지 않는다는 의미로, 자발적 매도일 수도 있고, 포지션 축소 후 공시 기준 이하로 떨어졌을 수도 있으며, 단순히 포지션을 옵션으로 바꾼 것일 수도 있다.
먼저 냉각된 것은 전력과 데이터센터, 칩에는 여전히 순매수 주체가 있다
층위 구분은 집계에 명확히 드러난다. 전력 및 유틸리티 부문은 철수 기관 수가 신규 매수의 두 배를 넘어 전체 자료에서 가장 뚜렷한 감소 구간이었다. 데이터센터 및 서버실 주식이 그다음으로, 전량 매도가 신규 매수보다 많았지만 격차는 훨씬 작았다.
반도체는 완전히 달랐다. 2·3분기 연속 반도체를 보유한 기관 중 2,951개가 비중을 늘리고 2,584개가 줄여, 비중 확대 쪽이 여전히 다수를 차지했다. 신규 매수 77개 대 전량 매도 69개로 역시 순증이었다. AI 관련 주식의 기관 보유자 수는 33개만 증가해 거의 보합 수준이었다.
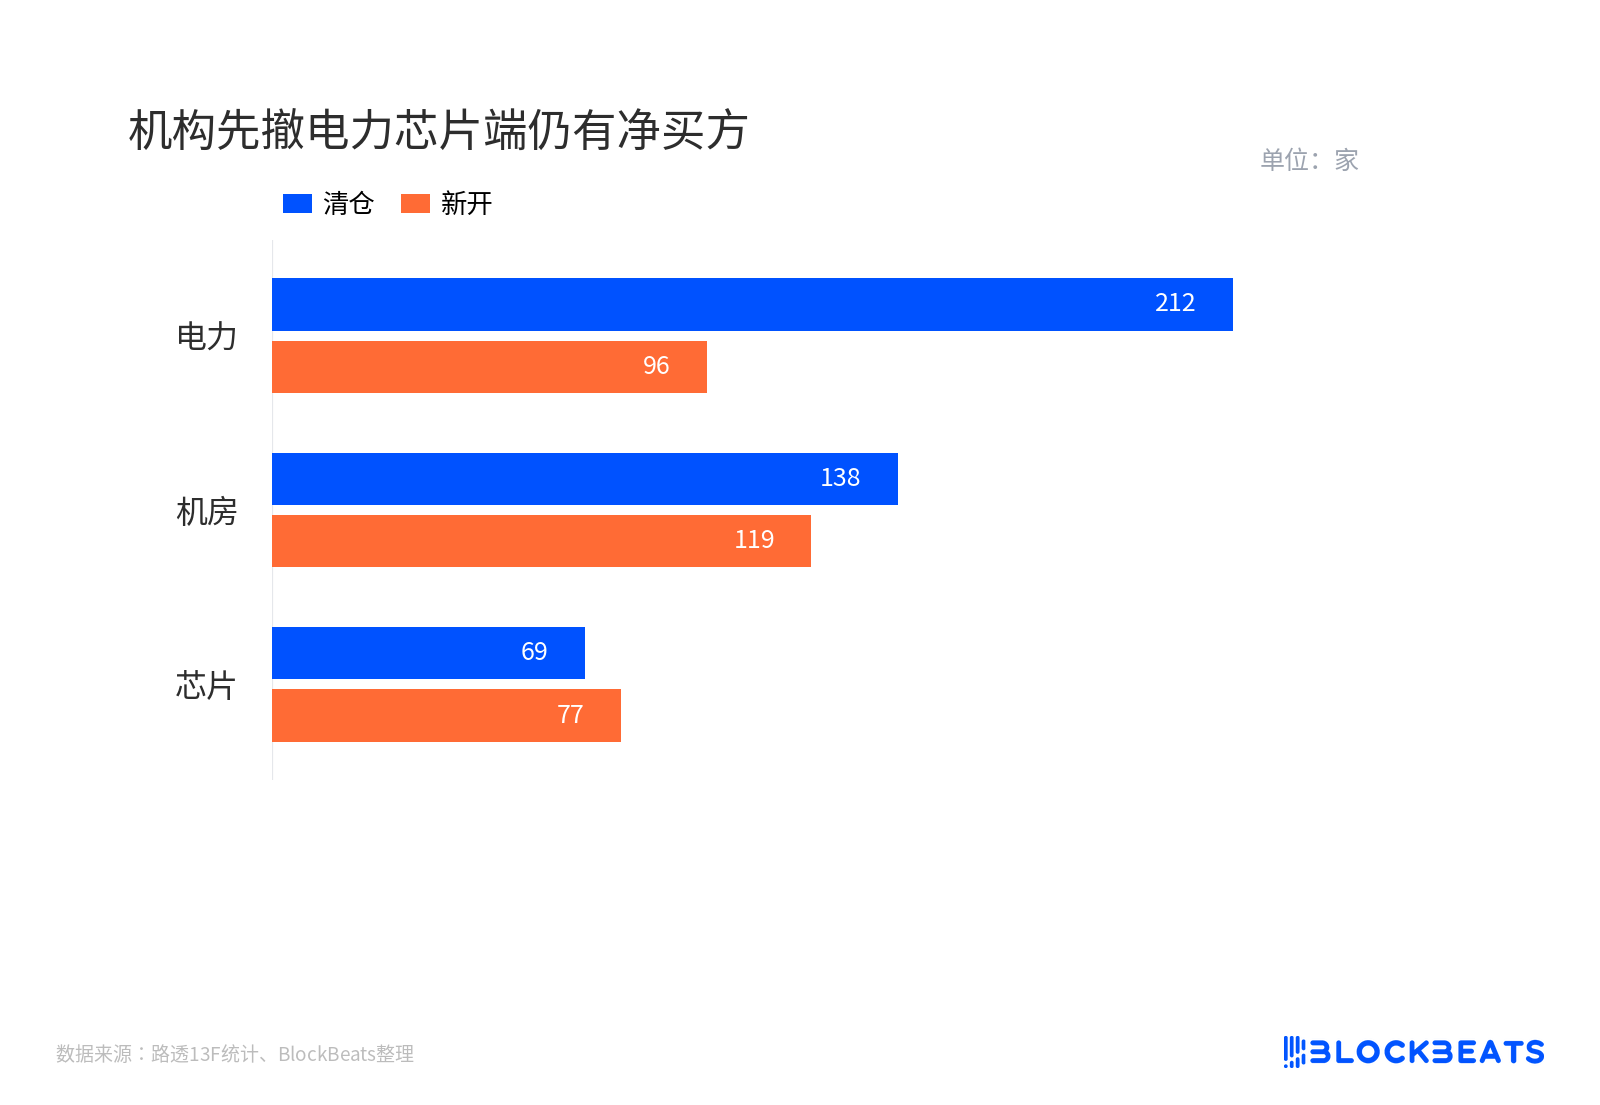
기관이 먼저 철수했지만 전력·칩 부문에는 여전히 순매수세
이 숫자들이 보여주는 그림은 전력 요금, 인허가, 지역 정치에 가장 크게 의존하는 층이 먼저 축소되고 있다는 것이다. 전력, 냉각, 데이터센터가 모두 여기에 포함된다. 칩 부문에는 여전히 매수세가 있지만 매수 주체는 더 집중되고 있으며, 주변부 기관들은 빠져나가고 있다. 같은 AI 자본지출을 기관들이 서로 다른 위험 등급으로 나누어 처리하고 있는 것이다.
전력주와 데이터센터주는 분류상 겹치는 부분이 있어 같은 기관이 양쪽에 각각 계상될 수 있으므로, 두 숫자를 단순히 더할 수는 없다.
같은 종목에 대해 몇몇 펀드가 정반대의 행동을 했다
공개된 13F 신고를 종합하면, 이름이 명확한 펀드들의 포지션 조정이 총량 통계보다 의견 분열의 정도를 더 잘 보여준다.
Leopold Aschenbrenner의 Situational Awareness가 가장 큰 변화를 보였다. 13F 공시 총액은 202억 4천만 달러에서 15억 8천만 달러로 줄었고, IREN은 94.4%를 잘라냈으며, Core Scientific, Riot, Hive와 마이크론 483만 주를 전량 매도했고, Bloom Energy와 Nebius는 콜옵션으로 전환해 명목 기준 잔여 포지션의 약 66%를 차지했다. 이런 규모의 축소는 수동적 디레버리징에 가까워, 능동적 약세 베팅의 증거로 보기는 어렵다.
르네상스 테크놀로지는 다른 길을 걸었다. 엔비디아를 709만 주에서 2만 3,200주로 99.7% 줄인 반면, 같은 기간 마이크론을 약 619% 늘려 152만 주로 확대해 최대 보유 종목으로 만들었다. 동시에 메타, 애플, 아마존을 거의 전량 청산했는데, 이는 퀀트 포트폴리오의 전반적 리밸런싱이지 AI에 대한 판단서는 아니다.
반대 방향의 움직임도 분명하다. David Tepper의 Appaloosa는 마이크론을 28% 늘려 약 13억 달러, 포트폴리오의 17.6%로 확대했고, 엔비디아를 31% 늘려 200만 주로 확대했으며, 동시에 AMD와 브로드컴을 전량 매도했다. Third Point는 아마존과 ASML을 청산하고 엔비디아 150만 주를 신규 매수했다. Tiger Global은 엔비디아를 7% 늘려 1,200만 주로 확대했다.
결과적으로 마이크론에서는 Situational Awareness가 청산하고 Appaloosa와 르네상스가 매수했다. 엔비디아에서는 르네상스가 거의 전량 청산하고 Third Point, Tiger Global, Appaloosa가 매수했다. 같은 분기 말, 같은 종목에 대해 방향이 완전히 반대였다.
스냅샷 이후, 실적 발표와 조정이 동시에 발생했다
시세 데이터에 따르면, 엔비디아 주가는 10월 초 고점을 찍은 후 한 달 만에 약 3분의 1 수준으로 하락했으며, 이 기간은 9월 30일 이후에 해당한다. 르네상스의 분기 말 감축을 이번 조정의 원인으로 보는 것은 시간적으로 성립하지 않는다. 보유 스냅샷은 하락보다 앞서 있었고, 13F는 11월 중순이 되어서야 시장에 공개되었다.
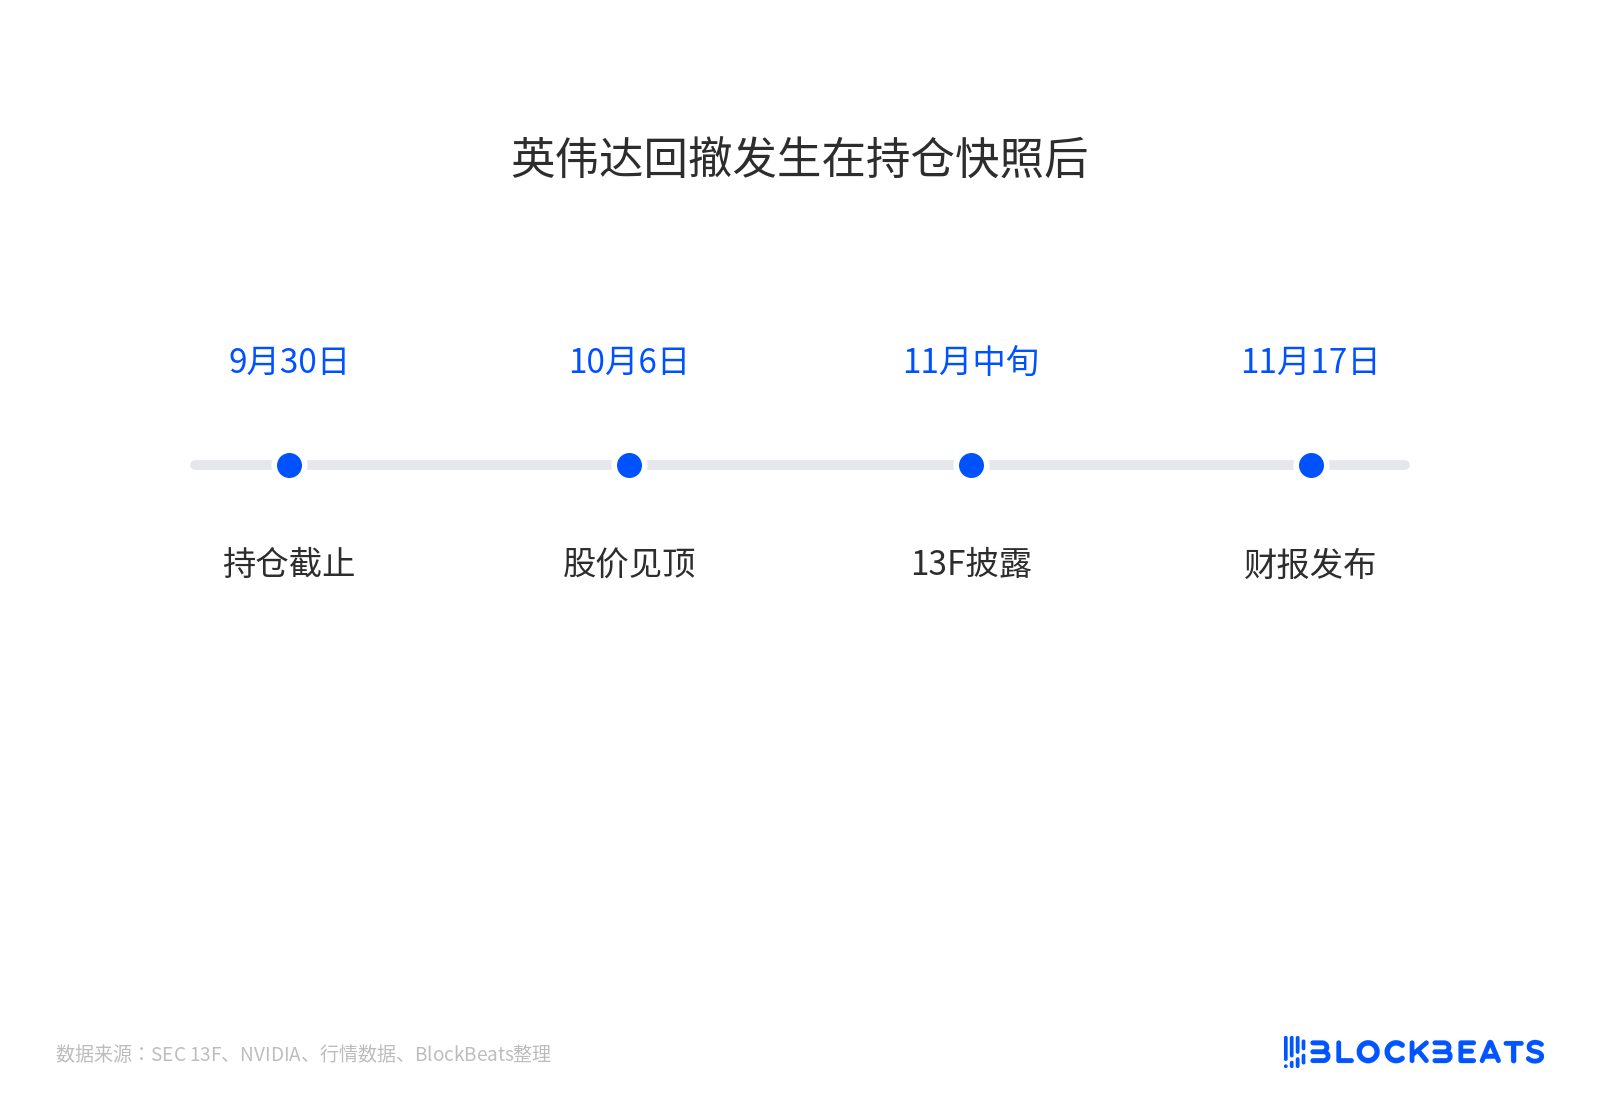
엔비디아 조정은 보유 스냅샷 이후에 발생했다
11월 17일 실적 발표는 다른 방향의 증거를 제공했다. 데이터센터 매출은 여전히 두 배 이상 성장 중이며, 다음 회계 분기(내년 1월까지) 가이던스는 1300억 달러이고 중국 데이터센터 컴퓨팅 매출은 포함되지 않았다. 수요 측면에서는 당시 13F가 시사하는那样的 냉각이 나타나지 않았다.
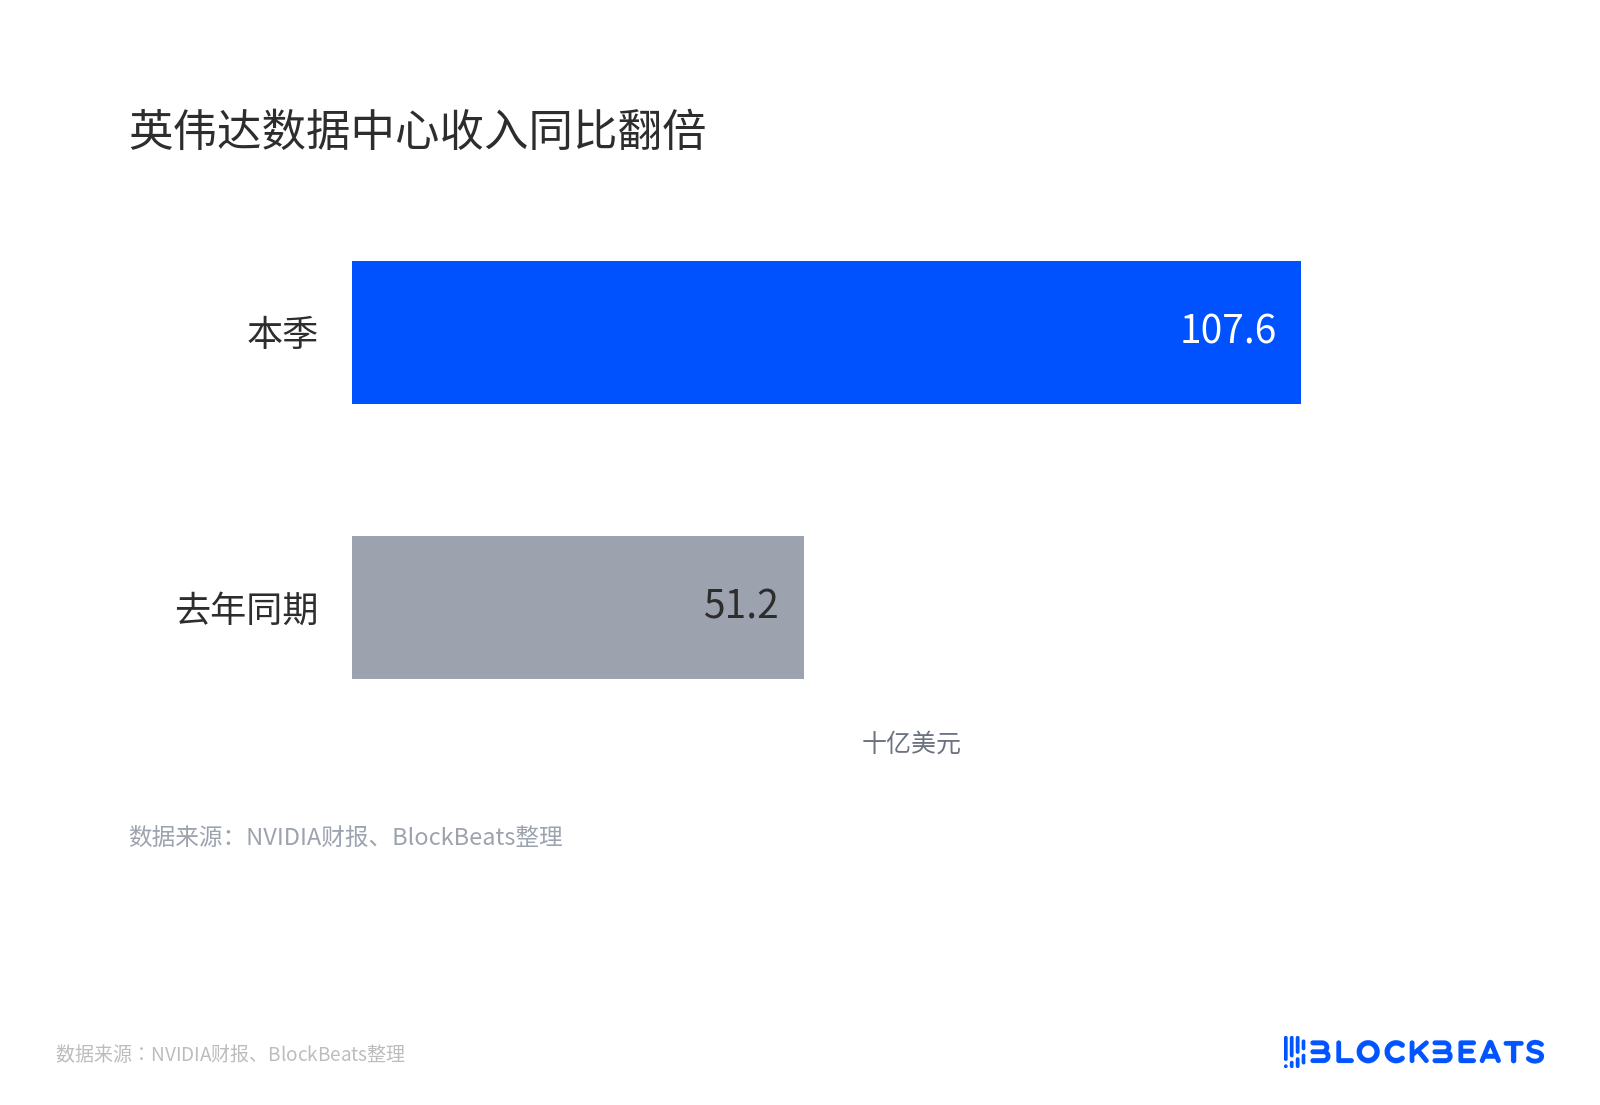
엔비디아 데이터센터 매출 전년 대비 두 배
두 가지 일은 공존할 수 있다. 기관들은 3분기 말 물리적 인프라 보유 범위를 축소했고, 칩 주문은 같은 기간 계속 가속화되었다. 전자는 전력 가격, 인허가, 정치적 리스크를 거래한 것이고, 후자는 컴퓨팅 파워 부족을 거래한 것이다.
아직 답이 없는 질문은 시차 속에 있다. 4분기 13F는 2027년 2월 중순에야 법정 공시되며, 그 사이 세 달 이상의 공백이 있다. 계층화가 지속되는지 미리 검증할 수 있는 것은 차기 초대형 클라우드 사업자의 자본지출 가이던스와 Vertiv, Digital Realty 같은 데이터센터 및 전력 공급업체의 주문 지표다. 자본지출 가이던스가 계속 상향되고 전력 및 데이터센터 보유 범위가 4분기에도 계속 축소된다면 계층화가 심화되고 있음을 의미한다. 데이터센터 측 주문이 동시에 강해진다면, 이 13F는 단지 분기 말 포지션 재조정에 불과하다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사