유동성이 약화된 지난 25년의 첫 분기 동안, 온체인 거래량은 어디로 갔을까?
원래 제목: 온체인 볼륨은 어디에서 회전하고 있나요? (1월 24일~3월 25일)
원문 작성자: @stacy_muur, CuratedCrypt0 회원
원문 번역: Lvdong Xiao Deep
편집자 주: 2024년 1월부터 2025년 3월까지 DeFi 온체인 거래량은 급증과 감소를 경험했습니다. DEX 거래량은 2025년 1월 3,800억 달러로 정점을 찍은 후 35% 감소했습니다. Solana의 자체 DEX는 상승하여 상위 10개 자리 중 5개를 차지했으며, Hyperliquid는 영구 계약 시장의 60% 이상을 차지합니다. 유니스왑, 팬케이크스왑 등 주요 DEX는 거래량의 약 40%를 차지하고, 체인 단위의 주가는 격렬하게 변동하며, 솔라나, 이더리움, 베이스는 다양한 정도의 지속력을 보이고, CEX는 여전히 현물 거래의 약 80%를 차지합니다. DeFi의 미래는 단순한 과대광고보다는 사용자 습관을 굳건히 할 수 있는 체인에 달려 있습니다.
다음은 원본 텍스트입니다(원래 내용은 읽고 이해하기 쉽도록 재구성되었습니다).
지난 15개월 동안 DeFi 유동성 지도는 체인 전반에 걸쳐 다시 그려졌으며, 과대광고에 의한 이상치에서 사라지고 기본 사항이 노이즈보다 더 중요한 곳에 조용히 집중되었습니다.
요약
· DEX 거래량은 2025년 1월에 3,800억 달러로 사상 최고치를 기록한 후, 그 후 두 달 동안 35% 하락하여 단기적인 상승세가 나타났을 가능성을 시사합니다.
· 상위 10개 DEX가 현재 활동의 약 80%를 차지합니다. Uniswap과 PancakeSwap만 해도 약 40%를 차지합니다.
· 솔라나 기반 DEX는 상위 10개 중 5개를 차지하며 조용히 1위를 차지했고, 밈 코인의 주도로 거래량 증가에 따라 점유율이 확대되었습니다.
· Hyperliquid는 영구 계약 시장에 혁신을 일으켜, 신규 업체에서 2025년 3월까지 60%가 넘는 지배적인 점유율로 도약했습니다.
모든 통찰력은 공개 데이터를 기반으로 합니다. 항상 고품질의 통계를 제공해 주신 DefiLlama에게 특별히 감사드립니다.
급등과 침체로 정의되는 주기
2024년 초, DEX 거래량은 3월과 5월에 강세를 보였지만, 연중에 둔화되었습니다.
4분기는 급격한 반전을 보였으며, 11월과 12월에 거래량이 급증했고, 2025년 1월에는 3,800억 달러로 폭발적인 정점을 이루었습니다.
하지만 이러한 급증세는 오래가지 못했습니다. 2월에는 거래량이 2,450억 달러로 35% 감소하면서 3개월간의 상승세가 끝났습니다. 이러한 하락세는 2분기에 더욱 신중한 흐름을 예고했습니다.

DEX의 우세: 권력은 최상위에 있습니다.
DEX 환경은 여전히 고도로 집중되어 있습니다. 현재 상위 10개 프로토콜이 일일 거래량의 79.5%를 차지하고 있으며, 상위 5개 프로토콜만 59.1%를 통제하고 있습니다.
Uniswap과 PancakeSwap은 전체 DEX 거래량의 약 40%를 차지하며 누적 거래량이 1조 달러를 초과하는 유일한 두 프로토콜입니다. 이러한 지배력은 선두주자의 이점, 다중 체인 커버리지, 그리고 깊은 유동성에 기반을 두고 있습니다.
Uniswap Labs는 또한 네이티브 멀티체인 상호 운용성을 통해 빠르고 저렴한 거래를 제공하도록 설계된 Optimism Superchain 기반의 전용 Ethereum L2인 Unichain을 출시했습니다.

솔라나의 조용한 부상
솔라나의 부상은 주목할 만한 것이었습니다. 상위 10개 DEX 중 5개가 Solana 기반입니다: @orca_so, @MeteoraAG, @RaydiumProtocol, @Lifinity_IO, @pumpdotfun.
Orca(8.02%)와 Meteora(6.70%)만이 글로벌 DEX 활동의 약 15%를 차지합니다.
이러한 상승은 낮은 수수료, 빠른 블록 시간, 그리고 솔라나 밈 코인 문화의 끈적한 흐름 때문입니다. Pump.fun이 상위 10위에 포함된 것은 이러한 에너지를 분명하게 반영합니다.

새로운 프로토콜: Fluid와 Aerodrome
@0xfluid(7.09%)는 상위 5개 DEX 중 자본 효율성이 가장 높습니다. 이더리움에서 활동 중이며 월 거래량이 100억 달러를 초과합니다. Arbitrum에서 출시된 이후 거래량은 2월 4억 2,600만 달러에서 3월 16억 달러로 급증하여 빠른 도입을 입증했습니다.
@AerodromeFi는 Base를 기반으로 하며 Base L2의 유동성 성장을 반영합니다.Hyperliquid는 현물 거래에서 높은 순위를 차지하지는 않지만, 60%가 넘는 시장 점유율로 영구 계약 시장을 지배하고 있습니다.

체인별 DEX 시장 점유율: 추진력은 쉽지만 사용자 유지는 어려움
지난 15개월은 대부분의 체인이 주목을 끌 수 있지만 사용자를 유지할 수 있는 체인은 거의 없다는 사실을 보여주었습니다. 2024년 1월부터 2025년 3월까지 체인 수준 DEX의 점유율은 급격하게 바뀌었고, 실제로 인기를 유지한 곳은 소수에 불과했습니다.
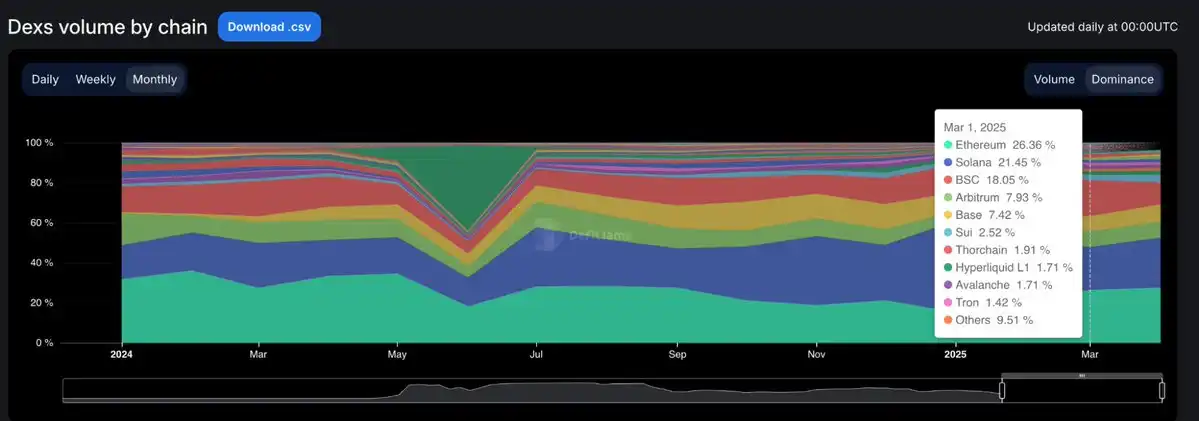
솔라나가 가장 좋은 성과를 보였습니다. 2024년에는 꾸준히 상승하여 2025년 1월에는 $TRUMP와 $MELANIA 밈코인 열풍에 힘입어 45.8%로 정점을 찍었습니다. 하지만 3월에는 점유율이 절반으로 줄어 21.5%가 되었습니다. 그럼에도 불구하고, 25.1%의 평균 점유율은 여전히 전체 체인에서 가장 높습니다.
이더리움은 반대 추세를 보이고 있습니다. 2024년 초 약 32%의 점유율을 보였던 이 시장은 2025년 1월 15.3%로 떨어졌지만, 3월에는 26.4%로 반등하며 모멘텀을 잃은 후에도 여전히 높은 성장세를 유지하고 있음을 증명했습니다.
Base는 가장 꾸준히 등반하는 선수입니다. 2024년 3월 3%에서 12월 12.4%로 증가한 뒤 2025년 3월 7.4%로 안정화되어 해당 기간 동안 평균 6.6%를 기록했습니다. 과장된 선전은 없고, 그저 느리고 끈끈한 성장만 있을 뿐입니다.
BNB 체인은 14.7%의 평균 점유율을 유지하고 있으며, 급등이나 폭락 없이 항상 안정적으로 유지되고 있으며, 돌파구가 없는 소매 트래픽에 의해서만 유지되고 있습니다.
Arbitrum은 16%로 강하게 시작했지만, 크게 성장하지 못했습니다. 2025년 1월에는 4.8%로 하락하여 Base와 Solana에 밀려났습니다.
Blast는 2024년 6월에 42.3%로 정점을 찍고 다음 달에 사라졌습니다. 이는 유지율이 없는 전형적인 인센티브 기반 볼륨입니다.
결론:체인 수준 DEX 지배력은 크게 변동합니다. 솔라나는 급등하고, 이더리움은 회복하며, 베이스는 천천히 지지를 얻고, 과대광고 사이클은 빠르게 사라집니다. 지속되는 사슬은 가장 시끄러운 것이 아니라 가장 많이 사용된 사슬입니다.

CEX는 여전히 현물 거래량을 지배합니다.
2025년 초 DEX가 등장했음에도 불구하고 중앙 집중형 거래소(CEX)는 여전히 현물 시장을 지배하고 있습니다. 1월 DEX가 정점에 달했을 때에도 CEX는 여전히 전체 거래량의 약 80%를 유지했습니다.
CEX의 지배력은 2024년 초 90%에서 최저 79%로 떨어졌지만, 전반적인 패턴은 명확합니다. DEX가 성장하고 있지만 CEX는 여전히 대부분의 거래자에게 기본 거래 장소입니다.
영구 계약 프로토콜 시장 점유율
온체인 영구 계약 환경은 2024년에 역전될 것입니다.
dYdX가 2년 넘게 1위를 차지한 후, Hyperliquid가 등장하여 지배력을 재정의했습니다. 2월에 처음으로 선두를 차지했지만, 연중에 @SynFuturesDefi에 잠시 선두를 내주었지만, 8월에 다시 선두 자리를 되찾아 그 이후로 그 자리를 지키고 있습니다. 2025년 3월까지 Hyperliquid는 영구 계약 거래량의 약 59%를 차지하면서 전문 트레이더들이 선호하는 거래 장소로 자리매김했습니다.
이러한 상승세는 CEX 경험에 가까운 제품에 대한 주목을 끌었습니다. 이와 대조적으로 dYdX는 급격히 감소했습니다. 2024년 초 13.2%였던 점유율이 2025년 3월에는 2.7%로 감소하면서 사용자들은 더 빠르고 간단하며 현대적인 대안을 선택했습니다.
@JupiterExchange의 영구 계약은 다른 길을 택하여 Solana의 고유한 유동성과 현물 DEX 깔때기를 활용하여 8.8%의 점유율로 2위에 올랐습니다. 그것은 빠르게 확장되었지만 Hyperliquid 이후에는 수평을 이루었습니다. SynFutures, @Vertex_Protocol, @ParadexApp 등이 잠깐 주목을 받았습니다.

영구 계약 체인: 실행 계층이 한 사이클에 다시 작성됩니다.
지난 1년 동안 영구 계약 인프라에서 가장 큰 변화는 사용자가 선호하는 프로토콜이 아니라 실행을 위해 신뢰하는 체인입니다.
2024년 1월, 이더리움과 Arbitrum은 영구 계약 거래량의 65% 이상을 장악했습니다. 하지만 2025년 3월에는 이 비율이 11.8%로 떨어지고, 더 새롭고 빠른 실행 계층으로 대체되었습니다.

변화를 주도한 것은 Hyperliquid의 맞춤형 체인으로, 같은 기간 동안 시장 점유율이 13.6%에서 58.9%로 증가했습니다. 1년도 채 되지 않아 이는 기본적인 영구 계약 실행 환경이 되었고, 한때 이 범주를 정의했던 L1과 L2를 대체했습니다. 속도가 빠를 뿐만 아니라, 전문 트레이더가 요구하는 높은 신뢰성과 낮은 지연 시간을 제공합니다.
솔라나도 강력한 성과를 보였으며, 2024년 말에는 주피터와 피닉스로 16% 가까이 상승했지만 결국 10~11%에서 안정화되었고 돌파 모멘텀을 유지하지 못했습니다. Base와 ZKsync는 6~7% 정도로 정점을 찍으며 회복 조짐을 보이고 있지만 아직 정점에는 도달하지 못했습니다.
한편, Blast는 경고의 이야기가 되었습니다. 2024년 6월에 1개월 만에 18.8%라는 기적을 달성한 후 빠르게 사라졌습니다. 제품 품질과 사용자 유지에 중점을 둔 분야에서 과대광고는 오래가지 못했습니다. 새로운 실행 스택 명확성 - 성능 우선 체인이 기준을 재설정하여 기존 인프라가 더 이상 기본 선택이 아닙니다.

DeFi의 미래는 체인의 숫자에 있는 것이 아니라, 사용자 습관에 대한 내러티브의 굳건함에 있습니다.
「원본 링크」
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사