월가는 비트코인 10만 개를 사는 대신 MSTR 주식을 75% 프리미엄에 매수하기로 했습니다. 월가는 미친 걸까요?
원제: 비트코인 재무부 기업들이 NAV에 비해 왜 그렇게 높은 프리미엄으로 거래되고 있을까요?
원저자: Will Owens, Galaxy
원번역: AididiaoJP, Foresight News
대차대조표에 비트코인을 보유하고 있는 기업들은 2025년 공개 시장에서 가장 주목받는 이슈 중 하나가 되었습니다. 투자자들은 비트코인에 직접 노출될 수 있는 다양한 방법(ETF, 현물 비트코인, 래핑 비트코인, 선물 계약 등)이 있지만, 여전히 많은 투자자들이 비트코인 순자산가치(NAV)에 비해 상당한 프리미엄으로 거래되는 비트코인 준비금 기업의 주식을 매수하여 비트코인에 노출되는 쪽을 선택합니다.
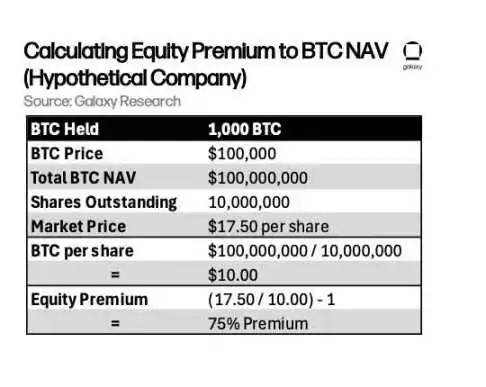
이 프리미엄은 기업의 주가와 주당 비트코인 보유 가치의 차이를 말합니다. 예를 들어, 어떤 회사가 1억 달러 상당의 비트코인을 보유하고 있고 발행 주식이 1천만 주라면, 주당 비트코인 순자산가치(NAV)는 10달러입니다. 주가가 17.5달러라면 프리미엄은 75%입니다. 여기서 mNAV(순자산가치 배수)는 주가가 비트코인 순자산가치(NAV)의 몇 배인지를 나타내며, 프리미엄 비율은 mNAV에서 1을 뺀 값입니다.
일반 투자자는 다음과 같이 궁금해할 것입니다. 이러한 회사의 가치 평가가 비트코인 자산보다 훨씬 높은 이유는 무엇일까요?
레버리지 효과 및 자본 접근성
Bitcoin Reserve Company의 주가가 비트코인 자산보다 프리미엄인 가장 중요한 이유는 아마도 공개 자본 시장을 통해 레버리지를 활용할 수 있기 때문일 것입니다. 이러한 회사는 채권과 주식을 발행하여 자금을 조달하여 비트코인 보유량을 늘릴 수 있습니다. 본질적으로, 이들은 비트코인의 고베타 프록시 역할을 하여 시장 변동에 대한 비트코인의 민감도를 증폭시킵니다.
이 전략의 가장 일반적이고 효과적인 방법은 "ATM(시장가)" 주식 발행 계획입니다. 이 메커니즘을 통해 기업은 시장에 미치는 영향을 최소화하면서 현재 주가로 점진적으로 추가 주식을 발행할 수 있습니다. 주가가 비트코인의 순자산가치(NAV)보다 프리미엄일 경우, ATM 프로그램을 통해 조달된 1달러당 구매할 수 있는 비트코인의 수는 추가 발행으로 인한 주당 비트코인 보유량의 희석을 초과하게 됩니다. 이는 "비트코인 보유량당 부가가치 순환"을 형성하여 비트코인 노출을 지속적으로 증폭시킵니다.
Strategy(구 MicroStrategy)는 이 전략의 가장 좋은 사례입니다. 2020년부터 이 회사는 전환사채 발행과 2차 유상증자를 통해 수십억 달러를 조달했습니다. 6월 30일 기준, Strategy는 597,325개의 비트코인(유통량의 약 2.84%)을 보유하고 있습니다. 이러한 유형의 자금 조달 수단은 상장 기업만 이용할 수 있으며, 기업들이 비트코인 보유량을 지속적으로 늘릴 수 있도록 해줍니다. 이는 비트코인 노출을 확대할 뿐만 아니라, 복리 효과를 형성합니다. 성공적인 자금 조달과 비트코인 보유량 증가는 투자자들의 모델에 대한 신뢰를 더욱 강화합니다. 따라서 MSTR 주식을 매수하는 투자자는 단순히 비트코인을 매수하는 것이 아니라, "향후 비트코인을 지속적으로 늘릴 수 있는 능력"을 매수하는 것입니다.
프리미엄은 얼마나 되나요?
아래 표는 일부 비트코인 보유 기업의 프리미엄을 비교한 것입니다. Strategy는 세계 최대 규모의 상장 비트코인 보유 기업이며, 이 분야에서 가장 잘 알려진 대표 기업입니다. Metaplanet은 가장 공격적인 비트코인 축적 기업입니다(투명성 이점에 대해서는 나중에 자세히 설명하겠습니다). Semler Scientific은 이러한 추세를 일찍이 수용하여 작년부터 비트코인을 매수하기 시작했습니다. 프랑스의 The Blockchain Group은 이러한 추세가 미국에서 전 세계로 확산되고 있음을 보여줍니다.
일부 비트코인 보유 기업의 순자산가치(NAV) 프리미엄(6월 30일 기준, 비트코인 가격 107,000달러 가정):
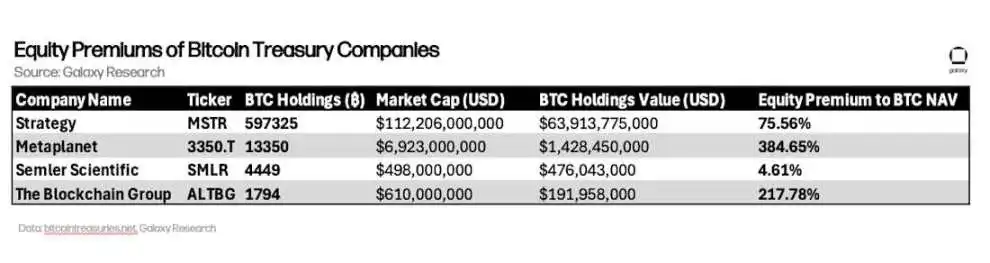
Strategy의 프리미엄은 비교적 낮은 수준(약 75%)인 반면, The Blockchain Group(217%)과 Metaplanet(384%)과 같은 소규모 기업은 상당히 높은 프리미엄을 기록하고 있습니다. 이러한 가치 평가는 시장 가격이 비트코인 자체의 성장 잠재력을 반영할 뿐만 아니라 자본 시장 접근성, 투기적 공간, 그리고 내러티브 가치까지 포괄적으로 고려하고 있음을 보여줍니다.
비트코인 수익률: 프리미엄의 핵심 지표
이러한 기업 주식의 프리미엄을 견인하는 핵심 지표 중 하나는 "비트코인 수익률"입니다. 이 지표는 특정 기간 동안 기업의 주당 비트코인 보유량 증가율을 측정하며, 과도한 주식 희석 없이 자금 조달 역량을 활용하여 비트코인 보유량을 늘리는 효율성을 나타냅니다. 특히 메타플래닛(Metaplanet)은 투명성으로 유명합니다. 공식 웹사이트는 비트코인 보유량, 주당 비트코인 보유량, 그리고 비트코인 수익률을 동적으로 업데이트하는 [실시간 비트코인 데이터 대시보드]를 제공합니다.
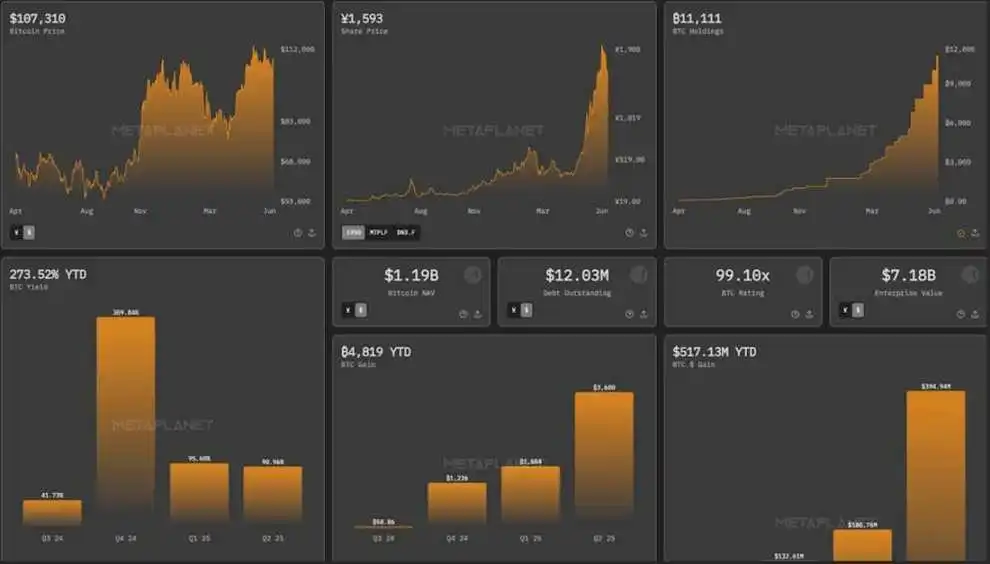
출처: 메타플래닛 애널리틱스(https://metaplanet.jp/en/analytics)
메타플래닛은 보유량 증명을 공개했지만, 동종 업계의 다른 기업들은 아직 이러한 관행을 채택하지 않았습니다. 예를 들어, 스트래티지(Strategy)는 비트코인 보유량을 증명하기 위해 온체인 검증 메커니즘을 사용하지 않습니다. 라스베이거스에서 열린 비트코인 2025 컨퍼런스에서 [마이클 세일러 회장은] 공개 보유액 증명에 대해 명시적으로 반대하며 보안 위험 때문에 "나쁜 생각"이라고 말했습니다. "발행자, 보관 기관, 거래 플랫폼 및 투자자의 보안을 약화시킬 것입니다." 이러한 견해는 논란의 여지가 있으며, 온체인 보유액 증명에는 개인 키나 서명 데이터가 아닌 공개 키나 주소만 필요합니다. 비트코인의 보안 모델은 "공개 키는 안전하게 공유될 수 있다"는 원칙에 기반하기 때문에 공개 지갑 주소는 자산 보안을 위협하지 않습니다(이는 비트코인 네트워크의 특징입니다). 온체인 보유액 증명은 투자자에게 기업의 비트코인 보유량의 진위를 직접 확인할 수 있는 방법을 제공합니다.
프리미엄이 사라지면 어떻게 될까요?
지금까지 비트코인 리저브의 높은 가치 평가는 비트코인 가격 상승과 높은 개인 투자자들의 열광적인 반응으로 점철된 강세장 환경에서 비롯되었습니다. 어떤 비트코인 리저브도 장기간 순자산가치(NAV)보다 낮은 가격으로 거래된 적이 없습니다. 이 사업 모델은 프리미엄이 지속적으로 존재한다는 전제 하에 운영됩니다. [VanEck 애널리스트 매튜 시겔이 지적했듯이] "주가가 순자산가치(NAV) 수준으로 떨어지면 주식 희석은 더 이상 전략적인 투자가 아니며, 가치 추출의 수단이 됩니다." 이는 ATM 주식 발행 프로그램(이러한 기업의 자본 원동력)이 본질적으로 주가 프리미엄에 의존하기 때문에 이 모델의 핵심적인 취약점을 지적합니다. 주가가 비트코인 가치보다 높으면 주식 모금을 통해 보유한 비트코인 가치 상승을 달성할 수 있습니다. 그러나 주가가 순자산가치(NAV) 수준으로 떨어지면 주식 희석은 주주들의 비트코인 노출을 증가시키기보다는 오히려 약화시킬 것입니다.
이 모델은 자기 강화 순환에 의존합니다.
· 주가 프리미엄은 자금 조달 능력을 뒷받침합니다.
· 조달된 자금은 비트코인 가치를 높이는 데 사용됩니다.
· 비트코인 보유량은 회사의 내러티브를 강화합니다.
· 내러티브 가치는 주가 프리미엄을 유지합니다.
프리미엄이 사라지면 이러한 순환이 깨집니다. 자금 조달 비용이 상승하고, 비트코인 보유량이 감소하며, 내러티브 가치가 약화됩니다. 현재 비트코인 리저브 컴퍼니(Bitcoin Reserve Company)는 여전히 자본 시장 접근성 이점과 투자자들의 관심을 누리고 있지만, 향후 발전은 재무 건전성, 투명성, 그리고 "주당 비트코인 보유량 증가"(단순히 비트코인 총량을 늘리는 것이 아니라) 능력에 달려 있습니다. 강세장에서 이러한 주식을 매력적으로 만드는 "옵션 가치"는 약세장에서는 빠르게 부담으로 작용할 수 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사